Che cos'è Ether.fi?
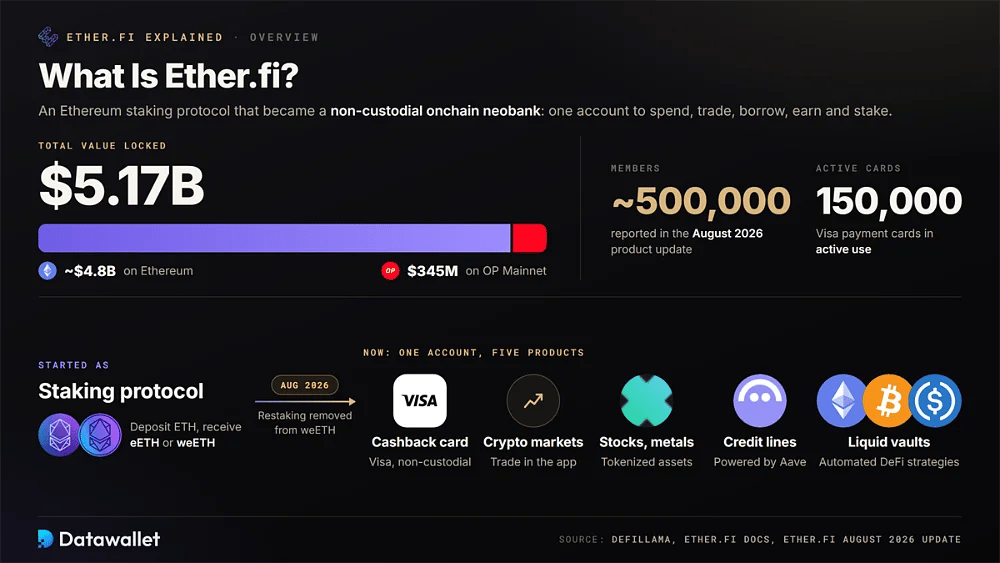
Ether.fi è nato come protocollo di staking su Ethereum e si è poi evoluto in una neobank onchain non-custodial. Chi effettua un deposito riceve eETH, un token di liquid staking di tipo rebasing, oppure weETH, la sua versione wrapped non-rebasing pensata per integrazioni DeFi, mercati di collaterale e trasferimenti su più reti.
La documentazione del protocollo presenta Ether.fi come un unico account per spendere, fare trading, prendere in prestito, guadagnare e fare staking. La sua gamma di prodotti comprende una carta Visa con cashback, mercati crypto, azioni e metalli tokenizzati, linee di credito basate su Aave e vault Liquid che automatizzano strategie DeFi per ETH, BTC e stablecoin.
La sua dimensione resta significativa nonostante un anno turbolento per i protocolli di staking. DefiLlama rileva circa 5,17 miliardi di dollari di valore totale bloccato, di cui circa 4,8 miliardi di dollari su Ethereum e 345 milioni di dollari su OP Mainnet. Durante l'aggiornamento di prodotto di agosto 2026, la società ha riferito circa 500.000 di iscritti e 150.000 carte di pagamento attive.
Il cambiamento strategico più importante è arrivato in agosto 2026, quando Ether.fi ha rimosso il restaking da weETH e chiuso gradualmente la propria posizione su EigenLayer. Questa mossa la colloca più chiaramente tra le piattaforme di liquid staking che tra i protocolli di restaking. Commissioni delle carte, prestito e trading contribuiscono ora maggiormente ai ricavi prima sostenuti dagli incentivi di staking.
Come funziona Ether.fi?
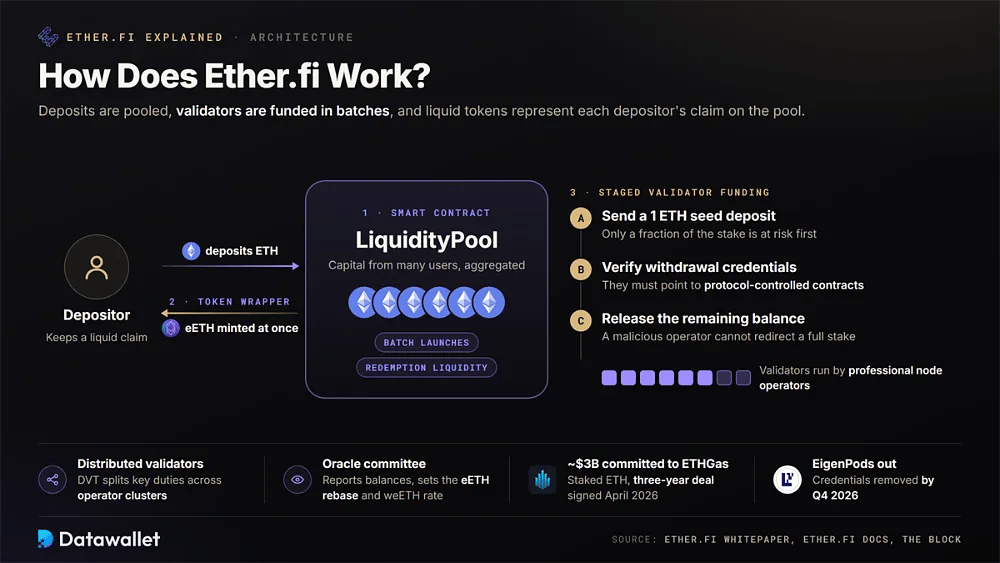
Ether.fi funziona raccogliendo i depositi degli utenti, finanziando i validatori di Ethereum ed emettendo token liquidi che rappresentano la quota di ciascun depositante. Il sistema si basa su tre componenti principali: il pool di deposito, il wrapper del token e le operazioni dei validatori che generano le ricompense di staking sottostanti.
1. LiquidityPool e depositi
I depositi di ETH entrano in uno smart contract chiamato LiquidityPool. Invece di abbinare ogni depositante a un validatore dedicato, il pool aggrega il capitale di molti utenti. Questo consente a Ether.fi di avviare validatori in blocchi, mantenere liquidità per i rimborsi e coniare eETH immediatamente, così i depositanti possono iniziare a maturare ricompense senza attendere l'attivazione del validatore.
Il finanziamento dei validatore avviene in fasi per ridurre il rischio legato agli operatori. Secondo il whitepaper, il pool invia prima un deposito iniziale di 1 ETH e verifica che le credenziali di prelievo puntino a contratti controllati dal protocollo. Solo dopo questa conferma rilascia il saldo restante, impedendo a un operatore malevolo di reindirizzare l'intero stake di un validatore.
2. Livello di tokenizzazione
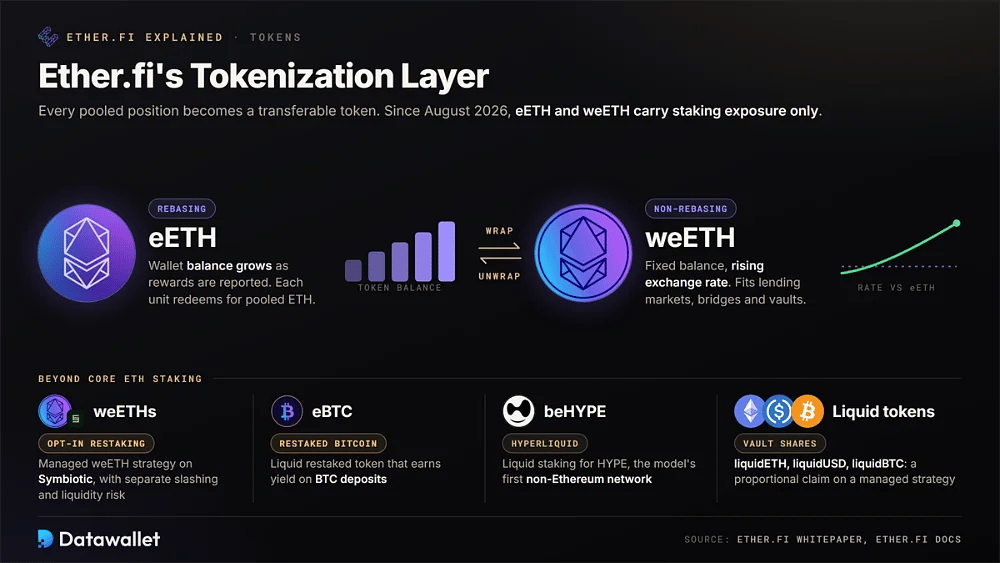
Dopo l'ingresso di ETH nel pool, Ether.fi converte ogni posizione in un token trasferibile. La gamma ora va oltre Ethereum, mentre la ristrutturazione di agosto 2026 ha separato il restaking dai prodotti ETH principali. Gli standard eETH e weETH offrono quindi un'esposizione allo staking senza aggiungere automaticamente il rischio di restaking.
I principali token della gamma di Ether.fi funzionano così:
- eETH: il token di liquid staking di base si ribilancia automaticamente. I saldi del wallet aumentano man mano che vengono registrate le ricompense di consenso ed esecuzione di Ethereum, mentre ogni unità resta riscattabile per ETH in pool.
- weETH: questa versione wrapped mantiene un saldo di token fisso mentre il suo tasso di cambio rispetto a eETH sale, risultando più adatta a mercati di prestito, bridge e vault che non possono gestire saldi con rebasing.
- weETHs: Una strategia gestita opzionale che usa weETH e Symbiotic, pensata per chi vuole ancora le ricompense di restaking ed è disposto ad accettare rischi separati di slashing, di liquidità e di dipendenza.
- eBTC: un token Bitcoin restaked liquido che genera rendimento sui depositi in BTC, applicando a Bitcoin il formato trasferibile con rendimento che Ether.fi ha sviluppato per primo per gli stakers di Ethereum.
- beHYPE: un liquid staking token per HYPE su Hyperliquid, che porta il modello dei receipt token di Ether.fi su una rete diversa da Ethereum, nell'ambito della sua espansione verso lo staking multi-asset.
- Token liquidi: chi deposita nei Vault riceve token di quota tra cui liquidETH, liquidUSD e liquidBTC. Ciascuno rappresenta un diritto proporzionale su una strategia gestita e sui guadagni accumulati al suo interno.
3. Operazioni dei validatori
Operatori di nodi professionali gestiscono i validatori che supportano il pool. Il design originale di Ether.fi utilizza la Distributed Validator Technology per suddividere le responsabilità sulle chiavi tra cluster di operatori. Un comitato di oracoli comunica saldi e ricompense ai contratti, che poi adeguano il rebase di eETH e il tasso di cambio onchain di weETH.
Il protocollo sta semplificando queste operazioni dopo l'uscita dal restaking. La documentazione sullo staking indica che la rimozione delle withdrawal credentials di EigenPod è prevista entro il Q4 2026. Ad aprile 2026 Ether.fi ha inoltre impegnato circa 3 miliardi di dollari in ETH in staked a ETHGas con un accordo triennale, fornendo liquidità ai validatore del marketplace di blockspace dell'azienda.
L'uscita di Ether.fi dal restaking
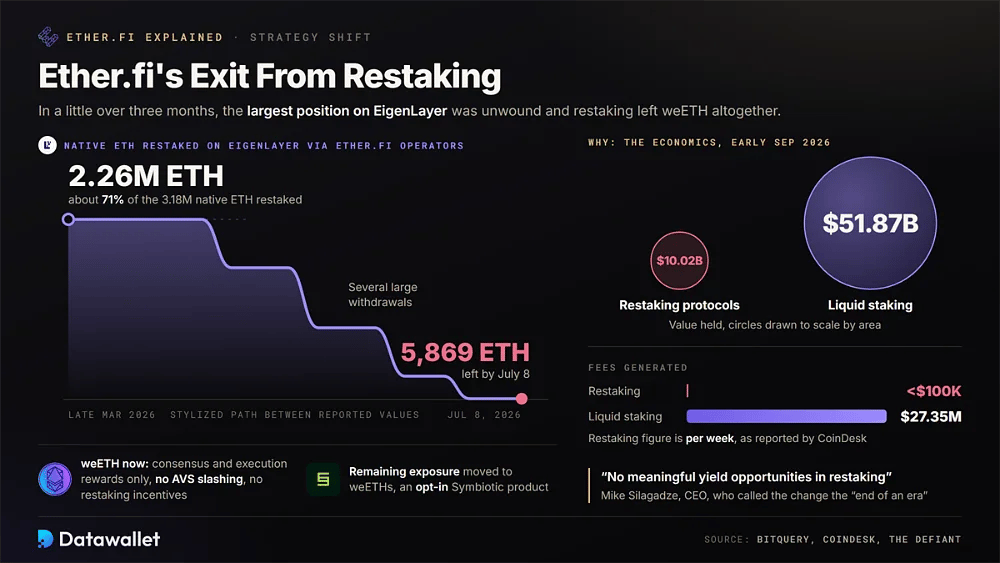
EigenLayer ha avuto un ruolo centrale nella crescita iniziale di Ether.fi, con depositi automaticamente restaked per generare punti e ricompense aggiuntive. Questa struttura è terminata ad agosto 2026. Il team ha rimosso il restaking da weETH e ha spostato l'esposizione residua in weETHs, un prodotto Symbiotic ad adesione volontaria. L'amministratore delegato Mike Silagadze ha definito il cambiamento la «fine di un'era».
I dati onchain mostrano la rapidità dello smantellamento. L'analisi di Bitquery ha rilevato che i node operator di Ether.fi controllavano 2,26 milioni dei 3,18 milioni di ETH nativi restaked su EigenLayer a fine marzo 2026, circa il 71%. All'8 luglio, dopo diversi prelievi di grande entità, la posizione era scesa a 5.869 ETH.
La decisione è stata dettata dall'economia. CoinDesk ha riportato che i protocolli di restaking detenevano 10,02 miliardi di dollari all'inizio di settembre 2026, ma generavano meno di 100.000 $ di commissioni settimanali. Il liquid staking, al confronto, ha guadagnato 27,35 milioni di dollari su 51,87 miliardi di dollari. Silagadze ha dichiarato che non ci sono «opportunità di rendimento significative nel restaking», mentre gli stakers percepivano anche un rischio aggiuntivo.
Per i detentori di weETH, il risultato è un profilo di rischio più semplice e una fonte di rendimento più lineare. Il token ora guadagna le ricompense di consenso ed esecuzione di Ethereum senza esposizione allo slashing degli AVS, una distinzione importante per i mercati di prestito che hanno inasprito gli standard sulle garanzie dopo l'exploit del bridge di Kelp di aprile. I detentori non ricevono più gli incentivi di restaking che in precedenza aumentavano i rendimenti.
Modelli di rendimento di Ether.fi
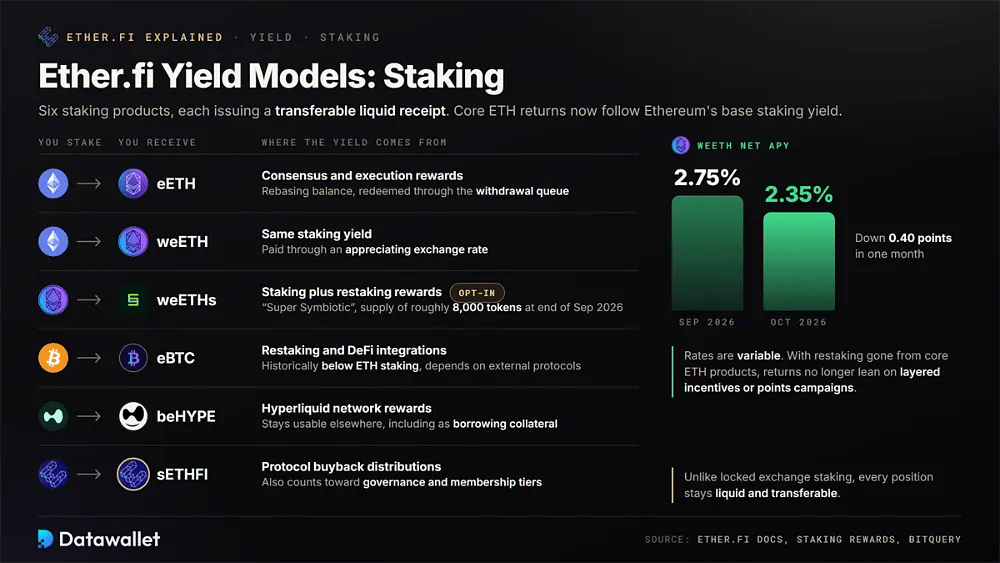
Ether.fi ora ripartisce il rendimento soprattutto tra token di staking diretto e strategie di vault gestite. I tassi restano variabili. Da quando il restaking è stato rimosso dai prodotti ETH principali, i loro rendimenti seguono il rendimento di base dello staking di Ethereum anziché dipendere da programmi di incentivi stratificati o campagne a punti.
1. Staking
L'offerta di staking comprende ETH, BTC, HYPE e il token di governance di Ether.fi. Ogni prodotto emette una ricevuta liquida trasferibile, che distingue il modello dallo staking bloccato sugli exchange e da molte altre piattaforme di staking su Ethereum.
I prodotti di staking attuali e le relative fonti di ricompensa includono:
- eETH: genera ricompense di consenso ed esecuzione di Ethereum tramite un saldo rebasing. I riscatti passano attraverso la coda di prelievo del protocollo, con tempi determinati dalla liquidità del pool e dalle uscite dei validatori.
- weETH: riceve lo stesso rendimento da staking tramite un tasso di cambio in aumento. Staking Rewards ha indicato un APY netto del 2,35% a ottobre 2026, rispetto al 2,75% del mese precedente.
- weETHs: Presentata come Super Symbiotic, questa strategia opzionale aggiunge ricompense di restaking a weETH. Bitquery ha misurato un'offerta di circa 8.000 token alla fine di settembre 2026.
- eBTC: cerca rendimento sui depositi in Bitcoin tramite restaking e integrazioni DeFi. I rendimenti storici sono generalmente rimasti inferiori a quelli dello staking di ETH e dipendono molto da protocolli esterni.
- beHYPE: effettua stakes di HYPE su Hyperliquid emettendo un token liquido, così i detentori continuano a ricevere le ricompense della rete e possono comunque usare l'asset altrove, anche come garanzia per prestiti.
- sETHFI: chi fa staking di ETHFI riceve sETHFI. Genera token distribuiti tramite il programma di riacquisto del protocollo e conta anche per la partecipazione alla governance e per i livelli di adesione più alti.
2. Liquid Vaults
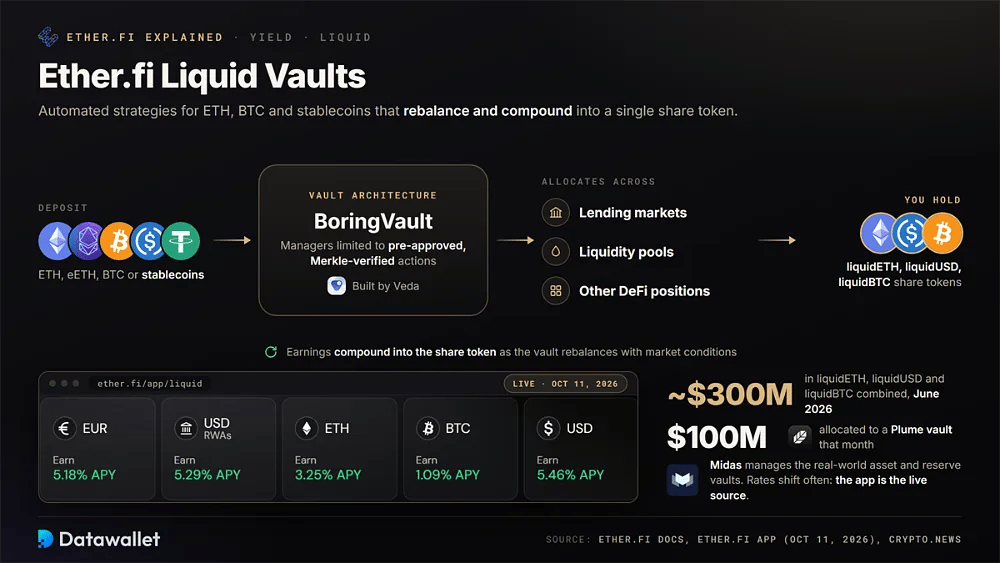
Il prodotto Liquid di Ether.fi è pensato per gli utenti che vogliono strategie automatizzate anziché l'esposizione a un singolo asset che genera rendimento. I depositi possono includere ETH, eETH, BTC o stablecoin. I vault allocano questo capitale su mercati di prestito, pool di liquidità e altre posizioni DeFi, si ribilanciano al variare delle condizioni e reinvestono i guadagni nel token di quota.
La maggior parte dei vault usa l'architettura BoringVault di Veda, che separa i ruoli operativi e limita i gestori ad azioni preapprovate e verificate tramite Merkle. Midas gestisce i vault di asset reali e di riserva. A giugno 2026 i vault principali liquidETH, liquidUSD e liquidBTC detenevano insieme circa 300 milioni di dollari. Nello stesso mese Ether.fi ha anche destinato 100 milioni di dollari a un vault di Plume.
I rendimenti dei vault cambiano spesso, quindi l'app è l'unica fonte affidabile per i tassi attuali. Le strategie in stablecoin di solito offrono più dello staking di ETH perché comportano un rischio aggiuntivo di prestito e di liquidità. Confrontare questi rendimenti con altri tassi di interesse sulle stablecoin può aiutarti a capire se la maggiore complessità è ripagata.
Come usare Ether.fi
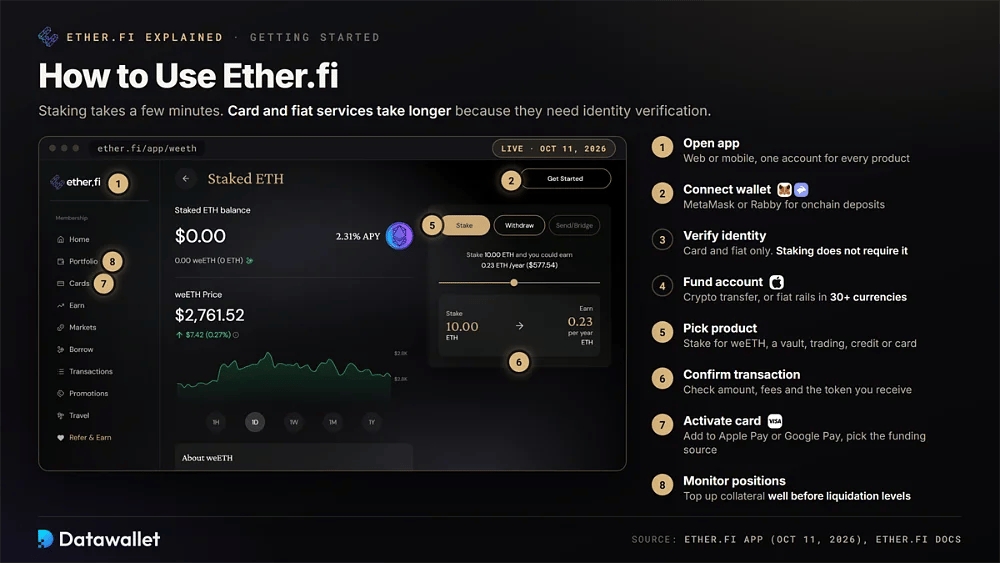
Il staking di base si può configurare in pochi minuti, mentre i servizi con carta e in valuta fiat richiedono più tempo perché prevedono la verifica dell'identità. Ether.fi riunisce i suoi prodotti in un unico account, consentendo di usare lo stesso saldo complessivo per più funzioni.
Un tipico processo di onboarding segue questi otto passaggi:
- Apri l'app: visita il sito di Ether.fi o scarica l'app mobile, quindi crea un account per posizioni di staking, quote dei vault, saldi della carta e attività di trading.
- Collega il wallet: collega un wallet esterno come MetaMask o Rabby per i depositi onchain. La nostra guida ai migliori wallet Ethereum confronta le opzioni di autocustodia adatte allo staking.
- Verifica l'identità: completa la verifica dell'identità per accedere alla carta o ai conti in valuta fiat. Lo staking onchain non la richiede e una singola verifica viene riutilizzata per tutte le funzioni di pagamento supportate.
- Finanzia l'account: trasferisci criptovalute da un wallet o da un exchange, oppure usa canali in valuta fiat che supportano più di 30 valute e metodi di pagamento, tra cui Apple Pay e Cash App.
- Scegli il prodotto: seleziona staking di ETH per weETH, un Liquid vault, il trading di crypto o asset tokenizzati, una linea di credito o la ricarica con carta.
- Conferma la transazione: controlla l'importo, le commissioni e il token che riceverai. Approva la transazione affinché lo smart contract possa creare la posizione e aggiornare il saldo del conto.
- Attiva la carta: Ordina la carta Visa, collegala a Apple Pay o Google Pay e scegli se gli acquisti usano saldi in stablecoin o fondi presi in prestito.
- Monitora le posizioni: segui ricompense, cashback, performance dei vault e stato dei prestiti dalla dashboard. Aggiungi collaterale con largo anticipo rispetto a quando i prezzi si avvicinano alle soglie di liquidazione.
Tokenomics di ETHFI
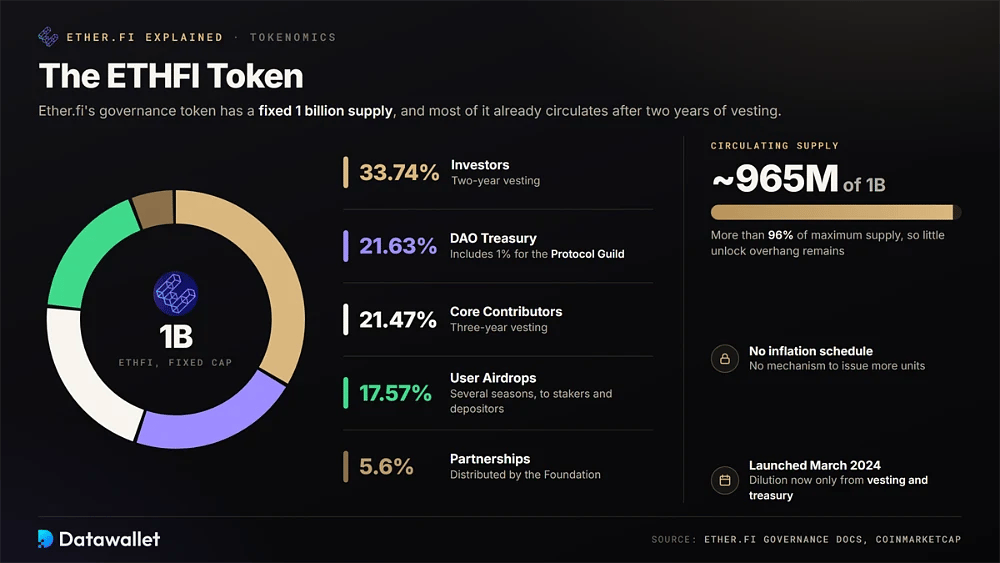
ETHFI è il token di governance di Ether.fi e il meccanismo attraverso cui parte dei ricavi del protocollo arriva ai partecipanti a lungo termine. L'offerta è fissata a 1 miliardo di token, in gran parte già in circolazione dopo due anni di vesting e distribuzioni di airdrop.
Offerta
L'offerta di ETHFI è stata assegnata a investitori, collaboratori, tesoreria e utenti al lancio del token a marzo 2024. Non è possibile alcuna emissione aggiuntiva. La diluizione futura deriva quindi solo dagli sblocchi di vesting ancora in corso e dalle distribuzioni della tesoreria.
L'allocazione ufficiale e l'offerta attuale sono le seguenti:
- Limite di offerta: l'offerta totale e quella massima sono entrambe fissate a 1 miliardo di ETHFI. Il token non ha un programma di inflazione né un meccanismo per emettere unità aggiuntive.
- Investitori: il 33,74% è stato assegnato agli investitori con un piano di vesting biennale, rendendo i primi sostenitori la categoria individuale più grande nella distribuzione originale.
- Tesoreria della DAO: il 21,63% appartiene alla tesoreria della DAO per lo sviluppo dell'ecosistema, i grant e la liquidità. Questa allocazione include un impegno del 1% verso il Protocol Guild, che sostiene i contributori principali di Ethereum.
- Core Contributors: il 21,47% è riservato al team principale con un piano di vesting triennale, che estende gli incentivi ai collaboratori oltre il periodo di lancio iniziale del protocollo.
- Airdrop agli utenti: il 17,57% è andato agli airdrop per gli utenti nel corso di diverse stagioni, ricompensando stakers, depositanti dei vault e altri partecipanti che hanno contribuito con la loro attività durante la crescita di Ether.fi.
- Partnership: il 5,6% è riservato alle partnership e distribuito dalla Foundation, in genere a sostegno di integrazioni, programmi di liquidità e relazioni con l'ecosistema volti ad ampliare la portata di ETHFI.
- In circolazione: CoinMarketCap riporta circa 965 milioni di ETHFI in circolazione, pari a oltre il 96% dell'offerta massima, il che lascia relativamente pochi token da sbloccare in futuro rispetto ai token più recenti.
Utilità
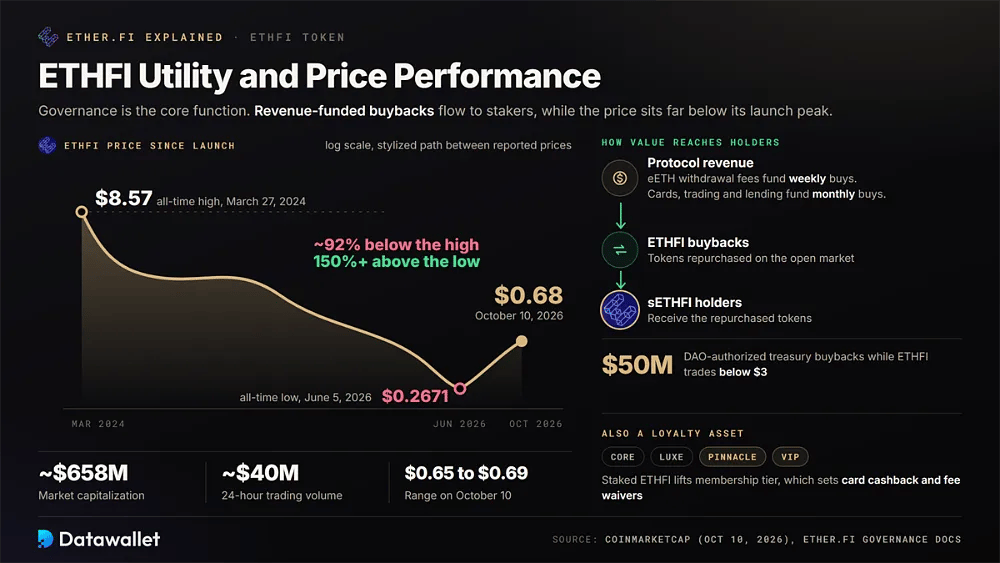
La governance è la funzione principale di ETHFI. I detentori possono votare sulle commissioni del protocollo e sugli aggiornamenti dei contratti, approvare gli operatori di nodi, assegnare sovvenzioni e decidere sulla diversificazione della tesoreria. La Ether.fi Foundation esegue tali decisioni. Il staking di ETHFI produce sETHFI, che riceve distribuzioni dei riacquisti e contribuisce a raggiungere livelli di abbonamento più alti nell'app.
L'accumulo di valore del token è legato al programma di riacquisto. I ricavi dalle commissioni di prelievo di eETH finanziano acquisti settimanali di ETHFI, mentre una parte dei ricavi della più ampia suite di prodotti sostiene acquisti mensili. I token riacquistati vengono distribuiti ai detentori di sETHFI. La DAO ha inoltre autorizzato fino a 50 milioni di dollari di riacquisti dalla tesoreria finché ETHFI viene scambiato sotto 3 $.
L'adesione offre al token un ulteriore caso d'uso per i consumatori. I livelli Core, Luxe, Pinnacle e VIP determinano le percentuali di cashback della Cash card e le esenzioni dalle commissioni, rendendo gli ETHFI staked in parte una sorta di asset di fidelizzazione. L'aggiornamento di agosto 2026 di Ether.fi ha inoltre collegato i riacquisti programmatici direttamente ai ricavi generati da carte, trading e prestito.
Andamento del prezzo
CoinMarketCap quotava ETHFI a circa 0,68 $ il 10 ottobre 2026. La sua capitalizzazione di mercato era vicina a 658 milioni di dollari, con circa 40 milioni di dollari di volume di scambi nelle 24 ore. Quel giorno il token è stato scambiato tra 0,65 $ e 0,69 $, mentre l'offerta circolante si attestava intorno a 965 milioni su un massimo di 1 miliardo.
ETHFI resta circa 92% sotto il massimo storico del 27 marzo 2024 di 8,57 $, raggiunto poco dopo il lancio. Il token è comunque salito di oltre 150% dal minimo storico di 0,2671 $ del 5 giugno 2026. Questo recupero è coinciso con l'uscita di Ether.fi dal restaking e con il lancio dei suoi prodotti neobank.
Che cos'è la Ether.fi Cash Card?
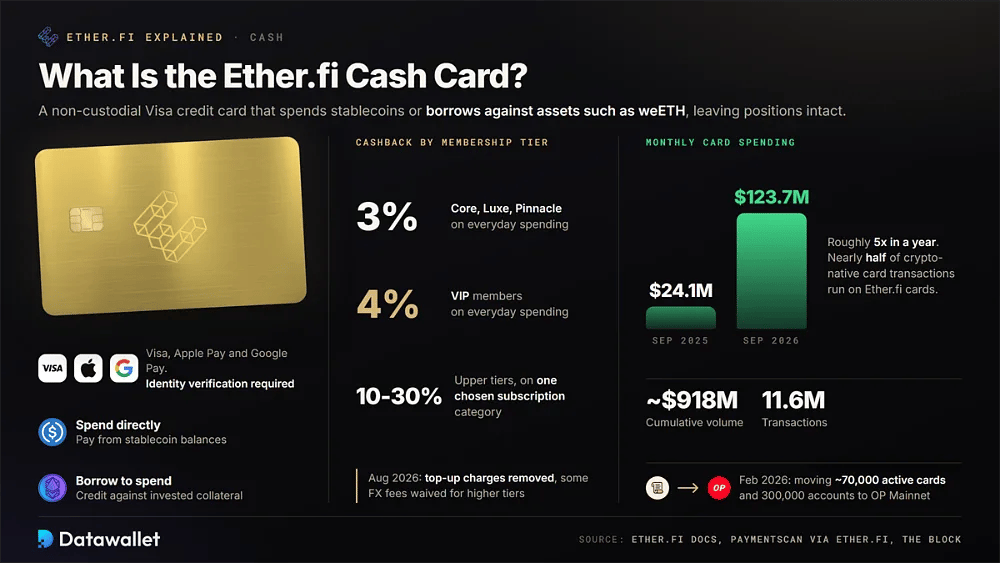
Ether.fi Cash è una carta di credito Visa non-custodial collegata a un account Ether.fi. Gli utenti possono spendere direttamente i saldi in stablecoin oppure prendere in prestito contro asset come weETH, mantenendo intatte le posizioni investite mentre finanziano gli acquisti quotidiani. La carta supporta Apple Pay e Google Pay e richiede la verifica dell'identità.
Le ricompense dipendono dal livello di abbonamento. Ether.fi promuove un cashback del 3% sulle spese quotidiane per i membri Core, Luxe e Pinnacle e del 4% per i membri VIP. I livelli superiori possono ottenere anche un rimborso del 10 a 30% su una categoria di abbonamento selezionata. L'aggiornamento di agosto 2026 ha eliminato le commissioni di ricarica e ha azzerato alcune commissioni di cambio valuta per i livelli di abbonamento più alti.
L'infrastruttura sottostante è cambiata nel 2026. A febbraio Ether.fi ha annunciato che Cash sarebbe migrato da Scroll a OP Mainnet, spostando circa 70.000 carte attive e 300.000 account per accedere a una liquidità swap più profonda e a un supporto più ampio di asset. I dati di The Block hanno mostrato che le carte Ether.fi elaborano quasi la metà delle transazioni con carte di pagamento crypto-native.
L'uso delle carte è cresciuto rapidamente. I dati di Paymentscan citati da Ether.fi mostrano 123,7 milioni di dollari di spesa a settembre 2026, rispetto a 24,1 milioni di dollari un anno prima. Il volume cumulativo ha raggiunto circa 918 milioni di dollari su 11,6 milioni di transazioni, collocando Cash tra le carte di debito crypto e i prodotti di credito più utilizzati oggi.
L'espansione di Ether.fi come neobank nel 2026
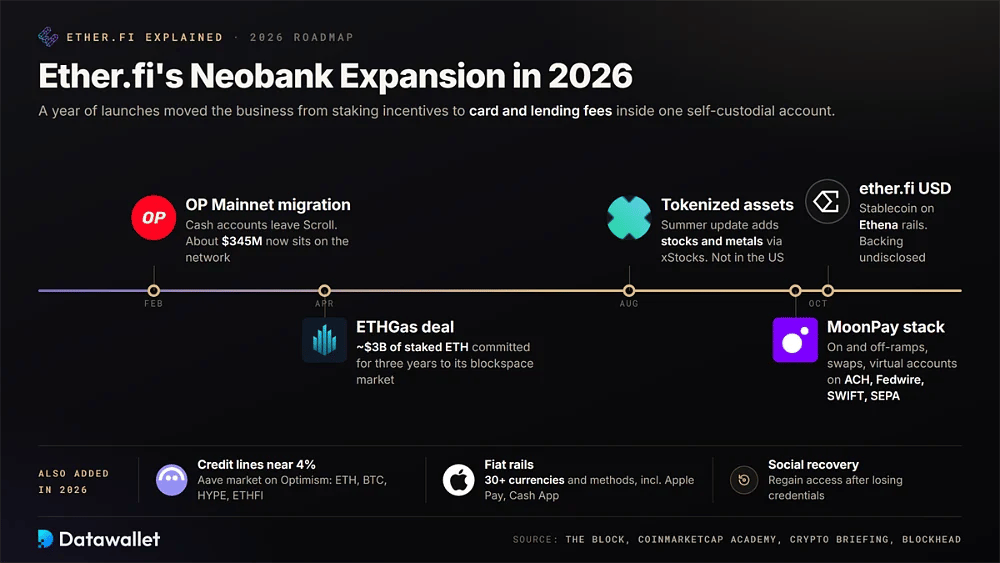
Nel corso del 2026, Ether.fi ha abbandonato un modello incentrato sugli incentivi di staking e ha aggiunto più servizi in stile bancario. Questi lanci hanno ampliato le funzioni disponibili tramite un unico conto in autocustodia e aiutano a spiegare perché le commissioni di carta e prestito ora abbiano un ruolo centrale nei ricavi.
Le principali tappe di prodotto e partnership di quest'anno sono state:
- OP Mainnet: la migrazione di febbraio ha trasferito gli account Cash da Scroll alla chain principale di Optimism. DefiLlama registra ora circa 345 milioni di dollari di valore di Ether.fi sulla rete.
- Accordo con ETHGas: ad aprile Ether.fi ha vincolato circa 3 miliardi di dollari di staked ETH per tre anni, fornendo liquidità ai validatori al marketplace istituzionale di blockspace Ethereum di ETHGas.
- Asset tokenizzati: l'aggiornamento Summer di agosto ha introdotto il trading di azioni e metalli tokenizzati tramite xStocks. Gli asset restano in vault in autocustodia, anche se il servizio non è disponibile negli Stati Uniti.
- Linee di credito: un mercato Aave dedicato su Optimism consente di prendere in prestito a circa 4% contro ETH, BTC, HYPE ed ETHFI, mettendo Ether.fi in concorrenza sui costi con le consolidate piattaforme di prestito crypto.
- Canali fiat: depositi e prelievi supportano più di 30 valute e metodi di pagamento, tra cui Apple Pay e Cash App, riducendo la necessità di finanziare i conti tramite exchange esterni.
- Recupero sociale: gli utenti possono recuperare l'accesso all'account dopo aver perso le credenziali, risolvendo un importante problema di usabilità che ha frenato molti utenti comuni dall'adottare l'autocustodia.
- Stack MoonPay: l'integrazione di MoonPay di ottobre aggiunge on-ramp e off-ramp integrati, swap cross-chain e conti virtuali che supportano ACH, Fedwire, SWIFT e SEPA, con il lancio che proseguirà nei prossimi mesi.
- ether.fi USD: una stablecoin in dollari annunciata all'inizio di ottobre userà l'infrastruttura white-label di Ethena per riserve e rimborsi. Garanzie, condizioni di rendimento e data di lancio non sono ancora state rese note.
Come si integrano i prodotti di Ether.fi
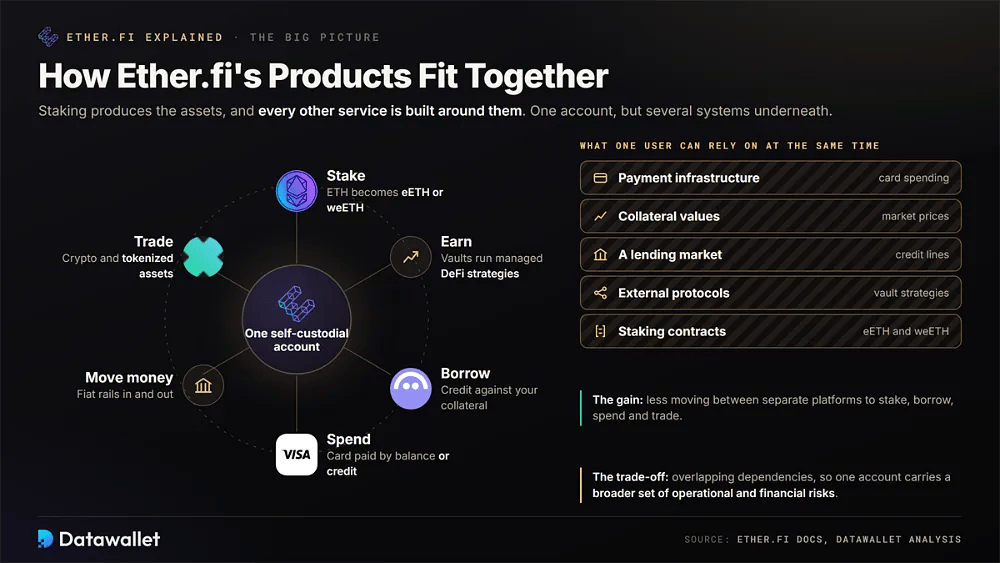
L'attuale struttura di Ether.fi collega lo staking ai servizi costruiti attorno agli asset che ne derivano. ETH può diventare eETH o weETH, mentre i vault inseriscono gli asset supportati in strategie DeFi gestite. Lo stesso account dà accesso anche a prestiti, spese con carta, canali in valuta fiat e trading di crypto o asset tokenizzati.
Questa integrazione riduce la necessità di spostarsi tra piattaforme separate, ma crea anche dipendenze sovrapposte. Un utente può affidarsi contemporaneamente a contratti di staking, a un mercato di prestito, ai valori delle garanzie, a un'infrastruttura di pagamento e a protocolli esterni. La comodità di un unico account comporta quindi una gamma più ampia di rischi operativi e finanziari.
I fondatori di Ether.fi
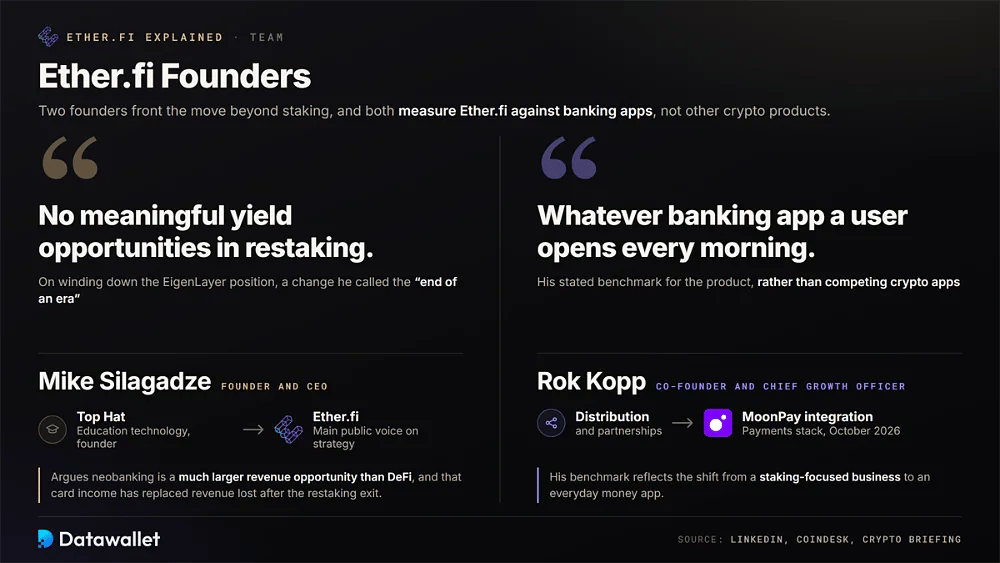
Ether.fi è guidata dal fondatore e amministratore delegato Mike Silagadze, che in precedenza ha fondato la società di tecnologia educativa Top Hat. È stato la principale voce pubblica dietro la svolta strategica di Ether.fi, sostenendo che il neobanking offra un'opportunità di ricavi molto maggiore rispetto alla DeFi e che i ricavi delle carte abbiano sostituito quelli persi dopo l'uscita dal restaking.
Il co-fondatore e Chief Growth Officer Rok Kopp supervisiona distribuzione e partnership, inclusa l'integrazione con MoonPay. Ha dichiarato che il termine di riferimento dell'azienda è «qualunque app bancaria un utente apra ogni mattina» e non i prodotti crypto concorrenti, a conferma del passaggio di Ether.fi oltre un'attività incentrata sullo staking.
Ether.fi è sicuro?
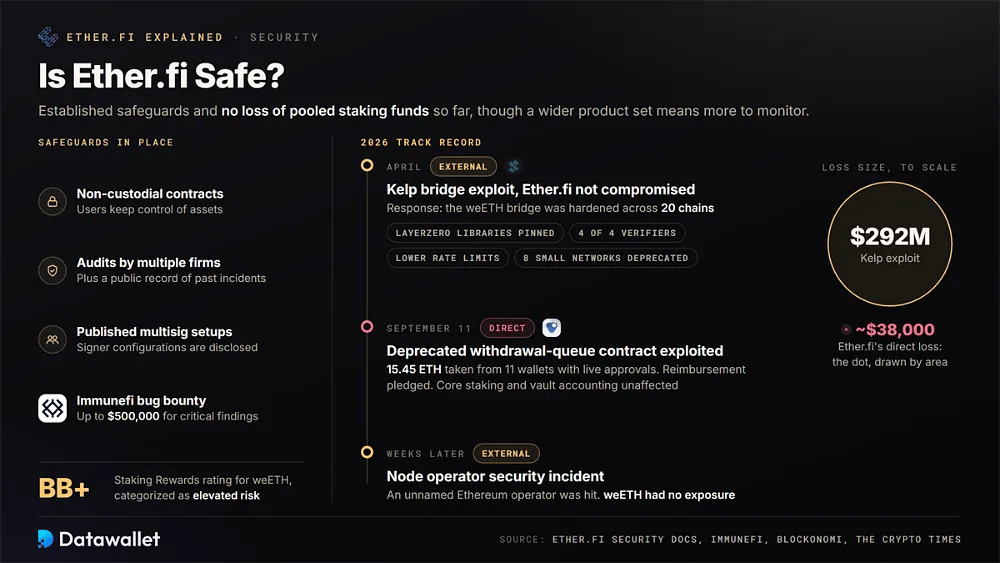
Ether.fi adotta diverse misure di sicurezza consolidate. Il suo sistema usa contratti non-custodial, è stato sottoposto ad audit da più società, pubblica le configurazioni multisig e gestisce un bug bounty su Immunefi che paga fino a 500.000 $ per vulnerabilità critiche negli smart contract. La documentazione sulla sicurezza del protocollo contiene inoltre un registro pubblico degli incidenti passati.
Queste tutele non eliminano il rischio DeFi. Staking Rewards assegna a weETH una valutazione BB+, classificata come rischio elevato. Anche l'espansione di Ether.fi in bridge, vault, credito e pagamenti aumenta il numero di sistemi e dipendenze che gli utenti devono monitorare.
Storico della sicurezza
Uno dei test più importanti è arrivato da un incidente esterno. Ether.fi non è stato compromesso durante l'exploit del bridge di Kelp da 292 milioni di dollari di aprile 2026, ma in seguito ha rafforzato il bridge di weETH su 20 chain. Le modifiche includevano il blocco delle librerie di messaggi LayerZero, l'obbligo di attestazioni da tutte e quattro le reti di verifica e la riduzione dei limiti di frequenza. Il protocollo ha anche iniziato a dismettere il bridging di weETH su otto reti più piccole.
Ether.fi ha subito un incidente diretto l'11 settembre 2026. Un attaccante ha sfruttato un contratto di coda di prelievo obsoleto sviluppato da Veda per il vault Liquid e ha sottratto circa 15,45 ETH, per un valore di circa 38.000 $, da 11 wallet che avevano ancora approvazioni di token attive. Silagadze ha promesso un rimborso. I contratti di staking principali e la contabilità attuale dei vault non sono stati interessati.
Diverse settimane dopo, Ether.fi ha dichiarato che un incidente di sicurezza che ha coinvolto un operatore di nodi Ethereum non nominato non ha lasciato weETH con alcuna esposizione. In tutti questi eventi, i fondi di staking in pool non sono andati persi. L'exploit diretto del contratto legacy è stato relativamente contenuto e accompagnato da un impegno di rimborso, mentre il protocollo ha risposto agli incidenti più ampi dell'ecosistema riducendo le dipendenze da bridge e controparti.
Rischi
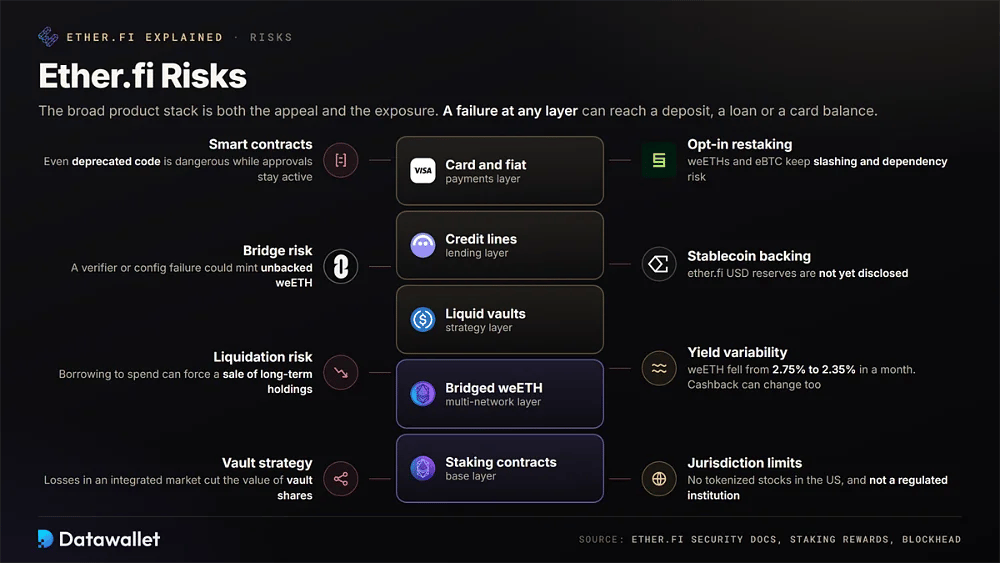
L'ampia offerta di prodotti di Ether.fi è sia una caratteristica importante sia una fonte di rischio. Chi effettua un deposito di asset, prende in prestito a fronte di garanzie o mantiene un saldo sulla carta deve capire come i guasti a ciascun livello potrebbero incidere sulla propria posizione.
I rischi più importanti da valutare prima di usare la piattaforma sono:
- Smart contract: staking, vault, credito e conti con carta dipendono tutti dagli smart contract. L'exploit di settembre sulla coda legacy ha dimostrato che anche il codice obsoleto può restare pericoloso quando gli utenti hanno approvazioni attive.
- Rischio bridge: weETH è disponibile su più reti tramite il sistema di messaggistica di LayerZero. Un guasto in un verificatore o nella configurazione potrebbe produrre token privi di copertura, lo stesso meccanismo di fondo coinvolto nell'exploit di Kelp di aprile.
- Rischio di liquidazione: finanziare gli acquisti con carta prendendo in prestito contro una garanzia volatile crea un'esposizione alla liquidazione. Un improvviso calo del mercato può trasformare una spesa ordinaria in una vendita forzata di posizioni di lungo termine.
- Strategia del vault: i vault liquidi dipendono da protocolli esterni e dalle decisioni dei gestori. Le perdite in un mercato di prestito integrato o in una liquidity pool possono quindi ridurre il valore delle quote del vault dei depositanti.
- Restaking opzionale: i detentori di weETHs ed eBTC accettano ancora i rischi di slashing, di liquidità e di dipendenza legati a Symbiotic e ad altri sistemi di restaking. Gli standard eETH e weETH non comportano più queste esposizioni.
- Copertura della stablecoin: Ether.fi non ha reso note le riserve alla base della prevista ether.fi USD. Se la stablecoin dipende da USDe di Ethena, i detentori erediterebbero un'esposizione ai funding rate e alle piattaforme di derivati che le stablecoin garantite da titoli del Tesoro non hanno.
- Variabilità del rendimento: i rendimenti possono cambiare rapidamente. weETH è sceso da 2,75% a 2,35% nell'arco di un mese, mentre anche le percentuali di cashback e i premi per gli abbonati possono essere modificati dall'azienda.
- Limiti di giurisdizione: il trading di azioni tokenizzate non è disponibile negli Stati Uniti, l'emissione di carte varia da paese a paese ed Ether.fi dichiara di non essere un istituto finanziario regolamentato, il che limita le tutele per i consumatori.
Considerazioni finali
Alla fine del 2026 Ether.fi si è evoluto ben oltre il protocollo di liquid restaking che aveva lanciato ETHFI. Il suo modello ora combina lo staking di Ethereum con pagamenti con carta, credito, trading e infrastruttura di valuta fiat, collocandosi tra i progetti DeFi più ambiziosi che puntano a competere con le app bancarie per i consumatori, non solo con altri protocolli.
La logica finanziaria è sempre più chiara. Le commissioni di restaking sono diminuite, mentre la spesa con la carta Ether.fi ha superato 120 milioni di dollari al mese e ora contribuisce a quasi la metà dei ricavi. Parte di questi ricavi finanzia i riacquisti di ETHFI, dando a ETHFI staked un legame più diretto con le performance dell'attività rispetto ai soli diritti di governance.
Più funzionalità significano anche più complessità. Ogni funzione aggiunge rischio contrattuale, di controparte o normativo, mentre prodotti come la stablecoin e il lancio con MoonPay non sono ancora del tutto attivi. Ether.fi è più adatto a utenti esperti che apprezzano l'autocustodia e il rendimento integrato, monitorando con attenzione collaterale, approvazioni dei token e condizioni dei prodotti.