Confronta le migliori carte di debito per criptovalute
1. Bybit Card
La Bybit Card è la prima che consideriamo, perché permette di pagare senza dover bloccare un token. Funziona su Mastercard, spende dal tuo Bybit Funding Account e usa prima l'eventuale saldo in valuta fiat prima di convertire crypto, quindi ricaricare in EUR o GBP evita i costi di conversione. Il cashback va 2 a 10% in USDT e dal Tier 2 ottieni rimborsi completi su Netflix, Spotify, ChatGPT e Amazon Prime.
Il limite conta più del tasso. Il livello base paga il 2% ma si ferma intorno a 5 $ di cashback al mese, quindi il 10% conta solo quando il trading fa salire il tuo livello VIP. Il tariffario SEE aggiunge una commissione di conversione dello 0,9% e un margine FX dello 0,5% sul tasso Mastercard, con i primi 100 $ di prelievi mensili al bancomat gratuiti prima di una commissione del 2%. La carta virtuale è gratuita, mentre quella fisica costa cinque dollari o euro una tantum.
Il vero limite è la disponibilità. Bybit gestisce programmi regionali separati in SEE, Svizzera, Australia, Brasile, Argentina, Messico, zona AIFC e parti dell'Asia-Pacifico, ma non negli Stati Uniti, e gli elenchi cambiano, quindi verifica prima il tuo. Essendo una carta in linea con MiCA emessa tramite partner europei regolamentati, si colloca tra le carte exchange più responsabili. La nostra recensione completa di Bybit approfondisce il quadro generale.
Pro
- Fino al 10% di cashback in USDT senza obbligo di staking di token.
- Spendere in valuta fiat evita le commissioni di conversione delle criptovalute quando si ricarica in contanti.
- Nessuna commissione annuale o di inattività, più sconti sull'abbonamento dal livello 2.
Contro
- I livelli bassi limitano il cashback a circa 5 $ al mese, quindi per l'aliquota massima serve lo status VIP.
- Le commissioni di conversione e di FX si accumulano per chi spende spesso crypto volatili.
- Non disponibile negli Stati Uniti, e i programmi regionali variano per copertura e limiti.
2. Crypto.com Card
La Crypto.com Visa Card è la carta più riconosciuta in questo elenco e resta quella con il passaporto più ampio. Si ricarica con criptovalute o valuta fiat ed è disponibile in circa 95 paesi, tra cui USA, Regno Unito, Canada, Australia, Singapore e Brasile. I livelli superiori aggiungono vantaggi concreti come rimborsi sullo streaming, accesso alle lounge aeroportuali e, al livello più alto, un account manager.
Leggi con attenzione i meccanismi delle ricompense, perché sono cambiati. Il cashback ora è al 0% per impostazione predefinita e si attiva solo mentre detieni uno stake CRO attivo o paghi un abbonamento Level Up. La scala va dal Midnight Blue gratuito al 0%, a circa il 2% con Ruby Steel per circa 500 $ in CRO o 4,99 $ al mese, fino al 3% intorno a 5.000 $, mentre il 5% e oltre richiede un blocco da 50.000 $ a 500.000 $. Diversi rimborsi non legati allo staking sono stati ridotti a novembre 2025.
Questa carta premia chi è già all'interno dell'ecosistema Crypto.com. Il cashback viene pagato in CRO, un token volatile, quindi un livello a cui hai aderito può valere molto meno quando termina il blocco. La carta non ha canone annuo, ma il margine FX aumenta nei fine settimana e i limiti gratuiti per il bancomat dipendono dal livello. Se non possiedi già CRO, i conti sono più difficili da giustificare rispetto alle carte più semplici qui sotto.
Pro
- La copertura di paesi più ampia tra tutte le carte qui presenti, inclusi Stati Uniti e Australia.
- I livelli premium aggiungono accesso alle lounge, rimborsi sullo streaming e servizi di concierge.
- Nessun canone annuale, con un livello base che funziona come semplice off-ramp prepagato.
Contro
- Le ricompense sono impostate di default a 0%, a meno che tu non faccia stake di CRO o paghi un abbonamento mensile.
- Il cashback viene pagato in CRO, quindi il rischio di prezzo del token può erodere il rendimento reale.
- Nei livelli più bassi, gli spread FX del fine settimana possono superare il cashback.
3. MetaMask Card
La MetaMask Card mostra la direzione di questa categoria. Realizzata con Mastercard e Baanx, è in autocustodia: le tue stablecoin restano nel tuo wallet in self-custody e vengono convertite solo quando paghi, senza alcun depositario che detenga i tuoi fondi tra un acquisto e l'altro. Per chi usa già un wallet, elimina del tutto l'off-ramp.
Funziona su Linea, Base e Solana, permette di spendere USDC, USDT e alcune varianti di stablecoin, e vale presso oltre 150 milioni di esercenti Mastercard. La Virtual Card gratuita offre 1% di cashback in mUSD con una commissione per operazioni estere del 1%. La Metal Card da 199 $ l'anno porta il cashback al 3% sui primi 10.000 $ spesi ogni anno e azzera la commissione FX. Il cashback in una stablecoin agganciata al dollaro mantiene il valore, mentre CRO o un token nativo oscillano.
La commissione del livello gratuito è circa 1%, inferiore a quella delle carte degli exchange, e l'autocustodia aggiunge attrito, perché devi detenere gli asset giusti sulla rete giusta e approvare i limiti di spesa con transazioni on-chain che costano gas. La copertura include Stati Uniti, Regno Unito, Europa, Canada e America Latina, ma le registrazioni dagli Stati Uniti sono state sospese a giugno 2026, quindi controlla lo stato attuale per la tua regione.
Pro
- Vera autocustodia, con i fondi nel tuo wallet fino al momento del pagamento.
- Il cashback in stablecoin in mUSD mantiene meglio il valore di un token di ricompensa volatile.
- Nessuna commissione FX aggiuntiva sul livello Metal, in un'ampia lista di paesi.
Contro
- Il cashback del piano gratuito si attesta intorno al 1%, al di sotto delle percentuali più alte offerte dalle carte degli exchange.
- La configurazione richiede la rete giusta, gli asset e il gas per approvare i limiti di spesa.
- Le registrazioni dagli Stati Uniti e gli ordini Metal sono stati sospesi a metà 2026, quindi la disponibilità cambia.
4. OKX Card
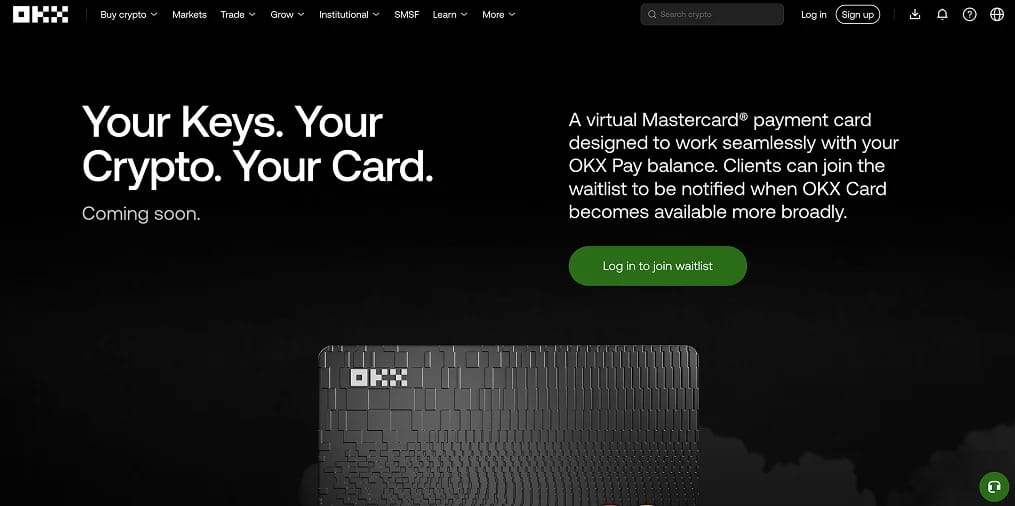
La OKX Card è il lancio più recente tra quelli principali ed è pensata per il contenimento dei costi. È stata attivata nel SEE a gennaio 2026 su Mastercard, ha aggiunto una versione Visa a Singapore e spende stablecoin dal tuo saldo OKX Pay, che restano nel tuo wallet fino al momento del pagamento. Non ci sono commissioni di transazione né FX, solo uno spread di conversione del 0,1% in Europa, uno dei modi più economici per spendere all'estero.
I premi sono più limitati di quanto sembri. Il cashback del 2 a 5% si applica solo alle spese finanziate con USDG, la stablecoin di OKX, con livelli superiori al 2% legati al tuo livello VIP sull'exchange. Se spendi in USDC o USDT non guadagni nulla e il livello base limita il cashback a circa 5 $ al mese. Anche gli USDG inutilizzati possono generare rendimento, da valutare rispetto ad altri tassi delle stablecoin.
La diffusione è il compromesso. La carta è pensata per il SEE e pochi altri mercati, con l'accesso dagli Stati Uniti ancora limitato, quindi si adatta più agli europei che già detengono stablecoin che a chi cerca un tasso globale uniforme. Per lo spread più basso sulle spese quotidiane e di viaggio, però, è difficile da battere e si abbina naturalmente alle monete della nostra guida alle stablecoin più sicure.
Pro
- Nessuna commissione di transazione o FX, con solo uno spread di conversione del 0,1% nel SEE.
- Le stablecoin restano nel tuo wallet OKX Pay fino al momento del pagamento.
- Gli USDG inattivi possono generare rendimento, e il cashback non richiede un blocco separato di token.
Contro
- Il cashback si applica solo alle spese in USDG; USDC e USDT non danno alcun rimborso.
- Il livello base limita le ricompense a circa 5 $ al mese senza un livello VIP elevato.
- Pensato per il SEE, con disponibilità limitata negli Stati Uniti, nel Regno Unito e in Australia.
5. Nexo Card
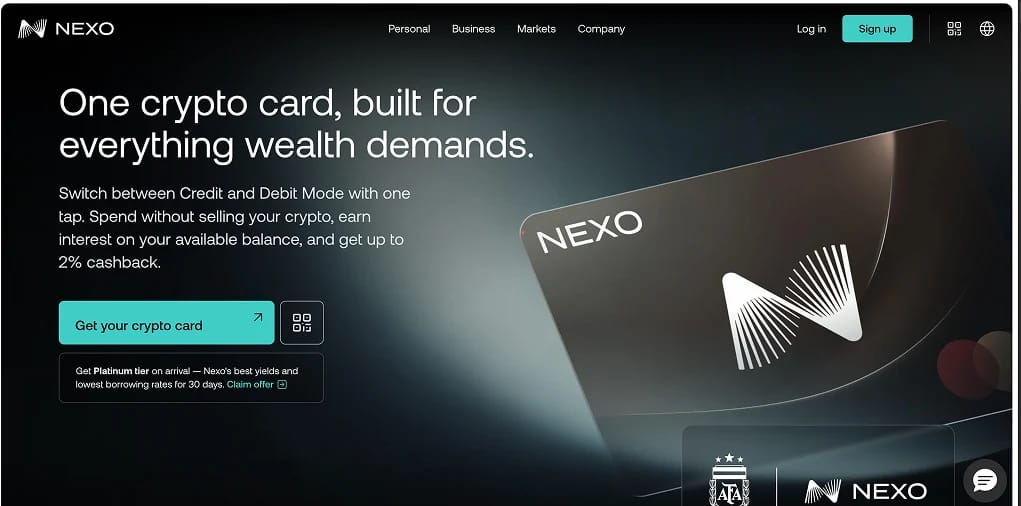
La Nexo Card risolve un problema diverso. La maggior parte delle carte ti obbliga a vendere crypto per spenderle. La sua Mastercard a doppia modalità ti permette di passare con un tocco dalla Modalità Debito, che spende un saldo e paga interessi sui fondi inattivi, alla Modalità Credito, che prende in prestito a fronte delle tue crypto in modo che le tue partecipazioni restino investite. Per chi preferisce non vendere durante un rialzo, questa flessibilità è il vero vantaggio.
Il livello di fedeltà determina se ne vale la pena. Il cashback del 0,5 a 2%, pagato in NEXO o BTC, si applica solo in Credit Mode, richiede un portafoglio superiore a 5.000 $ e aumenta in base alla quantità di NEXO che detieni. Gli interessi sul credito vanno da circa 1,9% al livello più alto a quasi 14% a quello più basso, quindi indebitarsi per spendere conviene solo ai livelli più alti, dove Nexo offre anche credito a interessi zero su BTC ed ETH. È disponibile solo nel SEE, nel Regno Unito e in Svizzera, senza canone annuale, anche se gli ordini di carte fisiche sono stati sospesi.
Consideralo uno strumento per utenti che comprendono collaterale, rapporto prestito/valore e differimento fiscale. La spesa in Credit Mode non è una vendita e può rinviare un evento imponibile, ma un forte calo del collaterale può far scattare una richiesta di reintegro del margine, e la società è stata oggetto di azioni regolatorie, tra cui una sanzione in California a gennaio 2026. Mantieni il saldo di spesa ben al di sotto delle tue partecipazioni a lungo termine e la carta avrà un senso.
Pro
- Passa dallo spendere un saldo al prendere in prestito contro le tue criptovalute con un solo tocco.
- Credit Mode ti permette di spendere senza vendere, il che può rinviare un evento imponibile.
- Nessun canone annuale, più gli interessi maturati sui saldi inattivi in modalità Debit.
Contro
- Il cashback richiede un portafoglio di oltre 5.000 $ e vale solo in Credit Mode.
- Indebitarsi per spendere conviene solo ai livelli più alti del programma fedeltà.
- Solo SEE e Regno Unito, con carte fisiche sospese e rischio legato al collaterale in caso di ribasso.
6. Gate Card
La Gate Card si distingue per l'ampiezza. Gate quota uno dei cataloghi di asset più ampi del settore e la carta finanzia la spesa attingendo a tutta questa gamma, non a un breve elenco di coin principali, così una coin che altrimenti venderesti prima diventa spendibile. È una carta Visa con versione virtuale e fisica e puoi ricevere il cashback in USDT, BTC, ETH o nel token GT di Gate.
Il cashback aumenta in base al livello fino a circa 5% sulle spese idonee, con una base del 1% sugli acquisti quotidiani. Le commissioni sono ragionevoli nell'area di riferimento. Le carte EUR applicano 0,2% sulle transazioni europee e 2% altrove, le carte USD una commissione fissa del 0,4%, più una commissione di conversione del 0,9% per acquisto, senza commissioni annuali o di transazione all'interno del SEE.
La copertura si concentra su SEE e Argentina anziché avere una presenza globale, la carta non è offerta negli Stati Uniti e Gate è al di sotto dei maggiori exchange per fiducia nel marchio, quindi conserva su di essa solo i saldi da spendere. Come modo per far rendere un'ampia gamma di altcoin e stablecoin senza dover vendere ciascuna moneta, occupa uno spazio che i nomi più grandi lasciano libero.
Pro
- Finanzia le spese con uno dei cataloghi di asset più ampi tra le carte.
- Scegli la valuta del tuo cashback tra USDT, BTC, ETH o GT.
- Nessuna commissione annuale o di transazione all'interno del SEE, con tariffe contenute nell'area.
Contro
- La copertura è incentrata sul SEE e sull'Argentina ed esclude gli USA.
- Si applica una commissione di conversione del 0,9% in aggiunta alle spese di transazione regionali.
- Ha una fiducia nel marchio inferiore rispetto agli exchange più grandi, quindi limita i saldi che detieni su questa piattaforma.
Che cos'è una carta di debito crypto e come funziona?
Una carta di debito crypto collega una Visa o una Mastercard a un saldo in crypto anziché a un conto bancario. Al momento del pagamento converte le crypto dovute nella valuta dell'esercente e regola in valuta fiat, così puoi spendere presso milioni di esercenti senza prima vendere e prelevare. Il terminale non vede mai le crypto.
La custodia è lo spartiacque principale. Le carte custodial di Bybit, Crypto.com o Gate mantengono il tuo saldo in un account su un exchange, mentre le carte in self-custody come MetaMask e OKX tengono le tue stablecoin in un wallet che controlli tu fino al momento del pagamento.
Anche il finanziamento è cambiato: la maggior parte delle carte moderne converte automaticamente al momento dell'acquisto invece di funzionare come prepagata, vendendo solo ciò che serve a ogni pagamento, e molte permettono di spendere prima gli stablecoin per proteggere le crypto più volatili.
Come scegliere una carta di debito crypto
La carta giusta dipende più da dove vivi, da cosa detieni e da come incidono le commissioni che dal tasso stampato sulla pagina promozionale. Cinque verifiche distinguono una carta che ti rende davvero da una che sembra soltanto farlo:
- Calcola il cashback effettivo, non quello pubblicizzato. Un tasso del 10% con tetto di cinque dollari al mese equivale in realtà al 2% per la maggior parte delle persone. Moltiplica il tasso reale per la tua spesa e valuta la cifra che ottieni.
- Controlla la valuta del cashback. Le ricompense in CRO o NEXO comportano un rischio di prezzo, quindi il 3% può ridursi prima che tu lo spenda. Il cashback in stablecoin come mUSD o USDG mantiene il proprio valore.
- Somma spread e FX. Una commissione di conversione del 0,9% più un margine FX del 0,5% può costare più di quanto restituisce il cashback, e molte carte ampliano lo spread nei fine settimana. Le carte con spread quasi nullo come OKX sono più convenienti in viaggio.
- Decidi chi detiene il denaro. L'autocustodia mantiene i fondi nel tuo wallet fino al pagamento, ma ti chiede di gestire reti e approvazioni. Il modello custodial è più semplice, ma affida all'emittente il tuo saldo.
- Verifica che la carta venga spedita al tuo indirizzo. Gli Stati Uniti, il Regno Unito e il SEE ammettono o escludono carte diverse e gli elenchi cambiano senza preavviso, quindi verifica il tuo paese e prova prima con una piccola ricarica.
Il passaggio alle carte stablecoin e in autocustodia
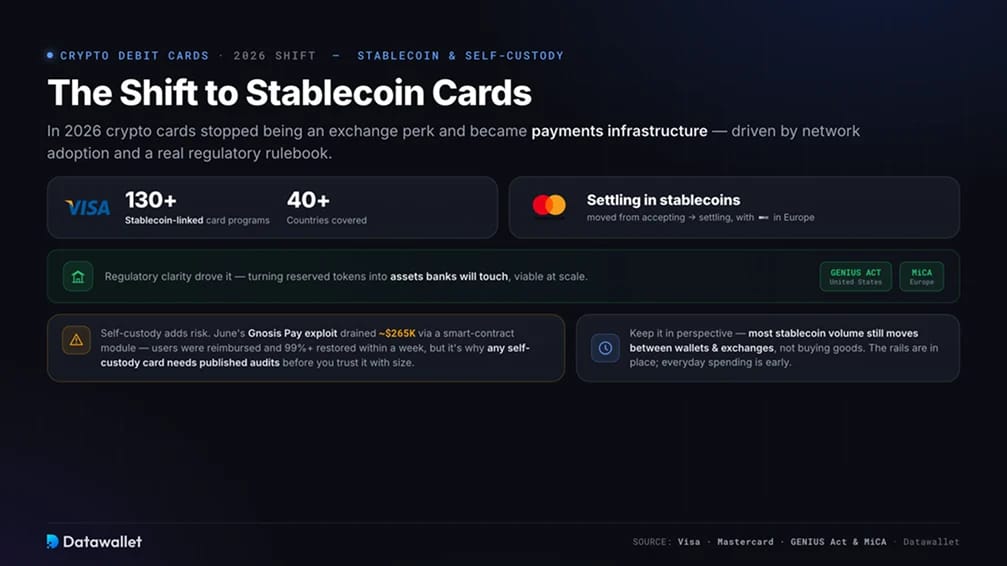
Nel 2026 le carte crypto hanno smesso di essere un vantaggio degli exchange e sono diventate un'infrastruttura di pagamento. Visa alimenta ora oltre 130 programmi legati a stablecoin e gestisce la maggior parte del volume on-chain delle carte, mentre Mastercard è passata dall'accettare le stablecoin al regolare le transazioni con esse. A guidare il cambiamento è stata la chiarezza normativa, con il GENIUS Act che regola le stablecoin statunitensi e MiCA che fa lo stesso in Europa, trasformando i token con riserva in asset con cui le banche sono disposte a operare.
Questa chiarezza ha reso praticabili su larga scala l'autocustodia e le carte in stablecoin. Le carte MetaMask e OKX lasciano entrambe i tuoi asset in un wallet che controlli fino al momento del pagamento e si basano su stablecoin, quindi saldi e cashback si comportano come dollari anziché come una scommessa. È la direzione verso cui puntano la maggior parte dei nuovi lanci, dalle carte native dei wallet ai prodotti incentrati sulle stablecoin distribuiti in oltre cento paesi.
La promessa dell'autocustodia comporta un rischio proprio, e giugno lo ha reso concreto. La carta non-custodial Gnosis Pay ha subito un exploit di un modulo di smart contract che ha svuotato circa 265.000 $, dopodiché Gnosis ha rimborsato gli utenti e ripristinato il servizio per oltre il 99% entro una settimana. Collegare una carta a codice on-chain aggiunge una superficie di attacco che una semplice carta di un exchange non ha, ed è per questo che abbiamo escluso Gnosis Pay da questo ciclo e perché qualsiasi carta in autocustodia ha bisogno di audit pubblicati prima di affidarle somme rilevanti.
Va però considerato nella giusta prospettiva. La maggior parte del volume delle stablecoin si muove ancora tra wallet ed exchange anziché per acquistare beni, quindi la spesa quotidiana con carta è agli inizi. Le infrastrutture sono pronte e la direzione è tracciata.
Carte di debito crypto e tasse
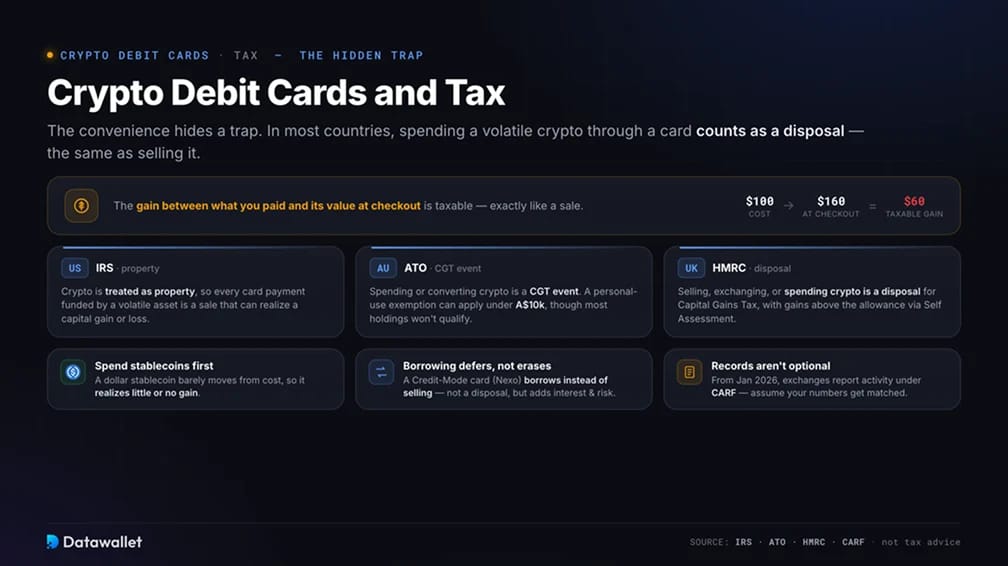
La comodità nasconde una trappola fiscale. Nella maggior parte dei paesi, spendere una criptovaluta volatile come Bitcoin con una carta equivale a una cessione, come venderla, quindi la plusvalenza tra quanto hai pagato e il suo valore al momento del pagamento è tassabile. Come funziona dipende da dove vivi e da cosa spendi.
- Stati Uniti: l'IRS tratta le crypto come un bene, quindi ogni pagamento con carta finanziato da un asset volatile è una vendita che può generare una plusvalenza o una minusvalenza.
- Australia: l'ATO considera la spesa o la conversione di criptovalute un evento CGT. Può applicarsi un' esenzione per i beni a uso personale quando le criptovalute sono state acquisite per meno di 10.000 A$ e usate principalmente per acquistare beni personali, anche se la maggior parte delle posizioni non rientrerà nei requisiti.
- Regno Unito: l'HMRC considera la vendita, lo scambio o la spesa di crypto come una cessione ai fini dell'imposta sulle plusvalenze (Capital Gains Tax), con le plusvalenze oltre la soglia annuale esente dichiarate tramite Self Assessment.
- Spendi prima le stablecoin: una stablecoin in dollari come USDC o USDG si discosta appena dal tuo costo di acquisto, quindi realizza poco o nessun guadagno. Impostare l'ordine di spesa della carta sulle stablecoin mantiene ridotta la documentazione.
- Il prestito rinvia, non cancella: Una carta in Credit Mode come quella di Nexo prende in prestito usando le tue crypto come garanzia invece di venderle, quindi la spesa non è una cessione. Scambi la semplicità fiscale con interessi e rischio di liquidazione.
- La tenuta dei registri non è facoltativa: la maggior parte degli emittenti esporta uno storico delle transazioni con il valore in valuta fiat di ogni acquisto. Da gennaio 2026 gli exchange comunicano inoltre la tua attività alle autorità fiscali secondo lo standard globale CARF, quindi dai per scontato che i tuoi dati verranno confrontati.
Nulla di tutto ciò costituisce consulenza fiscale. Chiunque spenda somme rilevanti in cripto tramite una carta dovrebbe conservare una documentazione completa e verificare i dettagli con un commercialista locale esperto di cripto.
Le carte di debito cripto sono sicure?
La principale questione di sicurezza è la custodia, non la frode. Una carta custodial si affida a un exchange per detenere il tuo saldo, quindi la sua sicurezza dipende da quella e dalla solvibilità dell'emittente. Una carta in autocustodia mantiene i fondi nel tuo wallet, ma sposta il rischio sui contratti e sulle autorizzazioni che collegano la carta alla blockchain, come ha mostrato Gnosis Pay. Nessuna delle due è davvero più sicura. Falliscono in modi diversi, per questo teniamo su una carta solo il denaro da spendere e le posizioni a lungo termine in un wallet che controlliamo noi.
Nell'uso quotidiano le protezioni sono quelle note. Le carte affidabili usano chip EMV, PIN, 3D Secure sui pagamenti online, autenticazione a due fattori, avvisi istantanei e blocco dall'app, il tutto con la copertura a responsabilità zero di Mastercard o Visa per gli addebiti non autorizzati. Le buone abitudini sono le solite: verificare i link prima di accedere, fare attenzione al phishing rivolto ai dati di carta e wallet, e non firmare mai l'approvazione di un wallet che non comprendi.
Il rischio tipico delle crypto è il prezzo. Poiché la carta attinge a un saldo volatile, un calo del mercato tra la ricarica e la spesa riduce il tuo potere d'acquisto: un motivo in più per finanziare la carta con stablecoin anziché lasciare esposto il denaro di tutti i giorni.
Considerazioni finali
La migliore carta di debito crypto è quella che viene spedita nel tuo paese, costa meno nella conversione e ripaga con qualcosa che mantiene valore. Per la maggior parte degli utenti fuori dagli Stati Uniti, la Bybit Card è la soluzione più completa, con un vero cashback, senza staking e con commissioni chiare. Crypto.com è la migliore per diffusione e vantaggi se possiedi già CRO, e Gate copre la coda lunga di asset che i grandi nomi trascurano.
Il cambiamento più importante è verso l'autocustodia e le stablecoin. Le carte MetaMask e OKX ti permettono di spendere dal tuo wallet, offrono un cashback che mantiene il suo valore e indicano la direzione in cui sta andando la categoria. Nexo si distingue per chi preferisce prendere in prestito piuttosto che vendere.
Prima di spostare spese reali su una qualsiasi di queste carte, fai una piccola ricarica e un singolo acquisto dall'inizio alla fine, verifica che il costo di conversione e il supporto per il tuo paese corrispondano a quanto promesso dal marketing e imposta la carta per spendere prima le stablecoin. Dieci minuti di test ti dicono più di qualsiasi recensione.
La nostra metodologia
Abbiamo confrontato le principali carte di debito crypto aprendo conti, caricandoli e spendendo nei negozi e online, con saldi in stablecoin e in asset volatili, per poi ricavare il costo dall'estratto conto. Ogni carta è stata valutata su cinque criteri:
- Ricompense effettive: il vero cashback dopo massimali, esclusioni e rischio di prezzo del token di ricompensa, non quello pubblicizzato.
- Costo totale da sostenere: spread di conversione, margini FX, commissioni bancomat ed eventuali costi annuali o di abbonamento, inclusi gli spread del fine settimana.
- Custodia e sicurezza: se i fondi restano all'utente o all'emittente, controlli della carta e storico di audit e incidenti di ciascun fornitore.
- Copertura e finanziamento: paesi, reti e asset supportati, oltre a quanto sia lineare la conversione e il regolamento con la carta.
- Usabilità quotidiana: supporto di Apple Pay e Google Pay, controlli nell'app, difficoltà d'uso e prestazioni reali delle transazioni.
Abbiamo escluso le carte con recenti problemi di sicurezza irrisolti, senza una reale disponibilità nell'uso quotidiano o con commissioni che rendevano la spesa antieconomica. I test sono stati condotti tra l'inizio e la metà del 2026 e le condizioni cambiano rapidamente, quindi verifica commissioni ed elenchi dei paesi aggiornati con ciascun emittente prima di fare richiesta.