Cosa rende sicura una stablecoin?
Una stablecoin è una promessa privata che un token sarà rimborsato con una unità di valuta, su richiesta, senza scarti. La sua sicurezza dipende semplicemente da quanto quella promessa resta applicabile quando migliaia di detentori cercano di uscire contemporaneamente. Tre verifiche, applicate insieme, distinguono i dollari digitali solidi dalle loro imitazioni fragili.
Il primo test è la qualità delle garanzie. Contanti, pronti contro termine overnight e buoni del Tesoro con scadenza entro 93 giorni possono essere venduti rapidamente alla pari, ed è per questo che i regolatori ora li impongono. Bitcoin, oro, prestiti garantiti e derivati possono aumentare i ricavi dell'emittente, ma ogni attività di questo tipo aggiunge una via per cui le perdite possono raggiungere i detentori.
Il secondo test è la responsabilità. Ai sensi del GENIUS Act e del MiCA, i grandi emittenti hanno supervisori designati, segregazione delle riserve, termini di rimborso e obblighi di informativa con effetti legali concreti. Un token al di fuori di entrambi i regimi può comunque essere interamente garantito, ma i detentori dipendono dalla buona volontà dell'emittente anziché dal potere sanzionatorio di un regolatore quando qualcosa va storto.
Il terzo test è il comportamento sotto stress, che conta di più man mano che il mercato cresce. L'offerta totale era vicina a 302 miliardi di dollari il 18 ottobre 2026, secondo DefiLlama, circa 20 miliardi di dollari sotto il record di maggio, e circa 298 milioni di indirizzi detengono una stablecoin. Il nostro hub di statistiche sulle stablecoin monitora questi spostamenti chain per chain.
Perché le stablecoin falliscono
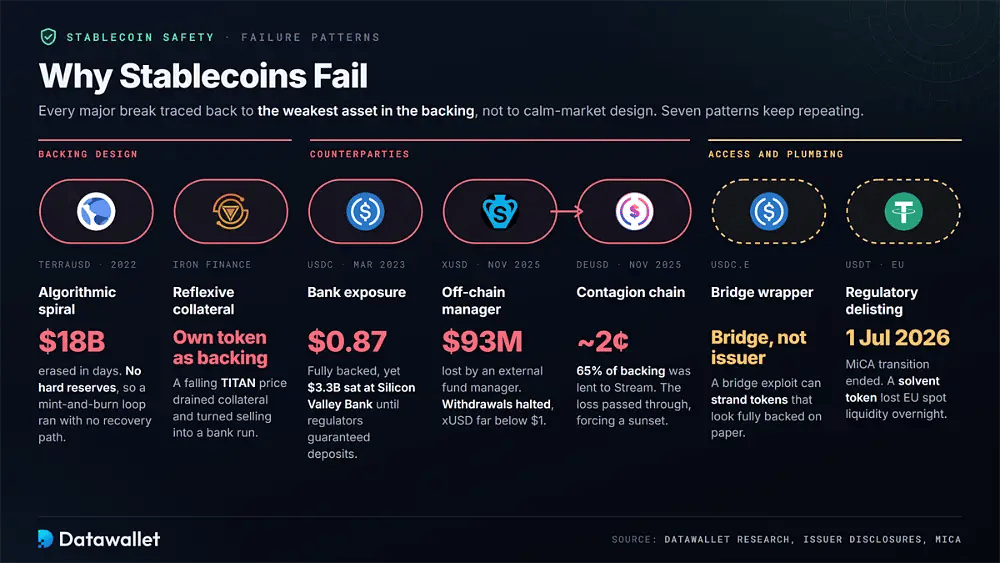
Ogni grave fallimento di una stablecoin risale all'asset più debole della sua copertura, non a difetti di progettazione in condizioni di mercato calme. Studiare come si è rotto ciascun modello mostra esattamente quali rischi erediti quando scegli un token.
Questi sono gli schemi di fallimento che si ripetono nei modelli di stablecoin:
- Spirali algoritmiche: TerraUSD a maggio 2022 non deteneva riserve concrete, quindi il calo di fiducia ha innescato un ciclo di mint e burn che in pochi giorni ha cancellato circa 18 miliardi di dollari, senza alcuna via di recupero successiva.
- Esposizione bancaria: a marzo 2023 USDC era interamente coperto, ma 3,3 miliardi di dollari erano depositati presso Silicon Valley Bank, spingendo il token a 0,87 $ finché le autorità federali non hanno garantito tutti i depositi.
- Collaterale riflessivo: Iron Finance garantiva il proprio dollaro in parte con il proprio token di governance, quindi il calo del prezzo di TITAN ha eroso il valore del collaterale e ha trasformato le normali vendite in una corsa agli sportelli che si autoalimentava.
- Gestori off-chain: xUSD di Stream Finance è crollato a novembre 2025 dopo che un gestore di fondi esterno ha perso circa 93 milioni di dollari, bloccando i prelievi e lasciando i detentori con token scambiati ben al di sotto di un dollaro.
- Catene di contagio: deUSD di Elixir aveva prestato circa il 65% delle proprie riserve a Stream Finance, quindi la perdita di xUSD si è trasmessa, portando deUSD a circa due centesimi e costringendo alla chiusura.
- Wrapper bridge: le versioni bridged come USDC.e dipendono dal contratto del bridge e non dall'emittente, quindi un exploit del bridge può bloccare token che sulla carta sembrerebbero interamente garantiti.
- Delisting regolamentare: un token solvibile può comunque perdere l'accesso da un giorno all'altro. Dopo la fine del periodo transitorio di MiCA il 1º luglio 2026, le piattaforme con licenza UE non possono offrire stablecoin non autorizzate, il che ha ridotto la liquidità spot europea di USDT.
Le 5 stablecoin più sicure nel 2026
Abbiamo analizzato ogni stablecoin sopra 500 milioni di dollari su DefiLlama e classificato i leader di cinque categorie, dando più peso alla responsabilità normativa e alle riserve verificabili che al rendimento. I dati riportati di seguito riflettono offerta, attestazioni e report di governance pubblicati tra giugno e metà ottobre 2026.
1. USD Coin (USDC)
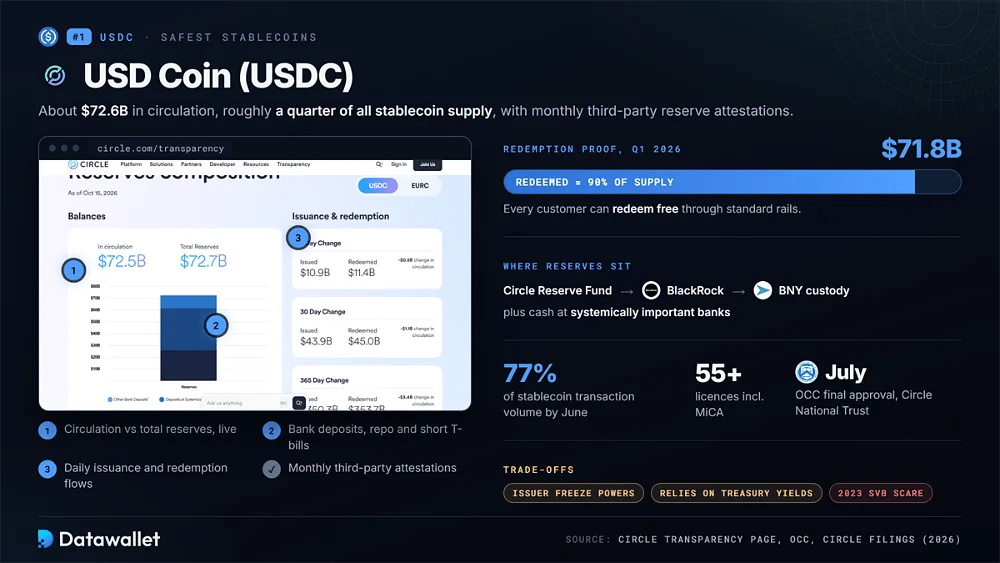
USDC ha in circolazione circa 72,6 miliardi di dollari e rappresenta circa un quarto dell'offerta complessiva di stablecoin. Le sue riserve sono detenute nel Circle Reserve Fund, un fondo monetario governativo gestito da BlackRock e custodito presso BNY, insieme a liquidità presso banche di rilevanza sistemica, con attestazioni mensili di terze parti pubblicate sulla pagina sulla trasparenza di Circle.
La sua posizione giuridica si è rafforzata ulteriormente nel 2026. A luglio l'OCC ha dato l'approvazione definitiva a Circle National Trust, una trust bank sotto vigilanza federale pensata per gestire in futuro le riserve di USDC, che si aggiunge a oltre 55 licenze, tra cui l'autorizzazione MiCA. Circle afferma che a giugno USDC rappresentava circa 77% del volume globale delle transazioni in stablecoin.
Il rimborso è la prova più solida. Circle ha rimborsato 71,8 miliardi di dollari nel primo trimestre del 2026, circa 90% dell'offerta di allora, e ogni cliente può riscattare gratuitamente tramite i canali standard. Restano i compromessi: i poteri di congelamento dell'emittente, la dipendenza dai rendimenti dei titoli del Tesoro per i ricavi e lo spavento del 2023 legato alla Silicon Valley Bank.
2. Tether (USDT)
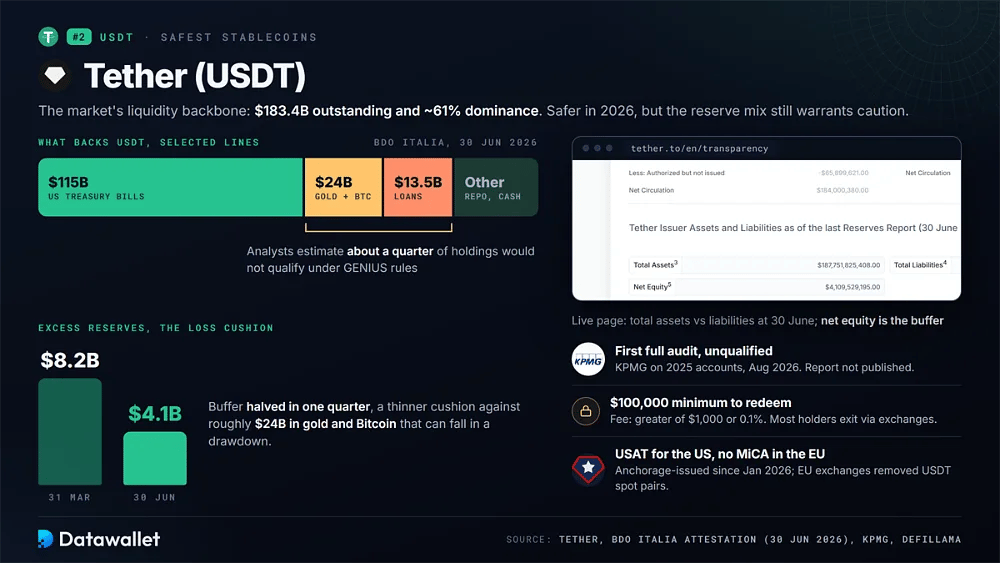
USDT resta la colonna portante della liquidità del mercato, con circa 183,4 miliardi di dollari in circolazione e una dominance di circa 61% su DefiLlama. Il suo profilo di sicurezza è migliorato nettamente nel 2026, anche se la composizione delle riserve e lo status offshore richiedono ancora cautela.
Ecco come si presenta oggi il profilo di sicurezza di Tether:
- Audit completo: KPMG ha espresso un giudizio senza rilievi sul bilancio 2025 di Tether International nell'agosto 2026, il suo primo audit completo, anche se Tether non ha pubblicato la relazione.
- Nucleo in titoli di Stato: l'attestazione del 30 giugno di BDO Italia mostrava circa 115 miliardi di dollari in buoni del Tesoro USA, collocando Tether tra i maggiori detentori di debito pubblico a breve termine al mondo.
- Cuscinetto più sottile: le riserve in eccesso sono scese a 4,1 miliardi di dollari al 30 giugno da 8,2 miliardi di dollari del trimestre precedente, un margine di sicurezza più ridotto rispetto a circa 24 miliardi di dollari in oro e Bitcoin.
- Asset più rischiosi: Bitcoin, oro e circa 13,5 miliardi di dollari di prestiti garantiti restano nelle riserve, e gli analisti stimano che circa un quarto delle attività non rispetterebbe le regole sulle riserve del GENIUS.
- Accesso al rimborso: il rimborso diretto richiede un account Tether verificato, un minimo di 100.000 $ e una commissione pari al maggiore tra 1.000 $ o 0,1%, quindi la maggior parte dei detentori esce tramite gli exchange.
- Controparte statunitense: USAT, emesso da Anchorage Digital Bank, con licenza OCC, da gennaio 2026, offre alle istituzioni statunitensi un prodotto Tether allineato al GENIUS, mentre USDT, il prodotto di punta, resta fuori dal quadro normativo americano.
- Limiti nell'UE: USDT non ha l'autorizzazione MiCA, quindi gli exchange con licenza UE hanno rimosso le coppie spot. La nostra lista dei paesi in cui USDT è vietato e legale mostra dove l'accesso resta possibile altrove.
3. Sky Dollar (USDS)
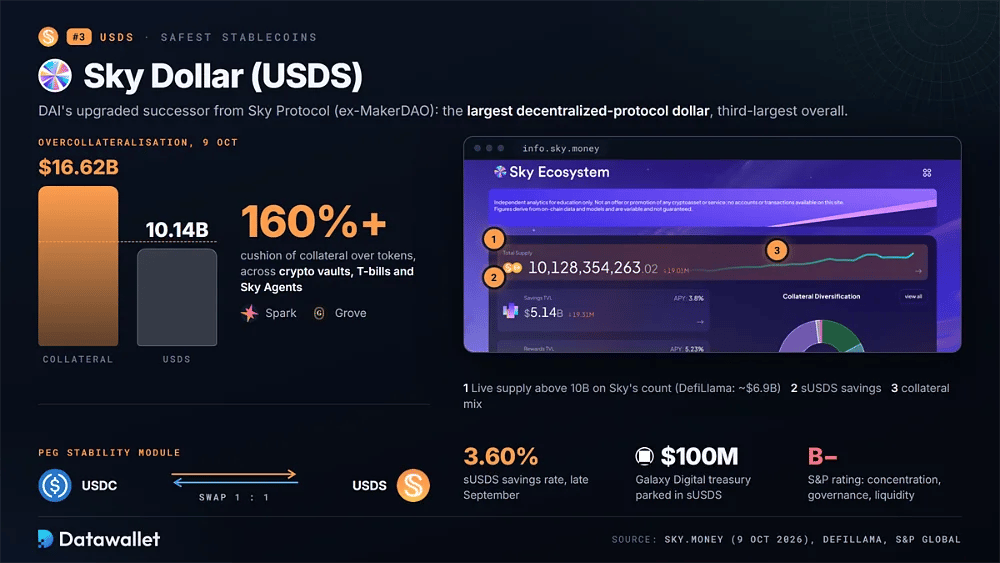
USDS è il successore aggiornato di DAI, emesso da Sky Protocol, in precedenza MakerDAO. L'offerta ha superato 10 miliardi di dollari sulla dashboard di Sky a fine settembre, mentre il conteggio più restrittivo di DefiLlama indica circa 6,9 miliardi di dollari, mantenendo USDS come il maggiore dollaro digitale gestito da un protocollo decentralizzato e la terza stablecoin per dimensioni in assoluto.
Il sovracollateralizzazione è la principale tutela. Il 9 ottobre Sky.money mostrava 16,62 miliardi di dollari di garanzie a fronte di 10,14 miliardi USDS, un margine superiore a 160%. Le riserve combinano vault crypto, titoli del Tesoro e strategie Sky Agent come Spark e Grove, mentre un modulo di stabilità del peg scambia USDC con USDS alla pari.
Il wrapper di risparmio sUSDS ha pagato 3,60% a fine settembre e Galaxy Digital vi ha parcheggiato 100 milioni di dollari per la propria tesoreria. I rischi restano concreti: S&P assegna a Sky Protocol il rating B-, citando concentrazione dei depositanti, governance e rischi di liquidità, mentre bug negli smart contract o controparti di asset del mondo reale potrebbero comunque compromettere la copertura. Il nostro approfondimento su USDS illustra ogni meccanismo.
4. Ethena USD (USDe)
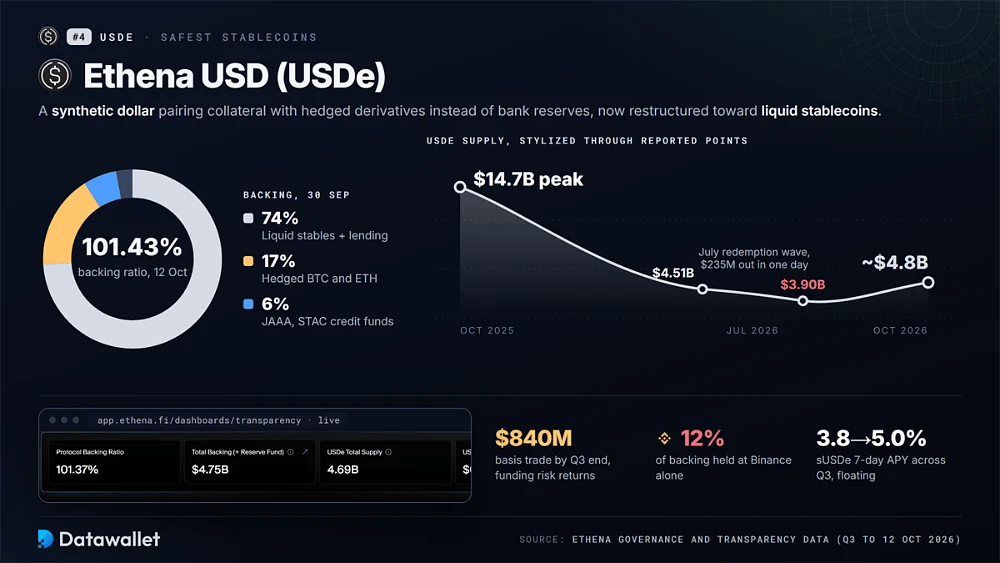
USDe è un dollaro sintetico che abbina garanzie collaterali a derivati di copertura, invece di detenere riserve bancarie. Dopo aver toccato un massimo vicino a 14,7 miliardi di dollari a ottobre 2025, l'offerta si è stabilizzata intorno a 4,8 miliardi di dollari, con una copertura ristrutturata verso stablecoin liquide.
gli ultimi dati sulla governance mostrano come si posiziona USDe in termini di sicurezza:
- Rapporto di copertura: Ethena ha riportato un rapporto di copertura del 101,43% il 12 ottobre, con 4,83 miliardi di dollari di attivi, tra cui un fondo di riserva da 62,6 milioni di dollari, a fronte di 4,76 miliardi di dollari di USDe.
- Composizione del collaterale: al 30 settembre, stablecoin liquide e posizioni di prestito rappresentavano il 74% della copertura, BTC ed ETH con copertura il 17% e i fondi di credito tokenizzati JAAA e STAC il 6%.
- Rendimento della basis: il basis trade è passato da una quota trascurabile a luglio a 840 milioni di dollari a fine trimestre, quindi il rischio legato al funding rate sta rientrando nella copertura.
- Concentrazione sugli exchange: la sola Binance deteneva circa il 12% del totale delle attività a copertura a fine trimestre, circa due terzi dell'esposizione verso gli exchange, concentrando il rischio di custodia e di piattaforma in un'unica controparte.
- Stress da rimborsi: un'ondata di rimborsi a luglio ha ridotto l'offerta da 4,51 miliardi di dollari a 3,90 miliardi di dollari, inclusi 235 milioni di dollari in un solo giorno, ma il contratto di emissione e rimborso non è mai sceso sotto 80 milioni di dollari.
- Rendimento variabile: l'APY medio a sette giorni di sUSDe è salito da 3,8 a 5,0% nel corso del terzo trimestre, ma fluttua in base ai funding e alla domanda di prestito, non a un tasso garantito.
- Lacuna normativa: USDe non rientra nella definizione GENIUS di stablecoin di pagamento, quindi la distribuzione negli Stati Uniti passa attraverso wrapper e partner, come spiega in dettaglio la nostra guida a Ethena.
5. Global Dollar (USDG)
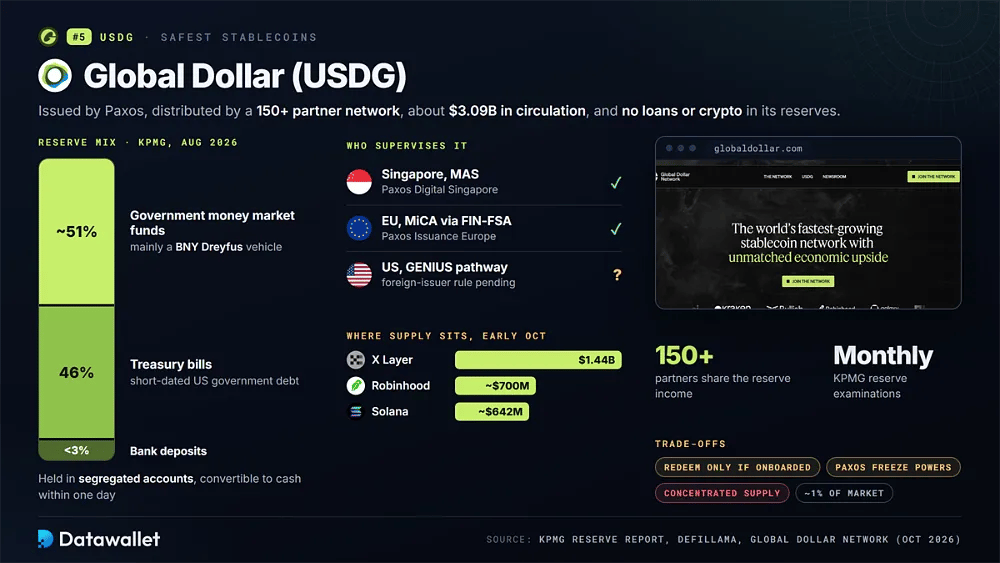
USDG è una stablecoin in dollari emessa da Paxos e distribuita tramite la Global Dollar Network, un consorzio di oltre 150 partner tra cui Robinhood, Kraken, OKX e Mastercard. A inizio ottobre 2026 aveva in circolazione circa 3,09 miliardi di dollari, pari a circa 1% dell'offerta di stablecoin, dopo aver superato per la prima volta 1 miliardo di dollari a dicembre 2025.
Le sue riserve sono tra le più prudenti del mercato. L'esame di KPMG di agosto 2026 ha mostrato circa il 51% in fondi monetari governativi, il 46% in titoli del Tesoro e meno del 3% in depositi bancari, tutti detenuti in conti segregati, senza prestiti né crypto. Paxos Digital Singapore emette sotto la vigilanza della MAS, mentre Paxos Issuance Europe emette come token di moneta elettronica MiCA sotto la supervisione della FIN-FSA finlandese.
La distribuzione è l'altro punto di forza. Invece di trattenere i ricavi delle riserve, la rete ne trasferisce la maggior parte agli exchange, ai broker e alle società di pagamento che detengono e movimentano USDG. I compromessi riguardano scala e accesso: il rimborso diretto è limitato ai clienti Paxos già registrati, l'offerta è concentrata su X Layer e Robinhood Chain, Paxos dispone di poteri di congelamento e il suo percorso negli Stati Uniti ai sensi del GENIUS non è ancora definito.
Come verificare una stablecoin prima di detenerla
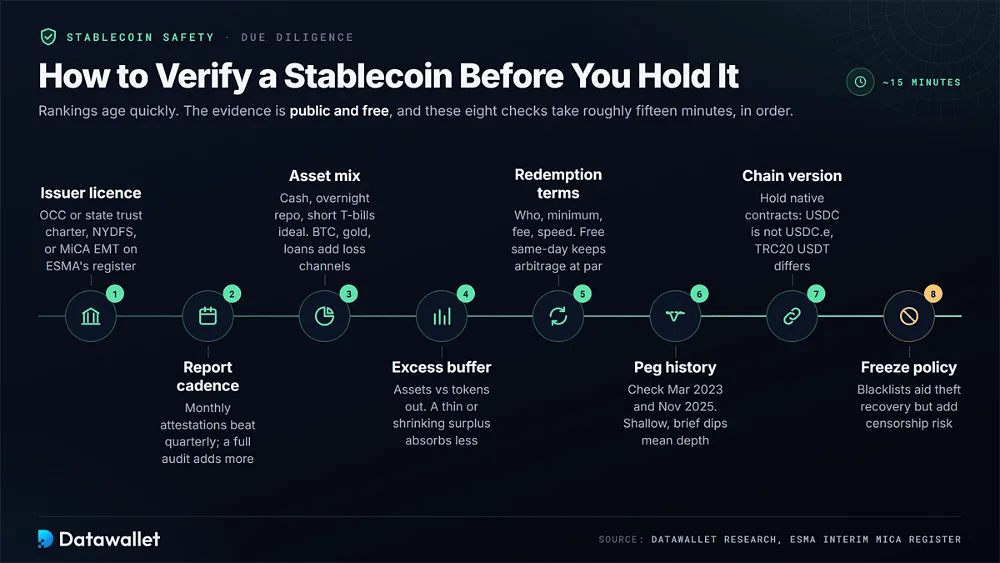
Le classifiche invecchiano in fretta, quindi l'abitudine più sicura è verificare di persona un token prima di investirci somme rilevanti. La maggior parte delle prove è pubblica, gratuita da consultare e richiede circa quindici minuti per essere esaminata.
Segui questi controlli in ordine prima di scegliere qualsiasi stablecoin:
- Licenza dell'emittente: Verifica l'entità emittente e la sua autorità di vigilanza. Cerca una charter fiduciaria OCC o statale, la supervisione del NYDFS o una licenza di moneta elettronica MiCA presente nel registro provvisorio dell'ESMA.
- Frequenza dei report: controlla con quale frequenza vengono comunicate le riserve. Le attestazioni mensili sono preferibili agli snapshot trimestrali, e una revisione completa del bilancio offre una garanzia che le sole attestazioni puntuali non possono dare.
- Composizione degli asset: leggi la ripartizione delle riserve voce per voce. Contanti, pronti contro termine overnight e Treasury bill a breve sono ideali, mentre Bitcoin, oro, prestiti garantiti e credito privato aggiungono canali di perdita.
- Margine di eccedenza: confronta il totale delle attività con i token in circolazione. Un'eccedenza ridotta, o che si assottiglia trimestre dopo trimestre, lascia meno spazio per assorbire le perdite sulle posizioni più rischiose.
- Condizioni di rimborso: scopri chi può riscattare direttamente, l'importo minimo, la commissione e i tempi di regolamento. Un rimborso gratuito e nello stesso giorno mantiene attivi gli arbitraggisti e riporta i prezzi verso la pari.
- Storico del peg: consulta un grafico dei prezzi che copra eventi di stress come marzo 2023 e novembre 2025. Cali modesti e di breve durata indicano una liquidità profonda, mentre scostamenti ripetuti per più giorni segnalano una struttura di mercato fragile.
- Versione della chain: detieni il contratto nativo su ciascuna rete anziché copie bridged. USDC nativo è diverso da USDC.e, e TRC20 USDT comporta rischi di commissioni e di rete diversi rispetto alla versione di Ethereum.
- Politica di congelamento: Verifica se l'emittente può inserire indirizzi in una lista nera. La maggior parte dei token garantiti da valuta fiat può congelare i fondi su ordine legale, il che aiuta il recupero in caso di furto ma aggiunge rischi di censura e di conformità.
Le stablecoin sicure pagano un rendimento?
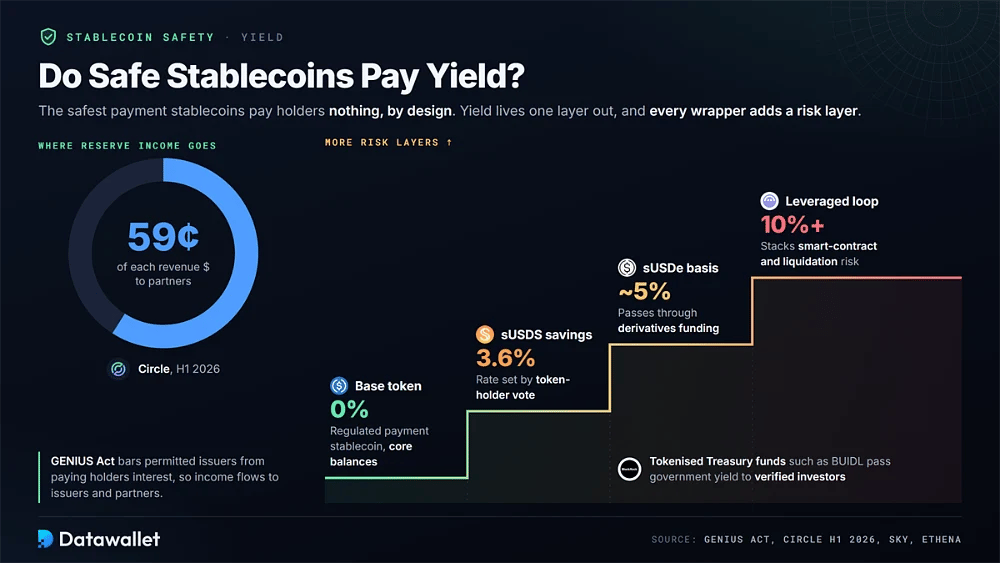
Le stablecoin di pagamento più sicure non versano nulla direttamente ai detentori, ed è una scelta voluta. Il GENIUS Act vieta agli emittenti autorizzati di pagare interessi o rendimento ai detentori, quindi i ricavi delle riserve vanno agli emittenti e ai partner di distribuzione. Circle, ad esempio, afferma di aver trasferito ai partner circa 59 centesimi di ogni dollaro di ricavi nel H1 2026.
Il rendimento si trova quindi un livello più in là, nei wrapper costruiti sopra i token di base. I moduli di risparmio come sUSDS pagano un tasso stabilito dalla governance, i wrapper di basis trade come sUSDe trasferiscono il funding dei derivati, e i fondi tokenizzati di titoli del Tesoro come BUIDL di BlackRock trasferiscono agli investitori verificati il rendimento dei titoli di Stato.
Ogni wrapper aggiunge uno strato di rischio che la moneta di base non ha. Un tasso di risparmio del 3,6% stabilito dal voto dei detentori di token, un rendimento del 5% legato ai funding e un ciclo con leva a due cifre sono prodotti diversi, anche se tutti mostrano il simbolo del dollaro. Sovrapporli su più mercati di prestito amplifica l'esposizione al rischio di smart contract e di liquidazione.
Il dimensionamento conta più dell'inseguire il tasso più alto. Mantieni i saldi principali in un token di base regolamentato e tratta i wrapper come posizioni separate con limiti propri. Nella nostra guida ai migliori tassi di interesse sulle stablecoin e nella nostra guida allo staking di stablecoin confrontiamo tassi in tempo reale, vincoli di blocco e rischi di ciascuna piattaforma.
Stablecoin decentralizzate e regolamentate
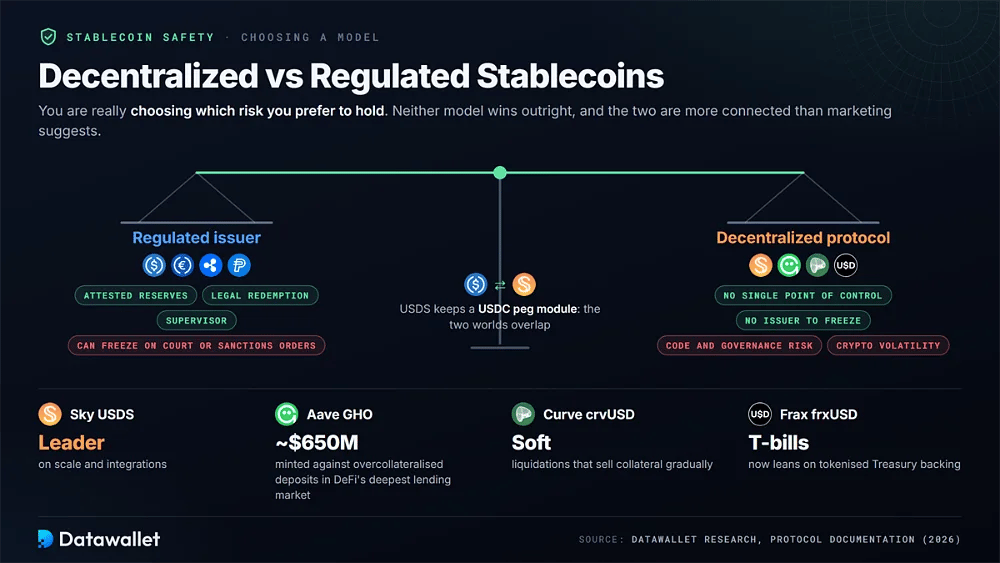
Scegliere tra dollari regolamentati e decentralizzati significa, in realtà, scegliere quale rischio preferisci detenere. Un emittente autorizzato offre riserve attestate, diritti legali di rimborso e un'autorità di vigilanza, ma può congelare gli indirizzi su ordine di un tribunale o per sanzioni. Un protocollo elimina questo singolo punto di controllo e lo sostituisce con il rischio legato al codice e alla governance.
Pochi dollari decentralizzati superano i nostri criteri nel 2026. USDS è in testa per dimensioni e integrazioni. GHO di Aave, con un'offerta vicina a 650 milioni di dollari, viene emesso a fronte di depositi sovracollateralizzati nel mercato dei prestiti più profondo della DeFi. crvUSD di Curve si basa su liquidazioni graduali che vendono il collaterale a poco a poco, mentre frxUSD di Frax ora si appoggia a una garanzia in titoli del Tesoro tokenizzati.
Nessuno dei due modelli prevale nettamente. Le stablecoin regolamentate proteggono i detentori dagli exploit del codice e dalla volatilità delle criptovalute, mentre quelle decentralizzate li proteggono da un singolo emittente o regolatore. Va notato che USDS mantiene un modulo di peg con USDC, quindi i due mondi sono più connessi di quanto suggerisca il marketing. Il nostro confronto USDS vs USDC approfondisce questa sovrapposizione.
Regolamentazione delle stablecoin nel 2026: GENIUS e MiCA
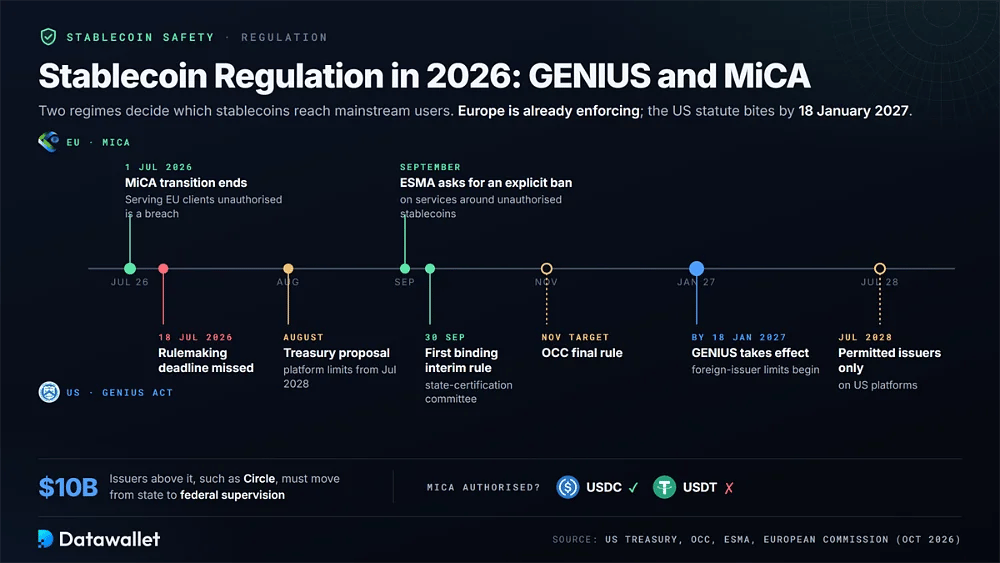
Due regimi giuridici stabiliscono ora quali stablecoin possono raggiungere gli utenti mainstream. L'UE ha concluso la transizione a MiCA il 1° luglio 2026, mentre il GENIUS Act statunitense entra in vigore entro il 18 gennaio 2027, con le norme attuative principali ancora in fase di definizione.
A che punto sono oggi GENIUS e MiCA
Negli Stati Uniti, le agenzie hanno mancato la scadenza normativa del 18 luglio 2026, ma la legge entrerà comunque in vigore entro il 18 gennaio 2027 al più tardi. L'OCC punta a una norma definitiva entro novembre e il Tesoro ha emanato la prima norma provvisoria vincolante il 30 settembre, istituendo il comitato per la certificazione statale.
Questa norma provvisoria conferma una soglia di 10 miliardi di dollari. Gli emittenti che la superano, come Circle, non possono affidarsi alla sola vigilanza statale e devono passare alla vigilanza federale. La proposta di agosto del Tesoro aggiunge che da luglio 2028 le piattaforme statunitensi potranno offrire solo stablecoin di emittenti nazionali autorizzati o di emittenti esteri idonei.
L'Europa è più avanti. Dal 1° luglio, qualsiasi società che serva clienti dell'UE senza autorizzazione MiCA è in violazione del diritto dell'UE, e la risposta di settembre dell'ESMA alla Commissione chiedeva un divieto esplicito dei servizi che coinvolgono stablecoin non autorizzate. Dei due principali token in dollari, solo USDC ha l'autorizzazione MiCA.
Sfidanti regolamentati da tenere d'occhio
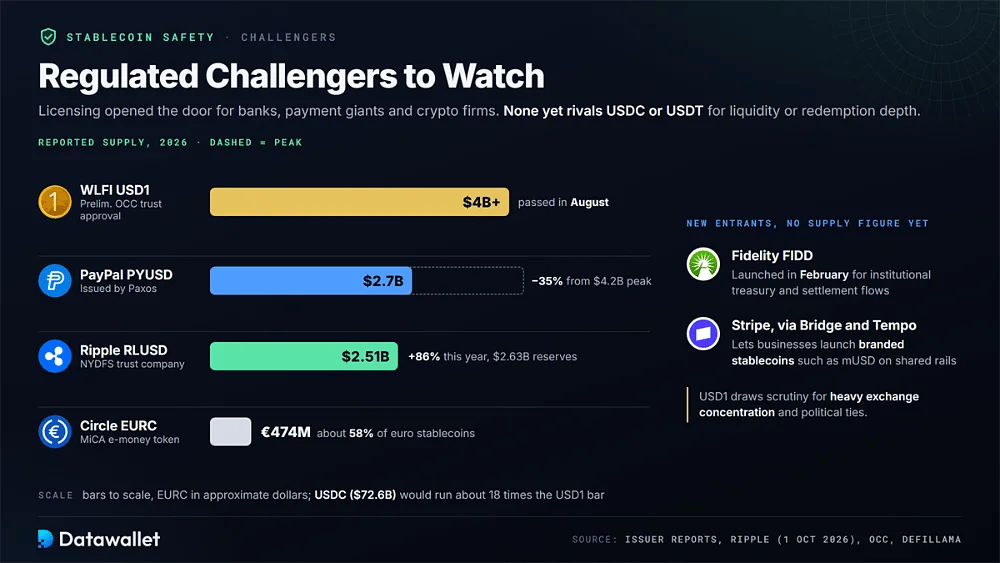
Le licenze hanno aperto la porta a banche, giganti dei pagamenti e società crypto per emettere i propri dollari. Diversi stanno crescendo rapidamente, anche se nessuno rivaleggia ancora con USDC o USDT per liquidità o comprovata capacità di rimborso.
Questi emittenti regolamentati sono quelli che stanno guadagnando terreno nel 2026:
- Ripple RLUSD: emesso da una società fiduciaria vigilata dal NYDFS, RLUSD ha riportato 2,51 miliardi di dollari in circolazione a fronte di 2,63 miliardi di dollari di riserve al 1° ottobre, con un aumento di circa 86% quest'anno.
- PayPal PYUSD: PYUSD, emesso da Paxos, ha raggiunto un picco di 4,2 miliardi di dollari a marzo, poi è sceso di circa 35% fino a quasi 2,7 miliardi di dollari con il ridursi dei programmi di incentivi, anche se il suo ancoraggio è rimasto stabile per tutto il periodo.
- WLFI 1 $: il 1 $ di World Liberty Financial ha superato 4 miliardi di dollari ad agosto e ha ottenuto l'approvazione preliminare del trust dall'OCC, ma l'elevata concentrazione sugli exchange e i legami politici attirano un controllo costante.
- Circle EURC: emesso ai sensi del MiCA dall'istituto di moneta elettronica francese di Circle, EURC deteneva circa 474 milioni di euro a inizio ottobre, circa il 58% del segmento delle stablecoin in euro, anche se i token in euro rappresentano solo circa il 0,3% del valore delle stablecoin.
- Fidelity FIDD: Fidelity ha lanciato a febbraio la sua stablecoin in dollari FIDD, puntando ai flussi istituzionali di tesoreria e regolamento, dove la fiducia nel marchio e i rapporti di custodia contano più della diffusione retail.
- Infrastruttura di Stripe: tramite Bridge e la sua blockchain Tempo, Stripe permette alle aziende di lanciare stablecoin con il proprio marchio come mUSD, orientando l'emissione verso modelli white-label basati su un'infrastruttura condivisa.
Nuovi rischi delle stablecoin da tenere d'occhio
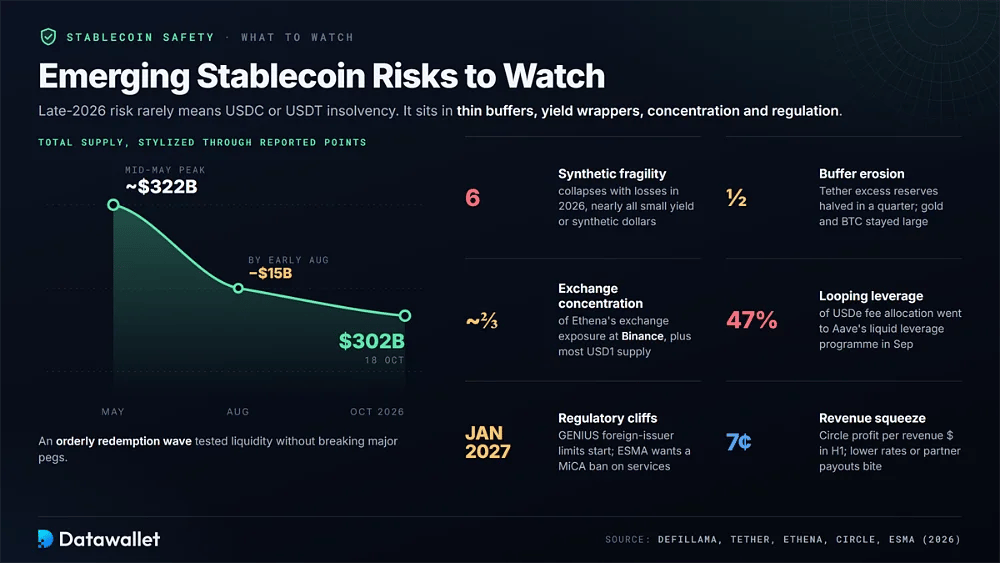
I maggiori rischi legati alle stablecoin alla fine del 2026 raramente riguardano un'insolvenza vera e propria di USDC o USDT. Si trovano in riserve cuscinetto più sottili, wrapper che inseguono il rendimento, piattaforme concentrate e normative che possono tagliare l'accesso da un giorno all'altro.
Tieni d'occhio questi sviluppi nei prossimi trimestri:
- Fragilità sintetica: Secondo un conteggio del settore, solo nel 2026 sei stablecoin sono crollate con perdite misurabili, e quasi ogni cedimento rilevante ha riguardato piccoli dollari sintetici o con rendimento, non grandi token garantiti da riserve.
- Contrazione dell'offerta: l'offerta totale è scesa di circa 15 miliardi di dollari tra il picco di metà maggio, vicino a 322 miliardi di dollari, e inizio agosto: un' ondata ordinata di rimborsi che ha messo alla prova la liquidità senza spezzare i principali ancoraggi.
- Erosione del cuscinetto: le riserve in eccesso di Tether si sono dimezzate in un trimestre mentre le sue posizioni in oro e Bitcoin sono rimaste consistenti, quindi un forte calo delle crypto o dei metalli peserebbe di più sul patrimonio netto.
- Concentrazione sulle piattaforme: secondo quanto riportato, Binance detiene la maggior parte dell'offerta di 1 $ e circa due terzi dell'esposizione exchange di Ethena, il che significa che i problemi di una sola piattaforma potrebbero ripercuotersi contemporaneamente su diversi token in dollari.
- Looping con leva: il programma di leva liquida di Aave ha assorbito il 47% dell'allocazione delle commissioni di USDe a settembre, a dimostrazione di quanto la domanda di dollari sintetici dipenda da posizioni in looping che si chiudono tutte insieme.
- Rischi normativi: ESMA vorrebbe modificare MiCA per vietare i servizi legati a stablecoin non autorizzate, mentre le restrizioni GENIUS sugli emittenti esteri scatteranno a gennaio 2027, quindi i token offshore potrebbero perdere rapidamente l'accesso alle piattaforme regolamentate.
- Pressione sui ricavi: gli emittenti guadagnano soprattutto dagli interessi sulle riserve, quindi il calo dei tassi a breve termine o l'aumento dei pagamenti ai partner riducono i margini; Circle ha mantenuto sette centesimi di utile per ogni dollaro di ricavi nel H1.
Considerazioni finali
USDC resta la stablecoin più sicura per i saldi che non puoi permetterti di veder oscillare. Combina la vigilanza di una trust bank federale, l'autorizzazione MiCA, riserve gestite da BlackRock con attestazioni mensili e rimborsi che hanno riguardato circa 90% della sua offerta in un solo trimestre senza difficoltà. Al momento nessun concorrente offre lo stesso insieme di tutele.
Il mercato più ampio sta maturando, non restando fermo. Il primo audit completo di Tether riduce il divario di trasparenza, USDS dimostra che i modelli decentralizzati possono scalare fino a circa 10 miliardi di dollari, ed Ethena ha ricostruito USDe attorno a stablecoin liquide dopo il suo andamento di andata e ritorno del 2025. Nel frattempo, i piccoli dollari sintetici continuano a fallire, ricordando ai detentori che la struttura conta più del marchio.
La sicurezza pratica deriva dall'abbinare ogni token al suo scopo. Usa un dollaro regolamentato per i saldi principali, dimensiona i wrapper di rendimento come posizioni di rischio, mantieni l'esposizione in euro in token autorizzati e ricontrolla le riserve ogni trimestre. Con l'entrata in vigore del GENIUS a gennaio 2027, questa disciplina conterà più di qualsiasi rendimento pubblicizzato.