Che cos'è USDG?
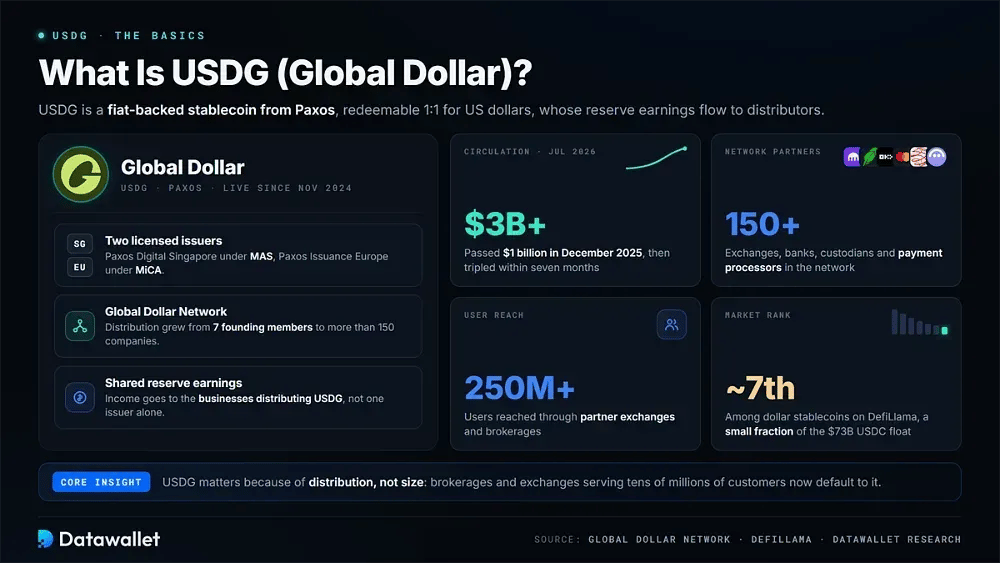
USDG, abbreviazione di Global Dollar, è una stablecoin garantita da valuta fiat lanciata da Paxos nel novembre 2024. Ogni token può essere riscattato per un dollaro statunitense. Il modello originale è stato costruito attorno a moneta digitale regolamentata, i cui rendimenti delle riserve vanno alle aziende che la distribuiscono anziché restare interamente a un unico emittente.
Due entità autorizzate coniano USDG. Paxos Digital Singapore opera come Major Payments Institution sotto la Monetary Authority of Singapore. Paxos Issuance Europe copre lo Spazio economico europeo sotto la vigilanza finlandese e MiCA, permettendo allo stesso asset in dollari di circolare in Asia, in Europa e in molti altri mercati.
La Global Dollar Network gestisce la distribuzione. È nata con sette membri: Anchorage Digital, Bullish, Galaxy Digital, Kraken, Nuvei, Robinhood e la stessa Paxos. Da allora il numero di membri è cresciuto fino a superare 150 aziende. Si sono aggiunti OKX, Mastercard, Worldpay, Bitpanda, Aave Labs e Maple Finance, insieme a banche, custodi e operatori di pagamento.
La crescita è stata insolitamente rapida per un token in dollari regolamentato. La circolazione ha superato 1 miliardo di dollari a dicembre 2025. Secondo l'aggiornamento di luglio 2026 della stessa rete, sette mesi dopo ha superato 3 miliardi di dollari. Gli exchange partner hanno raggiunto più di 250 milioni di utenti, mentre le ricompense già pagate ammontano a decine di milioni di dollari.
Questa dimensione va comunque contestualizzata. DefiLlama colloca USDG intorno al settimo posto tra le stablecoin in dollari. La sua offerta è solo una piccola frazione del circolante di USDC, pari a circa 73 miliardi di dollari, e della molto più ampia offerta di USDT. Ciò che rende rilevante USDG è la distribuzione: broker ed exchange che servono decine di milioni di clienti ora lo adottano come impostazione predefinita.
Come funziona Global Dollar?
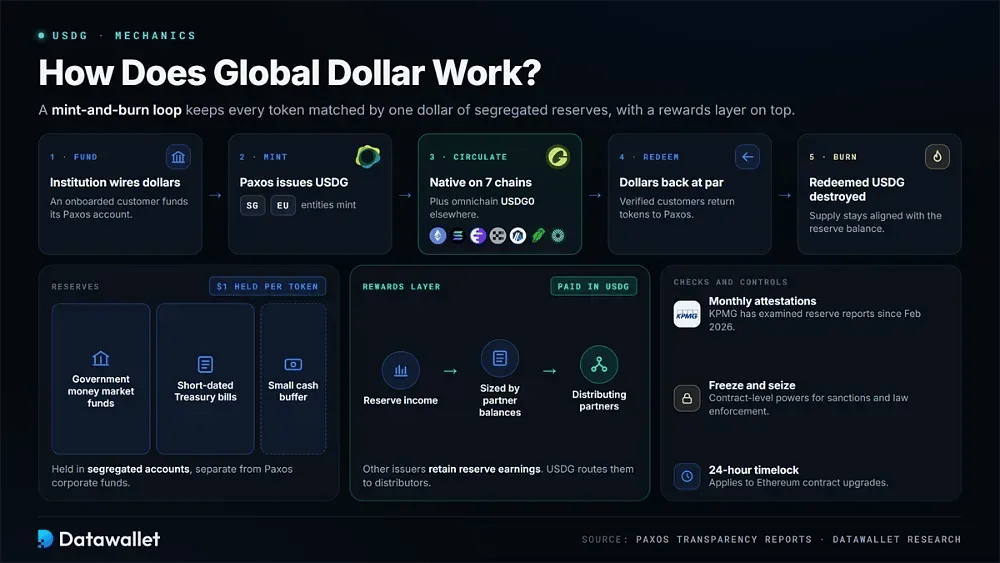
USDG utilizza una struttura mint-and-burn. Ogni token in circolazione corrisponde a un dollaro di riserve segregate, mentre un livello separato di ricompense indirizza i proventi delle riserve verso le attività che distribuiscono la stablecoin, invece di lasciare tali guadagni esclusivamente all'emittente.
Ecco come funziona il sistema Global Dollar, dal mint al riscatto:
- Emissione: Paxos Digital Singapore o Paxos Issuance Europe crea nuovi token dopo che un cliente istituzionale registrato ha finanziato il proprio conto Paxos con dollari e ha richiesto una conversione.
- Rimborso: i clienti verificati reinviano i token a Paxos e ricevono dollari alla pari. Gli USDG riscattati vengono poi bruciati, mantenendo l'offerta in circolazione allineata al saldo delle riserve sottostanti.
- Riserve: la copertura è detenuta in fondi monetari governativi, titoli del Tesoro a breve scadenza e una piccola riserva di liquidità. Questi asset restano in conti segregati, separati dai fondi societari di Paxos.
- Attestazioni: KPMG esamina i report mensili sulle riserve da febbraio 2026, in sostituzione di Enrome. Ogni report conferma che gli asset di rimborso sono pari o superiori ai token in circolazione a fine periodo.
- Chain native: Paxos emette USDG direttamente su Ethereum, Solana, Ink, X Layer, Arbitrum, Robinhood Chain e Mantle. Chi detiene token su queste sette reti evita le versioni wrapped e la maggior parte dell'esposizione ai bridge di terze parti.
- Omnichain: USDG0, creato da Paxos Labs con lo standard token di LayerZero, blocca l'offerta nativa e conia una quantità equivalente altrove. Le reti iniziali includono Hyperliquid, Plume e Aptos.
- Ricompense: il reddito delle riserve viene calcolato in base ai saldi che ciascun partner detiene o distribuisce, poi pagato in USDG. Questo distingue il modello dalle stablecoin i cui emittenti trattengono i rendimenti delle riserve.
- Controlli: Paxos può congelare o sequestrare i token a livello di contratto quando si applicano norme sulle sanzioni o requisiti delle forze dell'ordine. Gli aggiornamenti dei contratti su Ethereum sono soggetti a un timelock di 24 ore.
Principali casi d'uso di USDG
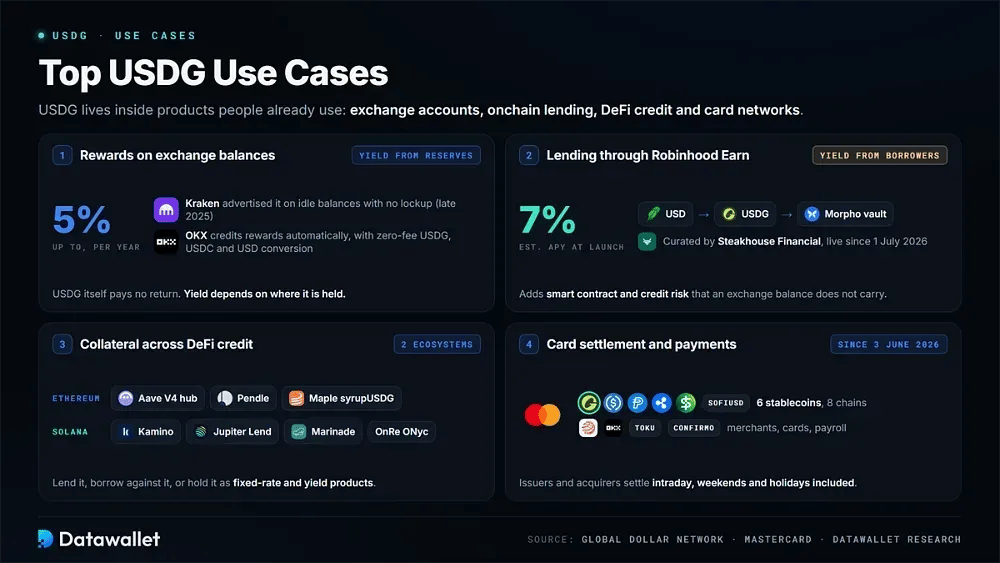
USDG è integrato in prodotti che le persone già utilizzano, anziché fare affidamento solo su una domanda autonoma. Entro la fine del 2026 saldi e attività di regolamento significativi sono comparsi su conti presso exchange, prestito onchain, mercati di credito DeFi e reti di pagamento.
1. Ottenere ricompense sui saldi presso gli exchange
Gli exchange partner ricevono i proventi delle riserve sugli USDG detenuti dai loro clienti e alcuni ne restituiscono una parte agli utenti. Alla fine del 2025 Kraken pubblicizzava ricompense fino al 5% annuo sui saldi inattivi senza vincolo di blocco. Gli abbonati a Kraken+ che pagavano una commissione mensile potevano ricevere un tasso maggiorato.
OKX adotta un approccio simile. Le ricompense vengono accreditate automaticamente sul saldo dell'account e la piattaforma offre la conversione senza commissioni tra USDG, USDC e dollari. I tassi variano da piattaforma a piattaforma. USDG in sé non paga alcun rendimento, quindi qualsiasi rendimento dipende interamente da dove il detentore custodisce il token.
2. Prestito onchain tramite Robinhood Earn
Robinhood ha scelto USDG come asset di prestito per Robinhood Earn, un prodotto in autocustodia lanciato insieme a Robinhood Chain il 1° luglio 2026. I depositi in dollari vengono convertiti in USDG prima di entrare in un vault Morpho gestito da Steakhouse Financial. I mutuatari forniscono garanzie e pagano interessi ai finanziatori.
Al lancio, l'app mostrava un rendimento annuo stimato del 7%, indicato come fisso per il primo anno. Questo rendimento deriva dai mutuatari onchain e non dai proventi delle riserve. Di conseguenza, il prodotto introduce un rischio legato agli smart contract e un rischio di credito che non si applicano allo stesso modo a un normale saldo su exchange che percepisce le ricompense dei partner.
3. Collaterale nei mercati del credito DeFi
L'impronta DeFi di USDG si è ampliata sensibilmente nel 2026. La stablecoin è diventata un asset nativo su Aave V4 tramite un Global Dollar Hub dedicato. È inoltre scambiata come prodotti a tasso fisso e di rendimento su Pendle e sostiene syrupUSDG, il token di credito istituzionale lanciato a luglio da Maple Finance su Ethereum e Robinhood Chain.
Su Solana esiste uno stack simile. I titolari possono prestare USDG o prendere in prestito contro di esso tramite Kamino e Jupiter Lend. Marinade lo distribuisce come ricompensa di staking automatizzata, mentre prodotti come ONyc di OnRe permettono agli utenti di coniare asset che generano rendimento. Queste integrazioni estendono l'utilità di USDG a protocolli DeFi oltre le semplici coppie di trading.
4. Regolamento delle carte e pagamenti dei commercianti
Mastercard ha aggiunto USDG alle sue opzioni di regolamento il 3 giugno 2026, insieme a USDC, PYUSD, RLUSD, USDP e SoFiUSD. Emittenti e acquirer possono regolare gli obblighi delle carte nell'arco della giornata, anche nei weekend e nei giorni festivi, su otto blockchain supportate. Il lancio è iniziato negli Stati Uniti e in America Latina.
La stessa infrastruttura supporta pagamenti per consumatori e imprese. Gli utenti europei possono spendere USDG con la OKX Card presso gli esercenti Mastercard, dove i fondi vengono convertiti in euro al momento del pagamento, unendosi alle altre carte di debito crypto. Worldpay offre il regolamento in USDG agli esercenti, mentre aziende come Toku e Confirmo lo usano per stipendi e fatture.
Statistiche e tendenze di USDG
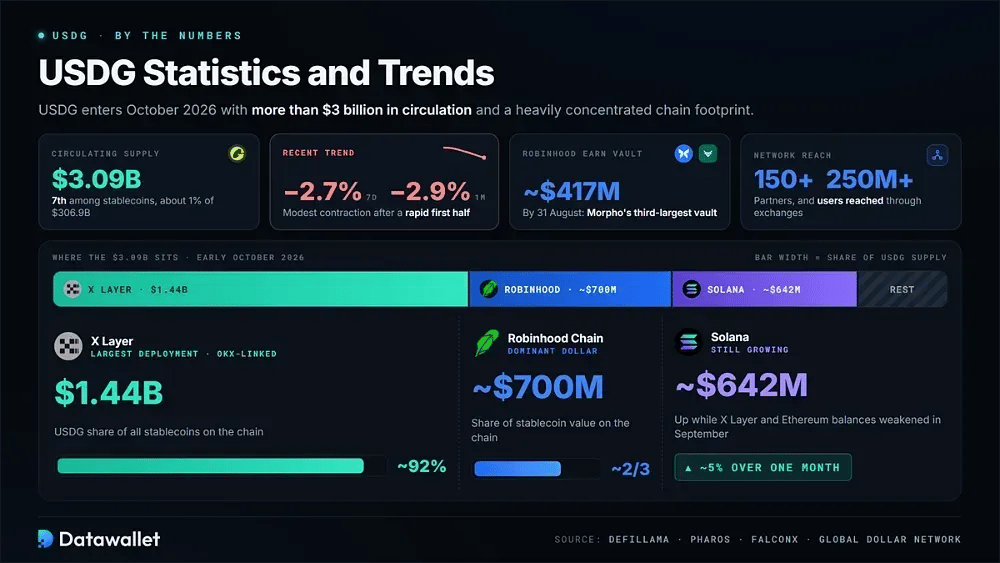
USDG entra in ottobre 2026 con più di 3 miliardi di dollari in circolazione e una presenza molto concentrata sulle chain. Gli ultimi dati provengono da DefiLlama, Pharos e FalconX.
Principali metriche di USDG a inizio ottobre 2026:
- Dimensione di mercato: DefiLlama indica USDG a circa 3,09 miliardi di dollari di offerta in circolazione, al settimo posto tra le stablecoin monitorate e pari a circa 1% del mercato da 306,9 miliardi di dollari.
- Tendenza recente: l'offerta di USDG è scesa di circa il 2,7% in sette giorni e del 2,9% in un mese, segnalando una modesta contrazione dopo la rapida espansione della prima metà del 2026.
- X Layer: circa 1,44 miliardi di dollari di USDG si trovano su X Layer, dove rappresentano circa il 92% dell'offerta di stablecoin, rendendo la rete collegata a OKX la sua più grande implementazione.
- Robinhood Chain: USDG rappresenta circa due terzi del valore delle stablecoin su Robinhood Chain, con circa 700 milioni di dollari in circolazione come principale asset in dollari della rete all'inizio di ottobre.
- Offerta su Solana: DefiLlama rileva circa 642 milioni di dollari di USDG su Solana, in aumento di circa 5% in un mese nonostante saldi più deboli su X Layer ed Ethereum a settembre.
- Depositi Earn: FalconX ha riferito che il vault Steakhouse USDG alla base di Robinhood Earn ha raggiunto circa 417 milioni di dollari entro il 31 agosto, diventando il terzo vault per dimensioni di Morpho e il più grande programma Earn in stablecoin.
- Copertura della rete: Global Dollar Network ha riportato più di 150 partner, una distribuzione tramite exchange che raggiunge oltre 250 milioni di utenti e decine di milioni di dollari di ricompense cumulative in USDG.
Come la Global Dollar Network condivide i ricavi
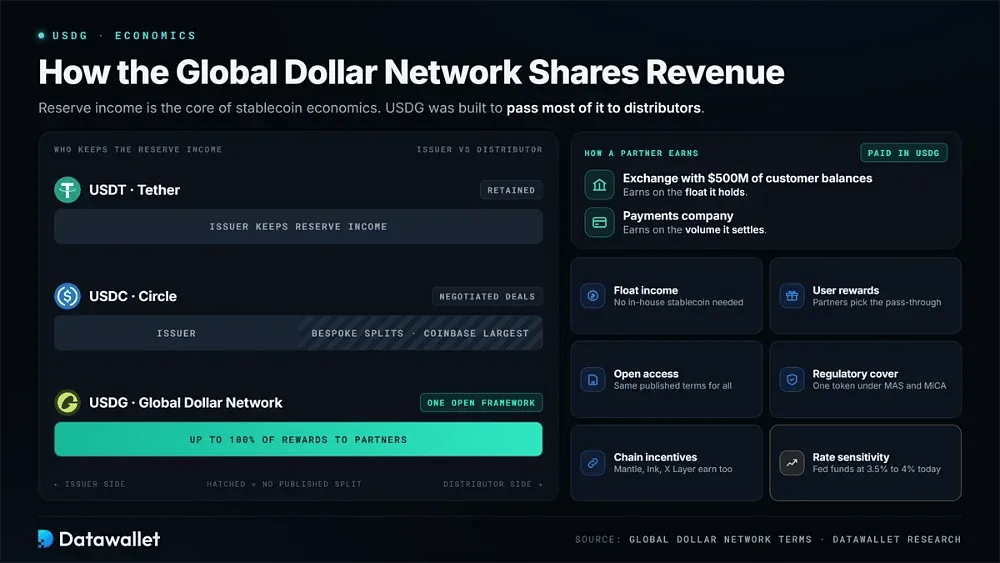
I ricavi dalle riserve sono centrali nell'economia delle stablecoin e USDG è stato progettato per distribuirne la maggior parte. Questa struttura aiuta a spiegare perché exchange e società di intermediazione abbiano adottato un token la cui offerta in circolazione resta molto inferiore a quella dei leader di mercato.
Come vengono calcolate le ricompense per i partner
Ogni dollaro a copertura di USDG genera interessi tramite titoli del Tesoro e fondi del mercato monetario governativi. I termini della rete consentono ai partner di ricevere fino al 100% delle ricompense delle riserve prodotte dai saldi detenuti sulle loro piattaforme. Possono applicarsi incentivi aggiuntivi per l'emissione, la liquidità e l'attività di pagamento che aumenta la circolazione.
I pagamenti sono effettuati in USDG e crescono con il contributo di ciascun partner. Un exchange che detiene 500 milioni di dollari in saldi dei clienti guadagna da questa giacenza. Una società di pagamenti, invece, guadagna in base al volume che regola. L'aggiornamento della rete di luglio 2026 ha indicato che le distribuzioni cumulative ai partner avevano raggiunto decine di milioni di dollari.
Il modello si distingue da quello dei maggiori concorrenti. Tether trattiene i proventi delle riserve. Circle remunera i distributori tramite accordi negoziati, con Coinbase che riceve la quota maggiore. USDG, invece, usa un unico schema disponibile per le aziende idonee, abbinato a una governance che la rete descrive come guidata dai membri.
Perché i distributori continuano a iscriversi
Una piattaforma che detiene saldi in stablecoin dei clienti non guadagna nulla da USDT e riceve solo importi negoziati da USDC. Questa differenza offre alle aziende un motivo finanziario diretto per valutare USDG e aiuta a spiegare la crescita dei partner dal suo lancio nel 2024.
Questi sono i principali motivi per cui le piattaforme adottano USDG rispetto a concorrenti più grandi:
- Ricavi dalla liquidità dei clienti: i saldi dei clienti diventano una fonte di ricavo senza che la piattaforma debba lanciare, detenere riserve o ottenere una licenza per una propria stablecoin proprietaria.
- Ricompense per gli utenti: I partner scelgono quanta parte dei ricavi restituire, consentendo a Kraken, OKX e Robinhood di finanziare programmi di rendimento sulle stablecoin senza sostenere interamente con il proprio bilancio i tassi promozionali.
- Accesso aperto: le aziende idonee possono partecipare alle stesse condizioni pubblicate, senza negoziare contratti di distribuzione su misura che favoriscono i partner con maggiore potere contrattuale.
- Copertura normativa: la supervisione di MAS e MiCA consente a un exchange globale di quotare un unico token in dollari in Asia e in Europa, invece di mantenere asset separati per le singole giurisdizioni.
- Incentivi delle chain: reti come Mantle, Ink e X Layer partecipano come partner, guadagnando dall'offerta emessa in modo nativo e aggiungendo ai propri ecosistemi DeFi un asset regolamentato in dollari.
- Sensibilità ai tassi: le ricompense si muovono con i rendimenti dei titoli del Tesoro a breve termine. Il reddito dei partner sale e scende quindi con la politica della Federal Reserve, che attualmente colloca il tasso sui fondi tra 3,5% e 4%.
Cosa favorisce l'adozione di USDG?
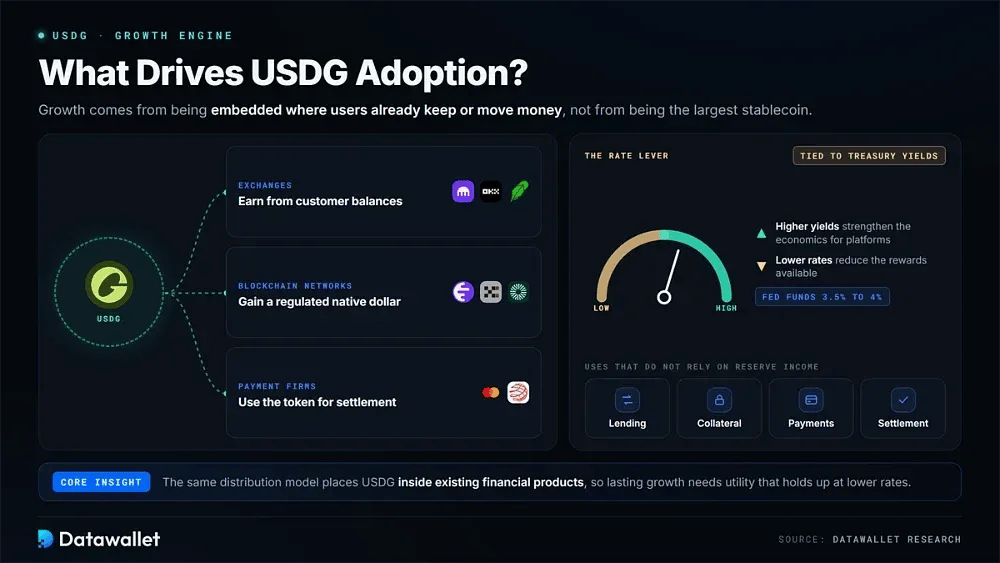
La crescita di USDG dipende meno dall'essere la stablecoin più grande che dall'essere integrata dove gli utenti già custodiscono o spostano denaro. Gli exchange possono guadagnare dai saldi dei clienti, le reti blockchain ottengono un dollaro nativo regolamentato e le società di pagamento possono usare il token per il regolamento. Lo stesso modello di distribuzione colloca USDG all'interno dei prodotti finanziari esistenti.
Questo vantaggio è strettamente legato agli interessi generati dalle riserve. Rendimenti più alti dei titoli del Tesoro rafforzano l'economia delle piattaforme partecipanti, mentre tassi più bassi riducono i rendimenti disponibili. Per questo la diffusione continua dipende anche da usi che non si basano solo sui ricavi delle riserve, tra cui prestito, garanzie, pagamenti e regolamento.
Regolamentazione e licenze di USDG
A differenza della maggior parte delle principali stablecoin in dollari, USDG non è emessa da un'entità americana. La sua struttura offre accesso regolamentato in Asia e in Europa, ma crea anche una questione irrisolta negli Stati Uniti, mentre la nuova legge federale sulle stablecoin si avvicina alla data di entrata in vigore.
Vigilanza di Singapore ed europea
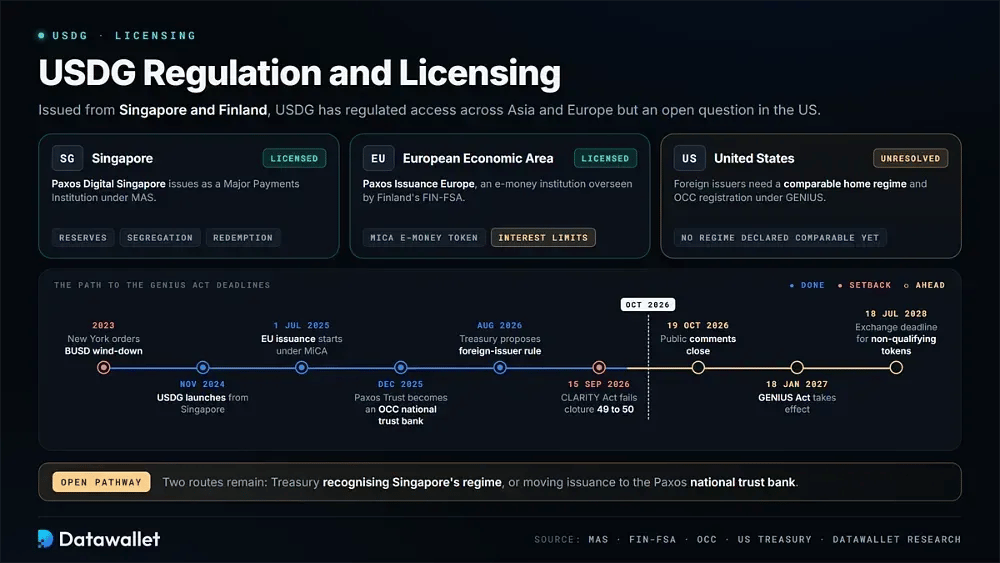
Paxos Digital Singapore emette USDG come Major Payments Institution vigilata dalla Monetary Authority of Singapore. Opera secondo il quadro normativo del regolatore per le stablecoin, che riguarda riserve, segregazione e rimborso. Paxos ha stabilito la sede a Singapore dopo l'uscita nel 2023 dall'emissione di BUSD, che le autorità di New York hanno ordinato alla società di cessare.
L'emissione europea è iniziata il 1° luglio 2025 tramite Paxos Issuance Europe, un istituto di moneta elettronica vigilato dalla FIN-FSA finlandese. MiCA tratta USDG come un token di moneta elettronica. I detentori nel blocco hanno un diritto legale al rimborso alla pari, e gli exchange con licenza MiCA possono quotarlo.
MiCA limita inoltre gli interessi sugli e-money token, il che modifica il modo in cui i programmi di ricompensa possono operare nello Spazio economico europeo. Le informative di Global Dollar Network indicano che le ricompense restano soggette a restrizioni giurisdizionali. Le funzionalità promosse in altre regioni possono quindi essere diverse o non disponibili per i clienti residenti nell'area.
La questione aperta negli Stati Uniti
Il GENIUS Act entra in vigore il 18 gennaio 2027, con un trattamento distinto per i token in dollari emessi all'estero. USDG viene emesso a Singapore e in Finlandia, il che rende diverse disposizioni direttamente rilevanti per il suo status negli Stati Uniti.
Ecco la posizione di USDG oggi secondo le norme statunitensi sulle stablecoin:
- Stato dell'emittente: Paxos Trust Company si è convertita in una national trust bank sotto la supervisione dell'OCC a dicembre 2025. Questa entità emette PYUSD e USDP, mentre USDG è emesso da società affiliate estere.
- Percorso estero: Ai sensi del GENIUS Act, gli emittenti esteri possono servire clienti americani solo se il Tesoro ritiene comparabile il loro regime normativo nazionale e se l'emittente si registra presso l'OCC.
- Proposta del Tesoro: una norma proposta ad agosto 2026 delinea tale processo. I commenti pubblici si chiudono il 19 ottobre e le autorità di regolamentazione non hanno ancora dichiarato comparabile alcun regime estero.
- Date chiave: le restrizioni per gli emittenti esteri iniziano quando la legge entra in vigore, a gennaio 2027. Gli exchange devono rispettare la scadenza tassativa del 18 luglio 2028 per l'offerta di qualsiasi token non conforme.
- Attenzione sulle ricompense: le norme proposte dall'OCC presumono che gli accordi di rendimento con terze parti violino il divieto di interessi da parte dell'emittente, un'interpretazione che diventerebbe rilevante se l'emissione di USDG si spostasse negli Stati Uniti.
- Proposta bloccata: il CLARITY Act consentirebbe ricompense legate all'attività vietando al contempo il rendimento passivo sui saldi. Il 15 settembre 2026 non ha superato un voto di cloture al Senato, con 49 voti contro 50.
- Via aperta: tra i percorsi possibili ci sono il riconoscimento del regime normativo di Singapore da parte del Tesoro o lo spostamento dell'emissione alla banca fiduciaria nazionale. A ottobre 2026 alcuni tracker indipendenti descrivevano ancora come irrisolta l'autorizzazione statunitense di USDG.
USDG su Robinhood Chain e oltre
L'espansione su più chain è diventata la principale leva di crescita di USDG nel 2026. Paxos non ha cercato di coprire ogni rete disponibile. Ha invece abbinato l'emissione nativa a partner che controllano una distribuzione significativa, e Robinhood Chain ne è finora l'esempio più chiaro.
Dentro il lancio di Robinhood Chain
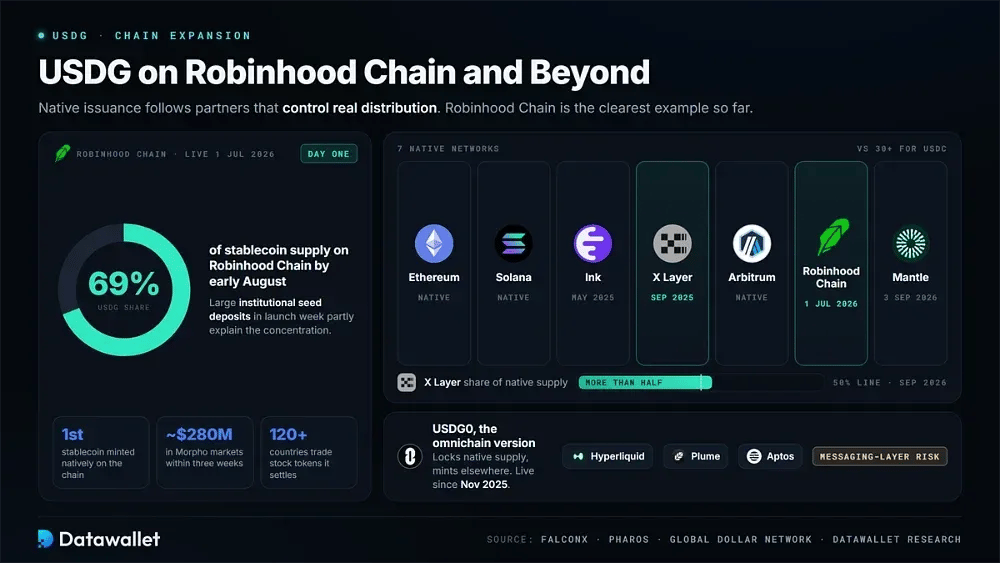
Robinhood Chain è stata lanciata il 1° luglio 2026 come Layer 2 basato su Arbitrum per asset tokenizzati. USDG è arrivato fin dal primo giorno ed è diventato la prima stablecoin emessa nativamente sulla rete, assumendo così un ruolo centrale fin dall'inizio.
Ecco cosa definisce la posizione del token su Robinhood Chain:
- Prima emissione: USDG è stata la prima stablecoin coniata nativamente su Robinhood Chain, permettendo agli sviluppatori di usare un dollaro di regolamento regolamentato senza dipendere da token trasferiti tramite bridge dalla mainnet di Ethereum.
- Impostazione predefinita di Earn: Robinhood Earn converte i dollari dei clienti in USDG, poi presta i token tramite vault Morpho curati da Steakhouse Financial. Ethena, Spark e Maple forniscono i mercati del collaterale.
- Scala iniziale: La ricerca di FalconX ha stimato che i mercati Morpho sulla chain abbiano raggiunto circa 280 milioni di dollari in tre settimane, con il vault Steakhouse USDG che rappresenta la maggior parte dei depositi nei vault.
- Quota sulla chain: all'inizio di agosto USDG rappresentava circa 69% dell'offerta di stablecoin su Robinhood Chain. Gli ingenti depositi istituzionali iniziali nella settimana di lancio spiegano in parte questa concentrazione.
- Token azionari: le azioni tokenizzate vengono scambiate senza interruzioni sulla rete in più di 120 paesi. USDG funge da garanzia e da asset di regolamento per le nuove piattaforme di azioni tokenizzate.
- Limiti di trasferimento: Robinhood consente depositi e prelievi di USDG su Ethereum, Solana e Robinhood Chain. I trasferimenti su Robinhood Chain restano non disponibili per i clienti di New York.
X Layer, Ink, Mantle e USDG0
Le reti di proprietà degli exchange detengono una quota sostanziale di USDG in circolazione. Kraken ha introdotto il token su Ink a maggio 2025, seguito da OKX su X Layer a settembre dello stesso anno. Le analisi di Pharos hanno mostrato che, a settembre 2026, oltre la metà di tutto l'USDG emesso in modo nativo si trovava solo su X Layer.
Mantle si è unita il 3 settembre 2026 sia come partner di distribuzione sia come partner di rete, aggiungendo USDG accanto ad AUSD, USDe e USDT0 nell'ambito della sua spinta sugli asset del mondo reale. L'emissione nativa è attiva anche su Arbitrum. Ciò porta la copertura diretta a sette reti, contro oltre trenta per USDC di Circle.
Su altre reti si usa USDG0. Paxos Labs ha lanciato la versione omnichain con LayerZero a novembre 2025, coprendo inizialmente Hyperliquid, Plume e Aptos. Il sistema amplia la copertura più rapidamente, ma chi detiene USDG0 si assume il rischio del livello di messaggistica, che non si applica all'emissione nativa sulle sette reti principali.
Pro e contro dell'uso di USDG
USDG combina riserve prudenti con un modello di incentivi che i concorrenti più grandi hanno faticato a eguagliare. È anche un token giovane, con una distribuzione concentrata e un'esposizione a normative ancora in evoluzione. Questi compromessi sono importanti prima di impegnare un saldo significativo.
Vantaggi dell'utilizzo di USDG
I suoi principali punti di forza derivano dalla supervisione normativa, dalla distribuzione e dal modo in cui vengono condivisi i proventi delle riserve. Queste caratteristiche aiutano a spiegare perché l'offerta in circolazione sia più che triplicata in sette mesi nel 2026.
Questi sono i principali vantaggi che USDG offre a detentori e aziende:
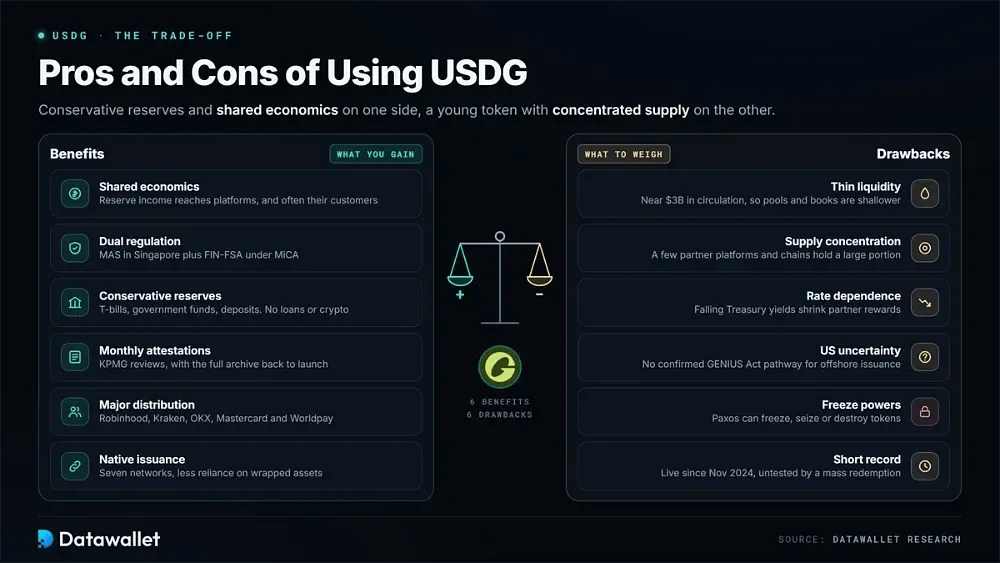
- Economia condivisa: i ricavi delle riserve vanno alle piattaforme di distribuzione, molte delle quali ne restituiscono una parte ai clienti. I detentori di USDT e USDC raramente ricevono ricompense comparabili per impostazione predefinita.
- Doppia regolamentazione: la supervisione di MAS a Singapore e di FIN-FSA ai sensi di MiCA offre a istituzioni in Asia e in Europa un token in dollari che i team di compliance possono approvare.
- Riserve prudenti: la copertura è composta da buoni del Tesoro, fondi del mercato monetario governativi e depositi bancari. Non contiene prestiti, debito societario, collaterale in crypto o metalli preziosi.
- Attestazioni mensili: KPMG esamina ogni mese il report sulle riserve. Paxos pubblica l'intero archivio fin dal lancio, permettendo a chiunque di confrontare la copertura delle riserve con l'offerta in circolazione.
- Distribuzione su larga scala: Robinhood, Kraken, OKX, Mastercard e Worldpay rendono il token accessibile a centinaia di milioni di utenti tramite prodotti e account che questi clienti già utilizzano.
- Emissione nativa: il minting diretto su sette reti, tra cui Ethereum, Solana e Robinhood Chain, limita la dipendenza dagli asset wrapped e dagli exploit dei bridge che hanno colpito altri token.
Svantaggi dell'uso di USDG
I principali punti deboli sono la breve storia operativa, l'offerta concentrata e la posizione normativa incerta negli Stati Uniti. Riserve di alta qualità non risolvono questi problemi, molti dei quali influenzano già il modo in cui il token viene scambiato e si comporta nella pratica.
Questi sono gli svantaggi da valutare prima di detenere USDG:
- Liquidità scarsa: una circolazione vicina a 3 miliardi di dollari resta una frazione di quella di USDC o USDT. I pool DeFi e i book di ordini degli exchange sono quindi meno profondi, soprattutto lontano dalle principali piattaforme partner.
- Concentrazione dell'offerta: Una parte significativa di USDG si trova su un numero ridotto di piattaforme partner e chain. Un cambio di strategia da parte di un distributore potrebbe ridurre la circolazione in modo rapido e visibile.
- Dipendenza dai tassi: i rendimenti dei titoli del Tesoro finanziano le ricompense per i partner. Un calo dei tassi d'interesse ridurrebbe l'incentivo per gli exchange a promuovere USDG rispetto alle stablecoin in dollari concorrenti.
- Incertezza negli Stati Uniti: USDG è emesso offshore e non ha ancora un percorso confermato ai sensi del GENIUS Act, lasciando irrisolta la sua disponibilità a lungo termine sulle piattaforme americane finché le autorità di regolamentazione non completano la normativa attuativa.
- Poteri di congelamento: Paxos può congelare, sequestrare o distruggere token in base ai propri termini. L'autocustodia non elimina questo controllo centralizzato, che gli asset decentralizzati non hanno.
- Storico breve: USDG è stato lanciato a novembre 2024 e non ha ancora affrontato una crisi bancaria o un evento di rimborsi di massa. I tracker dei prezzi hanno inoltre registrato almeno una quotazione iniziale anomala.
Dove comprare USDG
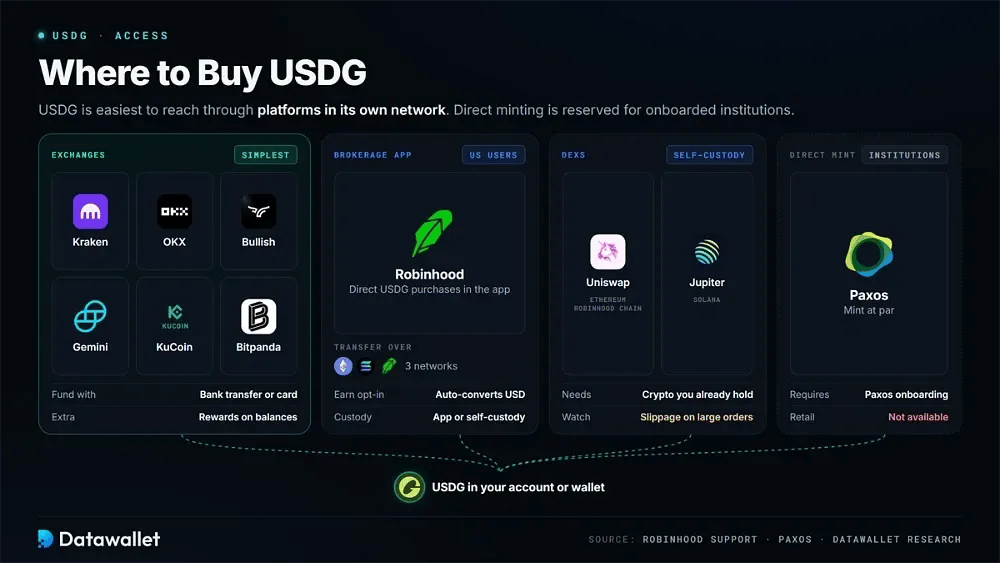
USDG è più facilmente disponibile tramite le piattaforme appartenenti alla sua rete. Gli exchange centralizzati offrono accessi dalla valuta fiat, le app di brokeraggio possono convertire automaticamente i dollari e le piattaforme decentralizzate servono gli utenti che già detengono crypto. Il conio diretto è riservato alle istituzioni che completano l'onboarding con Paxos.
Per la maggior parte degli acquirenti, gli exchange centralizzati sono l'opzione più semplice. Kraken e OKX accettano bonifici bancari e pagamenti con carta, quotano USDG contro dollari e i principali token e offrono ricompense sui saldi. Bullish, Gemini, KuCoin e Bitpanda offrono mercati aggiuntivi per i clienti di Stati Uniti, Asia ed Europa.
Robinhood offre una via semplice per gli utenti statunitensi. La sua app supporta l'acquisto diretto di USDG e il trasferimento su Ethereum, Solana e Robinhood Chain. I clienti idonei che aderiscono al prodotto in autocustodia Robinhood Earn vedono i propri depositi in dollari convertiti automaticamente in USDG per il prestito onchain.
Gli utenti che preferiscono l'autocustodia possono fare uno swap in USDG tramite exchange decentralizzati come Uniswap su Ethereum e Robinhood Chain o Jupiter su Solana. I fondi restano in autocustodia durante l'operazione. La profondità dei pool è però inferiore a quella di USDC, quindi per ordini più grandi conviene prestare attenzione allo slippage indicato.
USDG vs stablecoin concorrenti
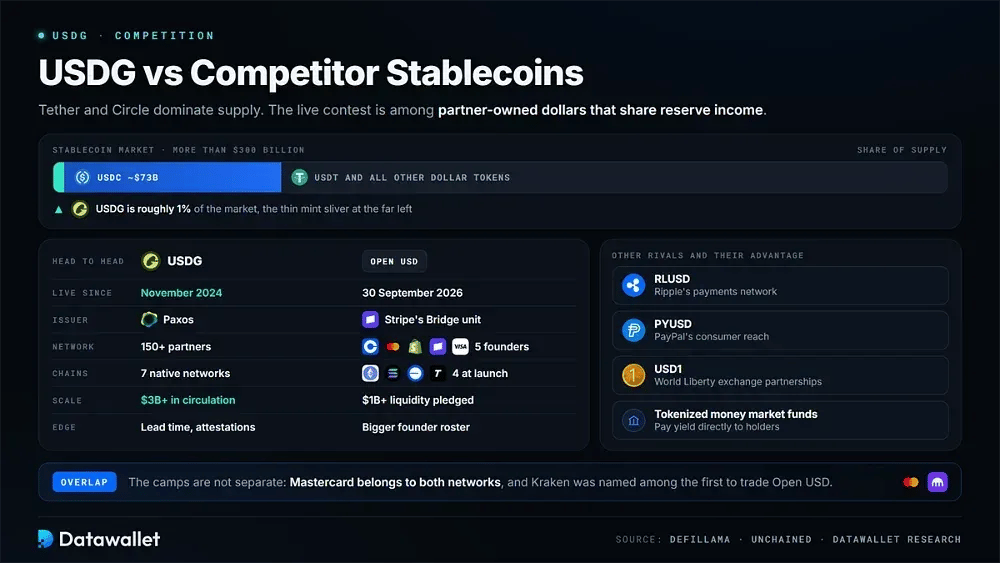
Il mercato delle stablecoin supera 300 miliardi di dollari, con USDG che rappresenta circa 1%. Tether e Circle continuano a dominare l'offerta complessiva. Si sta delineando una competizione più attiva tra token in dollari di proprietà dei partner che indirizzano i ricavi delle riserve verso i distributori, una categoria che USDG ha di fatto introdotto con il lancio alla fine del 2024.
Open USD è il concorrente diretto più evidente. È stato lanciato il 30 settembre 2026 su Ethereum, Solana, Base e Tempo. Il token è emesso dall'unità Bridge di Stripe, le riserve sono detenute presso BlackRock, Lead Bank e BNY, e la rete è stata fondata congiuntamente da Coinbase, Mastercard, Shopify, Stripe e Visa.
Il suo gruppo di fondatori è più ampio e la liquidità iniziale è più profonda, con più di 1 miliardo di dollari promessi. USDG, in confronto, ha quasi due anni di vantaggio, attestazioni pubblicate e integrazioni consolidate. I due gruppi non sono del tutto separati: Mastercard fa parte di entrambe le reti e Kraken è stato indicato tra le prime piattaforme attese a negoziare Open USD.
Altri concorrenti si affidano a vantaggi diversi. RLUSD sfrutta la rete di pagamenti di Ripple, mentre PYUSD beneficia della diffusione di PayPal tra i consumatori. 1 $ si avvale delle partnership con gli exchange di World Liberty Financial, e i fondi del mercato monetario tokenizzati pagano direttamente il rendimento. La caratteristica distintiva di USDG resta un framework attivo e aperto, con attestazioni pubbliche, a cui possono aderire i distributori idonei.
USDG è sicuro?
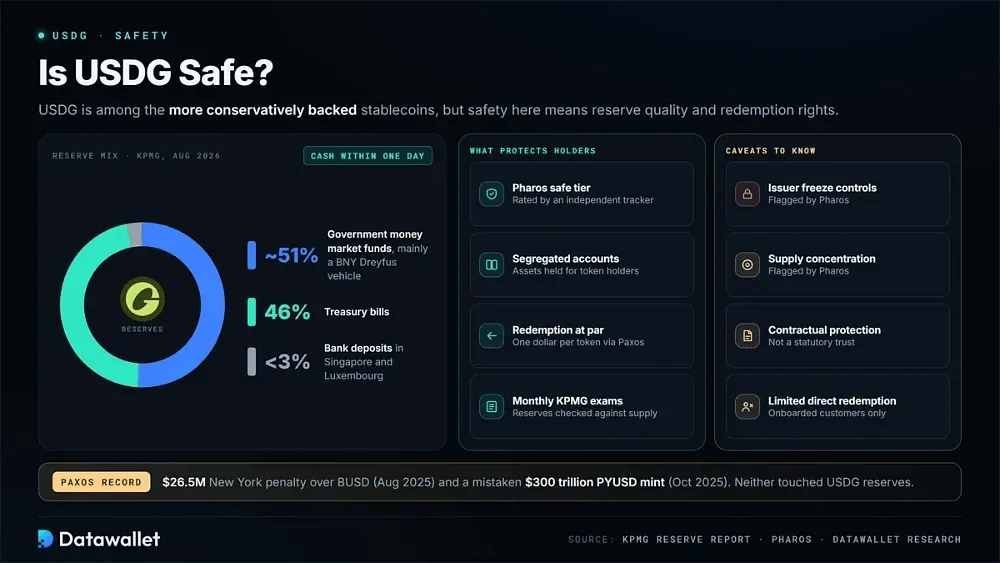
USDG è tra le stablecoin con una copertura più prudente, ma questo non la rende priva di rischi. Qui la sicurezza si riferisce principalmente alla qualità delle riserve e ai diritti di rimborso. Il tracker indipendente di stablecoin Pharos colloca USDG nella sua fascia sicura, individuando però nei controlli di blocco dell'emittente e nella concentrazione dell'offerta le sue due principali criticità.
La verifica di KPMG di agosto 2026 ha mostrato che circa 51% delle riserve era detenuto in fondi monetari governativi, soprattutto un veicolo di BNY Dreyfus. I titoli di Stato a breve termine rappresentavano 46%, mentre i depositi presso banche a Singapore e in Lussemburgo erano inferiori al 3%. Ogni categoria di riserve può essere convertita in contanti entro un giorno.
Anche la struttura delle riserve è importante. Gli asset sono detenuti in conti segregati per i possessori di token, anche se questa tutela è contrattuale e non un trust previsto dalla legge. Solo i clienti registrati possono riscattare direttamente tramite Paxos. Gli altri possessori dipendono da exchange e market maker per mantenere il prezzo del token alla pari.
La storia più ampia di Paxos offre ulteriore contesto. Ad agosto 2025 la società ha pagato alle autorità di regolamentazione di New York una sanzione di 26,5 milioni di dollari per carenze di conformità legate a BUSD. A ottobre 2025 ha emesso per errore 300.000 miliardi di dollari di PYUSD, per poi bruciare l'eccedenza poco dopo. Nessuno dei due episodi ha inciso sulle riserve di USDG.
Il futuro di USDG
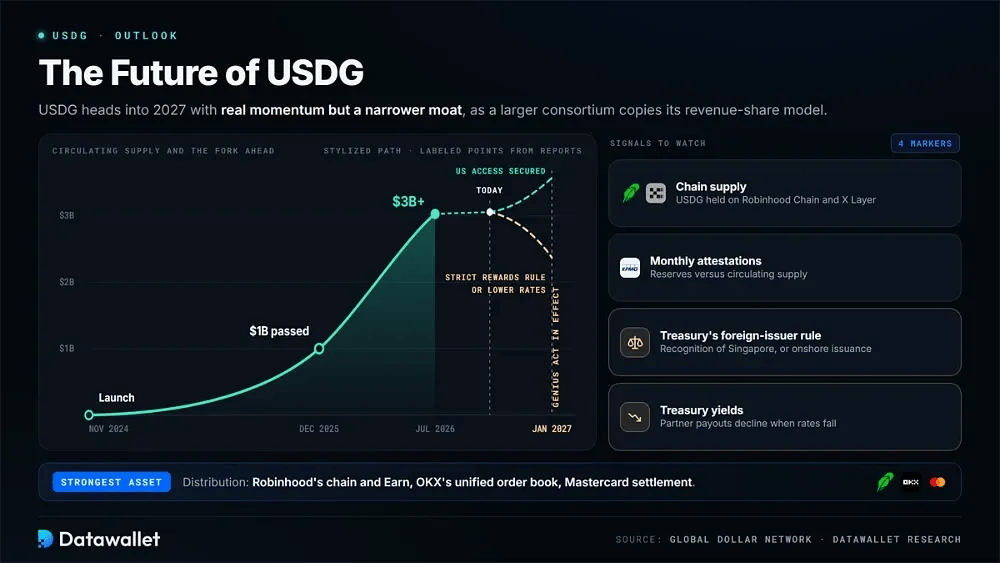
USDG si avvicina al 2027 con uno slancio notevole, ma con un vantaggio competitivo più ridotto rispetto a un anno prima. L'offerta è triplicata in sette mesi. Allo stesso tempo, la struttura di condivisione dei ricavi da esso introdotta viene ora copiata da un consorzio i cui membri sono più grandi e sostenuti da bilanci molto più solidi.
La distribuzione resta il punto di forza del modello. Robinhood ha collegato USDG alla propria blockchain, al prodotto Earn e alla strategia sulle azioni tokenizzate. OKX lo ha integrato in un order book unificato. Il regolamento tramite Mastercard offre accesso a flussi di carte che oggi solo poche stablecoin possono raggiungere.
La regolamentazione potrebbe determinare fin dove si estende questo vantaggio. Il riconoscimento del regime di Singapore da parte del Tesoro, o il passaggio all'emissione tramite la banca fiduciaria nazionale di Paxos, garantirebbe in gran parte l'accesso al mercato americano. Un'interpretazione finale rigida dei rendimenti di terze parti potrebbe invece indebolire l'incentivo che oggi differenzia USDG dai concorrenti più grandi.
Anche i tassi di interesse influenzeranno l'economia del progetto. I pagamenti ai partner diminuiscono quando calano i rendimenti dei titoli del Tesoro, quindi l'espansione a lungo termine dipende da un'utilità che resti valida a tassi più bassi, in particolare pagamenti, garanzie e regolamento. L'offerta su Robinhood Chain e X Layer, le attestazioni mensili e la norma del Tesoro sugli emittenti esteri sono i segnali più chiari da osservare.
Considerazioni finali
USDG ha dimostrato che una stablecoin può espandersi rapidamente condividendo i proventi delle riserve con le aziende responsabili della sua distribuzione. In meno di due anni ha raggiunto più di 150 partner e 3 miliardi di dollari in circolazione, mantenendo le riserve in buoni del Tesoro, fondi monetari governativi e liquidità sotto la vigilanza di due autorità di regolamentazione.
La maggior parte delle questioni irrisolte riguarda il token più che il portafoglio di riserva. Le norme statunitensi per gli emittenti esteri restano incomplete. Open USD sta ora cercando molti degli stessi partner e una quota significativa dell'offerta si trova presso un piccolo gruppo di piattaforme le cui priorità commerciali possono cambiare.
Per gli utenti comuni la decisione è pratica. USDG funziona bene sulle piattaforme che lo supportano e condividono i rendimenti, purché i detentori accettino poteri di congelamento centralizzati, una liquidità inferiore a quella dei concorrenti più grandi e rendimenti stabiliti dalle singole piattaforme. Confrontalo con le stablecoin più sicure prima di concentrare i risparmi in un unico token.