Confronta le migliori piattaforme di prestito di criptovalute
1. Nexo
Nexo si posiziona al primo posto. È l'unico operatore di prestiti tra quelli elencati che ha pagato interessi e gestito prelievi senza interruzioni dal 2018. Nexo ha superato il contagio del 2022 e oggi opera tramite strutture regolamentate negli Stati Uniti, nel SEE e nel Regno Unito. La piattaforma dichiara circa 11 miliardi di dollari di asset dei clienti e oltre 371 miliardi di dollari di transazioni elaborate.
La sua linea di credito è stata anche il prodotto più flessibile tra quelli testati. Non ci sono durata fissa, piano di rimborso né verifica del merito di credito.
I tassi dipendono dalla quota di token NEXO presenti nel tuo portafoglio. Il prestito parte dal 1,9% annuo per i clienti Platinum che detengono almeno il 10% del portafoglio in NEXO e mantengono un LTV inferiore al 20%. I tassi aumentano con i livelli Gold e Silver, fino al 18,9% per i conti Base senza NEXO. BTC ed ETH danno diritto a una linea di credito del 50%, mentre le stablecoin consentono fino al 90%. Il rimborso parziale automatico inizia a circa 83,3% di LTV.
Abbiamo preso in prestito USDC contro ETH durante un calo notturno del 9%. L'app ha inviato due avvisi LTV prima di toccare il collaterale e aggiungerne altro ha richiesto meno di un minuto.
Nexo si è ritirata dagli Stati Uniti nel 2022, prima di pagare un accordo da 45 milioni di dollari alla SEC e alle autorità statali per il suo ex prodotto Earn. È tornata per i clienti americani il 16 febbraio, con un'infrastruttura di trading fornita da Bakkt, quotata al NYSE, e prodotti di rendimento amministrati tramite un consulente d'investimento registrato presso la SEC.
I clienti del SEE sono serviti tramite il depositario Tangany, titolare di licenza MiCA, e il broker DLT Finance. La linea di credito resta soggetta ai termini di Nexo perché il prestito rientra al di fuori dell'attuale ambito di applicazione di MiCA. Un provvedimento consensuale di gennaio del DFPI californiano riguardante le licenze per il prestito precedenti all'uscita lascia una macchia nella sua storia, ma nessun concorrente copre altrettanti mercati tramite entità autorizzate.
Pro
- Linea di credito aperta senza scadenza fissa né piano di rimborso, con tassi a partire dal 1,9% annuo per i clienti Platinum con LTV inferiore al 20%.
- Pagamenti disponibili in USD, EUR, GBP o stablecoin su un conto bancario o sul saldo Nexo. La Nexo Card può spendere dalla stessa linea di credito.
- Otto anni di attività continua senza blocchi dei prelievi, anche durante i crolli dei prestatori del 2022.
- Di nuovo disponibile negli USA tramite Bakkt e attivo nel SEE tramite partner con licenza MiCA.
Contro
- Per ottenere il tasso pubblicizzato del 1,9% è necessario detenere il 10% del proprio portafoglio in token NEXO, aggiungendo al prestito una posizione in token.
- Il prestito di livello base costa 18,9%, più di qualsiasi altra opzione centralizzata di questo elenco.
- Il rimborso entro i primi 45 giorni comporta il tasso più alto, a prescindere dal livello di fedeltà, rendendo costosi i prestiti molto brevi.
- L'autorizzazione MiCA di Nexo è ancora in fase di richiesta, mentre la disponibilità negli USA varia in base allo stato e al prodotto.
2. Aave
Aave è l'unica piattaforma di questa classifica in cui un'azienda non prende mai in custodia il tuo collaterale. Gli utenti depositano WBTC, ETH o un token di liquid staking, ovvero una ricevuta negoziabile di ETH in staked, in uno smart contract. Possono poi prendere in prestito stablecoin e gestire la posizione da qualsiasi wallet senza verifica dell'identità.
I depositi totali nelle varie versioni di Aave e sulle blockchain supportate hanno raggiunto 14,49 miliardi di dollari a metà maggio, con circa 11,1 miliardi di dollari presi in prestito. Nessun altro protocollo concorrente ne deteneva di più.
Aave V4 è stato lanciato su Ethereum a fine marzo con un modello hub-and-spoke. La liquidità si trova in un hub centrale, mentre mercati specializzati applicano proprie regole sul collaterale. Avalanche è seguita a fine luglio, poi Arbitrum il 17 agosto. V3 continua a funzionare e gli utenti non sono obbligati a migrare.
Al momento del nostro controllo, il costo dei prestiti in stablecoin sul protocollo era in media di circa 3,9% all'anno. Il tasso cambia a ogni blocco e nella volatilità dello scorso autunno è salito a doppia cifra.
Aave utilizza bot per liquidare le posizioni non appena il fattore di salute, la sua misura della garanzia rispetto al debito, scende sotto uno. Le penali variano in base all'asset e i debitori non ricevono alcun periodo di tolleranza.
Abbiamo testato su Base e Arbitrum perché il gas sulla mainnet di Ethereum può rendere antieconomici i prestiti più piccoli. DefiLlama registra un incidente di sicurezza a marzo che ha coinvolto 862.000 $ dopo una manipolazione dell'oracolo. La perdita è stata contenuta rispetto alle dimensioni del protocollo, ma Aave sostituisce l'esposizione alla controparte con il rischio del codice. La nostra guida ai migliori progetti DeFi esamina l'ecosistema più ampio.
Pro
- La struttura non-custodial tiene il collaterale lontano dai bilanci delle società, che potrebbero bloccare i prelievi o fallire.
- La liquidità più profonda del prestito DeFi, con prestiti in stablecoin intorno al 4% nei mercati calmi.
- Gli spoke V4 e la modalità efficienza supportano LTV più elevati quando i mutuatari usano asset correlati.
- Senza KYC, con accesso diretto da qualsiasi giurisdizione tramite un wallet e una connessione a internet.
Contro
- I tassi di prestito variabili possono salire rapidamente quando la domanda aumenta.
- La liquidazione è immediata e automatica, senza una finestra per il margin call.
- Il gas della mainnet di Ethereum può rendere inefficienti i prestiti inferiori a poche migliaia di dollari.
- Le autorità di regolamentazione di Singapore, dell'UE e del Regno Unito distinguono tra l'uso diretto della DeFi e l'accesso tramite l'interfaccia di una società, quindi i front end con licenza possono imporre restrizioni.
3. Coinbase
Coinbase offre l'esperienza di prestito onchain più semplice negli Stati Uniti, inserendo la sua interfaccia familiare sopra il protocollo Morpho su Base. Dopo che l'utente tocca Borrow e deposita BTC in garanzia, Coinbase converte l'asset uno a uno in cbBTC, la sua rappresentazione tokenizzata di Bitcoin. Il cbBTC entra in uno smart contract di Morpho e gli USDC arrivano sul saldo del mutuatario in meno di un minuto.
I limiti attuali sono 5 milioni di dollari a fronte di Bitcoin, 1 milione di dollari a fronte di Ethereum e 100.000 $ a fronte di SOL, ADA, XRP, LTC o DOGE. Coinbase non considera l'erogazione del prestito un evento imponibile.
Il mercato aperto di Morpho determina il tasso, sceso fino al 5%. I prestiti non hanno scadenza né rata mensile minima, mentre il collaterale idoneo continua a generare ricompense di staking. Una posizione deve mantenere un rapporto di collateralizzazione di almeno 133%, equivalente a un LTV iniziale del 75%. La liquidazione avviene con una penale quando il prestito raggiunge il 86% del valore del collaterale. Le erogazioni hanno superato 1 miliardo di dollari entro nove mesi dal lancio e hanno raggiunto 1,25 miliardi di dollari a novembre.
Solo i clienti statunitensi possono accedere al prodotto, esclusi i residenti di New York. Coinbase si è impegnata a estenderlo ad altri paesi, ma non ha fornito date. Prendere in prestito fino al massimo del 75% lascia poco margine, perché un calo del 25% della garanzia può innescare la liquidazione. Per questo abbiamo mantenuto la nostra posizione di prova sotto il 40% di LTV.
Il rimborso riconverte cbBTC in BTC senza commissioni. La nostra recensione di Coinbase copre l'exchange nel suo complesso, mentre le guide all'acquisto di crypto con Chase e Bank of America spiegano come finanziare un conto prima di impegnare il collaterale.
Pro
- I prestiti in USDC vengono regolati in meno di un minuto, con limiti garantiti da Bitcoin fino a 5 milioni di dollari.
- Tassi di mercato a partire da circa 5%, senza rate mensili né scadenza di rimborso.
- Il collaterale idoneo continua a generare ricompense di staking mentre è vincolato.
- L'interfaccia è supportata dal listing di Coinbase nell'S&P 500 e dalle sue licenze statali.
Contro
- Limitato ai clienti statunitensi al di fuori di New York.
- Una soglia di liquidazione dell'86% offre poca protezione quando si prende in prestito vicino al massimo del 75%.
- Gli utenti devono creare uno smart wallet onchain, cosa che può confondere chi prende un prestito per la prima volta.
- I prestiti vengono erogati solo in USDC, quindi serve una conversione prima di poter spendere i fondi come dollari.
4. Ledn
Ledn è pensato per chi prende in prestito e si preoccupa soprattutto di come verranno gestiti i propri Bitcoin dopo averli dati in garanzia. La società, fondata a Toronto, colloca la garanzia di ogni prestito in indirizzi segregati. Né Ledn né i suoi partner di finanziamento possono prestare ulteriormente quegli asset, evitando il modello di rehypothecation che ha contribuito a diversi fallimenti di prestatori nel 2022.
Ledn non ha mai perso fondi dei clienti e pubblica la proof of reserves. Quest'anno ha emesso un titolo garantito da attività da 188 milioni di dollari con valutazione BBB- di S&P, la prima valutazione investment grade per un portafoglio di prestiti in criptovalute.
Bitcoin è l'unica garanzia accettata. I prestiti partono da un LTV del 50%, vanno da 1.000 $ a 1 milione di dollari e hanno durate di 12 mesi. I mutuatari possono ricevere USD, USDC o valute locali come CAD ed EUR. Gli interessi maturano ogni giorno ma non sono dovuti fino alla chiusura, eliminando la necessità di pagamenti mensili.
Il nostro prestito in CAD è stato erogato in circa nove ore. Quando BTC è sceso, la funzione di integrazione automatica ha prelevato collaterale aggiuntivo dal saldo del nostro account.
I tassi vanno da 11,49% per i prestiti più piccoli a 9,25% sui saldi più grandi. Chi prende in prestito fuori da Stati Uniti e Canada paga inoltre una commissione amministrativa del 2% all'erogazione. Le richieste di margine scattano al 70% di LTV, seguite dalla liquidazione all'80%.
Ledn non è disponibile in Québec, Nuovo Brunswick, Nuova Scozia e Saskatchewan, a riflesso dell'approccio provincia per provincia del Canada al prestito di criptovalute. I canadesi che trasferiscono fondi da RBC o TD possono consultare le nostre guide bancarie per i limiti applicabili.
Pro
- Il collaterale non viene mai concesso di nuovo in prestito e S&P ha assegnato al portafoglio prestiti una valutazione investment grade.
- Struttura semplice di 12 mesi con maturazione giornaliera degli interessi e nessuna rata mensile.
- Pagamenti su conto bancario in USD, CAD e altre valute locali, con supporto anche per USDC.
- Avvisi e ricariche automatiche aiutano a ridurre il rischio di liquidazione inattesa.
Contro
- I tassi di prestito compresi tra 9,25% e 11,49% sono i più alti tra i prestatori centralizzati elencati.
- Solo Bitcoin è accettato come garanzia.
- I clienti al di fuori di Canada e Stati Uniti pagano una commissione di apertura del 2%.
- I residenti di quattro province canadesi non possono usare il servizio.
5. Binance
Binance gestisce il desk prestiti più ampio per scelta di collaterale. Gli utenti esistenti possono ottenere prestiti a fronte di asset già detenuti sull'exchange senza doverli spostare altrove.
I prestiti flessibili hanno durata aperta e tassi orari variabili. Con i prestiti a tasso fisso, chi prende in prestito propone un tasso che i finanziatori possono accettare. Il nuovo Lite Loan consente agli utenti di prendere in prestito fino a 1.000 USDT contro BTC senza liquidazione basata sul prezzo durante i primi 30 giorni. Gli asset impegnati tramite i prestiti flessibili continuano a generare il rendimento di Simple Earn.
Binance emette una richiesta di margine a 85% di LTV e liquida le posizioni a 91%. La liquidazione comporta una commissione pari a 2% dell'importo preso in prestito. I Lite Loan non rimborsati maturano interessi di mora a un tasso annuo semplice del 36%.
I limiti LTV iniziali dipendono dall'asset. Le coin principali di solito consentono circa 70 a 75%, mentre i token più piccoli ricevono limiti molto più bassi. Ogni coppia di garanzia e prestito resta isolata.
È un servizio crypto-in, crypto-out. Chi cerca valuta fiat deve prima acquistare crypto sull'exchange, poi vendere i proventi del prestito. L'accesso dipende anche dalla giurisdizione. Gli americani vengono indirizzati a Binance.US, che non ha prodotti di prestito, e gli utenti retail del Regno Unito affrontano le restrizioni della FCA sulle promozioni finanziarie. La nostra pagina sui paesi soggetti a restrizioni di Binance tratta gli altri mercati interessati.
L'accordo del 2023 con il Dipartimento di Giustizia degli Stati Uniti resta un elemento critico nella storia di conformità di Binance. La nostra recensione di Binance esamina l'intero exchange.
Pro
- La più ampia selezione di collaterale di questa classifica, con più di 400 asset supportati a livello istituzionale.
- I prodotti flessibili, a tasso fisso, Lite e VIP coprono prestiti da 200 $ fino a saldi di livello istituzionale.
- Gli asset in garanzia continuano a generare rendimenti tramite Simple Earn.
- Le posizioni isolate impediscono che una liquidazione influisca su prestiti separati.
Contro
- I prelievi in valuta fiat non sono disponibili, quindi per ottenere contanti occorre vendere sull'exchange gli asset presi in prestito.
- La soglia di liquidazione del 91% e la commissione del 2% sono severe quando la garanzia è volatile.
- Gli utenti retail negli Stati Uniti e nel Regno Unito non possono accedere al prodotto, e anche diversi altri mercati sono soggetti a restrizioni.
- I divieti regionali e lo storico di conformità di Binance creano incertezza sulla continuità dell'accesso.
6. YouHodler
YouHodler si piazza al sesto posto perché si rivolge a chi chiede in prestito e cerca il massimo anticipo possibile a fronte di un importo fisso di crypto per un periodo breve. L'LTV arriva a 90%, il più alto di questo confronto, con più di 50 asset in garanzia e un prestito minimo di 100 $. Le durate sono di 30, 60 o 180 giorni e possono essere prorogate.
I mutuatari possono ricevere EUR, USD, CHF o GBP su un conto bancario, con possibilità di accredito anche su carta. Durante i nostri test in Europa è stato il risultato più rapido per ottenere liquidità.
La società svizzera mantiene registrazioni come fornitore di servizi per le attività virtuali in Italia, Spagna e Argentina. In Svizzera opera nell'ambito del quadro degli organismi di autoregolamentazione per gli intermediari finanziari. YouHodler serve circa 100 paesi ma esclude gli Stati Uniti e non dispone di una propria autorizzazione MiCA.
Gli interessi partono da circa 3% annuo. Tuttavia, ogni periodo prevede una commissione sul prestito di circa 1,7 a 7,5% del capitale, a seconda della durata e dell'LTV. Ogni proroga aggiunge un'ulteriore commissione del 2%.
Prendere in prestito con un LTV del 90% non lascia quasi alcun margine di sicurezza, perché un calo del 10% del collaterale può chiudere la posizione. La combinazione di LTV elevato e commissioni per periodo rende inoltre il prestito a breve termine molto più costoso di quanto indichi il tasso pubblicizzato. Questo costo colloca YouHodler all'ultimo posto della classifica.
Il prodotto può funzionare come bridge di 30 giorni contro stablecoin o asset blue-chip. È poco adatto all'uso come linea di credito a lungo termine.
Pro
- LTV massimo del 90%, che offre più liquidità per unità di collaterale rispetto a qualsiasi altra piattaforma in elenco.
- Un minimo di 100 $, supporto per più di 50 asset di garanzia e pagamenti su carte o conti bancari.
- Registrato come VASP in Argentina, Italia e Spagna, con vigilanza tramite un SRO svizzero.
- Approvazione e erogazione del prestito hanno richiesto pochi minuti durante i nostri test in Europa.
Contro
- Le commissioni per periodo e le commissioni di proroga del 2% fanno salire il vero costo del prestito ben al di sopra del tasso di interesse pubblicizzato.
- Le posizioni con un LTV del 90% possono essere liquidate dopo un calo del prezzo di circa il 10%.
- I residenti negli Stati Uniti sono esclusi e YouHodler non dispone di un'autorizzazione MiCA a proprio nome.
- L'interfaccia condivisa per prestiti e trading con leva rende meno chiara la distinzione tra i due.
Come scegliere una piattaforma di prestito di criptovalute
Scegliere una piattaforma di prestito di criptovalute richiede di verificare chi controlla la tua garanzia e cosa accade in caso di liquidazione. Contano anche la valuta di pagamento e l'autorità di regolamentazione responsabile del prestatore.
- Verifica prima la custodia e la rehypothecation: accertati se il finanziatore può riprestare la tua garanzia, una pratica nota come rehypothecation. I prestiti di Ledn e di Morpho su Coinbase la vietano, mentre Aave mantiene la garanzia in uno smart contract sotto il tuo controllo. Nexo e Binance dichiarano che gli asset possono essere usati nelle loro attività. Ogni grande fallimento di finanziatori nel 2022 ha riguardato garanzie che erano state riprestate.
- Mappa la scala di liquidazione prima di prendere in prestito: Binance invia un avviso al 85% di LTV prima di procedere alla liquidazione al 91%. Ledn usa soglie del 70% e del 80%, mentre Nexo avvia il rimborso parziale automatico intorno al 83%. Prendere in prestito a metà dell'LTV consentito ti dà maggiori possibilità di ricevere un avviso invece di perdere le tue monete durante un calo del 30%.
- Valuta il costo dell'intero prestito, non il tasso: il tasso di Nexo del 1,9% dipende dalla detenzione di token NEXO. Ledn aggiunge una commissione di apertura del 2% fuori dal Nord America, YouHodler applica costi per singola durata e i tassi DeFi variano. Usa il calcolatore di ciascuna piattaforma per confrontare il costo complessivo per l'importo e la durata che desideri.
- Scegli il pagamento adatto alla tua banca: Nexo e Ledn possono trasferire valuta fiat direttamente su un conto bancario. Coinbase fornisce USDC, convertibili uno a uno in dollari, mentre Aave e Binance pagano in stablecoin. L'accesso diretto alla valuta fiat è importante quando i fondi sono destinati a qualcosa come il deposito per una casa.
- Verifica il regolatore del tuo paese: una licenza svizzera non autorizza automaticamente un prestatore a servire clienti in Australia o nel Regno Unito. La panoramica regionale qui sotto indica le autorità di vigilanza competenti e i mercati in cui il prestito al dettaglio è vietato.
Regolamentazione del prestito crypto per regione
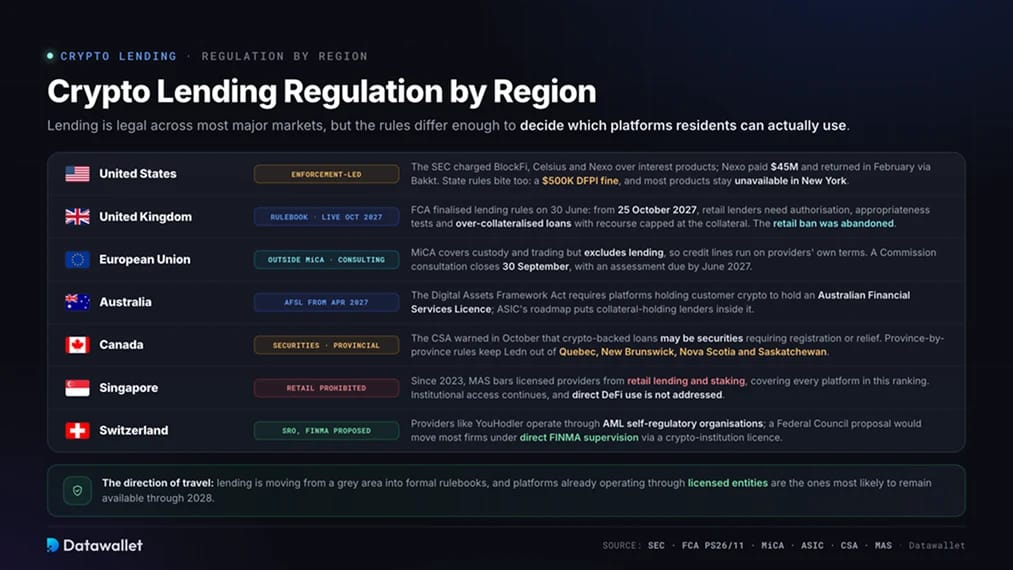
Il prestito di crypto è legale nella maggior parte dei principali mercati, ma le norme applicabili differiscono. Tali differenze determinano a quali piattaforme possono accedere i residenti.
- Stati Uniti: le azioni della SEC hanno plasmato il prestito di crypto nel 2022 e nel 2023, quando la SEC ha accusato BlockFi, Celsius e Nexo per i loro prodotti a rendimento. Dopo aver pagato un accordo transattivo da 45 milioni di dollari, Nexo è tornata a febbraio tramite Bakkt e un consulente registrato presso la SEC. Coinbase, invece, instrada i propri prestiti attraverso il mercato onchain di Morpho. Continuano ad applicarsi le norme statali. Il DFPI della California ha multato Nexo per 500.000 $ a gennaio per aver offerto prestito senza le licenze richieste prima della sua uscita, e i prestiti in California sono ora emessi tramite una società affiliata autorizzata. La maggior parte dei prodotti resta non disponibile a New York. La nostra guida ai migliori exchange di crypto negli USA spiega il quadro generale delle licenze.
- Regno Unito: il Parlamento ha approvato le Cryptoassets Regulations il 4 febbraio, seguite dalle norme definitive della FCA su prestito e indebitamento in PS26/11 il 30 giugno. A partire dal 25 ottobre 2027, le società che offrono prestiti a clienti al dettaglio del Regno Unito dovranno ottenere l'autorizzazione della FCA ed effettuare test di adeguatezza. I prestiti dovranno essere sovracollateralizzati, con rivalsa limitata alla garanzia costituita, così che i debitori non possano dovere più di quanto hanno depositato. La FCA ha abbandonato una precedente proposta di vietare il prestito al dettaglio. Le norme sulle promozioni finanziarie restano applicabili fino all'avvio del nuovo regime. La nostra guida ai migliori exchange crypto nel Regno Unito elenca i fornitori registrati.
- Unione europea: MiCA si applica da dicembre 2024 e il suo periodo transitorio termina il 1° luglio. Regola custodia, intermediazione e trading, ma esclude dal proprio ambito il borrowing e il prestito. Nexo può quindi servire i clienti del SEE tramite partner autorizzati mantenendo la propria linea di credito con condizioni separate. Il 20 maggio la Commissione ha aperto una consultazione per valutare l'inclusione del prestito, con contributi entro il 30 settembre e una valutazione attesa entro giugno 2027. La nostra guida ai migliori exchange di criptovalute con licenza MiCA illustra l'ambito dell'autorizzazione CASP.
- Australia: approvato il 1° aprile, il Digital Assets Framework Act impone alle piattaforme che detengono criptovalute dei clienti di ottenere una Australian Financial Services Licence entro aprile 2027. La tabella di marcia di attuazione dell'ASIC include in questo quadro i prestatori che detengono garanzie. Al momento gli australiani possono usare Nexo, Ledn e Aave. La nostra guida ai migliori exchange di criptovalute in Australia illustra i metodi di deposito locali.
- Canada: il 22 ottobre le Canadian Securities Administrators (CSA) hanno ricordato ai prestatori garantiti da crypto che i loro prodotti possono costituire strumenti finanziari e richiedere registrazione o esenzione. La CSA pubblica inoltre un elenco di prestatori con esenzione. La regolamentazione avviene a livello provinciale, il che spiega perché Ledn è disponibile in gran parte del Canada ma non in Saskatchewan, Québec, Nuovo Brunswick o Nuova Scozia. La nostra guida ai migliori exchange crypto in Canada individua le piattaforme registrate.
- Singapore: dal 2023 la Monetary Authority of Singapore ha vietato ai fornitori autorizzati di facilitare prestito o staking per i clienti retail. La norma riguarda tutte e sei le piattaforme di questa classifica. Gli investitori istituzionali e accreditati possono ancora partecipare, mentre l'attività DeFi diretta non è contemplata dal divieto.
- Svizzera: fornitori come YouHodler operano tramite organismi di autoregolamentazione antiriciclaggio invece di detenere una licenza FINMA. Una consultazione del Consiglio federale avviata lo scorso ottobre propone di introdurre una licenza per istituti crypto nell'ambito della Legge sugli istituti finanziari. La maggior parte delle società passerebbe sotto la vigilanza diretta della FINMA se la proposta entrasse in vigore.
Il prestito crypto sta passando gradualmente da un'area grigia normativa a regolamenti formali. È più probabile che le piattaforme che già usano entità autorizzate restino operative fino al 2028.
Come vengono tassati i prestiti in criptovalute?
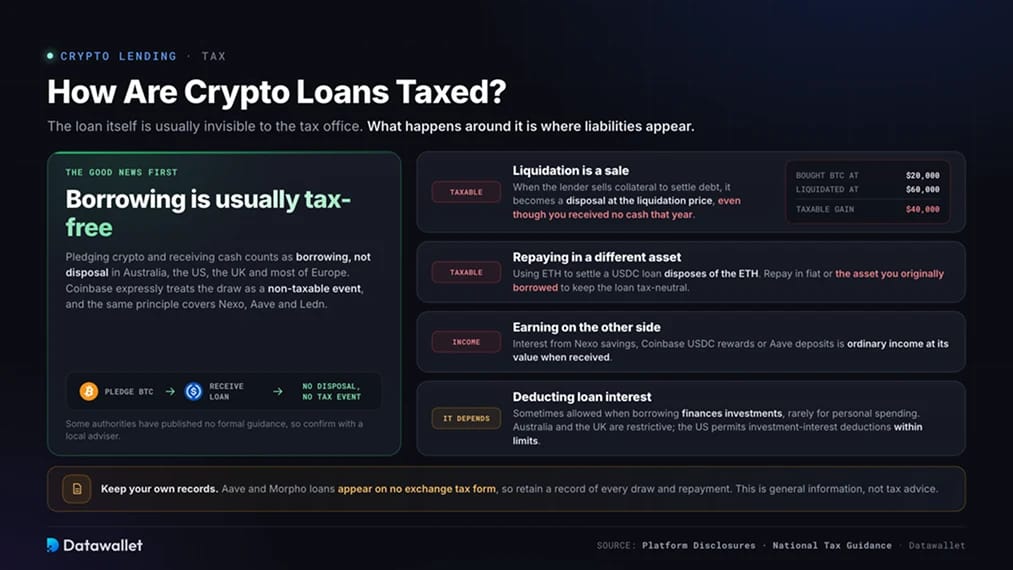
Ricevere un prestito garantito da criptovalute generalmente non è un evento imponibile. Un obbligo fiscale può comunque sorgere da una liquidazione, dal rimborso con un asset diverso o dagli interessi percepiti tramite prestito.
- Il prestito in sé di solito non è tassato: dare in garanzia crypto e ricevere contanti è generalmente considerato un'operazione di indebitamento e non una cessione in Australia, negli Stati Uniti, nel Regno Unito e nella maggior parte dei paesi europei. Coinbase dichiara espressamente di non trattare il prestito come un evento imponibile. Lo stesso principio vale per i prestiti di Nexo, Aave e Ledn. Alcune autorità non hanno pubblicato indicazioni formali, quindi verifica la posizione con un consulente locale.
- La liquidazione è una vendita: quando un prestatore vende la garanzia per estinguere il debito, l'operazione diventa una cessione al prezzo di liquidazione. Chi ha acquistato BTC a 20.000 $ e lo vede liquidato a 60.000 $ realizza una plusvalenza di 40.000 $ pur non ricevendo denaro in quell'anno.
- Anche rimborsare con un asset diverso è una vendita: usare ETH per estinguere un prestito in USDC comporta la cessione degli ETH. Rimborsare in valuta fiat o con l'asset preso in prestito all'origine aiuta a mantenere il prestito neutrale dal punto di vista fiscale.
- La deducibilità degli interessi varia: alcuni paesi consentono deduzioni quando i fondi presi a prestito finanziano investimenti, ma raramente quando servono a pagare spese personali. Australia e Regno Unito applicano regole restrittive, mentre gli Stati Uniti consentono la deduzione degli interessi sugli investimenti entro limiti specifici.
- Guadagnare dall'altra parte è reddito: gli interessi di Nexo, le ricompense in USDC di Coinbase o i depositi su Aave sono reddito ordinario, calcolato in base al valore al momento della ricezione. La nostra guida ai migliori tassi di interesse sulle stablecoin confronta i rendimenti del prestito. La guida ai migliori paesi per la tassazione crypto leggera tratta le giurisdizioni con un trattamento più favorevole.
Queste informazioni non costituiscono consulenza fiscale. I prestiti di Aave e Morpho non compaiono nei moduli fiscali degli exchange, quindi è importante conservare i tuoi registri di ogni rimborso e prelievo.
Versare la garanzia e ricevere i fondi del prestito
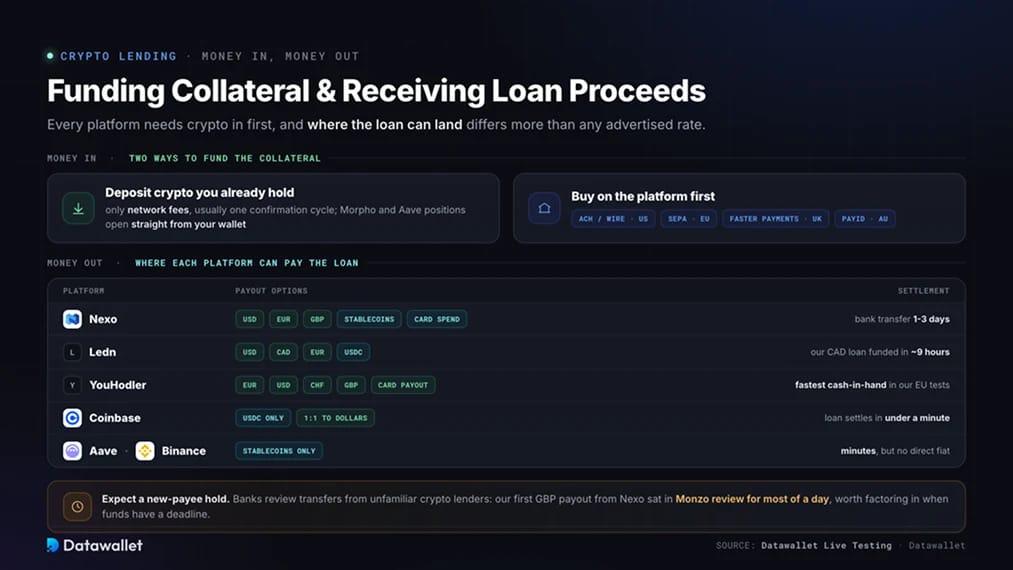
Tutte e sei le piattaforme richiedono una garanzia in crypto. Chi prende in prestito deve prima trasferire le monete nella posizione corrispondente, poi organizzare l'invio dei fondi del prestito al proprio conto bancario se serve valuta fiat.
- Deposita le crypto che già possiedi: Spostare asset da un exchange o da un wallet a Nexo, Ledn o YouHodler comporta solo le commissioni di rete e di solito richiede un ciclo di conferma. Le posizioni su Morpho e Aave si aprono direttamente dal tuo wallet.
- Acquista prima sulla piattaforma: gli acquisti di criptovalute con bonifico bancario sono disponibili tramite Binance, Coinbase, Nexo e YouHodler. I clienti statunitensi possono finanziare Coinbase e Nexo con ACH o bonifici wire. I clienti europei possono usare SEPA, mentre Faster Payments serve gli utenti britannici e PayID è disponibile in Australia. Le nostre guide a Revolut e Monzo trattano le banche del Regno Unito che più probabilmente metteranno in discussione un bonifico. La guida a CommBank spiega i blocchi sui pagamenti in Australia.
- Scegli con attenzione la valuta di pagamento: Nexo supporta bonifici bancari in USD, EUR e GBP. Ledn offre USD, CAD ed EUR, mentre YouHodler aggiunge CHF e pagamenti su carta. Coinbase fornisce USDC convertibili uno a uno in dollari. Aave e Binance pagano solo in stablecoin. I bonifici bancari richiedono in genere da uno a tre giorni lavorativi, contro pochi minuti per le stablecoin.
- Aspettati un blocco per nuovo beneficiario: le banche possono verificare i bonifici verso un prestatore crypto sconosciuto. Il nostro primo prelievo in GBP da Nexo è rimasto in verifica presso Monzo per gran parte della giornata prima di essere accreditato: è un aspetto da considerare se servono fondi entro una scadenza.
Come ottenere un prestito con garanzia in criptovalute
Aprire un prestito garantito da crypto richiede in genere circa quindici minuti tramite un fornitore centralizzato o cinque minuti tramite un protocollo DeFi. Mantenere l'importo ben al di sotto del limite disponibile riduce il rischio di liquidazione.
- Scegli la piattaforma in base al tuo paese e alla garanzia: scegli Nexo per una linea di credito in valuta fiat a durata indefinita nella maggior parte dei mercati supportati. Coinbase è adatta ai debitori statunitensi che cercano tassi onchain, mentre Ledn offre una custodia separata per i prestiti in Bitcoin. Aave offre prestiti non-custodial, Binance accetta garanzie meno comuni e YouHodler si rivolge a prestiti europei a breve termine con LTV elevato.
- Verifica ed effettua il deposito della garanzia: Le piattaforme centralizzate richiedono un documento d'identità e un selfie, talvolta accompagnati da un giustificativo di residenza. Invia un piccolo importo di prova prima di trasferire l'intero saldo. Controlla che gli asset compaiano nel wallet delle garanzie o del credito e non nel conto di trading.
- Imposta l'importo del prestito al di sotto del massimo: se il LTV massimo è 50%, limita il prestito a circa 25 a 30%. Seleziona l'asset di erogazione, inserisci l'importo e controlla il livello di liquidazione mostrato nella schermata di conferma.
- Imposta degli avvisi e individua come integrare la garanzia: attiva le notifiche sull'LTV e tieni a disposizione altra garanzia sul conto o in un wallet collegato. Gli utenti di Ledn possono attivare le integrazioni automatiche. Rispondere a una richiesta di margine alle 3 è praticabile solo se aggiungere garanzia richiede un solo tocco.
- Rimborsa nell'asset preso in prestito e preleva: usare la stessa stablecoin o valuta può evitare una cessione imponibile. Una volta estinto il debito, verifica che il collaterale sia stato rilasciato e riporta le posizioni di lungo periodo in autocustodia. La nostra guida ai migliori wallet crypto confronta le opzioni disponibili.
Gli utenti interessati a finanziare prestiti anziché richiederli possono consultare la nostra guida ai migliori rendimenti su USDT.
Considerazioni finali
Nexo si colloca al primo posto perché unisce una linea di credito flessibile alla presenza regolamentata più ampia. Opera di nuovo negli Stati Uniti tramite Bakkt, serve l'Europa tramite partner con licenza MiCA e ha continuato a pagare i clienti durante la peggiore crisi del prestito del settore.
Aave è la scelta più solida per chi non vuole affidare la garanzia a un'azienda. Coinbase offre prestiti DeFi in un pacchetto pensato per gli utenti retail americani, mentre Ledn propone un prodotto prudente solo Bitcoin, sostenuto da un portafoglio prestiti investment grade. Binance è in testa per varietà di garanzie per chi usa già l'exchange. YouHodler è adatto a chi cerca prestiti a breve termine e vuole l'anticipo più alto per ogni moneta.
I regolatori hanno preso di mira il prestito in modo deciso dopo il 2022 e ora stanno creando quadri normativi dedicati. La FCA ha confermato una data di attuazione, la Commissione europea è in fase di consultazione e le azioni di enforcement sono già in corso tramite CSA e DFPI. Le piattaforme avranno bisogno di entità autorizzate o di un piano chiaro per restare disponibili durante questa transizione.
Metti alla prova qualsiasi servizio di prestito con una piccola somma prima di impegnare una garanzia consistente. Prendi in prestito un decimo del limite disponibile, monitora l'LTV durante una sessione volatile, poi rimborsa e preleva. La tempestività degli avvisi, la rapidità delle integrazioni e i tempi reali di pagamento dicono più sul servizio del tasso pubblicizzato.
La nostra metodologia
Ci siamo registrati su ogni piattaforma e abbiamo completato i controlli di identità usando documenti accettati di Australia, SEE, Regno Unito e Stati Uniti. I test hanno previsto il deposito di BTC, ETH e stablecoin come garanzia prima di richiedere prestiti sia in valuta fiat sia in stablecoin. Abbiamo mantenuto ogni posizione aperta durante almeno un calo della garanzia pari o superiore a 8%, poi abbiamo rimborsato il saldo e prelevato tutti i fondi. I punteggi coprono sei criteri.
- Trust Score: la nostra valutazione proprietaria su 5 considera lo stato normativo nelle principali giurisdizioni e la storia operativa durante i fallimenti del prestito del 2022. Valuta inoltre trasparenza, precedenti sanzionatori, accordi di custodia e politiche di rehypothecation.
- Costo del prestito: abbiamo esaminato i tassi di interesse dichiarati, le condizioni di proprietà dei token, le commissioni di apertura, le commissioni di proroga e i periodi minimi di interesse. Il confronto ha incluso il costo totale per prendere in prestito 10.000 $ per 90 giorni.
- Trattamento del collaterale: La nostra analisi ha stabilito se gli asset dati in garanzia sono segregati, protetti da un vincolo di separazione patrimoniale o prestati nuovamente a terzi. Abbiamo inoltre verificato se il collaterale continua a generare rendimento durante il prestito e con quale rapidità torna disponibile dopo il rimborso.
- Meccanismi di liquidazione: abbiamo documentato le soglie di liquidazione e di margin call, le penali, i tempi degli avvisi e la procedura per aggiungere garanzie durante la volatilità di mercato in tempo reale.
- Finanziamento ed erogazione: i test hanno riguardato depositi in crypto, opzioni di acquisto in valuta fiat ed erogazioni di prestiti in USD, EUR, GBP, CAD e stablecoin. Abbiamo misurato i tempi di regolamento e registrato i blocchi bancari.
- Copertura normativa: Licenze, accordi con partner, registrazioni ed esenzioni sono stati verificati in Australia, Canada, SEE, Singapore, Svizzera, Regno Unito e Stati Uniti.
Abbiamo escluso le piattaforme insolventi, i fornitori di prestito senza un prodotto attivo in almeno due mercati principali e i servizi incapaci di dimostrare dove sono custodite le garanzie dei clienti. I test si sono svolti tra aprile e agosto. I dettagli normativi sono stati ricontrollati dopo la pubblicazione delle dichiarazioni di policy da parte della FCA il 30 giugno.