Confronta le opportunità di rendimento su Tether (USDT)
1. Bybit
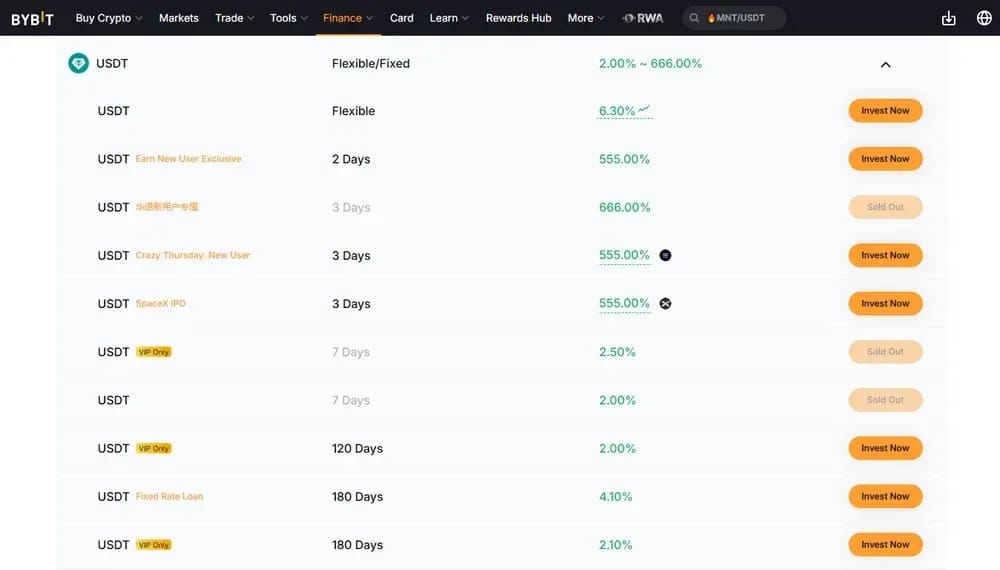
In cima all'elenco, Bybit è la scelta migliore per chi cerca promozioni USDT di forte impatto senza rinunciare a un accesso flessibile. La sua pagina USDT mostra prodotti flessibili/a durata fissa con APR da 2,00 a 666,00%, inclusa una linea flessibile intorno al 6,30% e diverse offerte brevi per nuovi utenti, adatte a somme più contenute.
L'offerta di Bybit è insolitamente ampia: USDT flessibile, offerte di due e tre giorni per i nuovi utenti al 555 a 666%, durate fisse riservate ai VIP e un prestito a tasso fisso di 180 giorni intorno al 4,10%. Apprezziamo la segmentazione, perché gli utenti possono distinguere la liquidità inattiva parcheggiata dalle campagne limitate invece di confrontare ogni rendimento allo stesso modo.
Il compromesso è la disponibilità. I tassi più alti su USDT sono di solito limitati, a tempo o riservati in base allo stato dell'utente, mentre il rendimento flessibile standard è più vicino a una cifra medio-bassa. Per un confronto dei tassi di interesse sulle stablecoin, Bybit funziona meglio quando le promozioni sono considerate bonus e non un reddito di base.
Pro
- Ampia gamma di prodotti USDT flessibili, a scadenza fissa e promozionali.
- Tassi a breve termine molto alti per i nuovi utenti idonei.
- Il prodotto flessibile mantiene le stablecoin inattive relativamente liquide.
Contro
- I rendimenti più alti sono limitati, temporanei o riservati a determinati utenti.
- Le righe riservate ai VIP riducono l'accesso per gli account più piccoli.
- I TAEG promozionali possono distorcere le aspettative realistiche a lungo termine.
2. Binance
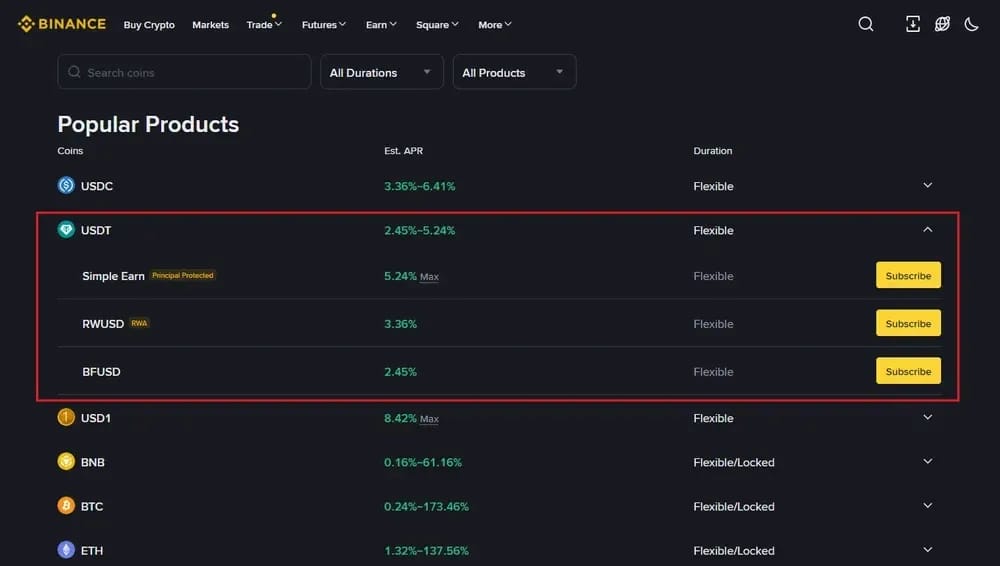
Una valida seconda scelta, Binance è adatto a chi dà priorità a dimensioni, accesso flessibile e chiarezza dei prodotti rispetto ad APR promozionali estremi. La sua sezione USDT Earn mostra un intervallo 2,45 a 5,24%, con Simple Earn al massimo del 5,24% e ulteriori linee RWUSD e BFUSD per il rendimento delle stablecoin oggi.
Binance è più prudente di Bybit o MEXC, ma la gamma di prodotti è più ampia di un semplice conto di risparmio. Gli utenti possono confrontare Simple Earn, prodotti flessibili con capitale protetto, esposizione a RWUSD e altre opzioni legate alle stablecoin nella dashboard Earn, mentre i Flexible Products possono iniziare a maturare ricompense dopo la sottoscrizione.
Il punto di forza principale è la coerenza. I tassi USDT di Binance non sono i più alti del gruppo, ma la piattaforma offre agli utenti una chiara distinzione tra yield liquido e prodotti Earn strutturati. Il suo calcolatore APR ricorda inoltre che l'APR è una stima, aggiornata ogni giorno, e non una garanzia di rendimento in valuta fiat.
Pro
- Interfaccia Earn chiara, con categorie di prodotti flessibili e vincolati.
- Le opzioni a capitale protetto sono più adatte a chi usa stablecoin con un approccio più prudente.
- Un ampio ecosistema semplifica la gestione di USDT tra i vari prodotti.
Contro
- Il rendimento APR in USDT in evidenza è inferiore a quello di diversi concorrenti.
- La disponibilità può variare in base alla regione e ai requisiti dell'account.
- Le stime dell'APR possono cambiare ogni giorno senza molto preavviso.
3. Gate
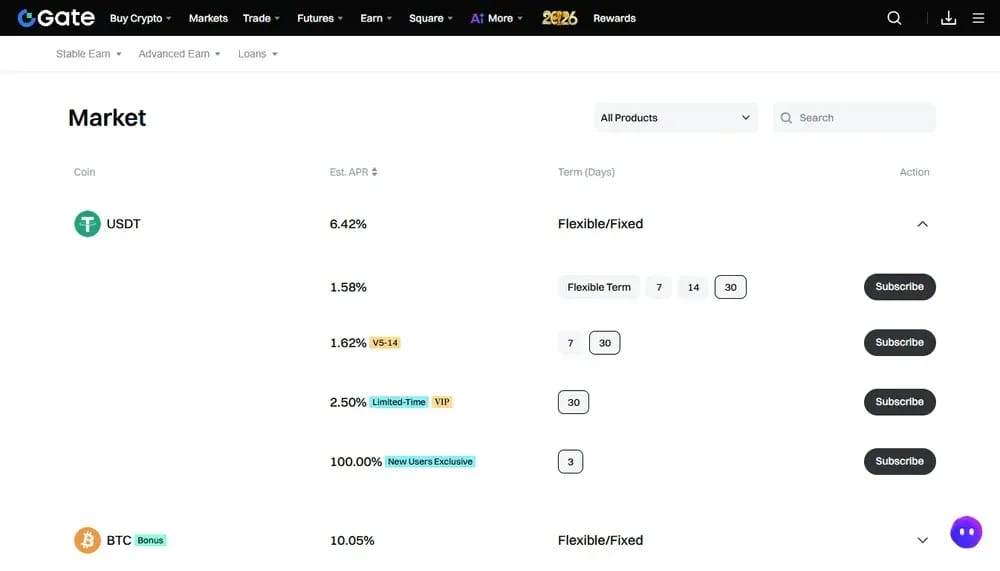
Per la varietà delle scadenze, Gate si distingue con una tabella USDT che unisce depositi flessibili, brevi scadenze fisse, prodotti VIP e campagne per nuovi utenti. La schermata allegata mostra USDT al 6,42% complessivo, oltre a opzioni intorno a 1,58%, 1,62%, 2,50% e un'offerta di tre giorni al 100% per i nuovi utenti attivi oggi.
Gate è utile per chi desidera opzioni piccole e chiaramente etichettate invece di un unico tasso di risparmio generico. La pagina separa termini flessibili, pulsanti a sette, quattordici e trenta giorni, prodotti a tempo limitato e offerte VIP, il che aiuta a far corrispondere le esigenze di liquidità al rendimento. Questa struttura rende più semplice il confronto degli APR.
Il lato negativo è che i numeri migliori di Gate si concentrano nelle offerte speciali, non nel semplice parcheggio quotidiano di USDT. I prodotti standard sono molto più bassi rispetto alla campagna di punta del 100% per i nuovi utenti, e alcune righe dipendono dallo status VIP o da finestre brevi. Considera Gate un marketplace flessibile, non un singolo prodotto di rendimento.
Pro
- Buona varietà di prodotti flessibili, a tasso fisso, VIP e per i nuovi utenti.
- Le scadenze brevi aiutano gli utenti a evitare vincoli lunghi sulle stablecoin.
- L'interfaccia rende facili da confrontare le differenze di durata e di APR.
Contro
- Il rendimento più alto su USDT è dovuto soprattutto a promozioni, non è ricorrente.
- Alcuni prodotti richiedono l'accesso VIP o hanno disponibilità limitata.
- I rendimenti flessibili standard possono essere meno competitivi.
4. MEXC
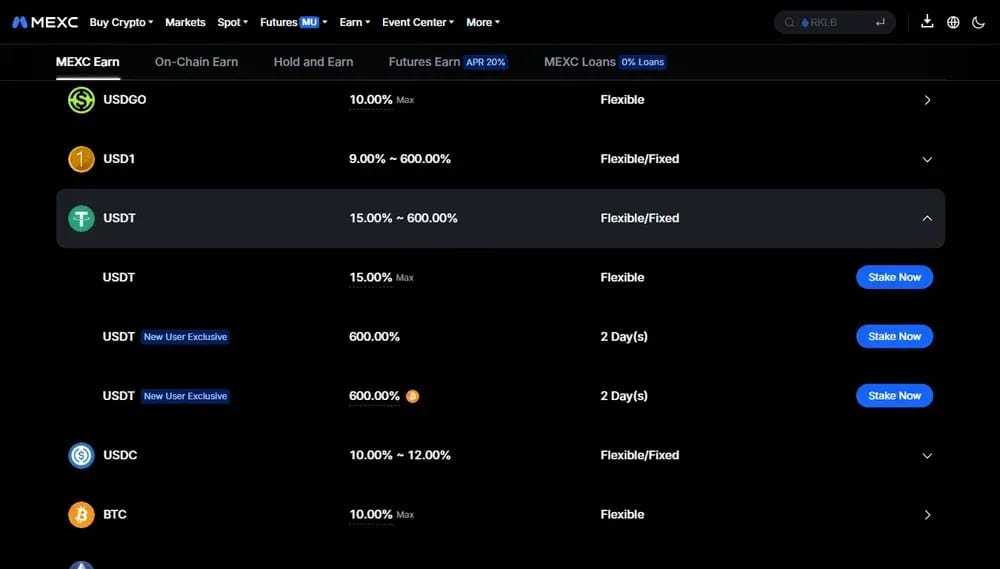
Con il massimale promozionale più alto, consigliamo MEXC a chi è disposto a monitorare con attenzione le campagne invece di lasciare i fondi inattivi. La sua pagina USDT Earn mostra un intervallo 15,00 a 600,00%, con un prodotto flessibile con massimo 15,00% e offerte a tasso fisso di due giorni per nuovi utenti pubblicizzate oggi a 600,00% di APR.
MEXC è aggressivo nel posizionamento sul rendimento delle stablecoin. Oltre allo screenshot, i materiali di Earn descrivono risparmi flessibili in stablecoin con interessi giornalieri e tassi promozionali che possono salire sensibilmente, mentre aggiornamenti di prodotto separati citano un risparmio vincolato in USDT a due giorni per i nuovi utenti al 600% di APR. È un dato che colpisce, ma molto condizionato.
Considereremmo MEXC un exchange guidato dalle promozioni per il rendimento su USDT, non una piattaforma passiva da impostare e dimenticare. Il tasso flessibile del 15% è interessante rispetto alla maggior parte dei concorrenti, ma contano limiti, requisiti e variazioni del tasso. Per chi confronta gli exchange Tether, l'accesso ai prodotti può contare quanto l'APR in evidenza.
Pro
- Il massimale promozionale in USDT più alto tra le sei piattaforme.
- Il tasso USDT flessibile è competitivo anche prima delle promozioni.
- I termini fissi per i nuovi utenti possono offrire rendimenti brevi insolitamente elevati.
Contro
- È improbabile che APR estremi siano ampiamente disponibili.
- I tassi delle campagne possono cambiare rapidamente o esaurirsi.
- Richiede un monitoraggio attivo per ottenere le condizioni migliori.
5. Bitget
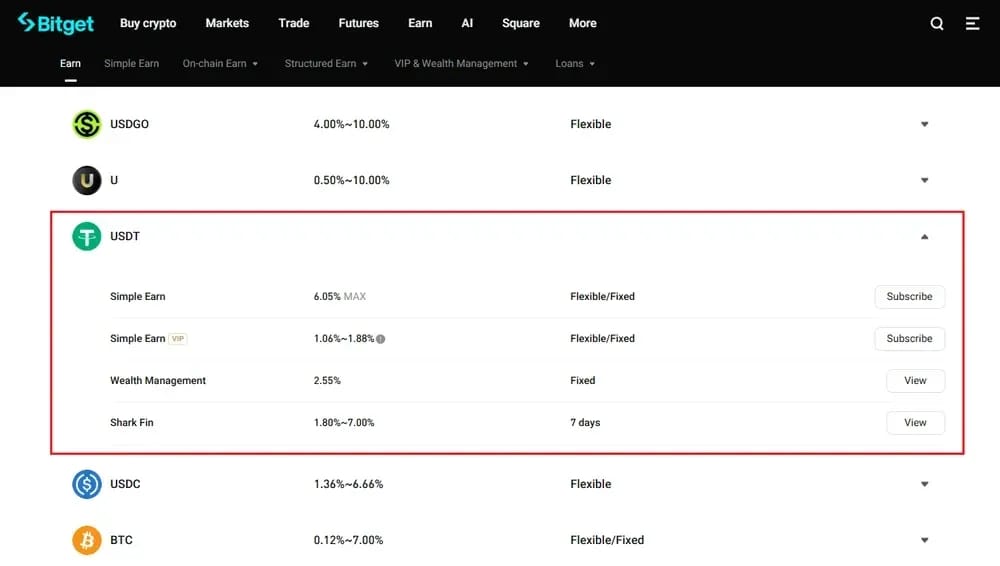
Equilibrato per chi risparmia ogni giorno, Bitget offre una delle impostazioni USDT Earn più pulite tra le sei. La schermata allegata mostra USDT Simple Earn al 6,05% massimo, un intervallo VIP Simple Earn del 1,06 a 1,88%, Wealth Management al 2,55% e Shark Fin del 1,80 a 7,00%.
Il punto di forza di Bitget è l'equilibrio, non l'effetto spettacolare. I prodotti Simple Earn flessibili e a durata fissa affiancano Wealth Management e Shark Fin, offrendo agli utenti un percorso dal reddito in USDT liquido ai prodotti strutturati. Secondo i materiali ufficiali, i prodotti di risparmio flessibili maturano interessi giornalieri senza vincolo, mentre quelli a durata fissa rinunciano alla liquidità in cambio di rendimenti più elevati.
Il limite principale è che il valore massimo in USDT di Bitget non è così impressionante come nelle promozioni di Bybit, MEXC o KuCoin. Per gli utenti prudenti può essere un aspetto positivo. Tuttavia, opzioni strutturate come Shark Fin richiedono aspettative di rischio diverse rispetto a un semplice risparmio, soprattutto quando i rendimenti dipendono dalle condizioni di mercato.
Pro
- Layout pulito tra Simple Earn, VIP e prodotti strutturati.
- Il risparmio flessibile prevede interessi giornalieri e prelievi.
- Rendimenti moderati possono adattarsi a un'allocazione prudente in stablecoin.
Contro
- APR indicativo più basso rispetto agli exchange più orientati alle promozioni.
- Le righe VIP potrebbero non essere utili per i normali utenti retail.
- I prodotti strutturati richiedono una maggiore consapevolezza del rischio rispetto ai risparmi.
6. KuCoin
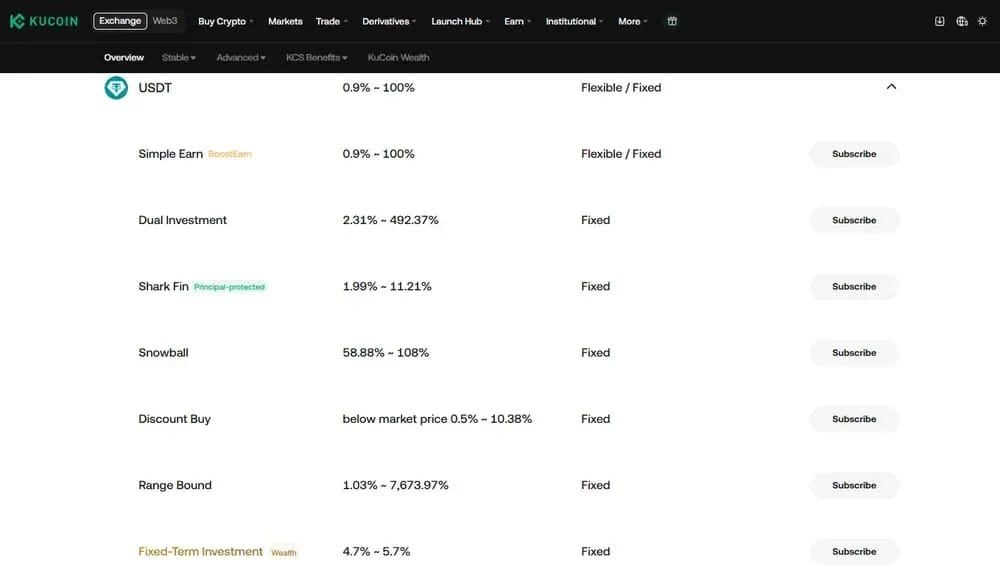
Il più variegato per prodotti, KuCoin è ideale per chi vuole confrontare in un'unica dashboard il semplice rendimento in USDT con le strategie Earn strutturate. Lo screenshot mostra Simple Earn da 0,9 a 100%, Dual Investment da 2,31 a 492,37%, Shark Fin da 1,99 a 11,21% e Snowball da 58,88 a 108%.
L'hub Earn di KuCoin suddivide i prodotti nelle categorie Stable e Advanced, e la distinzione conta. I prodotti Stable includono Simple Earn e opzioni di tipo staking, mentre i prodotti Advanced includono Dual Investment, Shark Fin, Snowball, Discount Buy e Range Bound. Questa ampiezza rende KuCoin potente per gli utenti esperti, ma meno intuitivo per i principianti.
L'importante è non confrontare ogni APR di KuCoin come se fosse lo stesso prodotto. Simple Earn è più vicino a un rendimento standard in USDT, mentre Dual Investment e Range Bound si comportano più come strategie strutturate. Per approfondire l'asset, consulta questa guida a TRC20 USDT.
Pro
- La gamma di prodotti più ampia tra strategie USDT semplici e avanzate.
- Le campagne per nuovi utenti e gli eventi possono aumentare sensibilmente l'APR.
- Buona scelta per chi confronta più strutture di rendimento.
Contro
- I prodotti avanzati sono più difficili da valutare rispetto a Simple Earn.
- APR molto elevati spesso comportano meccanismi di rendimento complessi.
- I principianti potrebbero trovare il menu Earn troppo complesso.
Che cos'è Tether USDT?
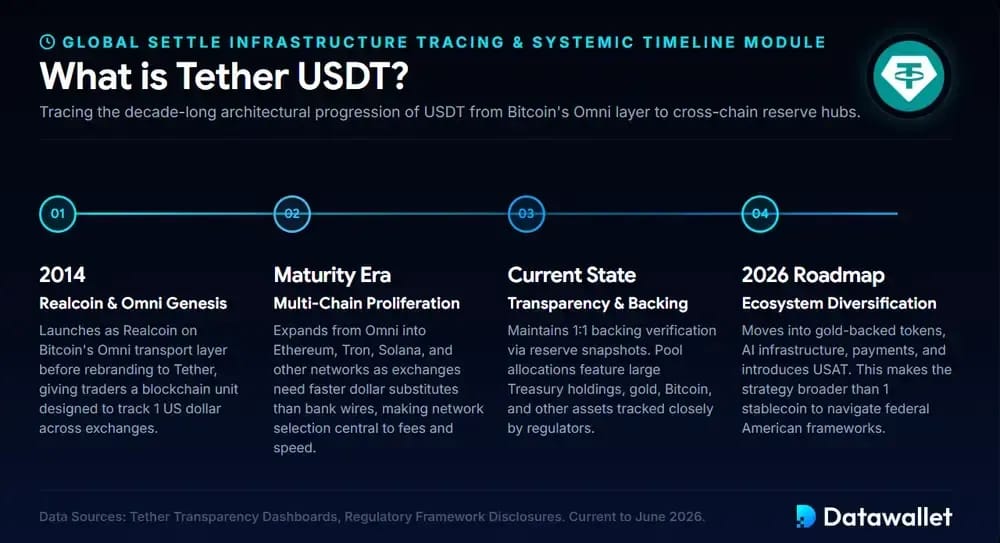
Tether USDT è la prima stablecoin in dollari diventata infrastruttura globale di regolamento crypto. Nacque come Realcoin nel 2014, emise token sul livello Omni di Bitcoin e venne presto ribattezzata Tether, offrendo ai trader un'unità blockchain pensata per replicare un dollaro statunitense sui vari exchange.
Il prodotto è maturato quando gli exchange hanno avuto bisogno di un sostituto del dollaro più rapido dei bonifici bancari. USDT si è esteso da Omni a Ethereum, Tron, Solana e altre reti, rendendo la scelta della rete centrale per commissioni, velocità e supporto dei wallet. Per un contesto a livello di blockchain, consulta questa guida su TRC20 USDT.
Oggi Tether descrive ogni token come garantito 1:1 da riserve e pubblica istantanee delle riserve tramite la propria pagina sulla trasparenza. USDT resta la più grande stablecoin per circolazione, mentre le sue riserve comprendono ora ingenti titoli del Tesoro, oro, Bitcoin e altri asset seguiti con attenzione da autorità di regolamentazione e agenzie di valutazione.
La roadmap va oltre una singola stablecoin. Tether è passata ai token garantiti da oro, all'infrastruttura IA, ai pagamenti e a una stablecoin focalizzata sugli Stati Uniti chiamata USAT. Questo rende USDT sia un asset di trading sia parte di una strategia più ampia sul dollaro digitale, da monitorare tramite le statistiche di Tether.
Come genera rendimento USDT?
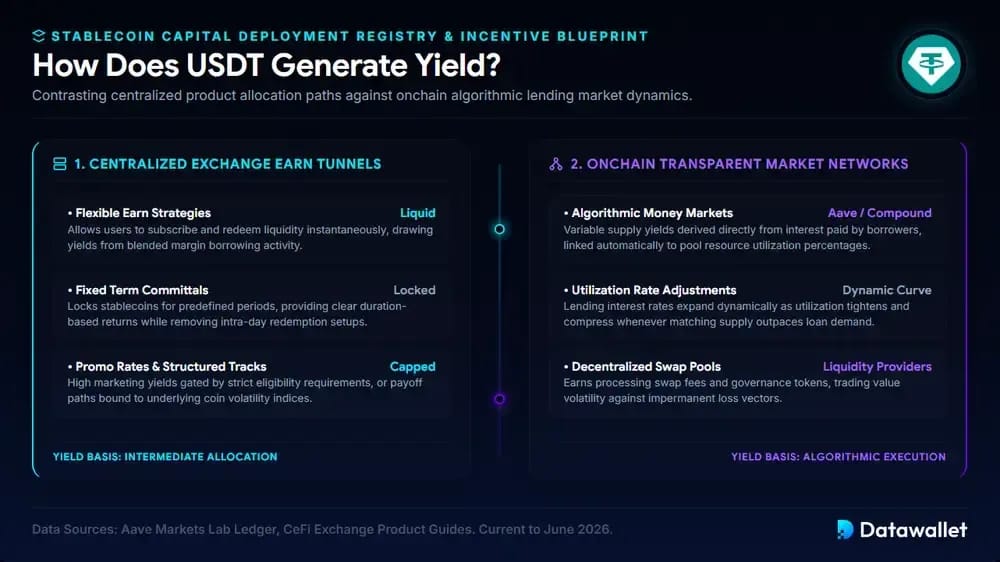
Il rendimento di USDT non deriva da Tether che paga i detentori. Deriva da piattaforme che prestano, instradano, bloccano o strutturano le stablecoin depositate, per poi restituire una parte dei ricavi da trading, prestiti o incentivi.
Prodotti Earn degli exchange centralizzati
Sui CEX il rendimento su USDT di solito sembra semplice perché le dashboard mostrano subito l'APR, ma il meccanismo può combinare domanda di prestito, depositi vincolati e budget delle campagne.
Prima di confrontare gli APR, conviene distinguere i principali percorsi di rendimento:
- Flexible Earn: Piattaforme come Binance Simple Earn permettono di sottoscrivere e riscattare USDT con elevata liquidità, di solito con un APR inferiore rispetto ai prodotti a scadenza fissa o promozionali.
- Termini fissi: i prodotti vincolati bloccano USDT per un periodo stabilito, così l'exchange può offrire ricompense più chiare legate alla durata, riducendo però la flessibilità di prelievo giornaliero per gli utenti.
- Tassi promozionali: le campagne USDT in stile Bybit possono mostrare APR molto elevati, ma limiti di allocazione, regole di idoneità e durate brevi limitano i rendimenti annualizzati realistici.
- Rendimento strutturato: Shark Fin, Dual Investment e prodotti simili possono fare riferimento a saldi in USDT, ma i rendimenti dipendono dalle regole di payoff, dall'andamento dei prezzi e dalle condizioni specifiche del prodotto.
Prestito onchain, liquidità e strategie tokenizzate
Il rendimento onchain di USDT è più trasparente perché gli utenti possono ispezionare direttamente i mercati dei protocolli. In sistemi di prestito come Aave, i depositanti forniscono USDT, i mutuatari pagano un interesse variabile e l'utilizzo contribuisce a stabilire il tasso di offerta. Questo rende l'APY più determinato dal mercato rispetto all'APR promozionale degli exchange.
I money market come Compound lo formalizzano con modelli di tasso d'interesse basati sull'utilizzo. Quando viene preso a prestito più USDT rispetto alla liquidità fornita, i tassi possono salire. Quando la liquidità è abbondante e la domanda dei mutuatari è debole, l'APY dell'offerta di solito si riduce.
I pool dei DEX funzionano in modo diverso. I fornitori di liquidità in USDT possono guadagnare commissioni di trading, incentivi in token o entrambi, ma si assumono anche rischi specifici del pool. Le coppie stabili possono ridurre la volatilità, mentre i pool USDT-altcoin aggiungono la perdita impermanente. Per questo lo staking di stablecoin richiede un'analisi a livello di prodotto.
I migliori pool decentralizzati di rendimento per Tether USDT
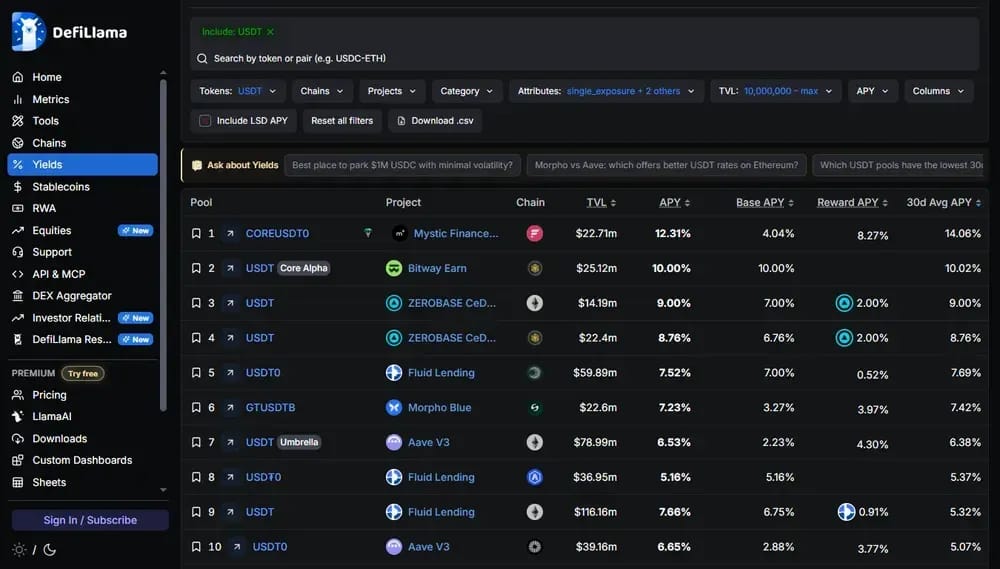
I pool DeFi richiedono un filtraggio maggiore rispetto ai prodotti degli exchange, perché APY, TVL, audit e composizione delle coppie possono cambiare rapidamente, soprattutto quando i rendimenti dipendono dagli incentivi in token.
Questi DefiLlama pool mostrano attualmente le opportunità più chiare in USDT:
- Mystic: c0REUSDT0 su Mystic Finance guida la schermata con un APY del 12,31%, con un TVL di 22,71 milioni di dollari e ricompense che contribuiscono con 8,27 punti percentuali sopra un tasso base del 4,04%.
- Bitway: USDT Core Alpha su Bitway Earn paga un APY del 10,00% solo dal rendimento di base, con un TVL di 25,12 milioni di dollari e una media a 30 giorni del 10,02% nello screenshot.
- ZEROBASE: USDT su ZEROBASE CeDeFi Ethereum mostra un APY del 9,00%, che combina un rendimento di base del 7,00% con ricompense del 2,00% su un TVL di 14,19 milioni di dollari e una media a 30 giorni stabile al 9,00%.
- ZEROBASE: USDT nel listing Core di ZEROBASE CeDeFi paga 8,76% di APY, con 6,76% di rendimento di base, 2,00% di ricompense, 22,4 milioni di dollari di TVL e una media a 30 giorni corrispondente nella tabella.
- Fluid: USDT0 su Fluid Lending mostra un APY del 7,52% con un TVL di 59,89 milioni di dollari, derivante principalmente da un rendimento di base del 7,00% più una componente di ricompensa del 0,52% e da una media a 30 giorni del 7,69%.
- Morpho: GTUSDTB su Morpho Blue mostra un APY del 7,23%, suddiviso tra 3,27% di yield di base e 3,97% di ricompense, con 22,6 milioni di dollari di TVL e una media a 30 giorni del 7,42% indicata lì.
- Aave: USDT Umbrella su Aave V3 Ethereum paga un APY del 6,53%, con un TVL di 78,99 milioni di dollari, un rendimento di base del 2,23% e un APY da ricompense del 4,30% nella vista filtrata mostrata.
- Fluid: USD₮0 su Fluid Lending Arbitrum offre 5,16% di APY, tutto da rendimento di base, con 36,95 milioni di dollari di TVL e una media a 30 giorni del 5,37% nello stesso insieme di filtri.
- Fluid: USDT su Fluid Lending Ethereum registra un APY del 7,66% con un TVL di 116,16 milioni di dollari, composto da un rendimento di base del 6,75% e da ricompense del 0,91%, nonostante una media a 30 giorni del 5,32%.
- Aave: USDT0 su Aave V3 mostra un APY del 6,65%, con TVL di 39,16 milioni di dollari, rendimento base del 2,88%, ricompense del 3,77% e media a 30 giorni del 5,07% al momento dello screenshot.
Normative e licenze di USDT
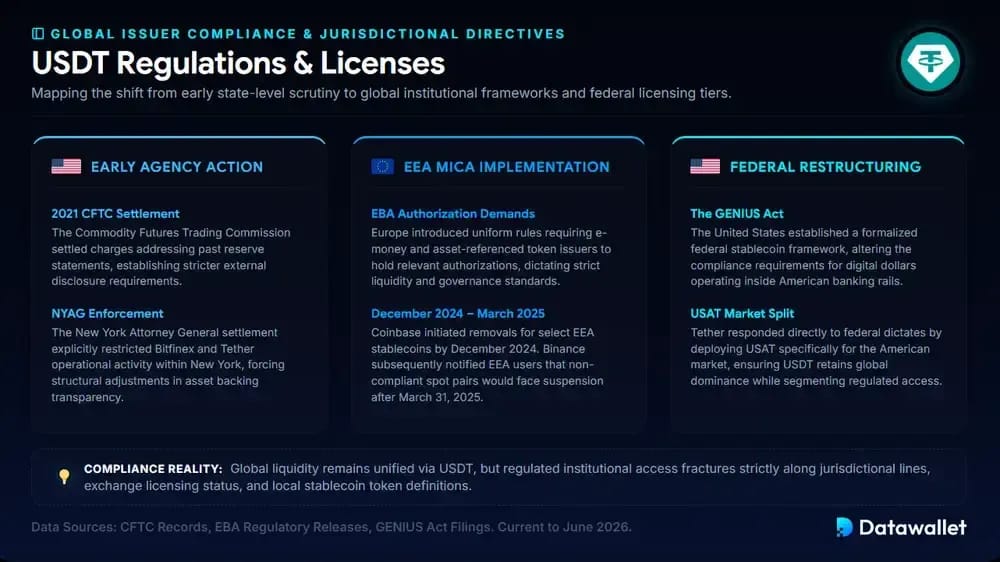
La storia normativa di Tether inizia prima di MiCA. Nel 2021 la CFTC ha chiuso con un accordo le accuse relative a dichiarazioni passate sulle riserve, mentre l'accordo con il Procuratore Generale di New York ha limitato le attività di Bitfinex e Tether a New York. Questi casi hanno influenzato i controlli successivi su informativa e qualità della copertura.
L'Europa è stata il principale punto di svolta. MiCA ha creato regole uniformi per le cripto-attività, inclusi i token di moneta elettronica e i token collegati ad attività. L'EBA richiede che gli emittenti di tali token detengano la relativa autorizzazione, con standard di liquidità, riserva, governance e informativa.
La conseguenza pratica per USDT è stata il delisting. Coinbase si è mossa per prima per alcune stablecoin del SEE entro dicembre 2024. Binance ha poi comunicato agli utenti del SEE che le coppie spot di stablecoin non conformi a MiCA, compreso USDT, sarebbero state sospese dopo il 31 marzo 2025, mentre detenzione e prelievi sarebbero rimasti possibili.
Gli Stati Uniti hanno seguito un'altra strada. Il GENIUS Act ha creato un quadro federale per le stablecoin e Tether ha risposto con USAT per il mercato americano. USDT resta dominante a livello globale, ma l'accesso regolamentato dipende sempre più dalla giurisdizione, dallo status dell'exchange e dal fatto che il token rispetti le norme locali sulle licenze per le stablecoin.
Rischi del farming di rendimento con Tether USDT
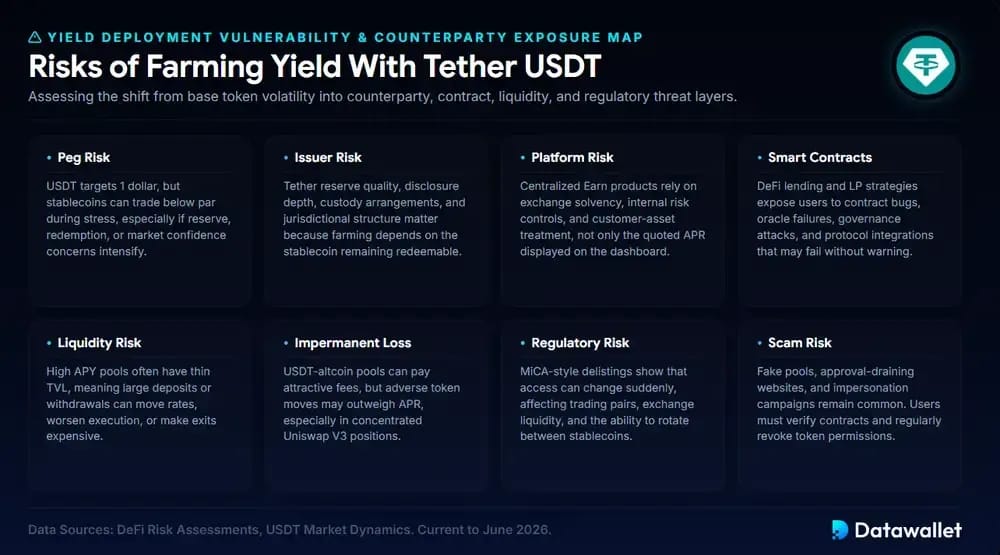
Il rendimento in USDT può sembrare più sicuro del farming su criptovalute volatili, ma il rischio si sposta su controparti, contratti, liquidità, normative e struttura del prodotto, anziché scomparire.
Principali rischi da valutare prima di fare farming con USDT:
- Rischio di perdita del peg: USDT punta a un dollaro, ma le stablecoin possono scambiare sotto la parità nei periodi di tensione, soprattutto se aumentano i timori su riserve, rimborsi o fiducia del mercato.
- Rischio dell'emittente: la qualità delle riserve di Tether, il livello di trasparenza, gli accordi di custodia e la struttura giurisdizionale sono importanti perché lo yield farming dipende ancora dalla capacità della stablecoin sottostante di restare rimborsabile.
- Rischio di piattaforma: i prodotti Earn centralizzati dipendono dalla solvibilità dell'exchange, dai controlli interni sui rischi e dal trattamento degli asset dei clienti, non solo dall'APR indicato sulla dashboard.
- Smart contract: le strategie di prestito DeFi e LP espongono gli utenti a bug degli smart contract, malfunzionamenti degli oracoli, attacchi alla governance e integrazioni di protocolli che possono fallire senza preavviso.
- Rischio di liquidità: i pool con APY elevato hanno spesso un TVL ridotto, il che significa che depositi o prelievi consistenti possono spostare i rendimenti, peggiorare l'esecuzione o rendere costose le uscite.
- Perdita impermanente: i pool USDT-altcoin possono offrire commissioni interessanti, ma movimenti sfavorevoli dei token possono superare l'APR, soprattutto nelle posizioni concentrate su Uniswap V3.
- Rischio normativo: i delisting in stile MiCA mostrano che l'accesso può cambiare all'improvviso, con effetti su coppie di trading, liquidità degli exchange e possibilità di passare da una stablecoin all'altra.
- Rischio truffe: pool falsi, siti che svuotano le approvazioni e campagne di impersonificazione restano frequenti, quindi gli utenti dovrebbero verificare i contratti e revocare regolarmente le autorizzazioni dei token.
Considerazioni finali
Il rendimento in USDT è più utile se considerato uno strumento di gestione della liquidità, non un reddito garantito. Flexible Earn è adatto ai saldi inattivi, mentre i prodotti a scadenza fissa, promozionali e strutturati richiedono maggiore attenzione.
La piattaforma migliore dipende da quanto spesso sposti i fondi. Bybit e MEXC sono adatti a chi caccia le campagne, Binance e Bitget a chi è prudente, mentre Gate e KuCoin offrono un'offerta di prodotti più ampia.
Prima di sottoscrivere, confronta i massimali di APR, le finestre di rimborso, l'accesso regionale e se il rendimento deriva da prestito o da payoff strutturati. Piccole differenze contano quando i rendimenti delle stablecoin cambiano ogni giorno tra le principali piattaforme in condizioni di mercato volatili.
La nostra metodologia
Le classifiche del rendimento su USDT possono essere fuorvianti quando ogni APR viene trattato come lo stesso prodotto. Abbiamo esaminato ogni exchange e opzione DeFi come uno stack di rendimento completo, distinguendo il risparmio liquido dai termini fissi, dalle campagne e dalle strategie strutturate.
Il nostro sistema di valutazione si è concentrato sulla ripetibilità pratica, non solo sul numero più grande mostrato nella pagina di un prodotto:
- Qualità dell'APR: Abbiamo confrontato gli intervalli di APR su USDT mostrati, poi scartato i tassi limitati, riservati ai nuovi utenti, a tempo o legati a condizioni di regolamento complesse.
- Profondità dei prodotti: Abbiamo favorito le piattaforme con più percorsi per USDT, tra cui risparmio flessibile, scadenze fisse, livelli VIP, mercati di prestito e prodotti strutturati chiaramente indicati.
- Liquidità: abbiamo verificato se gli utenti potessero riscattare ogni giorno, attendere la scadenza o affrontare regole di regolamento specifiche della strategia prima di tornare ad accedere ai fondi.
- Regole di accesso: Abbiamo considerato le restrizioni regionali, i requisiti KYC, i limiti di allocazione e se un prodotto di rendimento fosse ampiamente disponibile o limitato a utenti specifici.
- Profilo di rischio: Abbiamo separato i semplici prodotti Earn e di prestito dai pool con perdita impermanente, esposizione agli smart contract, rischio di controparte o dipendenza dal prezzo di un altcoin.
- Fonti dei dati: abbiamo confrontato le pagine ufficiali delle piattaforme, la pagina sulla trasparenza di Tether, i rendimenti delle stablecoin di DefiLlama e la panoramica su MiCA dell'ESMA.
- Classifica finale: abbiamo privilegiato l'accessibilità reale, la chiarezza del prodotto e un rendimento ripetibile rispetto alle promozioni una tantum, quindi un APR più basso con condizioni più chiare potrebbe collocarsi sopra un'offerta più alta ma meno duratura.