I migliori paesi per la fiscalità favorevole alle criptovalute nel 2026
Per classificare le giurisdizioni più favorevoli alle crypto per il 2026, abbiamo verificato codici fiscali nazionali, percorsi di residenza e normativa sugli asset digitali rispetto alle fonti primarie, valutando poi la rapidità di apertura, l'accesso ai servizi bancari e il funzionamento concreto di ogni regola, non solo sulla carta.
Abbiamo dato priorità ai luoghi in cui il risultato fiscale è difendibile, il percorso di residenza è realistico e le funzioni quotidiane, come incassare e aprire un conto bancario, non annullano silenziosamente il vantaggio principale per gli investitori comuni.
I dieci paesi seguenti offrono la migliore combinazione di bassa tassazione delle criptovalute, residenza ottenibile e chiarezza legale per il 2026:
1. EAU (Dubai)
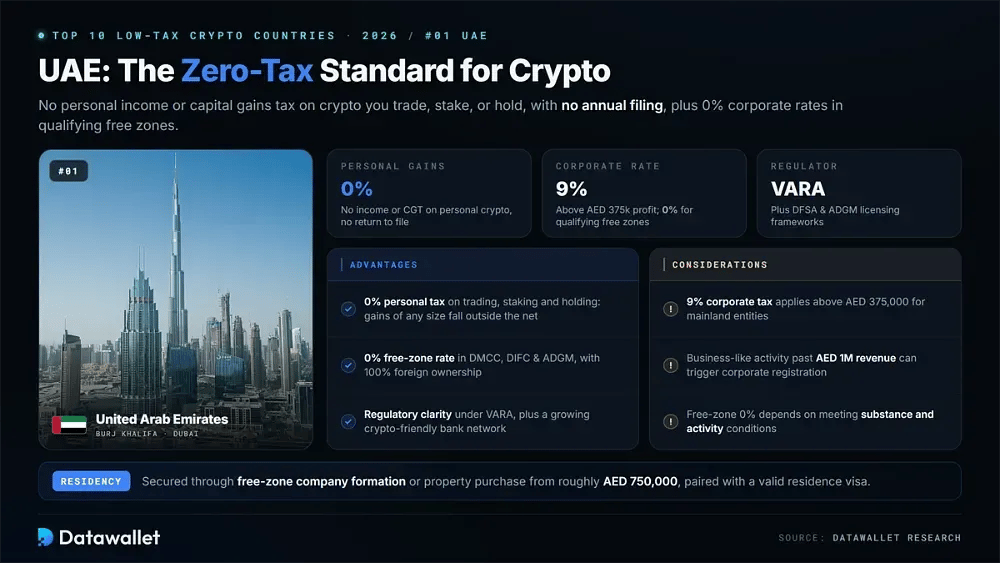
Gli EAU restano la destinazione di riferimento per il 2026, senza imposta sul reddito personale né sulle plusvalenze sulle criptovalute per i privati. Che tu faccia trading, stake o semplicemente detenga, i guadagni dell'attività personale restano fuori dal perimetro fiscale a prescindere dall'importo, senza dichiarazione annuale.
Le società affrontano un'imposta federale sulle società del 9% sugli utili superiori a 375.000 AED, ma le entità nelle zone franche qualificate come DMCC, DIFC e ADGM possono ancora ottenere un'aliquota del 0% sul reddito idoneo. Queste zone offrono inoltre una proprietà estera al 100% e licenze semplificate adatte a exchange e società blockchain.
La chiarezza normativa è qui un vero elemento distintivo. La Virtual Asset Regulatory Authority di Dubai vigila direttamente sulle imprese crypto, mentre una rete crescente di banche serve le società di asset digitali. Le persone con volumi elevati devono tenere presente una soglia più recente: un'attività simile a un'impresa oltre AED 1 milione di ricavi può comportare l'obbligo di registrazione societaria.
Punti chiave:
- Guadagni personali: nessuna imposta sul reddito o sulle plusvalenze per le criptovalute detenute o negoziate a titolo personale, senza dichiarazione da presentare.
- Aliquota societaria: 9% sopra AED 375.000, ma 0% per i soggetti qualificati delle zone franche che soddisfano le condizioni di sostanza e di attività.
- Regolamentazione: VARA, DFSA e ADGM offrono quadri di licenza che garantiscono a exchange e custodi certezza operativa.
- Residenza: si ottiene tramite la costituzione di una società in zona franca o l'acquisto di un immobile a partire da circa 750.000 AED, insieme a un visto di residenza valido.
- Piattaforme locali: i residenti effettuano il deposito in dirham su exchange di criptovalute negli EAU con licenza VARA come Rain e Gate, che si collegano direttamente ai circuiti bancari locali in AED.
2. Georgia
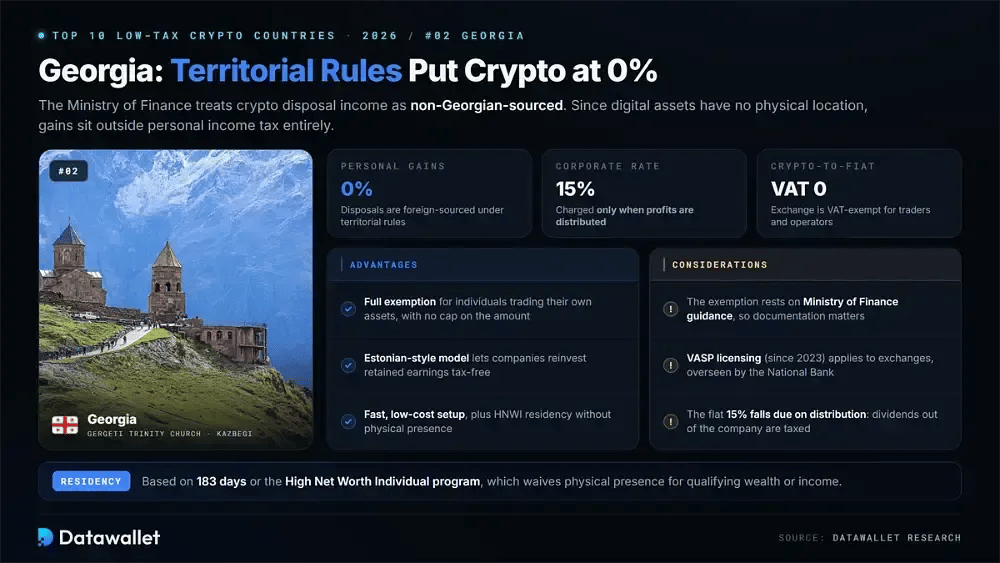
La Georgia offre una delle vie più lineari per arrivare allo 0% per i privati, perché il suo Ministero delle Finanze considera il reddito da cessione di criptovalute di fonte non georgiana secondo le norme territoriali. Poiché gli asset digitali non hanno una posizione fisica, per i residenti le plusvalenze restano interamente fuori dall'imposta sul reddito delle persone fisiche.
Le imprese operano secondo un modello di tipo estone: l'imposta societaria fissa del 15% si applica solo quando gli utili vengono distribuiti, consentendo alle società di reinvestire gli utili non distribuiti senza imposte. Anche il cambio da criptovalute a valuta fiat è esente da IVA, il che semplifica la vita sia ai trader sia agli operatori di exchange.
Avviare l'attività è rapido ed economico e il paese ha introdotto la regolamentazione dei VASP nel 2023 per formalizzare gli exchange con licenza. La residenza si ottiene con la regola dei 183 giorni oppure con il programma High Net Worth Individual, che concede la residenza fiscale senza presenza fisica a chi soddisfa i criteri di patrimonio o reddito.
Punti chiave:
- Plusvalenze personali: totalmente esenti per le persone fisiche che operano con i propri asset, senza limite all'importo esente.
- Aliquota societaria: 15% fissa, applicata solo agli utili distribuiti secondo il modello estone favorevole al reinvestimento.
- Configurazione: registrazione rapida e a basso costo, con un regime di licenze VASP in via di maturazione sotto la supervisione della Banca Nazionale.
- Residenza: si basa su 183 giorni o sul programma HNWI, che esonera dalla presenza fisica i percettori di redditi elevati che soddisfano i requisiti.
3. El Salvador
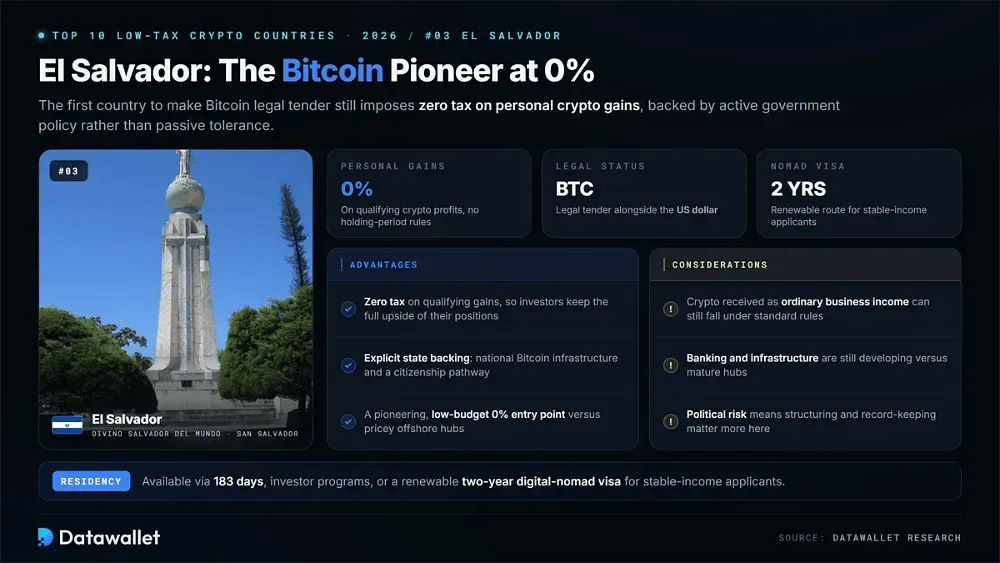
El Salvador ha fatto da apripista come primo paese ad adottare Bitcoin come moneta a corso legale e continua a non applicare alcuna imposta sulle plusvalenze personali in criptovalute. L'apprezzamento del capitale sugli asset digitali idonei non è tassato, consentendo a investitori e trader di mantenere l'intero potenziale di guadagno delle loro posizioni.
Il governo rafforza questa posizione con politiche attive anziché con una tolleranza passiva, dall'infrastruttura nazionale per Bitcoin a un percorso per la cittadinanza. Detto questo, il trattamento favorevole è legato a specifiche disposizioni di legge, quindi le criptovalute ricevute come normale reddito d'impresa possono comunque rientrare nelle regole ordinarie sul reddito.
Il compromesso è la maturità. Accesso bancario, infrastrutture e rischio politico restano considerazioni concrete, quindi El Salvador è adatto a chi preferisce un punto di ingresso pionieristico e a basso budget, a 0%, alla raffinatezza. La residenza passa per la regola dei 183 giorni, un percorso per investitori o un visto biennale per nomadi digitali.
Punti chiave:
- Plusvalenze personali: imposta zero sui profitti in criptovalute ammissibili, senza distinzione di periodo di detenzione per gli investitori tipici.
- Status legale: Bitcoin ha corso legale insieme al dollaro statunitense, sostenuto da una politica governativa esplicita.
- Considerazioni: Un sistema bancario e infrastrutture ancora in sviluppo fanno sì che la strutturazione e la tenuta dei registri contino più che negli hub maturi.
- Residenza: disponibile dopo 183 giorni, tramite programmi per investitori o un visto per nomadi digitali rinnovabile per chi ha un reddito stabile.
4. Cayman Islands
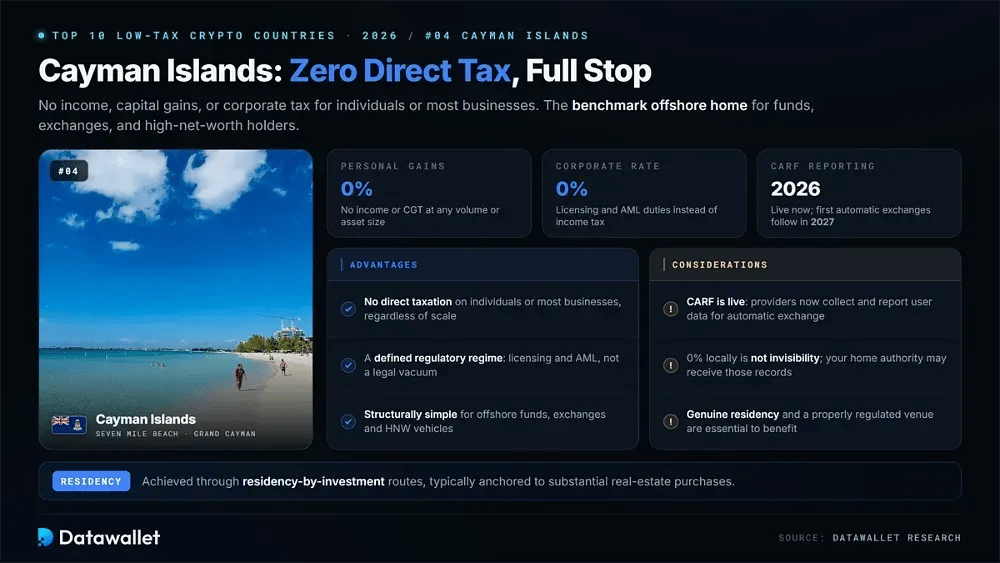
Le Cayman Islands restano una giurisdizione di riferimento a imposizione zero, che non applica nessuna imposta sul reddito, sulle plusvalenze o sulle società a privati o alla maggior parte delle imprese. Per fondi, exchange e detentori con patrimoni elevati, è una delle sedi strutturalmente più semplici per le attività in asset digitali.
Le imprese crypto operano in un regime normativo definito anziché in un vuoto giuridico, con obblighi di licenza e AML gestiti dalle autorità locali. Questa combinazione di assenza di tassazione diretta e vigilanza chiara è il motivo per cui così tanti veicoli crypto offshore si stabiliscono qui.
L'avvertenza per il 2026 riguarda la trasparenza, non le tasse. Le Cayman Islands hanno adottato le norme CARF in vigore da gennaio 2026, quindi i fornitori ora raccolgono e comunicano i dati degli utenti per lo scambio automatico. Localmente non paghi ancora nulla, ma la tua autorità fiscale di residenza potrebbe ricevere quei dati, il che rende essenziali una residenza effettiva e una piattaforma di trading adeguatamente regolamentata.
Punti chiave:
- Guadagni personali: nessuna imposta sul reddito personale né sulle plusvalenze, a prescindere dal volume di scambi o dalle dimensioni del patrimonio.
- Aliquota societaria: nessuna imposta sul reddito delle società; le attività crypto devono invece rispettare i requisiti di licenza e AML.
- Comunicazione: CARF è entrato in vigore a gennaio 2026, con i primi scambi automatici previsti nel 2027.
- Residenza: ottenuta tramite percorsi di residenza per investimento, di solito legati a consistenti acquisti immobiliari.
5. Singapore
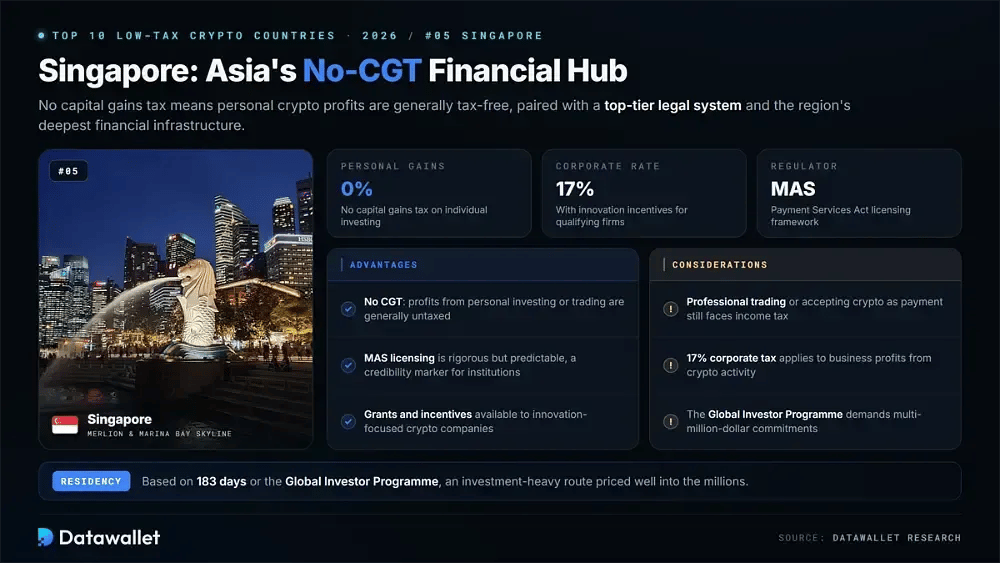
Singapore non applica alcuna imposta sulle plusvalenze, quindi i profitti derivanti da investimenti o attività di trading in criptovalute a titolo personale sono in genere esentasse per i privati. Insieme a un sistema giuridico di primo livello e a un'infrastruttura finanziaria solida, la città-stato resta una sede d'elezione per i capitali crypto di rilievo.
L'imposta sulle società si attesta a un livello competitivo, pari al 17%, e le aziende crypto possono accedere a incentivi per l'innovazione, anche se le attività che accettano crypto come pagamento o operano come trader professionisti sono comunque soggette all'imposta sul reddito. La Monetary Authority of Singapore supervisiona il settore con linee guida chiare e di grande affidabilità.
L'autorizzazione ai sensi del Payment Services Act è rigorosa ma prevedibile, il che piace alle istituzioni che privilegiano la certezza rispetto alle scappatoie. La residenza si basa in genere sulla regola dei 183 giorni o sul Global Investor Programme, un percorso ad alto investimento con un prezzo che arriva a milioni.
Punti chiave:
- Guadagni personali: nessuna imposta sulle plusvalenze, quindi i profitti da investimento individuali in genere non sono tassati.
- Aliquota per le società: 17%, con sovvenzioni e incentivi disponibili per le società crypto qualificate focalizzate sull'innovazione.
- Regolamentazione: la MAS offre un regime di licenza trasparente ai sensi del Payment Services Act, che gli istituzionali considerano un indicatore di credibilità.
- Residenza: in base a 183 giorni o al Global Investor Programme, che richiede impegni da vari milioni di dollari.
- On-ramp: i depositi in SGD vengono accreditati tramite PayNow su exchange di Singapore regolamentati dalla MAS come Independent Reserve e Coinhako, adatti a investitori attenti alla conformità.
6. Germania
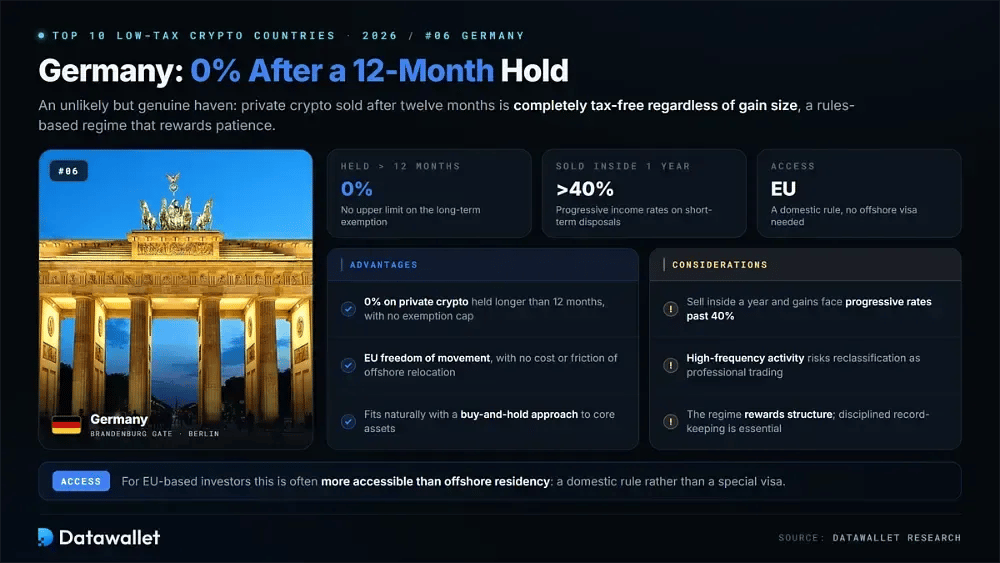
La Germania è un rifugio inaspettato ma reale per gli investitori pazienti, perché le criptovalute private vendute dopo un periodo di detenzione di 12 mesi sono completamente esenti da imposte, indipendentemente dall'entità del guadagno. È un regime basato su regole che premia la detenzione e penalizza la rotazione rapida.
Se vendi entro un anno, le plusvalenze sono tassate con aliquote progressive sul reddito che possono superare il 40%, mentre un'attività sistematica e ad alta frequenza rischia di essere riclassificata come trading professionale. Per chi detiene con disciplina, tuttavia, il risultato è un netto 0% sulle plusvalenze private a lungo termine, senza doversi trasferire fuori dall'UE.
Per gli investitori residenti nell'UE, questa soluzione è spesso più accessibile che inseguire una residenza offshore, perché si basa su una regola nazionale anziché su un visto speciale. Premia l'organizzazione e la tenuta dei registri, e si adatta naturalmente a un approccio buy-and-hold sugli asset principali.
Punti chiave:
- Plusvalenze personali: 0% sulle criptovalute private detenute per più di 12 mesi, senza limite massimo all'esenzione.
- Costo a breve termine: le cessioni entro un anno sono tassate con aliquote progressive sul reddito che possono superare il 40%.
- Classificazione: il trading ad alta frequenza o sistematico può comportare il trattamento come trader professionale e la perdita dell'esenzione.
- Accesso: disponibile grazie alla libera circolazione nell'UE, evitando i costi e le difficoltà di un trasferimento offshore.
- Dove fare trading: chi detiene a lungo termine acquista le principali criptovalute su exchange tedeschi vigilati dalla BaFin come Bitpanda, finanziando tramite bonifici SEPA in euro e mantenendo la posizione oltre il limite di un anno.
7. Portogallo
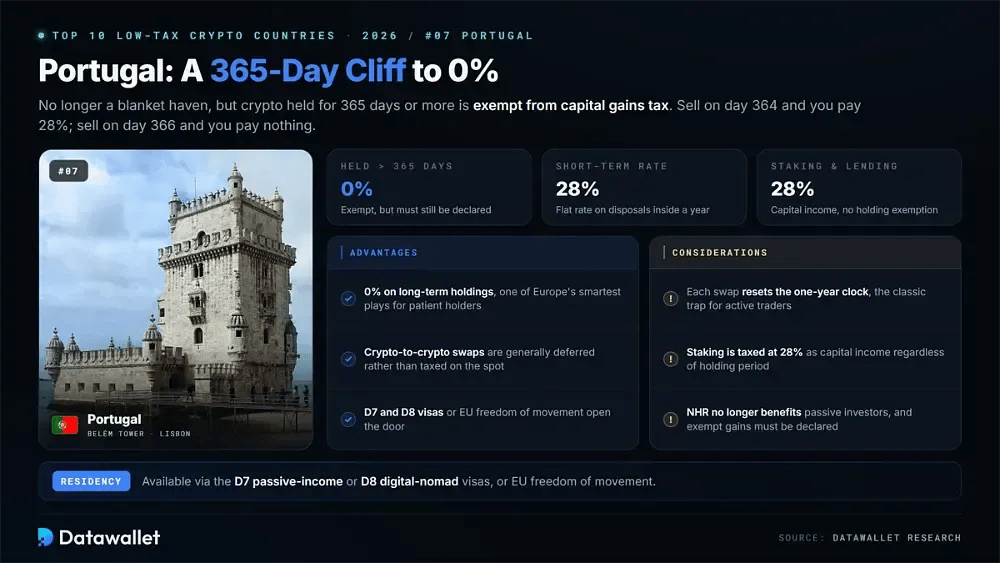
Il Portogallo non è più una giurisdizione con imposta allo 0% generalizzata, ma resta una delle scelte più intelligenti d'Europa per chi detiene a lungo termine. Le cripto detenute per 365 giorni o più sono esenti dall'imposta sulle plusvalenze, mentre per le detenzioni più brevi si applica un'aliquota fissa del 28%.
L'esenzione è un precipizio, non un pendio: se vendi al giorno 364 paghi 28%, se vendi al giorno 366 non paghi nulla. Gli swap da criptovaluta a criptovaluta sono in genere differiti anziché tassati, anche se uno swap azzera il conteggio del periodo di detenzione, la classica trappola per i trader attivi.
I redditi passivi come lo staking sono tassati al 28% come reddito da capitale indipendentemente dal periodo di detenzione, e anche le plusvalenze esenti a lungo termine devono comunque essere dichiarate. La residenza passa per i visti D7 per reddito passivo o D8 per nomadi digitali, oppure per la libera circolazione nell'UE.
Punti chiave:
- Plusvalenze personali: 0% sulle crypto detenute per oltre 365 giorni; le cessioni a breve termine sono tassate con un'aliquota fissa del 28%.
- Swap: le operazioni da crypto a crypto sono in genere differite, ma ogni swap azzera il periodo di detenzione di un anno.
- Reddito passivo: le ricompense di staking e prestito sono tassate al 28% come reddito da capitale, senza esenzione per il periodo di detenzione.
- Residenza: disponibile con i visti D7 o D8 oppure tramite la libera circolazione nell'UE, anche se l'NHR non avvantaggia più gli investitori passivi.
- Percorsi di accesso: i residenti portoghesi operano su exchange con licenza MiCA in Portogallo come Coinbase e Binance, con finanziamento tramite SEPA Instant che si completa in pochi secondi.
8. Malta
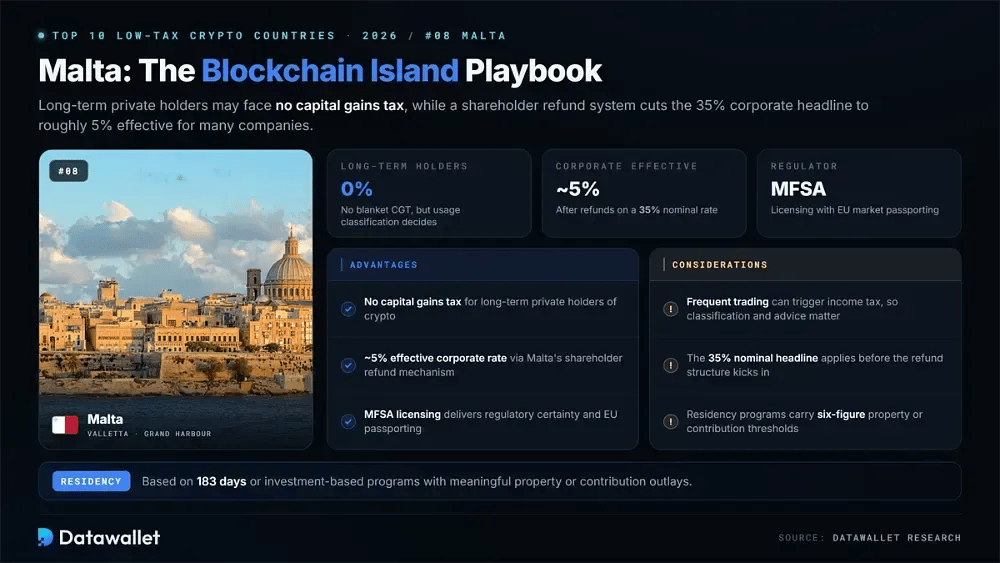
Malta continua a presentarsi come la "Blockchain Island", con un trattamento fiscale personale che dipende da come vengono usate le cripto. I detentori privati a lungo termine possono non essere soggetti a imposta sulle plusvalenze, mentre i trader frequenti possono far scattare l'imposta sul reddito, quindi classificazione e consulenza sono importanti.
L'imposta sulle società nominale è un'elevata 35%, ma il sistema di rimborso di Malta riduce l'aliquota effettiva a circa 5% per molte società. Questa struttura, abbinata a un quadro di licenze definito, ha attirato un gruppo di aziende blockchain in cerca di legittimità nella UE.
Le imprese ottengono le licenze tramite la Malta Financial Services Authority, che richiede conformità ma offre certezza normativa e accesso al più ampio mercato europeo. La residenza si ottiene con la regola dei 183 giorni o con programmi basati su investimenti con soglie significative di proprietà o contributo.
Punti chiave:
- Guadagni personali: non esiste un'imposta generale sulle plusvalenze per chi detiene a lungo termine, ma il trading frequente può essere tassato come reddito.
- Aliquota societaria: 35% nominale, comunemente ridotta a circa 5% effettiva grazie al meccanismo di rimborso agli azionisti di Malta.
- Regolamentazione: la licenza MFSA offre certezza di conformità e passaporto europeo verso il mercato più ampio dell'UE.
- Residenza: in base a 183 giorni o a programmi di investimento, che di solito richiedono esborsi a sei cifre per immobili o contributi.
- Trading su CEX: gli investitori maltesi accedono a exchange regolamentati dalla MFSA a Malta come eToro e Uphold, con depositi in euro tramite SEPA e carta.
9. Svizzera
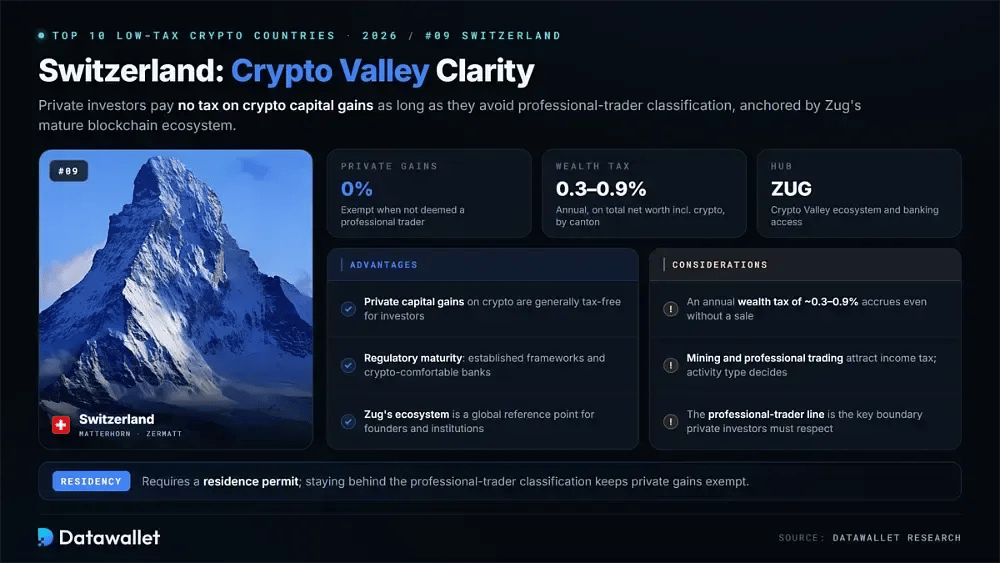
La reputazione di «Crypto Valley» della Svizzera si fonda su una regola concreta: per gli investitori privati le plusvalenze sulle crypto sono in genere esenti da imposte finché non si è classificati come trader professionali. Questa chiarezza, insieme all'ecosistema blockchain del cantone di Zugo, ne fa un punto di riferimento globale.
Il problema sono le imposte sul reddito e sul patrimonio. Il mining e il trading professionale sono soggetti all'imposta sul reddito e un' imposta patrimoniale annuale compresa all'incirca tra lo 0,3% e lo 0,9% si applica al tuo patrimonio netto complessivo, quindi una grande posizione genera un piccolo costo annuo anche senza vendite.
La maturità normativa è il richiamo per fondatori e istituzioni, con quadri consolidati e banche a proprio agio nel servire clienti del settore degli asset digitali. La residenza richiede un permesso e la classificazione come trader professionale è il limite che gli investitori privati devono rispettare.
Punti chiave:
- Guadagni personali: le plusvalenze private sulle criptovalute sono in genere esenti se non sei considerato un trader professionale.
- Imposta patrimoniale: un'imposta annuale di circa 0,3–0,9% si applica al patrimonio netto, comprese le criptovalute, a seconda del cantone.
- Imposta sul reddito: mining e trading professionale sono tassati come reddito, quindi il tipo di attività determina il risultato.
- Ecosistema: la "Crypto Valley" di Zugo offre una grande chiarezza normativa e accesso ai servizi bancari per imprese e fondi.
- Piattaforme CHF: i franchi svizzeri passano agli exchange svizzeri allineati a FINMA tramite bonifico bancario, mantenendo registri puliti per la dichiarazione annuale dell'imposta sul patrimonio.
10. Bulgaria
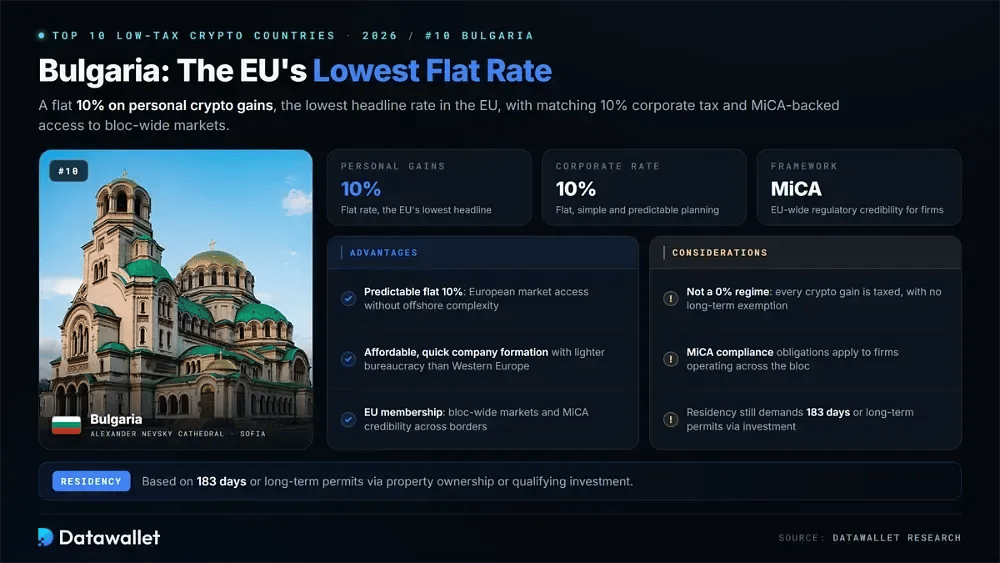
La Bulgaria chiude l'elenco con l'aliquota nominale più bassa dell'UE, applicando un'imposta sul reddito delle persone fisiche fissa del 10% ai guadagni in crypto. Per gli investitori che vogliono accedere al mercato europeo senza la complessità offshore, questa prevedibilità è un forte richiamo.
Anche l'imposta sulle società è fissa al 10%, il che semplifica la pianificazione per le aziende crypto e sostiene l'ambizione della Bulgaria di diventare una base emergente per la blockchain. Costituire una società è economico e relativamente rapido rispetto all'Europa occidentale, con meno ostacoli burocratici.
Come Stato membro dell'UE, la Bulgaria offre accesso ai mercati dell'intero blocco e al quadro normativo MiCA, che conferisce credibilità alle società che operano oltre confine. La residenza segue la regola dei 183 giorni o percorsi a lungo termine tramite proprietà immobiliare o permessi di investimento.
Punti chiave:
- Plusvalenze personali: imposta sul reddito personale fissa del 10% sui profitti da criptovalute, l'aliquota nominale più bassa dell'UE.
- Aliquota societaria: imposta societaria fissa del 10%, che offre alle imprese un contesto di pianificazione semplice e prevedibile.
- Avvio: registrazione societaria efficiente e a basso costo, con accesso al mercato UE e una burocrazia più leggera rispetto all'Europa occidentale.
- Residenza: in base a 183 giorni o a permessi di lungo periodo tramite proprietà immobiliare o investimento qualificato.
- Canali in euro: Dall'adozione dell'euro, i bulgari finanziano gli exchange autorizzati MiCA in Bulgaria come OKX e Coinbase tramite semplici bonifici SEPA, senza passaggi di conversione.
Come sono tassate le criptovalute nel mondo nel 2026
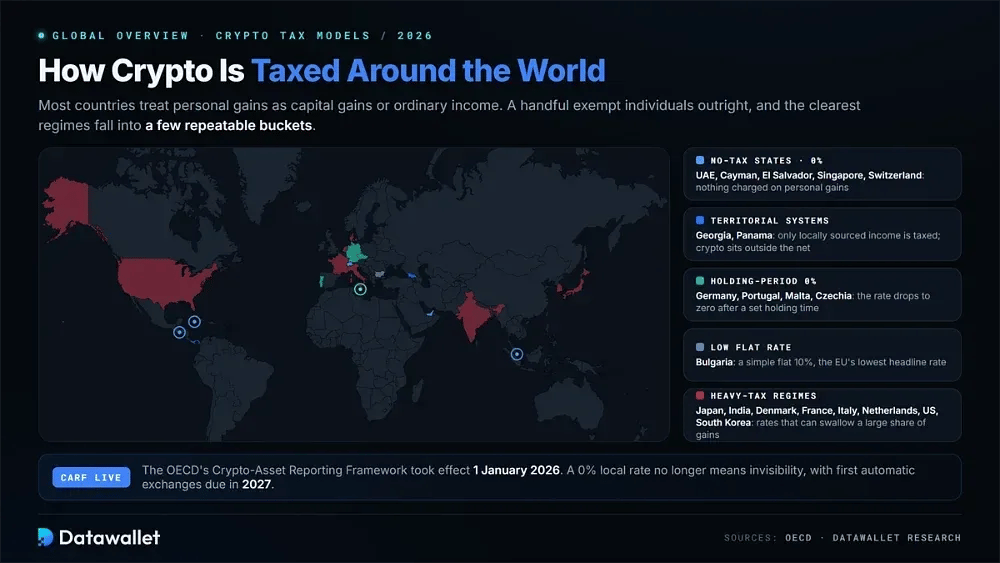
La tassazione delle crypto varia ancora enormemente, con la maggior parte dei paesi che trattano le plusvalenze personali come capital gain o come reddito ordinario. Alcuni esentano del tutto le plusvalenze individuali, mentre altri tassano i trader frequenti con aliquote elevate sul reddito e riservano agevolazioni a chi detiene a lungo termine.
I modelli più chiari rientrano in poche categorie. Gli Stati senza imposte come gli EAU e le Cayman non applicano nulla direttamente, i sistemi territoriali come Georgia e Panama tassano solo il reddito locale, e i regimi basati sul periodo di detenzione come Germania e Portogallo azzerano l'aliquota dopo un tempo stabilito. Le norme societarie, tuttavia, spesso restano anche dove i guadagni personali sono esenti.
La nuova realtà: CARF e reporting globale
Il cambiamento che definisce il 2026 è la trasparenza, non i tassi. Il Crypto-Asset Reporting Framework dell'OCSE è entrato in vigore il 1° gennaio 2026 e impone ai fornitori di servizi in criptovalute di raccogliere i dati sulla residenza fiscale e sulle transazioni degli utenti. Nell'UE, la direttiva DAC8 parallela impone gli stessi obblighi.
Decine di giurisdizioni hanno aderito, con i primi scambi automatici previsti per il 2027 e un altro gruppo nel 2028. Soprattutto, un'aliquota locale del 0% non significa più invisibilità: anche gli EAU e le Cayman Islands comunicano dati che arrivano alla tua autorità fiscale di residenza.
Considera i punti seguenti come una checklist operativa:
- Aliquota e rendicontazione: Un'aliquota del 0% riguarda ciò che devi a livello locale, non se la tua attività viene segnalata oltre confine.
- La residenza è decisiva: dove devi pagare le tasse dipende dalla residenza fiscale effettiva, non da dove si trova il tuo account su un exchange.
- Il mito dei 183 giorni: trascorrere semplicemente meno giorni in un luogo raramente basta, da solo, a recidere gli obblighi verso il paese d'origine.
- Cittadini statunitensi: gli Stati Uniti tassano il reddito mondiale in base alla cittadinanza, quindi il solo trasferimento all'estero non elimina gli obblighi dichiarativi federali.
- I registri contano di più: con lo scambio automatico di dati attivo, registri delle transazioni ordinati sono ormai una necessità di conformità, non un'opzione.
- Struttura, non segretezza: il vantaggio difendibile deriva dalla qualificazione giuridica e da una sostanza reale, non dall'occultamento.
Come vengono premiati i detentori a lungo termine
Un tema ricorrente del 2026 è la ricompensa per la pazienza. Diversi paesi azzerano l'aliquota una volta superata una soglia di detenzione, il che favorisce gli investitori buy-and-hold rispetto ai trader ad alta frequenza e cambia il modo in cui i detentori disciplinati pianificano le cessioni in base al calendario.
Germania e Portogallo esentano entrambi le plusvalenze private a lungo termine dopo dodici mesi, la Svizzera esenta del tutto le plusvalenze private, e giurisdizioni come la Cechia esentano le criptovalute detenute per oltre tre anni fino a un limite annuo. Per chi può aspettare lo scadere del termine, questi regimi trasformano un'ampia potenziale imposta in zero senza lasciare l'Europa.
Strategie per ridurre legalmente le tasse sulle criptovalute
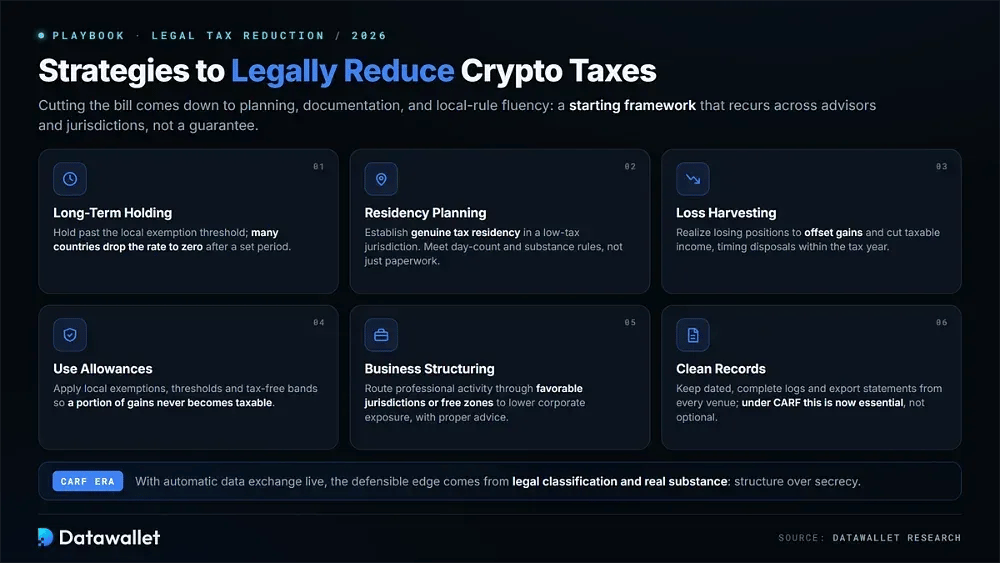
Ridurre legalmente le tasse sulle crypto dipende da pianificazione, documentazione e conoscenza delle norme locali. Combinare la giurisdizione giusta con una tenuta dei registri rigorosa e, se utile, un software specializzato per le tasse sulle crypto ti permette di trattenere di più restando pienamente in regola.
Gli approcci più efficaci tendono a ripetersi tra consulenti e giurisdizioni, quindi considera quanto segue come un quadro di partenza e non come una garanzia:
- Detenzione a lungo termine: mantieni gli asset oltre la soglia di esenzione locale, poiché molti paesi azzerano l'aliquota dopo un periodo stabilito.
- Pianificazione della residenza: stabilisci una vera residenza fiscale in una giurisdizione a bassa tassazione, rispettando le regole sui giorni di permanenza e sulla sostanza, anziché affidarti alle sole carte.
- Tax-loss harvesting: realizza le posizioni in perdita per compensare i guadagni e ridurre il reddito imponibile, scegliendo con attenzione i tempi delle cessioni nell'anno fiscale.
- Sfrutta le franchigie: applica le esenzioni locali, le soglie e le fasce esentasse, così che una parte dei guadagni non diventi mai imponibile.
- Strutturazione dell'attività: con una consulenza adeguata, indirizza l'attività professionale verso giurisdizioni favorevoli o zone franche per ridurre l'esposizione fiscale societaria.
- Registri ordinati: conserva registri delle transazioni datati e completi ed esporta gli estratti di ogni exchange e di ogni carta di debito crypto: con il CARF ora sono essenziali.
La via di Porto Rico senza rinunciare alla cittadinanza statunitense
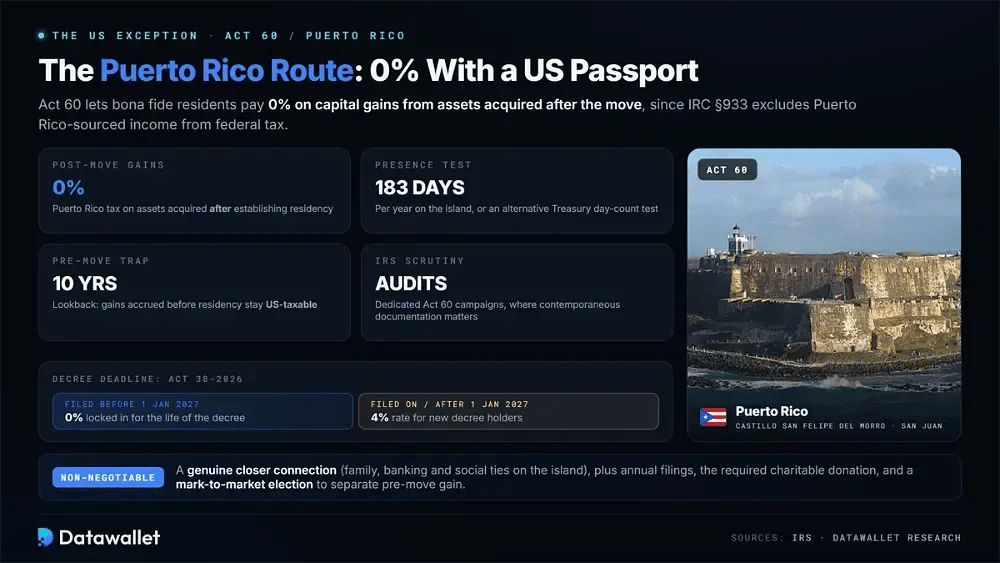
Per gli investitori americani, la maggior parte dei paradisi crypto ha un inconveniente, perché gli Stati Uniti tassano i cittadini sul reddito mondiale a prescindere da dove vivano. Porto Rico è la rara eccezione: offre una via interna a una bassa tassazione sulle criptovalute, mantenendo saldamente il passaporto statunitense.
Ai sensi dell'Act 60, i residenti in buona fede possono pagare un'imposta di Porto Rico pari allo 0% sulle plusvalenze di asset acquisiti dopo aver stabilito la residenza, poiché la Sezione 933 dell'IRC esclude dall'imposta federale il reddito di fonte portoricana. Per le criptovalute con grande apprezzamento futuro, il risparmio rispetto alle aliquote degli Stati Uniti continentali è sostanziale.
C'è una scadenza rigida da tenere presente. Le domande di decreto presentate dal 1° gennaio 2027 in poi saranno soggette a un'aliquota del 4% anziché 0% ai sensi della legge 38-2026, mentre i titolari di decreti esistenti mantengono le condizioni al 0%. Presentare la domanda prima di quella data garantisce le regole più favorevoli per l'intera durata del decreto.
Il vantaggio è notevole ma condizionato, e l'IRS esamina le richieste con attenzione, quindi considera i requisiti seguenti come non negoziabili e non come linee guida da approssimare:
- Test di presenza: trascorri almeno 183 giorni all'anno a Porto Rico, oppure soddisfa uno dei test alternativi di conteggio dei giorni previsti dalle norme del Tesoro.
- Legame più stretto: Fai di Porto Rico la tua vera casa, concentrando sull'isola, anziché sulla terraferma, famiglia, rapporti bancari e legami sociali.
- Trappola prima del trasferimento: le plusvalenze maturate prima della residenza restano di fonte statunitense e tassabili per una finestra retrospettiva fino a dieci anni.
- Mark-to-market: le criptovalute liquide ti permettono di optare per una valutazione alla data del trasferimento, separando nettamente la plusvalenza imponibile precedente dal rialzo successivo, che è esente.
- Obblighi annuali: mantieni il decreto con le dichiarazioni annuali, la donazione benefica richiesta e registri completi delle transazioni per superare i controlli.
- Rischio di controlli: l'IRS conduce campagne di verifica dedicate ai sensi dell'Act 60, quindi la documentazione contemporanea conta più dell'aliquota nominale.
Porto Rico vale la pena per chi investe in criptovalute?
La legge 60 premia un profilo specifico: gli investitori che costruiscono un portafoglio dopo il trasferimento, o chi detiene asset che si prevede si apprezzeranno molto una volta diventati residenti. Per questo gruppo, i meccanismi possono ridurre un ingente futuro carico fiscale federale a poco o nulla, legalmente e senza un passaporto straniero.
Tuttavia è adatto a meno persone di quanto suggerisca il marketing. Chi ha grandi plusvalenze maturate prima del trasferimento deve fare i conti con il periodo di retrospezione di dieci anni, e il trasferimento è un vero cambiamento di vita, non una pratica burocratica. Abbinare il trasloco a un wallet crypto sicuro e a registri rigorosi è essenziale prima di vendere qualsiasi cosa.
Paesi in cui le criptovalute sono tassate pesantemente
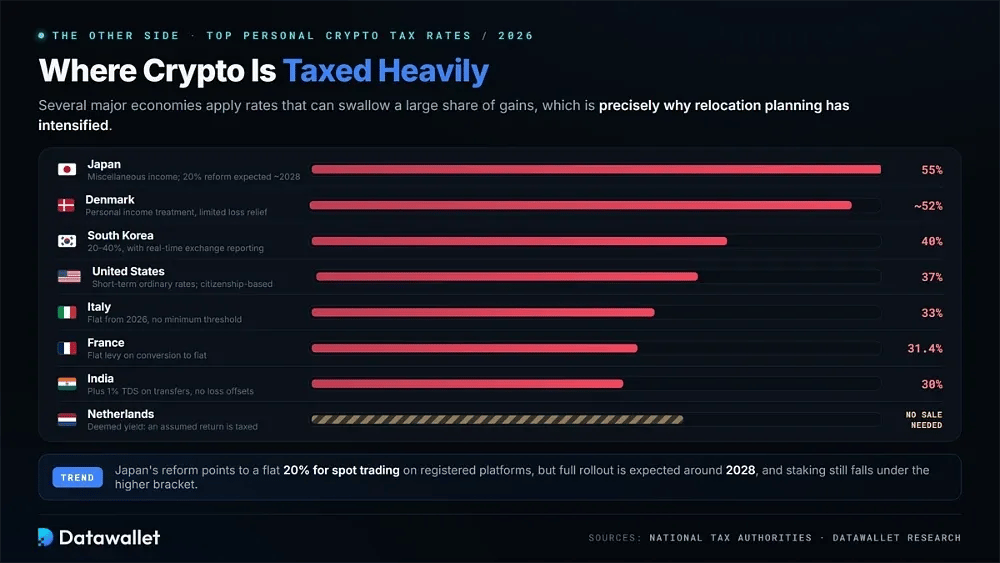
Sapere dove le criptovalute sono tassate poco è solo metà del quadro, perché spesso è il desiderio di lasciare un regime punitivo a guidare la decisione. Diverse grandi economie applicano aliquote che possono erodere buona parte dei guadagni, ed è proprio per questo che la pianificazione del trasferimento si è intensificata.
Il Giappone si colloca all'estremo più severo, classificando storicamente i guadagni come redditi diversi tassati fino al 55%. Una riforma del 2026 punta a un'aliquota fissa del 20% per il trading spot sulle piattaforme registrate, ma l'attuazione completa è prevista intorno al 2028, e lo staking rientra ancora nello scaglione più alto.
L'India resta una delle giurisdizioni più severe, con un'imposta fissa del 30% più un TDS dell'1% sui trasferimenti, senza possibilità di compensare le perdite con i guadagni. Questa combinazione ha spinto volumi significativi verso piattaforme peer-to-peer e offshore, senza ridurre il carico fiscale sottostante.
Anche diverse economie sviluppate tassano le criptovalute in modo pesante ed è utile valutare l'onere fiscale prima di dare per scontato che l'aliquota del tuo paese sia inevitabile o paragonabile a quella di un paese vicino:
- Danimarca: il trattamento come reddito personale porta le aliquote effettive fino a circa 52%, con solo una limitata possibilità di compensare le perdite.
- Francia: si applica un'imposta fissa del 31,4% sulle plusvalenze derivanti dalla conversione in valuta fiat, mentre i trader professionali possono affrontare aliquote sensibilmente più alte.
- Italia: dal 2026 si applica un'imposta fissa del 33% sulle plusvalenze crypto senza soglia minima, insieme a una piccola imposta annuale sul patrimonio.
- Paesi Bassi: un sistema di rendimento presunto tassa un rendimento ipotetico sulle somme detenute, quindi puoi dover pagare imposte anche senza vendere nulla.
- Stati Uniti: le plusvalenze a breve termine seguono le aliquote sul reddito ordinario fino al 37%, e la tassazione basata sulla cittadinanza segue gli americani in tutto il mondo.
- Corea del Sud: le aliquote sono di circa 20 a 40%, sostenute da una segnalazione in tempo reale da parte degli exchange che lascia poco spazio alle omissioni.
Rischi per gli investitori in criptovalute che si trasferiscono all'estero
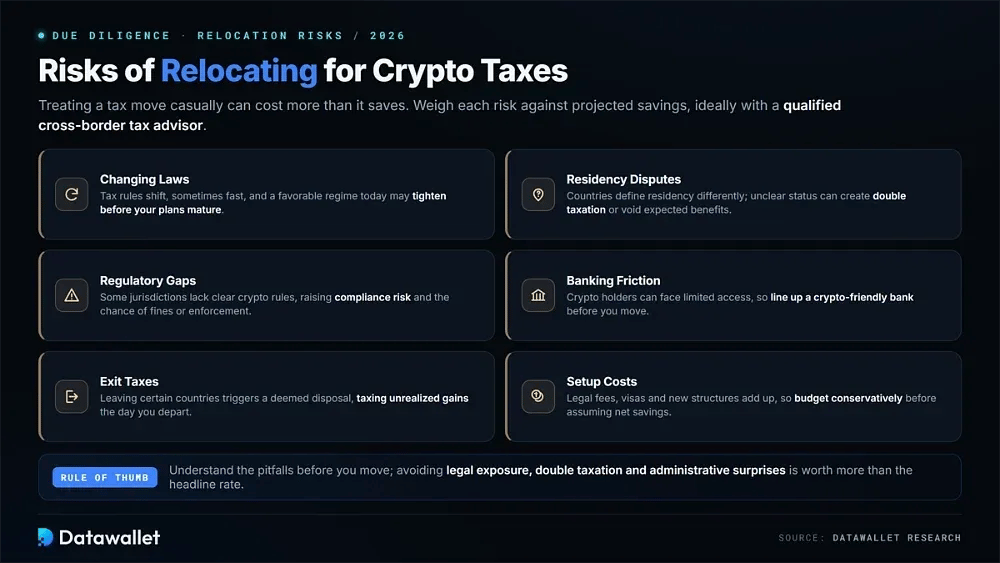
Trasferirsi per motivi fiscali comporta rischi reali, e affrontarlo con leggerezza può costare più di quanto fa risparmiare. Conoscere le insidie più comuni prima del trasferimento aiuta a evitare esposizioni legali, doppia imposizione e costose sorprese amministrative in futuro.
Prima di impegnarti in qualsiasi trasferimento all'estero, valuta con attenzione ciascuno dei rischi seguenti rispetto al risparmio fiscale previsto, idealmente insieme a un consulente fiscale transfrontaliero qualificato che conosca la tua situazione:
- Cambiamenti normativi: Le norme fiscali cambiano, a volte in fretta, quindi un regime favorevole oggi potrebbe diventare più rigido prima che i tuoi piani giungano a maturazione.
- Controversie sulla residenza: i Paesi definiscono la residenza in modo diverso e uno status poco chiaro può causare doppia imposizione o far decadere i benefici previsti.
- Lacune normative: alcune giurisdizioni non hanno regole chiare sulle criptovalute, con maggiore rischio di conformità e possibilità di sanzioni o azioni coercitive.
- Attriti bancari: chi detiene crypto può incontrare un accesso bancario limitato, quindi individua una banca favorevole alle crypto prima di trasferirti.
- Exit tax: lasciare alcuni Paesi può far scattare una cessione presunta, con tassazione delle plusvalenze non realizzate il giorno della partenza.
- Costi di avvio: Spese legali, visti e nuove strutture finanziarie si sommano, quindi pianifica il budget con prudenza prima di dare per scontati risparmi netti.
Considerazioni finali
Inseguire un'aliquota fiscale sulle criptovalute dello 0% raramente conviene se i costi richiesti arrivano a sei cifre o se la tua banca blocca ogni prelievo in contanti. Le migliori giurisdizioni bilanciano un reale sollievo fiscale, un percorso di ingresso realistico e infrastrutture funzionanti, ed è per questo che le scelte più solide del 2026 non sono sempre le più appariscenti.
Con il CARF operativo e le regole di residenza sotto esame, il vantaggio duraturo oggi deriva da struttura e sostanza, non dalla segretezza. Che tu faccia trading a tempo pieno, gestisca un'attività crypto o semplicemente detenga criptovalute, verifica la tua residenza e i periodi di detenzione prima di vendere, e abbina la giurisdizione giusta a un wallet crypto sicuro e a registri ordinati.
La nostra metodologia
Le nostre classifiche sono state costruite a partire da un'analisi paese per paese delle norme fiscali sulle criptovalute, delle opzioni di residenza, dei quadri normativi e dell'accesso pratico per gli investitori nel 2026.
Abbiamo confrontato il trattamento fiscale ufficiale, gli obblighi di segnalazione, i requisiti per l'avvio di un'attività, l'usabilità bancaria e la difficoltà concreta di ottenere i benefici di ciascuna giurisdizione. Sei fattori hanno determinato l'ordine finale.
- Trattamento fiscale: abbiamo valutato come ogni paese tassa le plusvalenze crypto, i redditi da trading, le ricompense di staking, i ricavi d'impresa e le detenzioni a lungo termine, dando priorità a esenzioni chiare o ad aliquote nominali basse.
- Accesso alla residenza: abbiamo verificato se gli investitori possano realisticamente diventare residenti fiscali tramite regole sul conteggio dei giorni, visti per nomadi digitali, programmi di investimento, costituzione di società o percorsi basati sulla proprietà immobiliare.
- Chiarezza normativa: abbiamo misurato la solidità e la trasparenza del quadro normativo cripto di ciascun paese, comprese le regole di licenza per exchange, custodi, fondi e imprese blockchain.
- Praticità bancaria e di conversione in contanti: abbiamo considerato con quanta facilità gli investitori in criptovalute possono aprire conti, convertire asset digitali in valuta fiat, spostare fondi a livello internazionale e operare senza continui attriti di conformità.
- Rischio di reporting e conformità: abbiamo considerato CARF, DAC8, gli obblighi di dichiarazione locali, la comunicazione degli exchange, l'esposizione ad audit e se un'aliquota fiscale del 0% richieda comunque una informativa dettagliata.
- Adeguatezza complessiva per l'investitore: confronta il risparmio fiscale con i costi di avvio, la complessità legale, i requisiti di stile di vita, la stabilità politica e l'idoneità per holder, trader attivi, fondatori e investitori con patrimoni elevati.
I paesi sono stati favoriti quando i loro vantaggi fiscali erano legalmente difendibili, accessibili nella pratica e supportati da un'infrastruttura di residenza e bancaria funzionante. Giurisdizioni con regole poco chiare, requisiti di ingresso irrealistici o benefici che dipendono fortemente dalla segretezza.