Confronta i migliori exchange di criptovalute svizzeri
1. Bybit
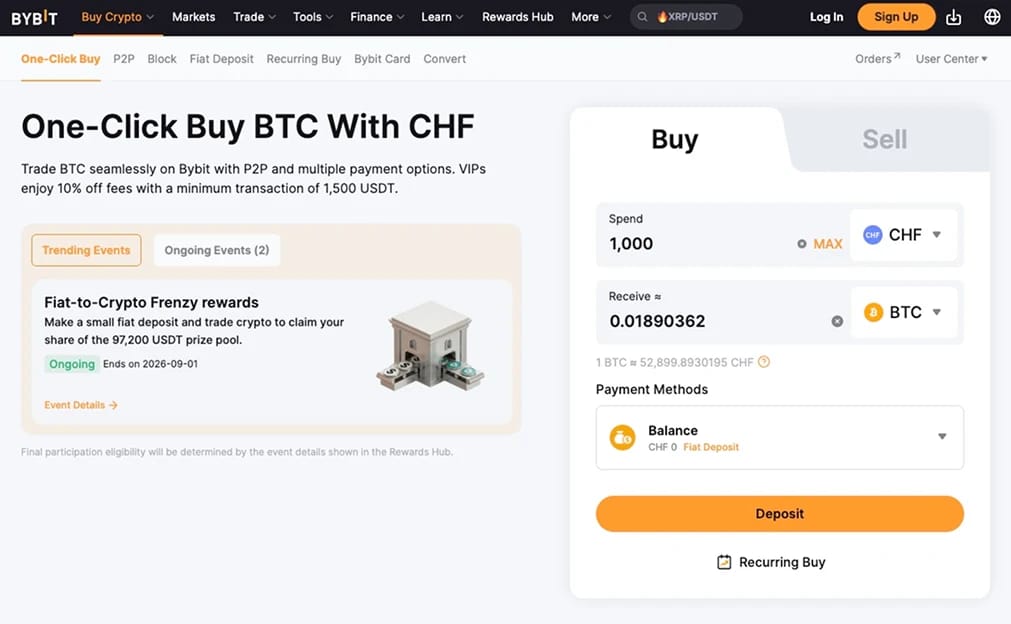
Bybit conquista il primo posto per capacità complessiva, perché nessuna piattaforma apribile da un utente svizzero la eguaglia per ampiezza. Offre 2.800+ asset tra spot, contratti perpetui e opzioni, con una commissione spot fissa del 0,1%, a cui aggiunge copy trading, bot grid e Bybit Earn. La Svizzera non rientra nell'elenco dei Paesi limitati di Bybit, quindi si può aprire un normale conto globale senza usare Bybit.eu, e la profondità copre tutto, dal primo acquisto di Bitcoin al trading di futures, in un unico posto.
Il finanziamento è più flessibile di quanto suggerisca la reputazione di Bybit. Gli utenti svizzeri possono depositare CHF direttamente tramite il partner di pagamento di zen.com, oltre a SEPA per gli euro, carte, Apple Pay, Google Pay e Samsung Pay. Abbiamo collegato un account zen.com e finanziato in CHF con un clic, con il saldo negoziabile in pochi minuti a un ricarico ben inferiore a quello di un acquisto con carta. Anche carte e acquisti con un clic funzionano, con uno spread vicino al 2%.
Ci sono due aspetti da considerare. Bybit non ha alcuna autorizzazione FINMA, quindi in caso di controversia hai a disposizione solo il supporto della piattaforma e nulla di locale a tutelarti; tuttavia, Bybit detiene una licenza MiCA per operare in tutta Europa. Ogni swap conta inoltre come una cessione, quindi esporta regolarmente lo storico delle operazioni invece di ricostruire un anno intero in seguito. La nostra recensione di Bybit tratta l'offerta di prodotti in modo più ampio.
Pro
- Oltre 2.800 asset tra spot, futures, opzioni, copy trading ed Earn con commissioni del 0,1%.
- Depositi diretti in CHF tramite zen.com, oltre a SEPA, carte, Apple Pay, Google Pay e Samsung Pay.
- Audit mensili di proof-of-reserves coprono i saldi dei clienti su base 1:1.
Contro
- Il canale CHF passa da zen.com, un fornitore separato che colleghi prima di versare fondi.
- Nessuna licenza FINMA, quindi nessun regolatore svizzero dietro la piattaforma.
- L'impostazione incentrata sui derivati spinge i nuovi utenti verso la leva.
2. Kraken
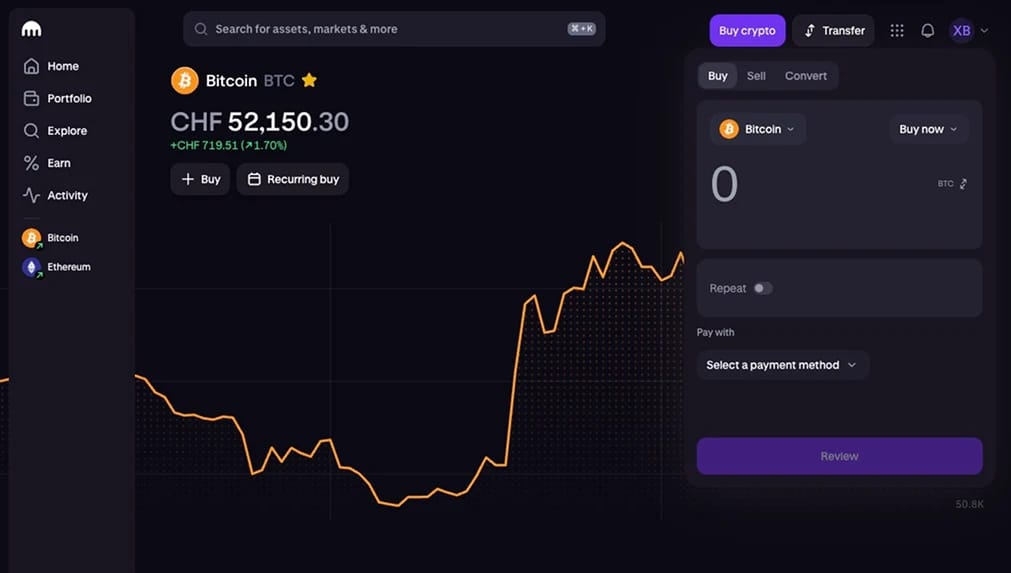
Kraken è la scelta per gli utenti svizzeri che mettono la sicurezza della custodia prima del numero di monete, e lo conferma con la configurazione di deposito più lineare per il franco. L'exchange opera dal 2011 senza una grave violazione della sicurezza, pubblica audit di Proof-of-Reserves che confermano che i saldi dei clienti sono coperti 1:1 e custodisce la maggior parte degli asset in cold storage. Per chi lascia una somma rilevante su un exchange anziché in autocustodia, questo storico ha un peso reale.
Il vantaggio per i depositi riguarda specificamente la Svizzera. Grazie alla partnership con Bank Frick in Liechtenstein, Kraken accetta trasferimenti diretti in CHF tramite il sistema SIC, li regola in tempo reale durante l'orario bancario e ti permette di operare contro CHF o su una coppia EUR/CHF. Il nostro deposito di prova in CHF da un conto svizzero è arrivato come franchi negoziabili lo stesso giorno lavorativo, e il prelievo di ritorno è stato completato senza passaggi di FX.
Kraken Pro offre prezzi spot di 0,40% per i maker e 0,80% per i taker sul volume base, su oltre 475 asset, con staking e un desk OTC per grandi importi. Il dettaglio completo è nella nostra recensione di Kraken. L'unico svantaggio è che la politica di listing è prudente, quindi le small cap più recenti arrivano in ritardo o mai, e la schermata di acquisto istantaneo fuori da Kraken Pro applica uno spread che un ordine limite evita.
Pro
- Uno storico operativo di 14 anni con riserve 1:1 sottoposte ad audit e cold storage.
- Depositi diretti in CHF tramite SIC, più coppie CHF e EUR/CHF che eliminano la conversione in dollari.
- Prezzi di Kraken Pro, staking e un desk OTC per ordini di maggiore entità.
Contro
- Un approccio prudente al listing significa meno altcoin rispetto alle piattaforme globali.
- Gli acquisti istantanei al di fuori di Kraken Pro comportano uno spread che penalizza gli ordini occasionali.
- I trasferimenti in CHF vengono regolati in tempo reale solo durante l'orario bancario svizzero, non di notte.
3. OKX
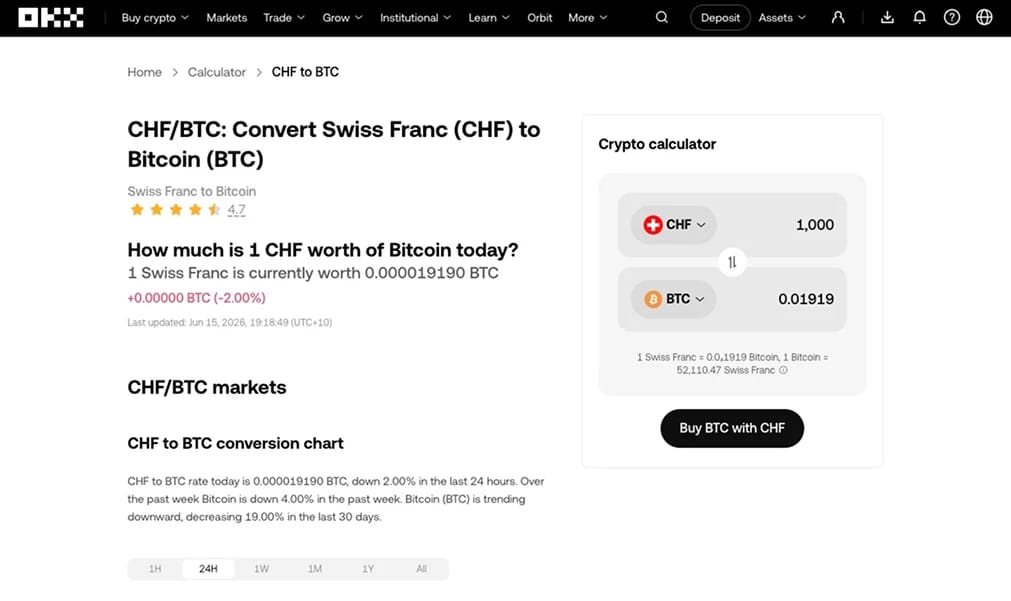
OKX è il leader per i costi e la scelta migliore per chi vuole andare oltre il semplice holding. Le commissioni spot di 0,08% per i maker e 0,10% per i taker sono le più basse tra le principali piattaforme che servono la Svizzera, e l'app include un wallet Web3 che consente di accedere a DeFi, al trading su DEX e ai token on-chain senza dover installare altro. Per la numerosa popolazione svizzera di ingegneri e utenti on-chain, questa configurazione in un'unica app elimina un attrito concreto.
Il franco è disponibile tramite carte o il marketplace P2P, poiché OKX non offre un canale bancario diretto in CHF. Il nostro test P2P, regolato con bonifico bancario, è stato rilasciato dall'escrow in circa dieci minuti, con uno spread entro 2% dal prezzo medio di mercato di USDT. L'exchange pubblica attestazioni mensili di Proof-of-Reserves ed elenca oltre 350 asset spot, insieme a una gamma completa di derivati.
Lo svantaggio per la Svizzera rispecchia quello di Bybit: il finanziamento tramite bonifico bancario è più debole di quello di Kraken, quindi carte o un trasferimento di USDT restano i punti di accesso pratici. OKX ha inoltre raggiunto un accordo con le autorità statunitensi all'inizio del 2025 per carenze nell'antiriciclaggio, un segno di conformità che i registri più puliti qui non riportano, e il livello Web3 aggiunge una complessità di cui chi acquista per la prima volta non ha mai bisogno. La piattaforma è trattata per intero nella nostra recensione di OKX.
Pro
- Commissioni maker dello 0,08% e taker dello 0,10%, i prezzi order book più economici di questo elenco.
- wallet Web3 integrato per accedere a DeFi e DEX da un'unica app.
- Proof-of-Reserves mensile con uno storico di pubblicazione costante.
Contro
- Nessun canale diretto in CHF, quindi carte e P2P sono gli unici modi per acquistare con franchi.
- L'accordo transattivo statunitense del 2025 pesa su un track record altrimenti solido.
- La profondità di Web3 aggiunge una complessità che un semplice acquirente spot può evitare.
4. Binance
Binance offre gli order book più profondi del settore, e sulle principali criptovalute questa profondità conta. Le esecuzioni su BTC ed ETH spostano appena il prezzo a dimensioni che farebbero muovere visibilmente book meno profondi, oltre 500 asset si scambiano a 0,1% prima degli sconti con BNB, e Earn, Launchpool e Auto-Invest completano il lato passivo. Per la pura liquidità, nessun altro qui è competitivo. È il più grande exchange al mondo, con oltre 320 milioni di utenti.
Per la Svizzera la questione onesta è il finanziamento. Binance non supporta depositi bancari diretti in CHF o EUR per i residenti svizzeri, quindi i franchi arrivano sulla piattaforma tramite carta o un ordine P2P. Molti utenti locali finanziano un saldo in euro con un servizio come Revolut e poi fanno il bridge da lì, il che funziona ma aggiunge un passaggio di conversione e un conto in più alla catena.
La storia aggiunge l'altra riserva. L'accordo del 2023 con gli Stati Uniti resta il marchio di compliance più pesante del settore, e il debole canale in valuta fiat fa sì che Binance sia più adatto a un trader che già detiene stablecoin che a un risparmiatore che finanzia il conto per la prima volta da una banca svizzera. Livelli di commissioni e prodotti sono approfonditi nella nostra recensione di Binance.
Pro
- La liquidità spot più profonda tra le piattaforme raggiungibili da un utente svizzero.
- Oltre 500 asset con commissioni spot dello 0,1% con Earn, Launchpool e un fondo SAFU attivo da tempo.
- Il finanziamento con carta e P2P funziona una volta verificato l'account.
Contro
- Nessun deposito diretto in CHF o EUR tramite bonifico bancario per i residenti in Svizzera.
- L'accordo del 2023 con gli Stati Uniti resta il più pesante precedente di conformità del settore.
- La proliferazione di funzioni rende l'app lenta da imparare per un primo acquisto.
5. Bitpanda
Bitpanda è il broker per chi vuole avere criptovalute insieme ad altre classi di attività in un unico conto. La piattaforma, con sede a Vienna, detiene una licenza MiCA dall'inizio del 2025 e offre un'app pulita e adatta ai principianti. Oltre a 600+ criptovalute, propone contratti frazionati su azioni ed ETF, metalli preziosi e una Bitpanda Card per spendere i saldi, il tutto gestito insieme.
I bonifici bancari sia in CHF sia in EUR vengono regolati senza difficoltà, mentre carte, Apple Pay e Google Pay coprono le ricariche più rapide. Abbiamo verificato un documento d'identità svizzero senza problemi e un deposito SEPA era negoziabile il giorno lavorativo successivo. La disponibilità per singolo prodotto è indicata nella nostra pagina Paesi Bitpanda.
Il costo è il punto debole. Gli acquisti e le vendite standard comportano un premio di circa 1,49% incorporato nel prezzo, più di dieci volte la commissione dell'order book di 0,1% su Bybit o Binance. Questo divario si nota appena su un piano di risparmio mensile di CHF 50 e pesa molto su una posizione di CHF 5.000, quindi dimensiona l'utilizzo di conseguenza.
Pro
- Autorizzato MiCA, con criptovalute, azioni, ETF e metalli in un unico conto regolamentato.
- App curata con finanziamento tramite SEPA, carta, Apple Pay e Google Pay.
- I documenti d'identità svizzeri sono stati accettati senza problemi per la verifica.
Contro
- Il premio di acquisto/vendita del 1,49% è il prezzo più costoso di questo elenco.
- L'interfaccia può risultare ancora complessa per un principiante.
- Il prezzo basato sullo spread è meno trasparente di un order book aperto.
6. SwissBorg
SwissBorg è l'opzione di casa, nata a Losanna e pensata per i residenti svizzeri che vogliono un modo semplice di detenere criptovalute senza dover gestire un exchange completo. L'app accetta bonifici bancari diretti in CHF, instrada gli ordini su più piattaforme per migliorare la quotazione e aggiunge rendimento, investimento automatico e strumenti per il portafoglio in un'interfaccia pensata per il mobile, adatta a ribilanciamenti occasionali più che al day trading attivo.
Il supporto al franco è il punto di forza locale. Un bonifico in CHF arriva senza il passaggio in euro o dollari imposto dalla maggior parte delle piattaforme globali, e la verifica con documenti svizzeri è semplice. SwissBorg opera sotto la vigilanza svizzera antiriciclaggio e quota 100+ asset, meno delle piattaforme globali ma abbastanza per un portafoglio tradizionale.
È sul prezzo che perde terreno. Lo spread complessivo si aggira intorno a 0,5 a 1,5% a seconda del livello di abbonamento, molto più alto di un ordine limite su Kraken Pro, e l'elenco di asset selezionati lo esclude per chi cerca token di nicchia. Come on-ramp pulito e nativo in franchi svizzeri per chi detiene criptovalute, però, colma una lacuna lasciata aperta dalle piattaforme offshore.
Pro
- Bonifici bancari diretti in CHF senza conversione forzata in euro o dollari.
- Un'app svizzera, pensata prima di tutto per il mobile, con smart order routing e prodotti di rendimento.
- Vigilanza AML svizzera e verifica semplice con documenti locali.
Contro
- Spread a scaglioni di 0,5 a 1,5% si collocano sopra i prezzi dell'order book.
- Oltre 100 asset: più di qualsiasi altra piattaforma globale qui.
- I prodotti di rendimento pubblicizzano tassi variabili che meritano una lettura attenta prima di impegnarsi.
Come scegliere un exchange di criptovalute in Svizzera
Per gli investitori svizzeri, la domanda principale non è quale exchange elenchi più monete. Conta quanto è economico e affidabile spostare franchi in entrata e in uscita, e poi se la piattaforma corrisponde a come intendi davvero usare le criptovalute.
- Decidi se ti serve CHF diretto o se puoi accettare una conversione. Kraken, Bybit, Bitpanda e SwissBorg accettano franchi direttamente da un conto svizzero; OKX e Binance accettano carte, euro o un trasferimento in stablecoin, ognuno con un ricarico o un passaggio FX. Invia prima una piccola somma, poiché l'accettazione varia tra le banche.
- Metti alla prova la tua banca prima di aumentare gli importi. Le banche svizzere trattano in modo diverso i trasferimenti verso le piattaforme crypto e un piccolo acquisto con carta di credito conferma se il tuo passa prima di impegnare importi maggiori. Se la tua banca offre già il trading in app, come PostFinance o Swissquote, confronta il suo spread con un ordine limite su un exchange prima di scegliere per comodità.
- Conserva la documentazione di acquisto dal primo acquisto. Le plusvalenze private non sono tassate, ma devi comunque dichiarare ogni posizione ai fini dell'imposta sul patrimonio al valore del 31 dicembre, e i proventi da staking o mining sono tassati al momento della ricezione. Salva gli estratti conto degli exchange e le conferme di trasferimento, così la dichiarazione cantonale sarà una semplice copia e non una ricostruzione.
- Scegli la piattaforma in base a ciò che fai. Chi detiene a lungo termine si trova bene con Kraken più un hardware wallet, i trader attivi con Bybit o OKX, gli investitori multi-asset con Bitpanda e i principianti che preferiscono il franco con SwissBorg. Se acquisti in particolare stablecoin, leggi la nostra guida su come acquistare USDT in Svizzera.
Regolamentazione di criptovalute e Bitcoin in Svizzera
La Svizzera regola le crypto attraverso il diritto finanziario esistente adattato agli asset digitali, sotto la vigilanza della FINMA. Il quadro normativo è tra i più chiari al mondo:
- La DLT Act: in vigore dal 1° agosto 2021, con le disposizioni sui titoli basati su registro operative da febbraio 2021, la Distributed Ledger Technology Act ha modificato diverse leggi federali per garantire certezza giuridica agli asset tokenizzati.
- Classificazione dei token: FINMA suddivide ogni token in una di tre categorie: pagamento, utilità o asset, più una categoria residuale ibrida. Bitcoin ed Ether sono token di pagamento e non sono trattati come strumenti finanziari, mentre i token di tipo asset che si comportano come azioni o debito sono soggetti alla normativa sui valori mobiliari. La classificazione segue la funzione economica del token, non la sua etichetta.
- Obblighi AML: i fornitori di servizi che operano con clienti svizzeri sono intermediari finanziari ai sensi della legge sul riciclaggio di denaro (Anti-Money Laundering Act) e devono verificare l'identità e monitorare le transazioni. Le soglie di identificazione dei clienti per le transazioni in criptovalute sono basse, motivo per cui anche depositi offshore modesti attivano il KYC.
- Le banche sono dentro, non fuori: a differenza della maggior parte delle giurisdizioni, le banche svizzere possono offrire direttamente servizi in criptovalute. PostFinance e Zürcher Kantonalbank hanno lanciato trading e custodia nel 2024, UBS ha aperto il trading di Bitcoin ed Ethereum a determinati clienti private a gennaio 2026 e circa 20 banche offrono ormai una qualche forma di servizio in criptovalute.
- Segnalazioni CARF dal 2026: dal 1° gennaio 2026 i fornitori svizzeri di servizi in criptovalute hanno iniziato a raccogliere i dati sulle transazioni nell'ambito del Crypto-Asset Reporting Framework dell'OCSE, con lo scambio automatico di tali informazioni che entra gradualmente in vigore. Fino all'inizio del 2026 erano inoltre in consultazione bozze di modifica federali che propongono licenze dedicate per gli emittenti di stablecoin e gli istituti di criptovalute.
I privati non hanno restrizioni all'uso di piattaforme offshore, ma queste piattaforme non hanno obblighi secondo il diritto svizzero. Una banca vigilata dalla FINMA o un fornitore svizzero autorizzato è l'unico canale sostenuto da un'autorità di vigilanza nazionale.
Come sono tassate le criptovalute in Svizzera?
Il trattamento fiscale della Svizzera è il motivo principale per cui si è guadagnata l'etichetta di «nazione crypto». L'Amministrazione federale delle contribuzioni applica quanto segue alle persone fisiche:
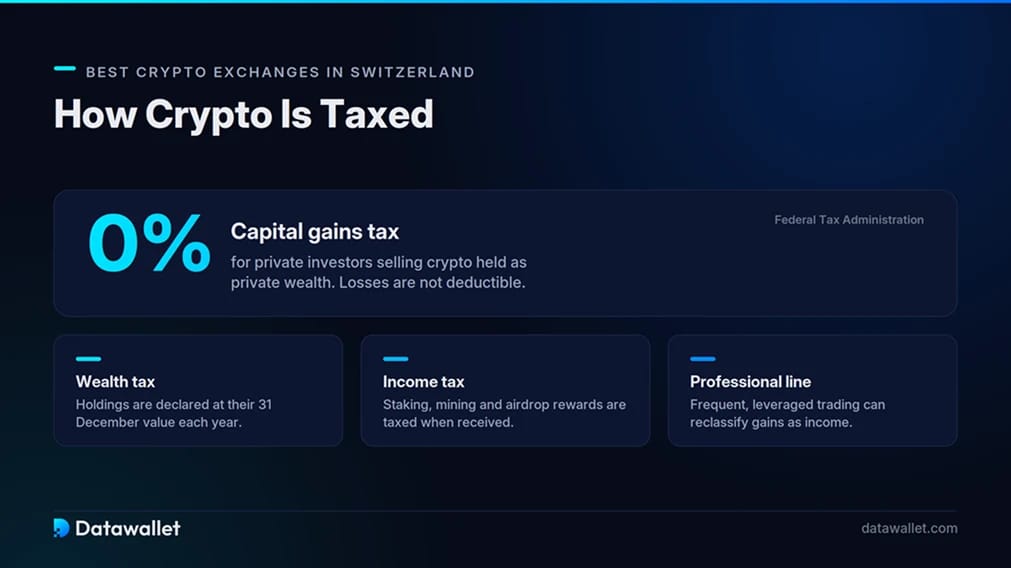
- Nessuna imposta sulle plusvalenze: le criptovalute sono considerate un bene del patrimonio privato, nella stessa categoria di azioni e obbligazioni, quindi un investitore privato non paga nulla sul guadagno quando vende. Se acquisti Bitcoin a 10.000 CHF e vendi a 50.000 CHF, il profitto di 40.000 CHF è esente da imposte.
- La soglia del trader professionale: l'esenzione vale solo se resti sul versante privato secondo la prassi della FTA. I criteri del safe harbour prevedono la detenzione degli asset per almeno sei mesi, un volume d'affari annuo inferiore a cinque volte il valore del tuo portafoglio a inizio anno, plusvalenze inferiori alla metà del tuo reddito complessivo, nessun finanziamento con debito e derivati utilizzati solo per la copertura.
- L'imposta sul patrimonio si applica comunque: cantoni e comuni applicano un'imposta annuale sul patrimonio complessivo, criptovalute incluse, valutato al prezzo di mercato del 31 dicembre. La FTA pubblica i tassi di fine anno per le principali monete. L'aliquota è contenuta e si applicano le franchigie cantonali, ma ogni posizione deve essere dichiarata.
- Imposta sul reddito sulle ricompense: le ricompense di staking, mining, prestito e airdrop sono tassate come reddito al loro valore in franchi al momento della ricezione, a livello federale, cantonale e comunale. Lo stipendio pagato in criptovalute è trattato allo stesso modo.
Confrontata con i regimi della nostra guida ai migliori paesi per la tassazione ridotta sulle criptovalute, la Svizzera si colloca ai primi posti per i privati, anche se il confine con il trader professionista è il punto in cui si rischia di incorrere in problemi.
Queste sono informazioni generali e non una consulenza fiscale, quindi conferma la tua situazione con un consulente fiscale svizzero, poiché la distinzione tra attività privata e professionale viene decisa cantone per cantone.
Adozione delle criptovalute in Svizzera
Pochi paesi hanno integrato le criptovalute nella finanza tradizionale quanto la Svizzera. Lo riflettono sia i numeri sia le istituzioni:
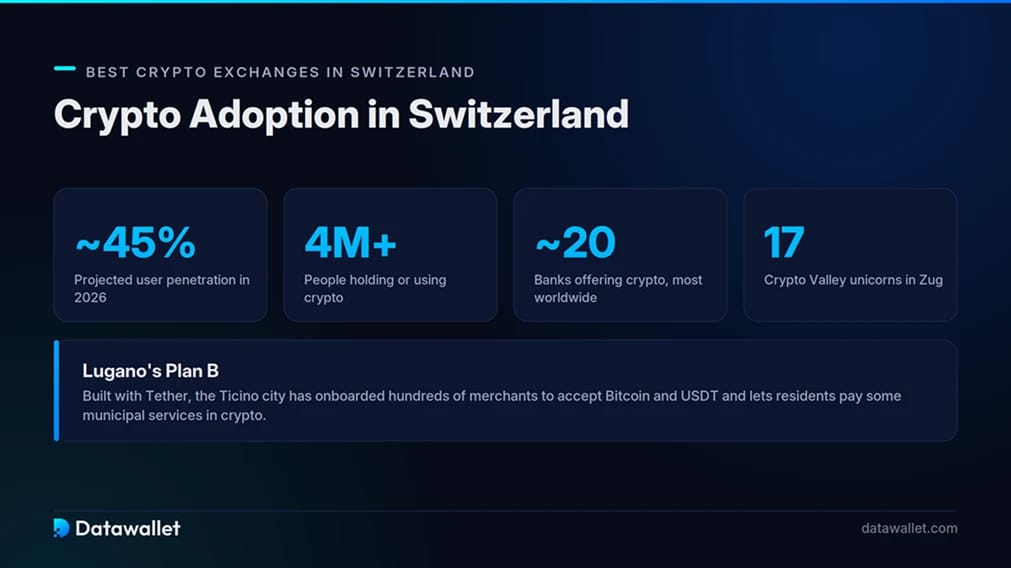
- Una vasta base di utenti: Statista Market Insights prevede una penetrazione degli utenti vicina al 45% per il 2026, pari a più di 4 milioni di persone che detengono o usano attività digitali, ben al di sopra della media globale.
- Crypto Valley: il cantone di Zugo è il fulcro di un cluster blockchain che si è esteso a Zurigo, Ginevra e Ticino, producendo circa 17 unicorni da una popolazione pari a una frazione di quella dei concorrenti più grandi. Zugo stessa accetta crypto per alcuni pagamenti fiscali e amministrativi, con regolamento tramite intermediari regolamentati.
- Il Plan B di Lugano: realizzata con Tether, l'iniziativa della città ticinese ha coinvolto centinaia di esercenti che accettano Bitcoin e USDT e permette ai residenti di pagare alcuni servizi comunali in crypto, il più concreto esperimento di pagamenti quotidiani del paese.
- Solidità bancaria: circa 20 banche che offrono criptovalute, più di qualsiasi altro paese, danno alla Svizzera un livello retail regolamentato che manca alla maggior parte dei mercati. Solo PostFinance ha aperto 36.000 conti di custodia di criptovalute ed elaborato oltre 565.000 operazioni nel primo anno, e Swissquote ricava ormai circa un decimo dei ricavi dagli asset digitali.
Il quadro globale completo si trova nella nostra pagina sulle statistiche di adozione delle criptovalute. Ciò che distingue la Svizzera è meno il tasso in sé che l'infrastruttura istituzionale che lo sostiene.
Come acquistare Bitcoin in Svizzera
Il percorso corretto abbina un accredito diretto in franchi a una documentazione che l'ufficio delle imposte cantonale accetterà. La sequenza che usiamo:
- Apri un account: chi preferisce il franco dovrebbe iniziare con Kraken o SwissBorg per operare direttamente in CHF, i risparmiatori in euro possono usare SEPA verso Kraken o Bitpanda; i trader che già detengono stablecoin possono finanziare Bybit, OKX o Binance tramite trasferimento.
- KYC chiara: passaporto o carta d'identità più un selfie, verificati in poche ore su tutte le piattaforme che abbiamo testato. Inserisci il nome esattamente come stampato, con i segni diacritici dove il modulo li accetta.
- Effettua un deposito: invia un bonifico diretto in CHF tramite SIC dove supportato, un pagamento SEPA in EUR oppure un acquisto con carta per maggiore rapidità. Inizia con un importo piccolo per verificare che la tua banca accetti il pagamento, poi aumenta, e conserva la conferma come prova dell'acquisto.
- Acquistare BTC: usa la schermata order book e inserisci un ordine limite su BTC/CHF, BTC/EUR o BTC/USDT. Le schermate di acquisto immediato applicano spread di 1% o più, che un ordine limite evita.
- Metti al sicuro i fondi: tutto ciò che non stai negoziando attivamente va conservato nel tuo wallet. La nostra guida ai migliori wallet per criptovalute copre le opzioni hardware e software.
L'uscita percorre il cammino inverso: vendi in CHF, effettua il prelievo sul tuo conto svizzero e dichiara la posizione di fine anno ed eventuali ricompense come reddito nella dichiarazione cantonale.
Considerazioni finali
La Svizzera offre un mix raro: una legge chiara, un regime fiscale che esenta le plusvalenze private e un sistema bancario che ha scelto di partecipare anziché bloccare l'accesso. Il vincolo è pratico, perché solo alcune piattaforme gestiscono i franchi in modo fluido, ed è questo a determinare i compromessi qui sotto.
Bybit è in testa per capacità complessiva, con la gamma di prodotti più ampia e le commissioni fisse più basse a cui un utente svizzero possa accedere. Kraken è la scelta per sicurezza e CHF diretti, OKX vince per costi, Binance per liquidità, Bitpanda copre gli investitori che vogliono criptovalute insieme ad azioni e metalli, e SwissBorg è l'opzione nazionale.
Per una visione regionale più ampia, la nostra guida ai migliori exchange di criptovalute in Europa copre il mercato regolamentato da MiCA in tutta Europa.
La nostra metodologia
Abbiamo valutato ogni piattaforma ripetendo i passaggi che un residente svizzero compie in pratica: registrazione con passaporto o carta d'identità, finanziamento tramite CHF diretti, SEPA in EUR, carte e trasferimenti di stablecoin, esecuzione di operazioni spot e prelievo di franchi su un conto locale. Sei criteri determinano le classifiche:
- Trust Score: una valutazione su 5 punti che pesa storico della sicurezza, trasparenza delle riserve, posizione normativa e anni di attività.
- Accesso al finanziamento in CHF: se il franco arriva direttamente o tramite una conversione, verificato con bonifici SIC, SEPA, carte emesse in Svizzera e regolamento P2P in termini di rapidità e costi.
- Commissioni: tariffe maker e taker nominali più il costo totale di andata e ritorno, inclusi spread, maggiorazioni sulle carte ed eventuale passaggio FX che il franco incontra.
- Gamma di asset: copertura che va dalle principali e dalle stablecoin ai token a lunga coda, ai derivati e ad altre classi di asset.
- Praticità fiscale: verifica se gli estratti conto valgono come prova di acquisto e di valutazione a fine anno secondo le norme svizzere sull'imposta sul patrimonio e sul reddito.
- Usabilità locale: difficoltà del KYC con i documenti svizzeri, prestazioni dell'app e qualità del percorso di uscita in CHF.
Abbiamo bilanciato l'accesso ai fondi con la profondità dei prodotti, la sicurezza e i costi, invece di lasciare che un solo criterio decidesse, perché nessuna piattaforma qui è prima in ogni categoria. I test si sono svolti da marzo a giugno 2026.