Le prime 10 statistiche e tendenze sull'adozione delle crypto
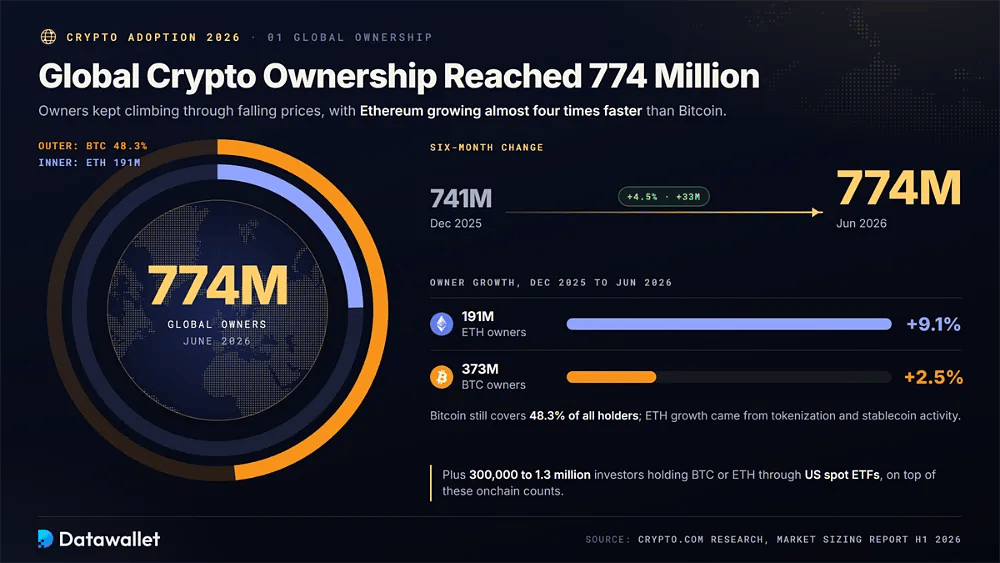
1. La diffusione globale delle crypto ha raggiunto 774 milioni nel primo semestre 1 2026
La diffusione delle crypto ha continuato a crescere nonostante il calo dei prezzi. Il report di Crypto.com sulla dimensione del mercato del H1 2026 stima 774 milioni di possessori a livello globale a giugno 2026, con un aumento del 4,5% rispetto ai 741 milioni di dicembre 2025. La crescita è rallentata rispetto agli anni di mercato rialzista, ma la base di utenti ha comunque aggiunto circa 33 milioni di persone in sei mesi.
Ethereum ha guidato l'espansione. I possessori di ETH sono aumentati del 9,1% fino a 191 milioni, trainati dalla tokenizzazione e dall'attività con le stablecoin, mentre i possessori di Bitcoin sono cresciuti del 2,5% fino a 373 milioni, pari al 48,3% di tutti i detentori. Il report aggiunge che da 300.000 a 1,3 milioni di investitori detengono BTC o ETH tramite ETF spot statunitensi, in aggiunta a questi dati onchain.
2. Il Brasile in cima al Chainalysis Adoption Index 2026
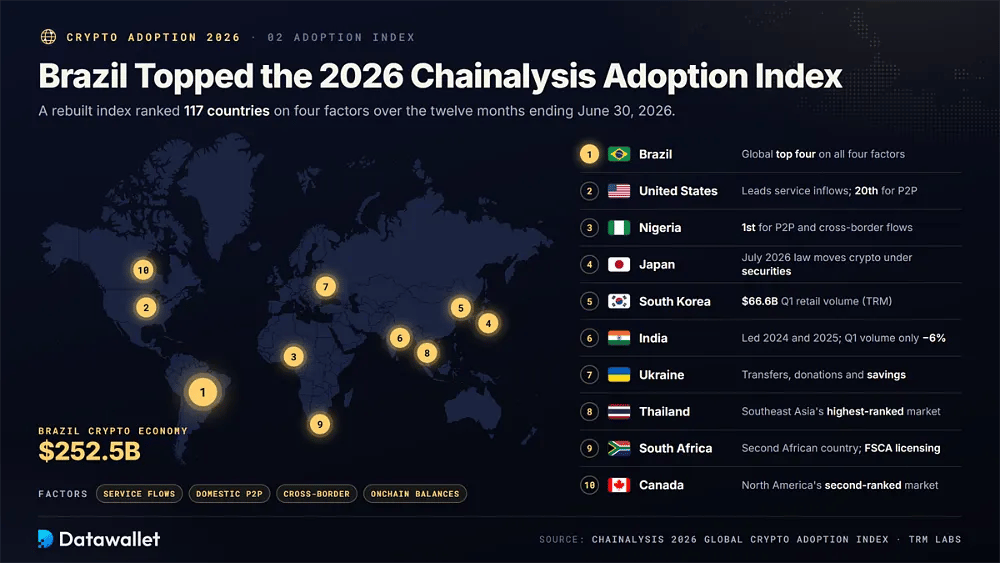
Chainalysis ha ricostruito il suo Global Crypto Adoption Index 2026 intorno a quattro fattori: flussi verso i servizi, attività peer-to-peer nazionale, flussi transfrontalieri e saldi onchain, classificando 117 paesi nei dodici mesi terminati il 30 giugno 2026.
I primi dieci paesi per adozione crypto dal basso nel 2026 sono stati:
- Brasile: il Brasile si è classificato primo con un'economia crypto da 252,5 miliardi di dollari, collocandosi tra i primi quattro al mondo per flussi transfrontalieri, flussi verso i servizi, attività peer-to-peer e saldi onchain.
- Stati Uniti: gli Stati Uniti si sono classificati secondi, primi al mondo per afflussi totali verso i servizi e saldi onchain, ma solo 20° per attività peer-to-peer nazionale e 11° per flussi transfrontalieri.
- Nigeria: la Nigeria si è classificata terza ed è prima al mondo sia per attività peer-to-peer nazionale sia per flussi transfrontalieri, a riprova dell'uso intenso di stablecoin per risparmio, rimesse e accesso quotidiano ai dollari.
- Giappone: il Giappone si è piazzato quarto, grazie a un mercato degli exchange maturo e a una legge di luglio 2026 che porta le crypto sotto la disciplina dei titoli finanziari, aprendo la strada agli ETF e a tasse più basse.
- Corea del Sud: la Corea del Sud si è classificata quinta, in linea con i dati di TRM Labs che indicano 66,6 miliardi di dollari di volume retail nel Q1 2026, il secondo totale più alto al mondo dopo gli Stati Uniti.
- India: l'India è scesa al sesto posto dopo aver guidato le edizioni 2024 e 2025, anche se TRM ha rilevato che il suo volume retail del Q1 2026 è calato solo del 6%, il dato più resiliente tra i principali mercati.
- Ucraina: l'Ucraina si è classificata settima, mantenendo una posizione tra i primi dieci durante la fase negativa, poiché le crypto continuano a sostenere trasferimenti transfrontalieri, donazioni e risparmio mentre la legge nazionale sulle attività virtuali è in fase di definizione.
- Thailandia: la Thailandia si è piazzata ottava, sostenuta da un'intensa attività di trading retail tramite exchange locali autorizzati e da progetti pilota di pagamenti crypto rivolti ai turisti, risultando il mercato meglio classificato del Sud-est asiatico nell'indice.
- Sudafrica: il Sudafrica si è classificato nono, il secondo paese africano tra i primi dieci, grazie alle licenze FSCA per i fornitori di crypto-asset e a un ecosistema locale di exchange in crescita.
- Canada: il Canada completa la top ten, grazie a piattaforme di trading regolamentate, all'accesso precoce agli ETF crypto spot e a una base di investitori consolidata, che ne fanno il secondo mercato meglio classificato del Nord America.
3. L'economia crypto globale ha tenuto a 9.400 miliardi di dollari nonostante il mercato ribassista
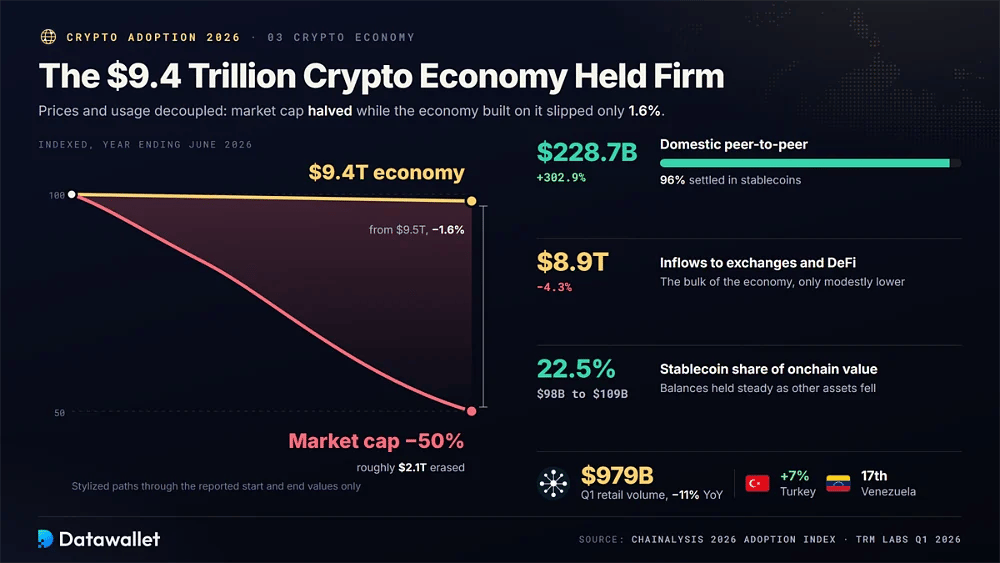
Nel 2026 prezzi e utilizzo si sono disaccoppiati. Chainalysis ha misurato l'economia crypto globale, che combina afflussi verso i servizi, attività peer-to-peer e trasferimenti transfrontalieri, in 9.400 miliardi di dollari per l'anno terminato a giugno 2026, in calo di solo 1,6% rispetto a 9.500 miliardi di dollari, mentre la capitalizzazione di mercato totale è scesa di circa il 50%, ovvero circa 2.100 miliardi di dollari.
Le stablecoin spiegano gran parte di questa resilienza. Gli afflussi verso exchange e DeFi sono calati del 4,3% fino a 8.900 miliardi di dollari, ma i trasferimenti peer-to-peer nazionali sono balzati del 302,9% fino a 228,7 miliardi di dollari, con il 96% regolato in stablecoin. I saldi in stablecoin si sono mantenuti tra 98 miliardi di dollari e 109 miliardi di dollari, salendo fino al 22,5% del valore onchain misurato.
I dati retail raccontano una storia simile. TRM Labs ha registrato 979 miliardi di dollari di volume retail crypto globale nel Q1 2026, in calo dell'11% su base annua, con i mercati sviluppati in raffreddamento più rapido. La Turchia è cresciuta del 7% e il Venezuela è salito al 17° posto, a dimostrazione che l'adozione guidata dalla necessità regge dove valute e controlli sui capitali pesano.
4. Kalshi stabilisce il record mensile per i mercati di previsione con 60,7 miliardi di dollari
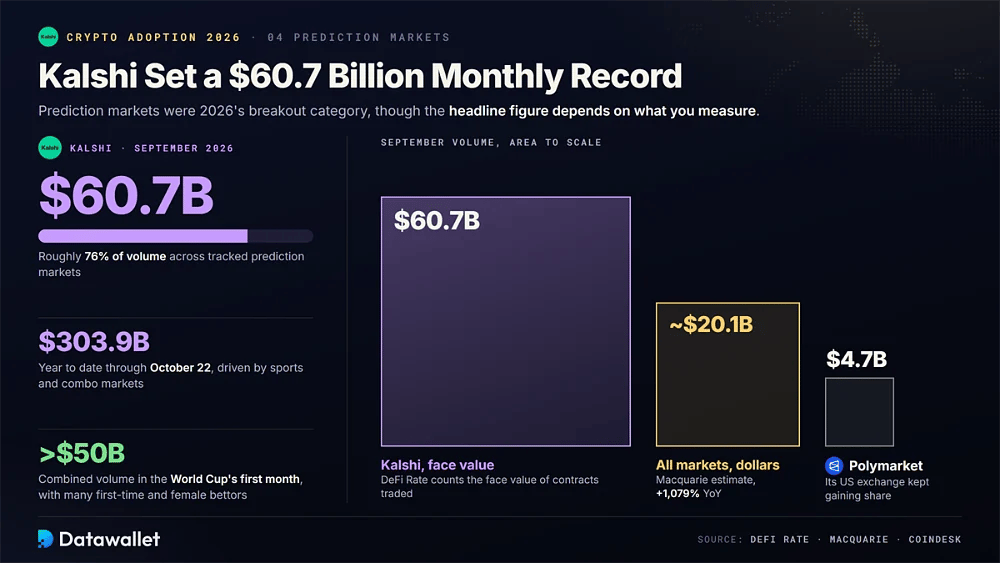
I mercati di previsione sono diventati la categoria affine alle crypto più in crescita del 2026. Secondo il tracker di DeFi Rate su Kalshi, Kalshi ha scambiato un record di 60,7 miliardi di dollari in contratti a settembre 2026, circa il 76% del volume della piattaforma, e ha elaborato 303,9 miliardi di dollari da inizio anno. Gli sport e i mercati combinati hanno generato gran parte dell'attività.
Qui la misurazione conta. DeFi Rate conteggia il valore nominale dei contratti, mentre la stima di Macquarie basata sui dollari ha collocato il volume totale dei mercati di previsione intorno a 20,1 miliardi di dollari a settembre, con un aumento del 1.079% su base annua. Polymarket ha registrato 4,7 miliardi di dollari in quel mese, mentre il suo exchange statunitense regolamentato separatamente ha continuato a guadagnare quota di mercato.
I Mondiali di calcio hanno accelerato l'uso mainstream. CoinDesk ha riportato che il volume combinato ha superato 50 miliardi di dollari nel primo mese del torneo, con Kalshi che ha attirato molti scommettitori alla prima esperienza e molte donne. La nostra pagina dedicata alle statistiche sui mercati di previsione monitora l'evoluzione di volumi, commissioni, numero di mercati e regolamentazione nel settore.
5. Gli RWA tokenizzati raggiungono 39,18 miliardi di dollari di valore distribuito
La tokenizzazione è il bridge più chiaro delle crypto verso la finanza istituzionale e il 2026 ha portato una crescita costante di titoli del Tesoro, credito, oro e azioni onchain, anche se la maggior parte degli altri settori crypto si è contratta bruscamente insieme ai prezzi.
I dati sul mercato RWA di metà ottobre 2026 si articolano come segue:
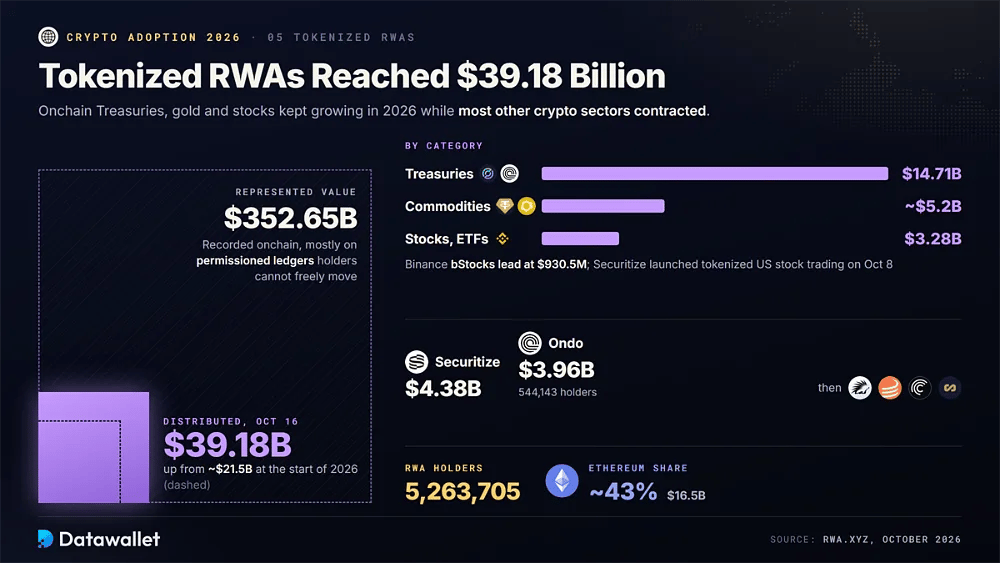
- Valore distribuito: RWA.xyz ha mostrato 39,18 miliardi di dollari di valore RWA distribuito il 16 ottobre 2026, stablecoin escluse, in crescita rispetto a circa 21,5 miliardi di dollari a inizio anno.
- Valore rappresentato: il valore degli asset rappresentati ha raggiunto 352,65 miliardi di dollari, e comprende asset registrati onchain, perlopiù su registri con permessi, che gli investitori comuni non possono trasferire liberamente tra i propri wallet in autocustodia.
- Detentori di asset: RWA.xyz ha contato 5.263.705 detentori di RWA a metà ottobre, un segnale chiave di adozione che mostra come i prodotti tokenizzati raggiungano ormai milioni di wallet e non solo le scrivanie istituzionali.
- Titoli del Tesoro: i fondi tokenizzati sui titoli del Tesoro USA detenevano 14,71 miliardi di dollari al 19 ottobre, guidati da prodotti che generano rendimento come USYC di Circle, USDY di Ondo e BUIDL di BlackRock.
- Materie prime: le materie prime tokenizzate detenevano circa 5,2 miliardi di dollari a fine settembre, dominate da Tether Gold e Paxos Gold, poiché gli investitori hanno usato le blockchain per accedere ai token garantiti da oro.
- Azioni tokenizzate: le azioni tokenizzate e gli ETF hanno raggiunto 3,28 miliardi di dollari distribuiti il 13 ottobre, con i bStocks di Binance in testa con 930,5 milioni di dollari, mentre Securitize ha lanciato il trading di azioni statunitensi tokenizzate l'8 ottobre.
- Principali piattaforme: Securitize (4,38 miliardi di dollari) e Ondo (3,96 miliardi di dollari con 544.143 detentori) hanno guidato le classifiche delle piattaforme di RWA.xyz per valore distribuito a ottobre, seguite da Spiko, Maple, Centrifuge e Superstate.
- Quota di Ethereum: Ethereum ospitava circa 16,5 miliardi di dollari, ovvero circa il 43% del valore RWA distribuito a fine settembre, anche se Stellar e BNB Chain hanno catturato la maggior parte della crescita incrementale del 2026.
6. I contratti perpetui su azioni raggiungono 665 miliardi di dollari di volume mensile
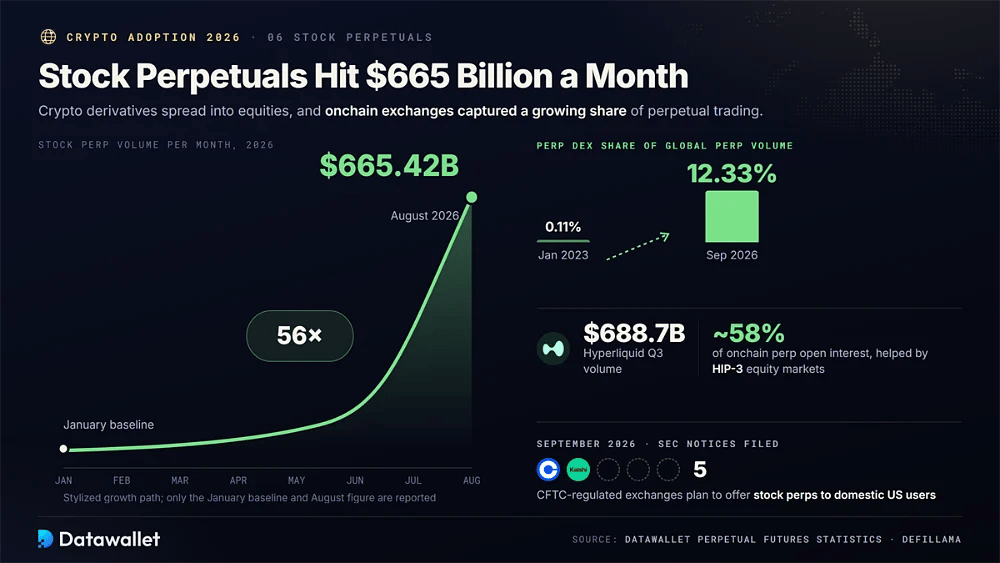
I derivati crypto si sono estesi ai mercati tradizionali. Il volume di scambi dei futures perpetui su azioni ha raggiunto 665,42 miliardi di dollari ad agosto 2026, un balzo di 56 volte rispetto a gennaio, e cinque piattaforme regolamentate dalla CFTC, tra cui Coinbase e Kalshi, hanno presentato a settembre notifiche alla SEC per offrire in futuro contratti perpetui su azioni agli utenti statunitensi.
Le piattaforme onchain hanno intercettato gran parte di quella domanda. I DEX di contratti perpetui hanno raggiunto il 12,33% del volume globale dei contratti perpetui a settembre 2026, rispetto allo 0,11% di gennaio 2023, mentre Hyperliquid ha elaborato 688,7 miliardi di dollari nel T3 e deteneva circa il 58% dell'open interest onchain dei contratti perpetui, in parte grazie ai mercati azionari e di materie prime HIP-3.
7. Gli ETF spot su Bitcoin detengono 106 miliardi di dollari di attività nette
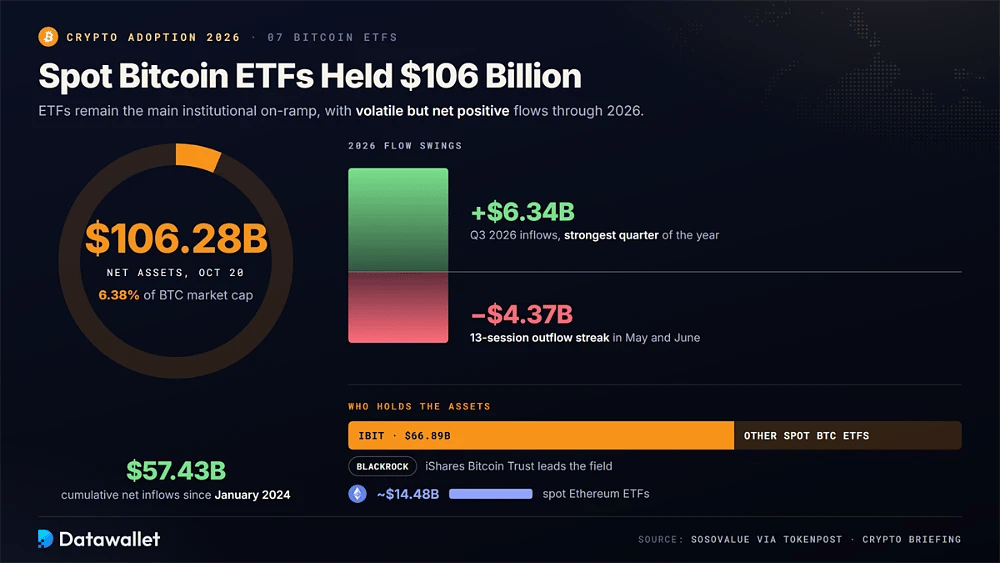
Gli ETF restano il principale punto di accesso istituzionale. Secondo i dati di SoSoValue riportati da TokenPost, gli ETF su Bitcoin spot statunitensi detenevano 106,28 miliardi di dollari di attività nette al 20 ottobre 2026, pari a circa il 6,38% della capitalizzazione di mercato di Bitcoin, con 57,43 miliardi di dollari di afflussi netti cumulativi da gennaio 2024.
I flussi sono stati volatili ma complessivamente positivi. Il T3 2026 ha portato 6,34 miliardi di dollari di afflussi, il trimestre più forte dell'anno, dopo che una serie di 13 sedute consecutive di deflussi tra maggio e giugno aveva cancellato 4,37 miliardi di dollari. IBIT di BlackRock è stato in testa con 66,89 miliardi di dollari, mentre gli ETF su Ethereum spot detenevano circa 14,48 miliardi di dollari.
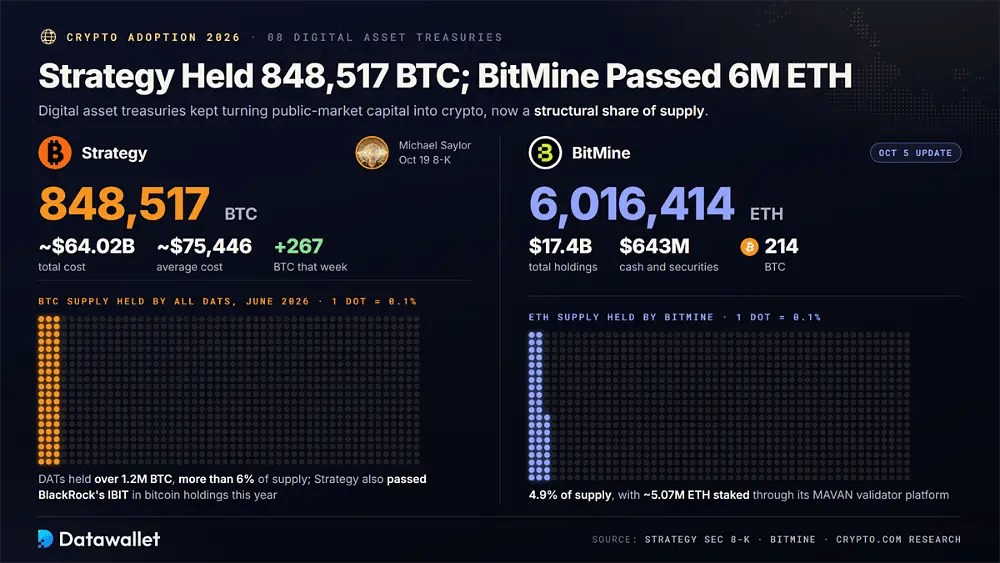
8. Strategy detiene 848.517 BTC; BitMine supera 6 milioni ETH
Le tesorerie di asset digitali hanno continuato a convertire capitale dei mercati pubblici in crypto. Il modulo 8-K di Strategy del 19 ottobre indicava 848.517 BTC acquisiti per circa 64,02 miliardi di dollari, con un costo medio vicino a 75.446 $, dopo che la società guidata da Michael Saylor ha acquistato 267 BTC in quella settimana. Strategy ha inoltre superato IBIT di BlackRock per bitcoin detenuti all'inizio del 2026.
BitMine ha guidato la versione Ethereum del modello. Il suo aggiornamento del 5 ottobre riportava 6.016.414 ETH, pari a 4,9% dell'offerta, più 214 BTC e 643 milioni di dollari in contanti e titoli, per 17,4 miliardi di dollari di asset complessivi. Circa 5,07 milioni ETH erano in staking tramite la sua piattaforma di validatori MAVAN.
Le tesorerie detengono ormai una quota strutturale dell'offerta. Crypto.com ha stimato che le società DAT detenessero oltre 1,2 milioni BTC entro giugno 2026, più del 6% dell'offerta totale, rendendo i bilanci aziendali uno dei maggiori canali indiretti di adozione insieme agli ETF. Il nostro tracker delle tesorerie in Bitcoin monitora i principali detentori.
9. Il TVL della DeFi si è stabilizzato intorno a 89,5 miliardi di dollari
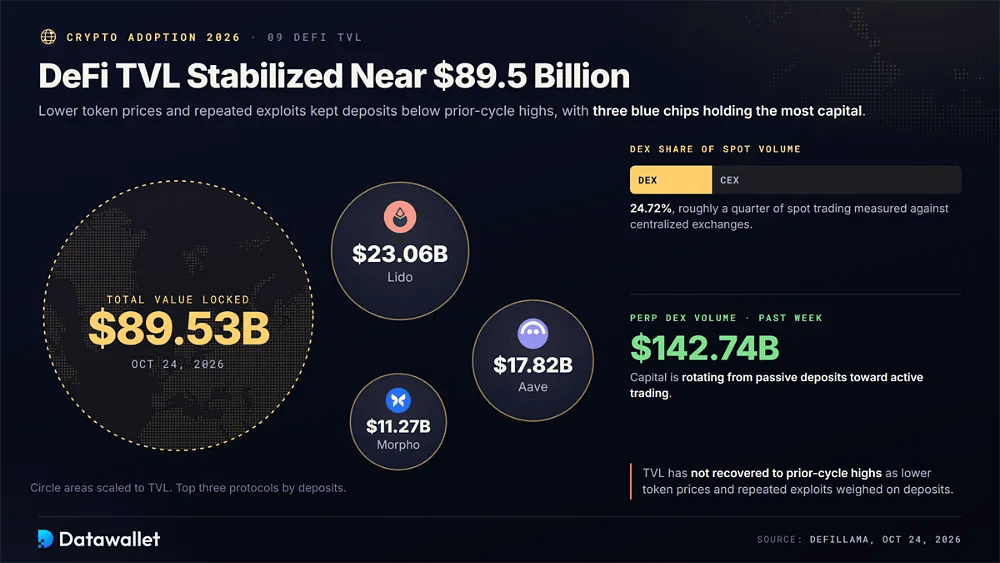
La liquidità della DeFi non è tornata ai massimi del ciclo precedente. DefiLlama mostrava un valore totale bloccato di 89,53 miliardi di dollari il 28 ottobre 2026, mentre prezzi dei token più bassi e ripetuti exploit pesavano sui depositi. Gli exchange decentralizzati rappresentavano ancora 24,72%, circa un quarto, del volume di scambi spot rispetto agli exchange centralizzati.
L'utilizzo si è concentrato in pochi protocolli di primo piano. Lido guidava tutti i protocolli con 23,06 miliardi di dollari, seguito da Aave con 17,82 miliardi di dollari e Morpho con 11,27 miliardi di dollari, mentre i DEX di contratti perpetui hanno elaborato 142,74 miliardi di dollari nell'ultima settimana, a dimostrazione di capitali che passano dai depositi passivi al trading attivo.
10. Bridge e liquid staking in testa alle categorie DeFi
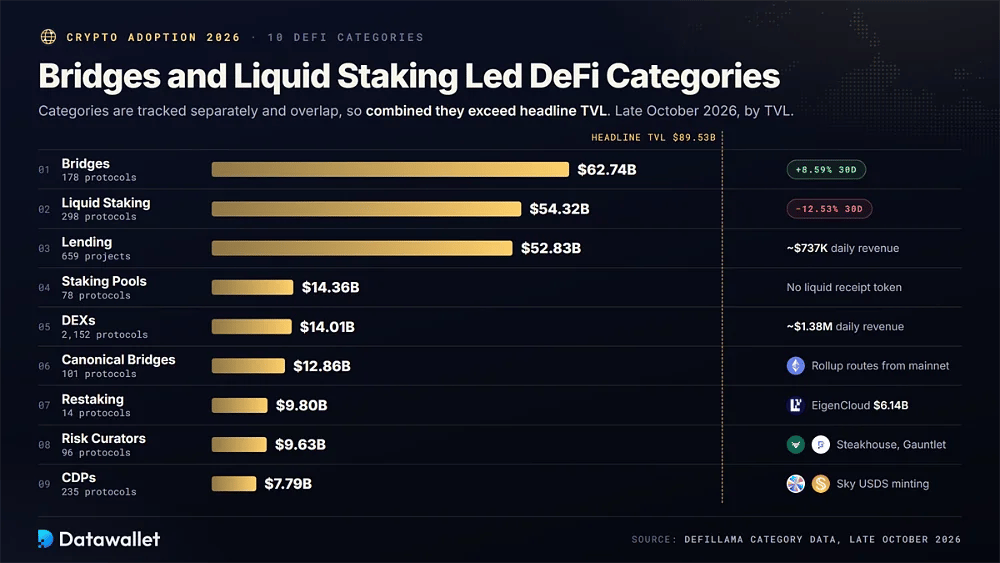
L'adozione della DeFi va oltre il trading. I dati per categoria di DefiLlama mostrano i maggiori bacini di capitale in bridge cross-chain, liquid staking e prestito; le categorie sono monitorate separatamente, quindi sommate superano il TVL complessivo.
I maggiori settori DeFi per TVL a fine ottobre 2026 erano:
- Bridge: i bridge crypto detenevano 62,74 miliardi di dollari in 178 protocolli, in crescita di 8,59% in 30 giorni, mentre gli utenti continuavano a spostare asset tra Ethereum, reti layer-2 e catene alternative.
- Liquid staking: il liquid staking si è classificato secondo con 54,32 miliardi di dollari in 298 protocolli, anche se il suo valore è sceso di 12,53% in 30 giorni con l'indebolimento dei prezzi di ETH e SOL.
- Prestito: i protocolli di prestito detenevano 52,83 miliardi di dollari in 659 progetti e hanno generato circa 737.000 $ di ricavi giornalieri, confermando i prestiti garantiti come uno dei casi d'uso più duraturi della DeFi.
- Pool di staking: i pool di staking detenevano 14,36 miliardi di dollari in 78 protocolli, al servizio degli utenti che vogliono le ricompense dei validatori senza ricevere un token di ricevuta liquido da usare altrove nella DeFi.
- DEX: gli exchange decentralizzati detenevano 14,01 miliardi di dollari in 2.152 protocolli, il maggior numero di protocolli di qualsiasi categoria, e hanno guadagnato circa 1,38 milioni di dollari di ricavi giornalieri complessivi.
- Bridge canonici: i bridge canonici ufficiali detenevano 12,86 miliardi di dollari in 101 protocolli, proteggendo i percorsi nativi che rollup e nuove catene usano per spostare asset dalla mainnet di Ethereum.
- Restaking: il restaking deteneva 9,80 miliardi di dollari in soli 14 protocolli nel 2026, con EigenCloud, in precedenza EigenLayer, che da solo deteneva 6,14 miliardi di dollari, a dimostrazione di quanto restino concentrati i mercati della sicurezza condivisa.
- Risk curator: i risk curator gestivano 9,63 miliardi di dollari in 96 protocolli, una categoria più recente di gestori di vault come Steakhouse e Gauntlet che allocano i depositi tra mercati di prestito.
- CDP: i protocolli di posizioni di debito collateralizzate detenevano 7,79 miliardi di dollari in 235 protocolli, mantenendo l'emissione di stablecoin garantite da crypto, tra cui USDS di Sky, strutturalmente importante per la liquidità in dollari onchain decentralizzata tra le catene.
Nel 2026 le stablecoin sono diventate il principale canale di pagamento delle crypto
Nel 2026 le stablecoin sono diventate il canale di adozione più pratico delle crypto, veicolando risparmi, rimesse e pagamenti tra imprese oltre i confini mentre i token volatili calavano, e le società di pagamento hanno integrato sempre più i circuiti USDT e USDC nei prodotti di massa.
I principali dati sull'adozione di stablecoin e pagamenti nel 2026 includono:
- Dimensione del mercato: DefiLlama indicava una capitalizzazione di mercato totale delle stablecoin di 300,54 miliardi di dollari il 28 ottobre 2026, sotto il record di 322,4 miliardi di dollari registrato il 17 maggio ma resiliente durante la fase di ribasso.
- Concentrazione degli emittenti: USDT di Tether deteneva 182,45 miliardi di dollari, pari a una dominanza del 60,71%, mentre USDC di Circle deteneva 71,84 miliardi di dollari, lasciando ogni altra stablecoin in dollari sotto 10 miliardi di dollari di offerta in circolazione.
- Flussi transfrontalieri: Chainalysis ha rilevato che le stablecoin trasferite oltre confine sono aumentate del 77,5% fino a 220,3 miliardi di dollari, con pagamenti medi vicini a 3.000 $, una dimensione coerente con fornitori, rimesse e risparmi familiari.
- Nuovi corridoi: Chainalysis ha tracciato 4.708 nuovi corridoi transfrontalieri nel periodo 2026 che hanno trasportato complessivamente 2,64 miliardi di dollari, a dimostrazione di stablecoin che raggiungono economie di nicchia escluse dai circuiti bancari tradizionali per i costi.
- Spostamento 2: P2P: Chainalysis ha rilevato che l'attività peer-to-peer nazionale su tutte le crypto-attività è calata del 19,7%, mentre la quota in stablecoin è balzata del 377,7%, a dimostrazione di utenti che scambiano token volatili con dollari digitali.
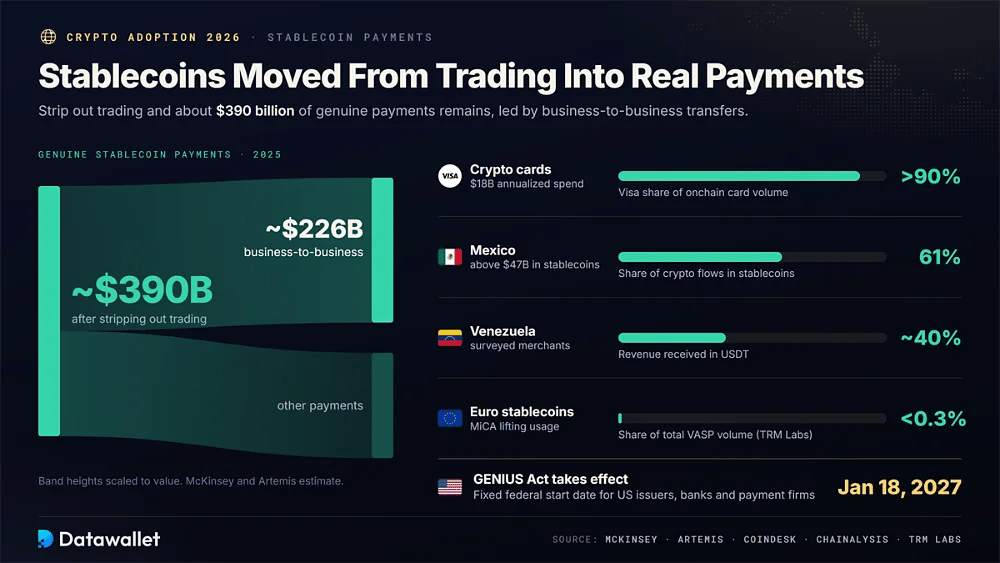
- Pagamenti reali: McKinsey e Artemis hanno stimato i pagamenti genuini in stablecoin in circa 390 miliardi di dollari nel 2025, al netto del trading, con i trasferimenti business-to-business pari a circa 226 miliardi di dollari.
- Spesa con carte: la spesa con carte crypto ha raggiunto un tasso annualizzato di 18 miliardi di dollari, secondo la copertura di CoinDesk di una ricerca di Artemis, con Visa che cattura oltre il 90% del volume di carte onchain.
- America Latina: in Messico il 61% dei flussi crypto è passato attraverso stablecoin, per oltre 47 miliardi di dollari, mentre i commercianti venezuelani intervistati hanno dichiarato di ricevere quasi il 40% dei ricavi in USDT, secondo Chainalysis.
- Stablecoin in euro: TRM Labs ha rilevato che le stablecoin in euro rappresentano ancora meno del 0,3% del volume totale dei VASP, ma la chiarezza normativa legata a MiCA sta aumentando costantemente l'uso istituzionale e retail in Europa.
- Normativa USA: il quadro normativo sulle stablecoin GENIUS Act entrerà in vigore il 18 gennaio 2027, offrendo a emittenti, banche e società di pagamento statunitensi una data di avvio fissa della conformità federale.
Chi possiede crypto nel 2026: demografia e patrimoni
Le stime sul possesso variano molto perché i sondaggi pongono domande diverse, dalle detenzioni attuali all'uso nell'arco della vita. Leggere più fonti insieme offre un quadro più chiaro di chi detiene crypto, della sua età e di quanto si sia concentrata la ricchezza in crypto.
Possesso negli USA per età, reddito e sondaggio
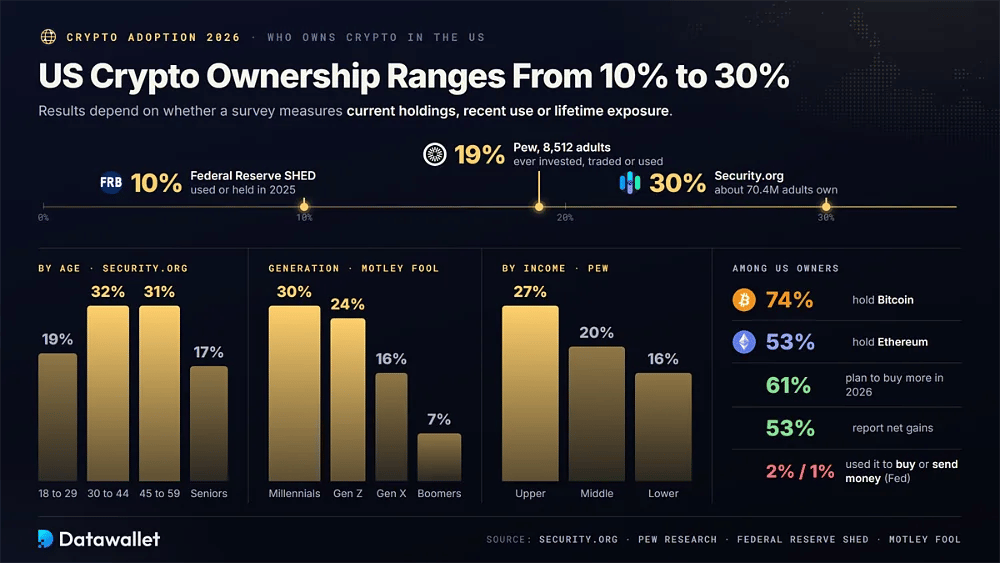
Gli Stati Uniti offrono i dati di sondaggio più ricchi sui possessori di crypto, ma i risultati vanno da 10 a 30% degli adulti a seconda che i ricercatori misurino il possesso attuale, l'uso recente o l'esposizione nell'arco della vita.
I risultati più citati sul possesso negli USA nel 2026 mostrano:
- Dato principale: il rapporto 2026 di Security.org stima che il 30% degli adulti americani, circa 70,4 milioni di persone, possieda crypto, in aumento rispetto al 27% del 2024 e in linea con il livello del 2023.
- Picco per età: il possesso raggiunge il picco del 32% tra gli adulti di età compresa tra 30 e 44 anni e il 31% tra i 45 e i 59 anni, contro il 19% dei giovani tra i 18 e i 29 anni e il 17% degli anziani.
- Generazioni: il sondaggio 2026 di Motley Fool ha rilevato che il 30% dei millennial e il 24% della Gen Z possiede crypto, anche tramite ETF, rispetto al 16% della Gen X e al 7% dei boomer.
- Uso nell'arco della vita: il sondaggio di gennaio 2026 del Pew Research Center su 8.512 adulti ha rilevato che il 19% aveva investito, scambiato o utilizzato crypto almeno una volta, un parametro più prudente e rappresentativo a livello nazionale.
- Uso per pagamenti: il sondaggio SHED della Federal Reserve ha rilevato che il 10% degli adulti ha usato o detenuto crypto nel 2025, ma solo il 2% l'ha usata per acquistare qualcosa e l'1% per inviare denaro.
- Divario di reddito: Pew ha rilevato che il 27% degli adulti a reddito alto ha usato crypto, contro il 20% di quelli a reddito medio e il 16% di quelli a reddito basso, quindi l'accesso resta sbilanciato verso le famiglie più abbienti.
- Crypto detenute: tra i possessori statunitensi, il 74% detiene Bitcoin e il 53% detiene Ethereum, i due soli asset detenuti dalla maggioranza, secondo il campione 2026 di Security.org composto da 992 persone.
- Sentiment: Security.org ha rilevato che il 61% dei possessori prevede di acquistarne di più nel 2026 e il 53% segnala guadagni netti, mentre chi non ne possiede cita valore instabile, mancanza di tutele e rischi di hacking.
La ricchezza in crypto resta altamente concentrata
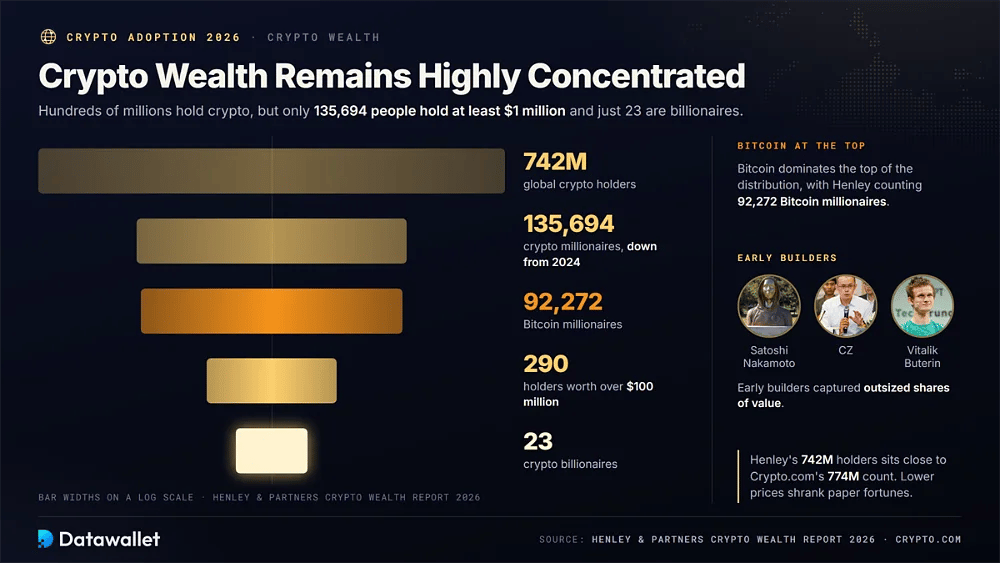
Un possesso diffuso non significa ricchezza distribuita in modo uniforme. Il Crypto Wealth Report 2026 di Henley & Partners ha stimato circa 742 milioni di possessori nel mondo, un dato vicino a quello di Crypto.com, ma solo 135.694 persone con almeno 1 milione di dollari in crypto, in calo rispetto al 2024 poiché i prezzi più bassi hanno ridotto i patrimoni sulla carta.
Bitcoin domina la parte alta della distribuzione. Henley ha contato 92.272 milionari in Bitcoin, 290 possessori con oltre 100 milioni di dollari e 23 miliardari in crypto. Per un contesto sulle fortune individuali, i nostri profili di Satoshi Nakamoto, CZ e Vitalik Buterin mostrano come i primi costruttori abbiano catturato quote di valore sproporzionate.
Breve storia delle criptovalute
Il percorso delle crypto da esperimento di pagamento cypherpunk a mercato da molte migliaia di miliardi di dollari è passato attraverso ripetuti boom, crolli e reinvenzioni, e ogni ciclo ha aggiunto nuova infrastruttura, dagli exchange e dagli smart contract alle stablecoin, agli ETF, agli asset tokenizzati e ai mercati predittivi.
1. Bitcoin ha dimostrato la scarsità digitale tra il 2008 e il 2014
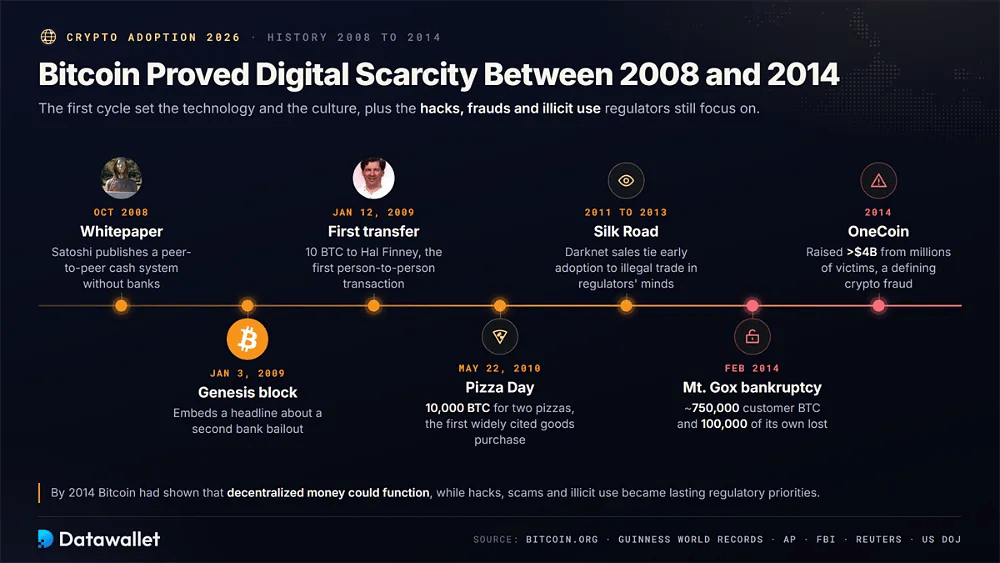
Il primo capitolo di Bitcoin ha stabilito la tecnologia, la cultura e i rischi ricorrenti delle crypto, combinando un registro pubblico e pagamenti pseudonimi con il commercio sul darknet, custodi fragili e le prime frodi d'investimento su larga scala.
Le tappe fondamentali del primo ciclo di mercato di Bitcoin includono:
- Whitepaper: nell'ottobre 2008 Satoshi Nakamoto pubblicò Bitcoin: A Peer-to-Peer Electronic Cash System, descrivendo come degli sconosciuti potessero scambiarsi valore online senza affidarsi a banche o processori di pagamento.
- Blocco genesi: il blocco genesi di Bitcoin fu minato il 3 gennaio 2009 e conteneva un titolo di giornale su un secondo salvataggio bancario preso in considerazione dal cancelliere dello Scacchiere britannico.
- Primo trasferimento: il 12 gennaio 2009 Satoshi inviò 10 BTC al crittografo Hal Finney, un trasferimento che Guinness World Records riconosce come la prima transazione Bitcoin tra persone.
- Pizza Day: il 22 maggio 2010 il programmatore Laszlo Hanyecz spese 10.000 BTC per due pizze, il primo acquisto di beni fisici con Bitcoin ampiamente citato, oggi celebrato ogni anno.
- Silk Road: tra il 2011 e il 2013 il marketplace Silk Road di Ross Ulbricht si affidò a Bitcoin per le vendite sul darknet, legando agli occhi dei regolatori l'adozione iniziale alla resistenza alla censura e al commercio illegale.
- Mt. Gox: nel febbraio 2014 l'exchange un tempo dominante Mt. Gox dichiarò bancarotta dopo aver perso circa 750.000 bitcoin dei clienti e 100.000 propri, distruggendo la fiducia iniziale nei custodi.
- OneCoin: lanciata nel 2014 dalla fondatrice bulgara Ruja Ignatova, OneCoin raccolse oltre 4 miliardi di dollari da milioni di vittime, diventando un esempio emblematico di frode d'investimento con marchio crypto.
In sintesi: entro il 2014 Bitcoin aveva dimostrato che il denaro decentralizzato poteva funzionare, mentre hack, truffe e usi illeciti diventavano priorità normative durature.
2. Ethereum ha aperto l'era degli smart contract dopo il 2015
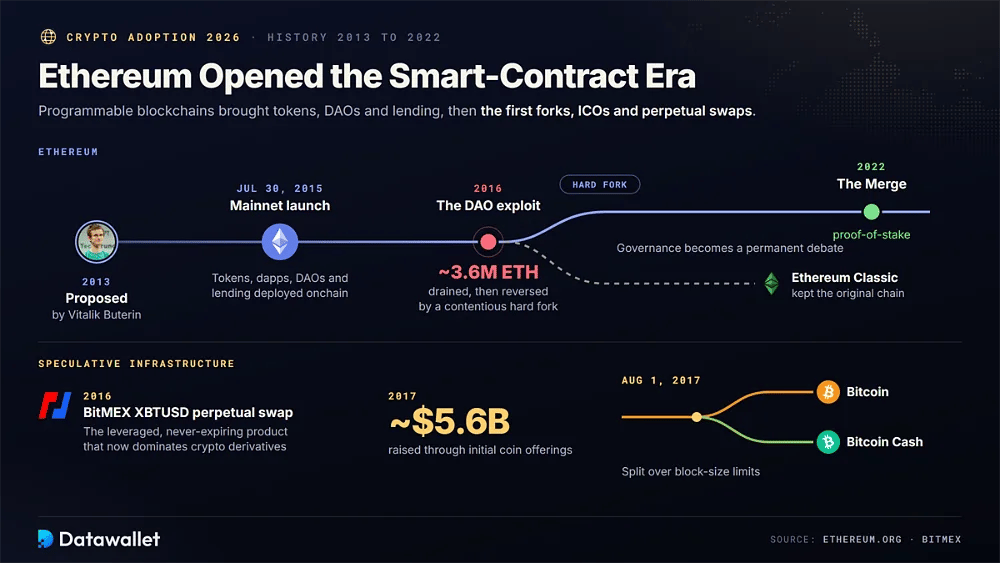
Ethereum ha trasformato le blockchain in piattaforme programmabili. Proposto da Vitalik Buterin nel 2013 e lanciato il 30 luglio 2015, ha permesso agli sviluppatori di distribuire token, applicazioni decentralizzate, DAO e mercati di prestito direttamente onchain, creando la base su cui ancora oggi gira gran parte dell'attività DeFi e di tokenizzazione.
La prima crisi arrivò nel 2016, quando un exploit sottrasse circa 3,6 milioni ETH a The DAO. La community rispose con un controverso hard fork che annullò il furto, dividendo la catena in Ethereum ed Ethereum Classic e rendendo la governance un dibattito permanente della blockchain; il proof-of-stake arrivò più tardi, con il Merge del 2022.
L'infrastruttura speculativa seguì rapidamente. Le initial coin offering raccolsero circa 5,6 miliardi di dollari nel 2017, Bitcoin Cash si separò da Bitcoin il 1° agosto di quell'anno per i limiti sulla dimensione dei blocchi, e il swap perpetual XBTUSD di BitMEX del 2016 introdusse il prodotto a leva e senza scadenza che oggi domina il volume di scambi globale dei derivati crypto.
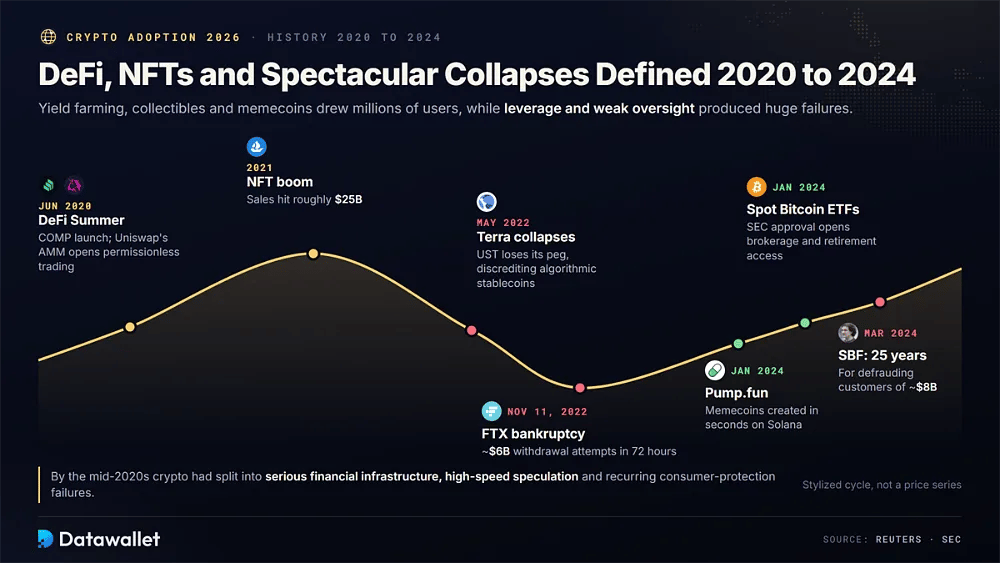
3. DeFi, NFT e crolli spettacolari hanno segnato il periodo dal 2020 al 2024
All'inizio degli anni 2020 le crypto sono diventate un fenomeno di trading di massa, con lo yield farming, gli oggetti da collezione digitali e le memecoin che hanno attirato milioni di nuovi utenti, mentre la leva e una vigilanza debole hanno prodotto alcuni dei più grandi fallimenti della finanza.
Le principali tappe degli anni di boom e crollo includono:
- DeFi Summer: il lancio del token COMP di Compound nel giugno 2020 ha dato il via alla DeFi Summer, mentre il modello di automated market maker di Uniswap ha reso accessibile a chiunque abbia un wallet lo scambio di token senza permessi.
- Boom degli NFT: le vendite di NFT hanno raggiunto circa 25 miliardi di dollari nel 2021, trasformando arte digitale, collezioni di immagini del profilo e oggetti di gioco in una delle più grandi storie di consumo mainstream delle crypto.
- Terra: a maggio 2022 TerraUSD ha perso l'ancoraggio al dollaro e il token gemello Luna è crollato, cancellando decine di miliardi e screditando i modelli di stablecoin algoritmiche in tutto il settore.
- FTX: FTX ha dichiarato bancarotta l'11 novembre 2022, dopo che i clienti avevano tentato di prelevare circa 6 miliardi di dollari in 72 ore, rivelando fondi commisti e controlli del rischio deboli.
- Condanna di SBF: il fondatore Sam Bankman-Fried ha ricevuto a marzo 2024 una condanna a 25 anni di carcere per aver frodato i clienti di FTX per circa 8 miliardi di dollari, una delle più grandi frodi finanziarie della storia.
- Pump.fun: lanciato a gennaio 2024, Pump.fun ha permesso a chiunque di creare una memecoin su Solana in pochi secondi, alimentando un'ondata di speculazione retail e milioni di token di breve durata nel 2024 e nel 2025.
- ETF spot: a gennaio 2024 la SEC ha approvato gli ETP spot su Bitcoin negli Stati Uniti, offrendo ai conti di intermediazione e pensionistici un'esposizione regolamentata e attirando decine di miliardi di afflussi in due anni.
In sintesi: a metà degli anni 2020 le crypto si erano divise in infrastruttura finanziaria seria, speculazione ad alta velocità e ripetuti fallimenti nella tutela dei consumatori.
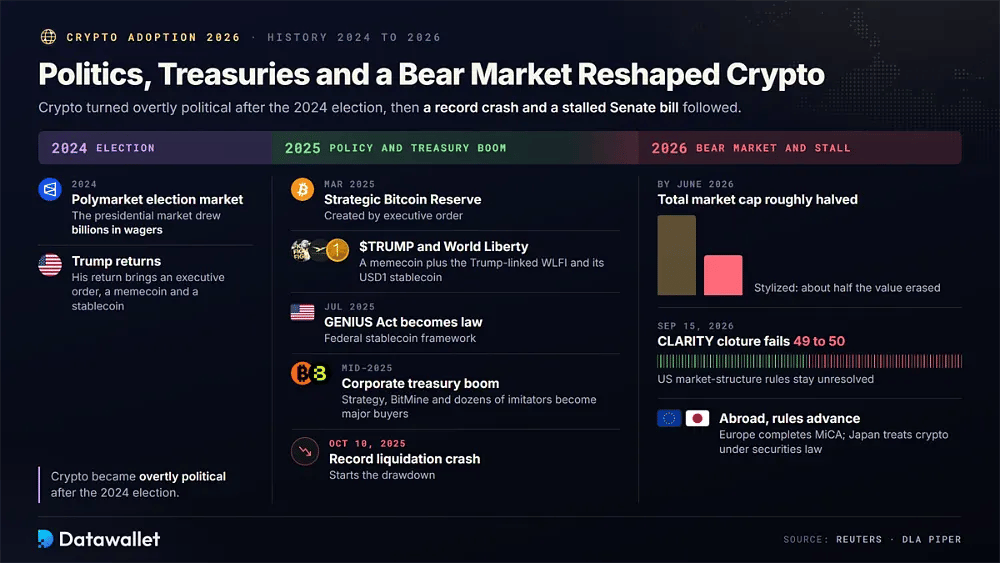
4. Politica, tesorerie e mercato ribassista hanno ridisegnato le crypto entro il 2026
Le crypto sono diventate apertamente politiche dopo le elezioni del 2024. Il mercato sulle presidenziali di Polymarket ha raccolto miliardi in scommesse e il ritorno di Donald Trump ha portato a un ordine esecutivo di marzo 2025 che istituisce una Strategic Bitcoin Reserve, alla memecoin $TRUMP e a World Liberty Financial, legata a Trump, con la sua stablecoin da 1 $.
Il GENIUS Act è diventato legge a luglio 2025, mentre il boom delle tesorerie aziendali di metà 2025 ha reso Strategy, BitMine e decine di imitatori grandi acquirenti. Poi il crollo del 10 ottobre 2025 ha innescato liquidazioni record, dando inizio a un calo che entro giugno 2026 ha più o meno dimezzato la capitalizzazione di mercato totale delle crypto.
Nel 2026 lo slancio normativo si è fermato a Washington. Il voto di cloture del Senato sul CLARITY Act è fallito 49 a 50 il 15 settembre 2026, lasciando irrisolte le regole sulla struttura del mercato statunitense, mentre l'Europa completava l'introduzione di MiCA e il Giappone approvava una legge che tratta le crypto come strumento finanziario regolamentato ai sensi della normativa sui valori mobiliari.
Come sono regolamentate le crypto nel mondo?
Nel 2026 le regole sulle crypto restano frammentate tra autorità di vigilanza sui valori mobiliari, sulle materie prime, antiriciclaggio e fiscali. L'Europa ha ora un unico regime di licenze, gli Stati Uniti non hanno ancora una legge sulla struttura del mercato e il trattamento fiscale dipende molto da residenza, periodo di detenzione e attività.
Stati Uniti
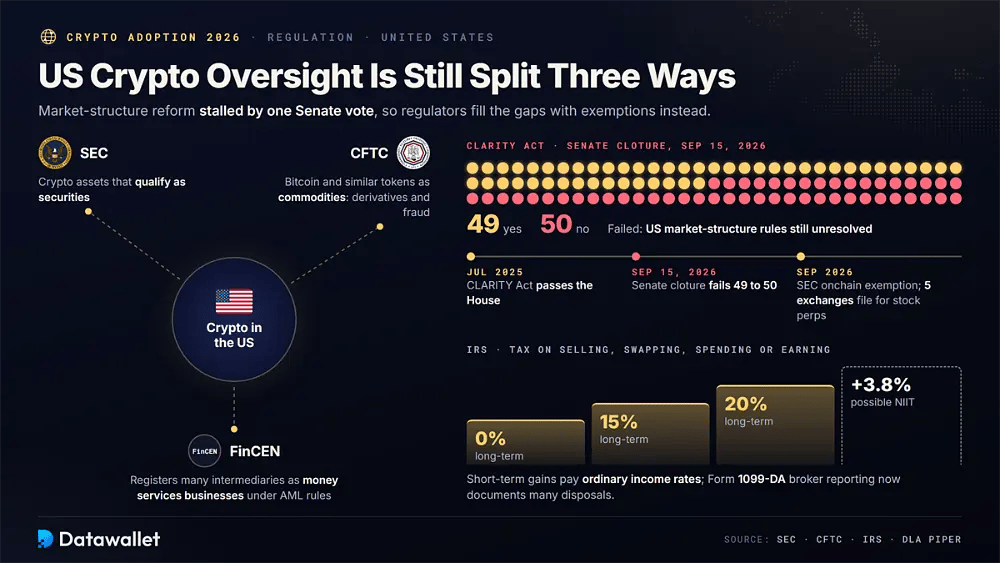
Gli Stati Uniti ripartiscono ancora la vigilanza tra diverse agenzie sovrapposte. La SEC si occupa delle cripto-attività che si qualificano come valori mobiliari, la CFTC tratta Bitcoin e token simili come materie prime ai fini dei derivati e del contrasto alle frodi, e FinCEN registra molti intermediari come money services business ai sensi delle norme federali antiriciclaggio.
La riforma complessiva si è fermata nel 2026. Il CLARITY Act ha superato la Camera a luglio 2025, ma il voto di cloture al Senato è fallito 49 a 50 il 15 settembre 2026. Nel frattempo le autorità colmano i vuoti: la SEC ha introdotto a settembre un'esenzione condizionata per i mercati onchain di valori mobiliari e cinque borse regolamentate dalla CFTC hanno presentato alla SEC comunicazioni per quotare perpetual su azioni.
L'IRS tassa le crypto quando gli utenti le vendono, le scambiano con uno swap, le spendono o le guadagnano. Le plusvalenze a breve termine sono soggette alle aliquote ordinarie sul reddito, mentre quelle a lungo termine rientrano negli scaglioni del 0%, del 15% o del 20%, più una possibile imposta del 3,8% sul reddito netto da investimenti. L'obbligo esteso di comunicazione per i broker con il modulo 1099-DA documenta ora molte cessioni.
Regno Unito
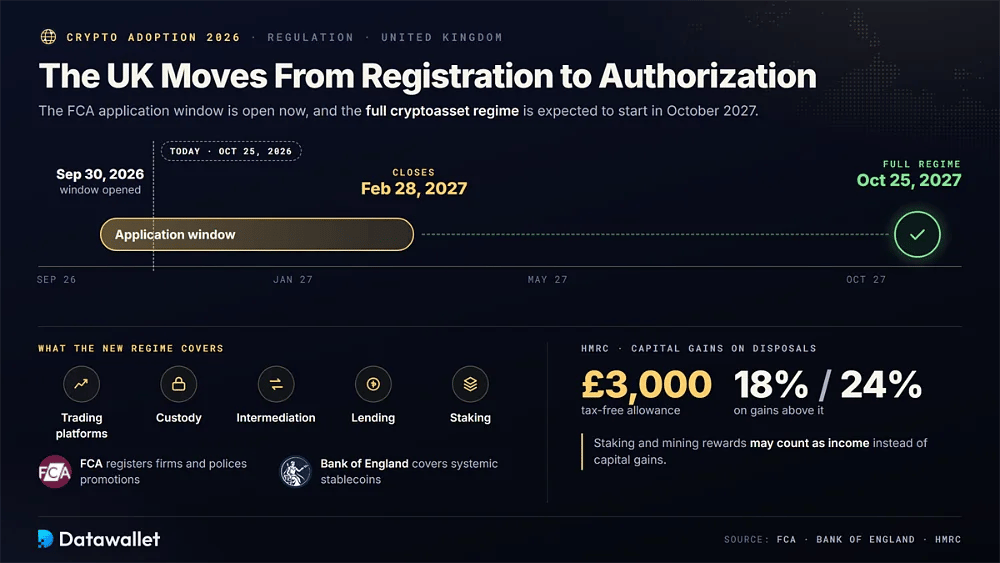
Il Regno Unito sta passando dalla registrazione antiriciclaggio a una piena autorizzazione. La FCA attualmente registra le società crypto e vigila sulle promozioni finanziarie, mentre la Bank of England si concentra sulle stablecoin sistemiche. La finestra per presentare domanda nel nuovo regime sulle cripto-attività va dal 30 settembre 2026 al 28 febbraio 2027.
Il regime completo è entrato in vigore il 25 ottobre 2027 e copre piattaforme di trading, custodia, intermediazione, prestito e staking. Dal punto di vista fiscale, HMRC tratta la maggior parte delle cessioni come eventi di plusvalenza, tassando i guadagni oltre l'esenzione di 3.000 £ al 18% o al 24%, mentre i compensi da staking e mining possono essere considerati reddito.
Unione europea
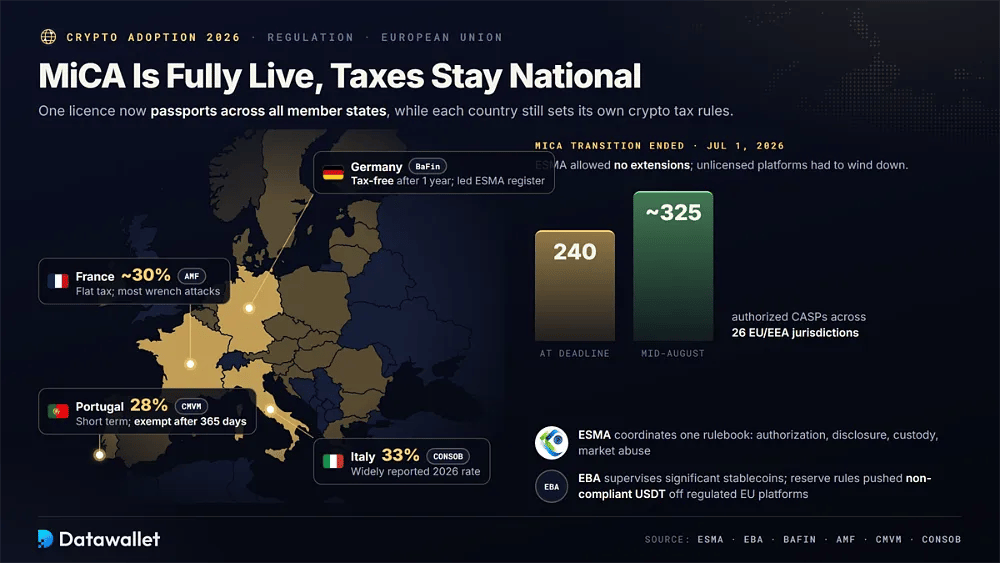
L'UE dispone oggi del quadro normativo regionale sulle crypto più completo al mondo. Il periodo transitorio di MiCA è terminato il 1° luglio 2026, quindi i fornitori privi di licenza devono smettere di servire i clienti dell'UE, anche se la tassazione resta una materia nazionale.
Tra i principali punti normativi e fiscali dell'UE nel 2026:
- MiCA: ESMA coordina un quadro normativo unico dell'UE che copre emittenti e fornitori di servizi per cripto-attività, con requisiti di autorizzazione, informativa, custodia e abuso di mercato validi con passaporto in tutti gli Stati membri.
- Fine della transizione: ESMA ha confermato che non ci saranno proroghe oltre il 1° luglio 2026 e ha richiesto alle piattaforme non autorizzate di attuare piani di chiusura ordinata, ponendo fine ad anni di regimi nazionali transitori frammentati.
- Licenze: circa 240 CASP avevano l'autorizzazione alla scadenza, saliti a circa 325 in 26 giurisdizioni UE/SEE entro metà agosto; consulta la nostra guida agli exchange con licenza MiCA per le piattaforme verificate.
- Stablecoin: l'EBA vigila sui token di moneta elettronica e sui token collegati ad attività significativi, e le regole di MiCA sulle riserve hanno spinto USDT fuori dalle piattaforme regolamentate dell'UE, mentre le stablecoin in euro hanno guadagnato terreno lentamente.
- Germania: BaFin vigila sui servizi crypto e la Germania è in testa al registro ESMA per numero di autorizzazioni. Le plusvalenze crypto private sono in genere esenti da imposta dopo un anno, mentre quelle a breve termine sono soggette all'imposta sul reddito.
- Francia: l'AMF vigila sui fornitori di servizi crypto e le plusvalenze occasionali sono tassate con la flat tax di circa 30%, mentre la Francia ha registrato il maggior numero di aggressioni fisiche ai detentori entro metà 2026.
- Portogallo: la CMVM portoghese autorizza i fornitori MiCA, mentre le posizioni detenute per più di 365 giorni sono in genere esenti da imposta e le plusvalenze a breve termine sono soggette a un'aliquota del 28% per le persone fisiche.
- Italia: CONSOB e Banca d'Italia autorizzano i fornitori di servizi MiCA, mentre l'imposta italiana 2026 sulle plusvalenze crypto è indicata da più fonti al 33%, con un trattamento separato per i token di moneta elettronica.
Asia
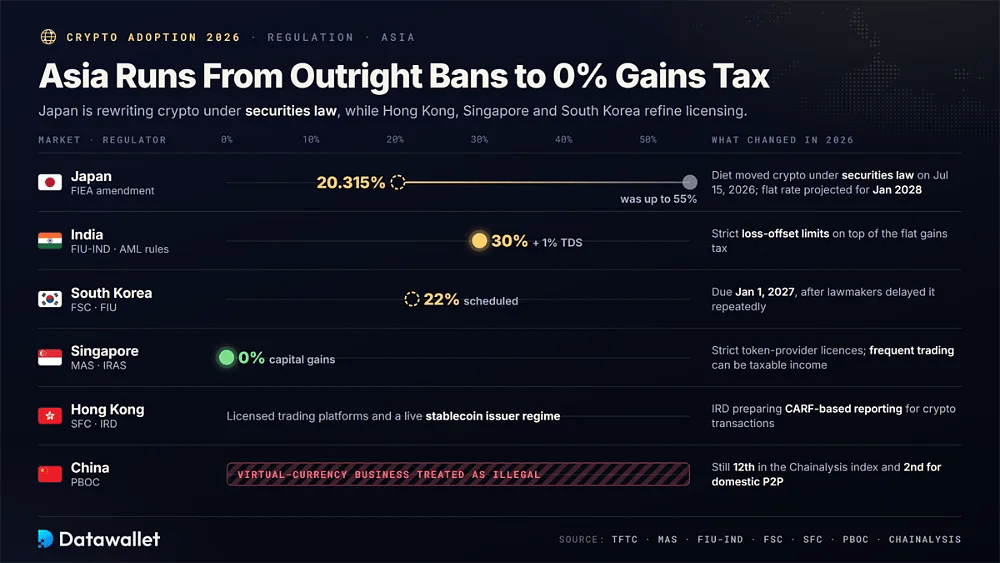
L'Asia comprende divieti totali, hub finanziari con licenza e mercati che riscrivono le proprie leggi sulle crypto. Nel 2026 il Giappone ha riclassificato le crypto ai sensi della normativa sui valori mobiliari, mentre Hong Kong, Singapore e Corea del Sud hanno affinato le regole su licenze e stablecoin.
Tra i principali approcci normativi e fiscali asiatici nel 2026:
- Giappone: la Dieta giapponese ha approvato il 15 luglio 2026 una modifica della FIEA che riporta le criptovalute sotto la legge sui valori mobiliari; per gennaio 2028 è prevista un'imposta forfettaria del 20,315% al posto di aliquote fino al 55%.
- Singapore: la MAS concede licenze ai fornitori di digital payment token con standard rigorosi, mentre l'IRAS in genere non tassa le plusvalenze, anche se i profitti derivanti da un'attività di trading frequente possono costituire reddito imponibile.
- India: la FIU-IND assoggetta i fornitori di asset digitali virtuali alle norme antiriciclaggio, mentre i guadagni sono soggetti a un'imposta del 30%, a una TDS dell'1% sui trasferimenti idonei e a rigidi limiti alla compensazione delle perdite.
- Corea del Sud: la FSC e la FIU vigilano sulle piattaforme di asset virtuali, e un'imposta del 22% sui guadagni in criptovalute resta prevista per il 1° gennaio 2027, anche se i legislatori l'hanno rinviata più volte.
- Hong Kong: la SFC concede licenze alle piattaforme di trading di asset virtuali, un regime di licenze per gli emittenti di stablecoin è ora in vigore e l'IRD sta preparando un sistema di segnalazione basato sul CARF per le transazioni in criptovalute.
- Cina: la PBOC considera ancora l'attività in valute virtuali un'attività finanziaria illegale, eppure la Cina si è classificata al 12° posto nell'indice 2026 di Chainalysis e al secondo posto a livello globale per l'attività peer-to-peer nazionale.
Resto del mondo
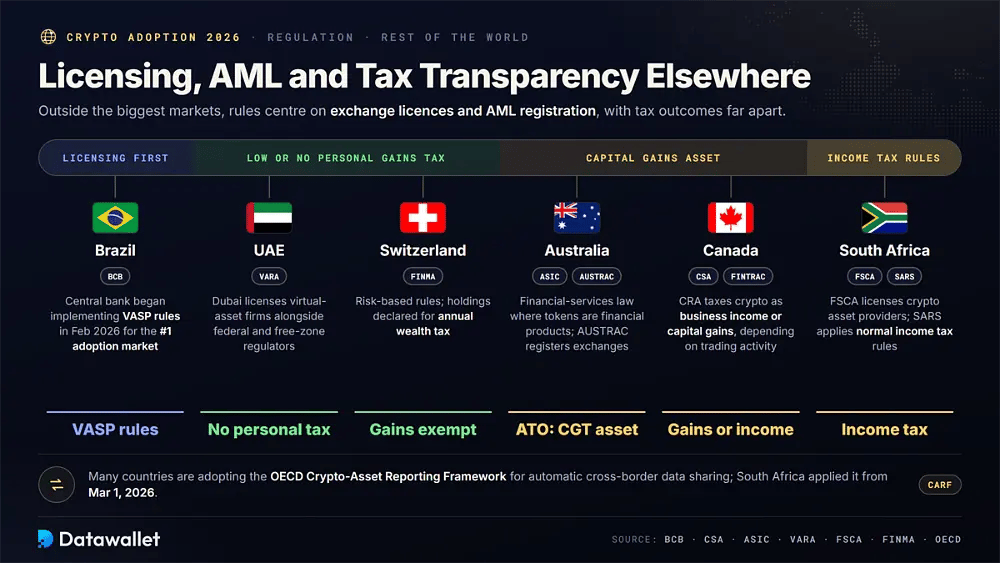
Oltre ai mercati più grandi, la regolamentazione delle criptovalute si concentra sempre più su licenze per gli exchange, registrazione antiriciclaggio e trasparenza fiscale, con molti paesi che adottano il Crypto-Asset Reporting Framework dell'OCSE per lo scambio automatico transfrontaliero di dati.
Esempi normativi importanti di altri grandi mercati crypto:
- Brasile: la Banco Central do Brasil ha iniziato ad attuare a febbraio 2026 le proprie norme sui fornitori di servizi per asset virtuali, formalizzando la vigilanza sul mercato con il più alto livello di adozione di criptovalute al mondo.
- Canada: la CSA coordina la vigilanza sui valori mobiliari e la FINTRAC gestisce la registrazione AML, mentre la CRA tassa le criptovalute come reddito d'impresa o plusvalenze a seconda dell'attività di trading.
- Australia: l'ASIC applica la legge sui servizi finanziari quando i token sono prodotti finanziari, l'AUSTRAC registra gli exchange e l'ATO in genere tratta le criptovalute come un'attività soggetta all'imposta sulle plusvalenze.
- EAU: la VARA di Dubai concede licenze alle società di asset virtuali insieme alle autorità di regolamentazione federali e delle zone franche, e in genere le persone fisiche non pagano imposte personali sul reddito né sulle plusvalenze derivanti dalle criptovalute, rendendolo un hub a bassa tassazione.
- Sudafrica: la FSCA concede licenze ai fornitori di servizi per crypto-asset, la SARS applica le normali regole sull'imposta sul reddito e il quadro di segnalazione dell'OCSE è entrato in vigore a livello locale dal 1° marzo 2026.
- Svizzera: la FINMA applica ai servizi crypto norme sui mercati finanziari basate sul rischio, mentre le plusvalenze private sono in genere esenti da imposte, anche se le posizioni devono di solito essere dichiarate ai fini dell'imposta annuale sul patrimonio.
Quali sono i rischi delle criptovalute?
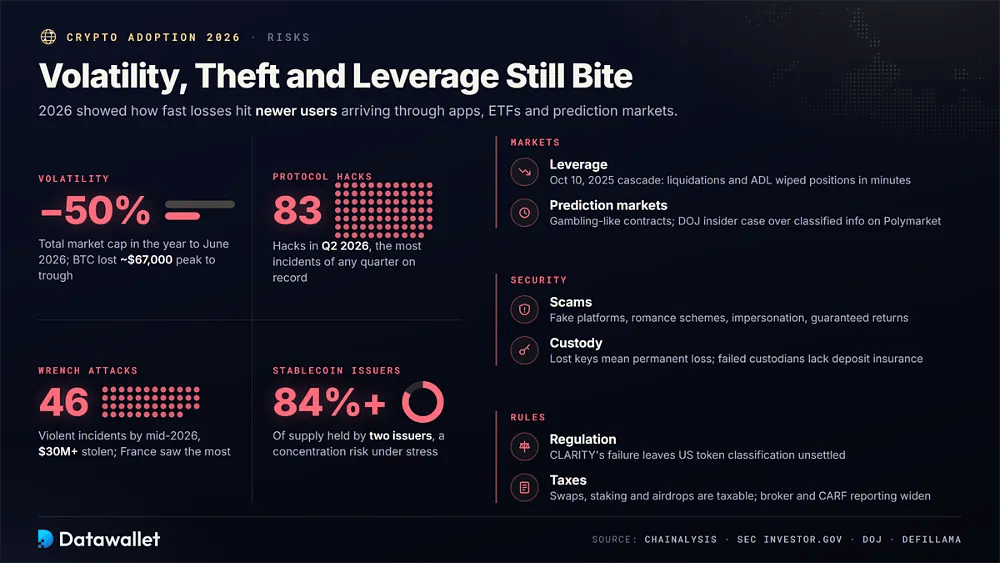
Le criptovalute offrono accesso aperto, regolamento rapido e autocustodia, ma il 2026 ha mostrato quanto in fretta volatilità, furti e leva possano cancellare i guadagni, soprattutto per gli utenti più recenti che entrano tramite app, ETF e mercati predittivi.
I principali rischi delle criptovalute da conoscere nel 2026 includono:
- Volatilità: la capitalizzazione di mercato totale delle criptovalute è scesa di circa il 50% nell'anno fino a giugno 2026, e Bitcoin ha subìto il più ampio calo in dollari di sempre, perdendo circa 67.000 $ dal picco al minimo.
- Attacchi hacker ai protocolli: gli analisti hanno registrato 83 attacchi hacker a protocolli crypto nel Q2 2026, il numero più alto di incidenti in un trimestre della storia, a dimostrazione che i rischi legati a smart contract e oracoli restano irrisolti.
- Wrench attack: Chainalysis ha documentato 46 episodi di violenza legati alle criptovalute entro metà 2026 e oltre 30 milioni di dollari sottratti tramite coercizione fisica, con la Francia che registra il maggior numero di attacchi in un contesto di fughe di dati personali.
- Truffe: i truffatori usano piattaforme false, schemi romantici, furti d'identità e promesse di rendimenti garantiti, e Investor.gov della SEC avverte che la popolarità delle criptovalute rende questi schemi più facili da proporre a nuovi utenti ignari.
- Custodia: perdere le chiavi private o le seed phrase di solito significa una perdita permanente, mentre il fallimento di un exchange o di un depositario può lasciare gli utenti senza assicurazione sul deposito né opzioni di recupero affidabili; confronta i wallet sicuri.
- Leva: i futures perpetui, il margine e i prestiti DeFi amplificano le perdite, e la cascata del 10 ottobre 2025 ha mostrato come le liquidazioni forzate e l'auto-deleveraging possano azzerare le posizioni in pochi minuti.
- Mercati predittivi: i contratti sugli eventi possono somigliare al gioco d'azzardo, e la rapida crescita ha portato maggiore attenzione sull'insider trading, incluso un caso del DOJ in cui si sostiene che un soldato statunitense abbia usato informazioni riservate per scommesse su Polymarket.
- Stablecoin: le stablecoin dipendono dalle riserve dell'emittente, dall'accesso al rimborso e dalla regolamentazione, e due emittenti controllano oltre l'84% dell'offerta, creando un rischio di concentrazione se uno dei due dovesse affrontare tensioni legali o di liquidità.
- Regolamentazione: le norme differiscono ancora molto da paese a paese, e il fallimento del CLARITY Act statunitense lascia irrisolta la classificazione dei token, per cui l'accesso alle piattaforme, la disponibilità dei prodotti e le tutele per gli investitori possono cambiare rapidamente.
- Tasse: vendite, swap, pagamenti, ricompense di staking e airdrop possono tutti generare eventi imponibili, e l'espansione delle segnalazioni dei broker e del CARF rende più facile per le autorità individuare dichiarazioni inesatte.
Proiezione dell'adozione delle crypto
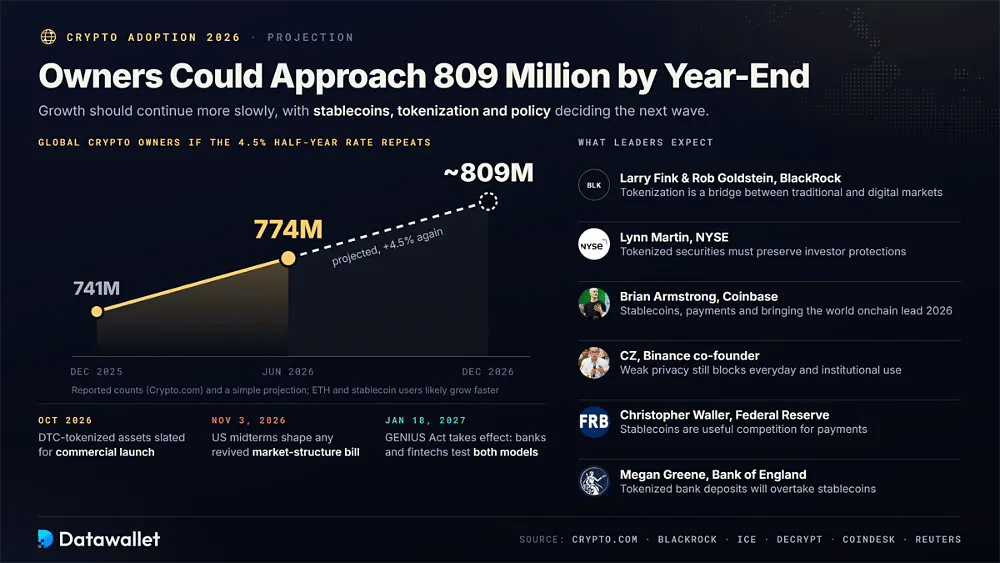
La crescita dei possessori dovrebbe continuare, ma a un ritmo più lento rispetto ai mercati rialzisti. Se il tasso del primo semestre di Crypto.com, pari al 4,5%, si ripetesse, i possessori a livello globale si avvicinerebbero a 809 milioni entro dicembre 2026, con gli utenti di Ethereum e delle stablecoin che probabilmente crescerebbero più in fretta dei possessori di solo Bitcoin, come è accaduto durante la fase ribassista.
L'adozione istituzionale sta passando dall'esposizione al prezzo all'infrastruttura. Larry Fink e Rob Goldstein di BlackRock descrivono la tokenizzazione come un bridge tra mercati tradizionali e digitali, mentre la presidente del NYSE Lynn Martin sottolinea che i titoli tokenizzati devono preservare le tutele per gli investitori. Il lancio commerciale degli asset tokenizzati tramite DTC era previsto per ottobre 2026.
L'adozione da parte dei consumatori dipenderà da pagamenti e privacy. Brian Armstrong di Coinbase ha indicato stablecoin, pagamenti e portare il mondo onchain come priorità del 2026, mentre CZ, cofondatore di Binance, ha sostenuto che la scarsa privacy continua a ostacolare l'uso quotidiano e istituzionale. Le carte in stablecoin e il regolamento B2B sono le prime prove più evidenti.
La concorrenza nei pagamenti resterà aperta. Christopher Waller, governatore della Federal Reserve, vede le stablecoin come una concorrenza utile, mentre Megan Greene, membro del comitato di politica monetaria della Bank of England, si aspetta che i depositi bancari tokenizzati le superino. Con l'entrata in vigore del GENIUS Act a gennaio 2027, le banche e le fintech statunitensi testeranno presto direttamente entrambi i modelli.
La politica è il principale fattore di incertezza. Le elezioni di metà mandato statunitensi del 3 novembre 2026 influenzeranno qualsiasi proposta di legge sulla struttura del mercato che venga rilanciata, il cambio di impostazione giapponese verso la legge sui valori mobiliari potrebbe aprire la strada a ETF spot nazionali, e il registro MiCA europeo rivelerà se le licenze porteranno a un consolidamento o a un ampliamento dell'accesso. Regole più chiare, custodia più sicura e app utili determineranno la prossima ondata di adozione delle criptovalute.
Considerazioni finali
Nel 2026 l'adozione delle criptovalute si è dimostrata più solida dei prezzi. I possessori sono saliti a 774 milioni, l'economia onchain si è contratta appena durante un severo mercato ribassista e i pagamenti in stablecoin sono aumentati, a dimostrazione che una quota crescente di utenti detiene ora criptovalute per trasferimenti, risparmio e regolamento anziché solo per un potenziale rialzo speculativo.
La fase successiva ruota attorno all'infrastruttura. Treasury tokenizzati, contratti perpetui su azioni, mercati predittivi, ETF spot e tesorerie aziendali stanno portando le infrastrutture crypto più a fondo nella finanza tradizionale, mentre mercati emergenti come Brasile, Nigeria e Venezuela mostrano come i dollari digitali risolvano problemi quotidiani che i sistemi bancari locali spesso lasciano irrisolti.
La fiducia resta il vincolo. Un numero di attacchi hacker della storia, attacchi fisici, un'emissione di stablecoin concentrata e una legislazione statunitense ancora irrisolta continuano a scoraggiare gli utenti comuni, quindi i prodotti che avranno successo saranno probabilmente quelli percepiti come più sicuri, più economici e più semplici dei servizi finanziari tradizionali che vogliono sostituire.
La nostra metodologia
Questo report combina studi sui possessori, analisi blockchain, dashboard di mercato in tempo reale, documenti normativi e informazione finanziaria autorevole, dando priorità ai dati pubblicati tra giugno e ottobre 2026 e datando ogni istantanea al giorno in cui è stata raccolta, in linea con la nostra metodologia editoriale.
Come sono stati raccolti i dati di questo report:
- Dati sulla proprietà: abbiamo utilizzato il report di Crypto.com sulla dimensione del mercato del 1 semestre 2026, Security.org, Pew, la Federal Reserve e Henley & Partners per stimare i detentori a livello globale, la demografia negli Stati Uniti e la concentrazione della ricchezza.
- Classifiche dei paesi: ci siamo basati sul Chainalysis 2026 Global Crypto Adoption Index, che copre il periodo da luglio 2025 a giugno 2026, e abbiamo verificato le tendenze confrontandole con i dati sui volumi retail di TRM Labs del 1 trimestre 2026.
- Dati sulle stablecoin: abbiamo ricavato i dati su offerta e dominanza da DefiLlama il 28 ottobre 2026 e le stime sui pagamenti da Chainalysis, McKinsey, Artemis e dagli articoli di CoinDesk sulla spesa con carta.
- Dashboard DeFi: abbiamo utilizzato le pagine di panoramica e di categoria di DefiLlama per il valore totale bloccato, i principali protocolli, il volume dei contratti perpetui e il TVL per settore, tenendo presente che i totali per categoria si sovrappongono ai dati principali.
- Ricerca sugli RWA: abbiamo preso valore distribuito, valore rappresentato, numero di detentori e classifiche delle piattaforme dalle dashboard di RWA.xyz datate dal 13 ottobre al 19 2026, escludendo le stablecoin dai totali degli asset tokenizzati.
- Dati su ETF e tesorerie: abbiamo combinato i report sui flussi degli ETF basati su SoSoValue con i moduli 8-K di Strategy presentati alla SEC e gli aggiornamenti settimanali sulle riserve di BitMine nel corso di ottobre 2026, per misurare l'esposizione istituzionale e aziendale alle criptovalute.
- Mercati predittivi: abbiamo confrontato il tracker dei volumi dei contratti di DeFi Rate con le stime in dollari di Macquarie e con gli articoli di CoinDesk, poiché piattaforme e analisti misurano il volume dei mercati predittivi con metodi nozionali e in contanti molto diversi.
- Fonti normative: abbiamo esaminato i materiali di SEC, CFTC, IRS, FCA, HMRC, ESMA, EBA, MAS, FSA, FINMA e delle autorità nazionali, oltre all'analisi legale del voto sul CLARITY Act.
- Analisi dei rischi: abbiamo confrontato le ricerche di Chainalysis sui crimini, i conteggi degli attacchi hacker, le azioni di enforcement e gli avvisi ufficiali agli investitori per classificare i rischi più probabili per gli utenti nuovi ed esistenti.