Quali sono le banche favorevoli alle criptovalute negli USA?
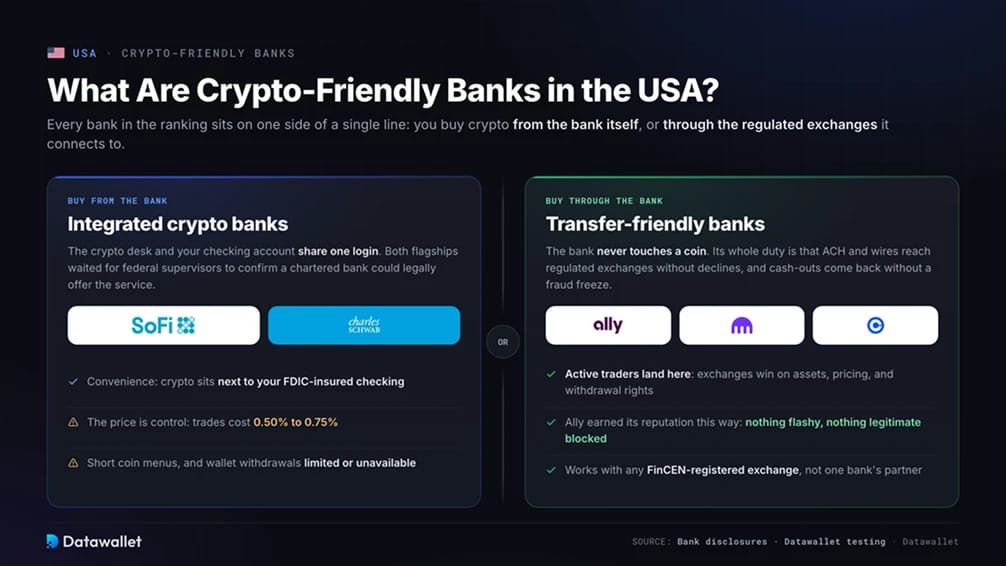
Crypto-friendly ha un significato più ampio negli USA che quasi ovunque altrove, perché le banche americane possono ora vendere asset digitali con le proprie licenze bancarie. Ogni banca della nostra classifica si colloca su un lato di un'unica linea: puoi acquistare criptovalute dalla banca stessa oppure tramite uno degli exchange di criptovalute negli USA regolamentati a cui è collegata.
Banche crypto integrate
Acquistare dalla banca significa che lo sportello crypto e il tuo conto corrente condividono un solo accesso. SoFi e Schwab gestiscono i programmi di punta ed entrambe hanno atteso che le autorità di vigilanza federali confermassero che una banca autorizzata potesse legalmente offrire il servizio, una questione rimasta aperta fino all'inizio del 2025.
Il prezzo di questa comodità è il controllo. Le operazioni costano 0,50 a 0,75% presso i nomi più grandi, i menu delle monete restano ridotti rispetto a qualsiasi exchange e il prelievo di monete verso un wallet che controlli è limitato o non disponibile.
Banche adatte ai trasferimenti
Comprare tramite la banca significa che la banca non tocca mai una coin. Il suo unico compito è far sì che i trasferimenti ACH, il sistema standard statunitense per spostare denaro tra conti bancari, e i bonifici in uscita raggiungano exchange come Kraken e Coinbase senza rifiuti, e che i tuoi prelievi di liquidità tornino indietro senza un blocco per sospetta frode.
I trader attivi di solito scelgono questa piattaforma, perché un exchange batte qualsiasi programma bancario per numero di asset, prezzi e diritti di prelievo. Ally si è guadagnata la reputazione tra gli utenti di criptovalute in questo modo, senza fare nulla di appariscente e senza bloccare nulla di legittimo.
Le migliori banche favorevoli alle crypto negli Stati Uniti
Classifichiamo le banche statunitensi in base a come gestiscono la reale attività in criptovalute. Questo comprende il trading diretto, dove esiste, oltre all'affidabilità dei trasferimenti ACH e dei bonifici verso exchange registrati presso la Rete per il contrasto dei crimini finanziari (FinCEN), l'agenzia federale che vigila sui servizi di trasferimento di denaro.
Ecco la nostra tabella di confronto delle banche più favorevoli alle criptovalute negli USA:
1. SoFi
SoFi è in cima alla nostra classifica perché ha colmato il divario tra un conto bancario e un conto su un exchange. SoFi Crypto è stato lanciato a novembre 2025, rendendo SoFi la prima banca statunitense a charter nazionale e assicurata FDIC a offrire il trading di criptovalute al dettaglio, e permette ai clienti di finanziare gli acquisti di Bitcoin, Ethereum, Solana e decine di altre monete direttamente dal conto corrente o di risparmio.
SoFi aveva già offerto servizi crypto, poi ha chiuso il servizio nel 2023 come condizione per ottenere la licenza bancaria. Il rilancio sotto l'Office of the Comptroller of the Currency (OCC), il regolatore federale delle banche nazionali, mostra quanto siano cambiati gli orientamenti delle autorità di vigilanza.
Il compromesso è la profondità. Un exchange dedicato batte ancora SoFi per scelta di coin, tipi di ordine e prezzi sulle operazioni di grandi dimensioni, e le criptovalute detenute su SoFi non hanno la protezione FDIC perché l'assicurazione sui depositi copre solo i dollari.
2. Chase
Chase conquista il secondo posto grazie alla più sorprendente inversione di rotta del settore bancario statunitense. Nel luglio 2025 JPMorganChase ha annunciato una partnership strategica con Coinbase che riguarda le carte di credito Chase su Coinbase, il collegamento diretto tra conto bancario e wallet e la conversione dei punti Ultimate Rewards in USDC.
Il finanziamento con carta è stato attivato per primo, mentre il collegamento dell'account e le funzioni di ricompensa dovrebbero raggiungere i clienti quest'anno. Per i circa 80 milioni di persone che hanno un conto con Chase, questo elimina gran parte dell'attrito che accompagnava i depositi su Coinbase.
Gli acquisti di crypto con carta di credito possono rientrare nei termini dell'anticipo di contante, che comportano commissioni e interessi immediati, quindi continueremmo a finanziare l'acquisto con un conto corrente collegato o tramite ACH. Inoltre la partnership è specifica per Coinbase e Chase non ha esteso lo stesso trattamento ad altri exchange.
3. Charles Schwab
Schwab ha lanciato Schwab Crypto a maggio, offrendo ai clienti retail il trading spot diretto di Bitcoin ed Ethereum a 0,75% per operazione. Charles Schwab Premier Bank agisce come depositario e Paxos gestisce l'esecuzione.
Per chi ha già un conto di intermediazione o bancario presso Schwab, il vantaggio è vedere le criptovalute accanto ad azioni e fondi in un'unica schermata, con il supporto di un istituto che detiene migliaia di miliardi di dollari di patrimonio dei clienti.
Sono supportate solo due monete, i clienti non possono ancora depositare né prelevare criptovalute e i residenti di New York e della Louisiana sono esclusi. Schwab afferma che seguiranno altri asset e trasferimenti, senza una data precisa.
4. Revolut
Revolut resta l'opzione fintech più solida per chi vuole criptovalute e spese quotidiane in un'unica app. I clienti statunitensi possono fare trading in-app su un'ampia gamma di coin, e Revolut X aggiunge un'interfaccia in stile exchange con tipi di ordine avanzati e commissioni di trading più basse.
I servizi bancari negli Stati Uniti sono forniti tramite Lead Bank, membro della Federal Deposit Insurance Corporation (FDIC), quindi la parte in dollari del conto è coperta dalla consueta assicurazione sui depositi, mentre la parte crypto no.
Il principale punto debole è la libertà di custodia. Solo alcune coin possono essere prelevate verso un wallet esterno, quindi la maggior parte delle posizioni resta bloccata dentro Revolut, e i costi di trading nell'app principale sono più alti rispetto ai principali exchange.
5. Ally Bank
Ally è la banca che indichiamo quando qualcuno cerca un semplice conto corrente che non ostacoli mai i trasferimenti verso gli exchange. Ally non offre trading di criptovalute. I bonifici ACH e wire verso exchange registrati presso FinCEN vengono completati senza i blocchi dei merchant che affliggono molte grandi banche.
Il dettaglio su cui pianificare è il limite per i nuovi clienti. I trasferimenti esterni sono limitati a 25.000 $ in totale durante i primi 90 giorni dell'account, quindi chi prevede un primo deposito consistente su un exchange dovrebbe aprire l'account con largo anticipo rispetto al momento in cui ne avrà bisogno.
Ally Invest offre anche exchange-traded fund (ETF) su Bitcoin spot per chi vuole un'esposizione al prezzo all'interno di un conto di intermediazione invece di detenere direttamente le monete.
6. Cash App
Cash App approfondisce un solo asset invece di coprirne molti. Supporta acquisti di Bitcoin a partire da 1 $, prelievi verso wallet che controlli e pagamenti istantanei tramite la Lightning Network, il livello di pagamento rapido di Bitcoin. Questo febbraio ha ridotto le commissioni di acquisto di Bitcoin a zero o quasi zero e ha aumentato i limiti di prelievo per gli utenti idonei.
Cash App è una piattaforma finanziaria e non una banca autorizzata: i servizi bancari sono forniti da istituti partner e la sua carta di debito è emessa da Sutton Bank, Member FDIC. Alcune funzioni di Bitcoin non sono disponibili per i residenti dello Stato di New York.
Se ti interessa solo Bitcoin, è il pacchetto più completo della lista. Se vuoi qualsiasi altro asset, ti servirà anche un exchange.
7. Fifth Third Bank
Fifth Third è la banca regionale che seguiamo con più attenzione. Ha creato un gruppo di lavoro dedicato alle crypto, ha portato la strategia sugli asset digitali a livello di consiglio di amministrazione e ha dichiarato agli analisti di voler offrire conti di riserva e servizi di pagamento a stablecoin e aziende di infrastrutture crypto, avendo già lavorato con società come Stripe e Fireblocks.
Per un cliente retail oggi, Fifth Third è una scelta adatta ai trasferimenti più che un prodotto crypto. I bonifici bancari standard verso i principali exchange regolamentati funzionano, e la ricerca pubblica della banca tratta le stablecoin come un'infrastruttura di pagamento fondamentale e non come una minaccia.
La collochiamo a metà classifica perché l'intenzione non è ancora un prodotto, e le sue credenziali crypto restano una scommessa sulla direzione finché non verrà lanciato qualcosa di concreto.
8. Customers Bank
Customers Bank serve il lato industriale delle criptovalute. La sua rete Customers Bank Instant Token (CBIT) permette a exchange, emittenti di stablecoin e società di trading di regolare pagamenti in dollari statunitensi tra loro a ogni ora, il che l'ha resa una delle poche banche su cui le aziende crypto potevano contare dopo il 2023.
Nell'agosto 2024 la Federal Reserve ha sottoposto la banca a un accordo scritto per carenze nella gestione del rischio sugli asset digitali e nei controlli antiriciclaggio (AML), i controlli che le banche effettuano per bloccare fondi di origine criminale. La banca ha continuato a gestire CBIT mentre affrontava tali rilievi.
Per un privato che finanzia un account Coinbase, Customers Bank è lo strumento sbagliato. Per un'azienda crypto che ha bisogno di regolamento in dollari 24/7, è una delle pochissime opzioni.
Banche non favorevoli alle criptovalute negli USA
La lista dei blocchi si è accorciata quest'anno, ma non è scomparsa. L'attrito rimasto riguarda quasi esclusivamente le carte di credito, dove gli emittenti rifiutano del tutto le transazioni in crypto oppure le trattano come anticipi di contante.
- Capital One: non consente acquisti di criptovalute con carta di credito e ha una lunga storia di rifiuto dei bonifici ACH verso gli exchange in base alle regole antifrode. La consideriamo la grande banca meno affidabile per finanziare un exchange.
- Bank of America: i suoi contratti per le carte classificano le criptovalute come transazione assimilabile al contante, il che comporta commissioni di anticipo contante e interessi immediati. I normali bonifici bancari verso exchange regolamentati di solito funzionano, ma le carte sono un metodo di finanziamento poco adatto in questo caso.
- Wells Fargo: blocca le transazioni con carta di credito presso esercenti che vendono principalmente crypto. I clienti retail possono comunque finanziare exchange con licenza tramite ACH o bonifico, e i clienti facoltosi accedono ai prodotti di fondi Bitcoin attraverso la divisione di consulenza.
Se una banca tratta le criptovalute come un anticipo di contante o i suoi processori di pagamento mettono in guardia sugli esercenti di criptovalute, non usare le carte di credito e finanzia gli exchange con un bonifico bancario.
Perché le banche statunitensi bloccano alcuni pagamenti in criptovalute?
Le banche bloccano i pagamenti in criptovalute quando i loro sistemi di rischio valutano la transazione come probabile frode, probabile truffa o difficile da annullare. Gran parte delle truffe sui pagamenti termina con la vittima che invia denaro a una piattaforma crypto, e una volta regolato il trasferimento il recupero è quasi impossibile, perciò le banche intervengono prima che il denaro esca.
Gli obblighi AML aggiungono un ulteriore filtro. Le banche devono monitorare la destinazione dei fondi dei clienti, e un pagamento verso una piattaforma offshore non registrata comporta un rischio di conformità molto più alto rispetto a uno verso un exchange registrato presso FinCEN. Per questo i trasferimenti verso Kraken, Coinbase o Gemini vanno a buon fine molto più spesso di quelli verso piattaforme poco conosciute.
Anche i circuiti delle carte aggiungono attrito. Gli acquisti di criptovalute hanno un proprio codice di categoria merceologica, che permette a un emittente di rifiutare o ricalcolare ogni transazione della categoria con una sola regola. Questo singolo interruttore spiega perché una banca può bloccare la tua carta di debito presso un exchange e intanto elaborare senza problemi il tuo bonifico ACH verso la stessa società.
Cosa è cambiato quest'anno per i servizi bancari crypto negli Stati Uniti?
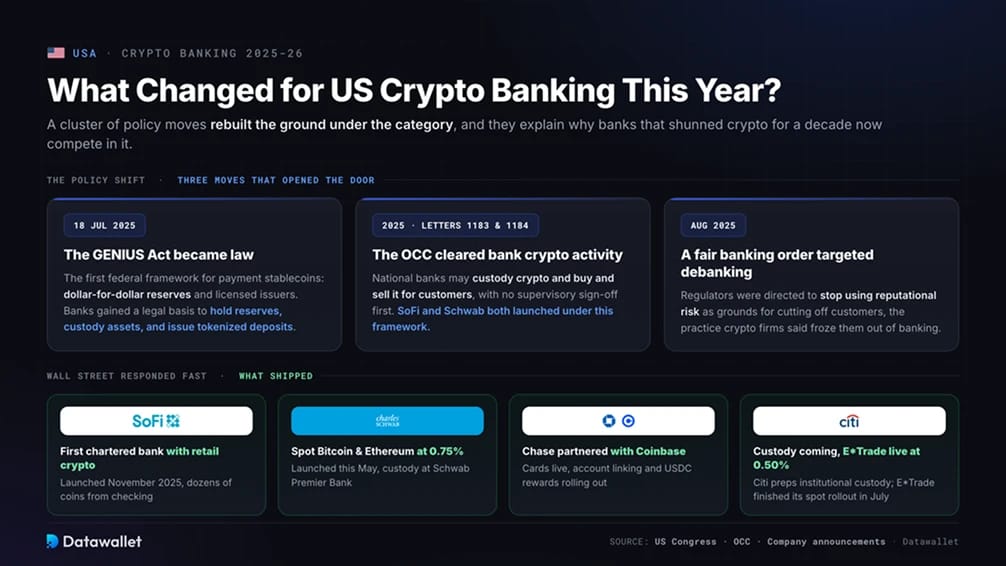
Una serie di mosse politiche ha ricostruito il terreno di questa categoria e spiega perché le banche che per un decennio hanno evitato le criptovalute oggi competono in questo settore.
- Il GENIUS Act è diventato legge: firmato il 18 luglio 2025, il GENIUS Act ha creato il primo quadro federale per le stablecoin di pagamento, richiedendo riserve dollaro per dollaro ed emittenti autorizzati con licenza. Ha dato alle banche una base giuridica per detenere riserve in stablecoin, fornire custodia degli asset ed emettere depositi tokenizzati.
- L'OCC ha dato il via libera alle attività crypto delle banche: le Interpretive Letters 1183 e 1184 hanno confermato che le banche nazionali possono custodire criptovalute, acquistarle e venderle per i clienti e ricorrere a fornitori esterni, e hanno abolito la vecchia regola che richiedeva alle banche un via libera preventivo dell'autorità di vigilanza. SoFi e Schwab hanno entrambe avviato il servizio in base a questo quadro.
- Un ordine per un sistema bancario equo contro il debanking: un ordine esecutivo di agosto 2025 ha chiesto alle autorità di vigilanza di smettere di usare il rischio reputazionale come motivo per chiudere i rapporti con i clienti, una pratica che secondo le società crypto serviva a escludere il settore dal sistema bancario.
Wall Street ha reagito in fretta. Oltre a SoFi e Schwab, E*Trade di Morgan Stanley ha completato questo luglio il lancio del trading spot di Bitcoin, Ethereum e Solana a 0,50% per operazione, e Citi sta preparando un servizio istituzionale di custodia di criptovalute mentre diversi grandi operatori esplorano le stablecoin.
Le trovate rivolte ai consumatori hanno preso la direzione opposta. Quontic, la prima banca assicurata FDIC a offrire una carta di debito con ricompense in Bitcoin, ora propone invece una versione cashback di quel conto. Il mercato è andato oltre i vantaggi di novità, verso il trading diretto e le infrastrutture di regolamento.
Qual è l'exchange di criptovalute più sicuro negli USA?
Coinbase è la nostra scelta come exchange più sicuro da abbinare a un conto bancario statunitense. È gestito da una società quotata al Nasdaq, quindi le sue finanze e le attività dei clienti in suo possesso compaiono in documenti certificati depositati presso la SEC, un livello di trasparenza che nessun exchange statunitense privato eguaglia.
La custodia è soggetta a una vigilanza di tipo bancario. Coinbase Custody Trust Company è una trust company a scopo limitato autorizzata dal New York State Department of Financial Services, che la sottopone a requisiti di capitale, AML e ispezione, e la piattaforma mantiene circa il 98% dei fondi dei clienti in cold storage offline.
È anche l'exchange con cui le banche statunitensi si integrano più a fondo. La partnership con Chase collega direttamente la più grande banca statunitense a Coinbase, quindi i depositi delle grandi banche superano i controlli sul rischio con meno blocchi rispetto ai pagamenti verso piattaforme poco regolamentate.
Considerazioni finali
Il nostro consiglio per la maggior parte degli utenti statunitensi è una configurazione con due conti. Tieni come conto principale una banca con un prodotto crypto diretto o con uno storico comprovato di trasferimenti, mantieni un secondo conto favorevole ai trasferimenti come riserva e svolgi il trading più serio su un exchange registrato presso FinCEN.
Finanzia gli exchange tramite ACH o bonifico anziché con carte, invia un piccolo trasferimento di prova a ogni nuova piattaforma e preleva sullo stesso conto da cui hai depositato, così entrambe le parti possono verificare il percorso del denaro.
La direzione di marcia finalmente gioca a tuo favore. Ora che le banche nazionali vendono direttamente criptovalute e che alle autorità è vietato fare pressione sulle banche perché chiudano i clienti crypto, l'era dell'incertezza sul rifiuto del tuo deposito sta finendo.