Confronta i progetti di Real World Asset
1. Ondo
Ondo Finance è prima per ampiezza dei prodotti attivi. È diventata il maggiore emittente sia di titoli di Stato USA tokenizzati sia di azioni tokenizzate, mentre OUSG e USDY insieme detengono circa 2 miliardi di dollari. Questi prodotti offrono agli investitori globali un'esposizione continua ai rendimenti del debito pubblico a breve termine.
Ondo Stocks è diventata la storia più importante del 2026. La piattaforma ha superato 1 miliardo di dollari di valore bloccato entro otto mesi dal lancio e ora offre più di 450 azioni statunitensi ed ETF tokenizzati su Ethereum, Solana e BNB Chain. Questa dimensione assegna a Ondo la maggioranza del mercato delle azioni tokenizzate.
Altre tappe includono il livello di esecuzione Ondo Network, l'autorizzazione FINRA per il suo broker-dealer Oasis Pro e portafogli tokenizzati basati sulle strategie modello di BlackRock. Il nostro approfondimento su Ondo Finance spiega come funzionano i singoli prodotti.
Pro
- Il maggiore fornitore sia di titoli del Tesoro tokenizzati sia di azioni tokenizzate.
- Le azioni tokenizzate replicano il rendimento totale, compresi i pagamenti dei dividendi.
- La SEC ha chiuso l'indagine su Ondo senza contestare alcun addebito.
Contro
- La maggior parte dei prodotti resta non disponibile per gli investitori retail statunitensi.
- L'incertezza sulla governance è seguita a una disputa sul controllo della società.
- L'emissione primaria richiede un accreditamento e importi minimi elevati.
2. Robinhood
Robinhood Chain si piazza al secondo posto perché combina una blockchain RWA pubblica con un'ampia rete di distribuzione consumer già esistente. Il suo Layer 2 di Ethereum basato su Arbitrum è passato alla mainnet pubblica il 1° luglio 2026. I nuovi Stock Token sono disponibili per gli utenti idonei di Robinhood Wallet in oltre 120 paesi e supportano il trading onchain 24/7, nel rispetto delle restrizioni locali.
Robinhood aveva già lanciato più di 200 token di azioni ed ETF statunitensi per i clienti europei a giugno 2025, poi ha ampliato il catalogo Classic Stock Token a circa 2.000 entro il quarto trimestre. I più recenti Robinhood Chain Stock Token sono titoli di debito tokenizzati ERC-20 che offrono un'esposizione economica alle azioni o agli ETF sottostanti senza conferire diritti legali o beneficiari su tali titoli.
L'adozione sulla nuova chain è stata rapida. Al 4 settembre, Robinhood Chain supportava più di 190 Stock Token e 149,4 milioni di dollari di valore tokenizzato. I dati attuali di DeFiLlama indicano un AUM RWA attivo vicino a 295 milioni di dollari e un TVL DeFi superiore a 1 miliardo di dollari. Uniswap, Alchemy, BitGo e Chainlink sono tra le integrazioni di infrastruttura e liquidità attorno alla rete.
Pro
- Una chain RWA pubblica collega le azioni tokenizzate alla distribuzione di Robinhood.
- Gli Stock Token usano l'infrastruttura standard ERC-20 e prezzi onchain.
- Mainnet supporta flussi di trading, prestito, borrowing e autocustodia.
Contro
- I token azionari non sono disponibili per le persone statunitensi e sono soggetti a restrizioni altrove.
- I detentori non ricevono diritti di proprietà sui titoli sottostanti.
- Il mainnet pubblico è operativo solo da luglio 2026.
3. Cantone
Canton Network si colloca al terzo posto per adozione istituzionale, più che per diffusione retail. Digital Asset e un gruppo di importanti operatori di mercato hanno annunciato Canton a maggio 2023. Il suo Global Synchronizer e la sua Canton Coin nativa, o CC, sono entrati in funzione il 1° luglio 2024, creando un livello di interoperabilità con funzioni di privacy per applicazioni finanziarie regolamentate.
La rete riporta più di 6.000 miliardi di dollari in asset reali tokenizzati, oltre 300 miliardi di dollari di operazioni repo giornaliere sui Treasury USA e più di 700 aziende connesse. Canton consente alle applicazioni regolamentate di sincronizzare le transazioni mantenendo riservati i dati sensibili, una struttura pensata per i mercati dei capitali, dove i registri pubblici per impostazione predefinita possono essere difficili da usare.
I flussi di lavoro istituzionali sono andati oltre la fase pilota nel 2026. DTCC ha usato Canton in produzione insieme alla propria rete Besu privata in transazioni con titoli tokenizzati, mentre Tradeweb ha completato su Canton un'operazione in tempo reale sui titoli del Tesoro statunitense usando liquidità tokenizzata. Ad agosto, Tradeweb, Virtu Financial e M1X Global hanno inoltre completato un repo interamente onchain usando come garanzia un'obbligazione digitale sovrana.
Pro
- Privacy e interoperabilità sono pensate per i mercati finanziari regolamentati.
- DTCC e Tradeweb usano Canton in flussi di tokenizzazione operativi.
- L'attività della rete comprende operazioni di repo istituzionali su larga scala e asset tokenizzati.
Contro
- Le applicazioni sono scritte in Daml anziché negli smart contract EVM standard.
- Gran parte dell'attività della rete ruota attorno all'infrastruttura di mercato istituzionale.
- Canton Coin ha una storia sul mercato pubblico più breve rispetto alle criptovalute consolidate.
4. Chainlink
Chainlink si colloca nello strato di collegamento della tokenizzazione, fornendo dati sui prezzi, verifica delle riserve e messaggistica cross-chain per gli emittenti di RWA. CCIP è diventato il percorso standard per spostare asset tokenizzati tra blockchain pubbliche e ambienti blockchain privati.
L'integrazione istituzionale si è approfondita nel corso del 2026. DTCC ha integrato Chainlink nella sua Collateral AppChain per la gestione delle garanzie 24/7. Un'iniziativa separata sulle operazioni societarie con Swift, Euroclear e UBS è passata a test di livello produttivo con due dozzine di importanti società finanziarie.
Chainlink è anche alla base del Project Pangea, un'iniziativa di regolamento transfrontaliero che coinvolge più di 50 banche, e continua a fornire dati alla Canton Network usata dai registri istituzionali. Per molti allocatori, LINK rappresenta un'esposizione ampia al livello infrastrutturale della tokenizzazione, più che a una singola categoria di asset.
Pro
- La Proof of Reserve verifica automaticamente le garanzie a copertura degli asset tokenizzati.
- CCIP collega i registri istituzionali con decine di blockchain pubbliche.
- Adottato da DTCC, Swift ed Euroclear per flussi di lavoro operativi.
Contro
- La cattura di valore da parte del token grazie agli accordi con le imprese si sviluppa in modo relativamente lento.
- Gestire l'infrastruttura dei nodi richiede impegni significativi di staking di LINK.
- La complessa suite di prodotti crea una curva di apprendimento ripida per gli sviluppatori.
5. Pendle
Per le strategie di yield, Pendle separa i token che generano yield in componenti di capitale e di yield, permettendo agli utenti di costruire posizioni a tasso fisso o con leva su asset tokenizzati. Il protocollo è diventato la sede di riferimento per la determinazione dei prezzi dei rendimenti di stablecoin e RWA nella finanza decentralizzata.
I suoi mercati ora vanno ben oltre il collaterale nativo crypto. I prodotti tokenizzati basati su titoli di Stato e le stablecoin che generano rendimento ora dominano i depositi, mentre Boros ha introdotto il trading con margine sui funding rates. Questa aggiunta amplia la base di ricavi di Pendle oltre i mercati legati alla scadenza che hanno alimentato la sua crescita iniziale.
Circa il 40% dei PENDLE in circolazione è bloccato nel sistema vePENDLE, che lega i detentori alle commissioni del protocollo e agli incentivi di governance. La nostra guida su come funziona Pendle Finance approfondisce i meccanismi dei principal token e degli yield token.
Pro
- Blocca rendimenti fissi su pool di titoli di Stato tokenizzati e stablecoin.
- Boros amplia i ricavi tramite il trading dei funding rate con margine.
- Il blocco di vePENDLE indirizza le commissioni del protocollo verso i detentori a lungo termine.
Contro
- I token di rendimento decadono a valore zero alla scadenza di mercato.
- Il TVL oscilla bruscamente quando i programmi di incentivi terminano o vengono sostituiti.
- Le strategie di looping con leva amplificano le perdite quando gli spread diventano negativi.
6. Ethena
Lo slancio istituzionale è il motivo principale per cui Ethena si colloca qui. USDe, il suo dollaro sintetico, è diventato una delle stablecoin più grandi in circolazione, con un'offerta vicina a 6 miliardi di dollari. Il rendimento è generato tramite posizioni in derivati delta-neutral e riserve detenute in parte in strumenti tokenizzati.
USDtb offre un collegamento più diretto con gli RWA perché è garantito principalmente dal fondo BUIDL di BlackRock. A giugno 2026, BlackRock ha integrato USDe nella sua piattaforma di rischio Aladdin e ha lanciato una linea di liquidità BUIDL da 100 milioni di dollari con Securitize.
Janus Henderson ha effettuato un investimento strategico in ENA, Coinbase Ventures ha acquisito la sua prima partecipazione e Kraken ora detiene in custodia le riserve di USDe. Per maggiore contesto sulla struttura e sui compromessi, consulta la nostra guida su cos'è Ethena e la nostra guida alle stablecoin più sicure.
Pro
- Le riserve di USDtb sono detenute principalmente nel fondo tokenizzato BUIDL di BlackRock.
- Staked USDe distribuisce rendimento senza intermediari bancari tradizionali.
- Integrazioni profonde con Aave, Pendle e i principali exchange.
Contro
- I rendimenti si comprimono o diventano negativi quando i funding rates si invertono.
- La struttura sintetica comporta un'esposizione ai derivati e al rischio di controparte dell'exchange.
- La stabilità dell'ancoraggio dipende dal buon funzionamento delle coperture durante le tensioni di mercato.
7. Maple
Maple Finance gestisce la più grande attività di prestito onchain e rientra in questa classifica per l'esposizione al credito istituzionale. A settembre 2026 ha dichiarato 4,8 miliardi di dollari di asset in gestione e 7,4 miliardi di dollari di prestiti erogati da inizio anno. Il suo quadro di rischio ricostruito richiede ora che ogni prestito sia sovracollateralizzato.
Gli utenti retail accedono a questo motore di credito tramite syrupUSDC e syrupUSDT, token liquidi che trasferiscono ai depositanti i rendimenti dei prestiti istituzionali. Il più recente prodotto syrupUSDG si è esteso su Robinhood Chain, offrendo a Maple distribuzione all'interno di un ecosistema crypto rivolto ai consumatori in rapida crescita.
Il token SYRUP ha sostituito il vecchio MPL e riceve il 25% dei ricavi del protocollo tramite buyback e il fondo strategico. Il nostro riepilogo dei migliori tassi di interesse sulle stablecoin illustra modi comparabili per ottenere rendimento su saldi denominati in dollari.
Pro
- Ogni prestito è sovracollateralizzato, con una contabilità onchain trasparente.
- I token Syrup rendono i rendimenti del credito istituzionale accessibili a chiunque.
- I ricavi del protocollo finanziano riacquisti periodici di SYRUP secondo le regole di governance.
Contro
- Le decisioni di credito si basano ancora su team di underwriting off-chain.
- I prelievi possono andare in coda nei periodi di forte utilizzo dei prestiti.
- Le perdite su crediti passate mostrano che l'insolvenza dei debitori resta un rischio concreto.
Cosa sono i Real World Assets (RWA)?
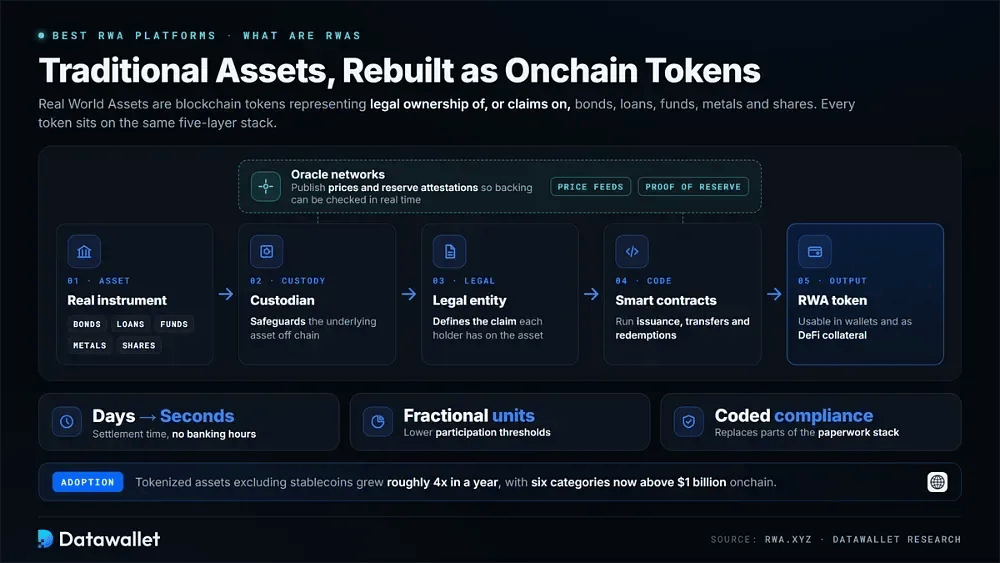
Gli Real World Assets sono token blockchain che rappresentano la proprietà legale di strumenti esterni al mondo crypto, o diritti su di essi. Obbligazioni, prestiti, fondi, metalli e azioni rientrano tutti nella categoria. Portare questi diritti onchain può aprire mercati prima limitati da broker, orari bancari o accesso geografico.
Una tipica struttura RWA prevede un depositario che custodisce l'asset sottostante e un'entità giuridica che definisce il diritto del titolare. Gli smart contract gestiscono emissione, trasferimenti e rimborsi. Le reti di oracoli possono poi pubblicare prezzi e attestazioni delle riserve, consentendo di verificare la copertura in tempo reale.
Il caso commerciale si basa sull'efficienza. Un regolamento che prima richiedeva giorni può completarsi in pochi secondi, le quote frazionate abbassano le soglie di partecipazione e la conformità programmabile può sostituire parte della documentazione manuale. Una quota di un fondo regolamentato può quindi fungere da garanzia nella DeFi senza diventare uno strumento distinto.
I dati sull'adozione riflettono questo cambiamento. Il monitoraggio di rwa.xyz mostra che gli asset tokenizzati, escluse le stablecoin, sono aumentati di circa quattro volte nell'ultimo anno, con sei categorie distinte ora sopra 1 miliardo di dollari onchain. La nostra pagina sulle statistiche della tokenizzazione segue questi dati al variare del mercato.
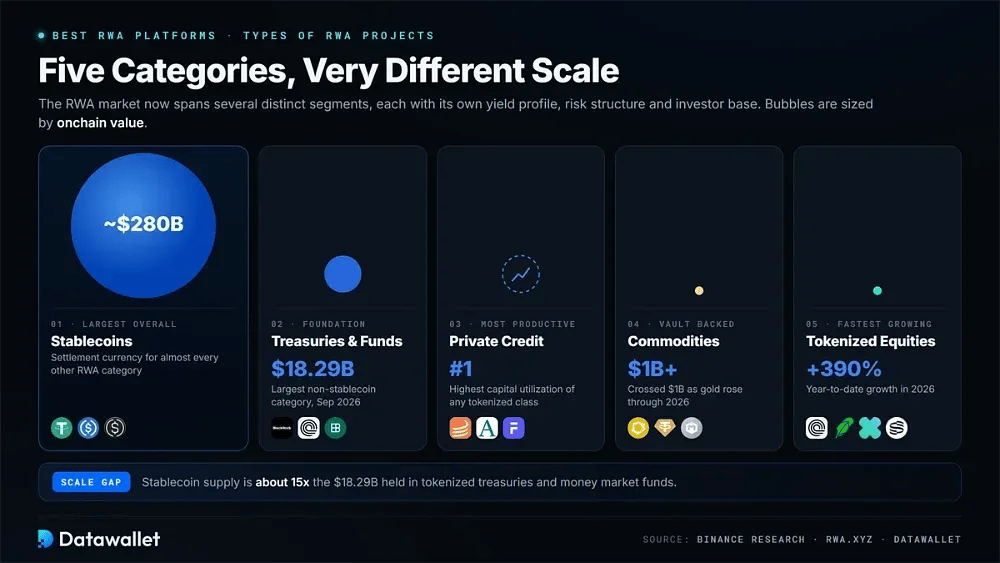
Tipi di progetti di Real World Asset
Il mercato RWA ora comprende diverse categorie distinte anziché un unico prodotto dominante. Ogni segmento presenta un diverso profilo di rendimento, una diversa struttura di rischio e una base tipica di investitori.
1. Treasury e fondi tokenizzati
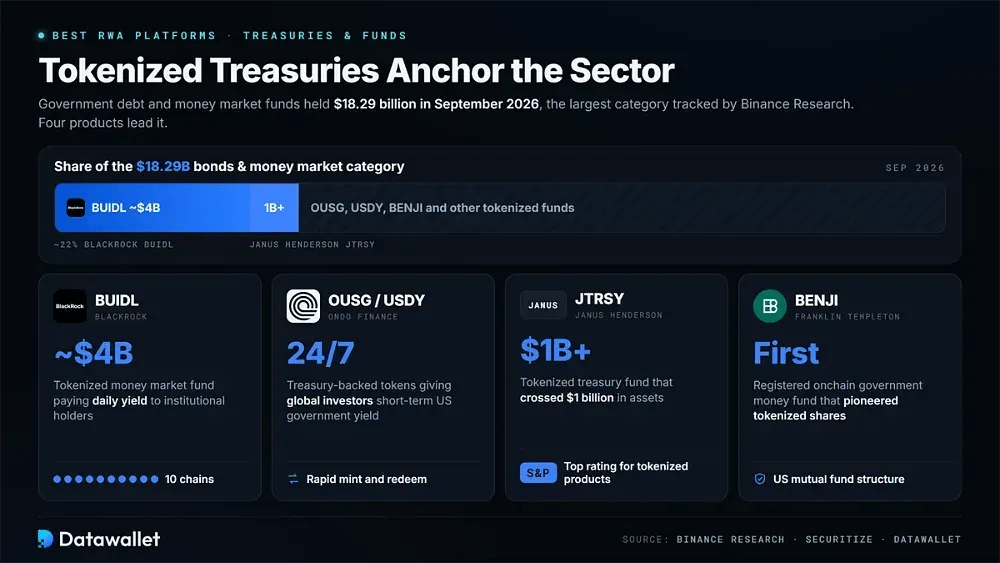
Il debito pubblico e i fondi del mercato monetario restano le fondamenta del settore. Obbligazioni e prodotti del mercato monetario detenevano circa 18,29 miliardi di dollari a settembre 2026, diventando la categoria più grande monitorata da Binance Research.
I principali prodotti di questa categoria includono:
- BlackRock BUIDL: un fondo del mercato monetario tokenizzato che detiene circa 4 miliardi di dollari e distribuisce rendimento giornaliero a detentori istituzionali su dieci reti blockchain.
- Ondo OUSG/USDY: token garantiti da titoli del Tesoro che offrono agli investitori globali un accesso continuo ai rendimenti a breve termine dei titoli di Stato USA, con emissione e rimborso rapidi.
- Janus Henderson JTRSY: un fondo tokenizzato di titoli del Tesoro che ha superato 1 miliardo di dollari e ha la più alta valutazione S&P assegnata ai prodotti tokenizzati.
- Franklin Templeton BENJI: un fondo monetario governativo registrato onchain, pioniere delle quote tokenizzate all'interno di una struttura di fondo comune regolamentata negli Stati Uniti.
2. Stablecoin
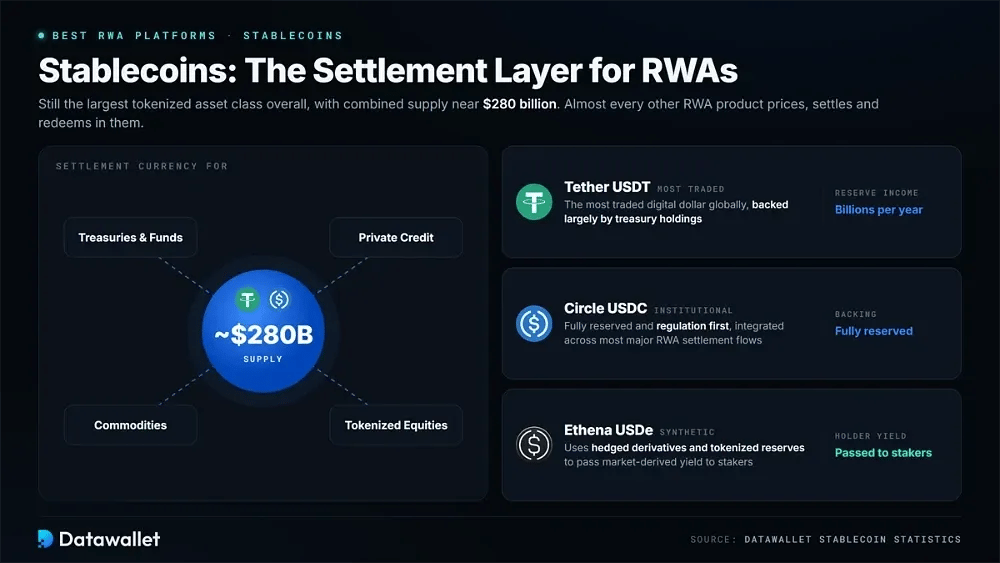
Le stablecoin restano la più grande classe di asset tokenizzati in assoluto. L'offerta complessiva si aggira intorno a 280 miliardi di dollari e questi asset fungono da valuta di regolamento per quasi ogni altra categoria di prodotti RWA.
I principali emittenti che plasmano questo segmento sono:
- Tether USDT: il dollaro digitale più scambiato al mondo, sostenuto in gran parte da titoli del Tesoro e che genera miliardi di reddito annuo dalle riserve.
- Circle USDC: una stablecoin interamente garantita da riserve, basata sulla conformità normativa, preferita dalle istituzioni e integrata nella maggior parte dei principali flussi di regolamento RWA a livello globale.
- Ethena USDe: un dollaro sintetico che usa derivati con copertura e riserve tokenizzate per trasferire direttamente agli stakers il rendimento derivato dal mercato.
La nostra dashboard delle statistiche sulle stablecoin illustra più in dettaglio offerta, blockchain e quote di mercato degli emittenti.
3. Credito privato
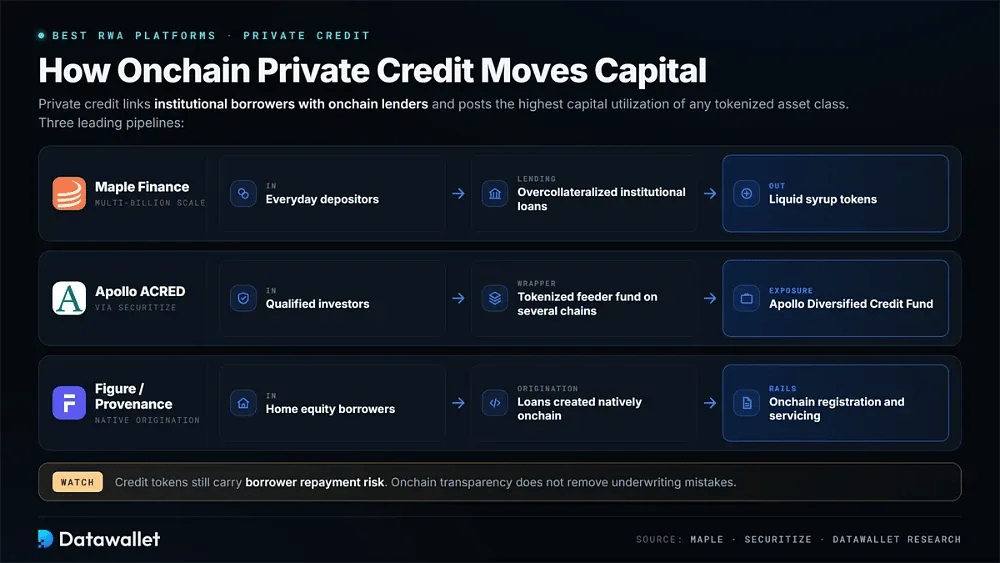
Il credito privato è diventato uno dei segmenti RWA più produttivi: collega mutuatari istituzionali e prestatori onchain e registra i più alti tassi di utilizzo del capitale tra tutte le classi di asset tokenizzati.
Le piattaforme consigliate per l'esposizione al credito includono:
- Maple Finance: offre prestito istituzionale sovracollateralizzato su scala di miliardi, trasformando i rendimenti dei prestiti in token syrup liquidi per i depositanti comuni.
- Apollo ACRED: un fondo feeder tokenizzato che offre agli investitori qualificati accesso onchain all'Apollo Diversified Credit Fund su diverse reti blockchain.
- Figure/Provenance: origina mutui garantiti dal valore dell'abitazione (home equity loan) direttamente onchain, gestendo miliardi di credito al consumo tramite infrastrutture di registrazione e gestione basate su blockchain.
4. Materie prime
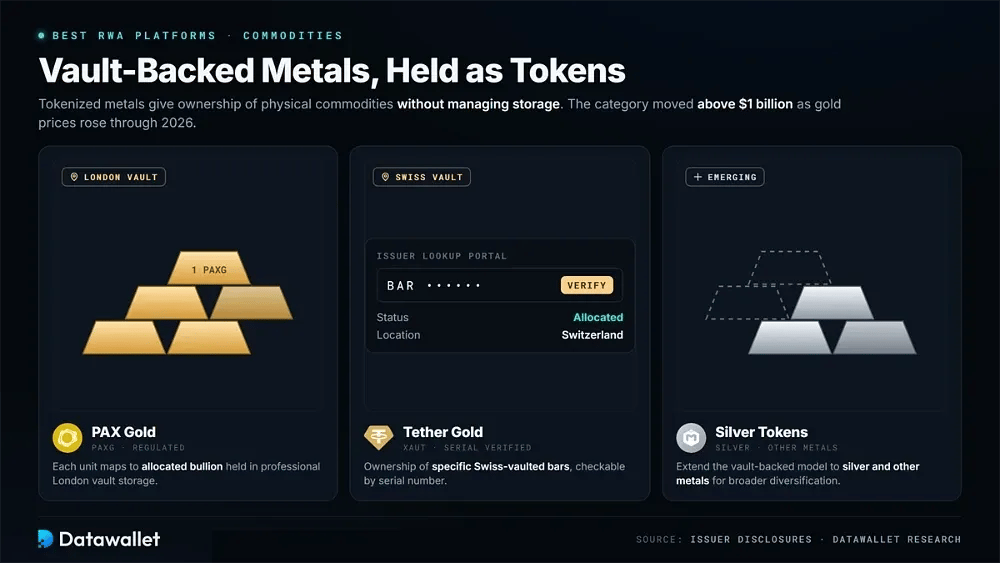
I metalli tokenizzati offrono la proprietà di materie prime fisiche custodite in caveau, senza che gli investitori debbano occuparsi della custodia. La categoria ha superato 1 miliardo di dollari con l'aumento dei prezzi dell'oro nel corso del 2026.
I principali operatori nelle materie prime tokenizzate sono:
- PAX Gold: un token sull'oro regolamentato in cui ogni unità corrisponde a lingotti allocati custoditi in caveau professionali a Londra.
- Tether Gold: rappresenta la proprietà di specifiche barre d'oro custodite in caveau svizzeri, verificabili tramite numero di serie sul portale di consultazione dell'emittente.
- Token sull'argento: prodotti emergenti che estendono il modello garantito da caveau all'argento e ad altri metalli per una maggiore diversificazione sulle materie prime.
Confronta le principali opzioni nelle nostre guide alle migliori criptovalute garantite da oro e ai migliori asset tokenizzati sull'argento.
5. Azioni tokenizzate
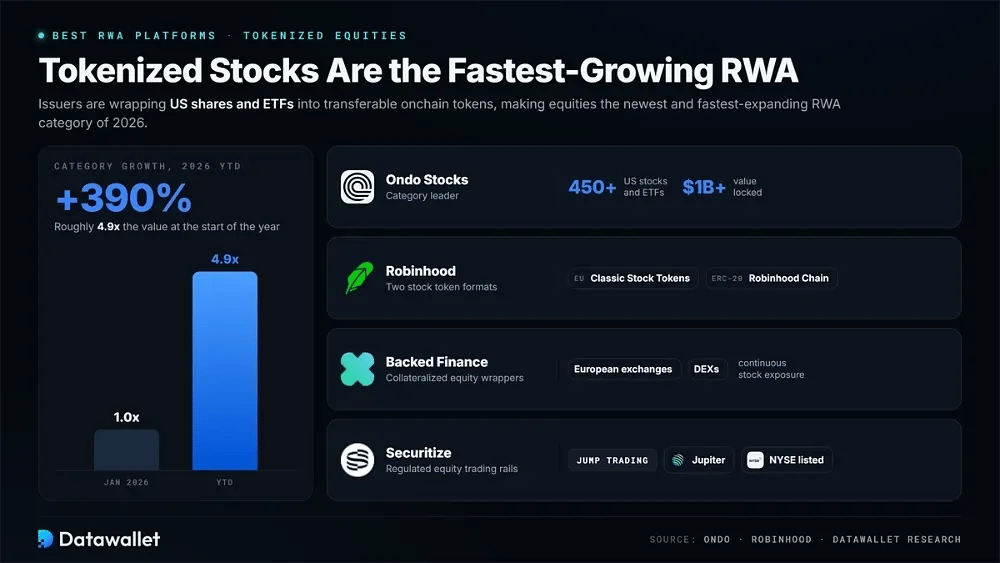
Le azioni sono la categoria RWA più recente e in più rapida espansione, cresciuta di circa 390% da inizio anno nel 2026, mentre gli emittenti hanno incapsulato azioni statunitensi ed ETF in token onchain trasferibili.
I principali nomi che guidano la tokenizzazione azionaria includono:
- Ondo Stocks: il leader della categoria, con oltre 450 azioni statunitensi ed ETF tokenizzati e più di 1 miliardo di dollari di valore bloccato.
- Robinhood Stock Tokens: offre un'esposizione tokenizzata ad azioni statunitensi tramite i Classic Stock Tokens in Europa e gli Stock Tokens ERC-20 componibili su Robinhood Chain.
- Backed Finance: emette wrapper azionari collateralizzati utilizzati su piattaforme europee e exchange decentralizzati per un'esposizione continua alle azioni.
- Securitize: costruisce un'infrastruttura regolamentata per il trading di azioni tokenizzate con Jump Trading e Jupiter, dopo la propria quotazione in borsa.
Consulta il nostro confronto dei migliori exchange per il trading di azioni tokenizzate per sapere dove negoziare questi prodotti.
In quali progetti RWA sta investendo BlackRock?
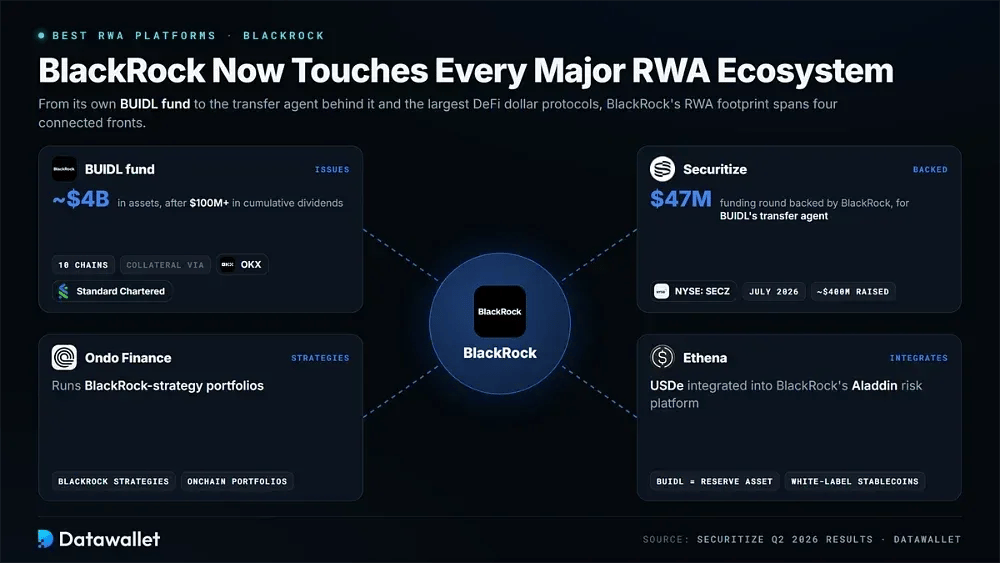
Il fondo BUIDL di BlackRock è cresciuto fino a circa 4 miliardi di dollari di asset, secondo i risultati del Q2 2026 di Securitize, dopo aver superato 100 milioni di dollari di dividendi cumulati. Il fondo regola le operazioni su dieci blockchain ed è accettato come garanzia per il trading tramite strutture che coinvolgono OKX e Standard Chartered.
Securitize, il transfer agent sostenuto da BlackRock tramite un round di finanziamento da 47 milioni di dollari, è stata quotata al NYSE a luglio 2026 con il ticker SECZ, raccogliendo circa 400 milioni di dollari. Quel listing ha dato agli investitori del mercato pubblico la prima esposizione azionaria diretta all'infrastruttura di tokenizzazione.
BlackRock ha inoltre ampliato la propria esposizione alla DeFi integrando USDe di Ethena nella piattaforma di rischio Aladdin e rendendo BUIDL l'asset di riserva delle stablecoin white-label di Ethena. Insieme ai portafogli di Ondo basati sulla strategia di BlackRock, queste relazioni fanno sì che la società sia ormai presente in quasi tutti i principali ecosistemi RWA.
Come investire in progetti RWA
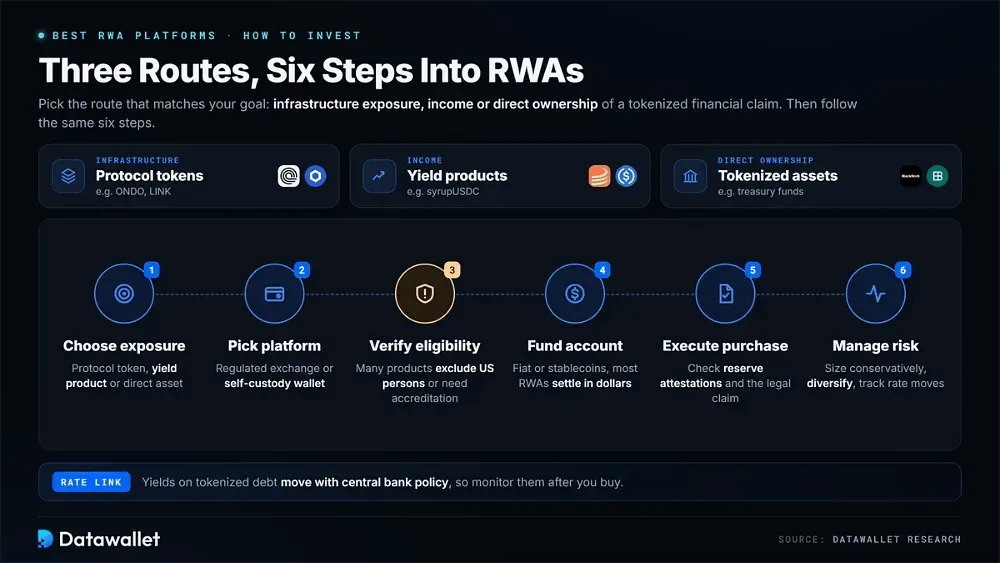
L'esposizione al settore RWA avviene in genere attraverso uno di tre percorsi: token di protocollo, prodotti di rendimento o gli asset tokenizzati stessi. Il percorso giusto dipende dall'obiettivo: esposizione all'infrastruttura, reddito o proprietà diretta di un credito finanziario tokenizzato.
Segui questi passaggi per costruire la tua posizione in RWA:
- Scegli l'esposizione: decidi tra token di protocollo come ONDO o LINK, prodotti a rendimento come syrupUSDC e asset tokenizzati diretti come i fondi di tesoreria.
- Scegli la piattaforma: apri un conto presso un exchange regolamentato che offra il listing di token RWA, oppure collega un wallet in autocustodia per i prodotti onchain.
- Verifica l'idoneità: controlla con attenzione le restrizioni regionali, perché molti prodotti tokenizzati su titoli di Stato e azioni escludono i soggetti statunitensi o richiedono verifiche di accreditamento.
- Finanzia l'account: effettua un deposito in valuta fiat o stablecoin, tenendo presente la valuta di regolamento perché la maggior parte dei prodotti RWA ha prezzo e rimborso in dollari.
- Esegui l'acquisto: acquista i token scelti, verifica le attestazioni sulle riserve ove disponibili e controlla quale diritto legale rappresenta effettivamente ciascun token.
- Gestisci il rischio: dimensiona le posizioni in modo prudente, diversifica tra categorie e monitora i rendimenti, poiché i tassi sul debito tokenizzato si muovono con la politica delle banche centrali.
Rischi e sfide per gli RWA
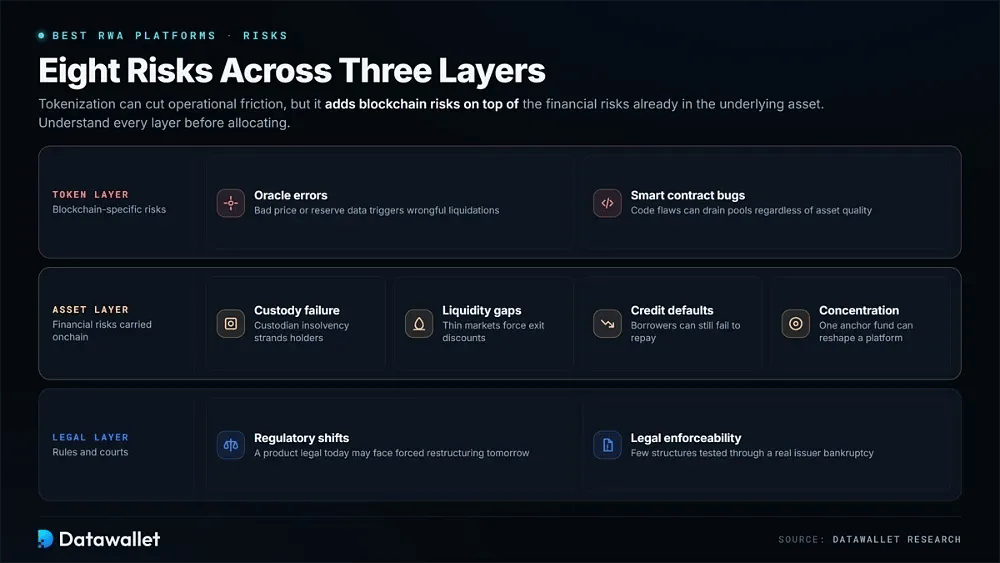
La tokenizzazione può ridurre le frizioni operative, ma aggiunge rischi specifici della blockchain ai rischi finanziari già presenti nell'asset sottostante. Gli investitori devono comprendere entrambi i livelli prima di allocare capitale.
I principali fattori di rischio da considerare includono:
- Cambiamenti normativi: le norme sui titoli differiscono da una giurisdizione all'altra e continuano a evolversi, quindi un prodotto legale oggi potrebbe subire restrizioni o una ristrutturazione forzata domani.
- Fallimento della custodia: i token sono solidi quanto il depositario che detiene l'asset sottostante, e l'insolvenza di quest'ultimo può lasciare i detentori di token completamente bloccati.
- Errori degli oracoli: dati errati sui prezzi o sulle riserve possono innescare liquidazioni ingiustificate o nascondere la sottocollateralizzazione finché le perdite non sono ormai inevitabili per i partecipanti.
- Gap di liquidità: molti strumenti tokenizzati vengono scambiati con volumi ridotti sui mercati secondari, quindi uscire da posizioni di grandi dimensioni in periodi di stress può richiedere di accettare sconti significativi.
- Bug negli smart contract: le vulnerabilità del codice possono svuotare i pool indipendentemente dalla qualità degli asset, ed è per questo che gli audit di società di audit di smart contract affidabili sono importanti.
- Insolvenze sul credito: i token di credito privato comportano il rischio di mancato rimborso da parte del debitore e i cicli passati mostrano che la trasparenza onchain non elimina i tradizionali errori di sottoscrizione.
- Applicabilità legale: i diritti dei detentori di token devono reggere nei tribunali reali, e poche strutture sono state messe alla prova con un vero fallimento di un emittente.
- Esposizione alla concentrazione: diverse piattaforme dipendono da uno o due fondi di riferimento o allocatori, quindi una singola decisione di rimborso può rimodellare l'intera loro economia.
Previsioni sulla dimensione del mercato RWA
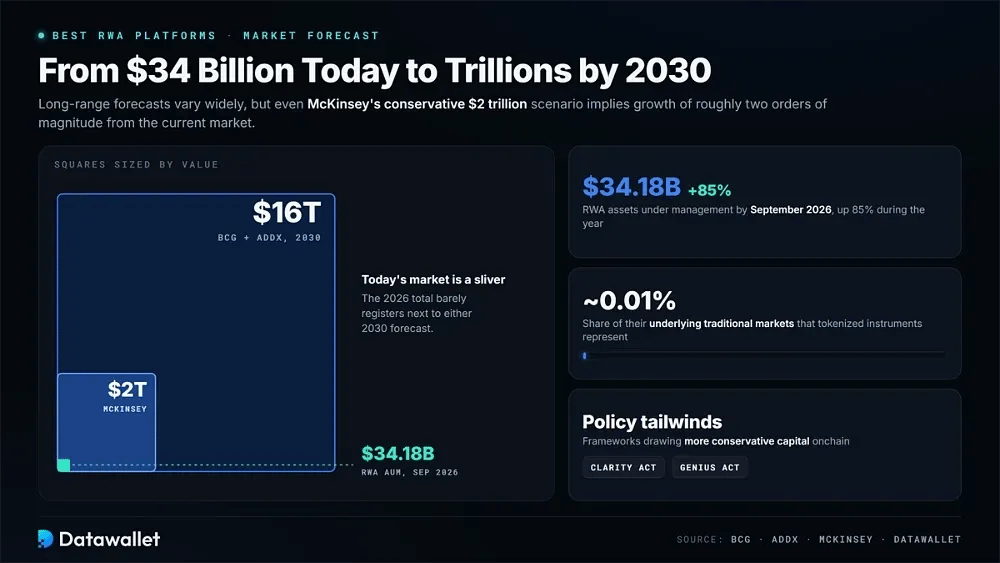
Le previsioni a lungo termine variano molto. Boston Consulting Group e ADDX stimano che gli asset tokenizzati potrebbero raggiungere 16.000 miliardi di dollari entro il 2030, mentre le stime più prudenti di McKinsey si aggirano intorno a 2.000 miliardi di dollari. Anche lo scenario più basso implicherebbe una crescita di circa due ordini di grandezza rispetto al mercato attuale.
I dati di breve periodo offrono un contesto a queste previsioni. Gli asset RWA in gestione sono cresciuti del 85% nel corso del 2026, raggiungendo 34,18 miliardi di dollari a settembre, ma gli strumenti tokenizzati rappresentano ancora solo circa lo 0,01% dei mercati tradizionali sottostanti. Quadri normativi come il CLARITY Act e il GENIUS Act continuano ad attrarre onchain capitali più prudenti.
Considerazioni finali
La tokenizzazione è passata dai programmi pilota alla finanza di produzione. DTCC, BlackRock, Janus Henderson, Robinhood e altre grandi società finanziarie gestiscono o supportano ormai prodotti onchain attivi. La questione non è più se gli RWA possano scalare, ma quale infrastruttura catturerà il flusso lungo emissione, distribuzione, regolamento, dati e liquidità.
I sette progetti di questa classifica occupano ciascuno una posizione difendibile in questo stack. Ondo si concentra sui titoli tokenizzati, Robinhood sulla distribuzione globale ai consumatori, Canton sul regolamento istituzionale, Chainlink su dati e interoperabilità, Pendle sui mercati del rendimento, Ethena sui dollari sintetici e Maple sul credito. Queste funzioni richiedono un'infrastruttura dedicata e diversificare tra i vari livelli resta preferibile rispetto ad affidarsi a un solo progetto.
Gli investitori dovrebbero comunque distinguere l'adozione della piattaforma dalla capacità di catturare valore da parte del token. Meccanismi di ricavo, regole di accesso regionali, struttura legale e sviluppi normativi meritano grande attenzione, perché sono questi dettagli a distinguere gli investimenti RWA duraturi dalle operazioni di breve durata basate sulla narrativa.