Confronta i migliori DEX di contratti perpetui nel 2026
1. Hyperliquid
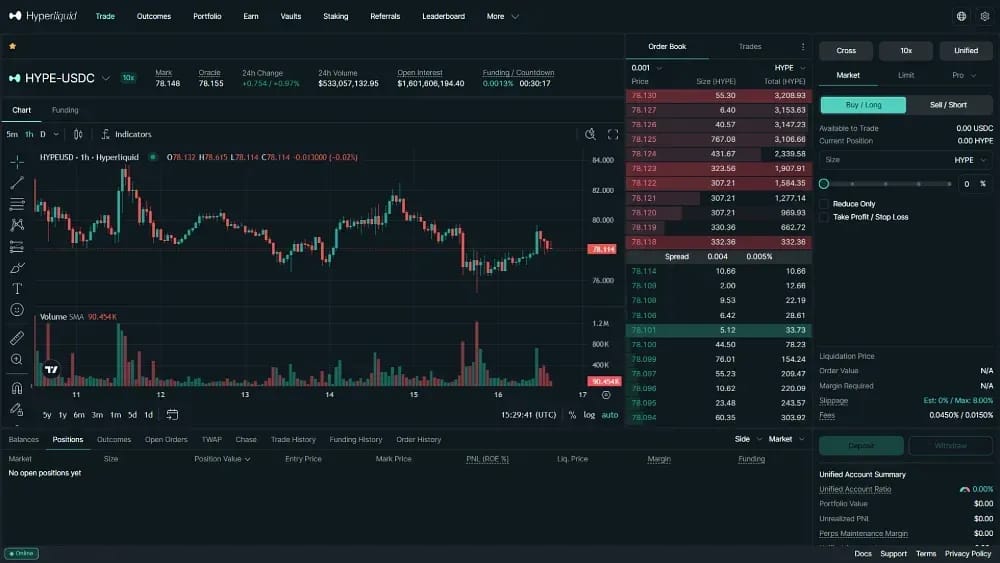
Hyperliquid resta il punto di riferimento per il resto del settore. Il suo Layer 1 progettato su misura offre una finalità degli scambi inferiore al secondo e gestisce attualmente circa il 58% di tutto il volume dei DEX di contratti perpetui monitorati. Circa 200 miliardi di dollari transitano nel book ogni 30 giorni. L'open interest totale è risalito a circa 14 miliardi di dollari, il livello più alto dalla cascata di ottobre 2025. Le metriche complete del protocollo sono disponibili nella nostra dashboard delle statistiche di Hyperliquid.
Il suo vantaggio nel 2026 deriva sempre più dalla distribuzione. Ad agosto 2026 Coinbase ha iniziato a instradare il flusso di ordini di Base App verso la liquidità di Hyperliquid. I mercati HIP-3 coprono ora petrolio greggio, oro, argento e lo S&P 500 con licenza ufficiale. Su testnet, l'aggiornamento HIP-3 Star offre a chi distribuisce un controllo più fine sui mercati.
La tokenomics continua a rafforzare questa crescita. Circa il 97% delle commissioni del protocollo viene destinato all'Assistance Fund per i riacquisti automatici di HYPE. HYPE ha raggiunto un nuovo massimo storico vicino a 88 $ all'inizio di settembre, dopo che Hashdex lo ha aggiunto all'ETF sull'indice crypto NCIQ quotato al Nasdaq. Puoi seguire le richieste di ETF spot su HYPE tramite il nostro tracker degli ETF su Hyperliquid.
Pro
- La liquidità più profonda e gli spread più stretti tra tutti i DEX di contratti perpetui, con BTC ed ETH che competono con i principali exchange centralizzati.
- HIP-3 supporta il trading 24/7 su petrolio, oro e argento, insieme all'unico perpetual S&P 500 con licenza ufficiale disponibile ovunque.
- Ricavi reali da commissioni finanziano aggressivi riacquisti di HYPE, ora rafforzati dall'inclusione in ETF indicizzati e da richieste spot in attesa.
- L'instradamento di Coinbase Base App e le integrazioni di MetaMask Perps trasformano le principali app consumer in front-end di Hyperliquid.
Contro
- I mercati HIP-3 usano oracoli gestiti dal deployer e non sono protetti dal vault HLP nativo.
- Il front-end principale resta limitato per i trader con sede negli Stati Uniti, anche se le autorità di regolamentazione discutono di possibili percorsi onshore.
- I validatori legati alla fondazione controllano ancora una larga parte degli HYPE staked, lasciando irrisolti i dubbi sulla decentralizzazione.
2. Lighter
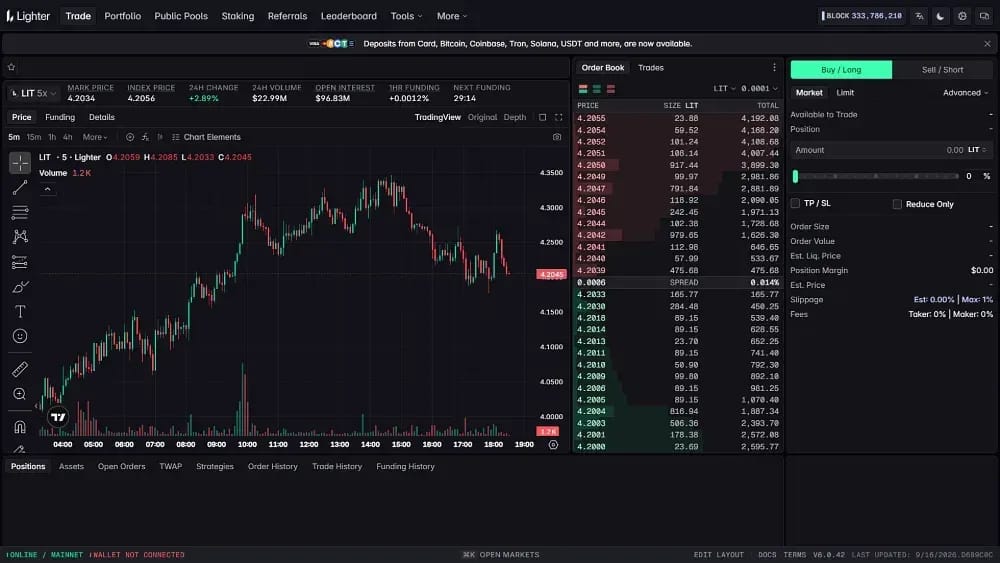
Lighter è un exchange zk-rollup che regola su Ethereum e pubblica prove di validità per ogni abbinamento, liquidazione e variazione di saldo. I conti standard non pagano commissioni maker o taker su 219 mercati, con leva fino a 50x. In agosto la piattaforma ha registrato circa 40 miliardi di dollari di volume mensile, mentre l'open interest ha superato 1 miliardo di dollari per la prima volta.
La distribuzione è ora al centro della crescita di Lighter. Robinhood Wallet ha lanciato i perpetui nativi in-app su Lighter a luglio 2026 tramite il primo "Lighter Domain", un'istanza dedicata con sequenziamento e liquidità propri. Kraken ha poi quotato LIT per il trading spot ad agosto, mentre Partner Attribution consente a qualsiasi terza parte di creare un front-end.
Anche la gamma di prodotti si sta ampliando rapidamente. Un'estensione di Chainlink Data Streams ha portato Lighter oltre i 125 feed oracle su azioni statunitensi e coreane, forex e materie prime. A luglio una revisione della tokenomics ha destinato i ricavi a burn permanenti di LIT, a partire da 15,5 milioni di token. Il nostro confronto Lighter vs Hyperliquid spiega in cosa si differenziano i due exchange.
Pro
- I conti standard non pagano commissioni di trading, mentre i livelli istituzionali premium restano ben al di sotto dei tipici listini maker-taker del settore.
- Le prove zk verificano crittograficamente ogni operazione e liquidazione, rendendo la qualità di esecuzione verificabile in modo indipendente su Ethereum.
- L'integrazione di Robinhood Wallet e la Partner Attribution offrono a Lighter una distribuzione mainstream che nessun altro DEX di perp eguaglia oggi.
- La tokenomics con buyback e burn è abbinata a più di 125 feed Chainlink che sostengono l'espansione verso i perpetual su azioni, forex e materie prime.
Contro
- Circa due terzi dell'offerta di LIT inizia a essere sbloccata dalla fine del 2026, creando una notevole pressione di vendita potenziale per i detentori del token.
- Gli incentivi a punti rappresentano ancora una quota significativa dell'attività, quindi il volume dichiarato sovrastima il flusso organico duraturo.
- Operare come C-Corp statunitense offrendo al contempo leva ai clienti retail comporta un'esposizione normativa più diretta rispetto a quella dei concorrenti offshore.
3. Polymarket contratti perpetui
Polymarket Perps è stato lanciato il 3 settembre 2026, aggiungendo una piattaforma completa di contratti perpetui al mercato di previsione più scambiato al mondo. In poche ore, la sua offerta è passata da 10 a 67 contratti. I mercati includono BTC, ETH, SOL, HYPE, oro, argento, petrolio WTI, l'S&P 500, il Nasdaq 100 e un contratto pre-IPO su SpaceX, con ogni posizione con margine in pUSD.
La sua caratteristica distintiva è la possibilità di combinare operazioni in modi che i DEX di contratti perpetui autonomi non permettono. Da un solo account, un trader può acquistare un contratto su evento legato a una decisione della Federal Reserve e, allo stesso tempo, andare short sulla reazione dell'S&P 500. Il periodo beta ha attirato 13 miliardi di dollari di volume cumulato prima del lancio pubblico. Per maggiori informazioni sulla piattaforma, consulta che cos'è Polymarket.
Accesso e informativa restano limitazioni importanti. I contratti perpetui sono disponibili solo a livello internazionale. Gli utenti statunitensi sono indirizzati all'exchange separato Polymarket US, regolamentato dalla CFTC, che non offre leva. Al lancio, il tariffario completo, le soglie di margine e i meccanismi di liquidazione non erano stati pubblicati integralmente. I dettagli sull'idoneità sono nella nostra guida sui paesi soggetti a restrizioni di Polymarket.
Pro
- I contratti su eventi e i contratti perpetui con leva possono essere abbinati in un unico account, permettendo ai trader di esprimere un'opinione sia sugli esiti sia sulla conseguente reazione del mercato.
- Un unico saldo pUSD copre 67 mercati tra cripto, azioni, indici, materie prime ed esposizione pre-IPO, come SpaceX.
- Polymarket porta un ampio pubblico già esistente di mercati predittivi e 13 miliardi di dollari di domanda beta comprovata.
- La leva è limitata a 20x sulle principali e a 10x sulle azioni, mantenendo il rischio più contenuto rispetto ai concorrenti orientati ai degen.
Contro
- La piattaforma è stata lanciata senza una documentazione pubblica completa su commissioni, requisiti di margine o meccanismi di liquidazione, il che per ora limita la trasparenza dei costi.
- I trader di Stati Uniti, Canada e di diverse regioni soggette a sanzioni non possono accedere al prodotto, il che crea un elenco di esclusione più ampio rispetto alla maggior parte dei DEX di contratti perpetui.
- Due settimane di trading dal vivo pubblico non sono uno storico sufficiente per giudicare l'esecuzione in condizioni di forte stress di mercato.
4. Aster
Aster è passata a un proprio Layer 1 incentrato sulla privacy a marzo 2026. La rete combina esecuzione a gas zero con ordini cifrati e indirizzi stealth, rendendo strutturalmente difficile la caccia alle posizioni. Aster rientra regolarmente tra i primi tre DEX di contratti perpetui per volume e regola decine di miliardi al mese su più di 150 mercati, anche se il suo open interest resta molto inferiore a quello di Hyperliquid.
La disciplina sulla tokenomics è migliorata notevolmente quest'anno. Aster conta circa 256.000 detentori, la base di detentori più ampia tra i token dei DEX di contratti perpetui lanciati di recente. Il team ha inoltre esteso il blocco della sua allocazione di 400 milioni di ASTER fino a settembre 2027. Resta attivo un programma accelerato di buy-and-burn, anche con ASTER che scambia circa 70% sotto il suo massimo di 2,41 $.
La piattaforma continua a offrire la gamma di funzionalità più ampia del settore. Shield Mode offre trading privato con leva elevata. I contratti perpetui su azioni tokenizzate di Apple, Tesla e Nvidia arrivano a 50x, il forex raggiunge fino a 200x e i principali mercati crypto hanno un massimo dichiarato di 1001x. La nostra recensione di Aster DEX esamina la piattaforma più in dettaglio.
Pro
- Un Layer 1 orientato alla privacy offre per impostazione predefinita flussi di ordini crittografati e indirizzi stealth, una combinazione senza pari tra gli exchange di contratti perpetui ad alto volume.
- Aster mantiene una costante posizione tra i primi tre per volumi nella classifica e ha la base di detentori più ampia tra i token di DEX di contratti perpetui lanciati di recente.
- I token del team restano bloccati fino a settembre 2027, mentre la continua attività di buy-and-burn riduce la pressione a breve termine sull'offerta di ASTER.
- Un unico conto con margine incrociato copre criptovalute, azioni statunitensi tokenizzate e forex con una leva fino a 200x.
Contro
- Le preoccupazioni sulla trasparenza persistono dopo che DefiLlama ha in precedenza rimosso i dati sui volumi di Aster durante la sua fase di crescita basata su forti incentivi.
- ASTER viene ancora scambiato circa 70% sotto il suo massimo storico, nonostante una spesa cumulativa significativa in riacquisti.
- I trader retail che dimensionano le posizioni con leggerezza affrontano un rischio estremo di liquidazione con la leva massima dichiarata di 1001x.
5. Jupiter Perps
Jupiter Perps è il ramo dei derivati della superapp DeFi dominante su Solana. Jupiter instrada circa il 95% del volume dell'aggregatore della rete e detiene circa 3 miliardi di dollari di TVL. I trader di contratti perpetui possono usare una leva 100x su SOL, ETH e wBTC, mentre alcune coppie selezionate arrivano a 250x. Le operazioni vengono eseguite contro il pool Jupiter Liquidity Provider (JLP).
La sua struttura è diversa da quella degli exchange con order book. Al posto dei funding rates, le posizioni comportano commissioni orarie di prestito trasparenti. I maker non pagano nulla e i taker pagano 0,06%. Qualsiasi token SPL può inoltre essere depositato come garanzia tramite instradamento swap automatico, mantenendo il flusso nativo per gli utenti di Solana.
Nel 2026 Jupiter si è espansa con decisione nel suo ecosistema. JupUSD è stato lanciato a gennaio con un supporto che include asset collegati a BlackRock tramite Ethena. A febbraio è arrivata l'integrazione di Polymarket, insieme a un investimento di ParaFi pari a 35 milioni di dollari. I depositi di Jupiter Lend sono poi saliti verso 800 milioni di dollari, mentre circa il 30% dell'offerta di JUP è stato ormai bruciato.
Pro
- Zero commissioni maker e costi di prestito orari sostituiscono meccanismi di funding opachi con un modello di prezzi più trasparente e prevedibile.
- L'instradamento automatico degli aggregatori consente a qualsiasi token SPL di fungere da garanzia, riducendo l'attrito degli swap per i portafogli nativi di Solana.
- JupUSD, Jupiter Lend, azioni tokenizzate e Polymarket sono integrati in un'unica app di finanza onchain full-stack.
- Circa il 30% di JUP è stato bruciato, e i riacquisti finanziati dalle commissioni continuano a ridurre l'offerta.
Contro
- Sono negoziabili solo tre asset con contratti perpetui, molti meno di quelli disponibili su Hyperliquid, Aster o Lighter.
- Poiché JLP è basato su pool, durante i periodi di volatilità le operazioni di grandi dimensioni possono incontrare picchi dei tassi di prestito anziché profondità dell'order book.
- La piattaforma non offre contratti perpetui su materie prime, forex o indici per tenere il passo con la rapida espansione del settore verso gli asset TradFi.
6. EdgeX
EdgeX è stato incubato da Amber Group e ha completato la migrazione da StarkEx a EDGE Chain, una rete progettata ad hoc basata su Arbitrum. Circle Ventures ha investito a febbraio 2026. Il mese successivo USDC nativo con CCTP è stato attivato su EDGE Chain, rendendo i dollari emessi da Circle l'asset predefinito per margine e regolamento.
La migrazione alla V2 nel corso di luglio 2026 ha portato maggiore infrastruttura istituzionale. Un programma di vault sviluppato con il risk manager Gauntlet offre ricompense annue fino a circa 7%, suddivise tra rendimento in USDC e incentivi EDGE. L'abbinamento degli ordini avviene in meno di 10ms su oltre 150 mercati che comprendono criptovalute, azioni statunitensi e materie prime.
Le valute sono la prossima area di espansione. EdgeX debutta sulla mainnet Arc di Circle il 16 settembre 2026, iniziando con i contratti perpetui FX sullo yen giapponese. Questi mercati sono margined e regolati in USDC nativo, portando nel trading onchain una classe di attività che nessun DEX di contratti perpetui di rilievo ha ancora reso un prodotto su larga scala.
Pro
- Il supporto diretto di Circle, USDC nativo e CCTP offrono a EdgeX il migliore allineamento con le stablecoin tra i DEX di contratti perpetui.
- Il lancio della mainnet Arc rende EdgeX un precursore nei perpetual FX onchain e apre l'accesso a una classe di asset da molti trilioni di dollari.
- I vault progettati da Gauntlet offrono ai depositanti passivi un rendimento gestito sul piano del rischio, derivante dai flussi di trading reali e non dalle emissioni.
- Una latenza di matching inferiore a 10ms e una profonda liquidità su BTC possono competere con l'esecuzione centralizzata per le strategie ad alta frequenza.
Contro
- EDGE resta volatile nel suo primo anno successivo al TGE, rendendo più difficile gestire i programmi di fidelizzazione basati su incentivi.
- Gestire EDGE Chain ed espandersi su Arc divide l'attenzione degli sviluppatori tra due ambienti di regolamento.
- Un rapporto tra open interest e volume inferiore rispetto a Hyperliquid indica che una quota maggiore del flusso proviene da operatività a breve termine anziché da posizioni detenute più a lungo.
7. dYdX
Fondata nel 2017 dall'ex ingegnere di Coinbase Antonio Juliano, dYdX ha mantenuto per nove anni un record di sicurezza pulito, elaborando oltre 1.500 miliardi di dollari di volume complessivo. Il suo mercato spot SOL, lanciato a dicembre 2025, ha dato per la prima volta ai trader con sede negli Stati Uniti accesso alla piattaforma. Questo posiziona dYdX in vantaggio sui concorrenti se le autorità di regolamentazione dovessero un giorno consentire i contratti perpetui a livello nazionale.
La sua tokenomics si è spostata in modo deciso a favore dei detentori. La governance ha approvato la destinazione del 75% dei ricavi netti del protocollo ad acquisti di DYDX sul mercato aperto. Tutti gli sblocchi di token si sono conclusi a giugno 2026, eliminando il sovraccarico di emissioni che persisteva da anni. Si sta inoltre integrando nel prodotto il trading tramite Telegram derivante dall'acquisizione di Pocket Protector.
La piattaforma offre ancora uno degli strumenti professionali più completi disponibili onchain. I trader possono accedere a più di 200 mercati di contratti perpetui, rimborsi maker fino a -0,011%, tipi di ordine avanzati e supporto API completo. La sua roadmap sugli asset del mondo reale parte dall'azione sintetica di Tesla.
Pro
- Un record di sicurezza pulito da nove anni dà a dYdX la più lunga storia operativa tra le piattaforme decentralizzate di derivati, con un ampio margine.
- La disponibilità del mercato spot negli Stati Uniti dà a dYdX un vantaggio regolamentare rispetto ai concorrenti che restano solo offshore.
- Tutti gli sblocchi dell'offerta sono terminati a giugno 2026 e il 75% dei ricavi netti ora è destinato ai riacquisti di DYDX.
- Diverse generazioni di protocolli hanno prodotto API di livello istituzionale, tipi di ordine avanzati e rimborsi maker.
Contro
- Il volume mensile è di un ordine di grandezza inferiore a quello di Hyperliquid dopo lo spostamento dei flussi verso exchange più veloci.
- I trader che usano le reti EVM e Solana affrontano ulteriori difficoltà nei depositi a causa dell'architettura app-chain di Cosmos.
- Gran parte della roadmap dei contratti perpetui RWA resta non rilasciata, mentre gli exchange concorrenti offrono già mercati TradFi attivi.
8. ApeX
ApeX Protocol opera su un Layer 2 basato su zkLink e offre trading senza gas su sei chain, tra cui Ethereum, Arbitrum, Base e Solana. Il volume cumulato ha superato 200 miliardi di dollari su più di 150 mercati. La copertura va dalle criptovalute e dalle azioni statunitensi tokenizzate ai contratti predittivi con leva, con margine di portafoglio di prim'ordine e supporto multi-collaterale.
Nel 2026 la priorità è stata l'onboarding. A luglio sono arrivati i canali di accesso in valuta fiat, con supporto per carte bancarie e wallet digitali in oltre 40 valute. A agosto una partnership con AEON Pay ha poi reso APEX spendibile presso più di 50 milioni di esercenti, creando un insolito circuito di utilità reale per un token di un DEX di contratti perpetui. Per i trader focalizzati sulle azioni, si abbina naturalmente agli migliori exchange per il trading di azioni tokenizzate.
I prodotti di rendimento e l'infrastruttura completano l'offerta. I vault del protocollo pagano ai depositanti fino a circa 7,65% derivante dalle commissioni di trading della piattaforma. Chainlink Data Streams fornisce prezzi RWA a bassa latenza su cinque chain, mentre il livello di regolamento dedicato Omni AppChain è ancora in fase di sviluppo attivo.
Pro
- Più di 150 mercati spaziano tra criptovalute, azioni tokenizzate e contratti di previsione, supportati dal margine di portafoglio e da conti multi-collaterale.
- I canali di accesso in valuta fiat in oltre 40 valute, insieme all'accesso con email tramite Privy, eliminano gran parte dell'usuale attrito nell'onboarding Web3.
- AEON Pay consente agli utenti di spendere APEX presso 50 milioni di esercenti, offrendo al token un'autentica utilità per i pagamenti.
- L'infrastruttura monitorata da CertiK non ha registrato exploit pubblicamente segnalati dal lancio in nessuna implementazione di Omni.
Contro
- Nonostante l'ampia copertura di prodotti, il volume giornaliero e l'open interest restano una piccola frazione dei livelli dei leader del settore.
- Il programma di riacquisto di ApeX è modesto rispetto ai meccanismi di accumulo di valore usati da Hyperliquid, Aster o Lighter.
- Omni AppChain è ancora in fase di sviluppo e oggi non opera come livello di regolamento differenziato.
I temi del 2026 sui DEX di contratti perpetui da conoscere
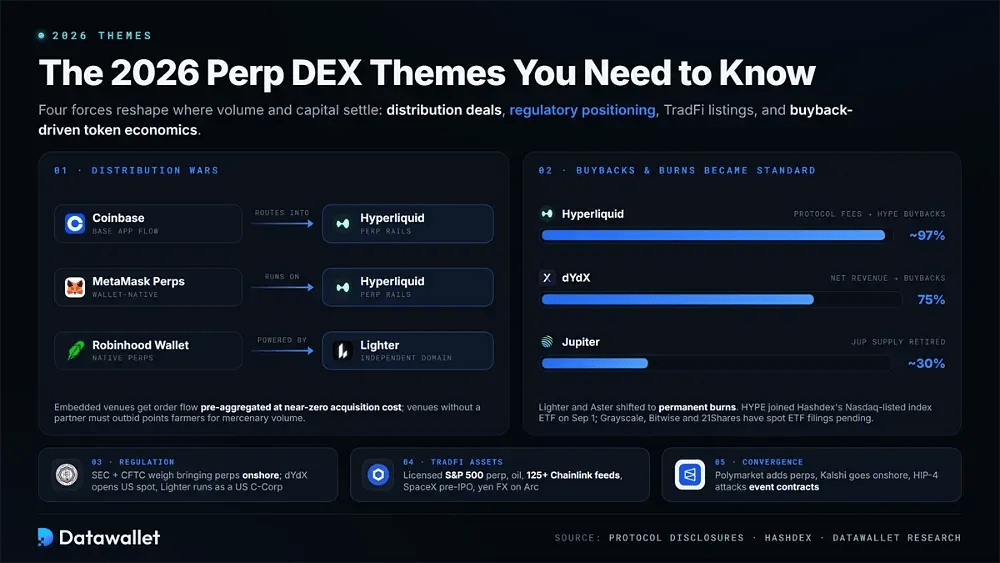
La concorrenza non si concentra più solo sulla costruzione del motore di matching più veloce. Distribuzione, posizionamento normativo e tokenomics sostenibili hanno ora un ruolo molto più ampio nel determinare dove si concentrano volumi, open interest e capitali. Quattro forze stanno ridisegnando il settore nel 2026.
Guerre di distribuzione: wallet e broker puntano sui DEX di contratti perpetui
Uno dei cambiamenti più rilevanti del 2026 è che i DEX di contratti perpetui non devono più acquisire ogni trader un wallet alla volta. Si stanno invece integrando con applicazioni che servono già milioni di utenti. Coinbase instrada il flusso di Base App verso Hyperliquid, MetaMask Perps usa l'infrastruttura di Hyperliquid, e Robinhood Wallet offre perpetuals nativi tramite un Lighter Domain indipendente.
Questo cambiamento crea un'economia difficile per gli exchange senza partner di distribuzione. Quando un wallet o un broker integra un DEX di contratti perpetui, il flusso di ordini arriva già aggregato e i costi di acquisizione degli utenti si riducono di fatto a quanto il distributore ha già speso. Le piattaforme prive di questi canali devono competere per i cacciatori di punti e per altri volumi mercenari, proprio il tipo di attività scomparso al termine del ciclo di airdrop del 2025.
I regolatori aprono uno spiraglio ai contratti perpetui onchain
La SEC e la CFTC hanno segnalato alla fine del 2025 che avrebbero valutato di riportare i contratti perpetui all'interno degli Stati Uniti, spingendo il settore a dedicare il 2026 alla preparazione di questa possibilità. dYdX ha introdotto l'accesso spot negli Stati Uniti. Polymarket ha diviso le proprie attività tra una piattaforma internazionale di contratti perpetui e un exchange statunitense regolamentato dalla CFTC, mentre Lighter opera come C-Corp statunitense e scommette su una maggiore chiarezza normativa interna.
L'esito resta incerto. La maggior parte dei front-end dei DEX di contratti perpetui non è ancora legalmente accessibile ai trader statunitensi. La FCA mantiene il divieto sui derivati su criptovalute per i clienti retail del Regno Unito, mentre MiCA lascia ambiguo il trattamento dei front-end nell'UE. Ciononostante, gli exchange che oggi costruiscono infrastrutture conformi detengono un'opzione call sul più grande mercato dei derivati ancora inesplorato al mondo.
Gli asset TradFi sono ora una componente centrale dei volumi dei DEX di contratti perpetui
Il modello nato come esperimento con HIP-3 è diventato un'architettura standard del settore. Hyperliquid gestisce l'unico contratto perpetuo S&P 500 ufficialmente autorizzato, insieme a profondi mercati del petrolio. Lighter trasmette più di 125 feed Chainlink che coprono azioni statunitensi e coreane. Polymarket offre esposizione pre-IPO a SpaceX, mentre EdgeX lancia contratti perpetui FX sullo yen su Arc.
I prezzi sempre attivi offrono il vantaggio strutturale. Se una domenica sera escono notizie macroeconomiche, CME e ICE sono chiusi, ma i contratti onchain su S&P 500, petrolio greggio e oro continuano a essere negoziati durante la chiusura. Da un unico conto in autocustodia, i trader possono ora coprire l'esposizione azionaria, vendere allo scoperto il petrolio o aprire posizioni long sull'argento senza ricorrere a un broker tradizionale.
Buyback e burn sono diventati lo standard del settore
L'Assistance Fund di Hyperliquid destina circa 97% delle commissioni del protocollo all'acquisto di HYPE sul mercato aperto, spingendo i concorrenti più seri a introdurre meccanismi analoghi di accumulo di valore. dYdX ora destina 75% dei ricavi netti ai buyback. Lighter e Aster si sono entrambi orientati verso burn permanenti, mentre Jupiter ha ritirato circa 30% dell'offerta di JUP.
L'interesse istituzionale è seguito. HYPE è entrato dal 1° settembre nell'ETF indicizzato di Hashdex quotato al Nasdaq, mentre le richieste di ETF spot di Grayscale, Bitwise e 21Shares sono ancora in sospeso. Questo sviluppo mostra che gli allocatori tradizionali trattano i flussi di commissioni dei DEX di contratti perpetui come flussi di cassa investibili. Ricavi e tassi di burn hanno ora un ruolo maggiore nella determinazione dei prezzi di questi token, e non più solo la narrativa, segnando una maturazione strutturale per la categoria.
Mercati predittivi e DEX di contratti perpetui stanno convergendo
Il confine tra scommesse sugli esiti e trading sui prezzi sta cadendo da entrambi i lati. Polymarket ha aggiunto contratti perpetui con leva al più grande mercato di previsione. Kalshi ha portato negli Stati Uniti i contratti perpetui regolamentati dalla CFTC, mentre i mercati di esiti HIP-4 di Hyperliquid si avvicinano ai contratti su eventi dal lato dei derivati.
Per i trader, questa convergenza favorisce strategie più complesse all'interno di un unico conto. Un contratto su elezioni o decisioni della Fed, ad esempio, può essere abbinato a un contratto perpetuo su indice che copre la reazione del mercato. Per le piattaforme la conseguenza è diversa: ogni venue compete per lo stesso cliente propenso al rischio. Ciò fa pensare a una compressione delle commissioni, al cross-margining tra posizioni su eventi e contratti perpetui e a un maggiore consolidamento tra i piccoli exchange monoprodotto.
DEX di contratti perpetui vs CEX di contratti perpetui: quale è meglio per i trader?
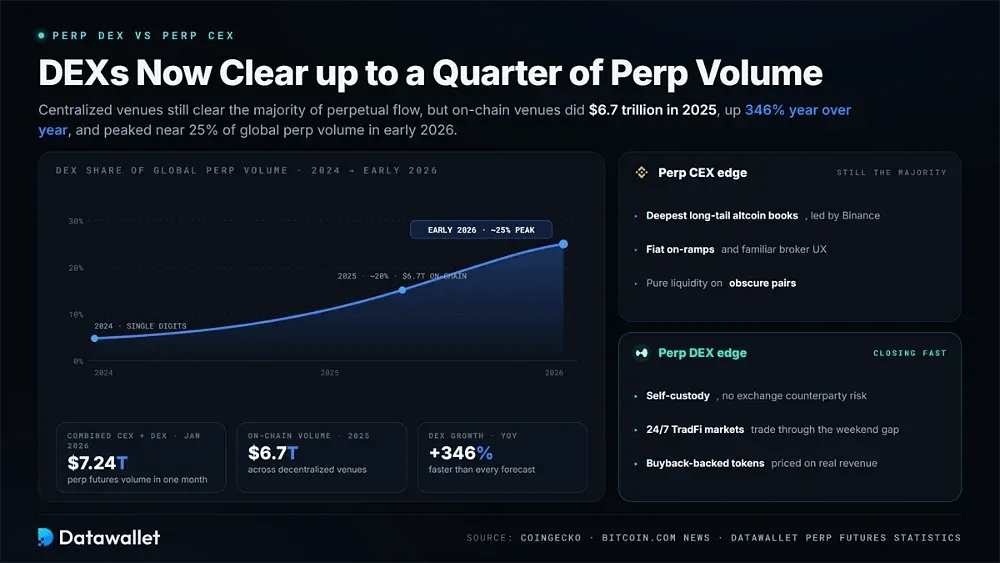
Gli exchange centralizzati rappresentano ancora la maggior parte del volume globale dei contratti perpetui. L'attività combinata in futures perpetui su CEX e DEX ha raggiunto 7.240 miliardi di dollari nel solo gennaio 2026, e Binance resta la singola piattaforma più profonda per gli altcoin a bassa capitalizzazione e per le on-ramp in valuta fiat. Chi cerca pura liquidità su coppie poco comuni troverà comunque difficile battere i migliori exchange centralizzati di futures.
Ciononostante, il divario si sta riducendo più rapidamente di quanto suggerissero le previsioni. Gli exchange Onchain hanno elaborato 6.700 miliardi di dollari nel 2025, con un aumento del 346% su base annua e hanno raggiunto circa un quarto del flusso globale dei contratti perpetui al picco di inizio 2026. La qualità di esecuzione di Hyperliquid e l'espansione nei listing TradFi hanno contribuito a questa crescita.
La nostra pagina sulle statistiche dei futures perpetui monitora il rapporto completo tra DEX e CEX. Per autocustodia, accesso TradFi 24/7 e token sostenuti da buyback, i DEX di contratti perpetui sono sempre più il luogo dove si stabilisce il capitale serio.
Come scegliere un DEX di contratti perpetui
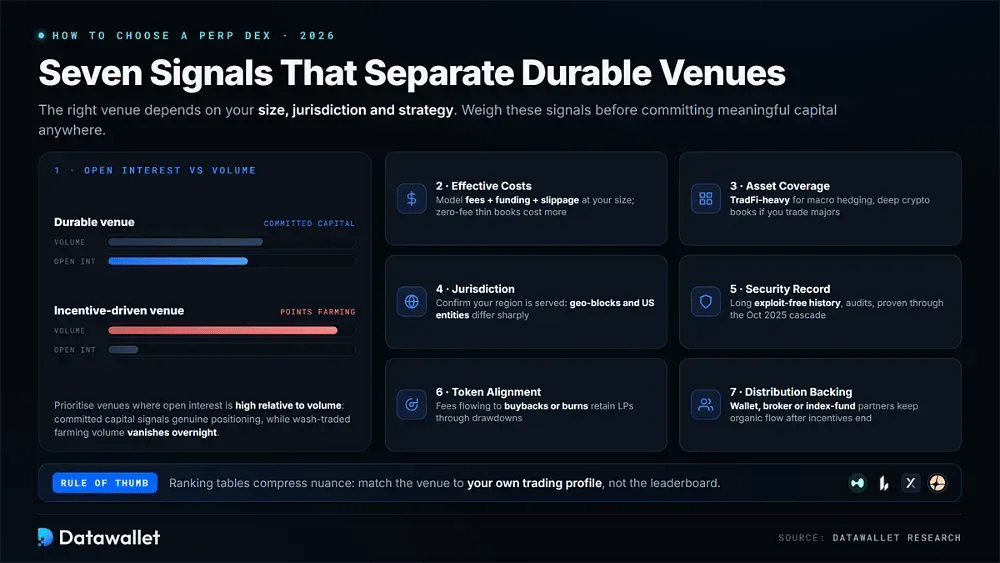
Le tabelle di classifica non possono cogliere ogni compromesso. Dimensioni, giurisdizione e strategia determinano quale piattaforma sia adatta, quindi valuta i fattori seguenti in base al tuo profilo di trading prima di impegnare capitali significativi.
Questi criteri aiutano a distinguere gli exchange solidi da quelli guidati soprattutto dagli incentivi:
- Open interest. Dai la preferenza agli exchange in cui l'open interest è alto rispetto al volume. Il capitale impegnato è un segnale di posizionamento reale più solido rispetto al farming di punti tramite wash trading, che può sparire da un giorno all'altro.
- Costi effettivi. Calcola il costo complessivo reale con la dimensione abituale della tua posizione, includendo commissioni, funding e slippage. Un book a commissioni zero ma con poca profondità può comunque costare di più.
- Copertura degli asset. Scegli una copertura in linea con la tua strategia. Gli exchange orientati alla TradFi si adattano alla copertura macro, mentre i trader concentrati sui principali asset crypto possono dare più peso a order book profondi sulle criptovalute.
- Giurisdizione. Verifica che la piattaforma serva davvero la tua regione prima di effettuare un deposito. Blocchi geografici, restrizioni sul front-end ed entità statunitensi separate variano notevolmente tra gli exchange di questo elenco.
- Storico di sicurezza. Privilegia gli exchange con lunghi storici privi di exploit, audit pubblicati e una resilienza dimostrata in situazioni di stress come la cascata di liquidazioni dell'ottobre 2025.
- Allineamento del token. Stabilisci se le commissioni del protocollo sostengono buyback o burn. Gli exchange con una reale capacità di accumulo di valore tendono a trattenere i fornitori di liquidità in modo più efficace durante i drawdown.
- Sostegno alla distribuzione. Le partnership con wallet, broker e fondi indicizzati possono indicare solidità nel tempo, perché le piattaforme integrate continuano a ricevere flussi organici dopo la fine dei programmi di incentivi.
Commissioni di trading sui DEX di contratti perpetui
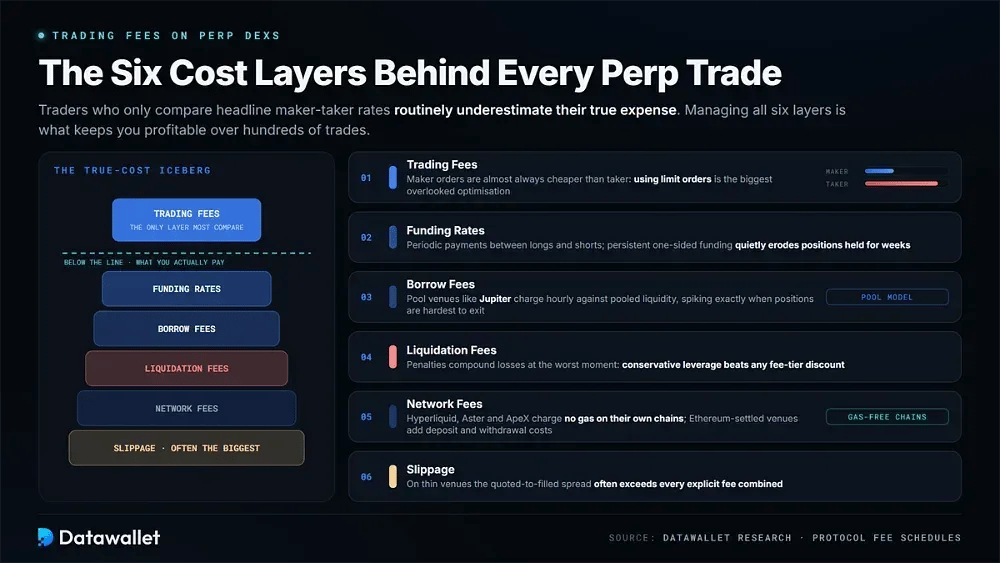
Il costo del trading di contratti perpetui decentralizzati deriva da più fonti. Guardare solo alle commissioni maker-taker dichiarate sottostima di regola la spesa reale, soprattutto su centinaia di operazioni.
I trader di contratti perpetui su DEX dovrebbero monitorare sei livelli di costo distinti:
- Commissioni di trading. Gli ordini maker sono quasi sempre più economici degli ordini taker. Usare ordini limite invece di ordini a mercato resta quindi una delle ottimizzazioni dei costi più rilevanti che molti trader trascurano.
- Funding rates. I funding rates mantengono i prezzi dei contratti perpetui allineati allo spot trasferendo pagamenti periodici tra posizioni long e short. Un funding persistente a senso unico può erodere silenziosamente le posizioni con leva mantenute per settimane.
- Costi di prestito. Gli exchange basati su pool, come Jupiter, sostituiscono il funding con costi di prestito orari a fronte della liquidità del pool. Questi costi possono impennarsi durante la volatilità, proprio quando le posizioni sono più difficili da chiudere.
- Commissioni di liquidazione. Queste penali scattano quando il margine scende sotto le soglie di mantenimento e possono aggravare le perdite nel momento peggiore. Una leva prudente costa meno di qualsiasi sconto sul livello commissionale.
- Commissioni di rete. Hyperliquid, Aster e ApeX non addebitano gas sulle proprie chain. Gli exchange con regolamento su Ethereum, invece, aggiungono costi di deposito e prelievo che pesano di più sui conti più piccoli.
- Slippage. L'esecuzione degli ordini più grandi dipende molto dalla profondità del book. Negli exchange con poca liquidità, la differenza tra prezzo quotato e prezzo eseguito può superare tutte le commissioni esplicite messe insieme.
Rischi dell'uso di exchange decentralizzati di contratti perpetui
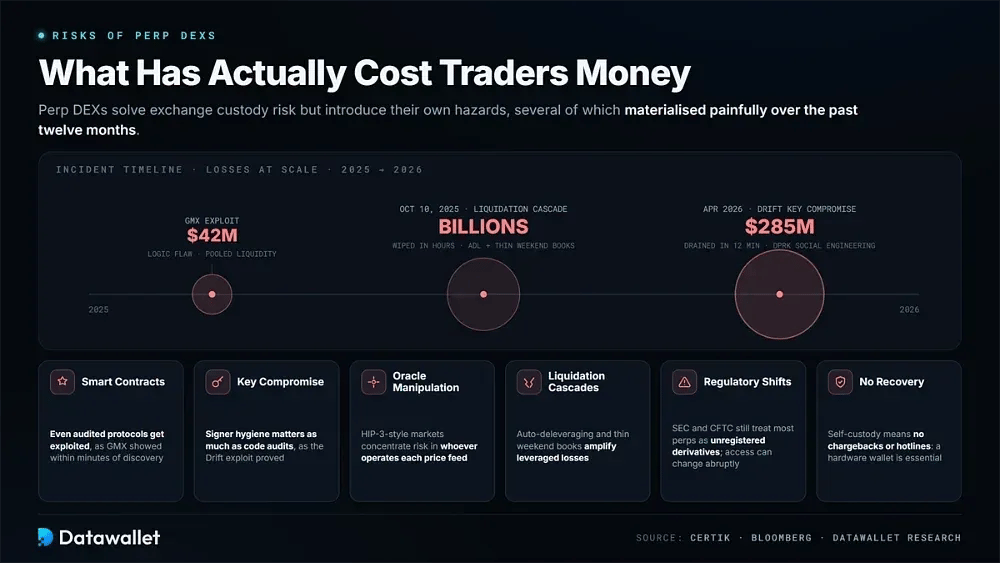
I DEX di contratti perpetui eliminano il rischio di custodia dell'exchange, ma introducono un diverso insieme di pericoli. Molti di questi rischi si sono concretizzati in modo doloroso negli ultimi dodici mesi, ed è importante comprenderli prima di impegnare capitali significativi on-chain.
Le seguenti categorie hanno già causato perdite reali ai trader:
- Smart contract. Gli audit non eliminano il rischio di exploit. L'incidente di GMX da 42 Mln $ ha mostrato come falle logiche nella liquidità aggregata possano svuotare i mercati pochi minuti dopo la scoperta.
- Compromissione delle chiavi. L'exploit di Drift di aprile 2026 ha sottratto 285 milioni di dollari in dodici minuti tramite ingegneria sociale riconducibile alla Corea del Nord, dimostrando che l'igiene dei firmatari conta quanto gli audit del codice.
- Manipolazione dell'oracolo. Gli exchange di contratti perpetui si affidano interamente a Pyth, Chainlink o a feed gestiti dal deployer. I mercati in stile HIP-3 concentrano questa esposizione sull'operatore di ciascun oracolo di prezzo.
- Cascate di liquidazioni. Durante il crollo del 10 ottobre 2025, posizioni a leva per miliardi sono state azzerate nel giro di poche ore. L'episodio ha mostrato come l'auto-deleveraging e i book sottili del weekend possano amplificare le perdite.
- Incertezza normativa. La SEC e la CFTC considerano ancora la maggior parte dei contratti perpetui come derivati non registrati. Le regole di accesso possono quindi cambiare all'improvviso in intere giurisdizioni.
- Limiti nel recupero. L'autocustodia non prevede rimborsi, linee di assistenza o tutele in caso di chiavi compromesse. Un hardware wallet di qualità è quindi essenziale, non facoltativo.
Considerazioni finali
Nel 2026 gli exchange decentralizzati di contratti perpetui sono diventati noiosi nel migliore dei sensi. Il points farming ha perso gran parte della sua influenza, mentre i ricavi reali e l'open interest sono diventati misure più importanti della qualità di una piattaforma. Gli exchange sopravvissuti offrono ora un'infrastruttura che Coinbase, Robinhood e gli emittenti di fondi indicizzati integrano direttamente, invece di cercare di competere con essi.
Hyperliquid ha costruito un vantaggio consistente e che si autoalimenta grazie a ricavi reali da commissioni, a un riconoscimento istituzionale di livello ETF e all'unico contratto perpetuo con licenza sull'S&P 500 esistente. Lighter, Polymarket e Aster occupano nicchie distinte, basate rispettivamente su esecuzione verificabile, distribuzione dei mercati predittivi e privacy. EdgeX, intanto, sta aprendo una nuova classe di asset con la sua espansione nel FX.
I trader che entrano oggi nel mercato dovrebbero preferire exchange con open interest consistente e stabile e con economie sostenibili. Le dimensioni delle posizioni dovrebbero restare prudenti a prescindere dalla leva massima pubblicizzata da una piattaforma, e con la self-custody la responsabilità della sicurezza dei fondi resta in ultima analisi al trader.
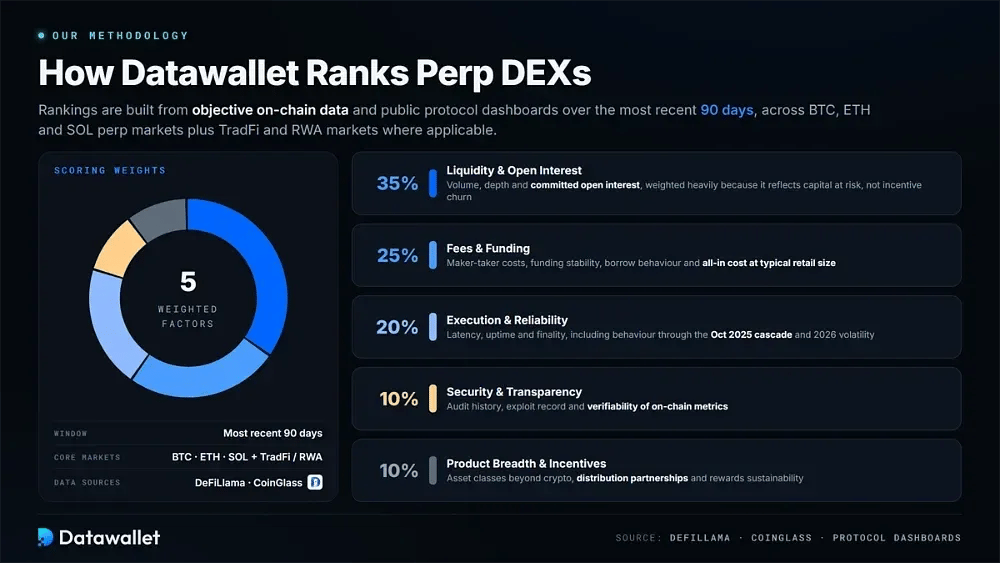
La nostra metodologia per le classifiche dei DEX di contratti perpetui
Le nostre classifiche si basano su dati onchain oggettivi e su dashboard pubbliche dei protocolli per individuare quali DEX di perp i trader possono considerare affidabili in termini di liquidità profonda, esecuzione equa ed economia sostenibile. La finestra di valutazione copre gli ultimi 90 giorni sui mercati perpetual di BTC, ETH e SOL, con i mercati TradFi e RWA inclusi dove applicabile.
- Liquidità e open interest (35%) - Valutiamo il volume delle 24 ore, l'open interest, e la profondità del book degli ordini usando DeFiLlama, CoinGlass e le dashboard dei protocolli. L'open interest ha un peso rilevante perché misura il capitale a rischio e non il turnover spinto da incentivi.
- Commissioni e funding (25%) - Questa categoria comprende le commissioni maker e taker, la stabilità del funding rate, il comportamento delle commissioni di prestito e il costo complessivo effettivo per una posizione retail tipica.
- Esecuzione e affidabilità (20%) - Consideriamo latenza, uptime e definitività del regolamento, incluse le prestazioni della piattaforma durante la cascata di liquidazioni di ottobre 2025 e gli eventi di volatilità del 2026.
- Sicurezza e trasparenza (10%) - Lo storico degli audit e dei exploit viene valutato insieme alla qualità dell'informativa e alla verificabilità delle metriche onchain pubbliche.
- Ampiezza dei prodotti e incentivi (10%) - Valutiamo il numero e il tipo di mercati offerti, le classi di asset oltre alle criptovalute, le partnership di distribuzione e se i programmi di ricompensa appaiono sostenibili.