I mercati predittivi sono una delle categorie cripto con i maggiori volumi. Secondo i dati di CoinGecko, il nozionale del settore nel secondo trimestre 2026 è pari a 113,8 miliardi di dollari, poiché eventi sportivi, dati macroeconomici e traguardi di prezzo vengono sempre più scambiati come probabilità anziché come posizioni.
Hyperliquid ha risposto con HIP-4, spostando i contratti sugli esiti sul motore di abbinamento già usato per i perpetual. A quattro mesi dal lancio della mainnet, l'aggiornamento è passato da un singolo contratto binario su BTC a un marketplace in cui gli sviluppatori possono lanciare i propri mercati.
Continua a leggere per scoprire meccanismi, builder, commissioni e rischi. 👇
Che cos'è la Hyperliquid Improvement Proposal 4 (HIP-4)?
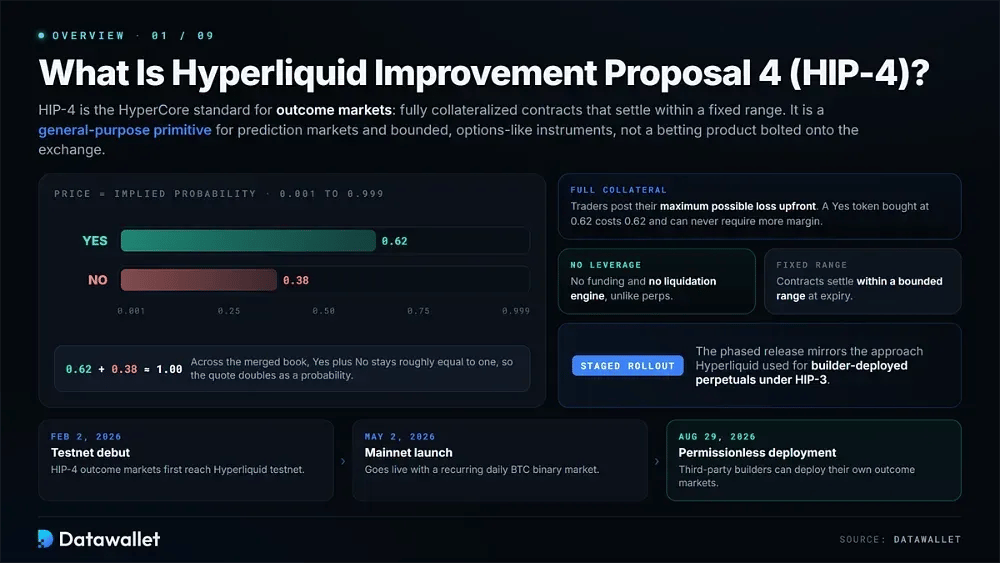
Hyperliquid Improvement Proposal 4 (HIP-4) è lo standard del protocollo per i «mercati di esito» su HyperCore. La specifica ufficiale HIP-4 definisce gli esiti come contratti interamente collateralizzati che si regolano entro un intervallo fisso. Ciò li rende una primitiva generica per i mercati predittivi e per strumenti limitati, simili alle opzioni, anziché un prodotto di scommesse separato aggiunto all'exchange.
Un mercato ha tipicamente un lato Sì e un lato No, ciascuno con un prezzo compreso tra 0,001 e 0,999, in modo che la quotazione rappresenti anche una probabilità implicita. I trader versano subito la perdita massima possibile. Di conseguenza, gli esiti non usano leva né funding e non richiedono un motore di liquidazione, distinguendosi nettamente dai mercati di contratti perpetui di Hyperliquid.
HIP-4 è arrivato per la prima volta su testnet il 2 febbraio 2026. Il mainnet è seguito il 2 maggio 2026 con un contratto binario giornaliero ricorrente su BTC, mentre la distribuzione permissionless da parte di terzi è stata aperta il 29 agosto 2026. Il lancio graduale ricorda l'approccio usato da Hyperliquid per i contratti perpetui distribuiti dai builder con HIP-3.
Come funziona HIP-4 di Hyperliquid?
HIP-4 tratta ogni esito come un asset nativo di HyperCore con un proprio order book. Regolamento, collaterale e commissioni ruotano attorno allo stesso modello di account che Hyperliquid già utilizza per il trading spot e dei contratti perpetui.
Il suo funzionamento si può comprendere attraverso tre aree: il contratto dell'esito, il sistema di order book unificato che mantiene allineati i prezzi di Sì e No, e le regole che disciplinano regolamento e commissioni.
1. Meccanismi dei contratti sugli esiti
Un contratto su esiti è semplice dal punto di vista del trader, anche se diverse regole del protocollo determinano come le posizioni vengono aperte, negoziate e regolate. Ogni utente di HIP-4 interagisce con questi componenti direttamente o tramite un frontend di un builder.
I principali elementi di base di un contratto di esito HIP-4 includono:
- Collaterale completo:⟧ Ogni posizione è coperta dall'intero importo che potrebbe perdere al momento del regolamento. Un token Yes acquistato a 0,62 costa quindi 0,62 e non può mai richiedere margine aggiuntivo.
- Prezzi e probabilità: I prezzi vanno da 0,001 a 0,999 ed esprimono direttamente la probabilità implicita del mercato. Nel book unificato, Sì più No resta all'incirca pari a uno.
- Regolamento binario: alla scadenza il protocollo applica una settleFraction. I token Yes si convertono in quella frazione dell'asset di quotazione e i token No ricevono il resto, di solito uno e zero.
- Scadenza datata: gli esiti vengono regolati a un orario prestabilito anziché proseguire in modo perpetuo. Questo introduce un valore temporale e consente ai trader di esprimere un'opinione su quando accadrà qualcosa, oltre che sul fatto che accada.
- Asset nativi: i lati Yes e No sono asset di HyperCore, non token ERC-20 wrapped. Gli strumenti esistenti per ordini, annullamenti e websocket richiedono quindi solo modifiche minime di codifica.
- Account condiviso: le posizioni sugli esiti restano nello stesso account di spot e perp, consentendo di gestire esposizioni correlate senza trasferire collaterale tra sedi separate.
- Interpolazione del mark: i mercati basati sul prezzo vengono regolati rispetto a un prezzo mark di HyperCore interpolato linearmente attorno al timestamp di regolamento. Questo riduce l'impatto di un singolo valore obsoleto o anomalo.
- Asset di quotazione: Con AQAv2, i mercati degli esiti canonici sono quotati in USDC. Le coppie USDH originali sono state gradualmente dismesse dopo che Coinbase è diventata a maggio il deployer ufficiale della tesoreria di Hyperliquid.
2. Order book e domande unificati
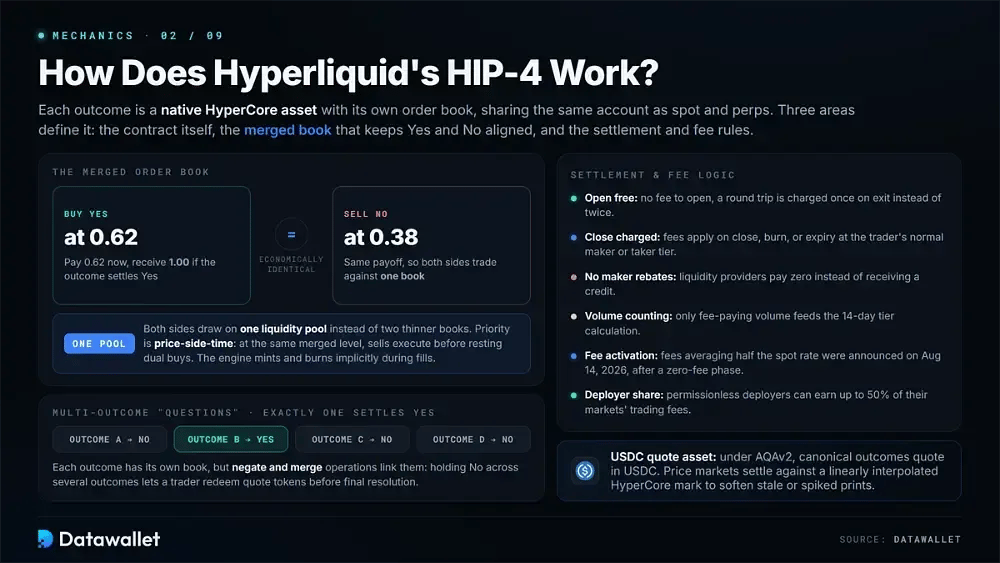
L'order book unificato di HIP-4 è una delle sue scelte ingegneristiche più distintive. Acquistare Yes al prezzo p equivale economicamente a vendere No a 1 meno p. Entrambi i lati possono quindi attingere a un unico liquidity pool invece di operare su book separati e meno profondi.
Gli ordini seguono la priorità «prezzo-lato-tempo». Quando gli ordini si trovano allo stesso livello di prezzo unificato, gli ordini di vendita vengono eseguiti prima degli ordini di acquisto duali in attesa. Gli utenti avanzati possono anche dividere o unire manualmente gli esiti per passare tra saldi primari e duali. Altrimenti, il motore di abbinamento gestisce in modo implicito conio e distruzione durante le esecuzioni.
I mercati a più esiti sono organizzati in «Domande». Esattamente un esito si risolve in Sì, mentre tutti gli altri si risolvono in No. Ogni esito ha un book separato, ma le operazioni di negate e merge li collegano. Un trader che detiene No su più esiti della stessa domanda può quindi riscattare token di quotazione prima della risoluzione finale.
3. Logica di regolamento e commissioni
HIP-4 non usa la stessa struttura di commissioni dello spot o dei contratti perpetui. Queste differenze influiscono sui costi di andata e ritorno, sull'avanzamento nei livelli VIP e sull'economia del market making. La documentazione sulle commissioni di Hyperliquid indica i casi in cui un'operazione su un esito comporta un costo.
Ecco come vengono applicate in pratica le commissioni e il regolamento:
- Apertura gratuita: aprire una posizione su un esito non comporta commissioni. Un'operazione completa viene addebitata una sola volta in uscita anziché due, come avviene di solito con i contratti perpetui.
- Addebito alla chiusura: una commissione si applica quando la posizione viene chiusa, compensata con il lato opposto o regolata a scadenza. Il livello maker o taker abituale del trader determina l'aliquota.
- Nessun rimborso: i rimborsi maker non si applicano agli esiti. I fornitori di liquidità che su spot potrebbero ottenere un rimborso non pagano nulla, invece di ricevere un accredito.
- Conteggio del volume: solo il volume che genera commissioni contribuisce al calcolo del livello a 14 giorni. Il nozionale grezzo degli esiti accumula quindi lo storico del livello commissionale più lentamente di quanto suggerisca il volume complessivo.
- Attivazione delle commissioni: i risultati su mainnet inizialmente venivano negoziati senza commissioni durante la fase di test. Il 14 agosto 2026 Hyperliquid ha dichiarato che il prossimo aggiornamento attiverà commissioni pari in media a metà della tariffa spot.
- Builder Codes: i builder possono applicare commissioni agli ordini di vendita instradati tramite il loro codice, come avviene sullo spot. Questo offre ai frontend una fonte di ricavi separata dalle commissioni del protocollo.
- Quota del deployer: i deployer di mercati permissionless possono ricevere fino al 50% delle commissioni di trading generate dai loro mercati. Le commissioni configurabili sono previste per un aggiornamento successivo.
Quando è andato online HIP-4 su Hyperliquid mainnet?
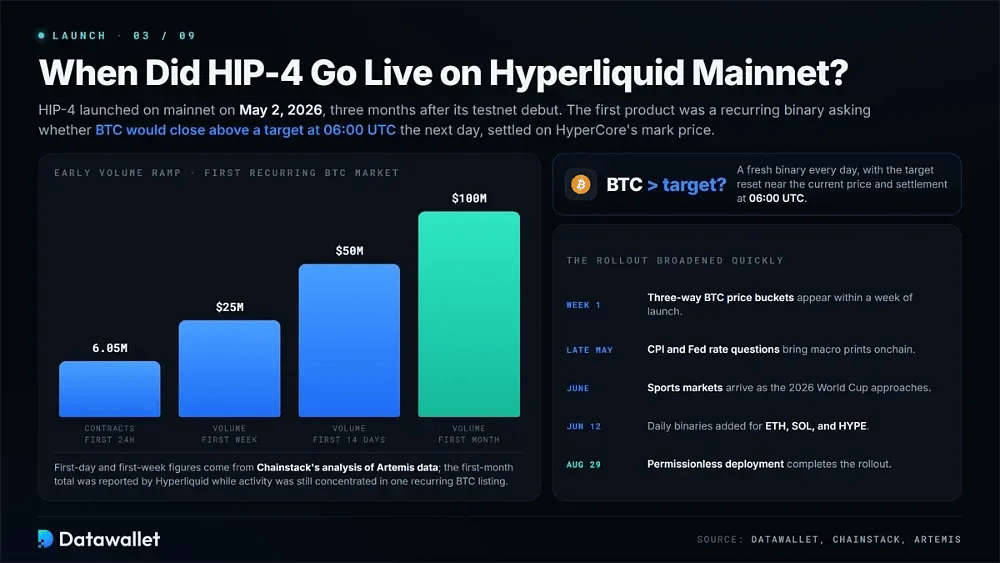
HIP-4 è stato lanciato sulla mainnet di Hyperliquid il 2 maggio 2026, circa tre mesi dopo il debutto su testnet del 2 febbraio. Il suo primo prodotto era un binario ricorrente che chiedeva se BTC avrebbe chiuso sopra un prezzo target alle 06:00 UTC del giorno successivo, con regolamento basato sul prezzo mark di HyperCore.
L'analisi di Chainstack sui dati di Artemis ha rilevato che il mercato inaugurale ha generato 6,05 milioni di contratti nelle prime 24 ore e circa 25 milioni di dollari nella prima settimana. Hyperliquid ha poi riportato circa 100 milioni di dollari di volume sugli esiti durante il primo mese intero di trading sulla mainnet.
Il lancio si è esteso rapidamente. Nel giro di una settimana sono comparse fasce di prezzo di BTC a tre esiti, seguite da quesiti su CPI e tassi della Fed a fine maggio. I mercati sportivi sono arrivati a giugno e il 12 giugno sono stati aggiunti i binari giornalieri per ETH, SOL e HYPE. Il 29 agosto 2026 il rilascio si è concluso con la distribuzione senza permessi.
Come funziona il deployment senza permessi HIP-4
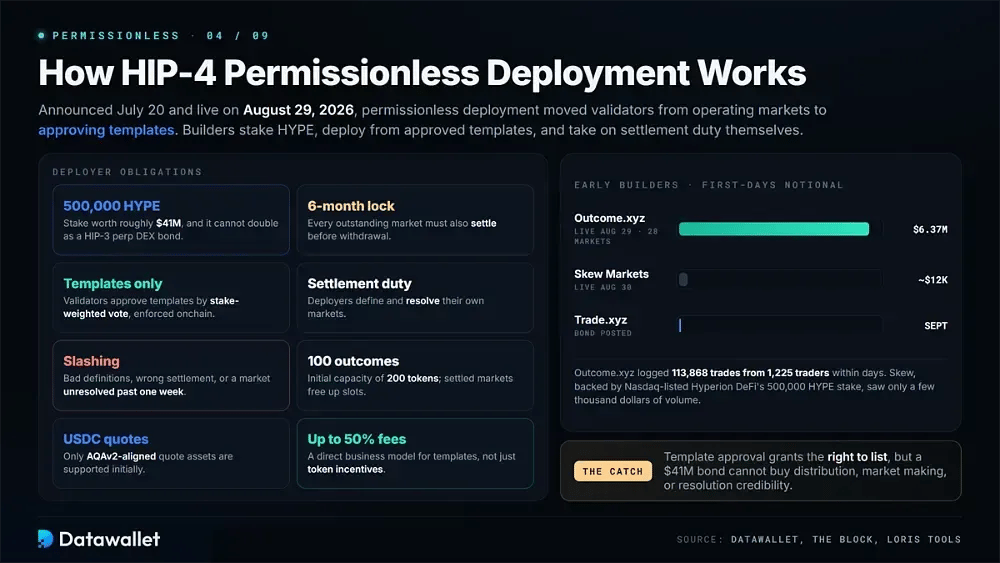
Il rilascio senza permessi ha trasformato HIP-4 da funzione curata a infrastruttura. Annunciato il 20 luglio 2026 e attivato sulla mainnet il 29 agosto, il sistema ha spostato i validatori dalla gestione dei singoli mercati all'approvazione di modelli che i builder indipendenti possono utilizzare.
1. Requisiti del deployer
Hyperliquid ha adottato il modello di sicurezza economica già utilizzato da HIP-3 per i perpetual distribuiti dai builder, aggiungendo poi regole specifiche per la capacità degli esiti e le scadenze di regolamento. The Block ha riportato i requisiti quando la specifica è stata annunciata.
Gli obblighi principali per un deployer HIP-4 sono i seguenti:
- Stake di HYPE: chi effettua il deploy deve fare stake di 500.000 HYPE, per un valore di circa 41 milioni di dollari ai prezzi recenti. Lo stesso stake non può contare anche per un deploy esistente di DEX di contratti perpetui HIP-3.
- Blocco di sei mesi: lo stake resta bloccato per almeno sei mesi. Inoltre, ogni mercato in sospeso deve essere regolato prima che se ne possa prelevare una qualsiasi parte.
- Uso dei template: i builder possono istanziare solo template approvati dai validatori tramite un voto ponderato per stake. Le relative specifiche sono archiviate e applicate on-chain anziché off-chain.
- Obbligo di regolamento: ogni deployer definisce e risolve i mercati in base ai criteri del modello scelto, assumendosi la responsabilità operativa che in precedenza spettava ai validatori per i mercati canonici.
- Esposizione allo slashing: i validatori possono applicare lo slashing su una parte o sulla totalità dello stake per mercati definiti male, regolamento errato o qualsiasi mercato che resti irrisolto per più di una settimana.
- Capacità degli esiti: chi effettua il deployment riceve inizialmente una capacità per 100 esiti, equivalente a 200 token di esito. Le domande con più esiti usano più slot, mentre i mercati liquidati liberano capacità.
- Quote allineate: i mercati di esiti permissionless supportano inizialmente solo asset di quotazione allineati ad AQAv2, il che al momento significa USDC.
- Ricavi da commissioni: i deployer possono guadagnare fino al 50% delle commissioni generate dai loro mercati, creando un modello di business diretto per i template anziché affidarsi solo agli incentivi in token.
2. I primi builder di HIP-4
Outcome.xyz è diventato il primo deployer HIP-4 senza permessi il 29 agosto 2026. Ha messo in staked 500.000 HYPE e ha aperto 28 mercati su tocchi di prezzo delle crypto, esiti della politica della Fed e traguardi degli indici. Nel giro di pochi giorni, Loris Tools ha registrato 6,37 milioni di dollari di valore nozionale in 113.868 operazioni da parte di 1.225 trader unici su quei mercati.
Skew Markets è stato distribuito il giorno successivo con il sostegno di Hyperion DeFi, quotata al Nasdaq, che fornisce il proprio stake di 500.000 HYPE. I suoi primi listing, tuttavia, hanno registrato solo poche migliaia di dollari di volume. Trade.xyz, la piattaforma HIP-3 dominante, ha versato la propria cauzione e dovrebbe iniziare il deployment all'inizio di settembre.
La differenza tra i primi due deployer evidenzia la sfida centrale per i risultati permissionless. L'approvazione del modello offre la possibilità di elencare un mercato, ma non crea impegni di distribuzione o di market making, né stabilisce la credibilità della risoluzione. Un bond da 41 milioni di dollari da solo non può fornire queste condizioni.
Tipi di mercati Hyperliquid HIP-4
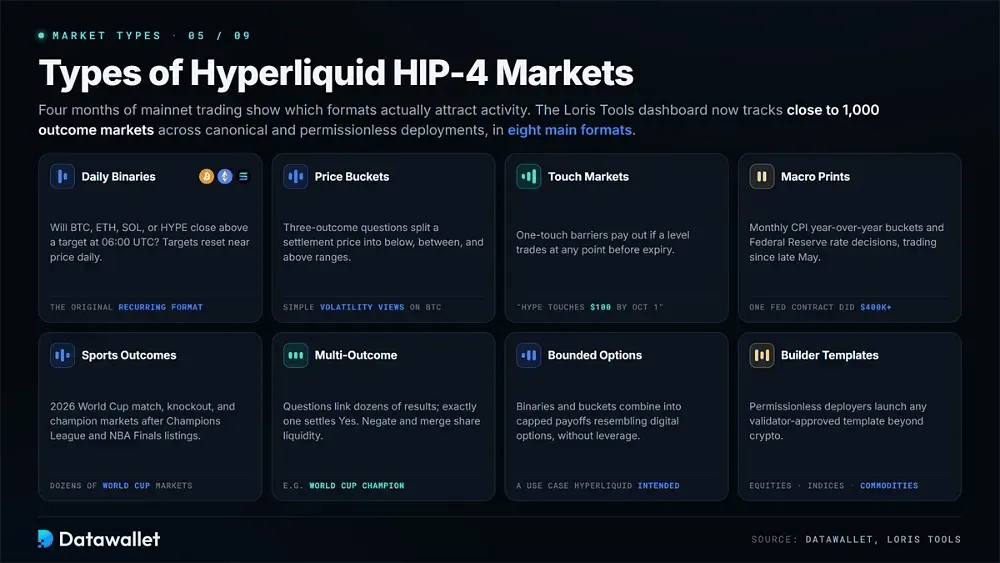
Quattro mesi di trading su mainnet hanno fornito un quadro più chiaro di quali formati HIP-4 attirino attività. La dashboard Loris Tools HIP-4 ora monitora quasi 1.000 mercati di esiti individuali in più categorie.
I principali tipi di mercato effettivamente scambiati includono:
- Binarie giornaliere: il formato ricorrente originale chiede se BTC, ETH, SOL o HYPE chiuderanno sopra un obiettivo alle 06:00 UTC. L'obiettivo di ogni giorno viene reimpostato vicino al prezzo corrente.
- Fasce di prezzo: le domande a tre esiti dividono un prezzo di regolamento in intervalli inferiore, intermedio e superiore, offrendo un modo relativamente semplice per esprimere opinioni sulla volatilità di Bitcoin.
- Mercati touch: i modelli Builder hanno introdotto barriere one-touch come “HYPE tocca 100 $ entro il 1° ottobre”, che pagano se il livello indicato viene scambiato in qualsiasi momento prima della scadenza.
- Dati macro: da fine maggio sono negoziati i contratti sull'inflazione CPI mensile su base annua e sulle decisioni sui tassi della Federal Reserve. Un solo contratto sul mantenimento dei tassi ha generato da solo oltre 400.000 $ di volume.
- Risultati sportivi: i Mondiali 2026 hanno prodotto decine di mercati su partite, turni a eliminazione diretta e vincitore finale, dopo che i validatori avevano già curato le quotazioni su vincitore della Champions League e finali NBA.
- Domande a risultati multipli: mercati come quello sul vincitore dei Mondiali collegano decine di possibili risultati, uno solo dei quali si risolve con Sì. Le operazioni di negazione e unione consentono loro di condividere la liquidità.
- Strumenti simili alle opzioni con limiti: binarie e bucket possono essere combinati in payoff limitati simili alle opzioni digitali senza leva, un caso d'uso che Hyperliquid ha previsto esplicitamente per questo primitivo.
- Template per builder: i deployer permissionless possono lanciare qualsiasi template approvato dai validatori. I primi builder indicano già nelle roadmap pubbliche azioni, indici, materie prime e una copertura più ampia degli eventi sportivi.
Statistiche e tendenze di adozione di HIP-4
HIP-4 resta piccolo rispetto al più ampio settore dei mercati di previsione, ma i suoi primi quattro mesi offrono diversi parametri utili per valutarne l'adozione. Le cifre seguenti si basano sui volumi riportati da Hyperliquid, insieme a dati e analisi di Chainstack, Privy e della dashboard Loris Tools HIP-4.
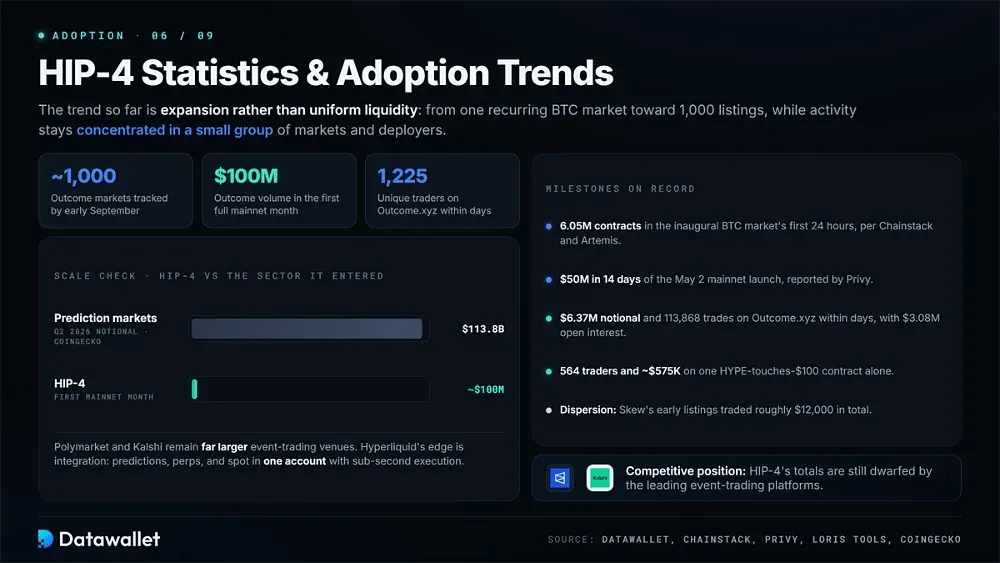
- Dimensione del settore: i dati di CoinGecko indicano un nozionale dei mercati predittivi di 113,8 miliardi di dollari nel secondo trimestre del 2026, definendo il mercato più ampio in cui HIP-4 è in competizione.
- Attività del primo giorno: il primo mercato BTC ricorrente ha elaborato 6,05 milioni di contratti nelle prime 24 ore, secondo l'analisi di Chainstack sui dati di Artemis.
- Volume della prima settimana: lo stesso mercato ha generato circa 25 milioni di dollari nella prima settimana.
- Traguardo delle due settimane: Privy ha riferito che HIP-4 ha superato 50 milioni di dollari di volume entro 14 giorni dal lancio su mainnet del 2 maggio 2026.
- Primo mese completo: Hyperliquid ha poi riportato circa 100 milioni di dollari di volume sugli esiti nel primo mese completo di operatività su mainnet, quando l'attività era ancora concentrata in un unico listing ricorrente su BTC e le commissioni erano pari a zero.
- Numero di mercati: all'inizio di settembre, Loris Tools monitorava quasi 1.000 mercati di singoli esiti tra implementazioni canoniche e permissionless.
- Adozione di Outcome.xyz: a pochi giorni dal lancio, Outcome.xyz ha generato 6,37 milioni di dollari di volume nozionale da 113.868 operazioni di 1.225 trader unici. I suoi mercati avevano circa 3,08 milioni di dollari di open interest a fine giornata.
- Domanda su un singolo mercato: un contratto sul tocco di 100 $ da parte di HYPE ha attirato 564 trader unici e circa 575.000 $ di nozionale nel giro di pochi giorni.
- Dispersione della liquidità: l'adozione resta disomogenea tra gli sviluppatori. Mentre Outcome.xyz ha raggiunto milioni di dollari di attività, i primi listini di Skew hanno scambiato in totale circa 12.000 $.
- Posizione competitiva: Polymarket e Kalshi restano piattaforme di event trading molto più grandi, mentre le più ampie statistiche sui mercati di previsione continuano a ridimensionare i totali di HIP-4.
Finora la tendenza è l'espansione, più che una liquidità uniforme. HIP-4 è partito con un mercato BTC ricorrente, poi ha aggiunto nuove classi di asset e formati di eventi, prima che i builder permissionless portassero il numero di esiti disponibili verso 1.000. L'attività di trading, tuttavia, resta concentrata in un gruppo relativamente ristretto di mercati e deployer.
HIP-4: pro e contro
HIP-4 estende Hyperliquid oltre i suoi mercati consolidati, ma il trading sugli esiti introduce ipotesi diverse riguardo alle fonti di risoluzione, al comportamento dei deployer e alle commissioni. I trader dovrebbero tenere conto di queste differenze invece di trattare gli esiti come un'altra forma di contratto perpetuo.
I principali vantaggi e compromessi sono i seguenti:
Come HIP-4 ha influenzato il token HYPE di Hyperliquid
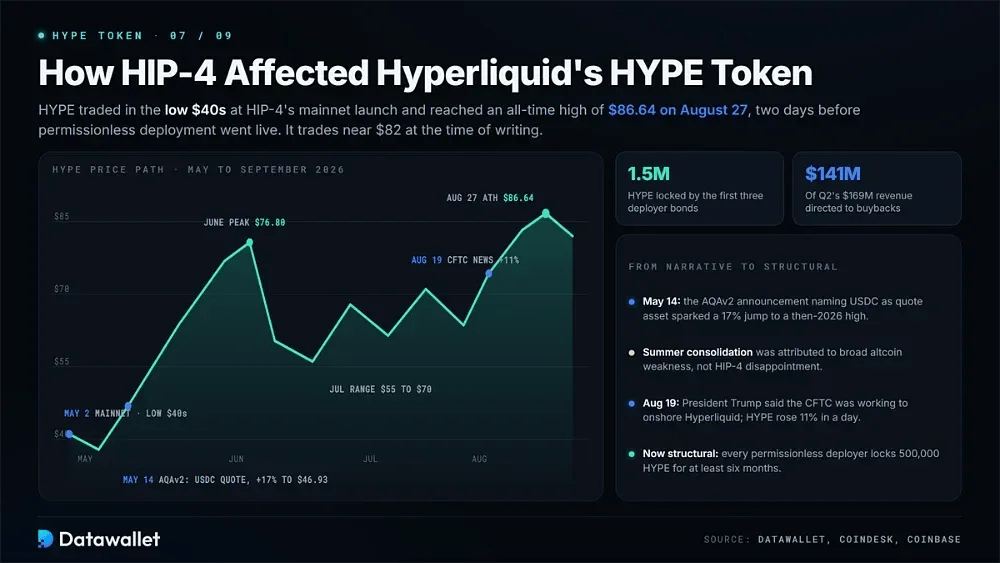
HYPE ha scambiato nella fascia bassa dei $40s intorno al lancio su mainnet di HIP-4 del 2 maggio, per poi scendere sotto 39 $ a metà maggio. Il 14 maggio l'annuncio AQAv2 ha indicato USDC come futuro asset di quotazione dei mercati canonici HIP-4. HYPE è poi balzato del 17% a 46,93 $, il suo massimo del 2026 fino a quel momento.
Il token ha continuato a salire per tutto giugno, fissando un nuovo record vicino a 76,80 $ prima di ritracciare bruscamente verso 52 $. Per gran parte di luglio e dell'inizio di agosto ha oscillato in un intervallo compreso grosso modo tra 55 $ e 70 $. Gli analisti hanno attribuito in larga parte questo consolidamento alla debolezza generale degli altcoin, più che alla delusione per l'adozione di HIP-4.
Alla fine di agosto c'è stato il movimento più forte. La dichiarazione del presidente Trump del 19 agosto, secondo cui la CFTC stava lavorando per riportare Hyperliquid sotto giurisdizione USA, ha spinto HYPE al rialzo di 11% in un solo giorno. Il token ha raggiunto un massimo storico di 86,64 $ il 27 agosto, due giorni prima del lancio del deployment HIP-4 senza permessi.
L'effetto diretto di HIP-4 sul token è ormai strutturale e non più narrativo. Ogni deployer senza permessi deve bloccare 500.000 HYPE per almeno sei mesi, e tre deployer hanno già impegnato le garanzie. Separatamente, l'Assistance Fund ha destinato 141 milioni di dollari dei 169 milioni di dollari di ricavi del T2 ai riacquisti. HYPE viene scambiato intorno a 82 $ al momento della stesura.
Hyperliquid HIP-4 a confronto con HIP-3 e HIP-2 e HIP-1
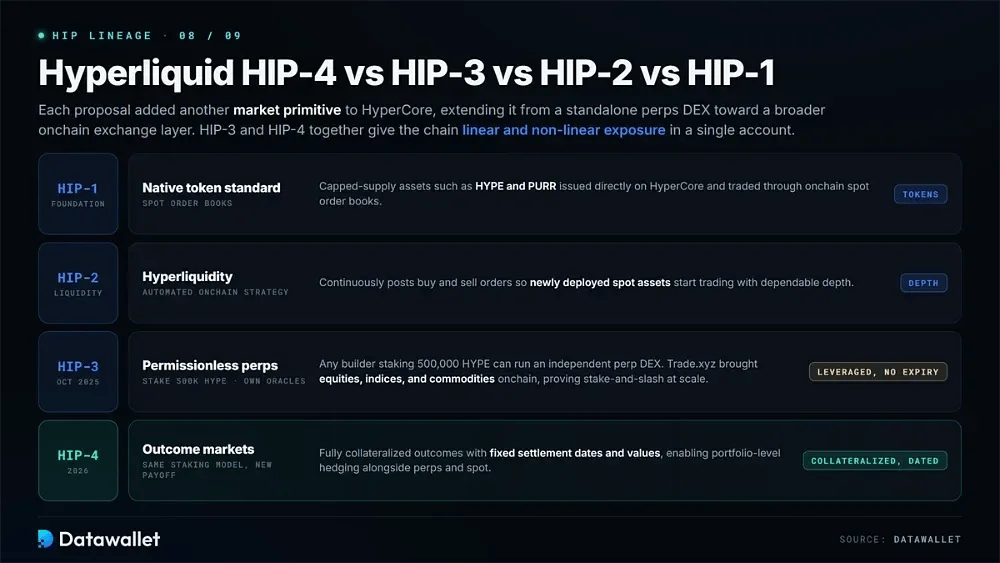
Ogni proposta di miglioramento di Hyperliquid ha aggiunto un nuovo elemento di mercato a HyperCore, estendendo gradualmente il protocollo da DEX di contratti perpetui autonomo verso un livello di exchange onchain più ampio. Esaminando le proposte in sequenza si vede quali parti di HIP-4 derivano da aggiornamenti precedenti e quali funzionalità sono nuove.
HIP-1 ha introdotto lo standard di token nativo di HyperCore, consentendo di emettere direttamente asset a offerta limitata come HYPE e PURR e di scambiarli tramite order book spot onchain. HIP-2 è seguito con Hyperliquidity, una strategia onchain automatizzata che pubblica continuamente ordini di acquisto e vendita, così che gli asset spot appena distribuiti possano iniziare a essere scambiati con una profondità affidabile.
Nell'ottobre 2025 HIP-3 ha introdotto il lancio senza permessi per i futures perpetui. Qualsiasi builder che facesse staking di 500.000 HYPE poteva gestire un DEX di contratti perpetui indipendente, con oracoli, gestione del margine e commissioni propri. Builder come Trade.xyz hanno usato il modello per portare onchain azioni, indici e materie prime, dimostrando su larga scala il meccanismo di stake e slash.
HIP-4 porta quel modello di staking in una diversa struttura di payoff. Invece di contratti con leva senza scadenza, offre esiti interamente collateralizzati con date e valori di regolamento fissi. HIP-3 e HIP-4 insieme offrono a HyperCore un'esposizione lineare e non lineare, rendendo possibile la copertura a livello di portafoglio all'interno di un unico account.
Rischi di Hyperliquid HIP-4
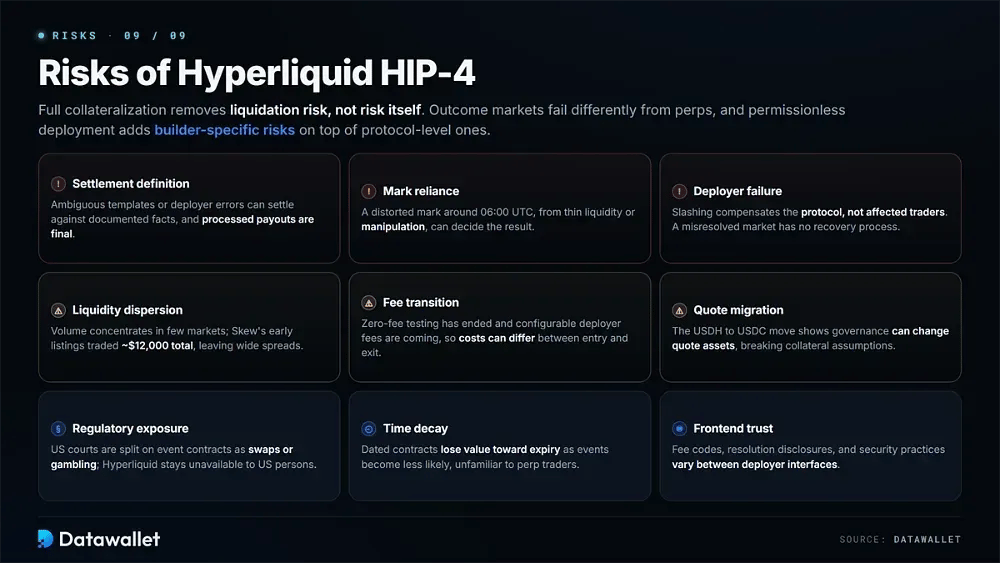
La collateralizzazione totale elimina il rischio di liquidazione, non il rischio in sé. I mercati di esiti hanno modalità di guasto diverse rispetto ai contratti perpetui e il rilascio senza permessi aggiunge rischi specifici dei singoli sviluppatori, oltre a quelli a livello di protocollo.
Considera questi rischi pratici prima di fare trading o di utilizzare il protocollo:
- Definizione del regolamento: un mercato dipende dalla sua regola di risoluzione. Modelli ambigui o errori di chi lo ha creato possono produrre un regolamento in conflitto con i fatti documentati, e i pagamenti già elaborati sono definitivi.
- Dipendenza dal mark: i mercati sul prezzo si regolano in base ai mark interpolati di HyperCore. Un mark distorto intorno alle 06:00 UTC, sia per scarsa liquidità sia per manipolazione deliberata, può quindi determinare il risultato.
- Errore del deployer: lo slashing penalizza il deployer dopo un errore, ma lo stake risarcisce il protocollo e non i trader coinvolti. Un mercato risolto in modo errato non prevede alcun processo di recupero integrato.
- Dispersione della liquidità: il volume è concentrato in un numero limitato di mercati. Le prime quotazioni di Skew hanno scambiato complessivamente circa 12.000 $, lasciando molte posizioni esposte a spread ampi e prezzi di uscita inaffidabili.
- Transizione delle commissioni: la fase iniziale di test a zero commissioni è terminata, mentre le commissioni configurabili dei deployer devono ancora arrivare. I costi di trading effettivi possono quindi differire tra ingresso e uscita.
- Migrazione dell'asset di quotazione: il passaggio da USDH a USDC dimostra che la governance può cambiare gli asset di quotazione. Tali modifiche incidono sulle ipotesi di collaterale dei builder e sugli strumenti che restano denominati in USDH.
- Esposizione normativa: i tribunali statunitensi sono divisi sul fatto che i contratti su eventi debbano essere trattati come swap o come gioco d'azzardo. Hyperliquid resta inoltre non disponibile per i soggetti statunitensi nonostante le discussioni in corso con la CFTC sul rientro negli Stati Uniti.
- Decadimento temporale: I contratti con scadenza possono perdere valore man mano che la scadenza si avvicina se l'evento sottostante diventa meno probabile, una dinamica che può risultare poco familiare ai trader abituati ai futures perpetui senza scadenza.
- Affidabilità del frontend: la maggior parte degli utenti accede ai mercati dei builder tramite interfacce di terze parti. Codici delle commissioni, informative sulla risoluzione e pratiche di sicurezza possono variare in modo significativo tra i diversi deployer.
Considerazioni finali
HIP-4 è passato rapidamente dalla proposta alla produzione, per gli standard di Hyperliquid. In quattro mesi ha lanciato un contratto binario ricorrente su BTC, si è esteso a fasce di prezzo, domande macroeconomiche e sport, ha spostato il proprio asset di quotazione su USDC, ha attivato le commissioni e ha aperto l'implementazione ai builder disposti a depositare cauzioni da 41 milioni di dollari.
Per i trader, il vantaggio pratico è il consolidamento. Un contratto perpetuo direzionale, una copertura attorno a un dato macroeconomico e una posizione su una partita di calcio possono stare tutti in un unico account, mentre le componenti legate all'esito restano fuori dal motore di liquidazione. La regola di risoluzione va considerata come il prodotto, non l'interfaccia.
Per HYPE, HIP-4 crea un secondo punto di assorbimento per lo staking accanto a HIP-3 e collega direttamente la domanda dei builder al blocco dei token. La possibilità che gli esiti diventino una quota significativa del volume di Hyperliquid dipende ora dai builder, oltre che da come i regolatori statunitensi e il Clarity Act risolveranno infine la questione dei mercati di previsione.