Las 10 principales estadísticas de tokenización para 2026
Estas referencias describen el mercado de tokenización a mediados de 2026.
1. Los activos del mundo real on-chain alcanzaron los 31.400 millones de dólares
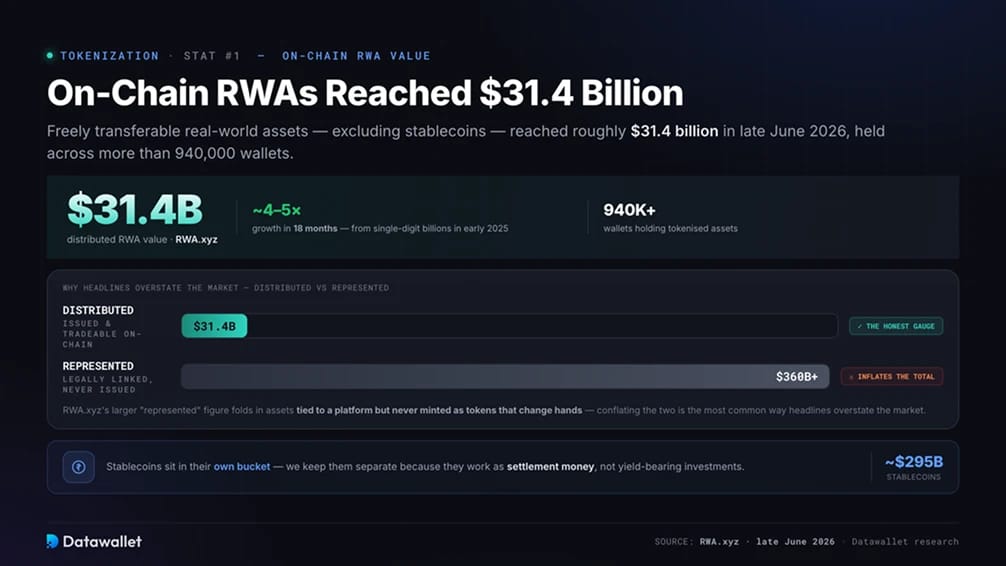
Los activos del mundo real tokenizados, contabilizados como tokens libremente transferibles y sin incluir stablecoins, alcanzaron aproximadamente 31.400 millones de dólares a finales de junio de 2026 según RWA.xyz, repartidos en más de 940.000 wallets. La base se situaba en unos pocos miles de millones a comienzos de 2025, por lo que el sector ha crecido entre cuatro y cinco veces en dieciocho meses.
Esa cifra requiere una advertencia. RWA.xyz también informa de un valor representado mucho mayor, por encima de 360.000 millones de dólares, que incluye activos vinculados legalmente a una plataforma pero nunca emitidos como tokens que cambien de manos on-chain. La referencia honesta de lo que los inversores pueden comprar y vender es la cifra distribuida, cercana a 31.400 millones de dólares, y confundir ambas es la forma más habitual en que los titulares exageran el tamaño del mercado.
Las stablecoins forman su propio grupo, con un valor cercano a 295.000 millones de dólares. Las mantenemos aparte porque funcionan como dinero de liquidación y no como inversiones que generan rendimiento, una división que se explica en nuestro desglose de estadísticas de stablecoins.
2. BCG prevé un mercado de tokenización de 16 billones de dólares para 2030
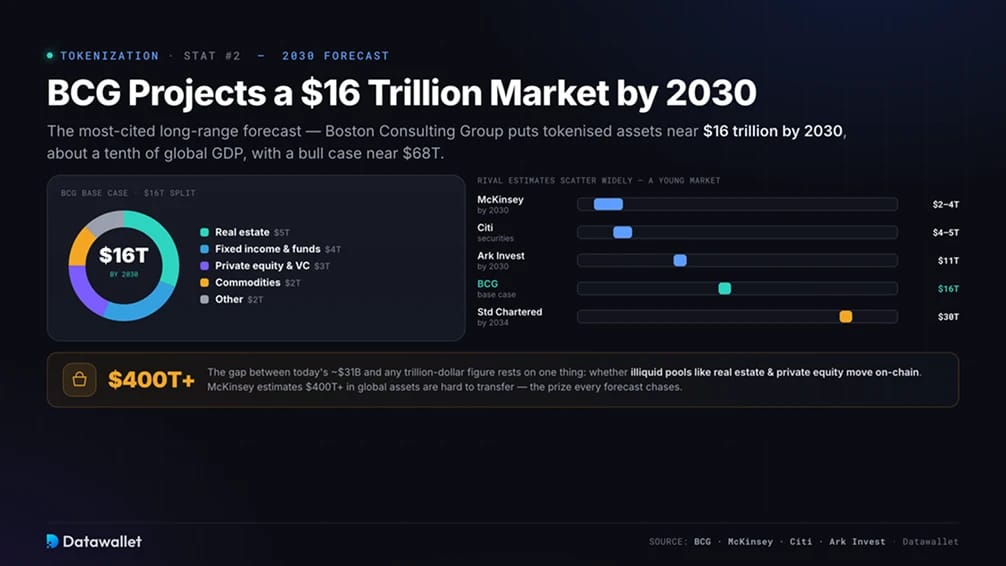
La previsión a largo plazo más citada es la de Boston Consulting Group. En un trabajo publicado con el exchange de mercados privados ADDX, situó los activos tokenizados en torno a 16 billones de dólares para 2030, aproximadamente una décima parte del PIB mundial. Ese total se reparte en unos 5 billones de dólares de inmobiliario, 4 billones de dólares de renta fija y fondos, 3 billones de dólares de capital privado y capital riesgo, 2 billones de dólares de materias primas y 2 billones de dólares de otros activos, con un escenario alcista cercano a 68 billones de dólares.
Las estimaciones de la competencia se dispersan mucho, señal de lo joven que es el mercado. McKinsey se sitúa en 2 a 4 billones de dólares para finales de la década, Citi prevé 4 a 5 billones de dólares en valores tokenizados, Standard Chartered ha planteado 30 billones de dólares para 2034 y el informe Big Ideas 2026 de Ark Invest estima 11 billones de dólares para 2030, aún por debajo del 1,4 % de todos los activos financieros mundiales.
La diferencia entre los aproximadamente 31.000 millones de dólares actuales y cualquier cifra de billones de dólares depende de una variable: si los grandes fondos ilíquidos, como el sector inmobiliario y el capital riesgo, pasan realmente a on-chain. McKinsey estima que más de 400 billones de dólares en activos globales son difíciles de transferir o valorar, y ese conjunto es el premio que persigue toda previsión.
3. Seis clases de activos han superado cada una los mil millones de dólares
Durante la mayor parte de sus inicios, el sector fue en la práctica un solo producto: los bonos del Tesoro de EE. UU. tokenizados. Eso ha cambiado. En 2026, al menos seis categorías habían superado por separado los mil millones de dólares on-chain, entre ellas el crédito privado, el oro y las materias primas, los bonos del Tesoro de EE. UU., los bonos corporativos, la deuda soberana fuera de EE. UU. y los fondos alternativos institucionales. Desde entonces se han sumado las acciones tokenizadas.
Esta amplitud importa para la durabilidad. Un mercado que depende de una sola clase de activo puede verse sacudido por una única decisión regulatoria, mientras que uno repartido entre seis es mucho más difícil de desestabilizar. La combinación también muestra que el capital prefiere primero los instrumentos conocidos, la deuda pública y corporativa, antes de llegar a activos más difíciles de tokenizar, como los inmuebles y el capital riesgo.
4. Los bonos del Tesoro tokenizados anclan el mercado en torno a 14.000 millones de dólares
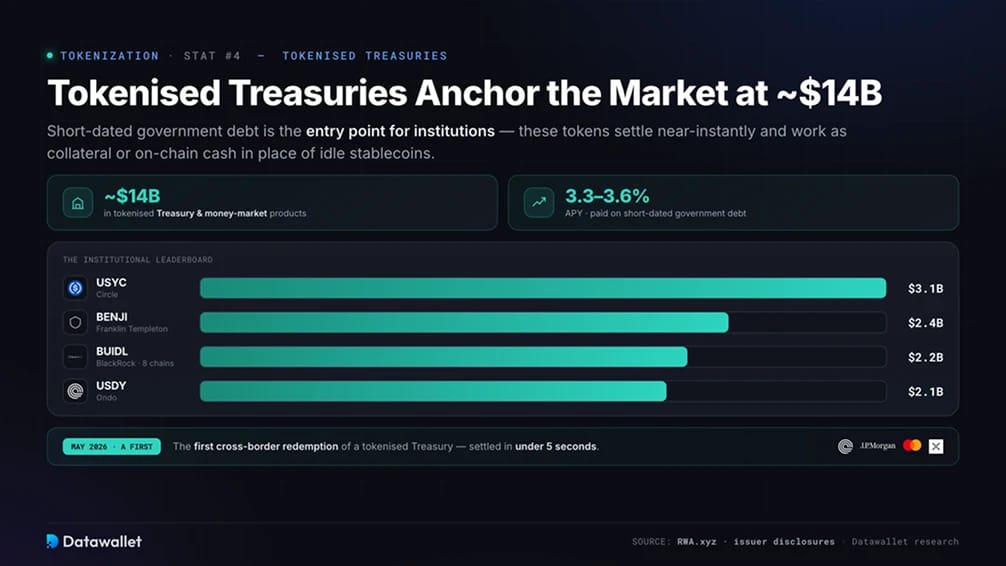
La deuda pública a corto plazo es la puerta de entrada para las instituciones que prueban las finanzas on-chain, con productos tokenizados de bonos del Tesoro y del mercado monetario por un valor aproximado de 14.000 millones de dólares. Estos tokens pagan 3,3 a 3,6 %, se liquidan casi al instante y sirven como garantía o efectivo on-chain en lugar de stablecoins inactivas.
La clasificación es institucional. USYC de Circle ronda 3.100 millones de dólares, BUIDL de BlackRock tiene unos 2.200 millones de dólares repartidos en ocho cadenas tras llegar a DeFi a través de Uniswap en febrero de 2026, USDY de Ondo supera 2.100 millones de dólares, y la línea BENJI de Franklin Templeton, respaldada por el primer fondo de inversión registrado en EE. UU. que usa una blockchain pública como registro, suma 2.400 millones de dólares entre sus clases de participaciones.
En mayo de 2026, Ondo, JPMorgan, Mastercard y Ripple completaron el primer reembolso transfronterizo de un bono del Tesoro tokenizado, liquidado en menos de cinco segundos.
5. El crédito privado es la mayor categoría, liderada por Figure
Por valor representado on-chain, el crédito privado es el segmento más grande, y un emisor lo domina. El token de crédito hipotecario de Figure muestra alrededor de 19.300 millones de dólares en la blockchain Provenance. Ese valor reside en una infraestructura con permisos y está en gran parte representado en lugar de negociarse abiertamente, por lo que infla la categoría muy por encima de lo que los inversores pueden comprar libremente.
Si nos limitamos a los tokens que se mueven en cadenas públicas, la cifra es menor, cercana a 5.000 millones de dólares, repartida entre prestamistas como Maple, cuyos pools Syrup mantienen aproximadamente 2.000 millones de dólares, y el fondo de crédito diversificado de Apollo. Estos tokens suelen pagar más que los bonos del Tesoro porque financian a prestatarios reales, desde mesas de financiación comercial hasta prestamistas de mercados emergentes, frente a un mercado tradicional cercano a 3,5 billones de dólares a nivel mundial.

6. El oro tokenizado cuenta con un mercado de materias primas de 7.300 millones de dólares
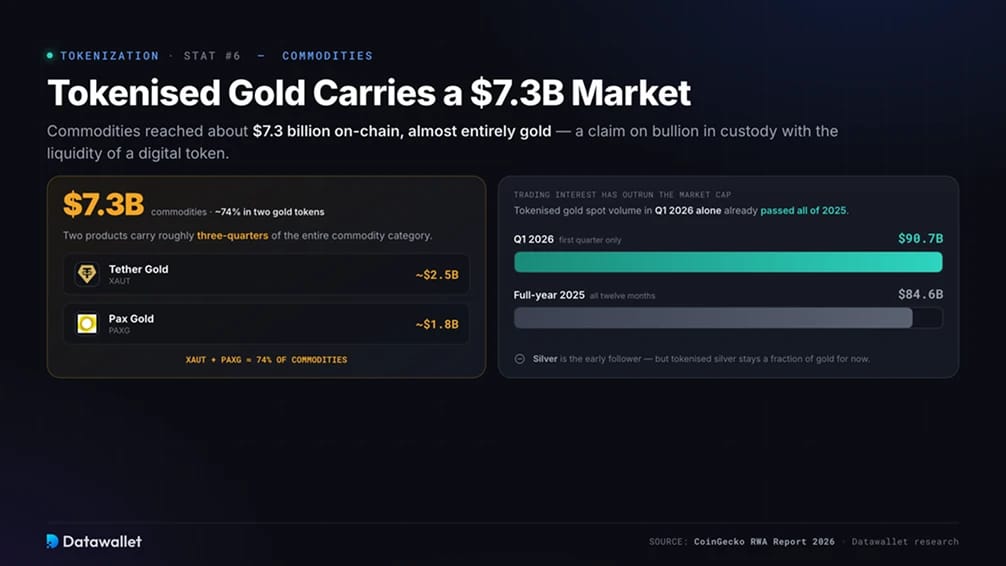
Las materias primas alcanzaron unos 7.300 millones de dólares on-chain, casi todo oro. El oro tokenizado da a sus titulares un derecho sobre lingotes en custodia con la liquidez de un token digital, y dos productos concentran aproximadamente tres cuartas partes del segmento: Tether Gold, con cerca de 2.500 millones de dólares, y Paxos Gold, con unos 1.800 millones de dólares.
El interés de trading ha superado a la capitalización de mercado principal. El volumen spot del oro tokenizado alcanzó 90.700 millones de dólares en el primer trimestre de 2026, superando ya los 84.600 millones de dólares registrados durante todo 2025. La plata es la primera seguidora, aunque los productos de plata tokenizados siguen siendo por ahora una fracción del oro.
7. Las acciones tokenizadas alcanzan 1.000 millones de dólares más rápido que cualquier categoría anterior
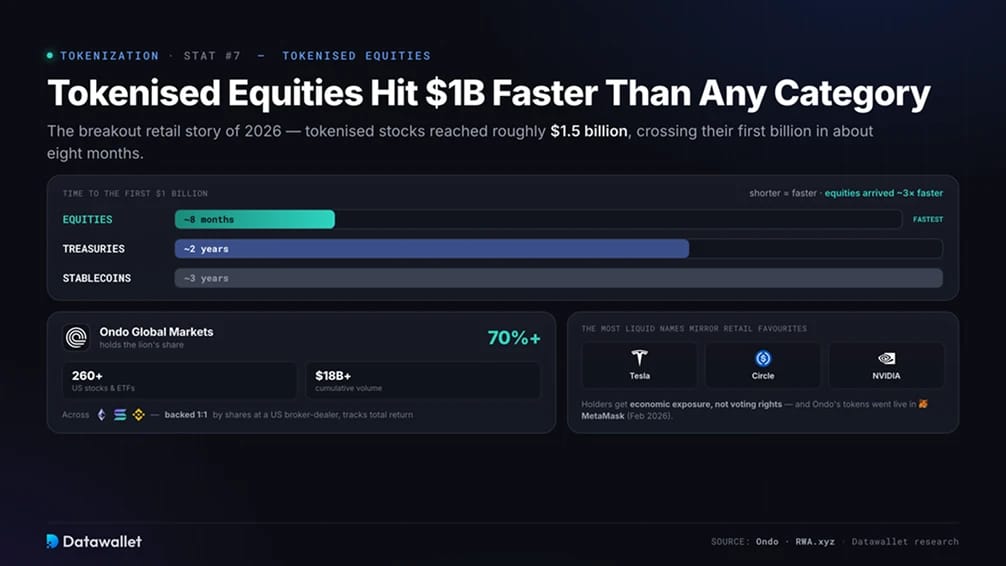
La gran historia minorista de 2026 son las acciones tokenizadas. El mercado global de acciones tokenizadas alcanzó aproximadamente 1.500 millones de dólares, superando su primer millar de millones en unos ocho meses. Las stablecoins tardaron unos tres años en llegar a esa cifra y los bonos del Tesoro tokenizados unos dos, lo que muestra la rapidez con que llegó la demanda.
Ondo Global Markets se lleva la mayor parte, más del 70 %, con más de 260 acciones y ETF estadounidenses tokenizados en Ethereum, Solana y BNB Chain y más de 18.000 millones de dólares de volumen acumulado. Cada token está respaldado uno a uno por acciones en poder de un bróker-dealer registrado en EE. UU. y replica la rentabilidad total, incluidos los dividendos. El límite es importante: los titulares obtienen exposición económica al precio de la acción, no la propiedad legal ni los derechos de voto, que permanecen en manos del custodio.
La distribución se amplía con rapidez. Los tokens de Ondo se activaron en MetaMask en febrero de 2026, Broadridge llevó el voto por delegación on-chain a más de 250 acciones tokenizadas, y en junio llegó un nuevo lote de acciones y ETF tokenizados de Ondo. Los nombres con más liquidez reflejan los favoritos de los inversores minoristas: Tesla, Circle y NVIDIA.
8. Ethereum liquida la mitad del valor de todos los activos tokenizados
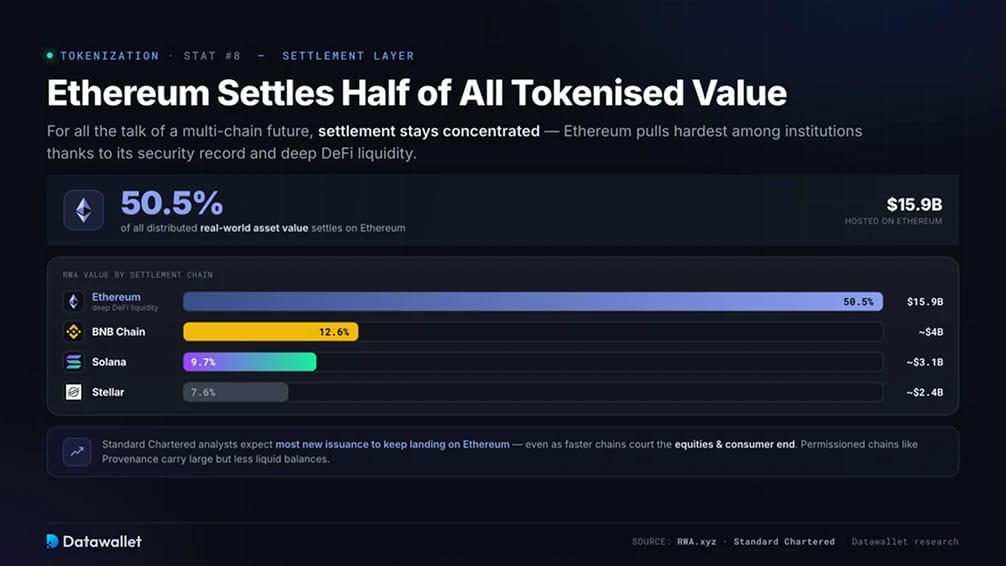
A pesar de todo lo que se habla de un futuro multicadena, la liquidación sigue concentrada. Ethereum alberga unos 15.900 millones de dólares de valor distribuido en activos del mundo real, una cuota del 50,5 %, y atrae sobre todo a las instituciones gracias a su historial de seguridad y a su profunda liquidez DeFi.
El pelotón perseguidor está muy disperso. BNB Chain concentra cerca de 4.000 millones de dólares (12,6 %), Solana unos 3.100 millones de dólares (9,7 %) y Stellar alrededor de 2.400 millones de dólares (7,6 %), mientras que cadenas con permisos como Provenance acumulan saldos elevados pero menos líquidos. Los analistas de Standard Chartered esperan que la mayor parte de las nuevas emisiones siga recayendo en Ethereum, aunque las cadenas más rápidas cortejen el segmento de las acciones y el de consumo.
9. Wall Street está construyendo la infraestructura de la tokenización
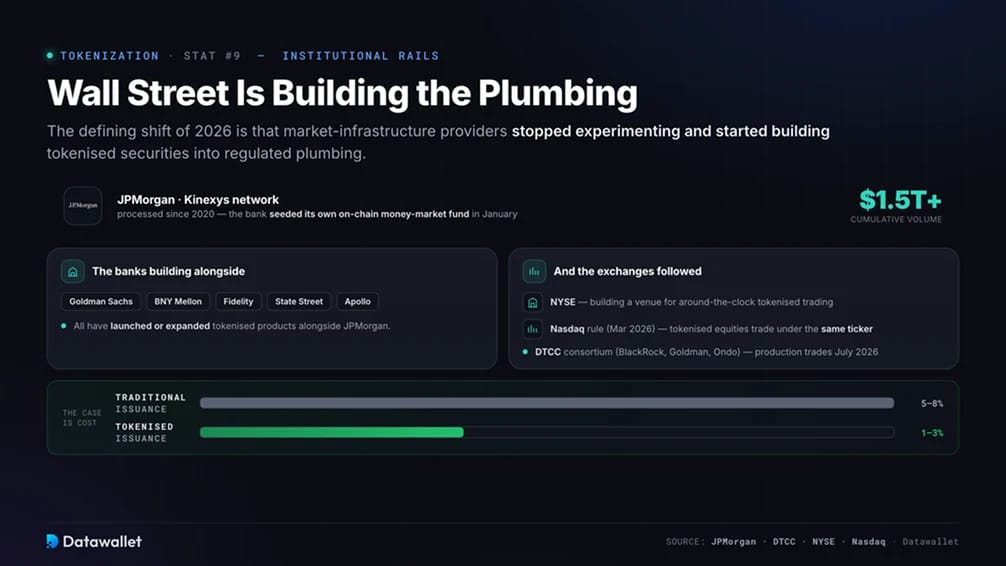
El cambio definitorio de 2026 es que los proveedores de infraestructura de mercado dejaron de experimentar y empezaron a construir. La red Kinexys de JPMorgan ha procesado más de 1,5 billones de dólares en volumen acumulado desde 2020, y el banco dotó en enero su propio fondo monetario on-chain. Goldman Sachs, BNY Mellon, Fidelity, State Street y Apollo han lanzado o ampliado productos junto a él.
Las bolsas siguieron el mismo camino. La NYSE está construyendo un mercado para la negociación continua de valores tokenizados, la SEC aprobó en marzo de 2026 un cambio normativo de Nasdaq que permite que las versiones tokenizadas de acciones cotizadas se negocien con el mismo ticker y los mismos derechos económicos, y la DTCC formó un consorcio de valores tokenizados con BlackRock, Goldman Sachs y Ondo, con operaciones en producción previstas para julio de 2026.
El argumento de estas empresas es el coste: las comisiones de emisión tradicionales rondan, según las estimaciones, entre el 5 a 8 %, frente a 1 a 3 % en la emisión tokenizada.
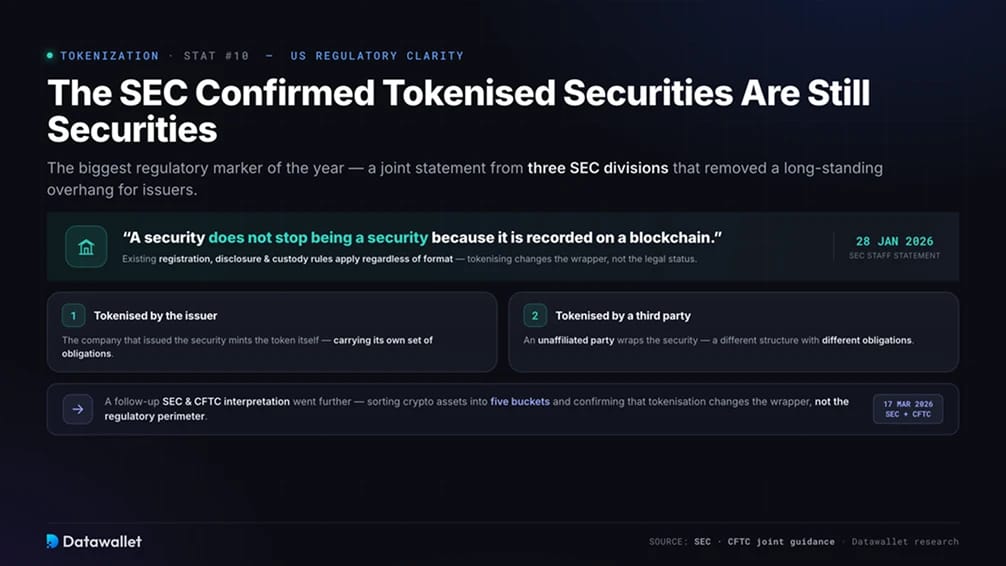
10. La SEC confirmó que los valores tokenizados siguen siendo valores
El hito regulatorio más importante llegó el 28 de enero de 2026, cuando personal de tres divisiones de la SEC emitió una declaración conjunta sobre valores tokenizados. El mensaje central es contundente: un valor no deja de serlo por estar registrado en una blockchain, y las normas vigentes de registro, divulgación y custodia se aplican sea cual sea el formato.
El comunicado establecía dos estructuras: valores tokenizados por el emisor y valores tokenizados por terceros no afiliados, cada una con obligaciones distintas. Era una orientación del personal y no una norma de la Comisión, pero eliminó una incertidumbre de larga data para los emisores. Una interpretación posterior de la SEC y la CFTC del 17 de marzo de 2026 fue más allá: clasificó los criptoactivos en cinco categorías y confirmó que la tokenización cambia el envoltorio, no el perímetro regulatorio.
¿Qué es la tokenización de activos?
La tokenización de activos emite un token blockchain que representa la propiedad de un activo off-chain, o la exposición económica a él. El instrumento subyacente, una letra del Tesoro, un lingote de oro, una acción o un préstamo, está en manos de un custodio regulado, y un contrato inteligente emite tokens que reflejan su valor y, cuando procede, sus ingresos.
La estructura suele articularse mediante una envoltura jurídica. Un emisor traspasa el activo a una sociedad instrumental, una plataforma emite tokens respaldados por él, y los pagos, como intereses o dividendos, vuelven a los titulares on-chain o mediante distribuciones periódicas. Las normas de cumplimiento, como limitar los titulares a inversores verificados, pueden codificarse en el token para que lo acompañen.
La tokenización cambia la forma en que se mueve un activo, pero deja intacta su naturaleza jurídica. El token puede liquidarse en segundos, negociarse en todo momento, dividirse en fracciones e integrarse en mercados de préstamos o de colateral, mientras que el activo al que representa sigue siendo lo que era.
¿Qué activos se están tokenizando?
El mercado se ha asentado en un puñado de categorías, cada una con un perfil de rendimiento, un nivel de liquidez y una superficie de riesgo distintos.
- Valores públicos: bonos del Tesoro de EE. UU. tokenizados y fondos del mercado monetario, la categoría distribuida más grande, con rendimientos de alrededor del 3,3 a 3,6 % y un sólido respaldo institucional.
- Crédito privado: fondos de préstamos que financian a empresas y consumidores. Es el segmento más grande por valor representado, pero se concentra en infraestructuras con permisos y ofrece mayores rendimientos y menor liquidez.
- Materias primas: casi exclusivamente oro, con la plata emergiendo, lo que ofrece exposición on-chain a lingotes custodiados en cámaras acorazadas.
- Acciones y ETF: Acciones tokenizadas que replican valores cotizados, la categoría minorista de más rápido crecimiento, que ofrecen exposición al precio y no derechos de accionista.
- Deuda corporativa y no estadounidense: bonos corporativos tokenizados y deuda soberana fuera de EE. UU., cada uno de los cuales supera ya los mil millones de dólares.
- Fondos alternativos y privados: productos tokenizados de capital privado, capital riesgo y reaseguros dirigidos a inversores cualificados, incluida la emisión temprana de fondos soberanos.
- Inmobiliario: la propuesta más atractiva para el inversor minorista y la más lenta de escalar, ya que tokenizar un inmueble ofrece una exposición económica fraccionada con más facilidad que la titularidad legal.
Nuestro resumen de los mejores proyectos de RWA recoge las principales plataformas que se desarrollan en estas categorías.
¿Cómo se regula la tokenización?
La regulación ha sido el factor limitante de la adopción institucional, y 2026 trajo las normas más claras hasta ahora en las principales jurisdicciones.
- Estados Unidos: la declaración del personal de la SEC de enero de 2026 confirmó que los valores tokenizados están sujetos a la legislación vigente sobre valores, y una interpretación de marzo con la CFTC clasificó los criptoactivos en cinco categorías. La Ley GENIUS estableció las normas para las stablecoins con las que se liquidan estas operaciones, mientras que la Ley CLARITY, más amplia y en tramitación en el Senado, repartiría la supervisión entre ambas agencias.
- Unión Europea: MiCA regula los mercados de criptoactivos, y el Banco Central Europeo comenzó a aceptar activos basados en DLT como garantía admisible en las operaciones de crédito del Eurosistema a partir del 30 de marzo de 2026, una señal significativa de aceptación por parte de los bancos centrales.
- Reino Unido: La Autoridad de Conducta Financiera está ultimando las normas sobre activos tokenizados y emisión de stablecoins, y trata los tokens que cumplan los requisitos como instrumentos similares al dinero y no como productos especulativos.
- Asia: Singapur, Hong Kong y Japón aplican regímenes específicos, y la Agencia de Servicios Financieros de Japón avanza hacia reclasificar las criptomonedas como productos financieros, con una propuesta de rebaja fiscal del 55 % al 20 % que podría liberar capital nacional inactivo.
En todas las jurisdicciones el mensaje es el mismo. La tokenización altera la infraestructura de los mercados sin reescribir la ley que rige los activos que circulan por ella.
¿Qué podría frenar la tokenización?
El crecimiento es real, pero varias limitaciones decidirán qué previsiones se cumplen. Consideramos que la liquidez es la más infravalorada.
- Mercados secundarios poco profundos: la mayoría de los activos tokenizados se mantienen en cartera en lugar de negociarse, y las grandes transferencias tienden a agruparse en torno a tamaños de lote institucionales, no a una actividad de mercado continua. Poner un activo on-chain no crea compradores para él.
- Valor representado frente a valor distribuido: las cifras principales se apoyan en valores representados que incluyen activos en cadenas con permisos, por lo que el mercado negociable es menor de lo que sugieren las cifras más altas.
- Lagunas en la titularidad legal: muchos tokens, incluidas las acciones tokenizadas, otorgan exposición económica sin titularidad legal ni derechos de voto, y la mayoría de las jurisdicciones siguen exigiendo una transmisión tradicional para que haya un cambio real de propiedad.
- Dependencia de la custodia y del oráculo: Un token solo se comporta como su activo subyacente si el custodio mantiene el activo real y el oráculo de precios sigue siendo preciso. Un fallo en cualquiera de los dos eslabones rompe la paridad con la realidad.
- Concentración: Emisores únicos dominan las categorías más grandes, Figure en crédito privado y Ondo en renta variable, lo que deja al mercado expuesto a riesgos específicos de plataforma.
- Riesgo de contratos inteligentes y regulatorio: el código on-chain puede contener fallos sin descubrir, y las normas siguen difiriendo notablemente entre países, lo que complica la emisión en varias jurisdicciones.
Conclusiones
La tokenización dedicó 2024 y 2025 a demostrar que podía funcionar y 2026 a demostrar que podía escalar. Un mercado de unos pocos miles de millones de dólares a principios de 2025 acumula ahora más de 31.000 millones de dólares en valor negociable on-chain, seis clases de activos han superado cada una los mil millones y las instituciones que antes descartaban las blockchains públicas ahora construyen sobre ellas.
La dirección parece clara aunque el destino no lo esté. Que el mercado alcance los 16 billones de dólares de BCG o los 2 billones de dólares de McKinsey en 2030 depende de la rapidez con que migren los activos ilíquidos y de la profundidad que alcancen los mercados secundarios, ambos supeditados a la claridad regulatoria que llegó este año.
La cifra que importa es la proporción entre negociación y tenencia, más que la capitalización de mercado que aparece en los titulares. El día en que los activos tokenizados se negocien con la misma facilidad que las acciones y los bonos que representan, la tokenización dejará de ser un sector y pasará a ser la forma en que los mercados liquidan por defecto. Hasta entonces, la lectura inteligente distingue el valor distribuido del valor representado, y los activos con yield de los stablecoins que los mueven.
Nuestra metodología
Este artículo se basa en paneles on-chain en directo, investigación institucional, publicaciones de reguladores y datos de emisores para evaluar la tokenización en 2026.
- Datos on-chain: RWA.xyz para el valor de activos distribuidos y representados, el número de titulares, la cuota de red y el tamaño de cada producto, contrastados con la información publicada por los emisores.
- Previsiones de mercado: Boston Consulting Group con ADDX, McKinsey, Citi, Standard Chartered y Ark Invest para proyecciones a largo plazo, presentadas como un rango y no como una cifra única.
- Fuentes regulatorias: la declaración de la SEC sobre valores tokenizados, la interpretación conjunta de la SEC y la CFTC, y materiales de reguladores de la UE y de Asia para el tratamiento específico de cada jurisdicción.
- Actividad institucional: anuncios públicos y presentaciones regulatorias de BlackRock, Franklin Templeton, JPMorgan, la DTCC, Ondo y los principales exchanges sobre lanzamientos de productos y movimientos de infraestructura.
- Advertencia sobre la instantánea: muchas cifras proceden de paneles en directo, por lo que los valores cambian a medida que los emisores acuñan o amortizan tokens y se mueven los precios de mercado.