¿Qué es la GENIUS Act?
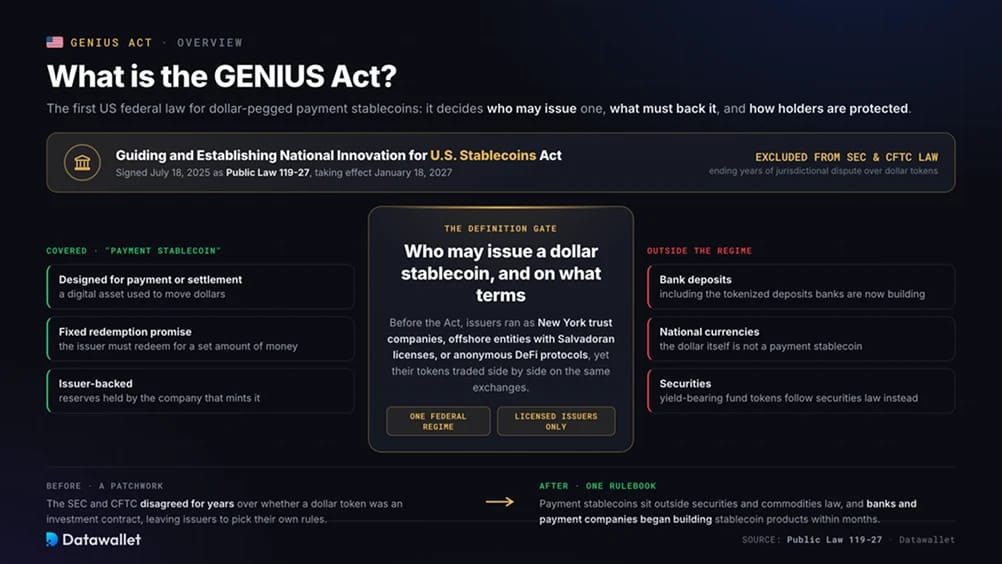
La Guiding and Establishing National Innovation for U.S. Stablecoins Act, más conocida como la GENIUS Act, establece quién puede emitir una stablecoin en dólares en Estados Unidos, qué activos deben respaldarla y cómo se protege a los titulares. Antes, los emisores podían operar como sociedades fiduciarias de Nueva York, entidades extraterritoriales con licencias salvadoreñas o protocolos DeFi anónimos, y aun así sus tokens cotizaban en los mismos exchanges.
Una «stablecoin de pago» se define como un activo digital diseñado para pagos o liquidaciones cuyo emisor promete canjear por una cantidad fija de dinero. La definición excluye los depósitos bancarios, las monedas nacionales y los valores. Por ello, los depósitos tokenizados que desarrollan ahora los bancos quedan fuera del régimen.
Las stablecoins de pago también quedan excluidas de la legislación federal sobre valores y materias primas. Esta disposición puso fin a años de desacuerdo entre la SEC y la CFTC sobre si un token en dólares constituía un contrato de inversión. Bancos y empresas de pagos empezaron a desarrollar productos con stablecoins en cuestión de meses.
Cronología de la GENIUS Act
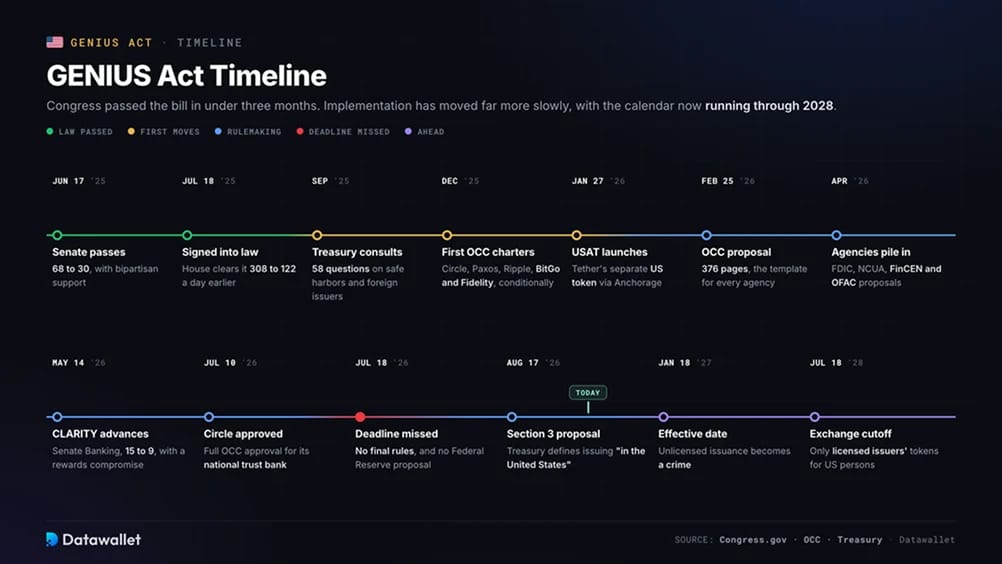
El Congreso aprobó el proyecto de ley en menos de tres meses. La implementación ha avanzado más despacio, y el historial legislativo se extiende ahora a un calendario de desarrollo normativo que llega hasta 2028:
- Aprobación en el Senado (17 de junio de 2025): El Senado aprobó el proyecto de ley por 68 votos a 30 con apoyo bipartidista.
- Aprobación en la Cámara y firma (17 y 18 de julio de 2025): la Cámara aprobó el texto del Senado por 308 votos a 122, y el presidente lo firmó al día siguiente.
- Aviso previo del Tesoro (septiembre de 2025): el Tesoro abrió una consulta de 58 preguntas que abarca los puertos seguros (safe harbors), los emisores extranjeros y las finanzas ilícitas.
- Primeras licencias (diciembre de 2025): la Office of the Comptroller of the Currency (OCC) concedió licencias bancarias fiduciarias nacionales condicionales a Circle, Paxos, Ripple, BitGo y Fidelity Digital Assets.
- Lanzamiento de USAT (27 de enero de 2026): Tether lanzó un token estadounidense independiente a través de Anchorage Digital Bank en lugar de someter USDT a las normas de Estados Unidos.
- Propuesta de la OCC (25 de febrero de 2026): el aviso de 376 páginas abordaba las licencias, las reservas, el capital y la prohibición del rendimiento. Se convirtió en la plantilla para el resto de agencias.
- Propuestas de la FDIC, la NCUA, FinCEN y OFAC (abril de 2026): las agencias propusieron normas prudenciales para las filiales bancarias y el primer programa obligatorio de cumplimiento de sanciones para cualquier categoría de persona estadounidense.
- Revisión de la ley CLARITY (14 de mayo de 2026): El Comité Bancario del Senado aprobó el proyecto de ley de estructura de mercado por 15 votos a 9 tras alcanzar un compromiso sobre las recompensas de las stablecoins.
- Aprobación final de Circle (10 de julio de 2026): Circle National Trust recibió la aprobación total para abrir.
- Plazo normativo incumplido (18 de julio de 2026): el plazo legal de un año venció sin normas definitivas ni una propuesta de la Reserva Federal.
- Propuesta de la Sección 3 del Tesoro (17 de agosto de 2026): el Tesoro definió qué constituye emitir o vender una stablecoin «en Estados Unidos», con plazo para presentar comentarios hasta el 19 de octubre.
- Fecha de entrada en vigor (18 de enero de 2027): emitir una stablecoin de pago sin licencia pasa a ser ilegal y estará sujeto a sanciones penales.
- Fecha límite para los exchanges (18 de julio de 2028): los exchanges y los wallets ya no podrán ofrecer a personas estadounidenses ninguna stablecoin que no haya sido creada por un emisor autorizado.
Normas básicas de la GENIUS Act
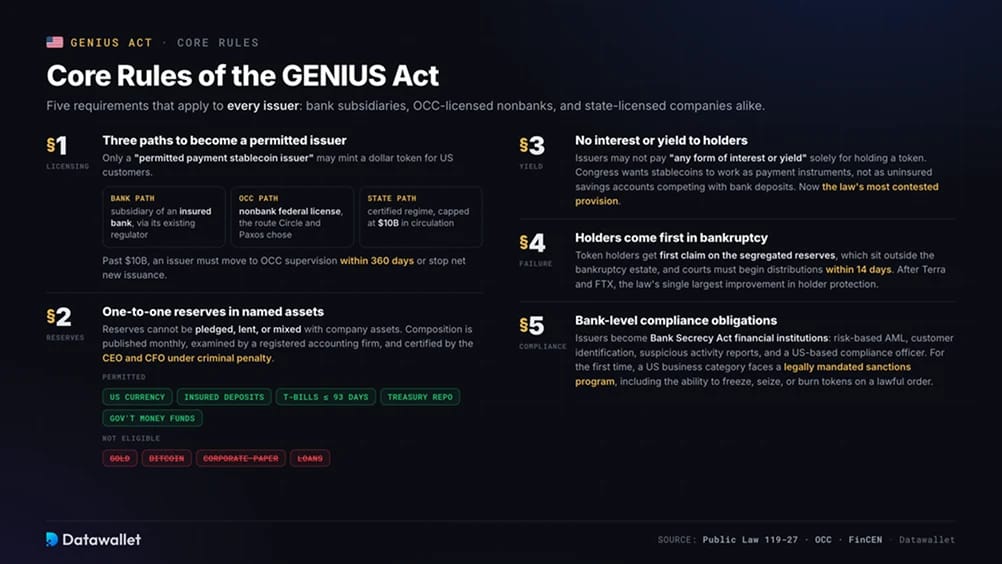
Los siguientes requisitos se aplican a todos los emisores, incluidos las filiales de bancos, las entidades no bancarias con licencia de la OCC y las empresas con licencia estatal.
1. Tres vías para convertirse en emisor autorizado
Solo un «emisor autorizado de stablecoins de pago» puede acuñar un token en dólares para clientes de EE. UU. Las filiales de bancos o cooperativas de crédito asegurados se dirigen a su regulador federal actual. Las entidades no bancarias solicitan al OCC una licencia federal, que es la vía que siguen Circle, Paxos y Anchorage mediante cartas de banco fiduciario nacional. Como alternativa, una empresa puede acogerse a un régimen estatal que el Tesoro haya certificado como sustancialmente similar al marco federal.
La vía estatal se limita a los emisores con un máximo de 10.000 millones de dólares en circulación. Cuando un emisor supera ese umbral, debe pasar a la supervisión de la OCC en un plazo de 360 días o dejar de realizar nuevas emisiones netas. El Tesoro publicó en abril sus principios para certificar los regímenes estatales.
2. Reservas uno a uno en activos concretos
Las reservas permitidas incluyen moneda estadounidense, depósitos bancarios asegurados, letras del Tesoro con vencimiento en un máximo de 93 días, acuerdos de recompra a un día respaldados por bonos del Tesoro y fondos del mercado monetario del gobierno. El oro, Bitcoin, el papel comercial corporativo y los préstamos no son admisibles.
Los emisores no pueden pignorar ni prestar las reservas, ni mezclarlas con los activos de la empresa. La composición de las reservas debe publicarse mensualmente y ser examinada por una firma de contabilidad registrada. El CEO y el director financiero deben certificar cada informe bajo pena penal.
3. Sin intereses ni rendimiento para los titulares
Los emisores no pueden pagar a los titulares «ninguna forma de interés o rendimiento» solo por mantener un token. El Congreso pretendía que las stablecoins funcionaran como instrumentos de pago y no como cuentas de ahorro sin seguro que compiten con los depósitos bancarios. Esta restricción se ha convertido en la disposición más controvertida de la ley y se analiza a continuación.
4. Los titulares tienen prioridad en una quiebra
Cuando un emisor quiebra, los titulares de tokens tienen derecho preferente sobre las reservas segregadas, que quedan fuera de la masa de la quiebra. Se ordena a los tribunales iniciar los reparos en un plazo de 14 días. Tras Terra y FTX, esta es la mayor mejora individual de la ley en la protección de los titulares.
5. Obligaciones de cumplimiento a nivel bancario
La Bank Secrecy Act clasifica a los emisores autorizados como instituciones financieras. Según la propuesta de FinCEN y OFAC, deben operar un programa de prevención del blanqueo de capitales (AML) basado en el riesgo, identificar a los clientes, comunicar las actividades sospechosas y nombrar a un responsable de cumplimiento con sede en Estados Unidos.
Por primera vez, una categoría de empresas estadounidenses también tendría que cumplir un programa de cumplimiento de sanciones exigido por ley. Los emisores deben ser capaces de congelar, incautar o quemar tokens en respuesta a una orden legal.
En qué punto está la implementación de la ley GENIUS
El plazo del 18 de julio de 2026 venció con propuestas de todas las agencias salvo la Reserva Federal, pero sin normas definitivas. Como la ley entra en vigor en la más temprana de estas fechas: el 18 de enero de 2027 o 120 días después de que se ultimen las normas, el incumplimiento del plazo llevó la implantación a su límite máximo. La situación a finales de agosto es la siguiente:
La propuesta de la OCC es la que más peso tiene porque la FDIC y la NCUA basaron sus estructuras en ella. Los nuevos emisores tendrían que mantener al menos 5 millones de dólares de capital durante tres años, además de activos líquidos suficientes para cubrir 12 meses de gastos operativos. También tendrían que diversificar las reservas con uno de los dos enfoques que aún se estudian.
Siguen abiertas más de 200 preguntas. Por tanto, la norma definitiva podría modificar los requisitos de capital, los límites de concentración de reservas y la definición de tercero vinculado.
Según la propuesta del Tesoro de agosto, un token se "emite" cuando se transfiere por primera vez a un tercero externo. La captación y la publicidad dirigidas a personas de EE. UU. cuentan como una "oferta". Los exchanges pueden confiar en el compromiso de un emisor extranjero de cumplir órdenes legales, pero solo tras aplicar una diligencia debida razonable. Las transferencias entre particulares o entre cuentas propias de una persona están exentas.
¿Se puede obtener rendimiento con stablecoins según la GENIUS Act?
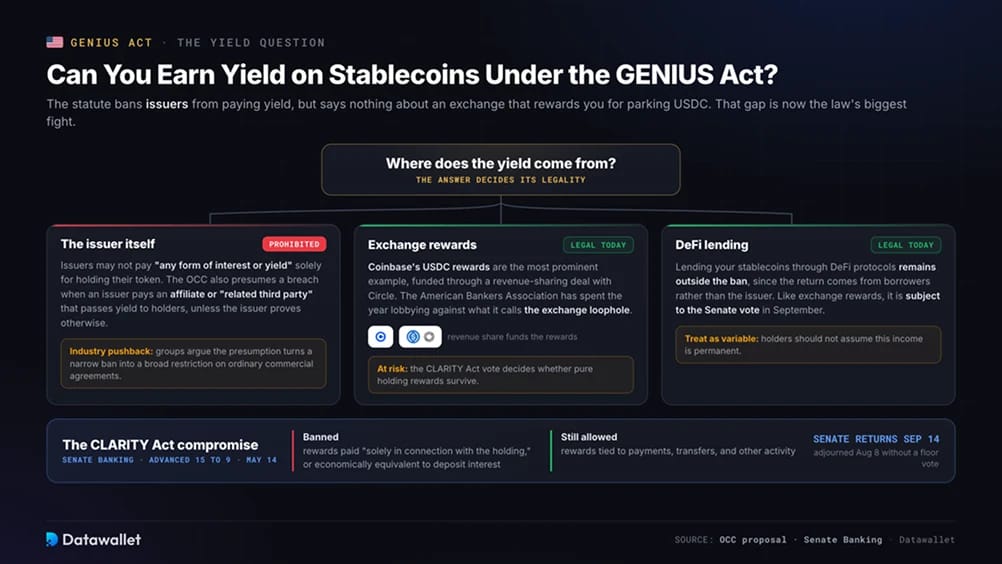
La ley prohíbe a los emisores pagar rendimiento, pero no contempla el caso de un exchange que custodia los USDC de un cliente y le recompensa por mantenerlos ahí. Las recompensas de USDC de Coinbase son el ejemplo más destacado. Los pagos se financian mediante un acuerdo de reparto de ingresos con Circle, lo que ha llevado a la American Bankers Association a pasar el año presionando en contra de lo que denomina la laguna del exchange.
La propuesta de la OCC de febrero presume que un emisor infringe la prohibición cuando paga a una filial o a un "tercero relacionado" que a su vez paga a los titulares, salvo que el emisor demuestre lo contrario. Esta definición incluye a las empresas que pagan rendimiento en nombre del emisor y a los socios para los que el emisor acuña tokens de marca.
Los grupos del sector argumentaron que la propuesta convierte una prohibición limitada en una restricción amplia de los acuerdos comerciales ordinarios. La OCC también se ha reservado el derecho de revisar otros acuerdos de forma individual.
El Congreso intenta resolver el asunto mediante la CLARITY Act. El texto del Comité Bancario del Senado publicado en mayo prohíbe las recompensas pagadas «únicamente en relación con la tenencia» de una stablecoin o en una forma «económica o funcionalmente equivalente» a los intereses de un depósito. Las recompensas vinculadas a pagos, transferencias y otras actividades seguirían siendo admisibles.
El comité aprobó ese compromiso por 15 votos a 9 el 14 de mayo. Posteriormente, los grupos del sector bancario pidieron al presidente Scott y a la miembro de mayor rango de la minoría, Warren, que endurecieran el texto, alegando que los saldos con rendimiento fuera de los bancos reducirían los depósitos y limitarían los préstamos.
El Senado levantó la sesión el 8 de agosto sin celebrar una votación en el pleno y vuelve el 14 de septiembre. El texto final determinará si los titulares estadounidenses pueden obtener algún rendimiento por sus dólares inactivos. Hasta entonces, los productos earn de los exchange y los préstamos DeFi siguen siendo legales. Nuestra guía sobre tipos de interés de las stablecoins recoge la situación actual de estos productos.
Cómo ha respondido el mercado
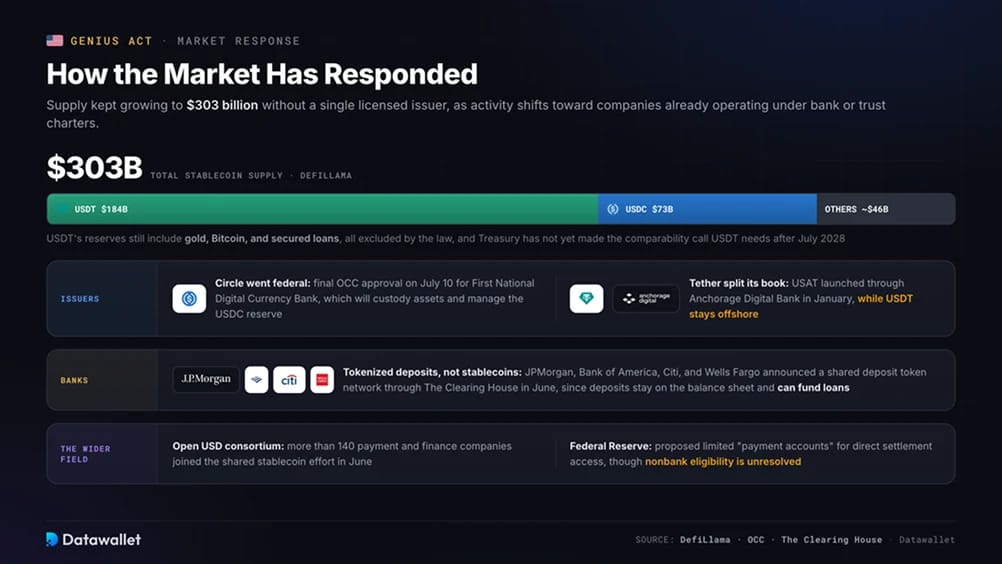
El suministro de stablecoin ronda los 303.000 millones de dólares, según DefiLlama. USDT representa aproximadamente 184.000 millones de dólares, mientras que USDC supone 73.000 millones de dólares. El suministro total ha seguido creciendo a medida que la actividad se desplaza hacia emisores que ya operan bajo licencias bancarias o de fideicomiso. Nuestra página de estadísticas de stablecoin recoge los datos de mercado.
El 10 de julio, Circle recibió la aprobación definitiva de la OCC para First National Digital Currency Bank. El banco mantendrá en custodia activos digitales y, con el tiempo, gestionará la reserva de USDC.
Tether tomó un camino distinto en enero y lanzó USAT a través de Anchorage Digital Bank, mientras mantenía USDT fuera de EE. UU. Las reservas de USDT siguen incluyendo oro, Bitcoin y préstamos garantizados, algo que la ley excluye. El Tesoro no ha emitido la determinación de comparabilidad que USDT necesita para seguir disponible en los exchanges estadounidenses después de julio de 2028.
Los bancos han preferido, en general, los depósitos tokenizados porque permanecen en el balance y pueden financiar préstamos. JPMorgan, Bank of America, Citi y Wells Fargo anunciaron en junio una red compartida de tokens de depósito a través de The Clearing House. Durante ese mismo mes, más de 140 empresas de pagos y finanzas se unieron al consorcio de stablecoin Open USD.
La Reserva Federal ha propuesto "cuentas de pago" limitadas que ofrecerían acceso directo a la liquidación. Sigue sin resolverse si los emisores no bancarios cumplirían los requisitos.
¿Qué stablecoins cumplen los requisitos de la Ley GENIUS?
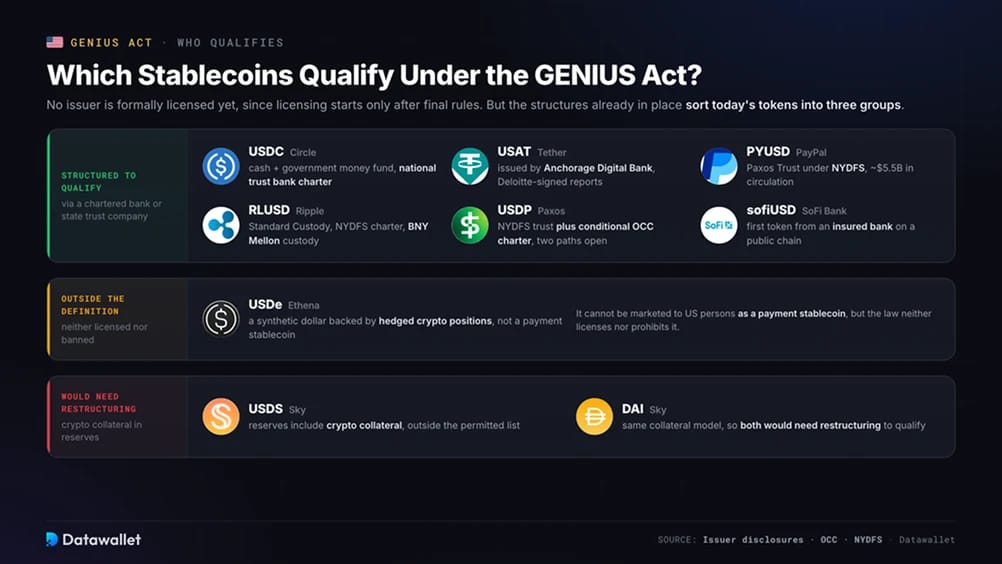
Ningún emisor tiene licencia formal porque la concesión de licencias solo comienza cuando se finalicen las normas. Sin embargo, los siguientes tokens están estructurados para cumplir los requisitos de inmediato a través de un banco autorizado o una sociedad fiduciaria estatal:
- USDC (Circle): reservas en efectivo y en un fondo del mercado monetario de deuda pública, atestaciones mensuales y una licencia de banco fiduciario nacional diseñada para asumir la gestión de las reservas.
- USAT (Tether): Emitida por Anchorage Digital Bank bajo la supervisión de la OCC, con informes de reservas firmados por Deloitte. Está disponible en Kraken, OKX, Bybit y Crypto.com.
- PYUSD (PayPal): emitido por Paxos Trust Company bajo la supervisión del Departamento de Servicios Financieros del Estado de Nueva York (NYDFS), con aproximadamente 5.500 millones de dólares en circulación.
- RLUSD (Ripple): emitida por Standard Custody & Trust Company con una licencia del NYDFS. BNY Mellon actúa como custodio de las reservas.
- USDP (Paxos): Paxos cuenta con una licencia fiduciaria de la NYDFS y una licencia fiduciaria nacional condicional de la OCC, lo que le permite elegir entre ambas vías.
- sofiUSD (SoFi Bank): El primer token emitido por un banco asegurado en una cadena pública, lanzado en diciembre de 2025 a través de la vía de la filial bancaria.
USDe de Ethena es un dólar sintético respaldado por posiciones cripto cubiertas. Queda fuera de la definición de stablecoin de pago, lo que significa que no está ni autorizado ni prohibido, pero no se puede comercializar entre personas de EE. UU. como stablecoin de pago.
USDS y DAI de Sky utilizan reservas que incluyen colateral cripto, por lo que ambas necesitarían una reestructuración para cumplir los requisitos. Nuestra guía de las stablecoins más seguras compara sus modelos de respaldo.
Ley GENIUS frente a MiCA
Europa introdujo la regulación de las stablecoins dos años antes mediante el Reglamento sobre mercados de criptoactivos (MiCA). Ambos marcos difieren lo bastante como para que los emisores globales necesiten entidades separadas para cada mercado:
MiCA no prevé ningún mecanismo de equivalencia. En consecuencia, USDT fue retirado de los exchanges de la UE para clientes minoristas, mientras que la licencia temprana de dinero electrónico de Circle permitió que USDC siguiera disponible. Nuestra lista de exchanges con licencia MiCA muestra qué plataformas la obtuvieron.
Qué significa la GENIUS Act para los exchanges y DeFi
La ley clasifica los exchanges, los brokers y los proveedores de wallet como «proveedores de servicios de activos digitales». Sus obligaciones comienzan en dos fases.
A partir del 18 de enero de 2027, estos proveedores no podrán ofrecer una stablecoin extranjera salvo que el emisor pueda cumplir órdenes legales. A partir del 18 de julio de 2028, no podrán ofrecer a personas estadounidenses ninguna stablecoin que no haya sido creada por un emisor autorizado. La propuesta del Tesoro establece sanciones de hasta 1 millón de dólares y cinco años de prisión por infracción por incumplir a sabiendas la prohibición de emisión.
Para los exchanges estadounidenses como Coinbase y Kraken, el cumplimiento exige principalmente revisar los listados de tokens. Coinbase no había listado USAT en el momento de redactar este texto, en línea con su acuerdo de reparto de ingresos de USDC con Circle. Kraken listó USAT cuando se lanzó. Las plataformas offshore con filiales en EE. UU. deben verificar el estado del emisor de cada token antes de la fecha límite de 2028.
Los protocolos descentralizados reciben una exención más limitada. Los desarrolladores de software y los operadores de nodos quedan excluidos de la definición de proveedor de servicios, por lo que los contratos de Uniswap no se consideran distribuidores. La situación es menos clara para las empresas de front-end que obtienen comisiones al poner stablecoins a disposición de usuarios estadounidenses. Las disposiciones sobre DeFi de la CLARITY Act pretenden resolver esa distinción.
Qué implica la ley GENIUS para los titulares
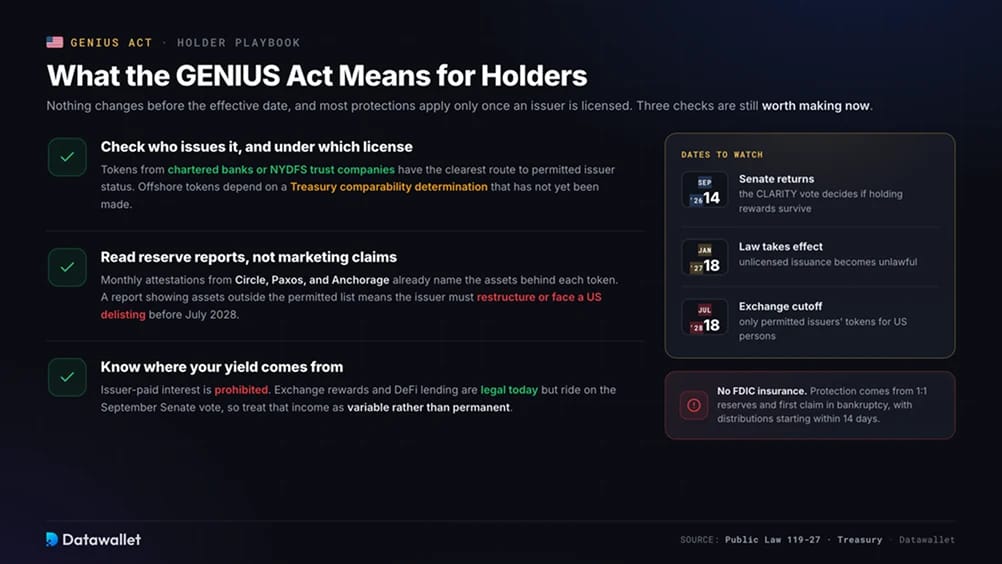
Los titulares no afrontan cambios inmediatos antes de la fecha de entrada en vigor, y la mayoría de las protecciones solo se aplican cuando un emisor obtiene licencia. Aun así, conviene prepararse.
Primero, comprueba quién emite la stablecoin y bajo qué licencia opera. Los tokens emitidos por bancos autorizados o por sociedades fiduciarias supervisadas por el NYDFS tienen la vía más clara hacia la condición de emisor permitido. Los tokens extraterritoriales dependen de una determinación de comparabilidad del Tesoro que aún no se ha adoptado.
Los informes de reservas importan más que las afirmaciones de marketing. Las atestaciones mensuales de Circle, Paxos y Anchorage ya identifican los activos que respaldan cada token. Cuando un informe incluye activos fuera de la lista permitida, el emisor probablemente tendrá que reestructurarse o enfrentarse a la exclusión de cotización en EE. UU. antes de julio de 2028.
También es importante entender el origen de cualquier rendimiento. Los intereses pagados por el emisor están prohibidos. Las recompensas de los exchanges y los préstamos DeFi siguen siendo legales hoy, pero están sujetos a la votación del Senado de septiembre. Los titulares deben tratar estos ingresos como variables y no como permanentes.
Conclusiones
La ley GENIUS ha cumplido su propósito inicial. Circle ya tiene una licencia federal, Tether ha creado un producto estadounidense y los grandes bancos están desarrollando tokens en dólares que no habrían considerado hace tres años. El mercado superó los 300.000 millones de dólares sin un emisor con licencia porque la ley dio a las empresas una idea clara de lo que exigiría uno.
Varias decisiones pendientes marcarán los próximos dos años. La norma final de la OCC determinará los requisitos de capital y de reservas. La decisión de comparabilidad del Tesoro decidirá si USDT sigue disponible en los exchanges estadounidenses más allá de 2028, mientras que la votación de la CLARITY Act en septiembre abordará si el mero hecho de mantener una stablecoin puede generar recompensas.
Esperamos que las normas definitivas lleguen en bloque durante los próximos meses. Mientras tanto, los titulares deberían favorecer a los emisores que ya operan con licencias bancarias o de fideicomiso. El régimen entra en vigor el 18 de enero de 2027, antes de que la gama de tokens disponibles legalmente para los clientes estadounidenses se reduzca el 18 de julio de 2028.