Las 10 principales estadísticas y tendencias de stablecoins (2026)
Las stablecoins entraron a finales de 2026 con una oferta estable pero un uso mucho mayor. Los diez datos siguientes, extraídos de paneles en directo a mediados de octubre, recogen el tamaño del mercado, la concentración de emisores, la distribución por cadenas, los flujos de pagos, la demanda de DeFi, los rendimientos, el oro tokenizado, los competidores y las previsiones.
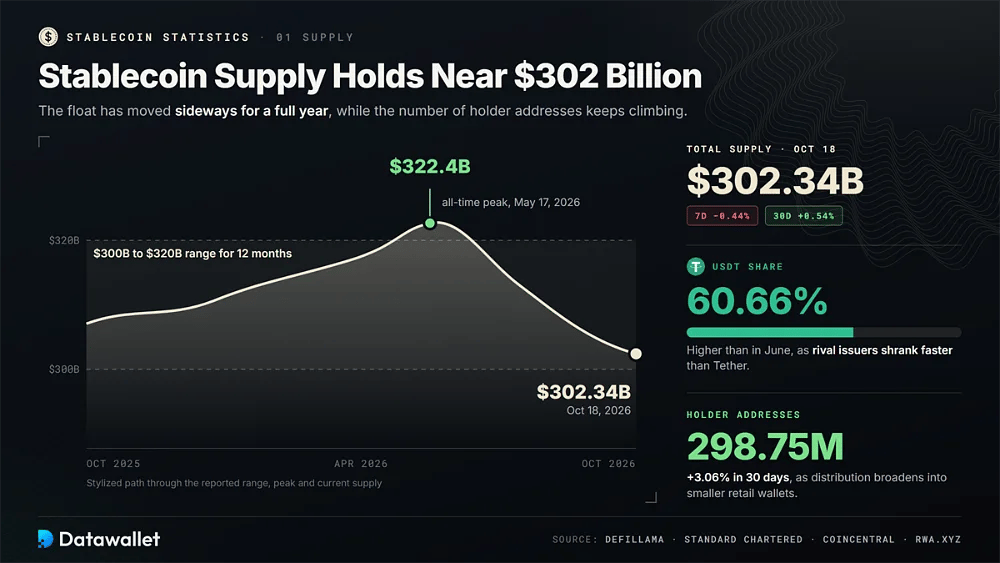
1. La oferta de stablecoin se mantiene cerca de 302.000 millones de dólares en octubre
El panel de stablecoins de DefiLlama situó la oferta total en 302.340 millones de dólares el 18 de octubre, con una bajada del 0,44 % en siete días y una subida del 0,54 % en treinta. El USDT de Tether representaba el 60,66 % de esa cifra, una cuota superior a la de junio, porque la mayoría de los emisores rivales se contrajeron más rápido que Tether.
El mercado se ha movido de lado durante un año entero, incluso cuando la mayoría de los demás sectores cripto oscilaron con fuerza. Standard Chartered señala que el suministro se ha mantenido entre 300.000 millones de dólares y 320.000 millones de dólares durante doce meses, mientras que el análisis de datos de CoinCentral sitúa el máximo histórico en 322.400 millones de dólares el 17 de mayo de 2026.
El número de titulares sigue aumentando pese a que el volumen en circulación se mantiene estable. RWA.xyz registra 298,75 millones de direcciones que poseen stablecoins, un 3,06 % más en treinta días, lo que sugiere que la distribución se amplía hacia wallets minoristas más pequeños, mientras los saldos grandes de exchanges, creadores de mercado y DeFi salen del mercado durante la actual desaceleración.
2. USDT y USDC siguen emitiendo el 84,7 % de todas las stablecoins
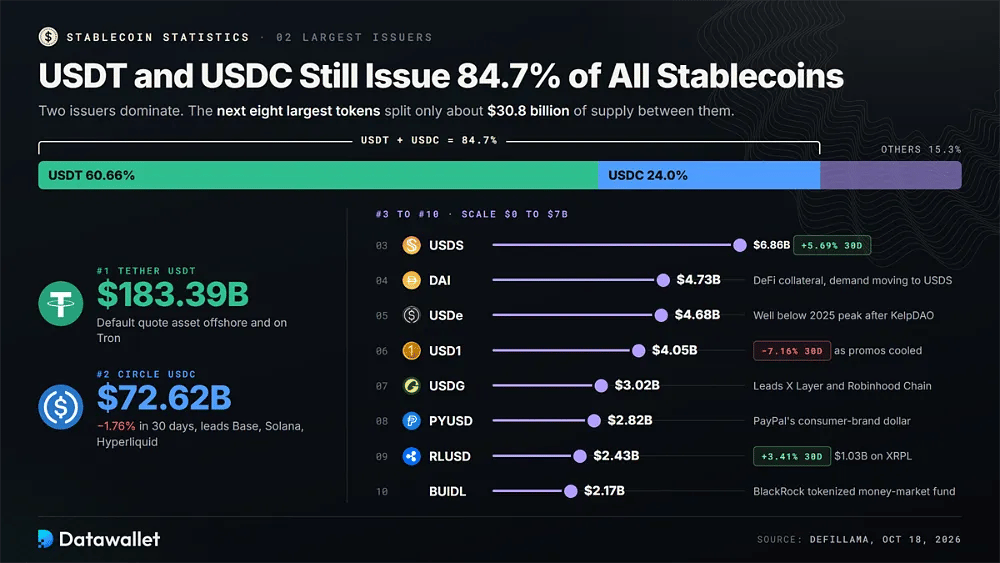
La concentración sigue siendo la característica definitoria del mercado. Tether y Circle emiten juntas aproximadamente el 84,7 % de todas las stablecoins, mientras que los ocho tokens siguientes por tamaño se reparten solo unos 30.800 millones de dólares de oferta entre ellos.
Mayores stablecoins por capitalización de mercado el 18 de octubre de 2026:
- USDT: el token de Tether se sitúa en 183.390 millones de dólares en DefiLlama y sigue siendo el activo de cotización por defecto en los exchanges offshore, las transferencias en Tron y los flujos de ahorro de los mercados emergentes de todo el mundo.
- USDC: el USDC de Circle mantiene 72.620 millones de dólares, con un descenso del 1,76 % en treinta días, pero aun así concentra la mayor parte del volumen ajustado de pagos on-chain y domina Base, Solana y Hyperliquid.
- USDS: Sky Dollar ocupa el tercer puesto con 6.860 millones de dólares tras una subida mensual del 5,69 %, impulsado por la demanda de Sky Savings Rate y la migración continua desde los saldos de DAI heredados.
- DAI: Dai sigue circulando con 4.730 millones de dólares y continúa muy utilizado como garantía en DeFi, aunque los incentivos de Sky dirigen cada vez más la nueva demanda hacia USDS y su envoltorio de ahorro sUSDS.
- USDe: el dólar sintético de Ethena mantiene 4.680 millones de dólares, muy por debajo de su máximo de 2025, después de que el contagio de KelpDAO en abril provocara fuertes reembolsos y deshiciera posiciones apalancadas en bucle en Aave.
- 1 $: el token de World Liberty Financial se sitúa en 4.050 millones de dólares tras perder un 7,16 % en treinta días, lo que muestra la rapidez con la que puede retirarse la oferta en exchanges impulsada por incentivos cuando se enfrían las campañas promocionales.
- USDG: el Global Dollar emitido por Paxos alcanzó 3.020 millones de dólares y domina la oferta de stablecoin en X Layer y Robinhood Chain, lo que refleja los acuerdos de distribución con exchanges y con blockchains vinculadas a br��keres este año.
- PYUSD: PayPal USD mantiene 2.820 millones de dólares, lo que da a PayPal una de las mayores stablecoins de marcas de consumo, con oferta repartida entre Ethereum, Solana y otras redes utilizadas para pagos a comercios.
- RLUSD: Ripple USD alcanzó 2.430 millones de dólares tras una subida mensual del 3,41 %, con XRPL alojando aproximadamente 1.030 millones de dólares de suministro para pagos institucionales y casos de uso de liquidación de tesorería.
- BUIDL: el fondo monetario tokenizado de BlackRock aparece con 2.170 millones de dólares en DefiLlama, lo que ilustra cómo los tokens de fondos que generan rendimiento conviven ya con los stablecoins de pago en los flujos de colateral y tesorería.
3. Ethereum y Tron alojan 239.000 millones de dólares en stablecoins
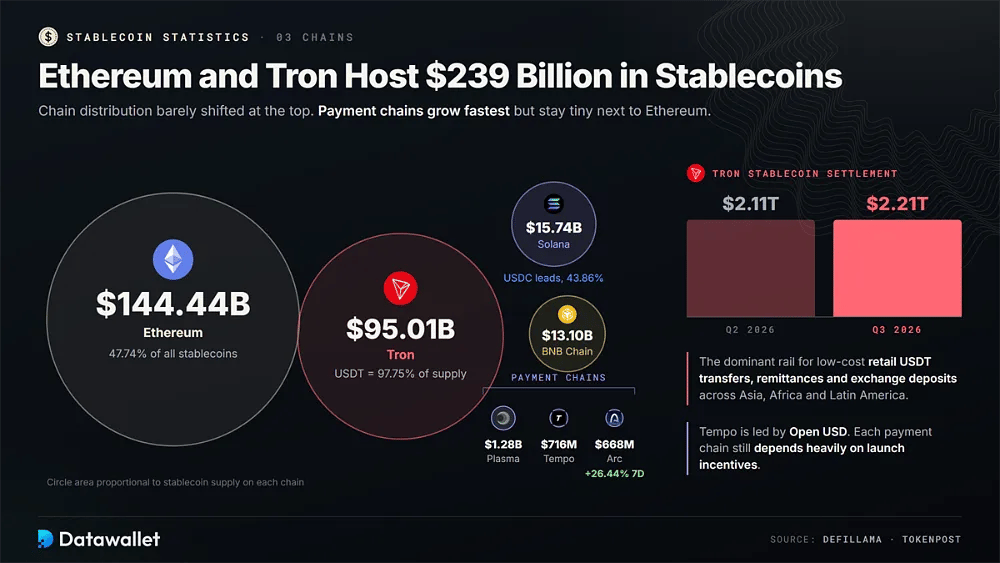
La distribución por cadenas apenas ha cambiado en los primeros puestos. El desglose por cadenas de DefiLlama muestra 144.440 millones de dólares en Ethereum, es decir, el 47,74 % de todas las stablecoins, y 95.010 millones de dólares en Tron, donde USDT representa el 97,75 % del suministro. Solana le sigue con 15.740 millones de dólares, liderada por USDC con una cuota del 43,86 %, mientras que BNB Chain mantiene 13.100 millones de dólares.
El papel de Tron es más transaccional que centrado en DeFi. Los datos de TokenPost muestran que la red liquidó 2,21 billones de dólares en stablecoins durante el T3 de 2026, frente a 2,11 billones de dólares en el T2, lo que la mantiene como la vía dominante para transferencias minoristas de USDT de bajo coste, remesas y depósitos en exchanges en Asia, África y Latinoamérica.
Las cadenas de pago diseñadas a propósito son el segmento de más rápido crecimiento. Arc, de Circle, creció un 26,44 % en una semana hasta 668 millones de dólares; Tempo, respaldada por Stripe, acumula 716 millones de dólares liderada por Open USD, y Plasma aloja 1.280 millones de dólares, aunque cada una sigue siendo diminuta frente a la base de liquidación de Ethereum y aún depende en gran medida de los incentivos de lanzamiento.
4. El volumen ajustado de stablecoins alcanzó en junio un récord de 1,79 billones de dólares
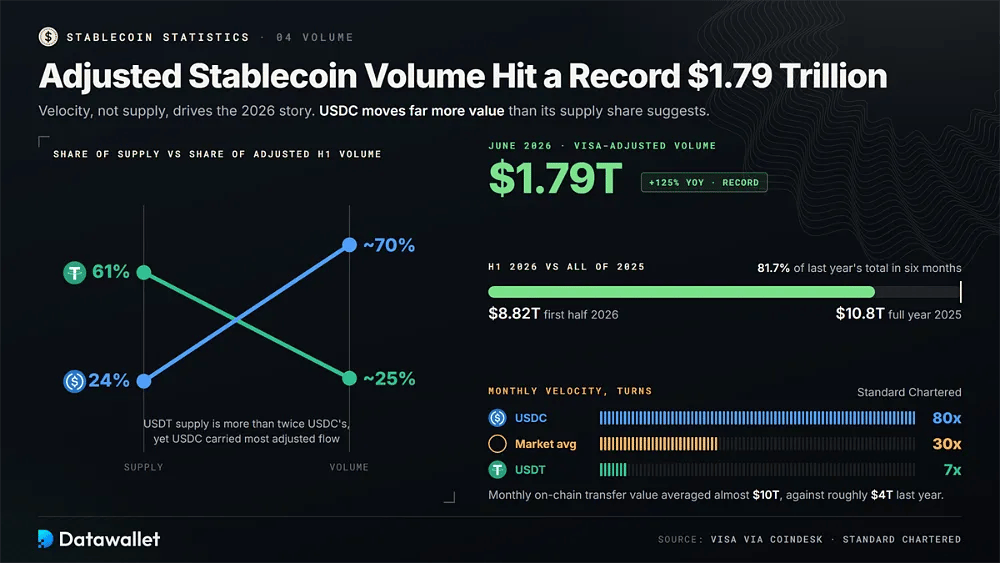
La velocidad, y no la oferta, impulsa ahora la historia de los stablecoins en 2026. CoinDesk informó de que el volumen de stablecoins ajustado por Visa alcanzó un récord de 1,79 billones de dólares en junio de 2026, un 125 % más que un año antes, con lo que la actividad del primer semestre asciende a 8,82 billones de dólares, frente a 10,8 billones de dólares de todo 2025, por lo que el récord anual parece probable.
USDC concentra una parte desproporcionada de ese flujo. Los mismos datos de Visa atribuían al token de Circle aproximadamente un 70 % del volumen ajustado del primer semestre y a USDT cerca de un 25 %, aunque la oferta de USDT es más del doble, lo que refleja el mayor uso de USDC en la liquidación institucional y el reequilibrio entre exchanges.
Standard Chartered mide la misma tendencia a través de la rotación. El banco estima que la velocidad media mensual de las stablecoins se duplicó hasta unas 30 veces en 2026, con USDC cerca de 80 veces y USDT cerca de siete, mientras que el valor mensual transferido on-chain promedió casi 10 billones de dólares, frente a unos 4 billones de dólares el año pasado.
5. Los pagos con stablecoins alcanzaron 482.000 millones de dólares hasta septiembre
Los pagos siguen siendo una parte pequeña del flujo total de stablecoins, pero crecen con rapidez. Los datos de Allium del T3 de 2026 muestran que la actividad de la economía real se amplía este año entre empresas, nóminas, tarjetas y agentes de software automatizados.
Estadísticas clave de pagos con stablecoin de Allium y Visa Research:
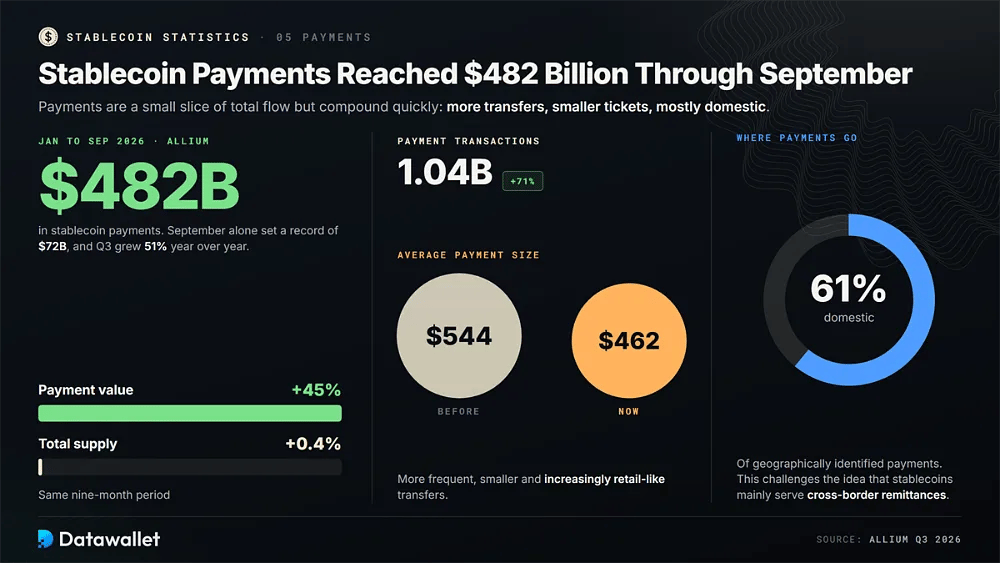
- Pagos totales: Allium contabilizó 482.000 millones de dólares en pagos con stablecoins de enero a septiembre de 2026, un aumento del 45 %, aunque la oferta total creció solo un 0,4 % en el mismo periodo.
- Número de transacciones: Las transacciones de pago aumentaron un 71 % hasta 1.040 millones, mientras que el importe medio del pago bajó de 544 $ a 462 $, lo que apunta a transferencias más frecuentes, más pequeñas y cada vez más parecidas a las de particulares.
- Récord mensual: septiembre marcó un nuevo máximo mensual de 72.000 millones de dólares en pagos con stablecoins, lo que ayudó a que el volumen de pagos del tercer trimestre creciera un 51 % frente al mismo trimestre del año anterior.
- Flujos empresariales: Hasta agosto, las comisiones por servicios alcanzaron 56.000 millones de dólares, los salarios 43.000 millones de dólares, los pagos a proveedores 28.000 millones de dólares y las compras minoristas 19.000 millones de dólares, y las empresas recibieron la mayor parte del valor de los pagos.
- Uso nacional: Allium atribuyó el 61 % de los pagos con stablecoins identificados geográficamente a transferencias nacionales, lo que cuestiona directamente la idea de que los stablecoins sirven sobre todo para remesas transfronterizas y no para el comercio local.
- Gasto con tarjeta: El gasto con tarjetas vinculadas a stablecoins se multiplicó por diez aproximadamente hasta 3.900 millones de dólares en el T3, ya que las tarjetas de débito cripto permiten a los titulares gastar tokens en dólares en comercios habituales de todo el mundo.
- Liquidación de Visa: Visa indicó que su liquidación con stablecoins superó en septiembre un ritmo anualizado de 20.000 millones de dólares, más de 15x veces la cifra del año anterior, en más de 160 programas de tarjetas.
- Pagos de agentes: las transacciones de pago de agentes de IA se duplicaron hasta 68,3 millones en el T3, mientras que los pagos x402 promediaron unos 0,06 $ por transferencia, lo que muestra una demanda incipiente de micropagos entre máquinas en blockchains públicas.
6. Los DEX de contratos perpetuos liquidaron 642.000 millones de dólares en 30 días
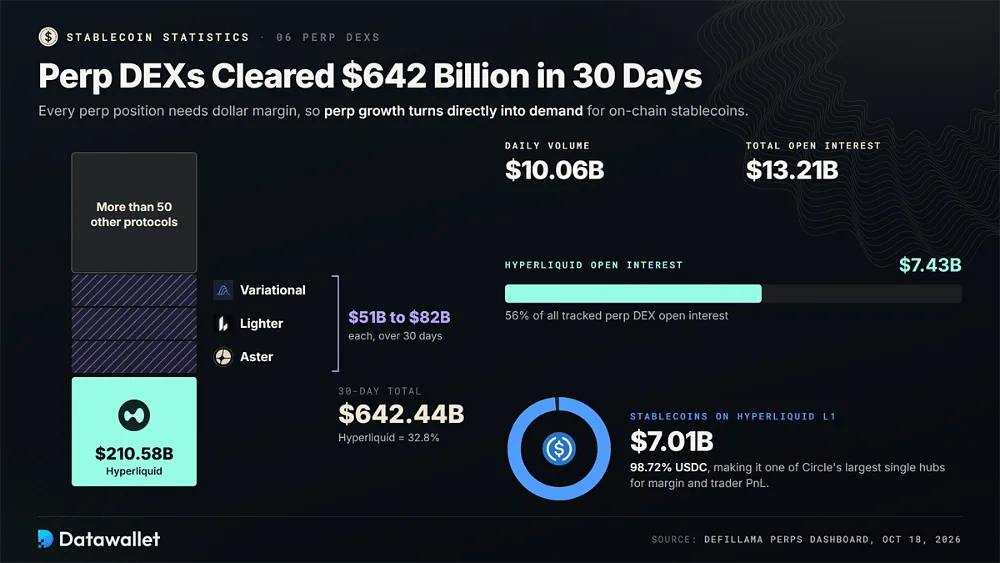
Los DEX de contratos perpetuos siguen siendo el caso de uso de DeFi más intenso para las stablecoins, porque cada posición necesita margen en dólares. El panel de perps de DefiLlama mostró 642.440 millones de dólares de volumen a 30 días el 18 de octubre, junto con 10.060 millones de dólares de volumen diario y 13.210 millones de dólares en open interest en más de cincuenta protocolos monitorizados.
Solo Hyperliquid procesó 210.580 millones de dólares en treinta días y mantiene 7.430 millones de dólares en open interest. Su L1 alberga 7.010 millones de dólares en stablecoins, de los cuales el 98,72 % es USDC, lo que convierte al exchange en uno de los mayores centros individuales de Circle para margen, liquidación y PnL de los traders, como muestran nuestras estadísticas de Hyperliquid.
La competencia está repartiendo el volumen entre plataformas más nuevas. Variational, Lighter y Aster liquidaron cada una entre 51.000 millones de dólares y 82.000 millones de dólares en treinta días, y todas ellas liquidan posiciones en stablecoins en dólares, por lo que el crecimiento de los contratos perpetuos se traduce directamente en demanda de colateral en dólares on-chain y de saldos de margen.
7. Los rendimientos de las stablecoins de primera línea se sitúan entre el 3 % y el 5 %
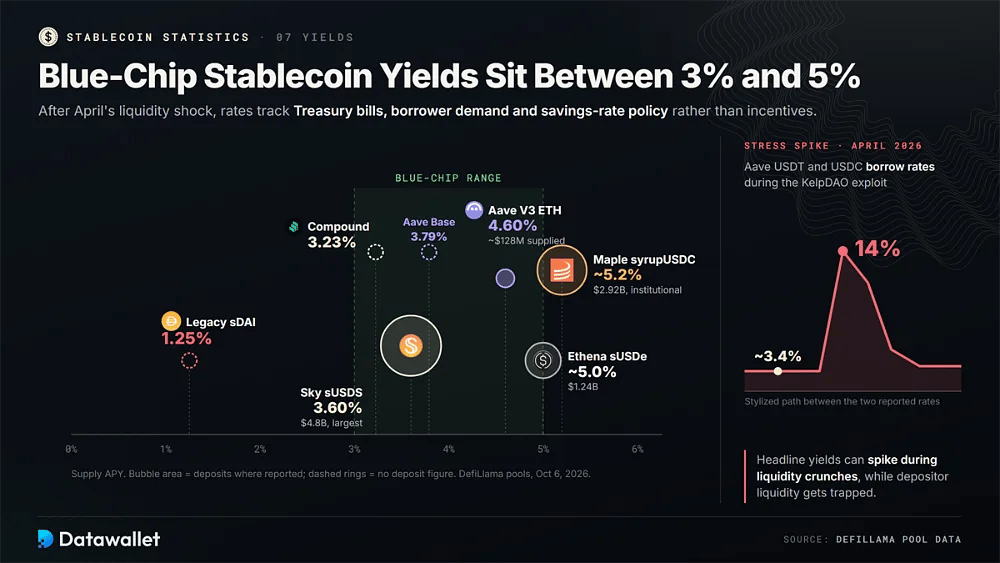
Los rendimientos de los préstamos se han normalizado tras la crisis de liquidez de abril. La mayoría de las tasas sostenibles de stablecoins grandes siguen ahora las letras del Tesoro, la demanda de los prestatarios o la política de tipos de ahorro, en lugar de los incentivos en tokens, según las instantáneas de pools de DefiLlama.
Referencia de rendimientos de stablecoins a partir de los datos de pools de DefiLlama a 6 de octubre de 2026:
- Aave USDC: Aave V3 en Ethereum pagó un 4,60 % por USDC con aproximadamente 128 millones de dólares aportados, mientras que el mismo mercado en Base ofreció un APY de suministro inferior, del 3,79 %.
- Compound USDC: Compound V3 pagaba cerca de un 3,23 % por USDC en Ethereum, situándose cerca del extremo inferior del rango de préstamos blue-chip porque la demanda de endeudamiento en ese mercado se mantuvo relativamente débil.
- Sky sUSDS: La Sky Savings Rate pagó 3,60 % a través de sUSDS con unos 4.800 millones de dólares depositados, lo que la convierte en el mayor espacio de ahorro en stablecoin individual que DefiLlama rastrea en Ethereum.
- Maple syrupUSDC: syrupUSDC de Maple pagó aproximadamente un 5,2 % sobre 2.920 millones de dólares en depósitos, con rendimientos procedentes de mesas de préstamos institucionales y no de mercados monetarios on-chain abiertos y sin permisos.
- Ethena sUSDe: USDe staked rindió en torno al 5,0 % sobre 1.240 millones de dólares en depósitos, muy por debajo de sus máximos de ciclos anteriores, impulsados por incentivos, lo que refleja unos ingresos por tasas de financiación más reducidos en los mercados de contratos perpetuos.
- sDAI heredado: Savings DAI pagaba solo un 1,25 %, una brecha notable frente a sUSDS que muestra cómo la gobernanza de Sky dirige ahora la mayoría de los incentivos de ahorro hacia su producto más reciente, USDS.
- Picos de estrés: durante el exploit de KelpDAO de abril, los tipos de préstamo de USDT y USDC en Aave pasaron de aproximadamente 3,4 a 14 %, un recordatorio de que los rendimientos anunciados pueden dispararse durante las crisis de liquidez.
8. El oro tokenizado suma 4.840 millones de dólares entre XAUT y PAXG
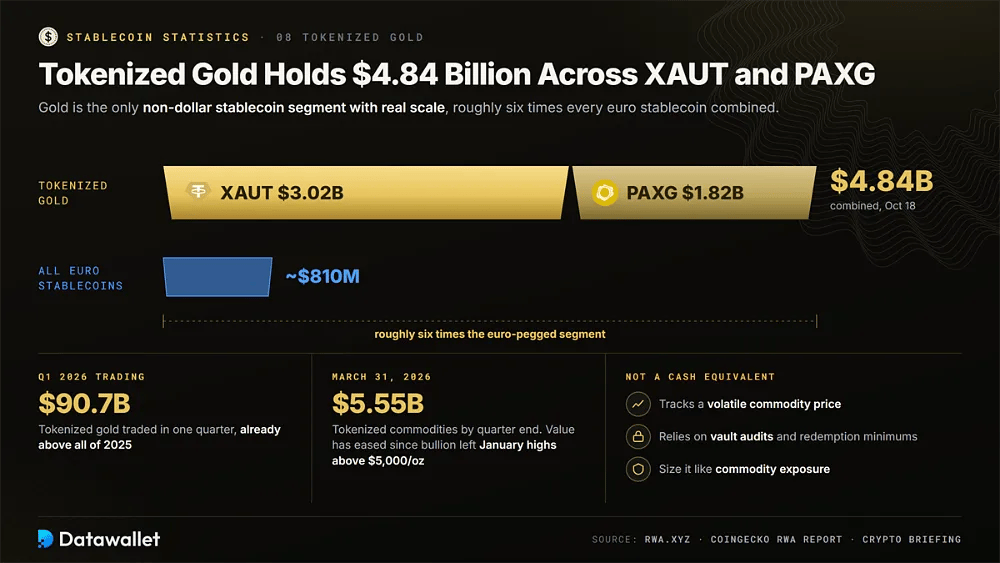
El oro sigue siendo el único segmento de stablecoins no denominado en dólares con una escala real, a pesar de un mercado del oro más débil desde enero. RWA.xyz sitúa Tether Gold en 3.020 millones de dólares y Paxos Gold en 1.820 millones de dólares el 18 de octubre, un total combinado de 4.840 millones de dólares que supera con holgura la suma de todas las stablecoins referenciadas al euro, aproximadamente seis veces.
El crecimiento llegó pronto en el año. El informe RWA de CoinGecko indica que las materias primas tokenizadas alcanzaron 5.550 millones de dólares a 31 de marzo y que el oro tokenizado movió 90.700 millones de dólares en el T1, superando ya el total de 2025. Desde entonces, el valor de mercado se ha moderado al retroceder el oro desde sus máximos de enero, por encima de 5.000 $ por onza.
Para los titulares, los tokens respaldados por oro se comportan de forma distinta a las stablecoins en dólares. Siguen el precio de una materia prima volátil, dependen de auditorías de las cámaras y de mínimos de reembolso, y cada vez se usan más como garantía en DeFi, por lo que funcionan como lingotes tokenizados y no como equivalentes de efectivo, y deberían dimensionarse como una exposición a materias primas dentro de una cartera.
9. Las stablecoins competidoras suman 46.300 millones de dólares fuera de USDT y USDC
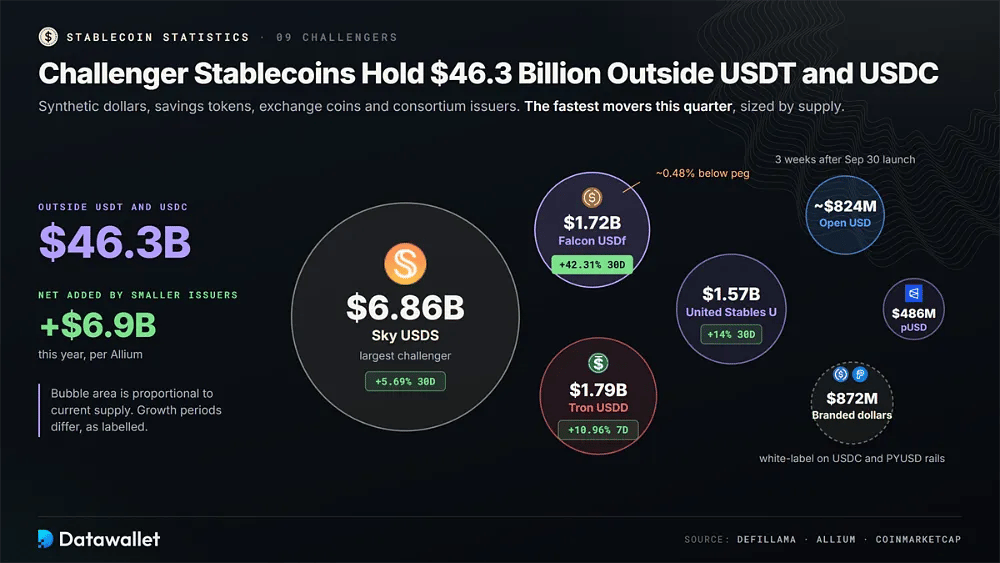
Al margen de USDT y USDC, aproximadamente 46.300 millones de dólares de oferta se reparten entre dólares sintéticos, tokens de ahorro, monedas de exchange y emisores de consorcios. Allium detectó que los emisores más pequeños añadieron un neto de 6.900 millones de dólares este año.
Stablecoins aspirantes de más rápido avance y nuevas incorporaciones de este trimestre:
- Open USD: Open USD se puso en marcha el 30 de septiembre a través del consorcio Open Standard, respaldado por Visa, Mastercard y Stripe, y alcanzó aproximadamente 824 millones de dólares en las tres semanas posteriores a su lanzamiento.
- Falcon USDf: Falcon USD creció un 42,31 % en treinta días hasta 1.720 millones de dólares, la expansión más rápida entre las quince principales stablecoins, aunque cotiza aproximadamente un 0,48 % por debajo de su paridad.
- United Stables: el token U de United Stables subió un 14 % en treinta días hasta alcanzar 1.570 millones de dólares, lo que lo sitúa entre los tokens en dólares distribuidos por exchanges más grandes lanzados durante el ciclo actual.
- USDD: el USDD de Tron subió 10,96 % en una sola semana hasta 1.790 millones de dólares, liderando el crecimiento semanal de las stablecoins, ya que los incentivos nativos de Tron devolvieron liquidez al token.
- Sky USDS: USDS sigue siendo el mayor competidor, con 6.860 millones de dólares, y continúa creciendo gracias a la demanda de tasas de ahorro, lo que lo convierte en la alternativa nativa de DeFi más clara a los emisores centralizados respaldados por fiat.
- Polymarket pUSD: el token en dólares propio de Polymarket mantiene unos 486 millones de dólares en Polygon, un ejemplo de grandes aplicaciones que lanzan dólares de marca para la liquidación dentro de sus propios ecosistemas.
- Dólares de marca: Allium contabiliza 872 millones de dólares en stablecoins de marca construidas sobre infraestructura de USDC y PYUSD, un modelo de marca blanca que permite a las fintech lanzar sus propias marcas de dólares sobre las infraestructuras de emisores existentes.
10. Standard Chartered refuerza su previsión de 2 billones de dólares para 2030
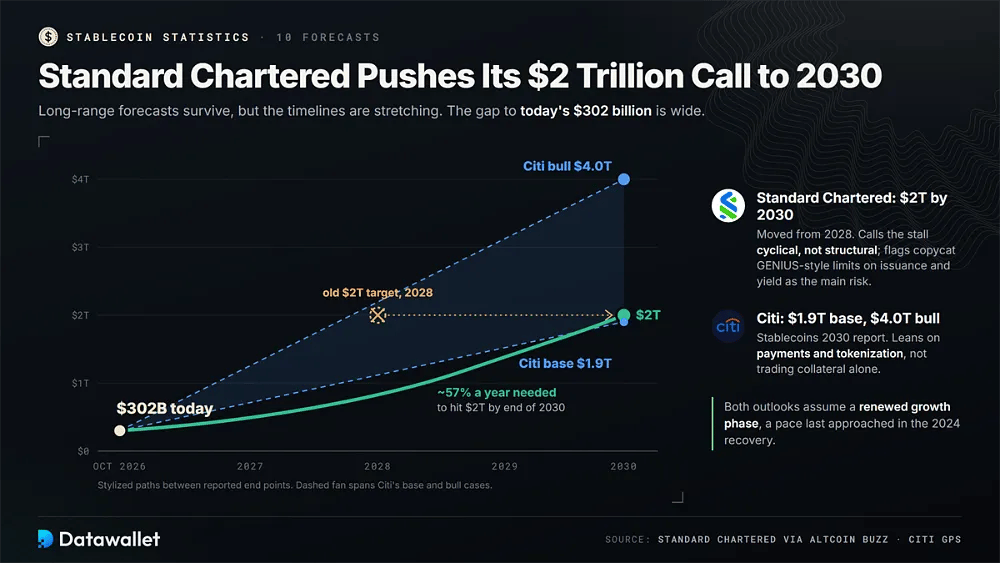
Las previsiones a largo plazo se mantienen, pero los plazos asociados se alargan de forma visible. Standard Chartered retrasó su previsión de 2 billones de dólares de 2028 a 2030, calificó el estancamiento de la oferta de cíclico y no estructural, y señaló la regulación como el principal riesgo si otros países copian las restricciones de la GENIUS Act sobre emisión y rendimiento.
El informe Stablecoins 2030 de Citi sigue planteando un escenario base de 1,9 billones de dólares y un escenario alcista de 4,0 billones de dólares para finales de la década. Ambas previsiones se apoyan en la expansión de los casos de uso de pagos y tokenización, y no solo en el colateral para operar con criptomonedas, para justificar ese nivel de crecimiento.
La brecha entre las previsiones y la oferta actual de 302.000 millones de dólares es amplia. Alcanzar 2 billones de dólares a finales de 2030 implica un crecimiento anual de aproximadamente 57 % desde los niveles actuales, un ritmo al que el mercado se acercó por última vez durante su recuperación de 2024 y que claramente no ha mantenido en 2026, por lo que ambas previsiones bancarias asumen una nueva fase de crecimiento.
¿Por qué se ha estancado la oferta de stablecoins en 2026?
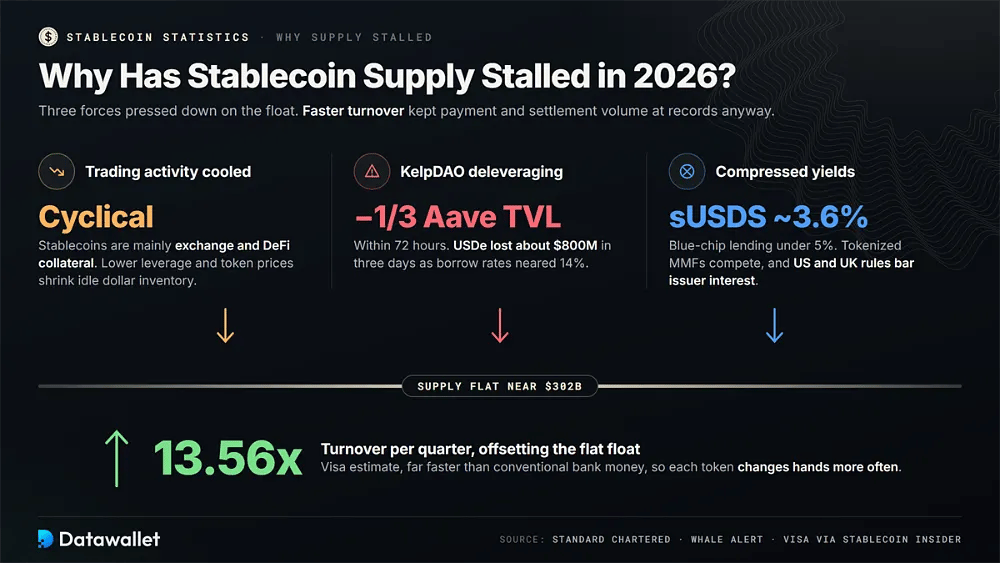
El suministro se estancó principalmente porque la actividad de trading de criptomonedas se enfrió. Las stablecoins siguen sirviendo sobre todo como garantía en exchanges y DeFi, por lo que la caída del apalancamiento y de los precios de los tokens reduce la demanda de dólares inactivos. Standard Chartered lo considera una pausa cíclica, mientras que las métricas de pagos, liquidación y velocidad siguieron subiendo durante el mismo periodo.
El desapalancamiento en DeFi amplificó la desaceleración. El ataque a KelpDAO de abril drenó liquidez de Aave, empujó los tipos de préstamo de USDT y USDC hacia el 14 % y aceleró los reembolsos de dólares ligados a rendimiento: USDe perdió unos 800 millones de dólares en tres días y el valor total bloqueado de Aave cayó un tercio en 72 horas.
La compresión de los rendimientos también redujo los incentivos para mantener. Con sUSDS cerca del 3,6 % y los préstamos de primer nivel por debajo del 5 %, los fondos monetarios tokenizados compiten directamente con el ahorro en stablecoins, mientras que las normas de EE. UU. y Reino Unido prohíben a los emisores pagar intereses a los titulares, lo que elimina una palanca que los emisores podrían usar para atraer saldos inactivos.
Una mayor velocidad compensa en parte la oferta estancada. Visa estima que las stablecoins rotan unas 13,56 veces por trimestre, mucho más rápido que el dinero bancario convencional, de modo que una oferta estancada aún puede sostener volúmenes récord de pagos y liquidación cuando cada token cambia de manos con más frecuencia entre exchanges, procesadores de pagos y plataformas DeFi.
¿Qué bancos y gigantes de pagos están lanzando stablecoins?
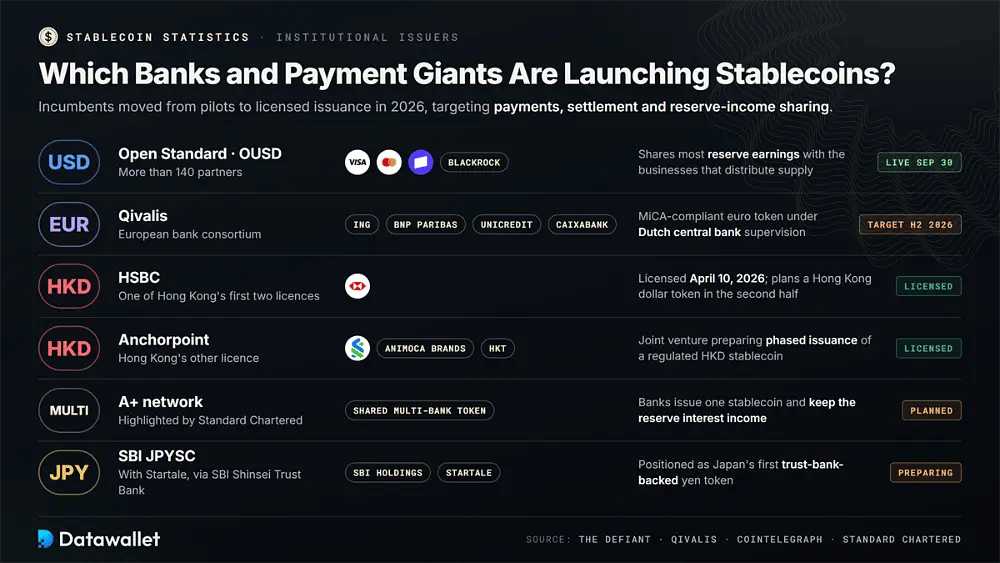
Las instituciones financieras tradicionales pasaron de los pilotos a la emisión autorizada durante 2026. Sus tokens se dirigen a pagos, liquidación y reparto de ingresos de reservas, y desafían directamente el modelo de negocio que hizo tan rentables a Tether y Circle.
Lanzamientos y licencias institucionales de stablecoins destacados en 2026:
- Open Standard: respaldado por más de 140 socios, entre ellos Visa, Mastercard, Stripe y BlackRock, Open Standard comparte la mayor parte de los ingresos de las reservas con las empresas que distribuyen el suministro de OUSD.
- Qivalis: Qivalis, un consorcio bancario europeo que incluye ING, BNP Paribas, UniCredit y CaixaBank, prevé lanzar una stablecoin en euros conforme a MiCA bajo la supervisión del banco central neerlandés en el segundo semestre (H2) de 2026.
- HSBC: HSBC recibió una de las dos primeras licencias de emisor de Hong Kong el 10 de abril de 2026 y planea lanzar un token en dólares de Hong Kong durante el segundo semestre.
- Anchorpoint: Anchorpoint, una empresa conjunta de Standard Chartered, Animoca Brands y HKT, posee la otra licencia de Hong Kong y prepara la emisión por fases de una stablecoin regulada en dólares de Hong Kong.
- Red A+: Standard Chartered destacó la red A+ prevista, que permitiría a varios bancos emitir un stablecoin compartido y conservar los ingresos por intereses generados por sus reservas.
- SBI JPYSC: SBI Holdings y Startale preparan JPYSC, un stablecoin en yenes emitido a través de SBI Shinsei Trust Bank, presentado como el primer token respaldado por un banco fiduciario en Japón bajo las normas de pago revisadas.
¿Cómo se regulan los stablecoins en 2026?
En 2026, la regulación de las stablecoins pasó de las propuestas a la aplicación efectiva. Las licencias, la calidad de las reservas, los plazos de reembolso y la prohibición de que los emisores paguen intereses definen ahora los principales regímenes, y Estados Unidos, la UE y Reino Unido son quienes más cerca están de una implantación completa.
1. Estados Unidos
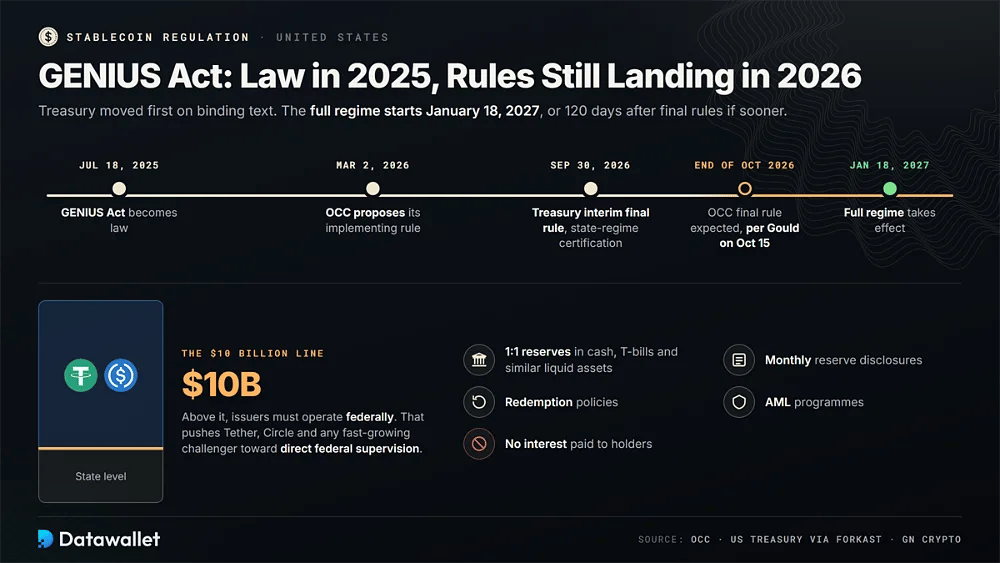
La GENIUS Act se convirtió en ley el 18 de julio de 2025, pero sus normas de desarrollo siguen llegando más de un año después. La OCC propuso su norma de desarrollo el 2 de marzo de 2026, y el contralor Jonathan Gould dijo el 15 de octubre que la norma final debería llegar antes de que acabe octubre.
El Tesoro fue el primero en publicar un texto vinculante. Su norma final provisional del 30 de septiembre estableció los procedimientos para certificar los regímenes estatales y aplicó el límite de 10.000 millones de dólares, por encima del cual los emisores deben operar a nivel federal. En la práctica, esto empuja a Tether, Circle y a cualquier aspirante de rápido crecimiento hacia una supervisión federal directa en lugar de una supervisión estatal más laxa.
El régimen completo entrará en vigor el 18 de enero de 2027, o 120 días después de la publicación de la normativa final, lo que ocurra primero. Los emisores necesitarán reservas uno a uno en efectivo, letras del Tesoro y activos líquidos similares, informes mensuales sobre las reservas, políticas de reembolso y programas AML, y no podrán pagar intereses a los titulares.
2. Reino Unido
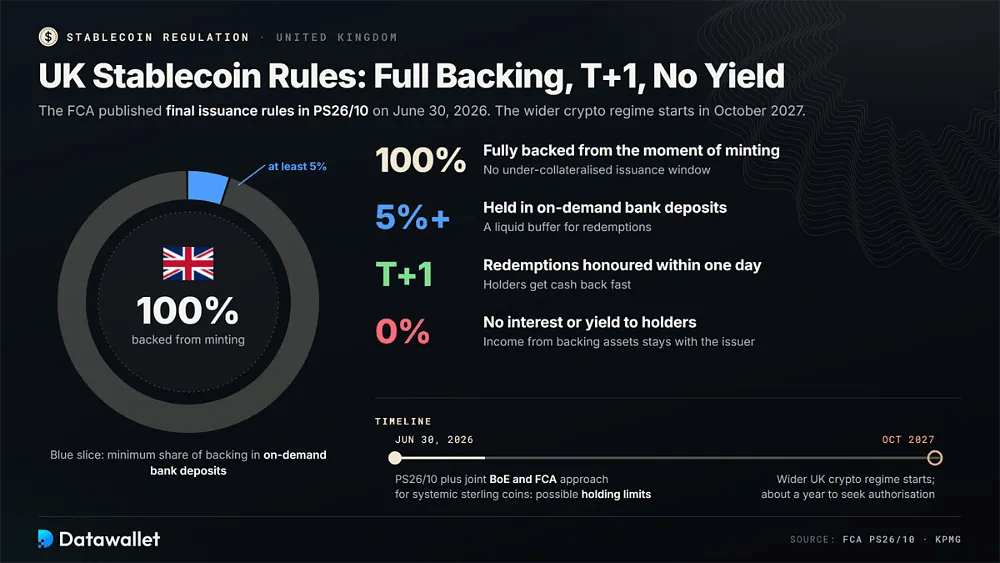
La FCA publicó las normas definitivas de emisión de stablecoin en el PS26/10 el 30 de junio de 2026. Los emisores deben respaldar íntegramente los tokens desde su emisión, mantener al menos un 5 % de los activos de respaldo en depósitos bancarios a la vista, atender los reembolsos en T+1 y no pagar nunca a los titulares intereses ni otro rendimiento generado por los activos de respaldo.
El régimen cripto más amplio del Reino Unido comienza en octubre de 2027, lo que da a las empresas aproximadamente un año para solicitar la autorización y probar sus sistemas. Las stablecoins sistémicas en libras esterlinas utilizadas ampliamente para pagos quedarán sujetas a un enfoque conjunto del Banco de Inglaterra y la FCA, también publicado el 30 de junio, con requisitos de respaldo más estrictos y posibles límites de tenencia para usuarios individuales.
3. Unión Europea
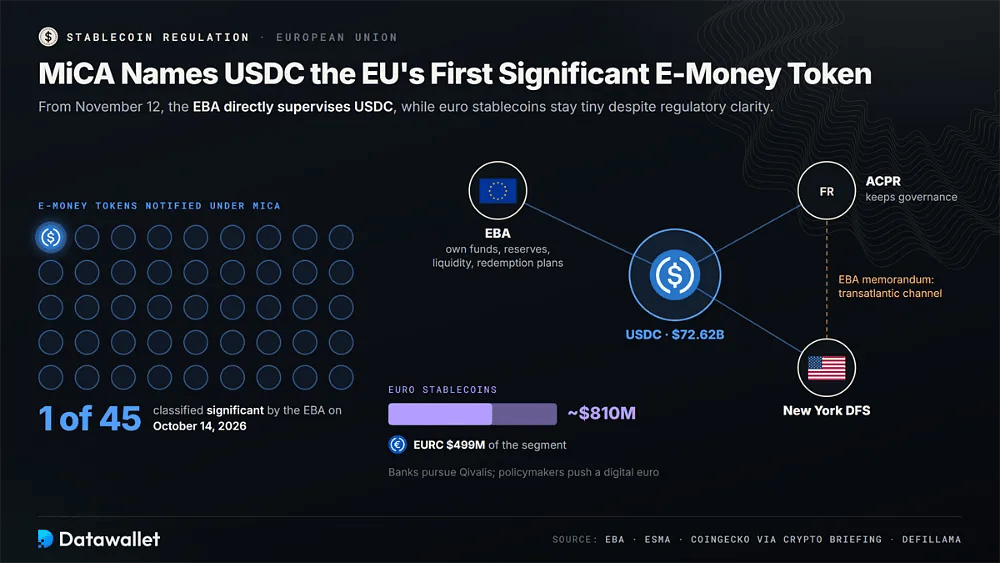
Bajo MiCA, las stablecoins respaldadas por fiat funcionan como dinero electrónico o tokens referenciados a activos, con normas de reservas, reembolso y autorización que también determinan qué tokens pueden listar para usuarios europeos los exchanges con licencia MiCA. El 14 de octubre de 2026, la EBA clasificó USDC como la primera ficha de dinero electrónico significativa entre las 45 notificadas.
A partir del 12 de noviembre, la EBA supervisará directamente los fondos propios, las reservas, la liquidez y los planes de reembolso de USDC, mientras que la ACPR de Francia conserva la supervisión de la gobernanza. La EBA también firmó un memorando con el DFS de Nueva York, que crea un canal formal de supervisión transatlántico para una importante stablecoin en dólares muy utilizada en los mercados cripto europeos.
Las stablecoins en euros siguen siendo diminutas pese a la claridad regulatoria. Los datos de CoinGecko citados por Crypto Briefing sitúan el segmento referenciado al euro cerca de 810 millones de dólares, y DefiLlama registra EURC en 499 millones de dólares, lo que explica por qué los bancos impulsan Qivalis mientras los responsables políticos siguen promoviendo el euro digital como alternativa pública.
4. Asia
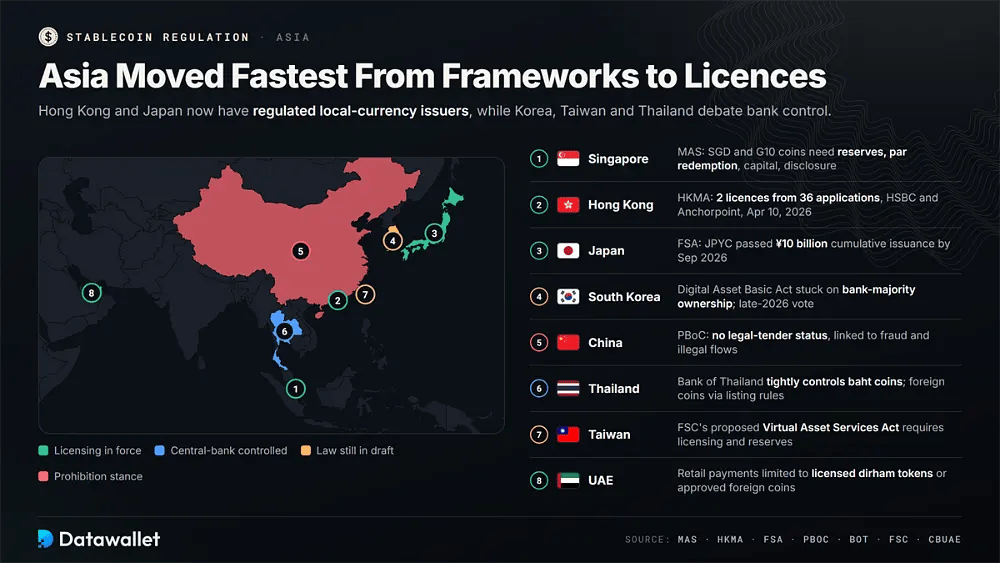
Asia fue la que más rápido pasó de los marcos normativos a las licencias. Hong Kong y Japón ya cuentan con emisores regulados de moneda local, mientras que Corea del Sur, Taiwán y Tailandia siguen debatiendo cuánto control deben conservar los bancos y los bancos centrales.
Principales enfoques regulatorios y novedades de licencias de stablecoins en Asia en 2026:
- Singapur: La Monetary Authority of Singapore regula los stablecoins de una sola divisa referenciados al dólar de Singapur o a las divisas del G10, y aplica requisitos de reservas, reembolso a la par, capital y divulgación a los tokens emitidos localmente.
- Hong Kong: la HKMA concedió sus dos primeras licencias de emisor a HSBC y Anchorpoint el 10 de abril de 2026, tras recibir 36 solicitudes en virtud de la Ordenanza sobre Stablecoins, vigente desde agosto de 2025.
- Japón: la Agencia de Servicios Financieros autoriza las stablecoins en yenes en virtud de la Ley de Servicios de Pago; JPYC se lanzó en octubre de 2025 y superó los 10.000 millones ¥ de emisión acumulada en septiembre de 2026.
- Corea del Sur: los legisladores siguen negociando la Digital Asset Basic Act, y las disputas sobre la propiedad mayoritaria de los bancos en los emisores de stablecoin en wones retrasan su aprobación hacia una votación prevista para finales de 2026.
- China: el Banco Popular de China mantiene una postura centrada en la prohibición y afirma que las stablecoins carecen de curso legal y siguen vinculadas al fraude, al blanqueo de capitales y a la actividad transfronteriza ilegal.
- Tailandia: el Bank of Thailand controla estrechamente las stablecoins referenciadas al baht, mientras que las stablecoins en divisas extranjeras pueden gestionarse con las normas vigentes de listado de activos digitales y de exchanges supervisadas por los reguladores de valores.
- Taiwán: la Comisión de Supervisión Financiera ha propuesto una Ley de Servicios de Activos Virtuales que define las stablecoins referenciadas a fiat como activos virtuales que requieren licencia formal, reservas y supervisión continua.
- EAU: el Banco Central de los EAU regula los servicios de tokens de pago y limita el uso minorista para pagos a tokens en dírhams con licencia o a stablecoins en divisa extranjera aprobadas y emitidas conforme a su normativa.
5. Resto del mundo
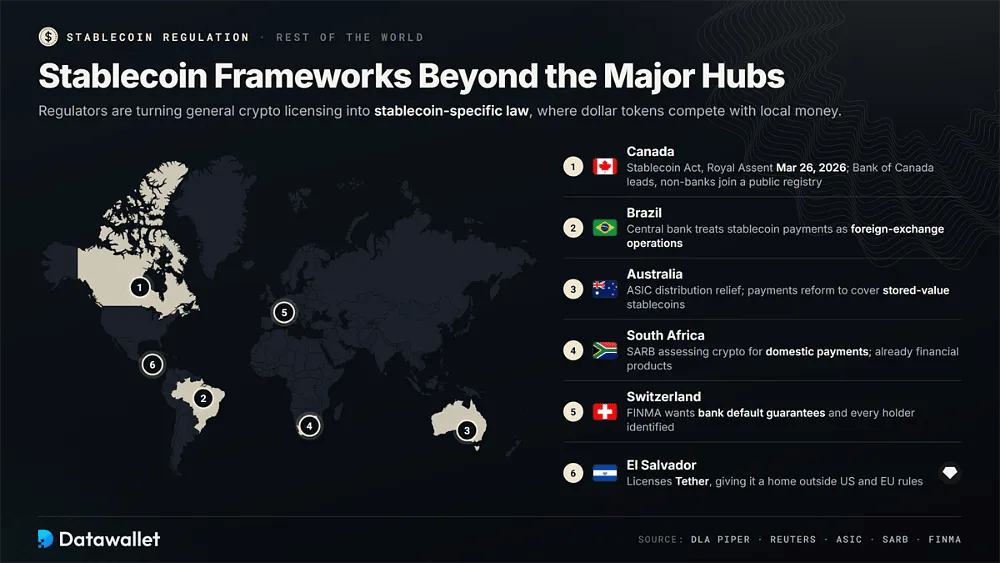
Más allá de los grandes centros financieros, los reguladores nacionales están convirtiendo las licencias cripto generales en leyes específicas para stablecoins, especialmente donde los tokens en dólares ya compiten con las monedas locales para el ahorro, las remesas y la liquidación del comercio transfronterizo.
Marcos de stablecoins destacados fuera de EE. UU., la UE, Reino Unido y Asia:
- Canadá: la Stablecoin Act de Canadá recibió la sanción real el 26 de marzo de 2026, con lo que el Bank of Canada pasa a ser el supervisor principal y se exige a los emisores no bancarios que se incorporen a un registro público.
- Brasil: el Banco Central de Brasil clasifica los pagos y transferencias de criptoactivos referenciados a fiat como operaciones de cambio de divisas, y los somete a autorización, transparencia y controles contra el blanqueo de capitales en todos los proveedores autorizados.
- Australia: la Comisión Australiana de Valores e Inversiones ultimó la exención para la distribución de stablecoins y tokens envueltos, mientras que se espera que reformas más amplias de los pagos incluyan las stablecoins de pago como productos de valor almacenado.
- Sudáfrica: El Banco de la Reserva de Sudáfrica está evaluando los criptoactivos usados en pagos nacionales, a partir de su clasificación como productos financieros en la legislación vigente de servicios financieros.
- Suiza: la guía de FINMA exige garantías de impago de los bancos a los emisores de stablecoins que se acojan a exenciones, y subraya que los emisores deben identificar a todos los titulares a efectos de prevención del blanqueo de capitales.
- El Salvador: El Salvador concede licencia a Tether bajo su régimen de proveedores de servicios de activos digitales, lo que ofrece al mayor emisor un hogar fuera de las normas de EE. UU. y de la UE, como explicamos en nuestras estadísticas de USDT.
¿Pueden las stablecoins competir con las CBDC?
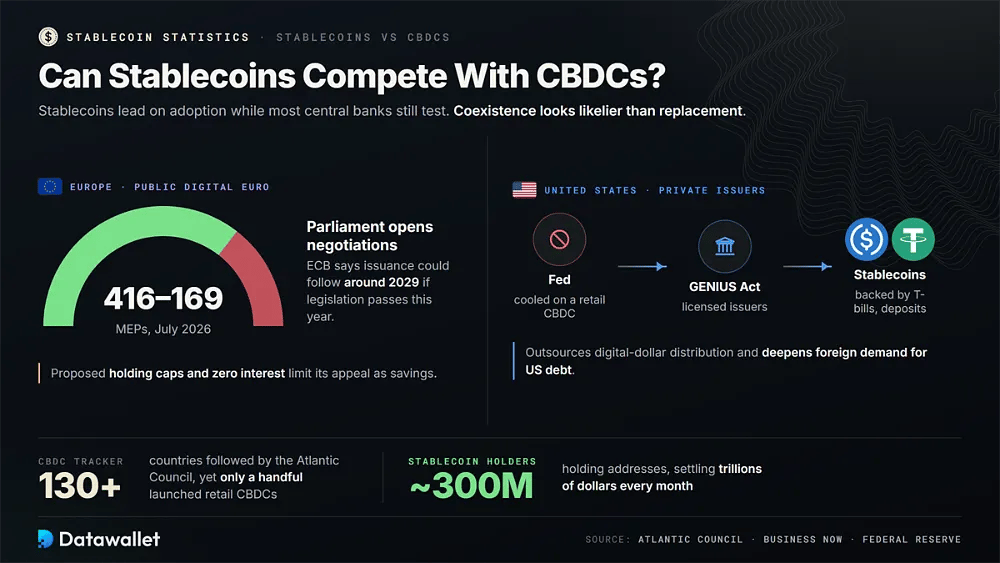
Las stablecoins lideran actualmente a las CBDC en adopción porque la mayoría de los bancos centrales aún están en fase de pruebas. El rastreador del Atlantic Council sigue a más de 130 países, pero solo unos pocos han lanzado CBDC minoristas, mientras que los tokens privados en dólares ya alcanzan casi 300 millones de direcciones que los poseen en todo el mundo y liquidan billones de dólares cada mes.
Europa es la prueba más clara. El Parlamento Europeo votó 416 a 169 en julio de 2026 para abrir las negociaciones sobre el euro digital, y el BCE afirma que la emisión podría llegar hacia 2029 si la legislación se aprueba este año. Los límites de tenencia propuestos y la ausencia de intereses reducen su atractivo como ahorro.
Estados Unidos ha tomado el camino opuesto. La Reserva Federal se ha enfriado respecto a una CBDC minorista, mientras que la GENIUS Act canaliza la innovación del dólar digital a través de emisores privados con licencia, externalizando de hecho la distribución del dólar digital a stablecoins respaldadas por letras del Tesoro y depósitos bancarios, lo que también aumenta la demanda extranjera de deuda pública estadounidense.
La coexistencia parece más probable que la sustitución. Las stablecoins en dólares deberían seguir dominando el trading de criptomonedas, DeFi y el ahorro en mercados emergentes, mientras que las CBDC, los depósitos tokenizados y los tokens de consorcios bancarios como Qivalis compiten por los pagos nacionales regulados, donde la soberanía monetaria, la privacidad y la protección del consumidor son más importantes para los responsables políticos y los bancos centrales.
¿Hay futuro para las stablecoins descentralizadas?
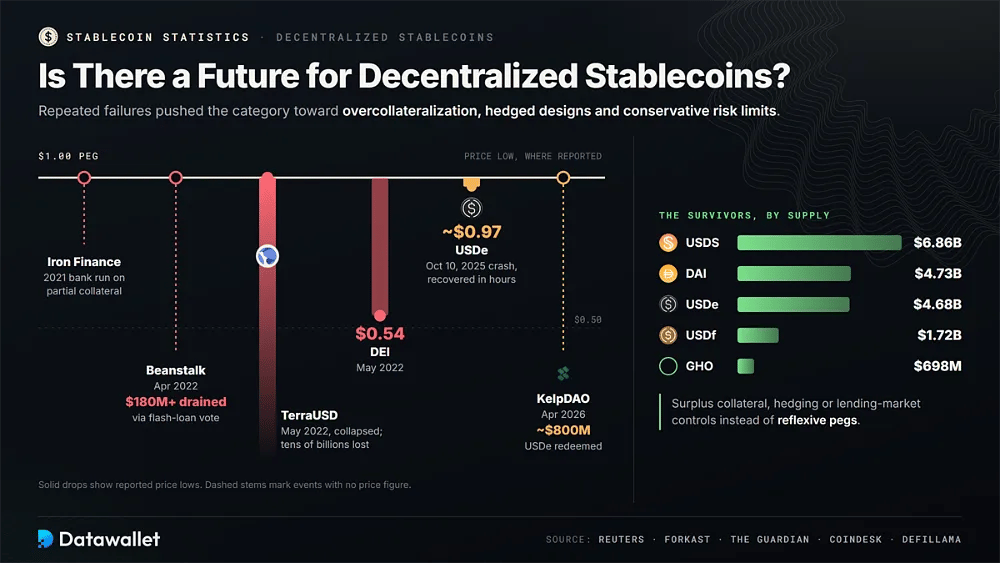
Las stablecoins descentralizadas sobrevivieron, pero los fallos repetidos empujaron a la categoría hacia la sobrecolateralización, los diseños con cobertura y los límites de riesgo conservadores. El historial de paridad bajo estrés sigue siendo lo más importante a la hora de juzgar qué modelos merecen confianza hoy.
Fallos y episodios de tensión que han marcado los diseños actuales de stablecoins:
- TerraUSD: UST se desplomó en mayo de 2022 tras fallar su vínculo algorítmico con LUNA, lo que arrasó decenas de miles de millones y desacreditó en toda la industria los diseños de stablecoin reflexivos sin respaldo.
- Iron Finance: IRON y TITAN sufrieron una corrida bancaria en 2021, lo que demostró que los modelos parcialmente colateralizados pueden entrar en espiral cuando los titulares se apresuran a canjear más rápido de lo que las reservas pueden absorber.
- Beanstalk: en abril de 2022, los atacantes usaron poder de gobernanza obtenido con préstamos flash para drenar más de 180 millones de dólares en reservas, lo que mostró cómo la votación on-chain puede convertirse en un vector de ataque.
- DEI: el DEI de Deus Finance cayó hasta 0,54 $ en mayo de 2022, una de las varias stablecoins algorítmicas arrastradas por las crisis de confianza posteriores a Terra en los mercados DeFi.
- USDe: durante el desplome del mercado del 10 de octubre de 2025, USDe cayó brevemente hasta unos 0,97 $ antes de recuperarse en cuestión de horas, poniendo a prueba la cobertura delta neutral de Ethena bajo una presión extrema de liquidación.
- KelpDAO: el exploit de KelpDAO de abril de 2026 se propagó a través del colateral de Aave, redujo el TVL de Aave en un tercio en 72 horas y forzó reembolsos de USDe por unos 800 millones de dólares.
Los supervivientes son muy distintos de los experimentos de la era de 2021. USDS con 6.860 millones de dólares, DAI con 4.730 millones de dólares, USDe con 4.680 millones de dólares, USDf de Falcon con 1.720 millones de dólares y GHO de Aave con 698 millones de dólares se basan en colateral excedentario, coberturas o controles de los mercados de préstamos en lugar de anclajes reflexivos, un modelo más sólido que los diseños algorítmicos mencionados antes.
¿Cuáles son los riesgos de las stablecoins?
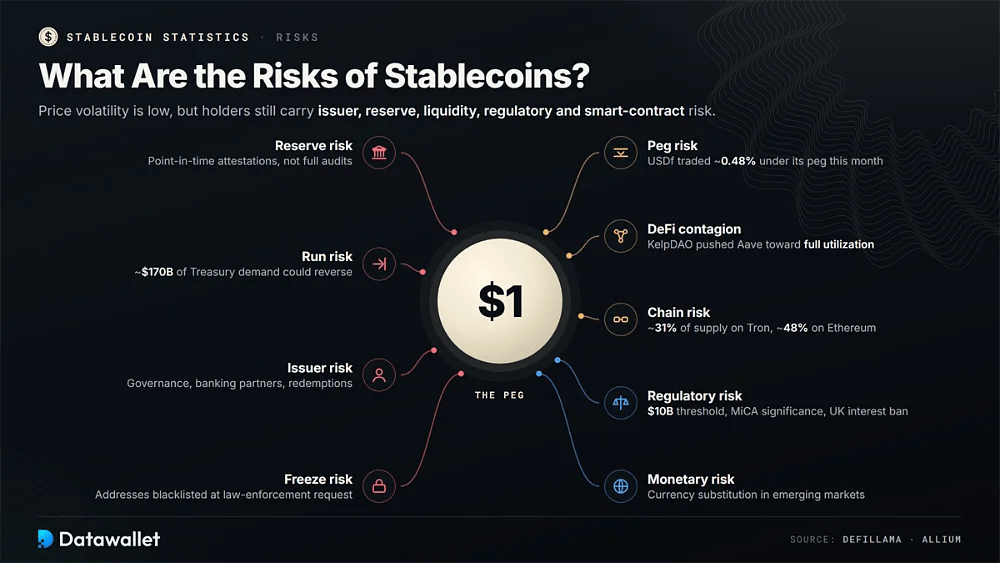
Las stablecoins reducen la volatilidad del precio, pero quienes las poseen siguen asumiendo riesgos de emisor, de reservas, de liquidez, regulatorios y de contratos inteligentes. Varios de estos riesgos salieron a la luz durante 2026 a través del contagio en DeFi, el bloqueo de direcciones y los cambios en las normas de licencias.
Las principales categorías de riesgo de las stablecoins que debes valorar en 2026:
- Riesgo de paridad: incluso los tokens respaldados pueden cotizar por debajo de 1 $ cuando la liquidez se reduce, como mostró USDf de Falcon al cotizar aproximadamente un 0,48 % por debajo de su paridad en DefiLlama este mes.
- Riesgo de reservas: muchos emisores siguen publicando certificaciones puntuales en lugar de auditorías completas, por lo que la calidad de las reservas, la ubicación de la custodia y los perfiles de vencimiento de los bonos del Tesoro a menudo solo son visibles de forma periódica.
- Riesgo de retiradas masivas: Las grandes oleadas de reembolsos pueden obligar a los emisores a vender letras del Tesoro con rapidez, y Allium estima que las reservas de stablecoins generaron aproximadamente 170.000 millones de dólares de demanda de deuda del Tesoro que podría revertirse.
- Riesgo de congelación: Los emisores centralizados pueden incluir direcciones en listas negras a petición de las autoridades, por lo que los fondos recibidos de wallets contaminados pueden quedar inutilizables sin previo aviso ni procedimientos judiciales concluidos.
- Riesgo del emisor: Los titulares dependen de la gobernanza del emisor, de los socios bancarios y de las operaciones de reembolso, por lo que conviene comparar con detenimiento las stablecoins más seguras antes de mantener saldos elevados en cualquier lugar.
- Riesgo regulatorio: el umbral federal de 10.000 millones de dólares, las normas de relevancia de MiCA y las prohibiciones de intereses de Reino Unido pueden forzar exclusiones de cotización, reestructuraciones o salidas que cambien dónde se pueden seguir usando los tokens.
- Contagio en DeFi: Las stablecoins reutilizadas como garantía heredan el riesgo del contrato inteligente y de los oráculos, y el exploit de KelpDAO de abril llevó los mercados de stablecoins de Aave hacia la utilización total, atrapando la liquidez de los depositantes.
- Riesgo de la red: Con aproximadamente el 31 % del suministro en Tron y el 48 % en Ethereum, las caídas, la congestión o las sanciones que afecten a cualquiera de las dos redes interrumpirían una gran parte de las liquidaciones.
- Riesgo monetario: las stablecoins en dólares aceleran la sustitución de moneda en los mercados emergentes, debilitan el control monetario local y llevan a algunos bancos centrales a restringir el acceso o a lanzar alternativas digitales nacionales.
Conclusiones
A finales de 2026, las stablecoins parecen una infraestructura de pagos madura con una circulación estancada. La oferta se ha mantenido en torno a 300.000 millones de dólares durante un año, pero el volumen ajustado, el número de pagos, la liquidación con tarjeta y la demanda de colateral para contratos perpetuos marcaron récords, lo que demuestra que el uso ya no depende solo del crecimiento de la oferta.
Los próximos doce meses dependen de la implementación. Las normas definitivas de la OCC, el plazo de enero de 2027 de la GENIUS Act, la supervisión de la EBA sobre USDC y los lanzamientos de Open Standard y Qivalis decidirán si los actores establecidos mantienen su cuota del 85 % o ceden terreno significativo a rivales respaldados por bancos, redes de tarjetas y modelos de reparto de rendimiento durante el próximo año.
Los usuarios deben tratar toda stablecoin como un producto de crédito y no como efectivo. Revisa la información sobre reservas, los derechos de reembolso, las políticas de congelación, la liquidez en cada cadena y la exposición a DeFi antes de mantener saldos elevados, y distingue las stablecoins de pago simples de los wrappers con rendimiento, que añaden riesgo de contrato inteligente, de contraparte y de estrategia al riesgo del emisor.
Nuestra metodología
Esta actualización combina paneles de stablecoins en directo, estudios sobre pagos, publicaciones de reguladores y previsiones bancarias recopilados entre el 6 y el 18 de octubre de 2026 para evaluar la oferta, el uso, los rendimientos, la regulación y el riesgo en todo el mercado.
Cómo se recopilaron y verificaron los datos de este artículo:
- Rastreadores de mercado: las instantáneas de DefiLlama del 18 de octubre aportaron el suministro total, los rankings de emisores, la distribución por cadena, la desviación de la paridad y los cambios a treinta días, contrastados con las cifras de RWA.xyz y Stablecoin Beat.
- Datos de volumen: Visa Onchain Analytics, citada por CoinDesk, proporcionó el volumen ajustado, mientras que la investigación de Standard Chartered aportó estimaciones de velocidad y comparaciones mensuales del valor transferido para 2025 y 2026.
- Investigación sobre pagos: los informes State of Stablecoins and Payments de Allium de septiembre y del T3 de 2026 aportaron el volumen de pagos, el número de transacciones, las categorías de negocio, la cuota de pagos nacionales y métricas de pagos de agentes de IA.
- Métricas de DeFi: los paneles de perps y yield de DefiLlama aportaron el volumen de DEX de perpetual, el open interest, las APY de préstamos y los indicadores de tipos de ahorro, utilizando tipos base sin incentivos temporales en tokens siempre que fue posible.
- Datos de RWA: RWA.xyz y el informe de RWA de 2026 de CoinGecko aportaron los valores del oro tokenizado, el crecimiento de las materias primas, el tamaño de los fondos de bonos del Tesoro tokenizados y el número de titulares de stablecoins utilizados a lo largo de este análisis.
- Fuentes regulatorias: se dio prioridad a los documentos primarios de la OCC, el Tesoro, la FCA, la EBA, la HKMA, la FSA y Bank of Canada, complementados con resúmenes de despachos de abogados cuando los textos finales seguían sin publicarse.
- Cobertura informativa: se utilizaron The Block, CoinDesk, Cointelegraph y medios especializados para lanzamientos, licencias y episodios de tensión, y cada cifra se contrastó con una segunda fuente cuando fue posible.
- Advertencia sobre la instantánea: los valores del panel cambian a diario a medida que los emisores acuñan y amortizan tokens, por lo que las cifras reflejan el periodo de la investigación y pueden diferir ligeramente de los datos en directo en el momento de la publicación.