¿Qué fue el desplome cripto del 10 de octubre (10/10)?
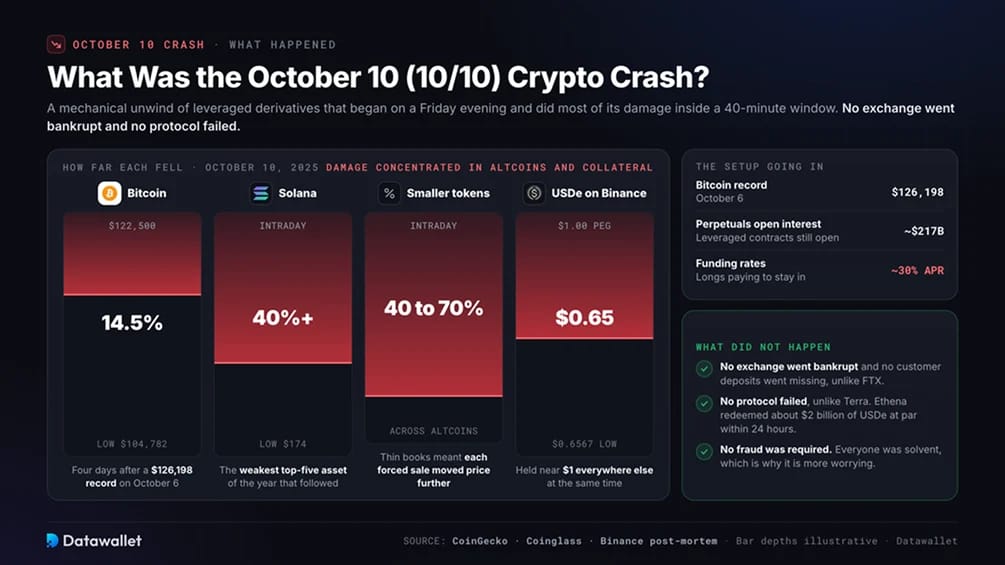
La caída cripto del 10 de octubre fue una liquidación mecánica de posiciones en derivados con apalancamiento. Comenzó un viernes por la tarde y la mayor parte del daño se produjo en 40 minutos. Ningún exchange quebró y ningún protocolo falló, lo que la distingue del colapso de FTX y la implosión de Terra que se tratan en nuestro ranking de las mayores caídas cripto de la historia.
Cuatro días antes, el 6 de octubre, Bitcoin había alcanzado un récord de 126.198 $. El open interest en futuros perpetuos, el valor total de los contratos apalancados aún abiertos, rondaba los 217.000 millones de dólares. Con las posiciones largas concentradas en torno a los nuevos máximos, incluso un descenso moderado podría llevar a muchas cuentas a superar a la vez sus umbrales de liquidación.
Los altcoins y los tokens de garantía que perdieron su paridad en una plataforma fueron los más perjudicados. Bitcoin cayó alrededor de 14,5 %, mientras que los tokens más pequeños descendieron 40 a 70 % durante la sesión. USDe de Ethena, un dólar sintético que genera rendimiento a partir de posiciones cubiertas en derivados, llegó a cotizar brevemente a 0,65 $ en Binance pese a mantenerse cerca de 1 $ en el resto de plataformas.
Estadísticas del desplome cripto del 10 de octubre
La cifra principal de liquidaciones es un mínimo, no un recuento exacto. Los exchanges centralizados limitan los eventos de liquidación notificados a través de sus API, por lo que los totales varían según el proveedor. Las cifras siguientes se basan en Coinglass, Amberdata, CoinGecko y los análisis posteriores de los propios exchanges.
Las cifras que más importan:
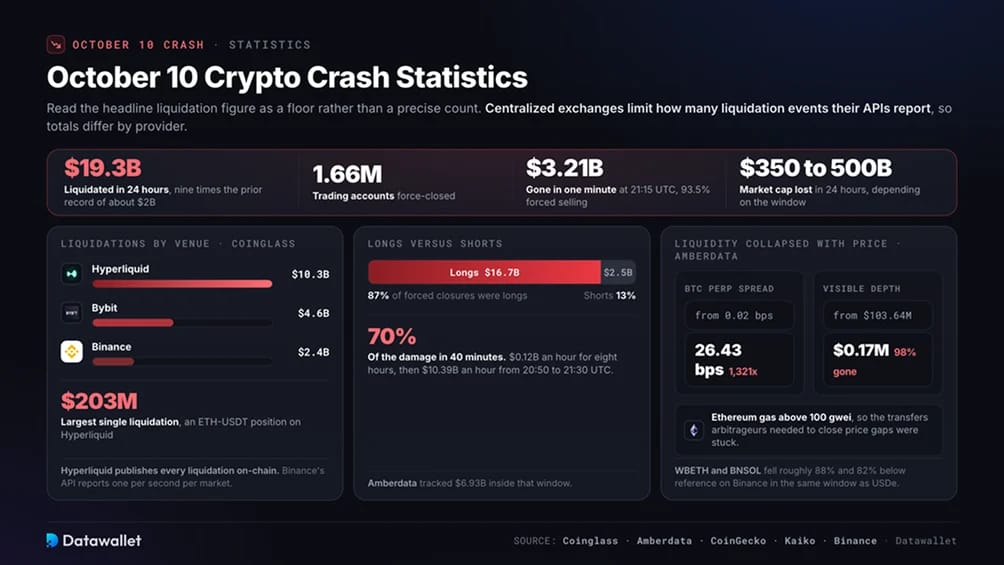
- Nueve veces el récord anterior: los datos de Coinglass sitúan los cierres forzosos en torno a 19.300 millones de dólares, frente a un máximo anterior en un solo día de unos 2.000 millones de dólares. Las posiciones largas representaron el 87 % del total.
- El setenta por ciento del daño en cuarenta minutos: el análisis por minutos de Amberdata muestra que las liquidaciones se situaron en 120 millones de dólares por hora durante ocho horas antes de dispararse hasta 10.390 millones de dólares por hora entre las 20:50 y las 21:30 UTC. A las 21:15 UTC, desaparecieron 3.210 millones de dólares en 60 segundos, y las ventas forzosas representaron el 93,5 %.
- Hyperliquid acumuló la mayor proporción declarada: sus 10.300 millones de dólares superaron la mitad del total de Coinglass. La forma de reportar explica parte de esa proporción. Cada liquidación de Hyperliquid es visible on-chain, mientras que la API de Binance informa de una liquidación por segundo y por mercado, lo que subestima la actividad real en su cifra de 2.400 millones de dólares.
- La liquidez se desplomó junto con el precio: La profundidad visible en los libros de órdenes monitorizados cayó un 98 %, y los spreads de los contratos perpetuos de BTC se ampliaron 1.321 veces. Por eso, cada venta forzada movió los precios mucho más de lo que lo habría hecho una hora antes.
- USDe perdió un tercio de su valor en un solo exchange: entre las 21:36 y las 22:15 UTC, el dólar sintético cayó hasta 0,6567 $ en Binance, mientras se mantenía cerca de 1 $ en el resto. Los tokens de staking envueltos de Binance, WBETH y BNSOL, cotizaron aproximadamente un 88 % y un 82 % por debajo de sus valores de referencia durante el mismo periodo.
- La revalorización no terminó ese fin de semana: Bitcoin llegó a 60.062 $ el 6 de febrero, cuando nuestro Fear and Greed Index registró un mínimo histórico de 5. Cayó por debajo de 59.000 $ a finales de junio y después cotizó cerca de 78.000 $ a principios de septiembre de 2026.
¿Por qué se desplomaron las criptomonedas el 10 de octubre?
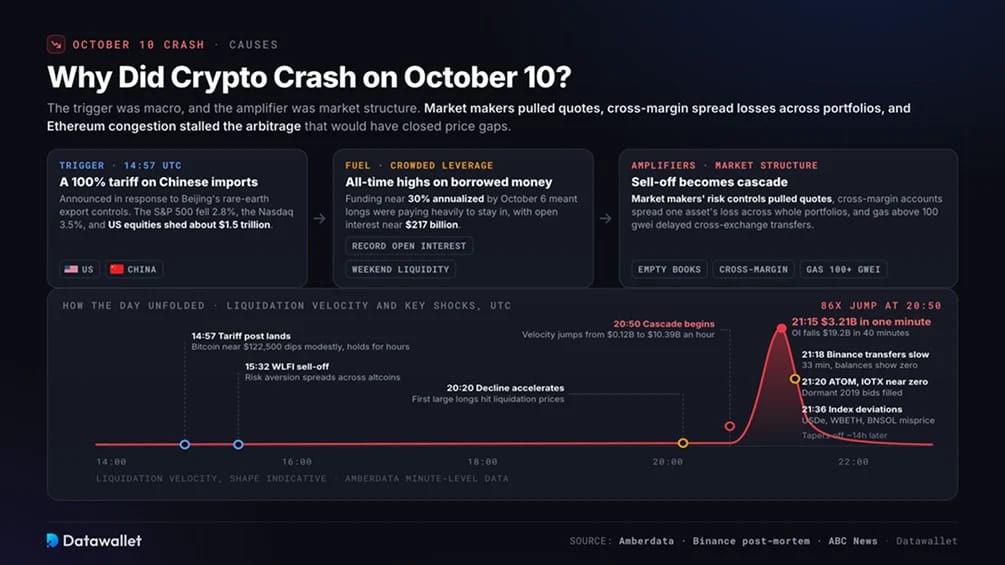
A las 14:57 UTC, el presidente Trump anunció un arancel del 100 % a las importaciones chinas, con efecto desde el 1 de noviembre, en respuesta a los nuevos controles de exportación de tierras raras de Pekín. El S&P 500 cayó cerca de un 2,8 % y el Nasdaq, alrededor de un 3,5 %. Al cierre, la renta variable estadounidense había perdido aproximadamente 1,5 billones de dólares en valor.
Las criptomonedas entraron en la venta masiva con un apalancamiento elevado tras pasar la primera semana de octubre en máximos históricos. El 6 de octubre, los funding rates habían alcanzado alrededor de un 30 % anualizado. Son pagos periódicos de las posiciones largas a las cortas cuando los precios de los contratos perpetuos superan los precios spot, y mostraban cuánto estaban pagando los traders para mantener la exposición larga. Nuestro rastreador de funding rates y la página de open interest de Bitcoin mostraban posiciones en niveles récord o cercanos a ellos de cara al fin de semana.
A medida que aumentó la volatilidad, los controles de riesgo automatizados de los creadores de mercado retiraron sus cotizaciones, dejando casi sin órdenes pendientes cerca del precio actual. Las cuentas con margen cruzado utilizaban un único fondo de colateral para respaldar todas las posiciones abiertas, repartiendo las pérdidas de activos individuales entre carteras enteras.
La congestión de Ethereum agravó el problema. El gas superó los 100 gwei, lo que retrasó las transferencias entre exchanges que los arbitrajistas necesitaban para cerrar las diferencias de precios. Una caída impulsada por factores macroeconómicos se había convertido en una cascada de estructura de mercado.
Cómo transcurrió el día
Las principales sacudidas, por orden:
- 14:57 UTC: Se publica el mensaje sobre aranceles. Bitcoin, que cotiza cerca de 122.500 $, baja ligeramente y se mantiene así durante varias horas.
- 15:32 UTC: Según la cronología de Amberdata, la venta del token WLFI extiende la aversión al riesgo a las altcoins.
- 20:20 UTC: el descenso de Bitcoin se acelera a medida que la liquidez del fin de semana disminuye. Las primeras grandes posiciones largas alcanzan sus precios de liquidación.
- 20:50 UTC: comienza la cascada, y la velocidad de liquidación se multiplica por 86 respecto al ritmo previo a la cascada.
- 21:15 UTC: Los cierres forzosos alcanzan 3.210 millones de dólares en un solo minuto. A lo largo de la ventana de 40 minutos, el open interest del conjunto de datos de Amberdata cae 19.200 millones de dólares.
- De las 21:18 a las 21:51 UTC: El subsistema interno de transferencia de activos de Binance se ralentiza durante 33 minutos. Algunos usuarios ven saldos en cero mientras sus posiciones se están liquidando.
- 21:20 UTC: ATOM e IOTX cotizan brevemente cerca de cero en el mercado spot de Binance. Con los libros de órdenes vacíos, se ejecutan órdenes de compra inactivas desde 2019.
- 21:31 UTC: los diferenciales de contratos perpetuos de BTC alcanzan un máximo de 26,43 puntos básicos, frente a los 0,02 habituales.
- De las 21:36 a las 22:15 UTC: Los precios de índice de Binance para USDe, seguidos de WBETH y BNSOL, se desvían de sus valores de referencia. Las cuentas que usan estos tokens como garantía son liquidadas a precios que no se encuentran en ningún otro mercado.
- Madrugada del 11 de octubre: las ventas forzosas se atenúan unas 14 horas después de empezar. Bitcoin toca fondo cerca de 104.782 $. En 24 horas, Ethena procesa unos 2.000 millones de dólares en reembolsos de USDe a la par.
¿Qué exchanges fueron los más afectados?
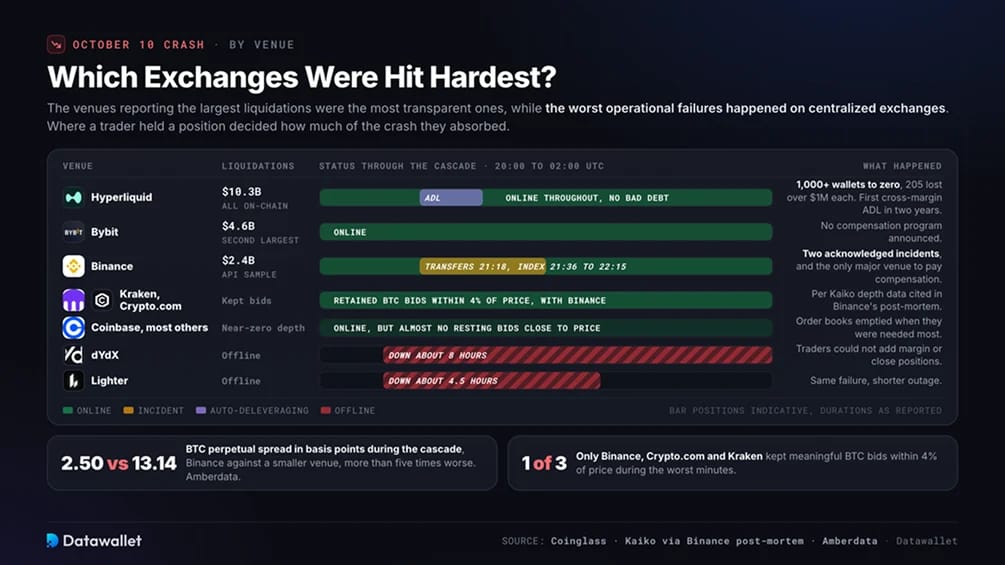
Los mercados más transparentes registraron los mayores totales de liquidación. Los exchanges centralizados sufrieron los peores fallos operativos.
- Hyperliquid: Coinglass atribuyó 10.300 millones de dólares en liquidaciones al exchange de contratos perpetuos on-chain. Más de 1.000 wallets quedaron a cero y 205 perdieron más de 1 millón de dólares cada una. Hyperliquid siguió en funcionamiento sin deuda incobrable, aunque activó su primer evento de auto-deleveraging con margen cruzado en más de dos años. Se cerraron a la fuerza las posiciones cortas con beneficios para cubrir las largas insolventes.
- Bybit: las liquidaciones sumaron 4.600 millones de dólares, la segunda mayor cifra notificada. Bybit no anunció ningún programa de compensación.
- Binance: el exchange registró 2.400 millones de dólares en liquidaciones y tuvo el mayor número de fallos documentados. Su propio informe identifica dos incidentes: la ralentización de transferencias de 33 minutos y la desviación del índice de tres tokens. Binance es el único gran mercado que ha anunciado una compensación.
- Kraken, Coinbase y Crypto.com: los datos de profundidad de Kaiko, citados en el análisis posterior de Binance, mostraron que solo Binance, Crypto.com y Kraken mantuvieron ofertas de compra significativas de BTC a menos del 4 % del precio vigente durante los peores minutos. Coinbase y la mayoría de las demás plataformas importantes tenían una profundidad casi nula cerca de ese precio.
- dYdX y Lighter: ambas plataformas descentralizadas se quedaron sin conexión. La caída de dYdX duró unas ocho horas y la de Lighter, alrededor de cuatro y media, e impidió a los traders añadir margen o cerrar posiciones durante la cascada.
El spread de los contratos perpetuos de BTC de Binance fue de media de 2,50 puntos básicos durante la cascada, según Amberdata. Un exchange más pequeño llegó a 13,14, más de cinco veces peor. El exchange que usó cada trader determinó cuánto del desplome absorbió.
Binance, USDe y el debate sobre las culpas
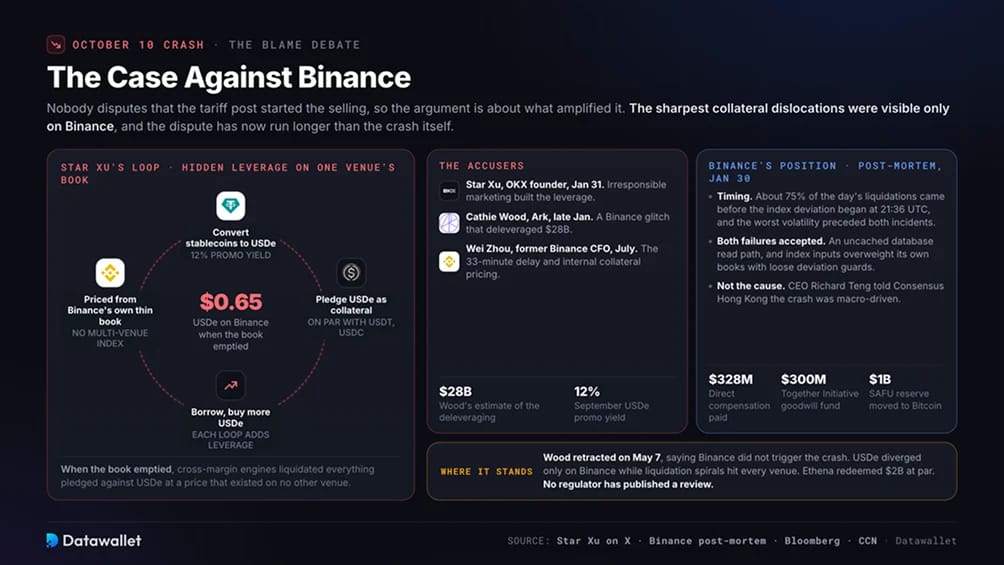
Las desviaciones más acusadas de los colaterales se produjeron solo en Binance, lo que sitúa al mayor exchange del mundo en el centro de una disputa que ha durado más que el desplome. Nadie discute que la publicación sobre los aranceles fue el detonante. El desacuerdo está en qué amplificó las ventas.
El caso contra Binance
El 31 de enero, el fundador de OKX, Star Xu, publicó que el 10/10 fue causado por campañas de marketing irresponsables, la acusación más detallada contra Binance. Señaló en concreto una promoción de septiembre que ofrecía un rendimiento anual del 12 % sobre USDe mantenido en el exchange. Binance también permitió a los traders usar USDe como garantía en igualdad de condiciones con USDT y USDC.
Xu describió a traders que convertían stablecoins en USDe, pedían préstamos con él como garantía y luego usaban lo obtenido para comprar más USDe. Repetir el proceso añadió apalancamiento oculto a un token cuyo precio dependía del escaso libro de órdenes de Binance. Cuando ese libro se vació, USDe cayó a 0,65 $. Los motores de margen cruzado liquidaron entonces todo lo pignorado contra él.
Cathie Wood, de Ark Invest, llevó la crítica a un público más amplio a finales de enero al atribuir la caída a un fallo de software de Binance. Estimó que redujo el apalancamiento del sistema en 28.000 millones de dólares.
En julio, Wei Zhou, antiguo director financiero de Binance, destacó el retraso de procesamiento de 33 minutos y un sistema de margen unificado que valoraba las garantías con cotizaciones internas en lugar de precios de referencia de varios mercados. Xu respaldó el análisis de Zhou y argumentó que reconstruir la confianza perdida lleva años.
La posición de Binance
La cronología es la base del análisis posterior de Binance del 30 de enero. Aproximadamente el 75 % de las liquidaciones del día se produjo antes de que comenzara la desviación del índice a las 21:36 UTC. El informe sitúa además la ventana de mayor volatilidad, de las 21:10 a las 21:20 UTC, antes de ambos incidentes de la plataforma. La postura de Binance es que la perturbación macroeconómica y el apalancamiento excesivo ya habían causado la mayor parte del daño.
El exchange asumió la responsabilidad de ambos incidentes. Una vía de lectura de la base de datos sin caché se saturó con un tráfico de cinco a diez veces superior al normal, lo que provocó la ralentización de las transferencias. Sus índices de precios daban demasiado peso a los libros de órdenes internos y demasiado poco a los valores de reembolso. Además, los límites de desviación eran demasiado laxos para un mercado que se movía con rapidez.
Hasta el 12 de octubre, Binance había pagado unos 283 millones de dólares a los usuarios afectados durante la ventana de pérdida de paridad. Esa cifra subió después a 328 millones de dólares. El 14 de octubre presentó la Together Initiative, con un programa de buena voluntad de 300 millones de dólares para usuarios liquidados fuera de los criterios de compensación y un fondo de préstamos de bajo interés de 100 millones de dólares para instituciones.
Binance convirtió a finales de enero su reserva de emergencia SAFU, el Secure Asset Fund for Users, de 1.000 millones de dólares en Bitcoin. Al mes siguiente, el CEO Richard Teng dijo en Consensus Hong Kong que la caída se debió a factores macroeconómicos y que Binance no fue la causa.
En qué punto está el debate
Wood, la crítica más destacada, ha rectificado desde entonces su postura. El 7 de mayo aclaró que Binance no provocó la caída, aunque mantuvo que se produjo un error de software. Haseeb Qureshi, de Dragonfly, observó que USDe solo se desvinculó en Binance mientras las espirales de liquidación afectaban a todas las plataformas, lo que apunta a un apalancamiento generalizado en el mercado y no a un único exchange. Evgeny Gaevoy, CEO de Wintermute, calificó de deshonestos tanto el relato del fallo informático como el del único culpable.
Los datos de Ethena respaldan elementos de ambos argumentos. El fundador, Guy Young, afirmó que la acuñación y el reembolso continuaron con normalidad, con unos 2.000 millones de dólares reembolsados a la par en 24 horas. Atribuyó el precio de Binance a un problema interno del oráculo, no al colateral del token. Su versión coincide con la descripción que hizo Binance del fallo y con los críticos que sostienen que el fallo se debió a las decisiones de diseño de Binance.
Ningún regulador ha publicado una revisión formal. El antiguo responsable de la CFTC Salman Banaei ha pedido una investigación inspirada en el informe conjunto de la SEC y la CFTC sobre el «flash crash» bursátil de 2010. Protos informó en febrero de que se acumulaban demandas y reclamaciones de arbitraje contra Binance. Sin un análisis posterior neutral, la polémica resurgirá cada vez que el mercado se debilite.
Qué cambió después del 10 de octubre
Los exchanges revisaron sobre todo las normas de precios y de garantías en lugar de imponer restricciones generales al apalancamiento. Los reguladores han preferido los productos aprobados a las prohibiciones.
Los cambios concretos que podemos verificar:
- Binance rediseñó su metodología de índices: el exchange añadió precios de reembolso a las ponderaciones del índice de USDe, WBETH y BNSOL. Introdujo un umbral mínimo de precio para USDe y protecciones de desviación más estrictas, junto con el compromiso de revisar con más frecuencia los parámetros de riesgo. Se ampliaron la capacidad de la base de datos y la caché en la ruta de transferencia que falló.
- Se endurecieron los recortes de colateral y los límites de apalancamiento: la revisión de FTI Consulting concluyó que varias plataformas grandes aumentaron los descuentos sobre colateral frágil y redujeron el apalancamiento máximo en determinados pares. También empezaron a trasladar los oráculos clave hacia precios multiplataforma. Las entradas minoristas en productos apalancados se enfriaron durante meses.
- El auto-deleveraging fue objeto de escrutinio académico: un estudio de diciembre sobre los datos on-chain de ADL de Hyperliquid contabilizó 34.983 ejecuciones en 19.337 wallets. Estimó que la cola recortó posiciones en unos 653 millones de dólares más que los déficits que se materializaron. El fundador de Hyperliquid ha dicho que la investigación sobre fórmulas de ADL refinadas continúa.
- Los reguladores estadounidenses aprobaron los contratos perpetuos en lugar de prohibirlos: el 29 de mayo, la CFTC aprobó el primer contrato perpetuo de bitcoin regulado en EE. UU., listado por Kalshi, y clasificó los contratos perpetuos como futuros. El diseño limita el apalancamiento, incluye controles de volatilidad y solo permite margen aislado. Es la respuesta regulatoria más cercana a 10/10 hasta ahora. Nuestra guía de contratos perpetuos de Kalshi explica en qué se diferencia el producto de los contratos extranjeros.
- La compensación se convirtió en referencia: El pago de 328 millones de dólares de Binance sigue siendo la mayor reparación a usuarios de la historia de los exchanges. Ningún otro gran operador anunció un programa comparable por las pérdidas del 10 de octubre.
- La liquidez no se ha recuperado del todo: CoinDesk informó en febrero de que los libros de órdenes seguían siendo poco profundos y fragmentados tras el desplome. Se atribuyó a los diferenciales más amplios la continua caída de Bitcoin, mientras que los creadores de mercado con balances dañados volvieron lentamente.
Cómo el 10 de octubre reconfiguró el mercado cripto
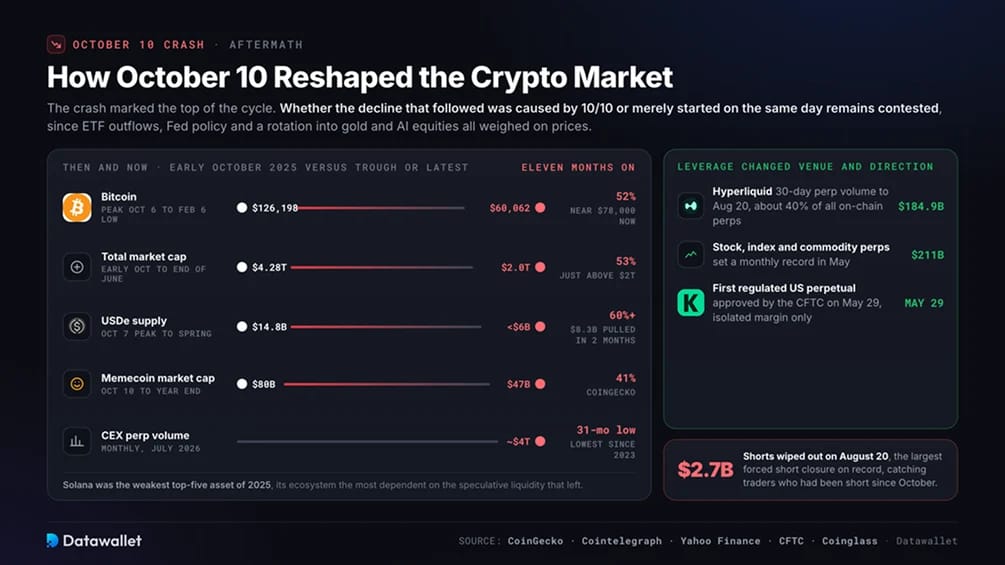
La caída marcó el máximo del ciclo. Bitcoin no ha vuelto a cotizar por encima de 126.000 $ desde entonces, y la capitalización de mercado total de las criptomonedas pasó de unos 4,28 billones de dólares a principios de octubre a poco más de 2 billones de dólares a finales de junio. Sigue siendo objeto de debate si 10/10 causó ese descenso o simplemente marcó su comienzo. Las salidas de capital de los ETF y la política de la Fed también pesaron sobre los precios durante el año, junto con una rotación generalizada hacia el oro y las acciones de IA.
USDe fue la víctima más clara. Su oferta alcanzó un máximo cercano a 14.800 millones de dólares el 7 de octubre y después cayó por debajo de 6.000 millones de dólares en primavera, un descenso de más de la mitad. Los inversores retiraron unos 8.300 millones de dólares en los dos meses posteriores al desplome. Desde entonces, Ethena ha orientado parte de su estrategia de reservas hacia préstamos institucionales y activos del mundo real. Nuestra explicación sobre cómo funcionan Ethena y USDe detalla la mecánica del rendimiento.
Las altcoins especulativas perdieron liquidez a medida que los traders que la aportaban se retiraban. CoinGecko comprobó que la capitalización de mercado de las memecoin cayó de unos 80.000 millones de dólares el 10 de octubre a 47.000 millones de dólares a final de año. Solana, cuyo ecosistema dependía más de esa actividad, cerró 2025 como el activo más débil del top cinco. El volumen mensual de contratos perpetuos en exchanges centralizados descendió hasta aproximadamente 4 billones de dólares en julio, un mínimo de 31 meses documentado en nuestra página de estadísticas de futuros perpetuos.
El apalancamiento persistió, pero cambiaron su ubicación y su dirección. En los 30 días hasta el 20 de agosto, Hyperliquid gestionó 184.900 millones de dólares en volumen de contratos perpetuos, alrededor del 40 % de todos los contratos perpetuos on-chain. Los contratos perpetuos sobre acciones, índices y materias primas habían marcado en mayo un récord mensual de 211.000 millones de dólares.
El repunte del 20 de agosto pilló a los traders que mantenían posiciones cortas desde octubre y liquidó unos 2.700 millones de dólares en posiciones cortas. Fue el mayor cierre forzoso de posiciones cortas de la historia. Nuestro rastreador de liquidaciones en directo muestra con qué rapidez puede revertirse el posicionamiento.
Lecciones para traders
Fueron decisiones de trading concretas, y no el apalancamiento por sí solo, las que determinaron las pérdidas del 10 de octubre.
Qué habría limitado las pérdidas ese día:
- Trata el colateral como una posición por sí misma: aportar como garantía un dólar sintético con rendimiento a la par es una operación sobre su paridad, sin importar cómo lo presente la interfaz. Da por hecho que cualquier colateral distinto de USDT, USDC o el activo con el que operas recibirá un descuento. Espera que los rendimientos promocionales desaparezcan en momentos de estrés.
- Averigua cómo construye tu exchange su precio índice: la desviación de Binance se produjo porque valoraba el colateral a partir del libro de órdenes de un único mercado. Antes de operar con un volumen importante, comprueba el índice que se usa para valorar el colateral y activar liquidaciones. Debería basarse en varios mercados, incorporar valores de reembolso de los activos envueltos y contar con protecciones contra desviaciones.
- Prefiere el margen aislado para apuestas direccionales: el margen cruzado traslada las pérdidas de un solo activo a liquidaciones en toda la cartera. El margen aislado limita el daño a una posición, aunque exige añadir margen manualmente.
- Lee juntos la financiación y el open interest: una financiación cercana al 30 % anualizado, combinada con un open interest récord, señaló posicionamiento saturado a principios de octubre. Reduce el apalancamiento o cubre tus posiciones cuando ambos alcancen extremos, sobre todo antes de los fines de semana, cuando la profundidad del libro de órdenes disminuye.
- Mantén margen de reserva en la plataforma donde operas: con el gas de Ethereum por encima de 100 gwei, el colateral guardado en una wallet podría no llegar a tiempo a un exchange. Financia de antemano los colchones de margen donde mantengas posiciones y ten cuentas en más de un exchange.
- Entiende el auto-deleveraging antes de que te ocurra: si un fondo de seguro se agota, tu posición corta con beneficios puede cerrarse contra tu voluntad. Consulta el indicador de ranking ADL y valora mantener una posición de cobertura solo parcialmente cubierta durante una cascada. Nuestro mapa de calor de liquidaciones de BTC identifica niveles de liquidación agrupados antes de un movimiento.
- Documenta todo durante la volatilidad: Binance calculó las compensaciones a partir de registros del sistema y de los intentos documentados de actuar. Guarda capturas de pantalla con marca de tiempo y abre tickets de soporte durante el evento para poder respaldar una reclamación posterior.
Conclusiones
El 10 de octubre dejó al descubierto fallos que pueden repetirse sin necesidad de fraude. Los libros de órdenes se vaciaron, Binance valoró el colateral con su propio mercado poco profundo y la congestión de Ethereum retrasó las transferencias necesarias para cerrar las brechas de precio. Eso hace que el suceso resulte más preocupante que FTX: nadie necesita infringir la ley para que vuelva a ocurrir.
Binance corrigió sus dos fallos reconocidos y pagó una compensación récord, pero once meses después no existe ninguna revisión neutral y los directivos rivales siguen discutiendo sobre la responsabilidad. La respuesta estructural más sólida vino de fuera de los mercados offshore: la aprobación por parte de la CFTC de contratos perpetuos en EE. UU. con apalancamiento limitado.
Para los traders, el diseño del mercado importa tanto como la dirección del precio. Otro 10/10 depende menos del próximo titular que de cuánto leverage se ha reconstruido, del colateral que lo respalda y de cómo valoran los exchange ese colateral.