¿Qué es Ethena?
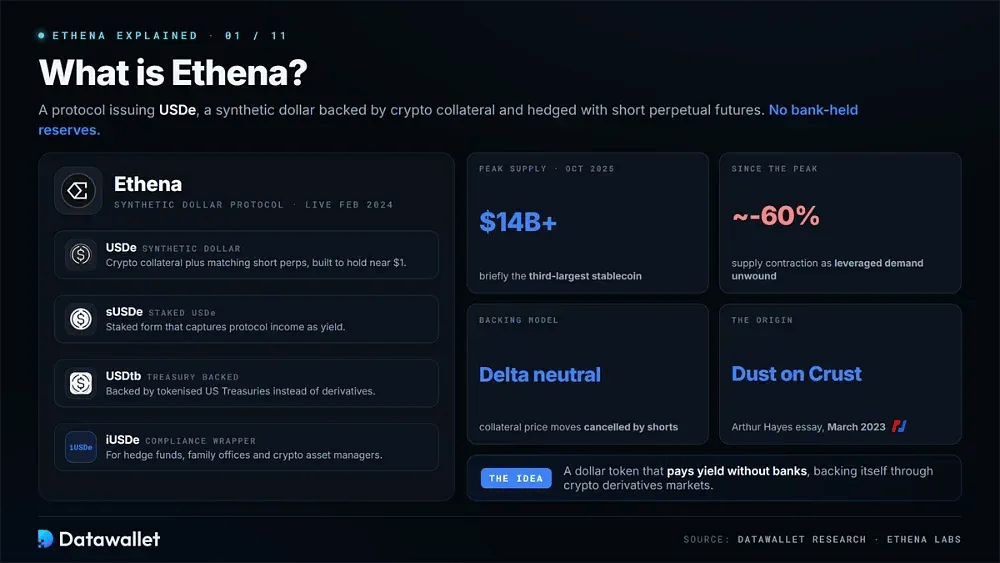
Ethena ofrece un token denominado en dólares que puede pagar rendimiento sin depender de reservas en bancos. Su dólar sintético USDe está respaldado por garantías cripto y cubierto con posiciones cortas equivalentes en mercados de futuros perpetuos.
Ethena Labs lanzó USDe en febrero de 2024. En lugar de usar reservas bancarias, el token se respalda a sí mismo mediante derivados cripto, a partir de una idea del ensayo Dust on Crust de Arthur Hayes, de marzo de 2023.
Además de USDe y su forma en stake, sUSDe, Ethena emite USDtb, respaldada por bonos del Tesoro tokenizados. También ofrece iUSDe, una versión con envoltorio de cumplimiento normativo dirigida a fondos de inversión libre, family offices y gestores de activos nativos del sector cripto.
En su máximo de octubre de 2025, USDe superó los 14.000 millones de dólares de suministro en circulación y llegó a ser brevemente la tercera stablecoin más grande. Después, el suministro se contrajo en torno a un 60 % al deshacerse la demanda apalancada y debilitarse los ingresos por financiación.
Cómo funciona USDe
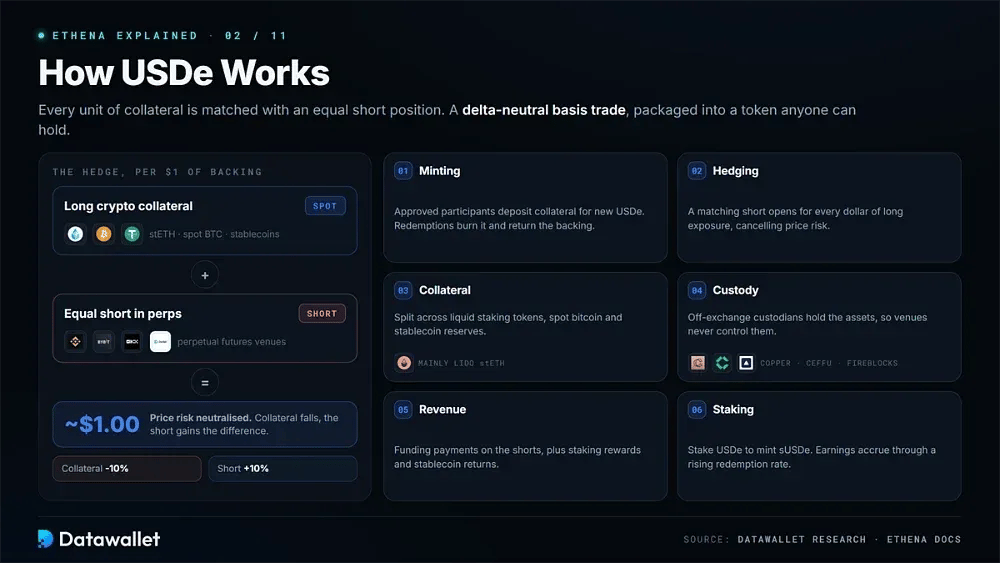
Cada unidad de colateral cripto que respalda USDe se compensa con una posición corta equivalente, pensada para anular el movimiento de precio del colateral. Si el colateral pierde valor, la posición corta gana, compensa la caída y ayuda a que USDe se mantenga cerca de un dólar.
Se trata de una operación de base delta neutral, una estrategia que los fondos de inversión libre y los creadores de mercado llevan años utilizando, empaquetada en un token que cualquiera puede mantener.
El funcionamiento es el siguiente:
- Acuñación: los participantes aprobados depositan garantías, como stablecoins o ETH en staked, a cambio de USDe recién emitido. Los reembolsos queman el token y devuelven la garantía subyacente.
- Cobertura: Ethena abre una posición corta equivalente en futuros perpetuos por cada dólar de exposición larga a criptomonedas, utilizando plataformas como Binance, Bybit, OKX y Deribit para neutralizar el riesgo de precio.
- Colateral: El respaldo se reparte entre tokens de liquid staking, principalmente stETH de Lido, bitcoin spot y reservas en stablecoins. La parte staked también genera recompensas de Ethereum.
- Custodia: el colateral permanece con custodios externos al exchange, como Copper, Ceffu y Fireblocks, lo que impide que los exchanges tomen el control directo de los activos que respaldan USDe.
- Ingresos: el protocolo obtiene pagos de financiación por sus posiciones cortas. Las recompensas de staking y los rendimientos de las reservas de stablecoins que actúan como respaldo aportan ingresos adicionales.
- Staking: los titulares de USDe pueden hacer stake de sus tokens para acuñar sUSDe. Los beneficios del protocolo se acumulan mediante una tasa de reembolso creciente, en lugar de mediante nuevos tokens depositados en el wallet del titular.
La documentación de Ethena incluye diagramas que explican cada paso para quienes busquen una visión completa del funcionamiento.
Cómo genera rendimiento sUSDe
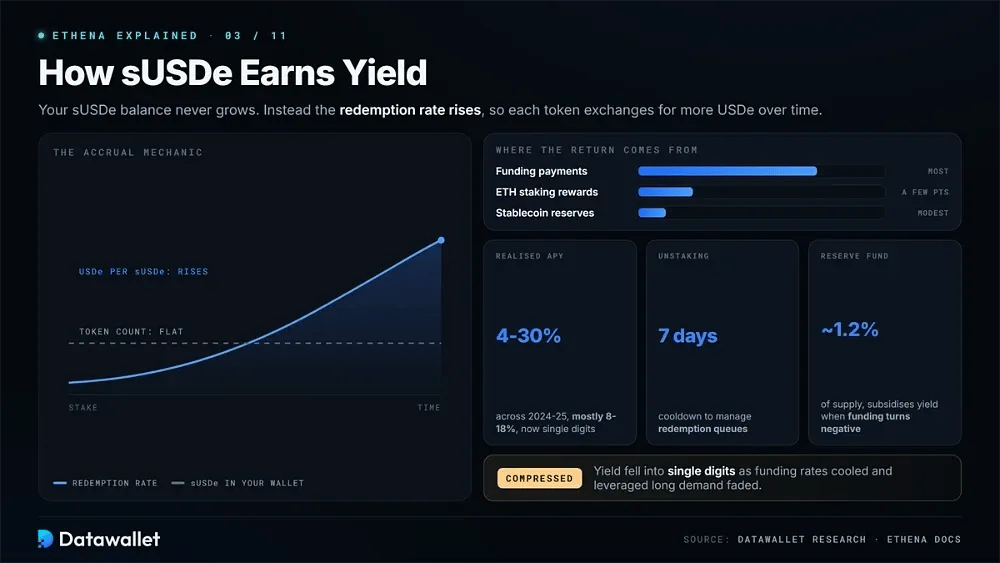
Cuando se hace staking de USDe, este se convierte en sUSDe y empieza a captar los ingresos del protocolo. La cantidad de tokens sUSDe en tu saldo se mantiene igual. En cambio, sube la tasa de reembolso, de modo que cada sUSDe puede cambiarse por más USDe con el tiempo.
La mayor parte de la rentabilidad procede de los pagos de financiación cobrados en posiciones cortas de contratos perpetuos. Las recompensas de staking de Ethereum sobre el colateral suman unos pocos puntos porcentuales, mientras que las reservas en stablecoins aportan una rentabilidad fija modesta.
El yield se ha comprimido de forma considerable. El APY realizado osciló aproximadamente entre el 4 a 30 % en 2024 y 2025, con la mayoría de los periodos entre el 8 % y el 18 %. Después cayó a un solo dígito a medida que los funding rates se enfriaron y la demanda de posiciones largas apalancadas se debilitó.
El unstaking está sujeto a un periodo de espera de siete días, introducido para gestionar las colas de reembolso en periodos de estrés. Ethena también mantiene parte de sus ingresos en un fondo de reserva cercano al 1,2 % de la oferta. Ese fondo puede subvencionar la tasa publicitada cuando la financiación se vuelve negativa.
Por qué cayó el rendimiento
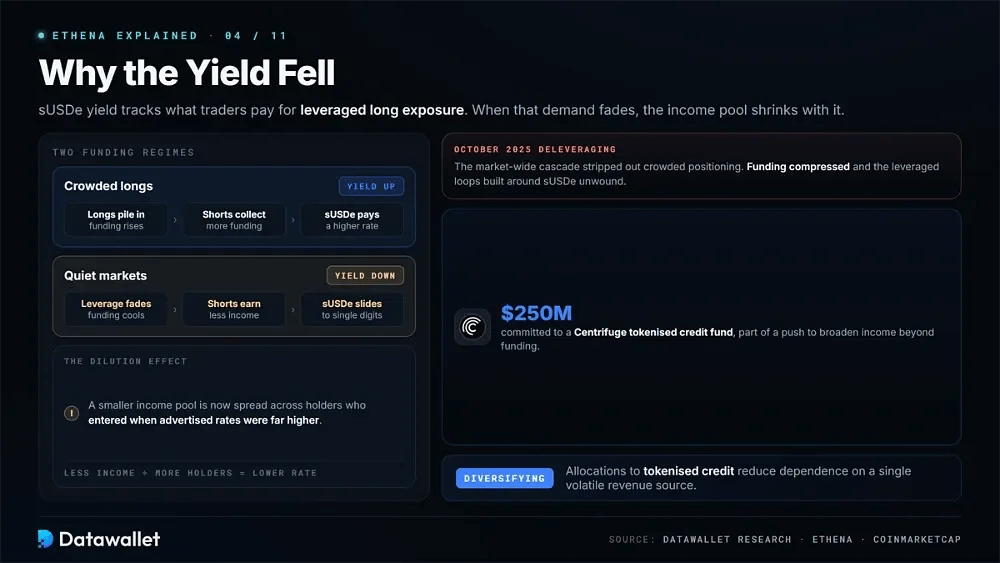
El yield de sUSDe sigue en gran medida lo que los traders están dispuestos a pagar por una exposición larga con apalancamiento. Las posiciones largas masificadas elevan los funding rates, lo que permite que los cortos de Ethena cobren más y que sUSDe pague más. En mercados más tranquilos, el efecto se invierte.
El desapalancamiento de octubre de 2025 eliminó buena parte de ese posicionamiento. Los funding rates se comprimieron y los bucles apalancados construidos en torno a sUSDe se deshicieron. Al mismo tiempo, un fondo de ingresos más reducido se repartió entre titulares que habían entrado cuando las tasas anunciadas eran mucho más altas.
Desde entonces, Ethena ha ampliado sus fuentes de ingresos. El protocolo ha estado asignando capital a crédito tokenizado, incluido un compromiso de 250 millones de dólares con un fondo de Centrifuge, lo que reduce su dependencia de una única fuente de ingresos volátil.
¿Qué es USDtb?
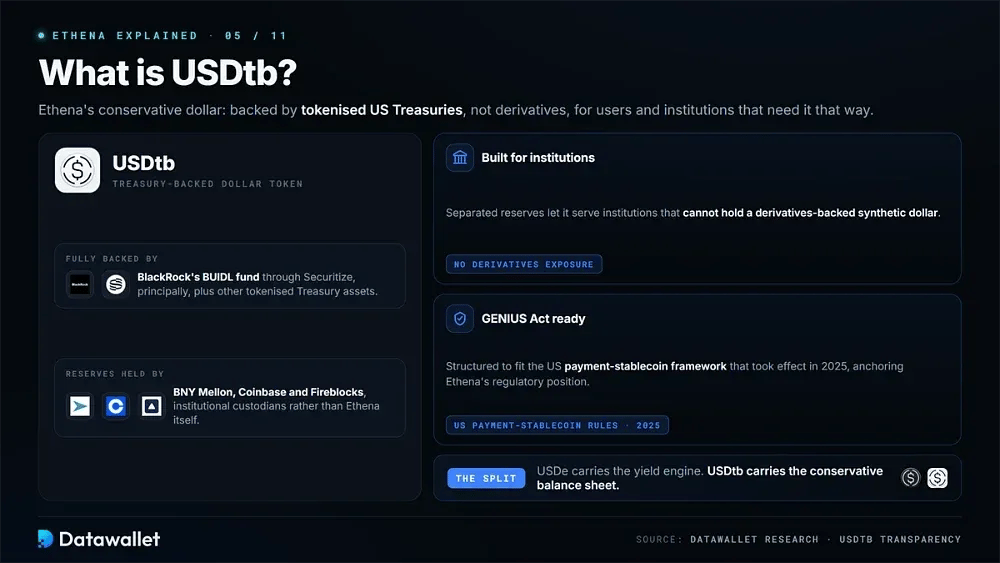
USDtb es el producto más conservador de Ethena, pensado para usuarios que prefieren un token en dólares respaldado por bonos del Tesoro en lugar de derivados. Está totalmente respaldado por activos tokenizados del Tesoro de EE. UU., principalmente el fondo BUIDL de BlackRock a través de Securitize.
Custodios institucionales como BNY Mellon, Coinbase y Fireblocks mantienen las reservas, y no la propia Ethena. Esta separación permite que USDtb sirva a instituciones que no pueden poseer un dólar sintético respaldado por derivados.
El producto también respalda la posición regulatoria de Ethena en Estados Unidos. USDtb está estructurado para ajustarse al marco de la Ley GENIUS para stablecoins de pago, que entró en vigor en 2025.
Cómo se compara USDe con otras stablecoins
USDe pertenece a una categoría distinta de las stablecoins que la mayoría de la gente ya tiene. Comparar sus estructuras aclara las ventajas e inconvenientes.
USDe frente a stablecoins respaldadas por moneda fiat
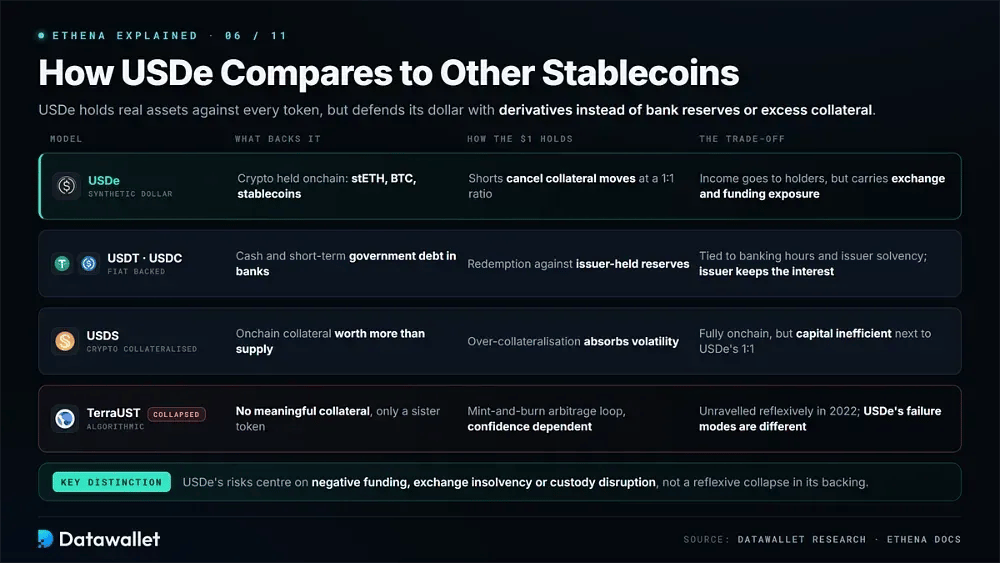
USDT y USDC mantienen efectivo y deuda pública a corto plazo en cuentas bancarias, lo que los vincula al horario bancario, a las jurisdicciones y a la solvencia del emisor. USDe, en cambio, mantiene criptomonedas on-chain y compensa su exposición al precio mediante derivados.
Los emisores respaldados por moneda fiduciaria se quedan con los intereses que generan sus reservas. Ethena traslada sus ingresos a los titulares de sUSDe, pero USDe también conlleva una exposición al exchange y a la financiación que USDC no tiene.
USDe frente a los stablecoins con colateral en criptomonedas
USDS de Sky, antes DAI de MakerDAO, exige a los usuarios depositar más garantía que el valor de las stablecoins que acuñan. USDe puede operar con una proporción de uno a uno porque su cobertura neutraliza la volatilidad en lugar de depender de un colchón de sobrecolateralización.
Esa estructura mejora la eficiencia del capital. También implica que Ethena depende de exchanges centralizados para mantener sus coberturas, lo que crea una exposición a la contraparte que evita una bóveda de garantías totalmente onchain.
USDe frente a stablecoins algorítmicas
Comparar USDe con TerraUST pasa por alto una diferencia clave en los diseños. Terra no tenía un colateral significativo y dependía de un bucle de arbitraje de emisión y quema con un token hermano para defender su paridad. Ese sistema se desmoronó cuando la confianza se derrumbó.
USDe mantiene activos reales por cada token que emite. Por tanto, sus modos de fallo se centran en una financiación negativa prolongada, la insolvencia de un exchange o una interrupción custodial, más que en un colapso reflexivo de su respaldo.
Tokenomics de ENA
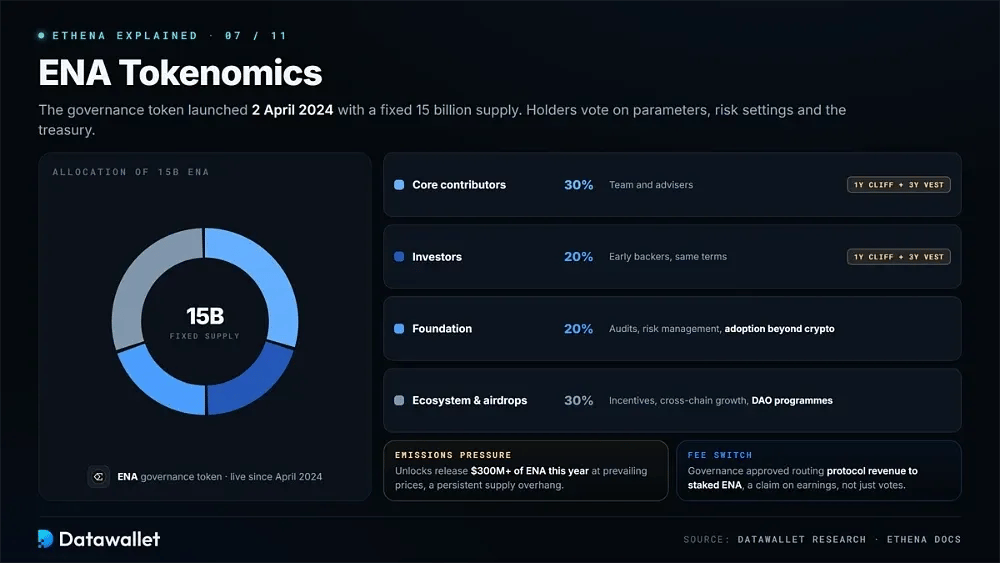
ENA es el token de gobernanza de Ethena. Se lanzó el 2 de abril de 2024 con un suministro fijo de 15.000 millones, y sus titulares votan los parámetros del protocolo, los ajustes de riesgo y las decisiones de tesorería.
La asignación se reparte en cuatro partes:
- Colaboradores principales (30 %): reservado para el equipo y los asesores de Ethena Labs, con un periodo de espera de un año seguido de tres años de liberación lineal.
- Inversores (20 %): asignados a los primeros patrocinadores con idénticas condiciones de cliff y liberación, alineando su calendario con el desarrollo del protocolo.
- Fundación (20 %): se destina a auditorías, gestión de riesgos y esfuerzos para ampliar la adopción de USDe más allá de los mercados nativos cripto.
- Ecosistema y airdrop (30 %): financia campañas de incentivos, la expansión cross-chain, alianzas con exchange y, más adelante, programas controlados por la DAO.
- Presión de las emisiones: los desbloqueos programados liberarán más de 300 millones de dólares en ENA a lo largo del año en curso a los precios actuales, lo que genera un exceso de oferta persistente del token.
- Fee switch: la gobernanza aprobó destinar los ingresos del protocolo a ENA en staking, lo que da al token un mecanismo diseñado para ofrecer un derecho sobre los beneficios y no solo votos.
El precio de ENA y el interruptor de comisiones
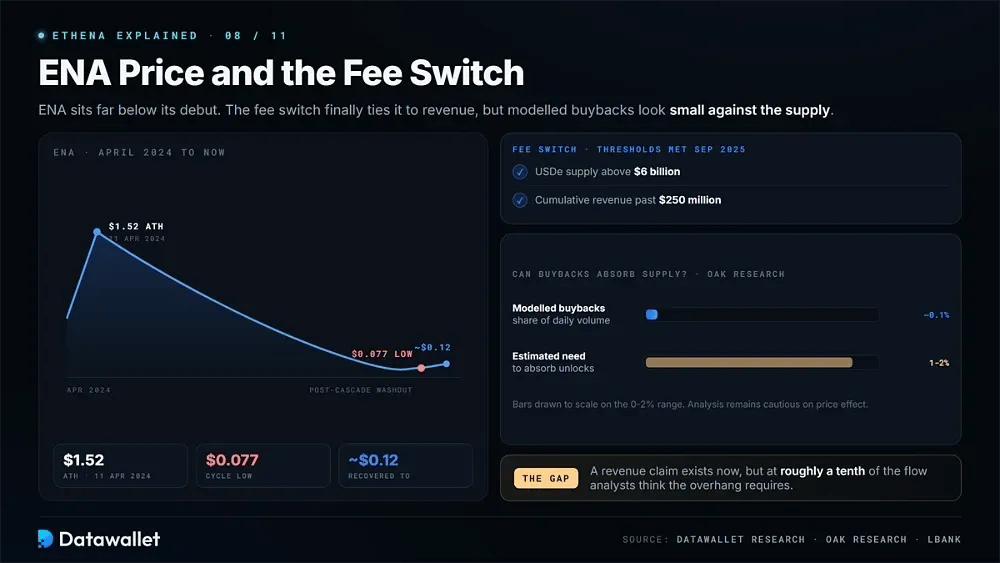
ENA está muy por debajo de sus niveles de debut. El token alcanzó un máximo histórico de 1,52 $ el 11 de abril de 2024. Dos años después, durante la limpieza posterior a la cascada de liquidaciones, tocó fondo cerca de 0,077 $ antes de recuperarse hasta alrededor de 0,12 $.
El fee switch resuelve la anterior falta de conexión directa del token con los ingresos. Su activación exigía que el suministro de USDe superara los 6.000 millones de dólares y que los ingresos acumulados del protocolo superaran los 250 millones de dólares, umbrales que Ethena afirmó haber alcanzado en septiembre de 2025.
El análisis independiente sigue siendo cauto sobre el posible efecto en el precio. OAK Research modeló las recompras en aproximadamente el 0,1 % del volumen diario de ENA, muy por debajo del 1 a 2 % que estimó que sería necesario para absorber la oferta.
Converge y expansión institucional
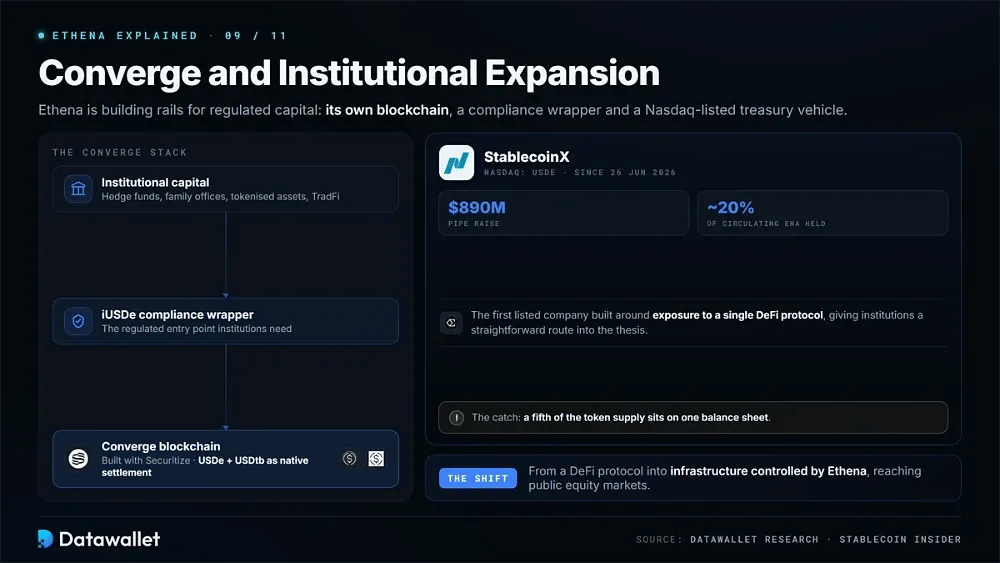
Converge convierte a Ethena de protocolo en infraestructura. Desarrollada junto con la firma de tokenización Securitize, la blockchain pretende llevar capital institucional regulado a infraestructuras controladas por Ethena.
USDe y USDtb funcionan como los activos nativos de liquidación de la cadena. Así, los activos tokenizados y el capital de las finanzas tradicionales conviven con la presencia actual de Ethena en DeFi, mientras que iUSDe aporta el envoltorio de cumplimiento normativo que necesitan las instituciones para participar.
Ethena también tiene una conexión independiente con los mercados de renta variable pública. StablecoinX empezó a cotizar en Nasdaq con el ticker USDE el 26 de junio de 2026 tras una captación PIPE de 890 millones de dólares. Su tesorería posee aproximadamente el 20 % del ENA en circulación.
Esa concentración es clave en el debate sobre este vehículo. Una empresa cotizada construida en torno a la exposición a un único protocolo DeFi ofrece a las instituciones una vía directa hacia la tesis, pero también concentra en un solo balance una quinta parte de la oferta de tokens.
Riesgos de Ethena
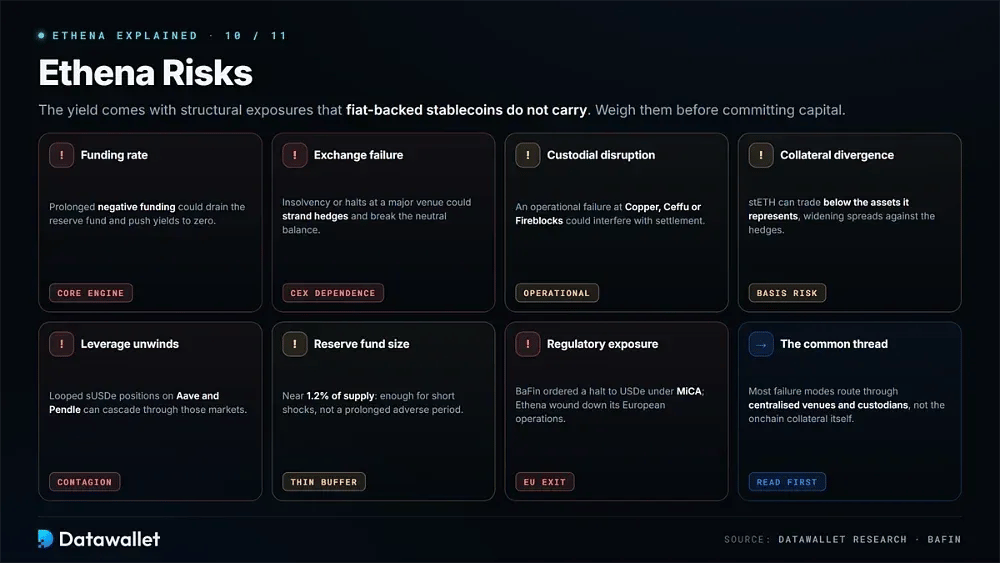
El yield de Ethena introduce exposiciones estructurales que las stablecoins ordinarias respaldadas por fiat no tienen. Tenlas en cuenta antes de comprometer capital:
- Riesgo de funding rate: Los retornos dependen de un funding positivo procedente de posiciones cortas en contratos perpetuos. Un periodo prolongado de funding negativo podría agotar el fondo de reserva y llevar el rendimiento de sUSDe hacia cero.
- Fallo de un exchange: las coberturas de Ethena operan en plataformas centralizadas. La insolvencia o la suspensión de la negociación en un exchange importante podría dejar atrapadas las posiciones y alterar el equilibrio delta neutral.
- Interrupción de custodial: los custodios fuera del exchange conservan el colateral. Un fallo operativo que afecte a Copper, Ceffu o Fireblocks podría interferir en la liquidación, aunque los exchanges no controlen los activos.
- Divergencia del colateral: Los tokens de liquid staking como stETH pueden cotizar por debajo del valor de los activos que representan, lo que aumenta los diferenciales frente a los derivados utilizados para la cobertura.
- Cierre de apalancamiento: Las grandes posiciones en sUSDe se usan en estrategias de préstamos en bucle en plataformas como Aave y Pendle. Un cierre rápido puede propagarse en cascada por esos mercados.
- Tamaño del fondo de reserva: el colchón para financiación negativa se mantiene cerca del 1,2 % del suministro, suficiente para absorber shocks breves, pero no un periodo adverso prolongado.
- Exposición regulatoria: la BaFin alemana ordenó a Ethena GmbH que dejara de ofrecer USDe conforme a las normas de MiCA, lo que llevó al protocolo a cerrar sus operaciones europeas.
Qué mostró la pérdida de paridad de octubre de 2025
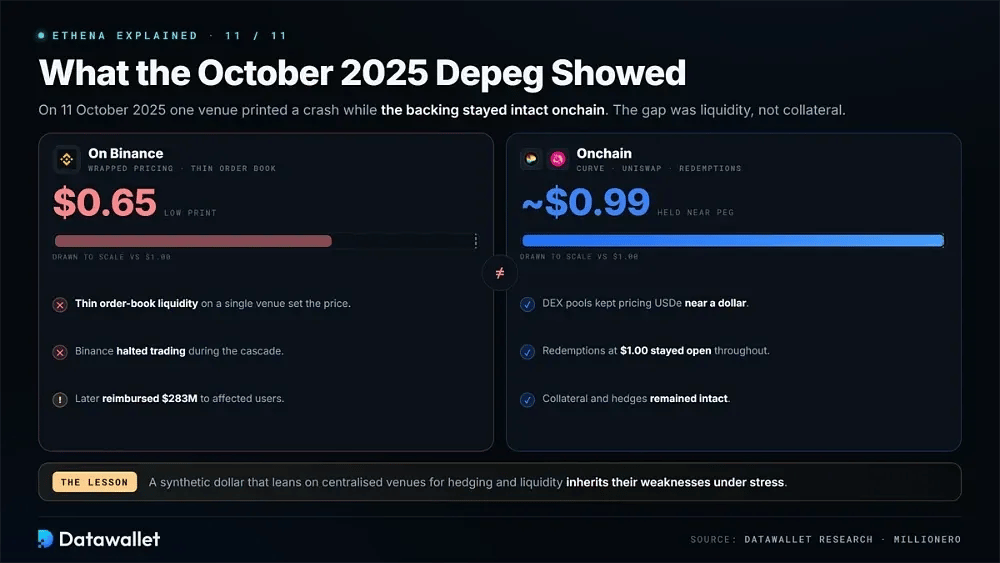
Durante una violenta venta masiva en todo el mercado el 11 de octubre de 2025, USDe llegó a cotizar a tan solo 0,65 $ en Binance. Los mercados Onchain contaron una historia distinta: USDe se mantuvo cerca de 0,99 $ en Curve y Uniswap y aún podía canjearse por un dólar.
La diferencia de precio se debió a la escasa liquidez del libro de órdenes y a la valoración del token envuelto en un único mercado, y no a un fallo del respaldo de USDe. Binance suspendió la negociación y más tarde reembolsó 283 millones de dólares a los usuarios afectados.
Incluso con colateral onchain intacto, un dólar sintético que depende de plataformas centralizadas para la cobertura y la liquidez secundaria sigue expuesto a sus debilidades en periodos de tensión.
Conclusiones
Ethena presenta una disyuntiva, no una comida gratis. A cambio de un token en dólares que paga a quienes lo poseen en lugar de a su emisor, los usuarios aceptan exposición a derivados, riesgo de contraparte del exchange e ingresos variables.
Ese acuerdo se puso a prueba durante el último año. La oferta cayó en torno a un 60 % desde su máximo, los rendimientos bajaron a un solo dígito y un regulador europeo expulsó al protocolo de ese mercado. A pesar de esos acontecimientos, el mecanismo aguantó.
La siguiente fase depende de que Converge, USDtb y el crédito tokenizado puedan generar ingresos menos ligados al ciclo general de apalancamiento de DeFi. Quien tenga sUSDe debería seguir vigilando los funding rates y comparar sus rendimientos con otros rendimientos de stablecoins.