Contratos perpetuos frente a trading spot en cripto: visión general
El trading spot consiste en comprar o vender una criptomoneda con liquidación inmediata al precio de mercado vigente. Quien compra BTC en un mercado spot recibe directamente las monedas. Puede conservarlas, moverlas a un wallet personal, hacer stake con ellas o venderlas más tarde, lo que mantiene una estructura sencilla basada en la propiedad.
Los futuros perpetuos, conocidos habitualmente como contratos perpetuos, son derivados que siguen el precio de un activo sin transferir el activo subyacente. Los contratos no tienen fecha de vencimiento, por lo que las posiciones pueden permanecer abiertas mientras se cumplan los requisitos de margen. Esta estructura permite la especulación apalancada, así como la venta en corto y la cobertura.
Lo que el trader realmente posee es la diferencia central. Una operación spot intercambia un activo por otro, de modo que el comprador queda expuesto principalmente a los movimientos del precio. Una posición en un contrato perpetuo es un derecho con margen sobre esos movimientos. Los pagos de funding periódicos entre largos y cortos ayudan a mantener el contrato alineado con el spot y generan un coste o un flujo de ingresos.
La actividad de trading también se concentra en gran medida en contratos perpetuos. CoinDesk Research informó de 3,40 billones de dólares de volumen de derivados centralizados en agosto de 2026, frente a 891.000 millones de dólares en spot, lo que sitúa a los derivados en el 79,3 % de la actividad combinada. Nuestras estadísticas de futuros perpetuos muestran que los contratos perpetuos de BTC de Binance suelen generar entre cinco y diez veces el volumen spot del exchange.
Principales ventajas e inconvenientes entre spot y contratos perpetuos
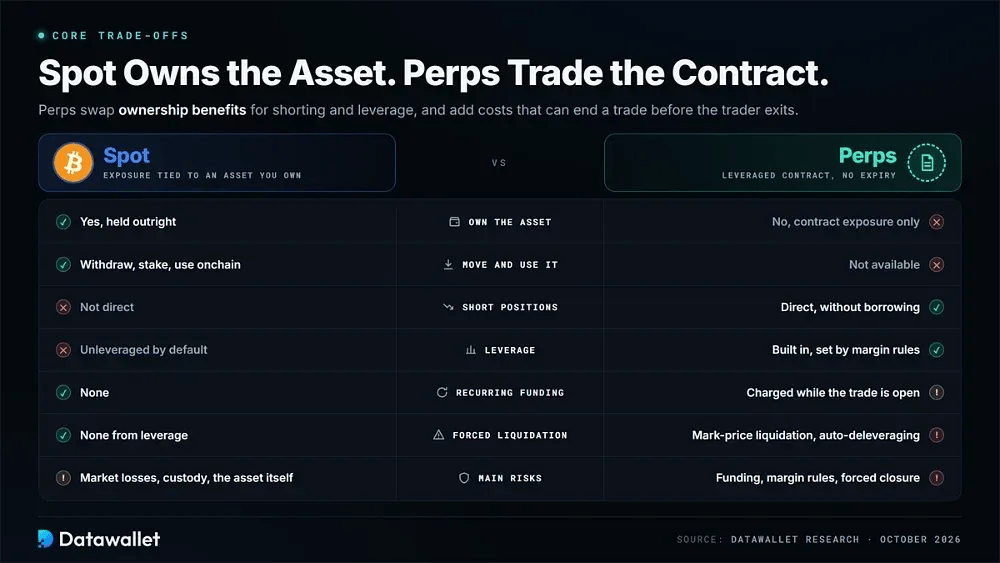
El spot mantiene la exposición del trader vinculada a un activo que realmente posee, sin cargos de financiación recurrentes ni liquidación causada por el apalancamiento. Además, la posición se puede retirar, hacer staked o usar onchain. Sus principales riesgos provienen de las pérdidas de mercado, los fallos de custodia y los problemas que afecten al propio activo.
Los contratos perpetuos cambian esos beneficios de propiedad por una mayor flexibilidad operativa. Permiten posiciones cortas directas y exposición con apalancamiento sin pedir prestado el activo subyacente, pero las reglas de margen afectan al tiempo que una operación puede mantenerse abierta. Los costes de financiación, las liquidaciones por precio de referencia y el auto-deleveraging pueden influir en el resultado antes de que el trader decida salir.
Mecanismos de fijación de precios en contratos perpetuos frente a trading spot
Los precios spot se forman directamente cuando compradores y vendedores se encuentran a través de un libro de órdenes o un liquidity pool. Los contratos perpetuos se basan en una estructura distinta: los exchanges usan precios de índice, precios de referencia y pagos de financiación para mantener el derivado anclado al mercado spot subyacente.
Precios del trading spot
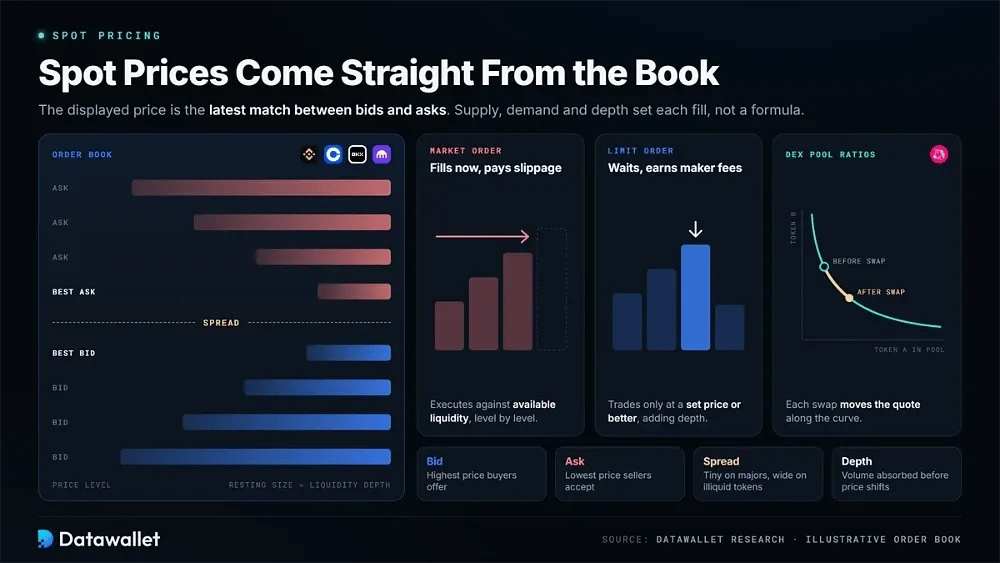
En plataformas como Binance, Coinbase, OKX y Kraken, el precio spot mostrado procede de la última coincidencia entre ofertas de compra y de venta. Cada ejecución depende de la oferta, la demanda y la profundidad de mercado disponible, y no de una fórmula de precios externa.
Las principales señales de precio en los mercados spot son:
- Precio de compra (bid): el precio más alto que los compradores ofrecen actualmente; refleja la demanda inmediata y aproximadamente dónde se podría ejecutar una orden de venta a mercado.
- Precio ask: el precio más bajo que los vendedores aceptan en este momento, que indica la oferta disponible y, aproximadamente, lo que pagarían los compradores por una ejecución inmediata.
- Spread: La diferencia entre el mejor precio de compra y de venta, a menudo una pequeña fracción de un punto porcentual en los pares principales, pero mucho mayor en los tokens con poca liquidez.
- Libro de órdenes: registro en directo de órdenes de compra y venta pendientes ordenadas por precio, que muestra cuánta liquidez hay en cada nivel en torno al precio medio.
- Órdenes de mercado: Instrucciones para ejecutarse de inmediato contra la liquidez disponible. Aseguran la ejecución, pero exponen a los traders al slippage cuando el libro de órdenes tiene poca profundidad o los precios se mueven con rapidez.
- Órdenes limitadas: Instrucciones para operar solo a un precio determinado o mejor. Aportan liquidez cuando permanecen en el libro de órdenes y suelen recibir comisiones de maker más bajas.
- Profundidad de liquidez: El volumen total de órdenes disponible cerca del precio actual, que determina cuánto volumen puede absorber el mercado antes de que los precios empiecen a moverse.
- Proporciones del pool: en los exchanges descentralizados, las proporciones de tokens dentro de los pools de liquidez determinan los precios, y cada swap desplaza el precio cotizado a lo largo de una curva.
Fijación de precios de los futuros perpetuos
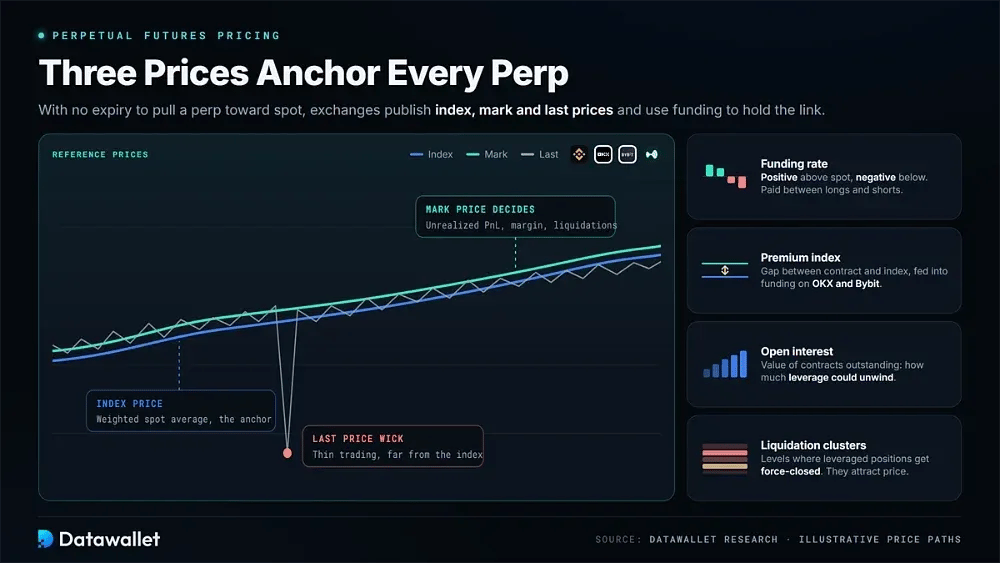
Los mercados de derivados como Binance Futures, OKX, Bybit e Hyperliquid no pueden depender del vencimiento para acercar un perp al spot. En su lugar, publican varios precios de referencia y utilizan la financiación para mantener esa relación a lo largo del tiempo.
Las principales señales de precio en los mercados de contratos perpetuos son:
- Precio de índice: Media ponderada de los precios spot de varios exchanges importantes. Reduce la influencia de cualquier plataforma individual y sirve de ancla para el contrato.
- Precio de referencia (Mark Price): Una estimación suavizada del valor razonable derivada del índice y de la base de financiación. Los exchanges lo usan para el beneficio no realizado, los cálculos de margen y las liquidaciones en lugar de basarse en la última operación.
- Último precio: el precio de la ejecución más reciente del contrato. Es útil para seguir las ejecuciones, pero puede desviarse mucho del índice en periodos de poca liquidez.
- Funding rate: Un pago recurrente que se transfiere directamente entre posiciones largas y cortas. Es positivo cuando el contrato perpetuo cotiza por encima del spot y negativo cuando el contrato cotiza por debajo del spot.
- Índice de prima: La diferencia medida entre el contrato y su precio de índice. Plataformas como OKX y Bybit lo incorporan directamente en los cálculos programados de financiación.
- Open interest: el valor total de los contratos que siguen abiertos. Paneles como nuestra página de open interest de Bitcoin lo usan para mostrar cuántas posiciones apalancadas podrían liquidarse durante un movimiento brusco del mercado.
- Clústeres de liquidación: niveles de precio en los que se cerrarían de forma forzosa muchas posiciones apalancadas. Estas zonas suelen atraer la acción del precio y pueden identificarse con antelación con un mapa de calor de liquidaciones de Bitcoin.
Cómo funcionan los funding rates
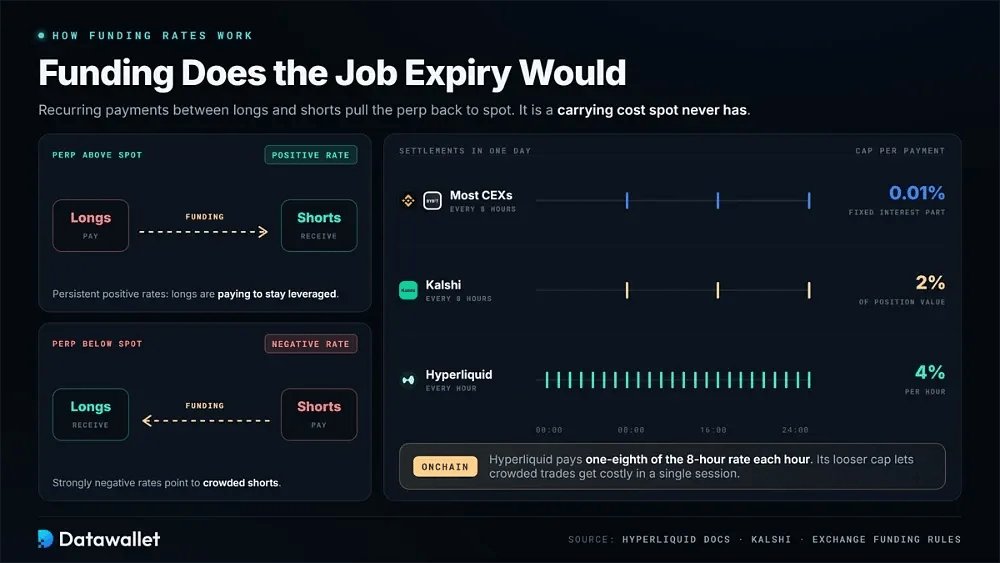
La financiación cumple la función de convergencia que, de otro modo, aportaría el vencimiento. La mayoría de los exchanges centralizados liquidan los pagos cada ocho horas con un pequeño componente fijo de interés, habitualmente de 0,01 % por intervalo, más una prima vinculada a la diferencia respecto al spot. Los contratos perpetuos de Kalshi, regulados en EE. UU., también funcionan con ventanas de ocho horas y limitan cada pago a 2 % del valor de la posición.
La liquidación puede producirse con más frecuencia onchain. Según la documentación de Hyperliquid, la financiación se paga cada hora a un octavo de la tasa calculada para ocho horas y tiene un límite de 4 % por hora. Ese límite es más laxo que los que utilizan la mayoría de los exchanges centralizados, lo que permite que las operaciones masificadas resulten costosas en una sola sesión.
La financiación importa tanto como gasto como señal de mercado. Unas tasas positivas persistentes significan que los largos pagan por mantener posiciones con apalancamiento; unas tasas muy negativas indican cortos saturados. Consultar los funding rates en directo en distintas plataformas antes de abrir una operación ayuda a estimar un coste de mantenimiento que no existe en las posiciones spot.
Contratos perpetuos vs trading de spot: comisiones
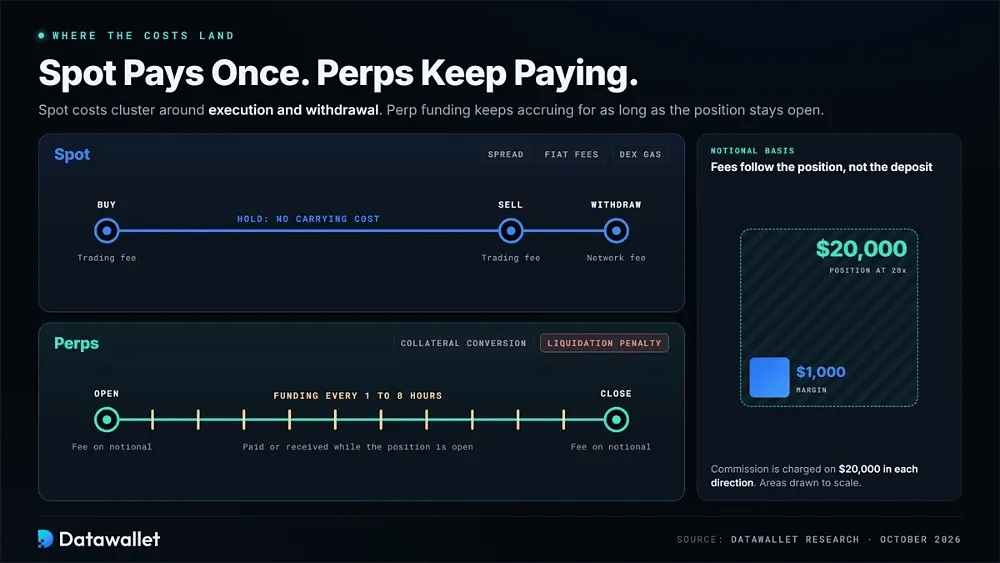
Los costes de spot se concentran por lo general en la ejecución, los diferenciales y los retiros, y la mayoría de los cargos se producen una sola vez. Las comisiones de los contratos perpetuos suelen ser más bajas en términos porcentuales, pero se aplican a un nocional apalancado mayor. Además, el funding puede seguir acumulándose o recibiéndose mientras la posición permanezca abierta.
Comisiones de trading spot
Las comisiones de spot son relativamente fáciles de seguir porque la liquidación ocurre una sola vez y el trader es propietario del activo después. Los costes reales siguen variando según el nivel de cuenta, el tipo de orden, el método de financiación y si las monedas se retiran después.
Tipos habituales de comisiones de trading spot que conviene revisar:
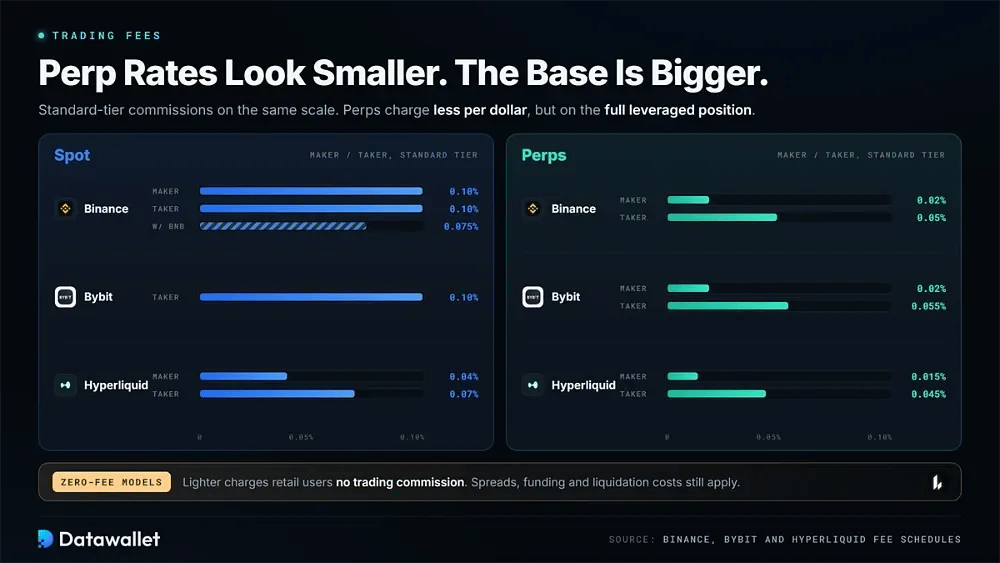
- Comisiones maker: se aplican a las órdenes limitadas que permanecen en el libro. El nivel normal de Binance cobra 0,10 %, que baja a 0,075 % cuando las comisiones se pagan con BNB.
- Comisiones taker: se aplican cuando las órdenes se ejecutan de inmediato. Binance y Bybit cobran ambas un 0,10 % en las cuentas estándar, mientras que el libro de órdenes spot de Hyperliquid empieza algo más bajo, en un 0,07 %.
- Costes de spread: las herramientas de conversión y compra instantánea muestran un único precio cotizado con un margen incluido, lo que significa que el coste efectivo puede superar la comisión que aparece en la pantalla de confirmación.
- Niveles de volumen: la mayoría de los exchanges reducen las tarifas a medida que aumenta el volumen de operaciones de los últimos 30 días. Las comisiones de Coinbase Advanced parten de niveles muy superiores a los de la competencia offshore antes de bajar de forma acusada para las cuentas más grandes.
- Descuentos con token: Mantener un token de exchange como BNB o pagar las comisiones con él puede reducirlas en alrededor de una cuarta parte, aunque a cambio aumenta la exposición al precio de ese token.
- Comisiones de retiro: Enviar monedas a autocustodia suele implicar una comisión de red o una tarifa fija de la plataforma que varía según la cadena, lo que hace que los retiros frecuentes resulten relativamente caros para saldos pequeños.
- Comisiones fiat: Las compras con tarjeta y algunas transferencias bancarias conllevan costes de procesamiento aparte. En las aplicaciones minoristas y en las interfaces de compra instantánea, estos cargos pueden superar la propia comisión de trading.
- Comisiones de gas: los swap en un exchange descentralizado incluyen los costes de transacción de la blockchain y las comisiones del pool. En periodos de congestión, los precios del gas de Ethereum pueden superar por completo la comisión de trading.
Comisiones de futuros perpetuos
Las comisiones de los contratos perpetuos pueden parecer pequeñas, pero tanto la de entrada como la de salida se cobran sobre toda la posición apalancada y no solo sobre el margen depositado. Los traders también pueden afrontar costes de financiación, penalizaciones por liquidación y gastos de conversión de garantías que quienes operan en spot no soportan.
Tipos habituales de comisiones de futuros perpetuos que conviene revisar:
- Comisiones maker: las órdenes límite en espera reciben las tarifas más bajas. Bybit y Binance indican 0,02 % para cuentas estándar, mientras que la tabla de comisiones de Hyperliquid parte de 0,015 % para los makers.
- Comisiones taker: Las órdenes de mercado cuestan más: 0,055 % en Bybit, 0,05 % en Binance y 0,045 % en Hyperliquid, antes de descuentos por volumen, referidos o staking.
- Base nocional: las comisiones se calculan sobre el valor total de la posición y no sobre el depósito de margen. Por tanto, un depósito de 1.000 $ con un apalancamiento de 20x genera comisión sobre 20.000 $ en cada sentido.
- Comisiones de financiación: las posiciones largas y cortas se intercambian pagos cada una a ocho horas. En mercados persistentemente unidireccionales, estos cargos pueden superar con facilidad las comisiones de operación iniciales.
- Descuentos VIP: Los traders de gran volumen pueden acceder a comisiones maker reducidas o incluso negativas, lo que hace que programas como los niveles VIP de Bybit sean especialmente relevantes para estrategias activas con derivados.
- Costes de liquidación: el cierre forzoso suele enviar el margen de mantenimiento restante al motor de liquidación o al fondo de seguro, además de la pérdida de trading ya materializada.
- Divisa de liquidación: Los contratos inversos con margen en la propia moneda, así como los de margen en USDT y en USDC, expresan de forma distinta los beneficios, las pérdidas y las comisiones. Cuando los precios se mueven, esa elección cambia la exposición del trader al colateral subyacente.
- Modelos Zero-Fee: algunas plataformas on-chain, entre ellas Lighter, no cobran comisión de trading a los usuarios minoristas y obtienen ingresos de las cuentas premium. Aun así, siguen existiendo los diferenciales, la financiación y los costes de liquidación.
Uso del apalancamiento en contratos perpetuos frente a trading spot
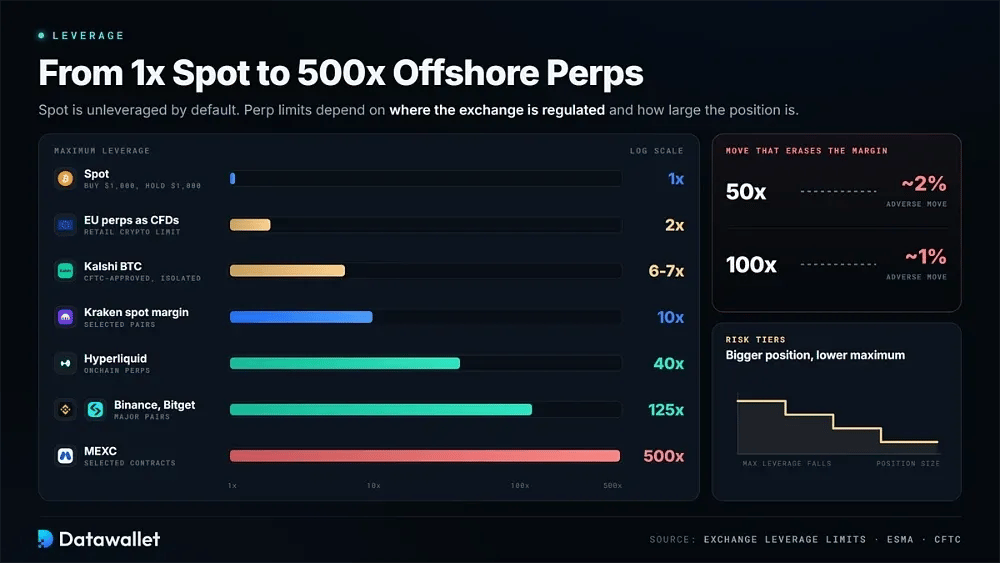
Los mercados spot no tienen apalancamiento por defecto. Comprar con 1.000 $ da al trader 1.000 $ del activo. Algunos exchanges también ofrecen spot con margen, lo que permite usar las posiciones existentes como garantía de fondos prestados. Kraken ofrece hasta 10x en pares seleccionados, aunque los traders siguen operando con el activo subyacente y pagan intereses por lo que toman prestado.
El apalancamiento es fundamental en los futuros perpetuos, y los límites en plataformas offshore siguen siendo elevados. MEXC anuncia hasta 500x en contratos seleccionados. Bitget y Binance suelen limitar los pares principales a 125x, mientras que Hyperliquid llega a 40x. Con un apalancamiento de 100x, un movimiento adverso del precio de aproximadamente 1 % puede eliminar el margen depositado.
Los límites son mucho más bajos en las plataformas reguladas. Los contratos de Kalshi aprobados por la CFTC permiten un apalancamiento máximo de Bitcoin de aproximadamente 6x a 7x con margen aislado, como se detalla en nuestra guía de exchanges regulados de contratos perpetuos de EE. UU.. Los contratos perpetuos de la UE tratados como CFDs están sujetos al límite de apalancamiento minorista de 2:1 para criptomonedas.
El apalancamiento máximo publicado no está disponible para todos los tamaños de posición. Los exchanges usan niveles de riesgo que reducen el múltiplo permitido a medida que crece la exposición nocional, mientras aumentan el margen de mantenimiento. Por tanto, el apalancamiento efectivo cambia con el tamaño de la posición, la volatilidad del activo y la elección entre margen cruzado y aislado.
Futuros perpetuos frente a trading spot: normativa
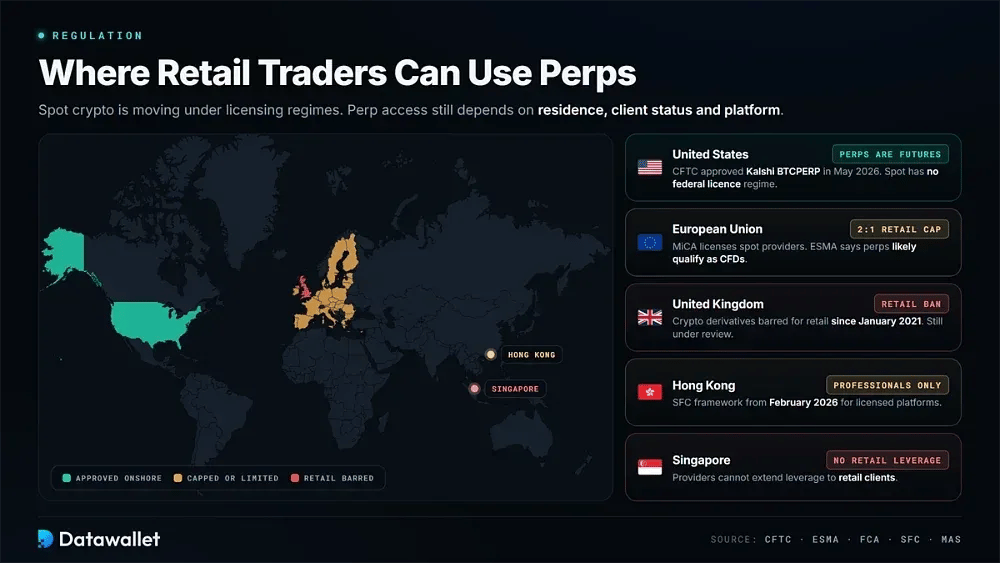
Las criptomonedas spot están cada vez más sujetas a marcos de licencias, custodia e información. MiCA regula ya a los proveedores de servicios en la UE, incluidos los exchanges con licencia MiCA que usan muchos residentes. Los contratos perpetuos quedan fuera de MiCA. En febrero de 2026, ESMA indicó que estos contratos probablemente se califican como CFDs, lo que implica restricciones de apalancamiento, advertencias de riesgo y protección frente a saldo negativo.
La política de derivados de EE. UU. se movió en sentido contrario. El 29 de mayo de 2026, la CFTC aprobó el BTCPERP de Kalshi como el primer contrato perpetuo auténtico en un exchange registrado. Clasificó los contratos perpetuos de materias primas digitales como futuros y concedió a Coinbase una exención que permite a clientes estadounidenses acceder a contratos listados por su filial extraterritorial.
El cambio sigue siendo objeto de disputa y no resuelve el panorama regulatorio en su conjunto. CME Group demandó a la CFTC en junio, alegando que los contratos perpetuos son swaps, y el caso sigue pendiente. La CLARITY Act fracasó después en una votación de cierre del debate en el Senado, por 49 votos a 50, el 15 de septiembre. Por ello, los exchanges spot de EE. UU. siguen sin un régimen federal de licencias, y la elaboración de normas se traslada a cada agencia.
Los derivados de criptomonedas para minoristas siguen restringidos en el Reino Unido. La FCA prohíbe su venta a consumidores minoristas desde enero de 2021. Aunque el acceso a los ETN de criptomonedas se reabrió en octubre de 2025, el regulador indica en su resumen del régimen de criptoactivos que la postura sobre los derivados sigue en revisión. El régimen cripto más amplio entra en vigor en octubre de 2027.
Las normas en Asia están divididas. La Comisión de Valores y Futuros de Hong Kong introdujo en febrero de 2026 un marco por el que las plataformas con licencia solo pueden ofrecer contratos perpetuos a inversores profesionales. Singapur sigue prohibiendo que los proveedores ofrezcan apalancamiento a clientes minoristas. En la práctica, la disponibilidad depende de la residencia, el estatus del cliente y las restricciones específicas de cada plataforma.
Riesgos
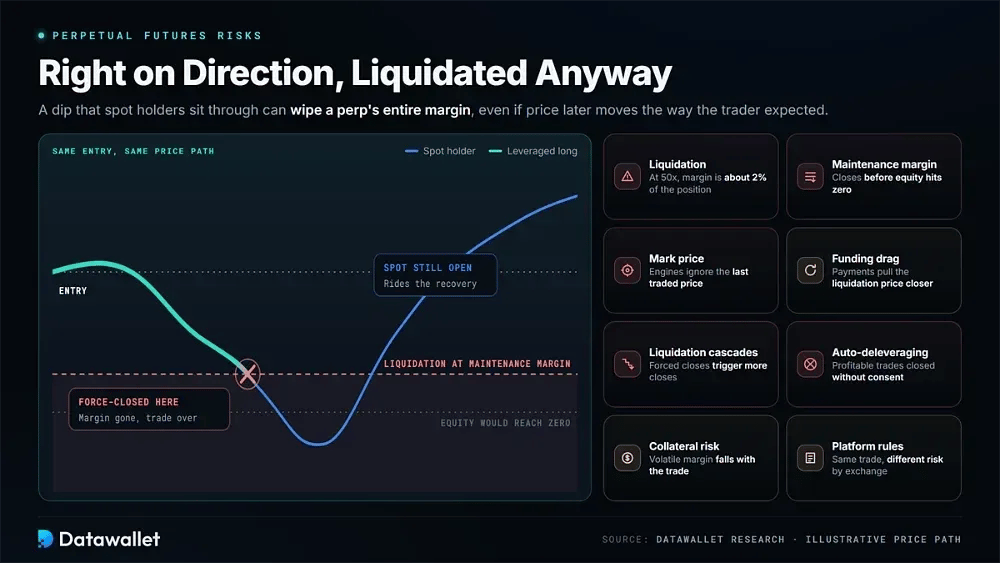
Tanto los mercados spot como los de contratos perpetuos están expuestos a la volatilidad cripto, pero las pérdidas se producen de forma distinta. Quien mantiene spot pierde valor cuando el activo cae. En cambio, un trader de contratos perpetuos puede ver liquidado todo su saldo de margen, incluso si el mercado se mueve después en la dirección prevista inicialmente.
Riesgos del trading spot
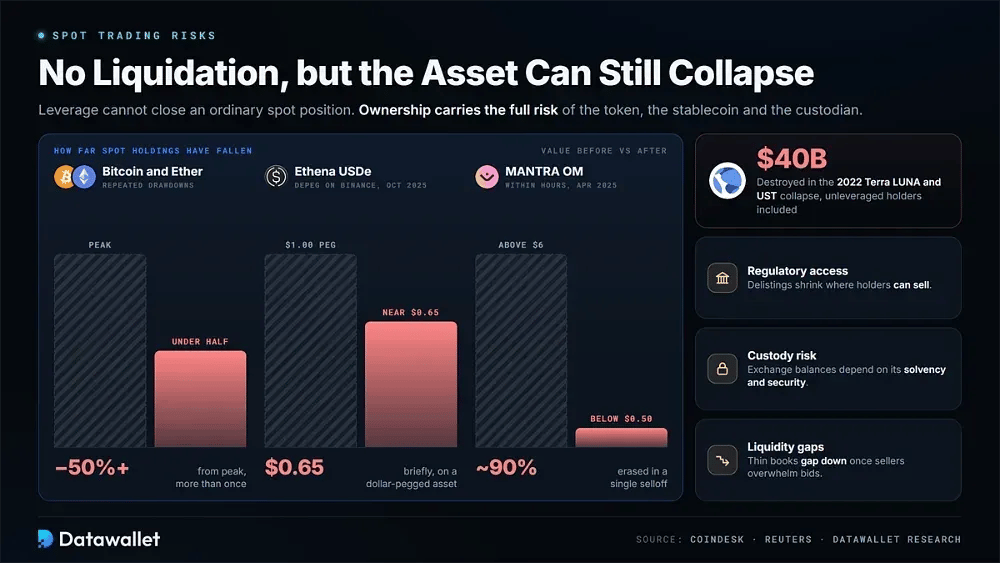
El leverage no puede liquidar una posición spot ordinaria, pero ser propietario sigue conllevando todo el riesgo del propio activo. Las tensiones del mercado, las acciones regulatorias o el fracaso de un proyecto pueden hacer que un token se desplome, sin importar cuánto tiempo esté dispuesto a esperar su titular.
Los principales riesgos del trading spot que conviene valorar son:
- Caídas del mercado: Bitcoin y Ether han caído en repetidas ocasiones más de un 50 % desde sus máximos, y los tokens más pequeños suelen caer aún más, como se documenta en nuestro historial de caídas cripto.
- Colapso de una altcoin: el token OM de MANTRA cayó cerca de un 90 % en cuestión de horas en abril de 2025, pasando de más de 6 $ a menos de 0,50 $, lo que demuestra la rapidez con la que pueden perder valor las posiciones en spot.
- Fallo del protocolo: el colapso de Terra LUNA y UST de 2022 destruyó un valor estimado de 40.000 millones de dólares, y afectó tanto a los titulares sin apalancamiento como a los traders que usaban capital prestado.
- Pérdidas de paridad de stablecoins: Los activos de cotización no son inmunes a las caídas de precio. USDe de Ethena cotizó brevemente cerca de 0,65 $ en Binance en octubre de 2025, así que incluso las stablecoins más seguras requieren atención.
- Acceso regulatorio: las decisiones de cumplimiento normativo pueden obligar a los exchanges a retirar de cotización o restringir activos. Bajo MiCA, las stablecoins que no cumplían la normativa se restringieron para los usuarios europeos, lo que redujo las plataformas donde los titulares podían vender.
- Riesgo de custodia: los activos mantenidos en un exchange centralizado dependen de la solvencia y las prácticas de seguridad de esa plataforma. Por ello, tanto la divulgación de proof-of-reserves como la autocustodia personal pueden ser importantes.
- Brechas de liquidez: un token con poco volumen puede parecer estable mientras las condiciones son tranquilas y luego caer bruscamente cuando los vendedores superan las pocas ofertas de compra del libro de órdenes.
Riesgos de los futuros perpetuos
Los contratos perpetuos añaden apalancamiento, financiación, requisitos de margen y liquidación forzosa a la volatilidad normal del precio. Como las ganancias y las pérdidas se aplican a toda la posición nocional, un movimiento de mercado relativamente pequeño puede consumir todo el depósito del trader antes de que haya tiempo de reaccionar.
Estos son los principales riesgos de los futuros perpetuos que conviene valorar:
- Riesgo de liquidación: Con un apalancamiento de 50x, el margen representa aproximadamente el 2 % del valor de la posición. Por tanto, un pequeño movimiento adverso puede cerrar la operación y eliminar el colateral aportado.
- Margen de mantenimiento: una posición se liquida cuando el capital cae por debajo del requisito de mantenimiento, y no cuando llega a cero. Por tanto, el cierre puede producirse antes de lo que sugiere un cálculo simple de apalancamiento.
- Precio de referencia: los motores de liquidación usan el precio de referencia en lugar del último precio negociado del contrato. Por ello, un movimiento del índice puede cerrar una posición que en el gráfico de trading todavía parece segura.
- Desgaste por funding: los pagos de funding repetidos reducen el margen disponible a lo largo de días o semanas. Aunque el mercado subyacente apenas se mueva, esto puede acercar gradualmente el precio de liquidación.
- Cascadas de liquidación: Los cierres forzosos pueden empujar los precios hacia otros niveles de liquidación. Los datos en directo de liquidaciones cripto muestran la rapidez con la que un posicionamiento saturado puede deshacerse en una sola dirección.
- Auto-deleveraging: si un fondo de seguro no puede cubrir las pérdidas, un exchange puede cerrar por la fuerza operaciones rentables contrarias mediante auto-deleveraging, alterando coberturas sin el consentimiento del trader afectado.
- Riesgo de garantía: el margen mantenido en tokens volátiles o stablecoins con rendimiento puede perder valor al mismo tiempo que la posición, lo que agrava un déficit de garantía durante tensiones del mercado.
- Normas de cada plataforma: Las plataformas usan distintos niveles de apalancamiento, sistemas de oráculos, fondos de seguro y motores de liquidación. Por ello, una misma operación puede conllevar un riesgo de liquidación distinto según dónde se abra.
Lecciones de la cascada de liquidaciones de octubre de 2025
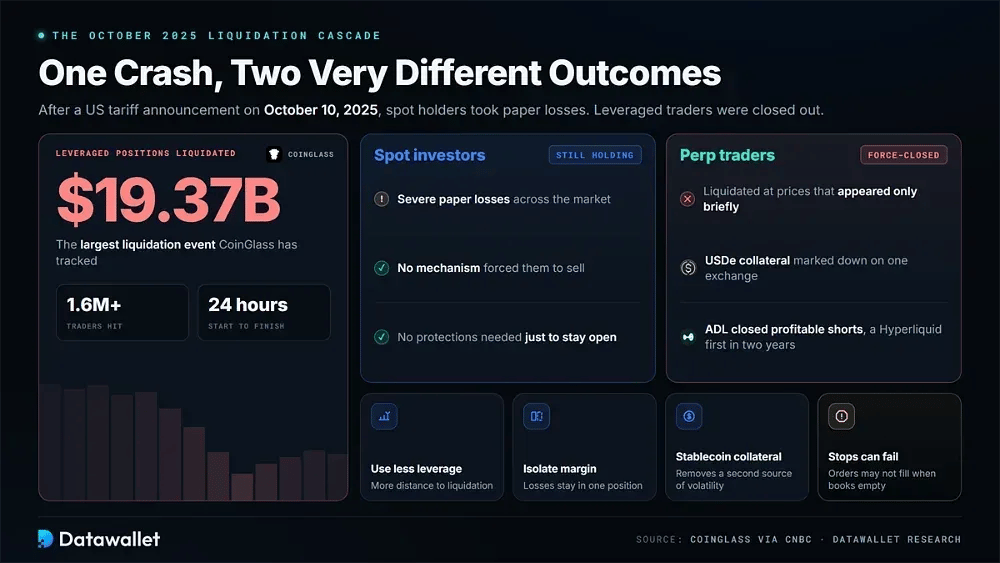
El 10 de octubre de 2025 fue el ejemplo más claro. Tras el anuncio de aranceles de EE. UU., más de 1,6 millones de traders perdieron 19.370 millones de dólares en posiciones apalancadas en 24 horas. Fue el mayor evento de liquidación registrado por CoinGlass. Nuestra explicación del desplome del 10 de octubre detalla la cronología completa.
Los inversores en spot sufrieron fuertes pérdidas latentes, pero ningún mecanismo les obligó a vender. Los traders de perp fueron liquidados a precios que aparecieron solo brevemente. El colateral en USDe se marcó a la baja en un exchange, mientras que el auto-deleveraging cerró posiciones cortas con beneficios en varias plataformas, incluida Hyperliquid por primera vez en dos años.
De ese episodio se extraen varias lecciones prácticas. Usar menos apalancamiento aumenta la distancia hasta la liquidación, mientras que el margen aislado limita las pérdidas a una sola posición. El colateral en stablecoin elimina una fuente adicional de volatilidad. Las órdenes stop aún pueden fallar cuando los libros de órdenes se vacían. Una posición spot sin apalancamiento no necesita esas protecciones solo para mantenerse abierta durante una caída.
Perps vs trading spot en mercados descentralizados
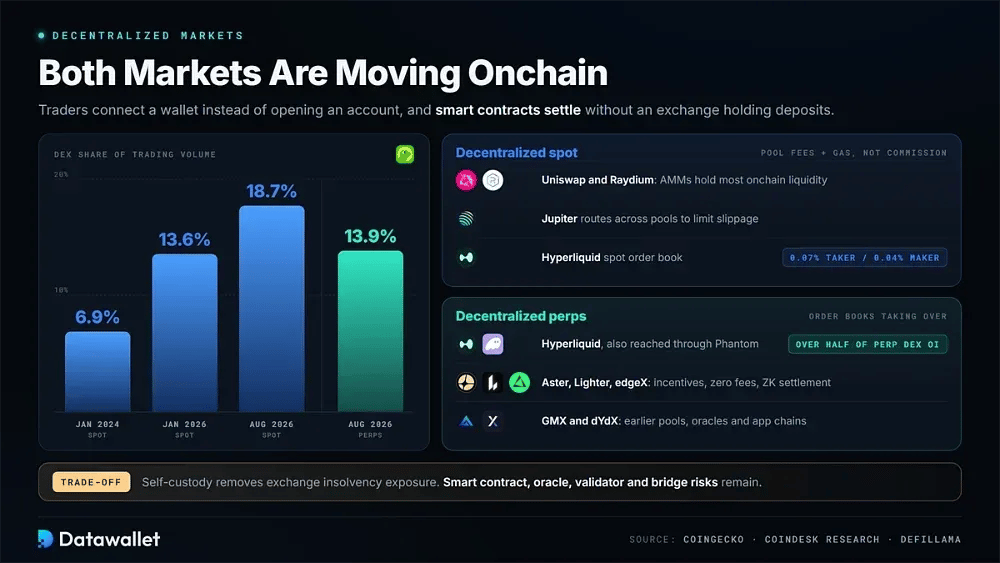
Los mercados onchain siguen ganando cuota tanto en trading spot como de contratos perpetuos, a medida que redes más rápidas, un mejor enrutamiento y la autocustodia atraen usuarios. En lugar de abrir una cuenta en un exchange, los traders conectan un wallet, mientras los contratos inteligentes gestionan la liquidación sin necesidad de que un centro centralizado custodie los depósitos.
Según CoinGecko, los exchanges descentralizados aumentaron su cuota del trading spot del 6,9 % en enero de 2024 al 13,6 % en enero de 2026. CoinDesk Research situó la cuota spot de los DEX en el 18,7 % en agosto de 2026 y observó que las plataformas descentralizadas procesaban el 13,9 % del volumen total de futuros perpetuos.
Trading spot descentralizado
El trading spot descentralizado usa contratos inteligentes para hacer swap de tokens mientras los fondos del usuario permanecen en un wallet. Los exchanges descentralizados suelen listar activos minoritarios, tokens recién lanzados y pares de stablecoin de nicho semanas antes que las plataformas centralizadas, lo que les da un papel importante en el descubrimiento temprano de precios.
Los creadores de mercado automatizados siguen concentrando la mayor parte de la liquidez spot onchain. Uniswap es central en Ethereum y sus redes de capa 2, mientras que Raydium aporta liquidez en Solana. Los agregadores de DEX como Jupiter enrutan las órdenes por varios pools para limitar el slippage. En lugar de una comisión de exchange, los operadores pagan comisiones del pool y gas de la red.
La negociación con libro de órdenes también se traslada cada vez más a la cadena. Hyperliquid opera un libro de órdenes spot junto a su mercado de contratos perpetuos, con comisiones de nivel base del 0,07 % para takers y del 0,04 % para makers. Su bridge Unit también admite depósitos directos de BTC, ETH y SOL nativos. El riesgo de contrato inteligente y de bridge sigue siendo la contrapartida en los mercados onchain.
Contratos perpetuos descentralizados
Los exchanges descentralizados de contratos perpetuos trasladan los derivados con apalancamiento a la cadena, con diseños más recientes cada vez más centrados en libros de órdenes. Los sistemas anteriores, como GMX y dYdX, usaban fondos de liquidez, precios basados en oráculos o cadenas específicas de cada aplicación. Los mercados más recientes combinan libros de órdenes limitadas centrales con liquidación rápida para acercarse a la calidad de ejecución centralizada.
Hyperliquid sigue siendo la referencia líder. Concentra bastante más de la mitad del open interest de todos los DEX de contratos perpetuos que rastrea DefiLlama, pese a tener una cuota menor del volumen de operaciones, lo que sugiere que el capital permanece en la plataforma entre operaciones. Competidores como Aster, Lighter y edgeX recurren a incentivos, estructuras sin comisiones y liquidación zero-knowledge para competir.
El acceso también se extiende a través de wallets. Phantom Perpetuals, por ejemplo, envía órdenes al libro de órdenes de Hyperliquid directamente desde una aplicación de autocustodia. La jurisdicción sigue importando, y Hyperliquid restringe formalmente a los usuarios de EE. UU., como explicamos en nuestra guía sobre la disponibilidad de Hyperliquid en EE. UU..
Estos mercados presentan un conjunto distinto de riesgos onchain. Los listados sin permisos pueden tener libros de órdenes poco profundos en los que una sola orden mueve los precios bruscamente, y los fallos de oráculo pueden causar liquidaciones indebidas. Además, el open interest se concentra en un único protocolo. La autocustodia elimina la exposición a la insolvencia de un exchange centralizado, pero siguen existiendo riesgos de contrato inteligente, de validador y de bridge.
Contratos perpetuos más allá de las criptomonedas: acciones, materias primas e índices
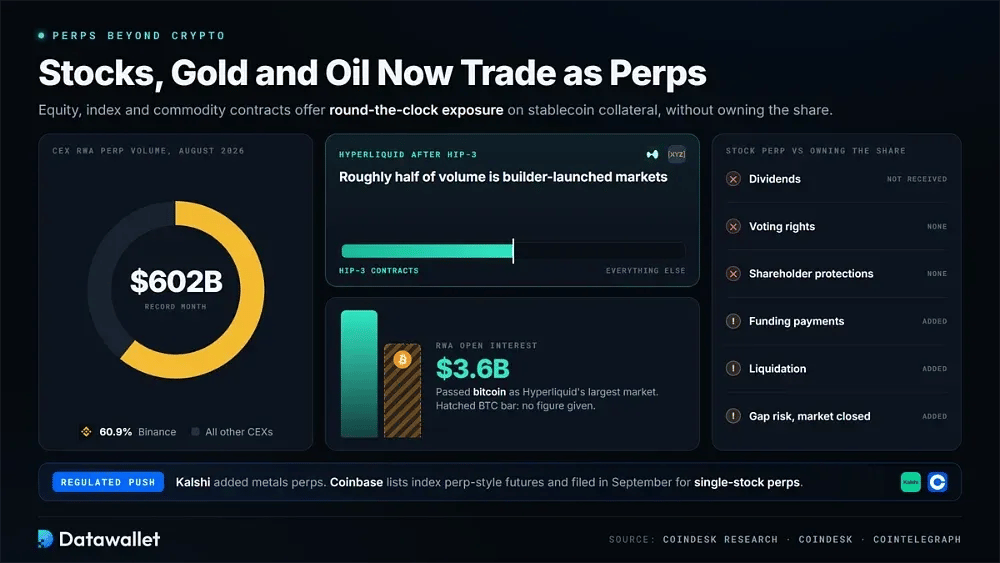
Uno de los mayores cambios estructurales de 2026 es la expansión de los contratos perpetuos más allá de las criptomonedas. Los contratos sobre acciones, índices, oro, plata y petróleo ofrecen ahora exposición las veinticuatro horas con garantías en stablecoin. CoinDesk Research informó de un récord de 602.000 millones de dólares en volumen centralizado de contratos perpetuos de activos del mundo real en agosto, con Binance como responsable del 60,9 %.
El crecimiento onchain se ha impulsado con la actualización HIP-3 de Hyperliquid, que permite a desarrolladores como Trade.xyz lanzar sus propios mercados. En agosto, CoinDesk informó de que estos contratos representaban aproximadamente la mitad del volumen de Hyperliquid. El open interest de activos del mundo real alcanzó 3.600 millones de dólares y superó a bitcoin como el mayor mercado de la plataforma.
Los proveedores regulados se expanden en la misma dirección. Kalshi ha introducido contratos perpetuos de metales junto a productos cripto, mientras que Coinbase Derivatives lista futuros de tipo contrato perpetuo sobre índices bursátiles de EE. UU. En septiembre, Coinbase presentó una solicitud ante la CFTC para ofrecer contratos perpetuos de acciones individuales a operadores estadounidenses. Las plataformas offshore ya ofrecen mercados similares, entre ellos los productos Bybit TradFi que abarcan acciones, divisas y materias primas.
Para una exposición spot, el equivalente más cercano es una acción tokenizada o la propiedad de la acción en sí. La distinción refleja la de los mercados cripto. Quienes mantienen contratos perpetuos no reciben dividendos, derechos de voto ni protecciones de accionista. Además, pagan funding y se enfrentan a la liquidación, con un riesgo adicional de salto de precio mientras el mercado subyacente está cerrado. Nuestra guía sobre contratos perpetuos de petróleo explica esos mecanismos.
Cómo combinan los traders spot y contratos perpetuos
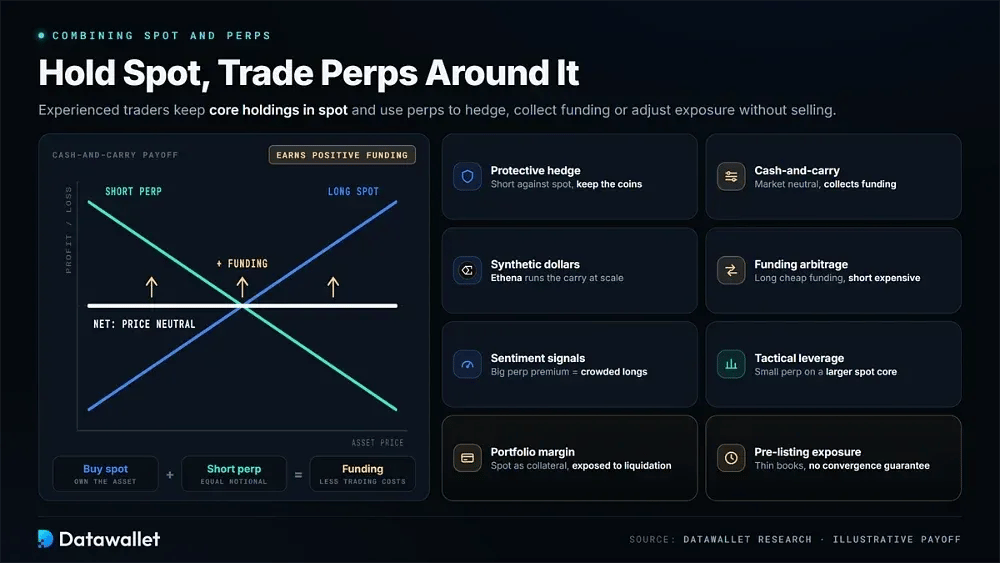
El spot y los perpetuos no tienen por qué usarse por separado. Los traders con experiencia suelen mantener las posiciones principales en spot y usar contratos perpetuos alrededor de ellas para cubrir el riesgo, cobrar financiación o cambiar la exposición a corto plazo sin vender el activo subyacente.
Estrategias habituales que combinan posiciones spot con contratos perpetuos:
- Cobertura de protección: un trader puede abrir una posición corta en un contrato perpetuo frente a una posición spot existente para compensar las caídas en periodos de incertidumbre, conservando las monedas, la exposición al staking y el coste base original.
- Cash-and-carry: comprar spot mientras se abre una posición corta en un nocional equivalente de perp crea una posición neutral al mercado que obtiene financiación cuando las tasas son positivas, tras tener en cuenta los costes de trading y de préstamo.
- Dólares sintéticos: protocolos como Ethena implementan esta estructura a gran escala, combinando colateral en criptomonedas spot con posiciones cortas en contratos perpetuos que las compensan en varios exchanges para respaldar un token referenciado al dólar.
- Arbitraje de funding: los traders pueden abrir posiciones largas donde el funding es más barato y cortas donde es más caro, y capturar la diferencia manteniéndose neutrales respecto a la dirección del precio.
- Señales de sentimiento: Una prima elevada del perp sobre el spot puede indicar posiciones largas apalancadas saturadas. Algunos inversores en spot usan lecturas extremas de financiación como señal para reducir la exposición o retrasar la entrada.
- Leverage táctico: añadir una pequeña posición en perp a un núcleo mayor en spot puede aumentar la exposición a corto plazo sin necesidad de transferir mucho más capital a un exchange.
- Margen de cartera: las cuentas unificadas permiten usar activos spot como garantía de posiciones en contratos perpetuos. Esto mejora la eficiencia del capital, pero expone directamente las tenencias a largo plazo a resultados de liquidación a corto plazo y a cambios en el precio de las garantías.
- Exposición previa al listado: Los mercados previos a la salida y los contratos perpetuos pre-IPO pueden ofrecer exposición al precio antes de que exista un mercado spot. Estos mercados suelen tener poca liquidez, spreads amplios y ninguna garantía de que los precios acaben convergiendo.
Cuándo elegir spot o contratos perpetuos
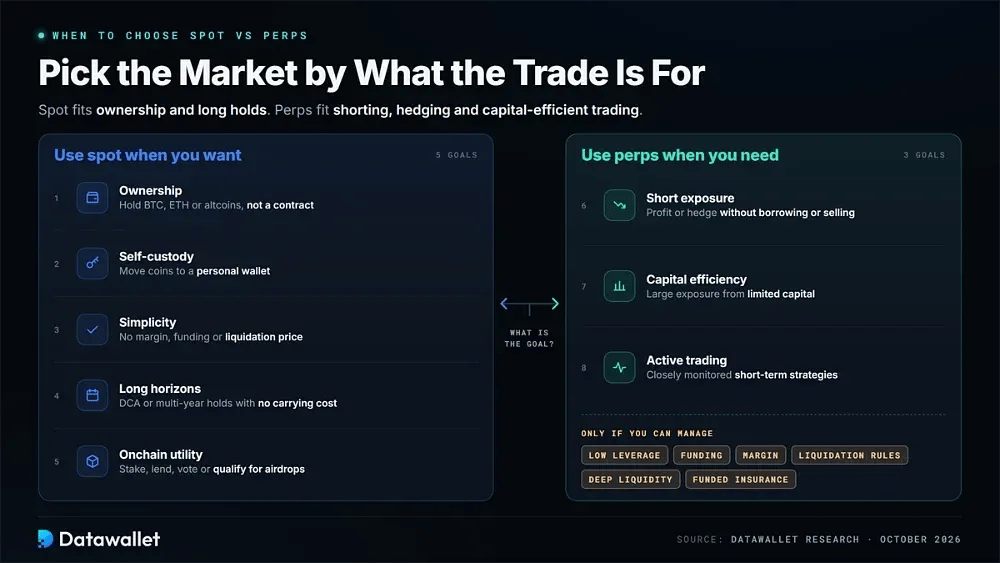
El mercado adecuado depende del uso previsto. El spot se ajusta mejor a la propiedad, a una mecánica sencilla y a periodos largos de tenencia. Los contratos perpetuos están pensados para exposición corta, cobertura y operativa eficiente en capital, siempre que el usuario sepa gestionar la financiación, los requisitos de margen y el riesgo de liquidación.
Usa este marco de decisión antes de elegir un mercado:
- Objetivos de propiedad: usa spot cuando el objetivo sea poseer BTC, ETH o altcoins directamente, porque la posición representa el activo subyacente y no un contrato.
- Autocustodia: Usa spot cuando vayas a mover las monedas a una wallet personal. El colateral de los contratos perpetuos debe permanecer depositado en el exchange o protocolo mientras la posición esté abierta.
- Sencillez: usa spot para evitar el margen de mantenimiento, los funding rates y los precios de liquidación. Eso hace que las posiciones sean más fáciles de gestionar para principiantes e inversores pasivos a largo plazo.
- Horizontes largos: Usa spot para el promedio de coste en dólares o para mantener a varios años, ya que no hay un coste de mantenimiento continuo y la volatilidad por sí sola no puede forzar el cierre de la posición.
- Utilidad onchain: usa spot si el activo se va a hacer staked, prestar, usar en gobernanza o mantener para optar a airdrop, ya que los derivados no ofrecen esos derechos.
- Exposición corta: usa contratos perpetuos para beneficiarte de las caídas de precios o protegerte frente a ellas sin pedir prestado el activo subyacente ni vender posiciones a largo plazo con un coste base bajo.
- Eficiencia del capital: usa contratos perpetuos cuando una estrategia requiera una exposición significativa con poco capital, manteniendo un apalancamiento lo bastante bajo como para que la volatilidad diaria normal no alcance el nivel de liquidación.
- Trading activo: Usa contratos perpetuos para estrategias a corto plazo con un seguimiento estrecho en exchanges de futuros de criptomonedas con gran liquidez, reglas de liquidación claras y fondos de seguro con dotación suficiente.
Diferencias fiscales y contables
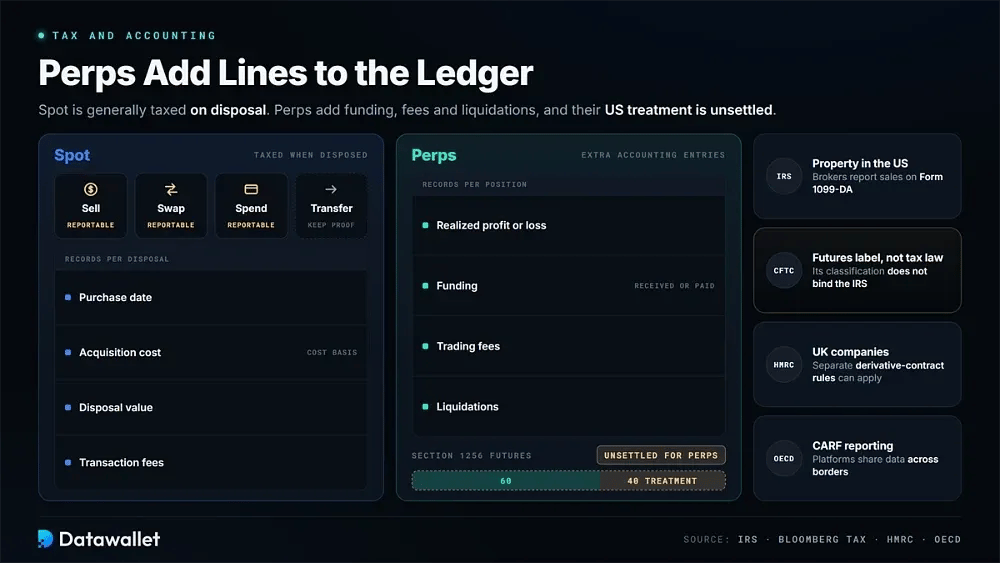
Las normas fiscales dependen de la jurisdicción, aunque las criptomonedas spot suelen tributar cuando un activo se vende, se intercambia o se gasta. En Estados Unidos, el IRS clasifica los activos digitales como propiedad. Los brokers ahora declaran las ventas mediante el formulario 1099-DA, que exige calcular las ganancias y pérdidas de cada disposición frente a la base de coste.
Por ello, el registro de operaciones en spot se centra en la fecha de compra, el coste de adquisición, el valor de la venta y las comisiones de transacción. Vender BTC por fiat puede generar un hecho declarable, igual que cambiar ETH por otro token o gastar criptomonedas. Las transferencias entre wallets también exigen registros que demuestren que no hubo una venta.
Los contratos perpetuos generan asientos contables adicionales, como las ganancias o pérdidas realizadas, el funding recibido o pagado, las comisiones de trading y las liquidaciones. Los futuros regulados en EE. UU. pueden optar al tratamiento 60/40 conforme a la Sección 1256. Sin embargo, Bloomberg Tax señala que la clasificación de los contratos perpetuos como futuros por parte de la CFTC no vincula al IRS, por lo que el tratamiento de los contratos perpetuos nacionales sigue sin estar claro.
Otras jurisdicciones utilizan marcos distintos. HMRC indica que los derivados de empresa vinculados a criptoactivos pueden quedar sujetos a normas separadas sobre contratos de derivados. Los estándares de información se están endureciendo de forma más amplia a través del Marco de Información sobre Criptoactivos de la OCDE, por el cual las plataformas recopilan y comparten información de transacciones con las autoridades fiscales de distintos países. Por tanto, los traders de ambos mercados deben conservar registros completos.
Conclusiones
El trading spot y los futuros perpetuos cumplen funciones distintas. Una posición spot representa la propiedad de un activo que puede mantenerse en self-custody y usarse onchain. Un perp, en cambio, ofrece exposición a los movimientos del precio en ambas direcciones, normalmente con leverage, sin transferir la criptomoneda subyacente.
Esa flexibilidad conlleva una mayor complejidad. Los inversores en spot gestionan sobre todo el riesgo de mercado, de custodia y del proyecto. Los traders de perps deben además lidiar con funding, liquidación, auto-deleveraging y mecánicas propias de cada plataforma. La cascada de octubre de 2025 demostró cómo esas capas adicionales pueden cerrar una posición por la fuerza incluso cuando la tesis de mercado a más largo plazo del trader acaba resultando correcta.
Los contratos perpetuos son cada vez más fáciles de usar a través de mercados regulados de EE. UU., libros de órdenes onchain y contratos vinculados a acciones y materias primas. La progresión básica sigue siendo la misma: aprende con spot, introduce contratos perpetuos solo con poco apalancamiento y dimensiona cada operación pensando en la liquidación que esperas que nunca ocurra.