Los contratos perpetuos onchain maduraron considerablemente durante 2026. Según los datos de DeFiLlama, los DEX de contratos perpetuos liquidaron cerca de 643.000 millones de dólares en los últimos 30 días, todavía menos de la mitad del récord de 1,36 billones de dólares de octubre de 2025. El airdrop farming se desvaneció mientras la actividad se concentraba en plataformas con productos duraderos, usuarios de pago y distribución consolidada.
Lighter se ha convertido en uno de los ejemplos más claros de ese cambio. Cada casación y cada liquidación se demuestran mediante circuitos zero-knowledge anclados a Ethereum, los traders minoristas no pagan comisiones y el exchange ya da servicio a los contratos perpetuos dentro de Robinhood Wallet. Al mismo tiempo, las quemas de tokens, un próximo desbloqueo para personas con información privilegiada y la regulación estadounidense sin resolver mantienen el escrutinio alto.
Esta guía explica la arquitectura, la tokenomics de LIT, las integraciones más recientes y los riesgos que conviene sopesar. 👇
¿Qué es Lighter?
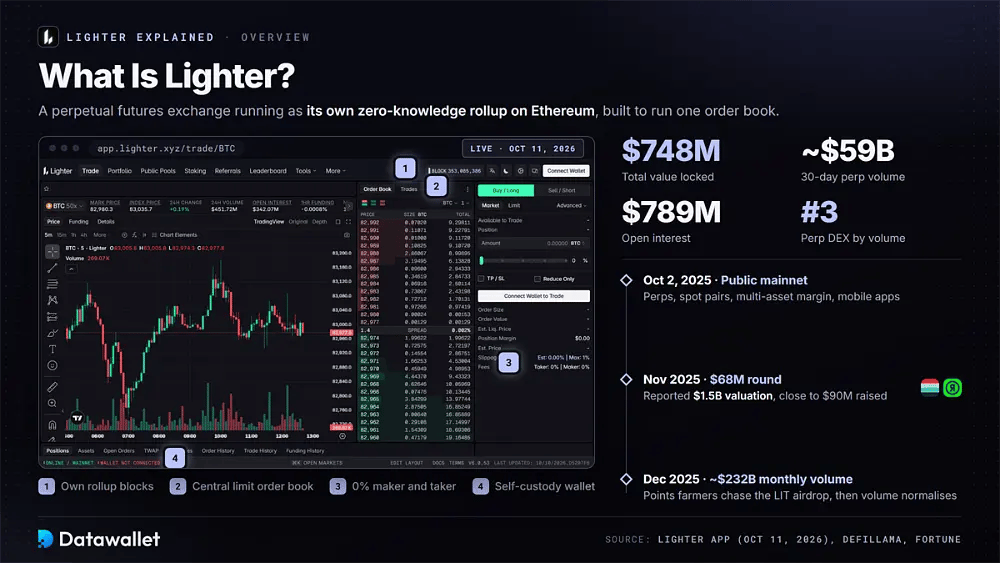
Lighter es un exchange descentralizado de futuros perpetuos que funciona como su propio rollup zero-knowledge sobre Ethereum. Como la cadena es específica para una aplicación, existe únicamente para ejecutar un libro de órdenes limitadas central. Cada casación, comprobación de margin y liquidation se verifica mediante una prueba de validez enviada a la mainnet de Ethereum.
La estructura está diseñada para combinar la velocidad de un exchange centralizado con la self-custody. La garantía de los usuarios permanece en contratos inteligentes de Ethereum y no en wallets controlados por la empresa. Si el operador se desconecta o censura los retiros, los usuarios pueden forzar una salida a través de la capa 1. Además de perps, Lighter también admite pares spot, margin multiactivo y aplicaciones para iOS y Android.
La mainnet pública se lanzó el 2 de octubre de 2025. El volumen mensual subió hasta casi 232.000 millones de dólares ese diciembre, cuando los points farmers perseguían el airdrop de LIT, y después se normalizó. DeFiLlama muestra actualmente 748 millones de dólares en TVL, en torno a 59.000 millones de dólares de volumen de perps a 30 días y 789 millones de dólares en open interest, lo que sitúa a Lighter en tercer lugar entre los DEX de perps por volumen.
El exchange está operado por Elliot Technologies, Inc., una C-Corp estadounidense que opera como Lighter y fue fundada por Vladimir Novakovski, antiguo ingeniero de Citadel. La compañía ha recaudado cerca de 90 millones de dólares, incluida una ronda de 68 millones de dólares en noviembre de 2025 liderada por Founders Fund y Ribbit Capital con una valoración, según se informó, de 1.500 millones de dólares.
¿Cómo funciona Lighter?
Las responsabilidades del exchange se reparten entre un operador off-chain y los contratos inteligentes de Ethereum. Después, circuitos zero-knowledge personalizados verifican que el operador haya seguido las reglas del protocolo. Cinco componentes esenciales explican cómo Lighter ordena las operaciones, verifica la ejecución, gestiona el riesgo, fija los precios y liquida la actividad.
1. zk-Rollup específico de aplicación
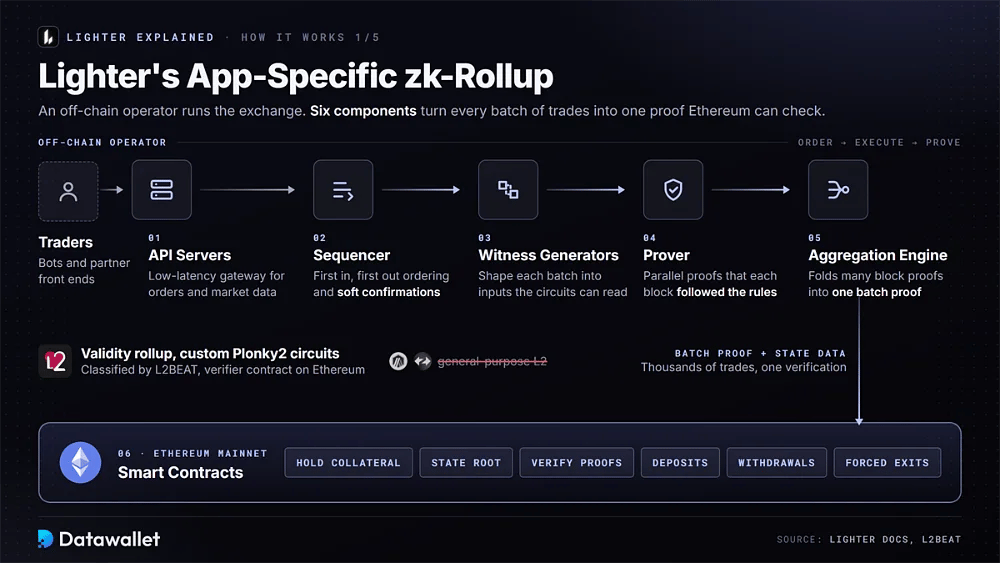
A diferencia de los protocolos desplegados en Layer 2s de propósito general como Arbitrum o zkSync, Lighter ejecuta su propio rollup dedicado. L2BEAT lo clasifica como un rollup de validez cuyos circuitos Plonky2 personalizados se compilan en un contrato verificador en Ethereum.
La documentación técnica de Lighter describe seis componentes que mantienen el sistema en funcionamiento:
- Secuenciador: ordena las transacciones entrantes por orden de llegada y construye los bloques. También ofrece confirmaciones suaves rápidas, de modo que makers y takers no tengan que esperar a la finalidad de Ethereum.
- Servidores API: ofrecen a traders, bots y front ends de socios una puerta de acceso de baja latencia para enviar órdenes y leer datos de mercado, del libro de órdenes y de cuentas directamente desde el rollup.
- Generadores de testigos: transforman cada lote de transacciones ejecutado en las entradas estructuradas que requiere el sistema de pruebas, convirtiendo la actividad bruta del exchange en datos que los circuitos puedan evaluar.
- Prover: genera pruebas de ejecución en paralelo que demuestran que cada bloque siguió las reglas del protocolo sobre prioridad precio-tiempo, cálculos de funding, requisitos de margen y fórmulas de liquidación publicadas.
- Motor de agregación: combina muchas pruebas de bloque en una única prueba por lotes a través de varias capas, lo que reduce el coste de verificar miles de operaciones en la mainnet de Ethereum.
- Contratos inteligentes: custodian el colateral y la raíz de estado canónica en Ethereum. Verifican las pruebas enviadas y gestionan depósitos, retiros y salidas forzadas a la capa 1.
2. Casación y liquidaciones verificables
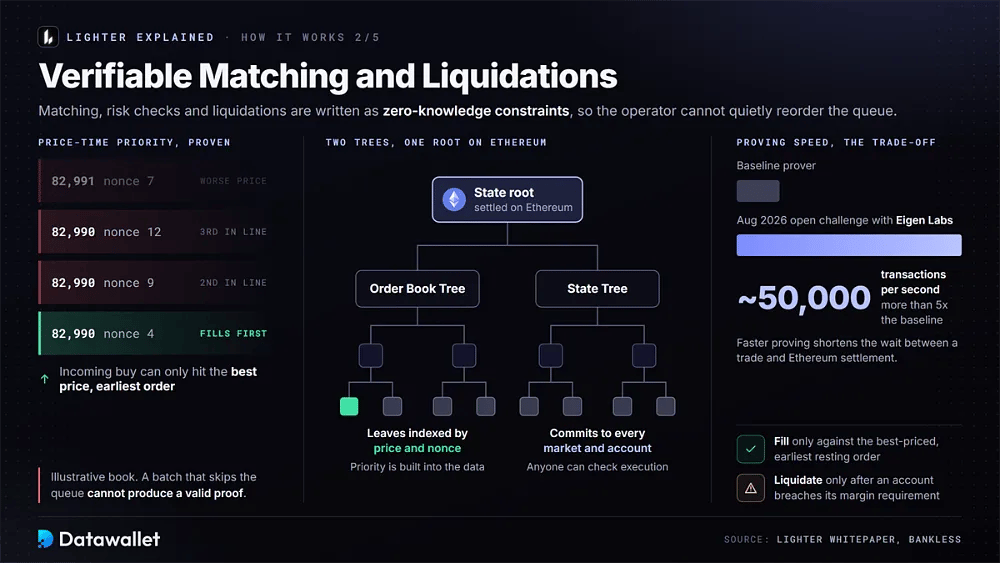
La distinción importante está en lo que verifican los circuitos. La lógica de casación, los controles de riesgo y las liquidaciones se codifican como restricciones zero-knowledge. Por tanto, una orden solo puede ejecutarse contra la orden en reposo con mejor precio y más antigua, mientras que una liquidación solo es válida después de que la cuenta incumpla su requisito de margen. El operador no puede reordenar la cola en silencio.
El whitepaper de Lighter describe un Order Book Tree con hojas indexadas por precio y nonce, que integra la prioridad directamente en la estructura de datos. Un State Tree independiente recoge cada mercado y cada cuenta, lo que permite a cualquiera confirmar que la raíz de estado de Ethereum refleja una ejecución válida.
La velocidad de generación de pruebas sigue siendo el inconveniente, aunque el rendimiento ha mejorado. Un desafío abierto celebrado con Eigen Labs en agosto de 2026 produjo una propuesta de prover capaz de procesar unas 50.000 transacciones por segundo, más de cinco veces la referencia, según Bankless. Una generación de pruebas más rápida reduce el retraso entre la ejecución de las operaciones y la liquidación en Ethereum.
3. Resistencia a la censura y vía de escape
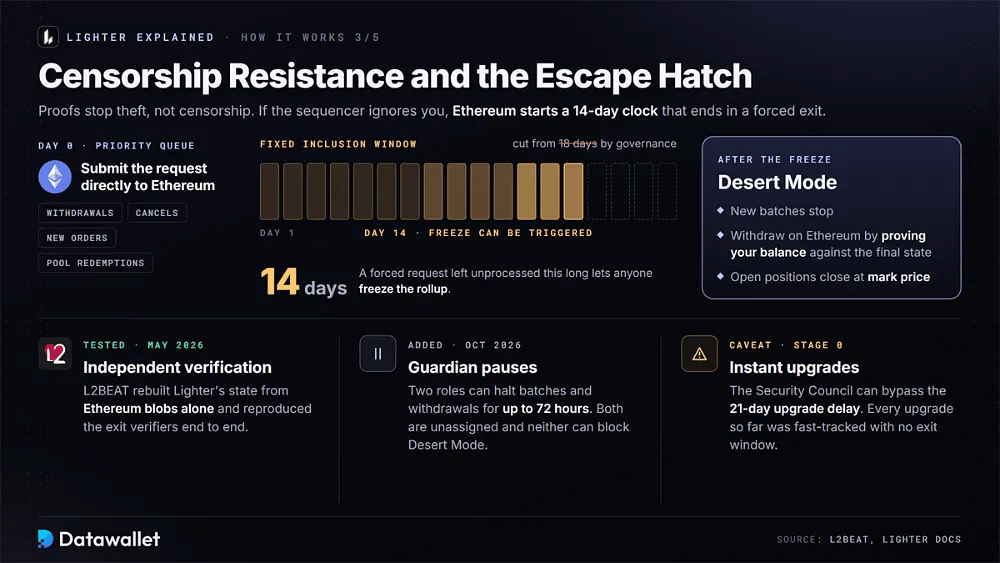
Las pruebas de validez impiden que el operador robe fondos o falsifique operaciones, pero no pueden obligarlo a incluir una transacción. Lighter aborda esa limitación mediante mecanismos de capa 1 que L2BEAT ha probado de forma independiente.
La vía de salida depende de las siguientes salvaguardas y restricciones:
- Cola de prioridad: los usuarios pueden enviar directamente a Ethereum retiros, cancelaciones de órdenes, nuevas órdenes y reembolsos de participaciones del pool. El sequencer debe incluirlos dentro de una ventana fija.
- Ventana de 14 días: Una solicitud forzada que permanezca sin procesar durante 14 días puede provocar una congelación del rollup. Ese plazo se redujo desde 18 días mediante un cambio de gobernanza anterior.
- Modo desierto: Tras una congelación, se detienen los nuevos lotes. Los usuarios pueden retirar fondos a través de Ethereum demostrando sus saldos con respecto al último estado liquidado, mientras que las posiciones abiertas se cierran al precio de referencia.
- Verificación independiente: En mayo de 2026, investigadores de L2BEAT reconstruyeron el estado de Lighter usando únicamente blobs de Ethereum y reprodujeron sus verificadores de salida, confirmando que el proceso de salida sin permisos funciona de extremo a extremo.
- Pausas de los Guardian: una actualización de octubre de 2026 introdujo dos roles de Guardian que pueden detener lotes y retiros durante un máximo de 72 horas. Ambos siguen sin asignar y ninguno puede impedir el Desert Mode.
- Advertencia sobre las actualizaciones: Lighter sigue clasificada como rollup de Fase 0 porque su Consejo de Seguridad puede eludir el retraso de 21 días para las actualizaciones. Hasta ahora, todas las actualizaciones se han acelerado sin ofrecer una ventana de salida.
4. LLP y aislamiento del riesgo
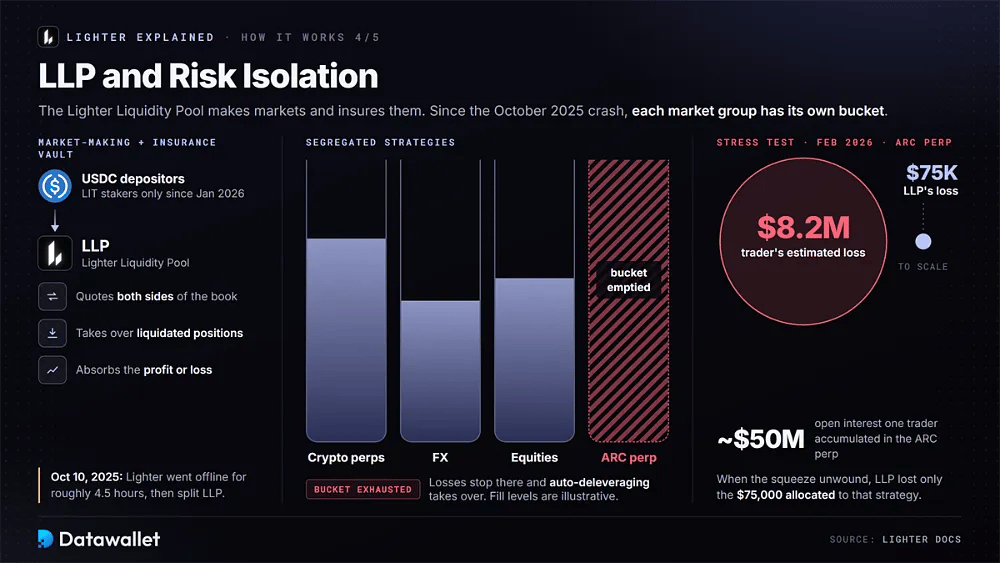
El Lighter Liquidity Pool (LLP) funciona como vault de creación de mercado y de seguro del protocolo. Los depositantes aportan USDC, mientras el pool cotiza ambos lados del libro de órdenes, asume las posiciones liquidadas y absorbe el beneficio o la pérdida resultante. Desde enero de 2026, los depósitos están limitados a los stakers de LIT, como se detalla en la sección de tokenomics más abajo.
El desplome del 10 de octubre de 2025 dejó Lighter sin conexión durante aproximadamente 4,5 horas. Después, el equipo dividió LLP en estrategias segregadas. Cada mercado pertenece ahora a un grupo distinto, como contratos perpetuos de criptomonedas, FX o renta variable. Cuando un grupo agota el capital asignado, entra en juego el auto-deleveraging.
Esa estructura se puso a prueba en febrero de 2026. Un trader acumuló unos 50 millones de dólares de open interest en el contrato perpetuo ARC y perdió unos 8,2 millones de dólares estimados cuando el squeeze se deshizo, pero la pérdida de LLP se limitó a los 75.000 $ asignados a esa estrategia. La documentación de Lighter afirma ahora que LLP, y no el antiguo pool experimental XLP, respalda los mercados RWA.
5. Niveles de cuenta y comisiones
El modelo de comisiones cero de Lighter se aplica a su cuenta predeterminada. Los ingresos proceden, en cambio, en parte de los traders dispuestos a pagar por una menor latencia y un mayor acceso. La tabla de comisiones actual recoge tres tipos de cuenta junto con varios mecanismos adicionales.
Así funciona actualmente cada nivel y cada función de comisiones:
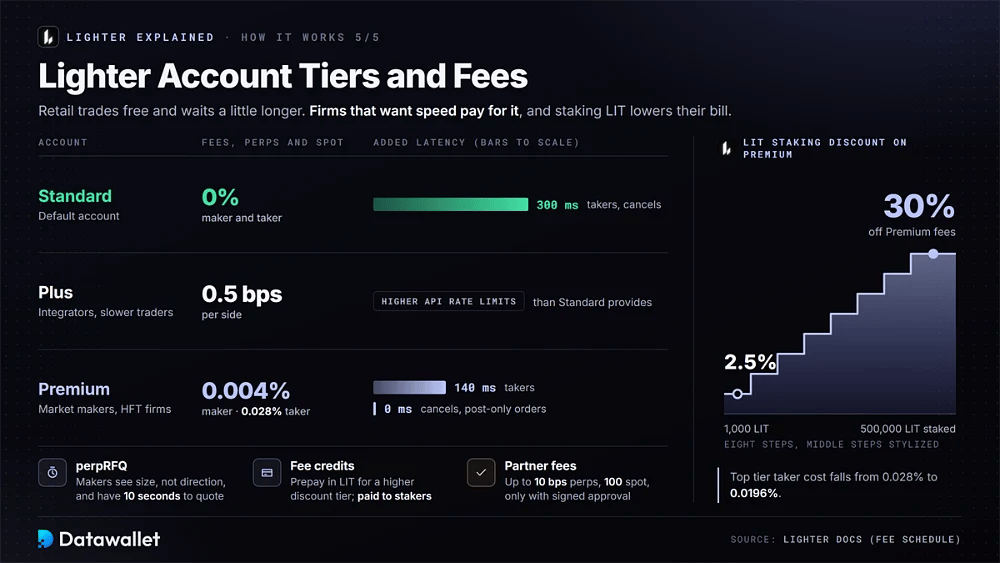
- Cuenta estándar: la cuenta por defecto cobra cero comisiones maker y taker en contratos perpetuos y spot. A cambio, las órdenes taker y las cancelaciones añaden 300 milisegundos de latencia.
- Cuenta Premium: diseñado para creadores de mercado y firmas de alta frecuencia, este nivel opcional cobra 0,004 % de maker y 0,028 % de taker. La latencia de taker baja a 140 milisegundos, sin retraso en las cancelaciones ni en las órdenes post-only.
- Cuenta Plus: un nivel intermedio que cobra 0,5 puntos básicos por lado. Está dirigida a traders e integradores poco sensibles a la latencia que necesitan límites de uso de API superiores a los de las cuentas Standard.
- Descuentos por staking: las comisiones premium disminuyen en una escala de ocho niveles, empezando con un descuento del 2,5 % con 1.000 LIT staked y llegando al 30 % con 500.000 LIT. En el nivel más alto, los costes taker bajan al 0,0196 %.
- Créditos de comisión: los traders premium pueden prepagar en LIT para acceder a un nivel de descuento superior durante un periodo fijo sin aumentar su stake. Esos pagos se distribuyen entre los stakers de LIT.
- perpRFQ: las órdenes grandes pueden solicitar cotizaciones a creadores de mercado autorizados. Los creadores ven el tamaño pero no la dirección y tienen diez segundos para responder antes de que la orden pase a ejecutarse en el libro.
- Comisiones de socios: los front ends de terceros pueden cobrar hasta 10 puntos básicos en contratos perpetuos y 100 en spot, pero el usuario debe firmar la aprobación de la comisión.
Tokenomics de LIT
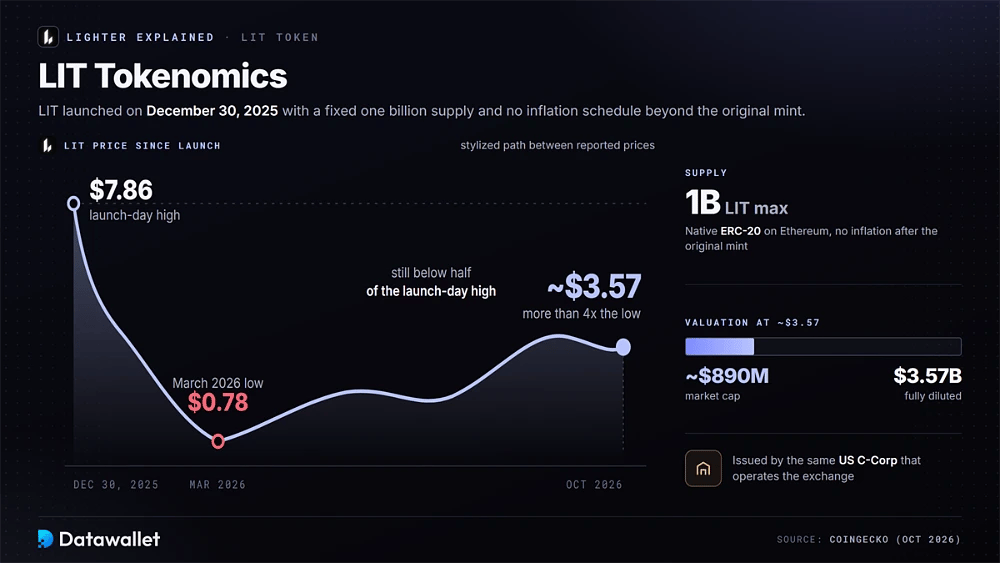
LIT es el token ERC-20 nativo de Lighter y lo emite la misma C-Corp estadounidense que opera el exchange. Se lanzó el 30 de diciembre de 2025, con un suministro máximo de mil millones de tokens y sin calendario de inflación más allá de la emisión original.
CoinGecko cotiza LIT cerca de 3,57 $, lo que implica una capitalización de mercado de unos 890 millones de dólares y una valoración totalmente diluida de 3.570 millones de dólares. El precio es más de cuatro veces su mínimo de marzo de 2026, de 0,78 $, aunque sigue por debajo de la mitad del máximo del día del lanzamiento, de 7,86 $.
Asignación
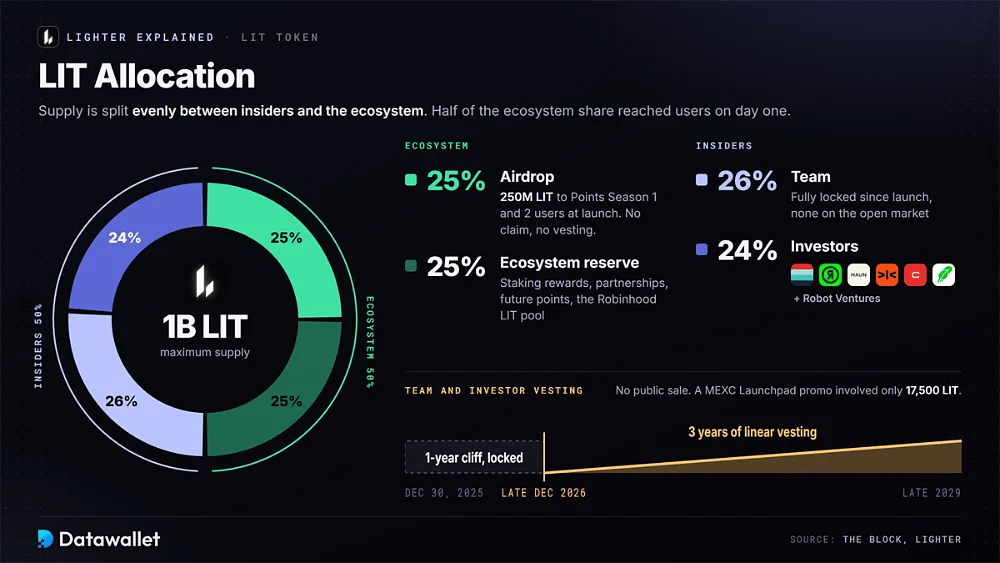
En el lanzamiento, Lighter confirmó que el suministro se repartiría a partes iguales entre los insiders y el ecosistema, una asignación inusualmente orientada a la comunidad para un exchange respaldado por capital riesgo. La mitad de la parte del ecosistema se liberó el primer día.
El suministro restante se reparte entre estos grupos y calendarios de bloqueo:
- Airdrop: el 25 % del suministro, equivalente a 250 millones de LIT, se distribuyó directamente en el lanzamiento a los participantes de las temporadas de puntos 1 y 2. No hubo proceso de reclamación ni requisito de vesting.
- Reserva del ecosistema: otro 25 % financia recompensas de staking, alianzas y futuros programas de puntos, incluido el pool de LIT asignado a los usuarios de Robinhood. No se ha anunciado ninguna asignación para la temporada 3.
- Equipo: el equipo principal posee el 26 % del suministro total. Esos tokens siguen totalmente bloqueados desde el lanzamiento, así que ninguno ha llegado al mercado abierto.
- Inversores: los patrocinadores poseen el 24 %, entre ellos Founders Fund, Ribbit Capital, Haun Ventures, Dragonfly, Craft Ventures, Robot Ventures y Robinhood. Sus tokens siguen las mismas condiciones de bloqueo que la asignación del equipo.
- Vesting: las participaciones del equipo y de los inversores tienen un periodo de carencia de un año seguido de tres años de vesting lineal, lo que extiende los desbloqueos de los insiders desde finales de diciembre de 2026 hasta finales de 2029.
- Venta pública: Lighter no realizó una venta pública de tokens. Una pequeña promoción en MEXC Launchpad en diciembre de 2025 implicó solo 17.500 LIT y no tuvo un impacto relevante en el suministro.
Recompras, quemas y desbloqueos
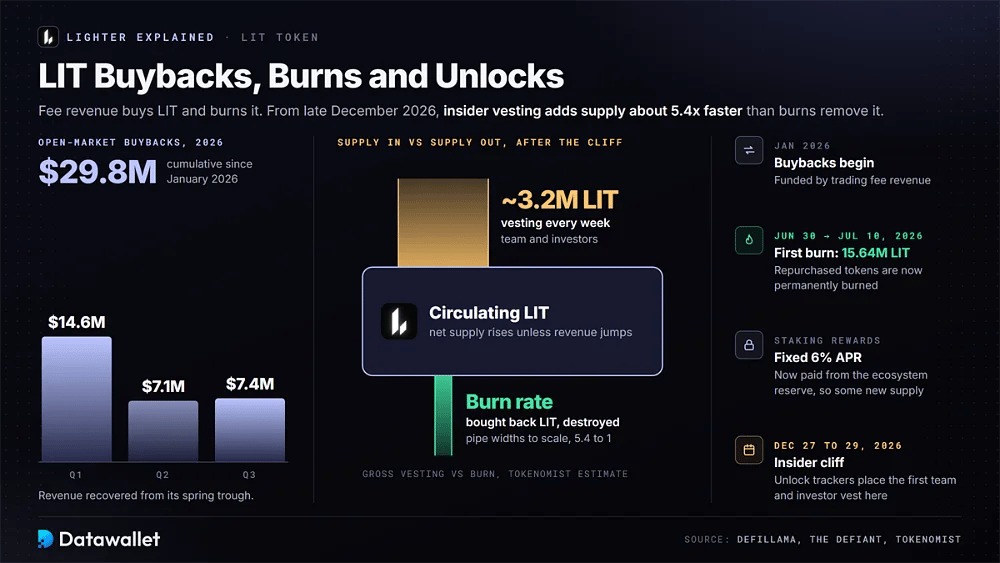
Las compras de LIT en mercado abierto comenzaron en enero de 2026 con los ingresos por comisiones de trading. DeFiLlama registra 29,8 millones de dólares en recompras acumuladas, incluidos 14,6 millones de dólares durante el primer trimestre, 7,1 millones de dólares en el segundo y 7,4 millones de dólares en el tercero, a medida que los ingresos se recuperaban de su mínimo primaveral.
Una actualización de tokenomics del 30 de junio cambió el destino de los tokens recomprados. Los LIT recomprados ahora se queman de forma permanente, y la primera quema destruyó 15,64 millones LIT el 10 de julio de 2026. Las recompensas de staking, financiadas antes con ingresos previos al lanzamiento, ahora proceden de la reserva del ecosistema con un APR fijo del 6 % y, por tanto, introducen algo de oferta nueva.
El evento de oferta más relevante todavía está por llegar. Los rastreadores de desbloqueos sitúan el cliff de los insiders entre el 27 de diciembre y el 29 de 2026. Después, se espera que se liberen cada semana unos 3,2 millones de LIT. Tokenomist estima que la liberación bruta será de aproximadamente 5,4 veces la tasa de quema, lo que implica que la oferta neta aumenta salvo que los ingresos suban con fuerza.
Utilidad
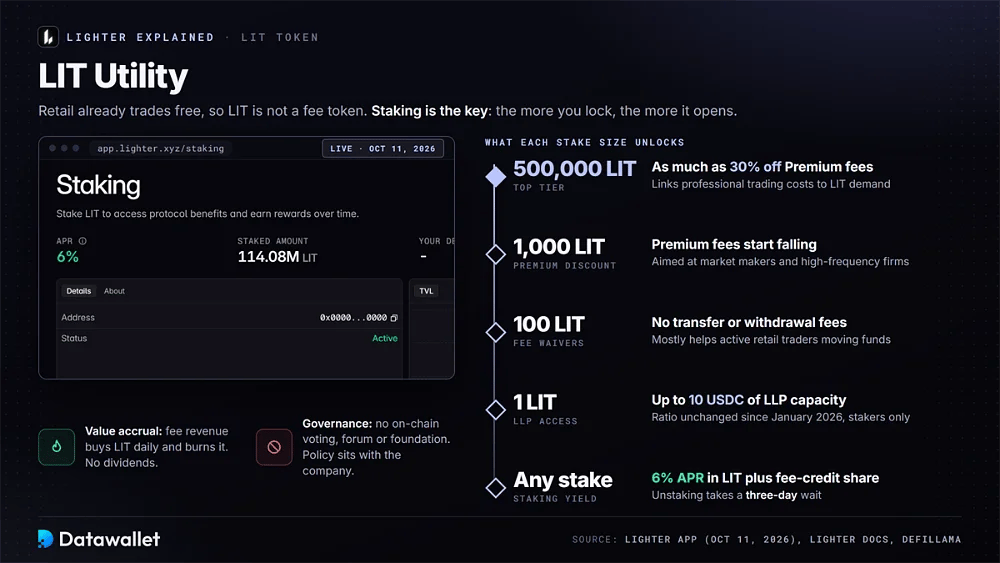
LIT no funciona como un token de comisiones convencional, porque los usuarios minoristas ya operan gratis. Su utilidad documentada se centra en el staking, que controla el acceso a ciertos productos y descuentos de trading.
Mantener o hacer staking de LIT ofrece actualmente estas funciones:
- Acceso a LLP: Los depósitos en el Lighter Liquidity Pool están restringidos a los stakers. Cada LIT staked desbloquea hasta 10 USDC de capacidad con una proporción que no ha cambiado desde enero de 2026.
- Exenciones de comisiones: hacer staking de al menos 100 LIT elimina las comisiones de transferencia y retiro, lo que beneficia sobre todo a los traders minoristas activos que mueven fondos con frecuencia dentro y fuera del exchange.
- Descuentos Premium: los creadores de mercado y las empresas de alta frecuencia pueden reducir las comisiones de trading Premium hasta un 30 % a medida que crece su stake, lo que vincula los costes de trading profesional con la demanda de LIT.
- Rendimiento de staking: los stakers reciben un APR fijo del 6 % en LIT, además de una parte de los pagos de créditos de comisiones. El unstaking requiere un período de espera de tres días.
- Acumulación de valor: los ingresos por comisiones de trading financian compras diarias en el mercado abierto que después se queman. Por tanto, los poseedores obtienen exposición mediante la reducción de la oferta y no mediante distribuciones directas de ingresos o dividendos.
- Gobernanza: Lighter no tiene actualmente sistema de votación on-chain, foro ni fundación. La revisión de derechos de tokens de DeFiLlama indica que no existen derechos de gobernanza ni de tesorería, por lo que las decisiones de política recaen en la empresa.
Cómo encaja la economía de Lighter
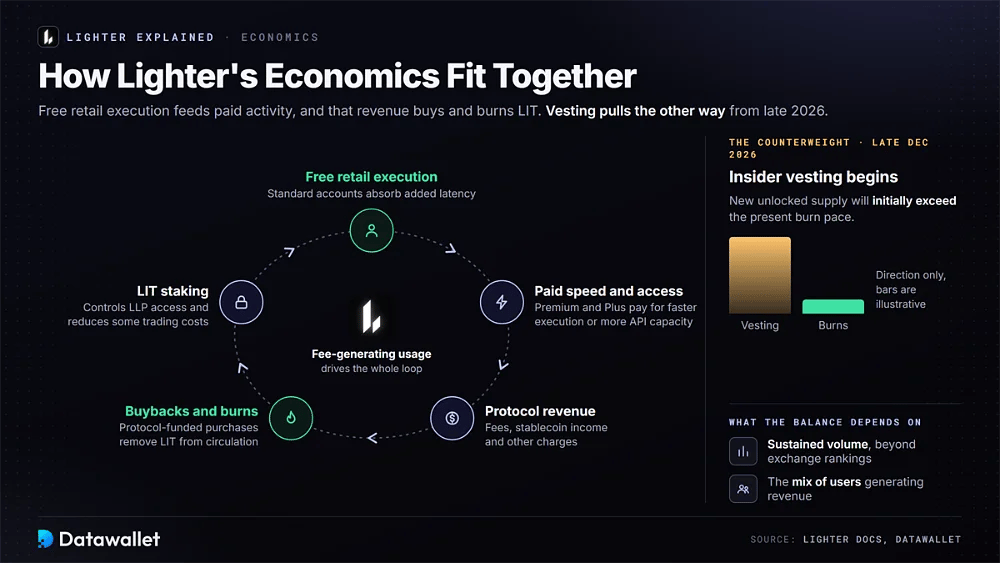
El modelo económico de Lighter vincula la ejecución gratuita para minoristas con varias actividades de pago o generadoras de yield, en lugar de cobrar directamente a cada trader. Las cuentas estándar asumen una latencia adicional, mientras que los usuarios Premium y Plus pagan por una ejecución más rápida o una mayor capacidad de API. Los ingresos por stablecoin y otros cargos añaden flujos de ingresos independientes.
LIT se sitúa en torno a ese modelo operativo en lugar de sustituirlo. El staking controla el acceso a LLP y reduce ciertos costes de negociación, mientras que las recompras financiadas por el protocolo retiran tokens de circulación mediante quemas. El equilibrio cambia cuando comience la liberación gradual para los insiders a finales de diciembre de 2026, porque la nueva oferta desbloqueada superará inicialmente el ritmo actual de quema.
Esto hace que la actividad de trading importe más allá de los rankings de exchanges. Un mayor uso generador de comisiones puede aumentar los recursos disponibles para la compra de tokens, mientras que unos ingresos más débiles dejan el mecanismo de quema más reducido en relación con el calendario de desbloqueo. Por tanto, la economía del protocolo depende tanto del volumen sostenido como de la combinación de usuarios que generan ingresos.
Lighter vs Hyperliquid
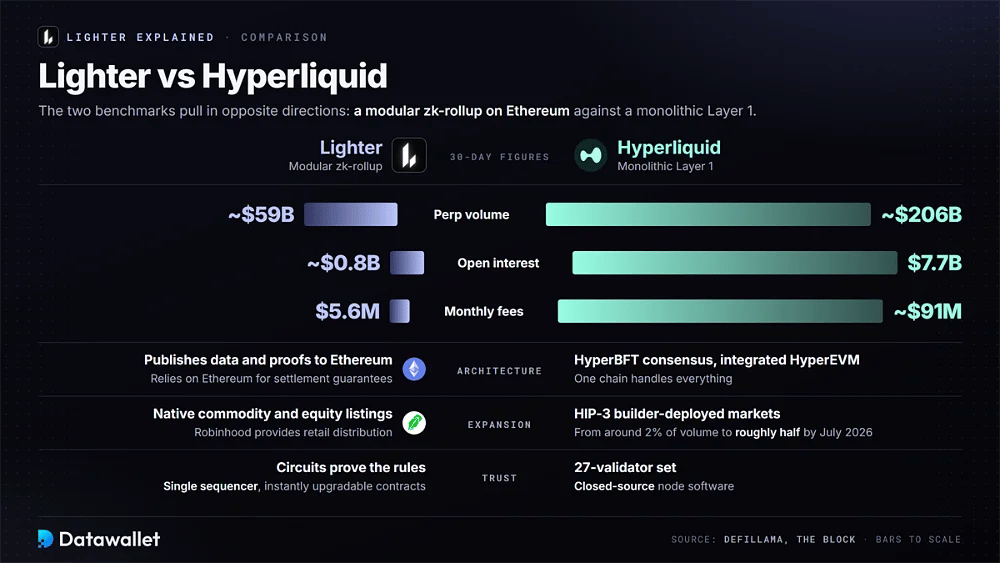
Lighter e Hyperliquid siguen siendo los referentes más evidentes el uno del otro, pero sus arquitecturas avanzan en direcciones opuestas. Hyperliquid funciona como una Layer 1 monolítica con consenso HyperBFT y una HyperEVM integrada. Lighter, en cambio, opera un zk-rollup modular, que publica datos de estado y pruebas en Ethereum y depende de Ethereum para las garantías de liquidación.
Su escala actual es muy distinta. El panel de contratos perpetuos de DeFiLlama sitúa a Hyperliquid en unos 206.000 millones de dólares de volumen a 30 días y 7.700 millones de dólares de open interest, frente a unos 59.000 millones de dólares y 800 millones de dólares de Lighter. Hyperliquid también generó aproximadamente 91 millones de dólares en comisiones mensuales, mientras que Lighter registró 5,6 millones de dólares.
La expansión ha seguido caminos distintos. Hyperliquid creció gracias a los mercados HIP-3 desplegados por constructores, que, según informó The Block, pasaron de aproximadamente un 2 % del volumen a cerca de la mitad en julio de 2026. Lighter lista materias primas y acciones de forma nativa, mientras que alianzas como Robinhood aportan distribución minorista.
Las hipótesis de confianza también difieren. Hyperliquid usa un conjunto de 27 validadores y software de nodo de código cerrado. Lighter demuestra las reglas del protocolo mediante circuitos, pero sigue dependiendo de un único secuenciador y de contratos que pueden actualizarse al instante. Nuestra comparación entre Lighter y Hyperliquid examina las comisiones con más detalle, mientras que nuestro ranking de DEX de contratos perpetuos compara ambos protocolos con el resto del mercado.
Alianza entre Circle y Lighter y modelo de ingresos
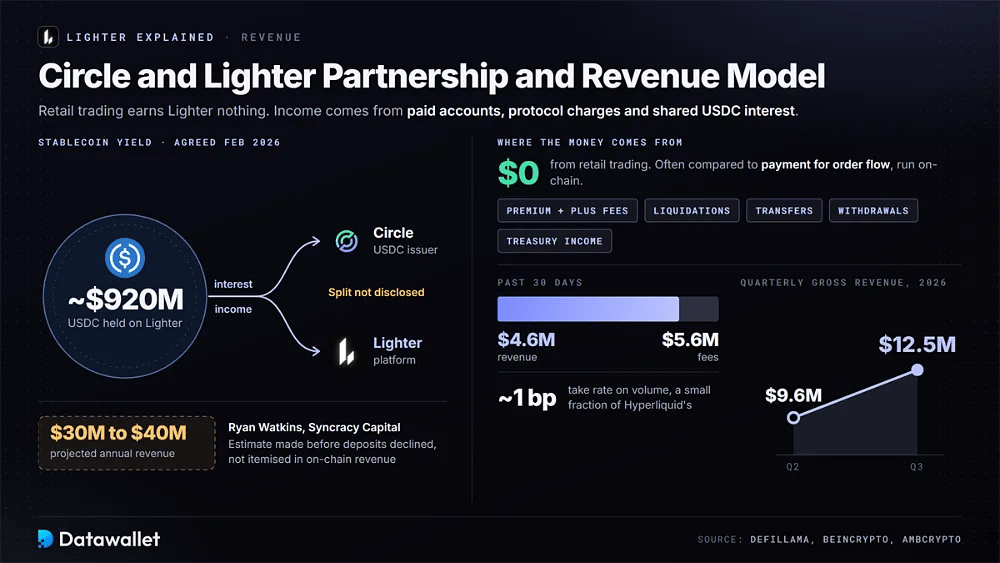
El trading minorista en sí no genera ingresos para Lighter. Los ingresos proceden, en cambio, de las comisiones de las cuentas Premium y Plus, de los cargos por liquidación, transferencia y retiro, y de los ingresos de tesorería. DefiLlama informa de 5,6 millones de dólares en comisiones y 4,6 millones de dólares en ingresos durante los últimos 30 días. Los ingresos brutos trimestrales pasaron de 9,6 millones de dólares en el T2 a 12,5 millones de dólares en el T3 de 2026.
Tanto partidarios como críticos suelen comparar esta estructura con el pago por flujo de órdenes implementado on-chain. Las empresas sofisticadas pagan por un acceso más rápido a la actividad minorista, mientras que los usuarios minoristas operan sin comisiones. La tasa de captación de Lighter ronda un punto básico del volumen, una pequeña fracción de la de Hyperliquid, lo que ayuda a explicar por qué los ingresos siguen siendo inferiores a lo que podría sugerir su cuota de mercado.
El rendimiento de las stablecoins constituye el otro gran pilar. Lighter y Circle acordaron en febrero de 2026 repartirse los ingresos por intereses generados por unos 920 millones de dólares en USDC depositados en la plataforma, un acuerdo similar a la relación de Coinbase con el emisor. Un acuerdo posterior, en mayo de 2026, designó USDC como la stablecoin preferida para operar, liquidar y dar la bienvenida a nuevos usuarios.
No se revelaron las condiciones financieras. Ryan Watkins, de Syncracy Capital, proyectó unos ingresos anuales de 30 a 40 millones de dólares, aunque esa estimación se hizo antes de que bajaran los depósitos y no aparece desglosada en las cifras de ingresos on-chain. Desde entonces, Hyperliquid ha anunciado un acuerdo propio con USDC, lo que sugiere que el reparto de ingresos con el emisor se está volviendo un patrón del sector.
RWA y mercados de prelanzamiento
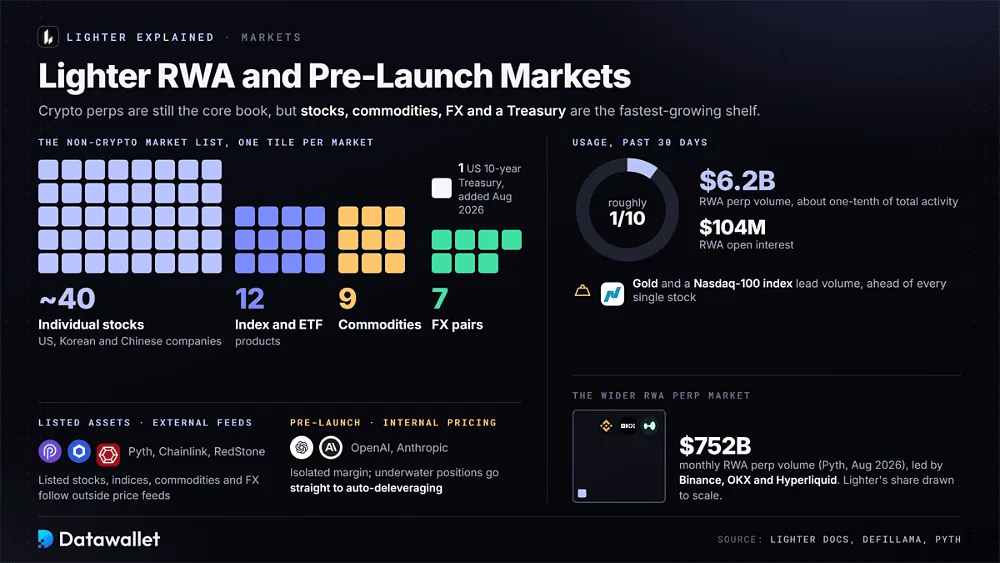
Los contratos perpetuos de criptomonedas siguen siendo el núcleo del libro de órdenes de Lighter, pero su oferta no cripto es la que más rápido crece. La lista de mercados actual abarca unas 40 acciones individuales de empresas estadounidenses, coreanas y chinas, además de una docena de productos de índices y ETF. También incluye nueve materias primas, siete pares FX y un mercado de bonos del Tesoro de EE. UU. a 10 años añadido en agosto de 2026.
El uso se ha vuelto significativo sin acercarse a la actividad cripto. El rastreador de RWA de DeFiLlama registra 6.200 millones de dólares de volumen de contratos perpetuos de RWA en 30 días y 104 millones de dólares de open interest en Lighter, aproximadamente una décima parte de la actividad total. El oro y un índice Nasdaq-100 lideran el volumen, por delante de cualquier acción individual.
Los contratos de empresas privadas y de preLanzamiento siguen una estructura distinta. Los mercados que cubren empresas como OpenAI y Anthropic usan un mecanismo de precios interno en lugar de un oráculo externo. Operan con margen aislado y las posiciones en pérdidas pasan directamente a auto-deleveraging. En cambio, los activos listados dependen de feeds externos de proveedores como Pyth, Chainlink y RedStone.
El mercado más amplio de contratos perpetuos de RWA es considerablemente mayor. El informe de Pyth de agosto de 2026 estimó el volumen mensual de contratos perpetuos de RWA en 752.000 millones de dólares, con Binance, OKX y Hyperliquid dominando la actividad. Lo que distingue a Lighter es que estos productos funcionan con el mismo motor de ejecución verificado mediante pruebas y la misma estructura de liquidez con riesgo aislado que sus mercados de criptomonedas.
Lighter en Robinhood Chain
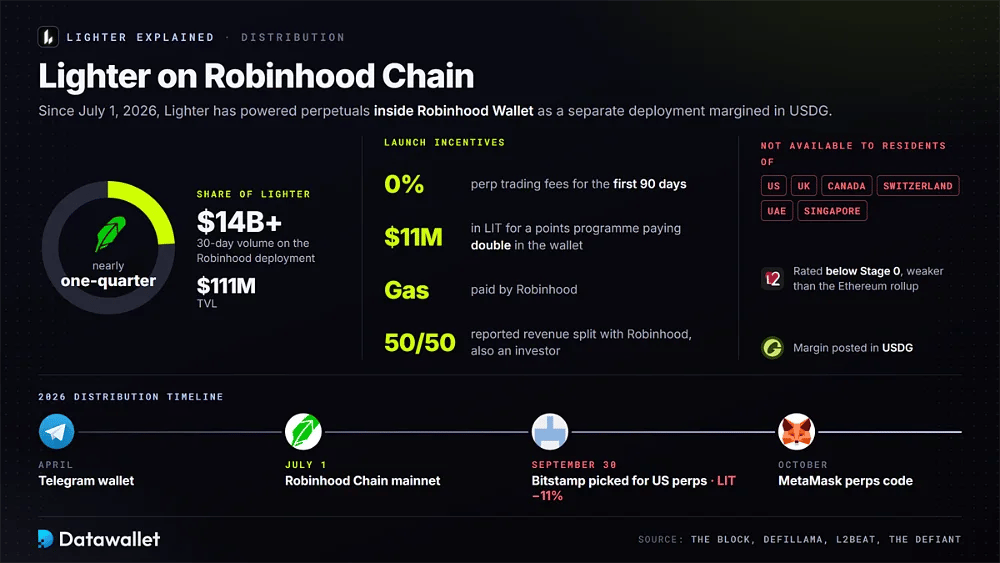
La distribución ha sido el mayor cambio para Lighter en 2026. El 1 de julio, Robinhood Chain se lanzó con Lighter ofreciendo contratos perpetuos dentro de Robinhood Wallet. La integración funciona como un despliegue independiente, usa USDG como margen y excluye a los residentes de EE. UU., Reino Unido, Canadá, Suiza, EAU y Singapur.
Los incentivos de lanzamiento incluyeron cero comisiones de trading de contratos perpetuos durante los primeros 90 días, gas pagado por Robinhood y 11 millones de dólares en LIT asignados a un programa de puntos que paga el doble a través de la wallet. Según se informa, los ingresos del despliegue se reparten a partes iguales entre Lighter y Robinhood, que además es inversor.
La adopción llegó rápido. DeFiLlama atribuye 111 millones de dólares en TVL y más de 14.000 millones de dólares de volumen a 30 días al despliegue de Robinhood, cerca de una cuarta parte del total de Lighter. La distribución también se ha ampliado por otros canales, como el wallet de Telegram en abril y código de octubre que añade el trading de Lighter a la pila de contratos perpetuos de MetaMask.
Hay dos limitaciones destacables. L2BEAT sitúa el despliegue de Robinhood por debajo de la Etapa 0, más débil que la clasificación del rollup de Ethereum. El 30 de septiembre, Robinhood también eligió a Bitstamp, en lugar de Lighter, para su lanzamiento de perpetuos en EE. UU. LIT cayó 11 % ese día, lo que muestra cuánto responde ahora el sentimiento a un solo socio.
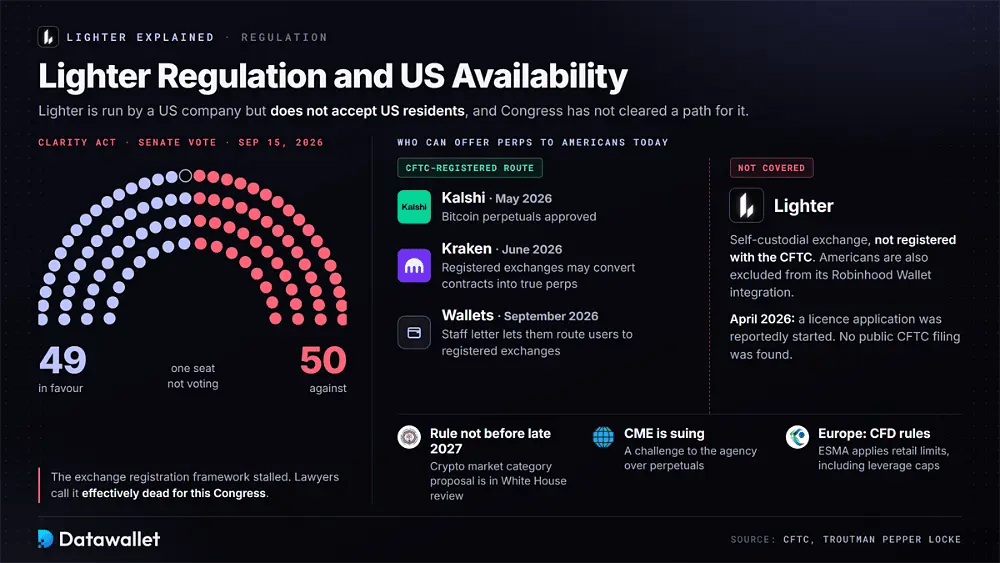
Regulación de Lighter y disponibilidad en EE. UU.
Lighter está gestionada por una empresa estadounidense, pero no acepta a residentes de EE. UU. No está registrada en la CFTC, y los estadounidenses también quedan excluidos de su integración con Robinhood Wallet. Según se informó, Novakovski dijo a los inversores en abril de 2026 que la empresa había iniciado una solicitud de licencia, aunque informes posteriores no encontraron ninguna presentación pública ante la CFTC.
El Congreso no ha resuelto la incertidumbre. La CLARITY Act, destinada a establecer un marco de registro para los exchanges de criptomonedas, quedó estancada después de que el Senado rechazara una votación de procedimiento por 49 a 50 el 15 de septiembre de 2026. Los abogados que siguen la legislación la describen como prácticamente muerta en este Congreso.
Los reguladores han dado pasos por separado. En mayo de 2026, la CFTC aprobó los contratos perpetuos de Bitcoin de Kalshi. El mes siguiente permitió a los exchanges registrados convertir contratos existentes en verdaderos contratos perpetuos, y después Kraken lanzó contratos perpetuos en EE. UU. Una carta del personal de septiembre permite que los wallets dirijan a los usuarios hacia plataformas registradas, pero los exchanges de autocustodia como Lighter no están cubiertos.
Cualquier vía más amplia sigue siendo lenta. Una propuesta de la CFTC que establece una categoría de mercado específica para criptoactivos entró en revisión en la Casa Blanca en septiembre, y no se espera una norma vinculante antes de finales de 2027. CME también está demandando a la agencia por los contratos perpetuos. En Europa, ESMA considera que los contratos perpetuos están sujetos a las restricciones de los CFD minoristas, incluidos los límites de apalancamiento.
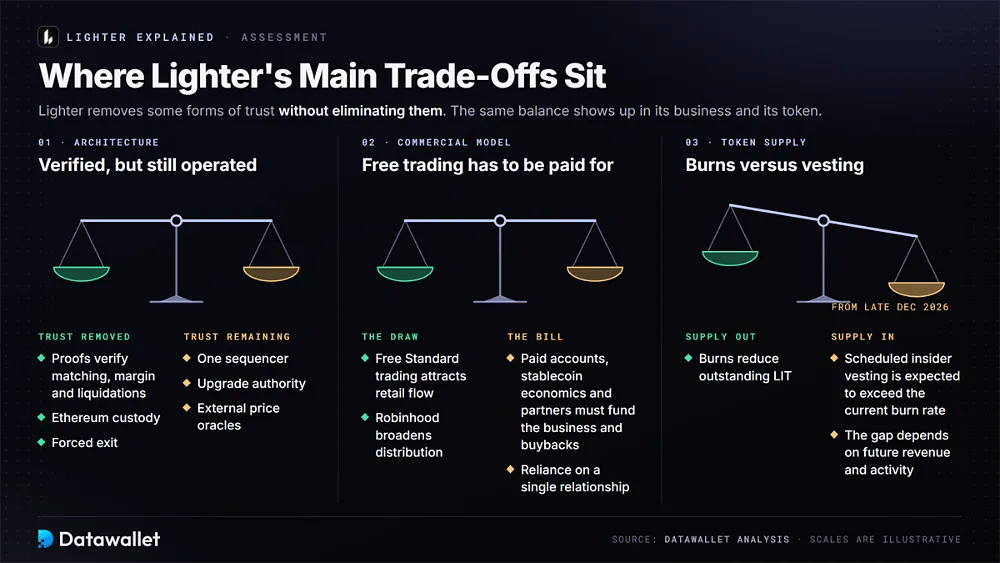
Dónde se sitúan las principales desventajas de Lighter
La arquitectura de Lighter elimina algunas formas de confianza, pero no todas. Las pruebas de validez pueden verificar la casación de órdenes, las reglas de margen y la lógica de liquidación, mientras que Ethereum aporta la custodia y un mecanismo de salida forzada. Sin embargo, el funcionamiento diario sigue dependiendo de un único secuenciador, de la autoridad de actualización y de infraestructura externa, como los oráculos de precios.
Su modelo comercial tiene un equilibrio similar. El trading Standard gratuito puede atraer flujo minorista, pero las cuentas de pago, la economía de las stablecoin y la distribución a través de socios deben generar ingresos suficientes para sostener el negocio y las recompras de tokens. Robinhood amplía la distribución y, al mismo tiempo, aumenta la dependencia de una única relación.
El suministro de tokens añade otra variable a partir de finales de diciembre de 2026. Las quemas reducen los LIT en circulación, pero se espera que la liberación programada de tokens de los insiders supere el ritmo actual de quema. Que esa brecha se reduzca depende de los ingresos y la actividad futuros, y no solo del mecanismo de quema.
Riesgos de Lighter
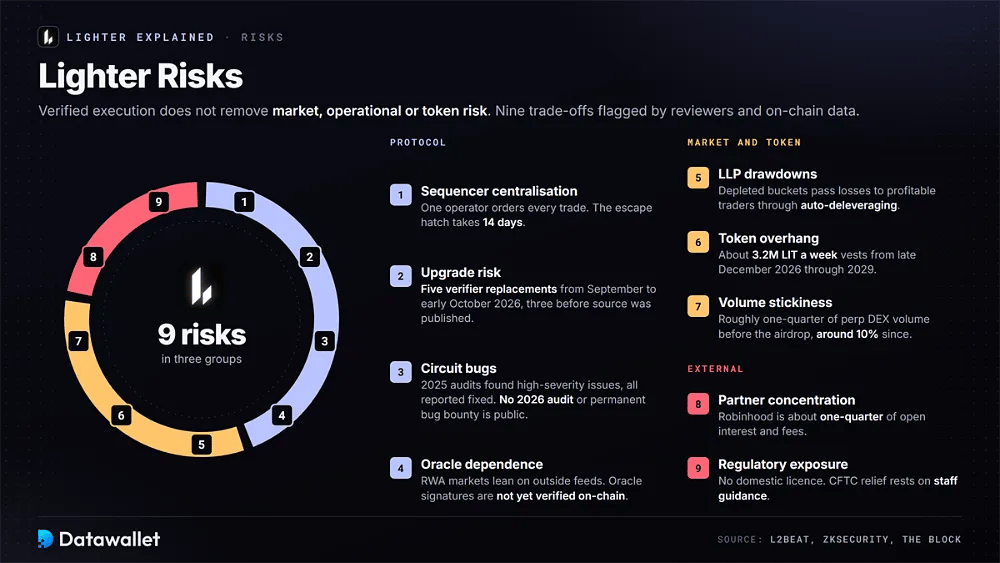
Lighter es uno de los DEX de contratos perpetuos con una ingeniería más cuidada, pero la ejecución verificada no elimina el riesgo de mercado, operativo ni de token. Los traders y depositantes siguen teniendo que tener en cuenta las contrapartidas señaladas por analistas independientes y los datos on-chain actuales.
Los principales riesgos que conviene entender antes de usar Lighter son:
- Centralización del sequencer: un único operador determina el orden de cada operación y podría extraer valor de ese papel. Los usuarios que sufran censura deben esperar 14 días hasta que la vía de escape esté disponible.
- Riesgo de actualización: Los contratos pueden actualizarse al instante. L2BEAT registró cinco sustituciones de verificadores entre septiembre y principios de octubre de 2026, y tres se desplegaron antes de que se publicara su código fuente.
- Errores en los circuitos: Los contratos inteligentes y los circuitos crean una amplia superficie de ataque. Las auditorías de zkSecurity identificaron problemas de gravedad alta durante 2025, todos ellos corregidos según los informes, pero no se ha hecho pública ninguna auditoría de 2026 ni un programa permanente de recompensas por errores.
- Caídas del LLP: los depositantes del pool se sitúan frente a los traders y las liquidaciones. Las estrategias segregadas limitan las pérdidas dentro de cada grupo de mercado, pero los compartimentos agotados pueden trasladar las pérdidas restantes a los traders con beneficios mediante auto-deleveraging.
- Presión de tokens: la mitad del suministro de LIT empieza a liberarse a finales de diciembre de 2026 a un ritmo aproximado de 3,2 millones tokens por semana. Ese ritmo equivale a varias veces la tasa de quema actual y provoca una dilución continua hasta 2029.
- Persistencia del volumen: Lighter controlaba aproximadamente una cuarta parte del volumen de perp DEX antes de su airdrop, pero desde entonces se mantiene en torno a 10 %, según The Block. El descenso ilustra hasta qué punto la actividad inicial dependía de los incentivos.
- Concentración de socios: Robinhood aporta aproximadamente una cuarta parte del open interest y de las comisiones, al tiempo que actúa como inversor y socio de ingresos. Por tanto, un cambio en esa relación podría tener un efecto inmediato.
- Exposición regulatoria: una empresa de EE. UU. que ofrece derivados con apalancamiento sin una licencia nacional sigue dependiendo de normas que aún no están resueltas. La exención actual de la CFTC se basa en orientaciones del personal y podría revertirse.
- Dependencia de oráculos: los mercados de activos del mundo real dependen de fuentes de precios externas y de un mecanismo interno de respaldo cuando esas fuentes se quedan obsoletas. L2BEAT señala que las firmas de los oráculos todavía no se verifican on-chain.
Fundadores de Lighter
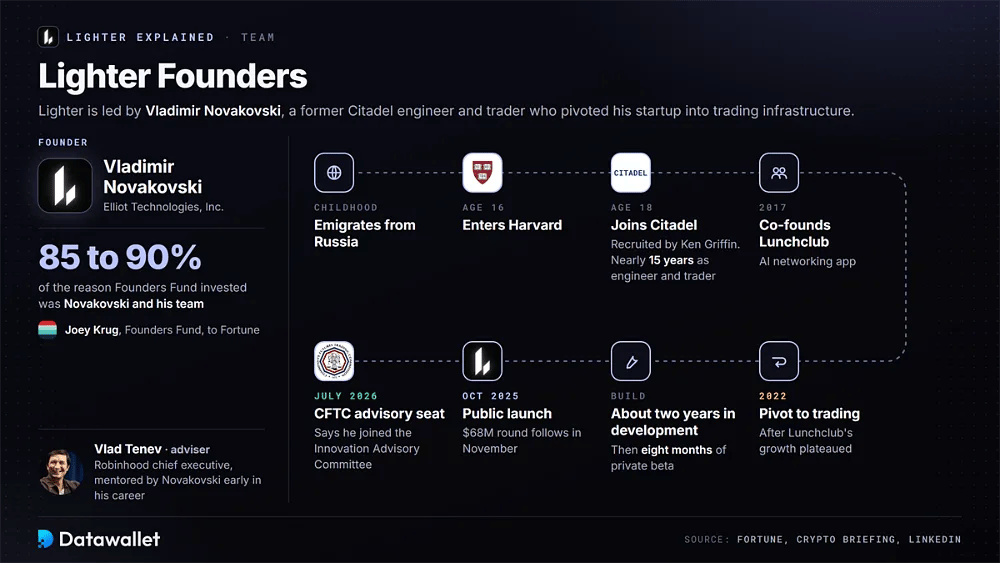
Lighter está dirigida por Vladimir Novakovski, que emigró de Rusia de niño, entró en Harvard a los 16 años y se incorporó a Citadel a los 18 tras ser reclutado por Ken Griffin. Pasó casi 15 años trabajando como ingeniero y trader antes de cofundar en 2017 la aplicación de networking con IA Lunchclub.
Tras estancarse el crecimiento de Lunchclub en 2022, Novakovski orientó al equipo hacia la infraestructura de trading. Lighter estuvo en desarrollo durante unos dos años y después pasó ocho meses en beta privada antes del lanzamiento público. Joey Krug, socio de Founders Fund, declaró a Fortune que Novakovski y su equipo representaban entre el 85 a 90 % del motivo de la inversión de la firma.
Su red profesional sigue influyendo en la estrategia de Lighter. El director ejecutivo de Robinhood, Vlad Tenev, a quien Novakovski tuteló al inicio de su carrera, asesora a la empresa. Novakovski describió el lanzamiento de Robinhood Chain como el resultado de doce años de trabajo. En julio de 2026 también dijo que se había incorporado al Comité Asesor de Innovación de la CFTC, lo que da a Lighter un lugar en los debates de política de EE. UU.
Conclusiones
Lighter sigue siendo uno de los exchanges más ambiciosos técnicamente del sector cripto. Verificar el emparejamiento, los cálculos de margin y las liquidations mediante circuitos zero-knowledge es mucho más difícil que gestionar un libro de órdenes off-chain. Investigadores independientes también han reproducido su vía de salida a Ethereum, y el sistema opera ya a una escala significativa.
El mayor avance de 2026 ha sido comercial. Las cuentas Standard sin comisiones conviven ahora con el acceso Premium de pago, el reparto de ingresos de stablecoins y la distribución de Robinhood. Los LIT recomprados se queman, lo que vincula más directamente los ingresos del protocolo con la oferta de tokens. Los ingresos se han recuperado desde su mínimo de primavera, pero siguen muy por debajo de los de Hyperliquid.
Siguen abiertas cuestiones clave. El volumen debe mantenerse cerca de una cuota del 10 % mientras plataformas rivales lanzan tokens. El secuenciador y las claves de actualización siguen centralizados, mientras que las quemas se enfrentan a desbloqueos de personas con información privilegiada a partir de diciembre de 2026. Además, los reguladores de EE. UU. deben decidir si los exchanges de contratos perpetuos de autocustodia tienen una vía viable para llegar al mercado.