Compara los mejores DEX de contratos perpetuos en 2026
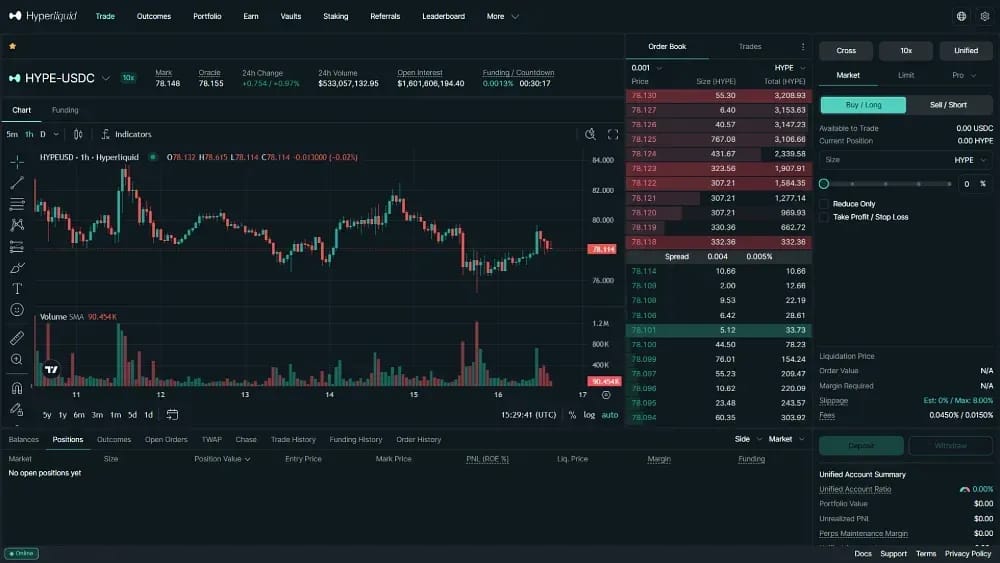
1. Hyperliquid
Hyperliquid sigue siendo la referencia para el resto del sector. Su Layer 1 diseñada a medida ofrece una finalidad de las operaciones inferior a un segundo y gestiona actualmente cerca del 58 % de todo el volumen rastreado de perp DEX. Aproximadamente 200.000 millones de dólares pasan por el libro de órdenes cada 30 días. El open interest total se ha recuperado hasta cerca de 14.000 millones de dólares, su nivel más alto desde la cascada de octubre de 2025. Puedes consultar las métricas completas del protocolo en nuestro panel de estadísticas de Hyperliquid.
Su ventaja en 2026 procede cada vez más de la distribución. Coinbase empezó a dirigir el flujo de órdenes de Base App hacia la liquidez de Hyperliquid en agosto de 2026. Los mercados HIP-3 ya abarcan petróleo crudo, oro, plata y el S&P 500 con licencia oficial. En testnet, la actualización HIP-3 Star da a los desplegadores un control más fino sobre los mercados.
La economía del token sigue reforzando ese crecimiento. Aproximadamente el 97 % de las comisiones del protocolo se destina al Assistance Fund para recompras automáticas de HYPE. HYPE alcanzó un nuevo máximo histórico cercano a 88 $ a principios de septiembre, después de que Hashdex lo añadiera al ETF del índice cripto NCIQ cotizado en Nasdaq. Puedes seguir las solicitudes de ETF de HYPE spot en nuestro seguimiento de ETF de Hyperliquid.
Ventajas
- La mayor liquidez y los spreads más ajustados de cualquier DEX de contratos perpetuos, con BTC y ETH compitiendo con los exchanges centralizados de primer nivel.
- HIP-3 admite trading 24/7 de petróleo, oro y plata, junto con el único contrato perpetuo del S&P 500 con licencia oficial en todo el mundo.
- Unos ingresos reales por comisiones financian recompras agresivas de HYPE, ahora reforzadas por su inclusión en índices ETF y por las solicitudes spot pendientes.
- El enrutamiento de Coinbase Base App y las integraciones de MetaMask Perps convierten grandes aplicaciones de consumo en interfaces de Hyperliquid.
Inconvenientes
- Los mercados HIP-3 usan oráculos gestionados por el desplegador y no están protegidos por la bóveda nativa HLP.
- La interfaz principal sigue restringida para los traders residentes en EE. UU., aunque los reguladores debaten posibles vías para operar dentro del país.
- Los validadores vinculados a la fundación siguen controlando una gran parte del HYPE staked, lo que deja sin resolver las dudas sobre la descentralización.
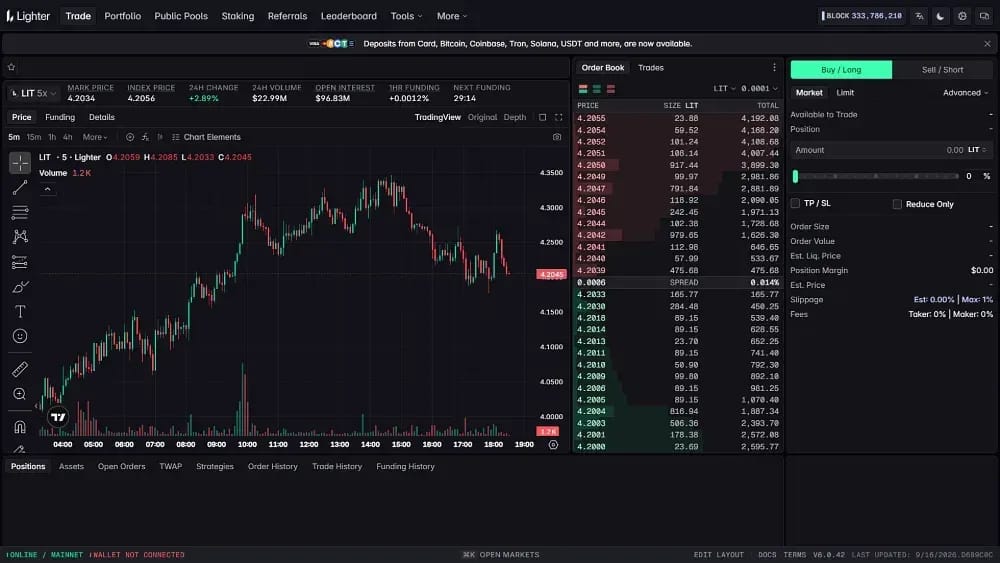
2. Lighter
Lighter es un exchange zk-rollup que liquida en Ethereum y publica pruebas de validez de cada casación, liquidación y cambio de saldo. Las cuentas estándar no pagan comisiones maker ni taker en 219 mercados, con un apalancamiento de hasta 50x. En agosto, la plataforma registró unos 40.000 millones de dólares de volumen mensual, mientras que el open interest superó por primera vez los 1.000 millones de dólares.
La distribución se sitúa ahora en el centro del crecimiento de Lighter. Robinhood Wallet lanzó contratos perpetuos nativos dentro de la aplicación en Lighter en julio de 2026 a través del primer «Lighter Domain», una instancia dedicada con su propia secuenciación y liquidez. Después, Kraken listó LIT para trading spot en agosto, mientras que Partner Attribution permite a cualquier tercero crear un front-end.
La gama de productos también se amplía rápidamente. Una ampliación de Chainlink Data Streams llevó a Lighter a más de 125 feeds de oráculos de acciones estadounidenses y coreanas, divisas y materias primas. Una reforma de la tokenomics en julio redirigió ingresos a quemas permanentes de LIT, comenzando con 15,5 millones de tokens. Nuestra comparativa Lighter vs Hyperliquid explica en qué se diferencian los dos exchanges.
Ventajas
- Las cuentas estándar pagan cero comisiones de trading, mientras que los niveles institucionales premium se mantienen muy por debajo de las tarifas habituales maker-taker del sector.
- Las pruebas zk verifican criptográficamente cada operación y liquidación, lo que hace que la calidad de ejecución sea auditable de forma independiente en Ethereum.
- La integración con Robinhood Wallet y la atribución de socios dan a Lighter una distribución masiva que ningún otro DEX de contratos perpetuos iguala actualmente.
- La tokenomics de recompra y quema se combina con más de 125 feeds de Chainlink que respaldan la expansión hacia perpetuos de acciones, divisas y materias primas.
Inconvenientes
- Aproximadamente dos tercios del suministro de LIT empiezan a desbloquearse a finales de 2026, lo que genera una presión vendedora considerable para los poseedores del token.
- Los incentivos por puntos aún suponen una parte significativa de la actividad, por lo que el volumen principal exagera el flujo orgánico duradero.
- Operar como una C-Corp estadounidense y ofrecer apalancamiento minorista supone una exposición regulatoria más directa que la que afrontan los competidores offshore.
3. Polymarket perps
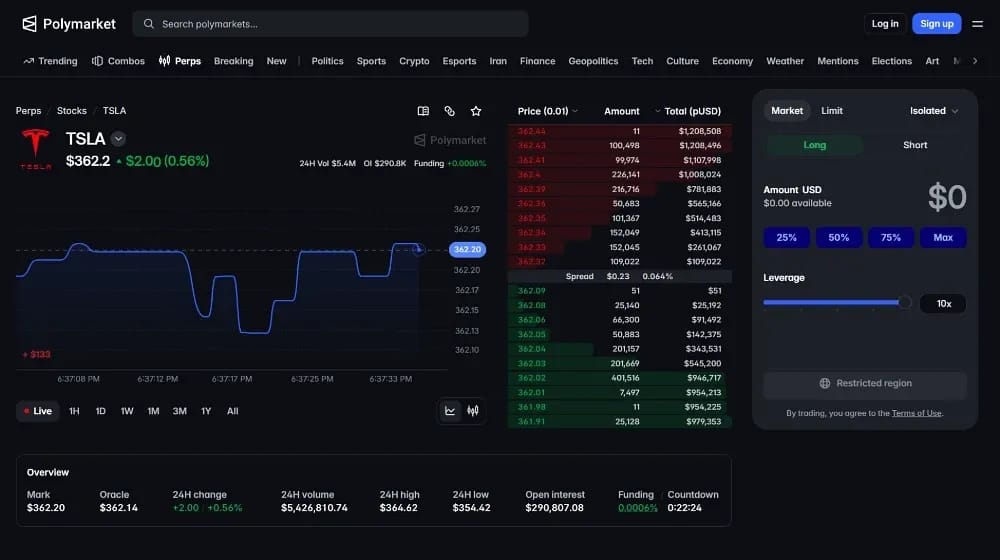
Polymarket Perps se lanzó el 3 de septiembre de 2026 y añadió un mercado completo de contratos perpetuos al mercado de predicción más negociado del mundo. En pocas horas, su oferta pasó de 10 a 67 contratos. Los mercados incluyen BTC, ETH, SOL, HYPE, oro, plata, petróleo WTI, el S&P 500, el Nasdaq 100 y un contrato previo a la IPO de SpaceX, con todas las posiciones con margen en pUSD.
Su rasgo distintivo es la posibilidad de combinar operaciones de maneras que los perp DEX independientes no permiten. Desde una sola cuenta, un trader puede comprar un contrato de evento vinculado a una decisión de la Reserva Federal y, a la vez, vender en corto la reacción del S&P 500. El periodo beta atrajo 13.000 millones de dólares en volumen acumulado antes del lanzamiento público. Para más información sobre la plataforma, consulta qué es Polymarket.
El acceso y la transparencia siguen siendo limitaciones importantes. Los contratos perpetuos solo están disponibles a nivel internacional. Los usuarios de EE. UU. son dirigidos al exchange independiente Polymarket US, regulado por la CFTC, que no ofrece apalancamiento. En el lanzamiento, la tabla completa de comisiones, los umbrales de margen y los mecanismos de liquidación no se habían publicado por completo. Los detalles de elegibilidad se tratan en nuestra guía de países restringidos de Polymarket.
Ventajas
- Los contratos de eventos y los contratos perpetuos con apalancamiento pueden combinarse en una misma cuenta, lo que permite a los traders expresar opiniones sobre ambos resultados y sobre la reacción posterior del mercado.
- Un único saldo de pUSD cubre 67 mercados que abarcan criptomonedas, acciones, índices, materias primas y exposición previa a la IPO, como SpaceX.
- Polymarket aporta una gran audiencia ya existente de mercados de predicción y 13.000 millones de dólares de demanda beta demostrada.
- El apalancamiento está limitado a 20x en las principales criptomonedas y a 10x en acciones, lo que mantiene el riesgo más contenido que en las plataformas rivales centradas en el degen.
Inconvenientes
- La plataforma se lanzó sin documentación pública completa sobre comisiones, requisitos de margen o mecánica de liquidación, lo que limita por ahora la transparencia de costes.
- Los operadores de EE. UU., Canadá y varias regiones sancionadas no pueden acceder al producto, lo que crea una lista de exclusión mayor que la de la mayoría de los DEX de contratos perpetuos.
- Dos semanas de trading público en directo no son historial suficiente para juzgar la ejecución en situaciones de estrés grave del mercado.
4. Aster
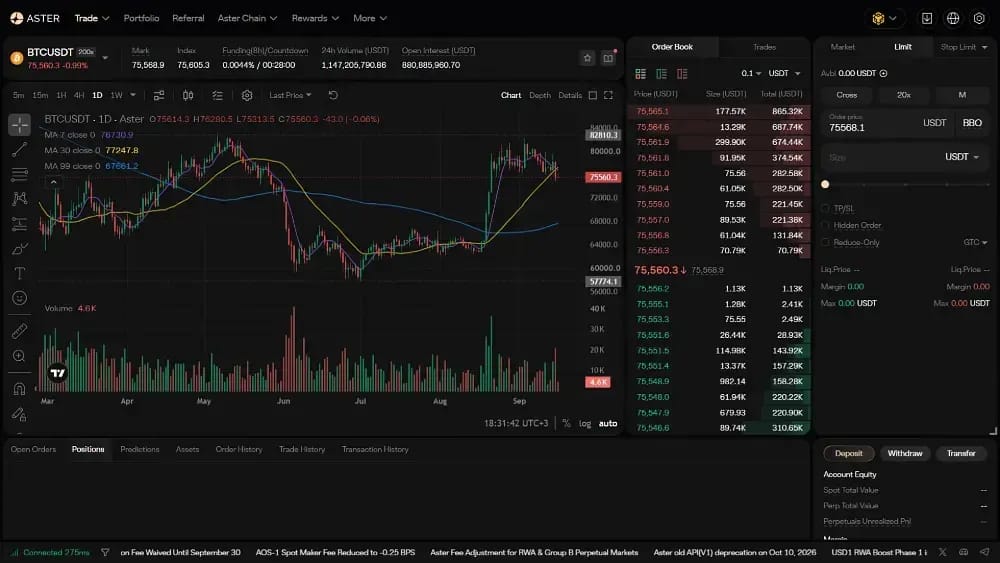
Aster se trasladó en marzo de 2026 a su propia Layer 1 centrada en la privacidad. La red combina la ejecución con cero gas con órdenes cifradas y direcciones stealth, lo que dificulta estructuralmente la caza de posiciones. Aster se sitúa con regularidad entre los tres primeros DEX de contratos perpetuos por volumen y liquida decenas de miles de millones al mes en más de 150 mercados, aunque su open interest sigue estando muy por debajo del de Hyperliquid.
La disciplina de tokenomics mejoró considerablemente este año. Aster tiene unos 256.000 titulares, la mayor base entre los tokens de perp DEX lanzados recientemente. El equipo también amplió el bloqueo de su asignación de 400 millones de ASTER hasta septiembre de 2027. Sigue activo un programa acelerado de recompra y quema, aunque ASTER cotiza alrededor de un 70 % por debajo de su máximo de 2,41 $.
La plataforma sigue ofreciendo el conjunto de funciones más amplio del sector. Shield Mode permite operar de forma privada con alto apalancamiento. Los contratos perpetuos de acciones tokenizadas de Apple, Tesla y Nvidia funcionan a 50x, el forex llega hasta 200x y los principales mercados de criptomonedas tienen un máximo destacado de 1001x. Nuestra reseña completa de Aster DEX analiza la plataforma con más detalle.
Ventajas
- Una Layer 1 de privacidad ofrece por defecto flujo de órdenes cifrado y direcciones stealth, una combinación sin igual entre los exchanges de contratos perpetuos de alto volumen.
- Aster mantiene un ranking de volumen constante entre los tres primeros y tiene la base de titulares más amplia de cualquier token de DEX de contratos perpetuos lanzado recientemente.
- Los tokens del equipo permanecen bloqueados hasta septiembre de 2027, mientras que la actividad continuada de recompra y quema reduce la presión a corto plazo sobre la oferta de ASTER.
- Una única cuenta de margen cruzado cubre criptomonedas, acciones estadounidenses tokenizadas y forex con un apalancamiento de hasta 200x.
Inconvenientes
- Persisten las dudas sobre la transparencia después de que DefiLlama excluyera anteriormente los datos de volumen de Aster durante su fase de crecimiento basada en incentivos.
- ASTER sigue cotizando aproximadamente un 70 % por debajo de su máximo histórico a pesar del importante gasto acumulado en recompras.
- Los traders minoristas que dimensionan sus posiciones sin cuidado se enfrentan a un riesgo extremo de liquidación con el apalancamiento máximo anunciado de 1001x.
5. Jupiter Perps
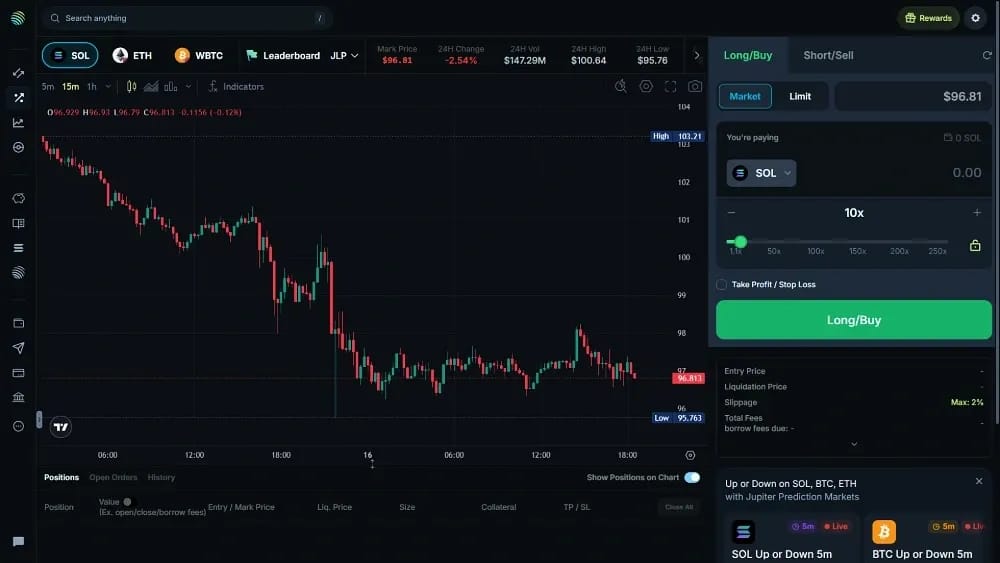
Jupiter Perps es el brazo de derivados de la superapp DeFi dominante de Solana. Jupiter canaliza aproximadamente 95 % del volumen de agregadores de la red y mantiene en torno a 3.000 millones de dólares en TVL. Los traders de perps pueden usar un apalancamiento de 100x en SOL, ETH y wBTC, mientras que algunos pares llegan a 250x. Las operaciones se ejecutan contra el pool Jupiter Liquidity Provider (JLP).
Su estructura difiere de la de los exchanges de libro de órdenes. En lugar de funding rates, las posiciones generan comisiones de préstamo por hora transparentes. Los makers no pagan nada y los takers pagan 0,06 %. Además, cualquier token SPL puede depositarse como garantía mediante un enrutamiento automático de swap, lo que mantiene el flujo de trabajo nativo para los usuarios de Solana.
Jupiter se expandió con agresividad por su ecosistema en 2026. JupUSD se lanzó en enero con un respaldo que incluye activos vinculados a BlackRock a través de Ethena. En febrero llegó la integración de Polymarket, junto con una inversión de ParaFi de 35 millones de dólares. Los depósitos de Jupiter Lend subieron después hasta 800 millones de dólares, mientras que aproximadamente el 30 % del suministro de JUP ya se ha quemado.
Ventajas
- Las comisiones maker nulas y los costes de préstamo por horas sustituyen los opacos mecanismos de financiación por un modelo de precios más transparente y predecible.
- El enrutamiento automático del agregador permite que cualquier token SPL sirva como garantía, lo que reduce la fricción de swap en las carteras nativas de Solana.
- JupUSD, Jupiter Lend, las acciones tokenizadas y Polymarket están integrados en una única aplicación de finanzas onchain integral.
- Aproximadamente el 30 % de JUP se ha quemado, y las recompras financiadas con comisiones siguen reduciendo la oferta.
Inconvenientes
- Solo se pueden operar tres activos con contrato perpetuo, muchos menos que en Hyperliquid, Aster o Lighter.
- Como JLP se basa en un pool, las operaciones grandes pueden enfrentarse a picos en el tipo de préstamo, en lugar de a la profundidad del libro de órdenes, durante los periodos de volatilidad.
- La plataforma no ofrece contratos perpetuos de materias primas, divisas ni índices que acompañen la expansión acelerada del sector hacia los activos TradFi.
6. EdgeX
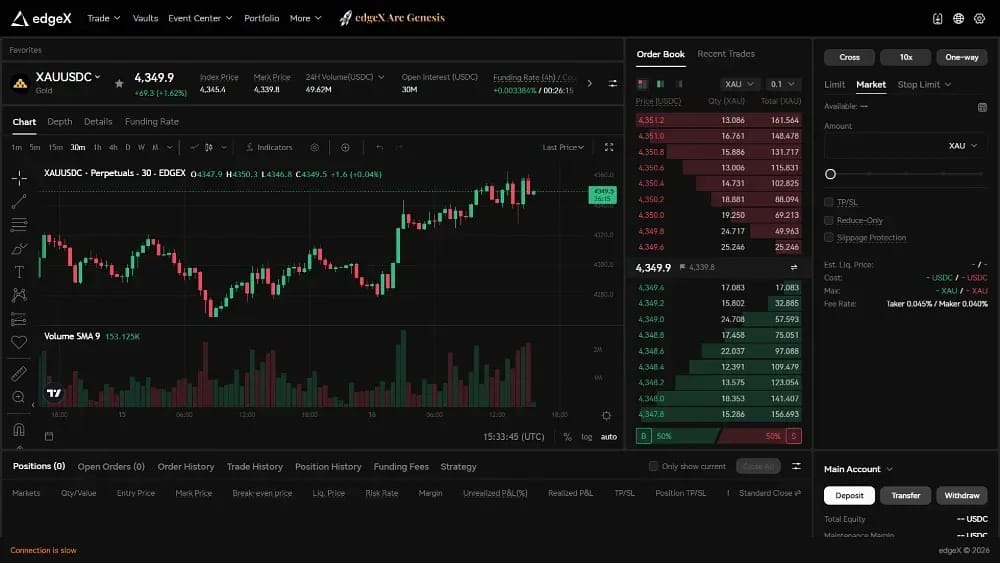
EdgeX fue incubada por Amber Group y ha terminado de migrar de StarkEx a EDGE Chain, una red creada específicamente sobre Arbitrum. Circle Ventures invirtió en febrero de 2026. Al mes siguiente, USDC nativo con CCTP se puso en marcha en EDGE Chain, lo que convirtió a los dólares emitidos por Circle en el activo predeterminado para margin y liquidación.
La migración a V2 hasta julio de 2026 trajo más infraestructura institucional. Un programa de vaults desarrollado con el gestor de riesgos Gauntlet ofrece recompensas anuales de hasta aproximadamente el 7 %, repartidas entre rendimiento en USDC e incentivos EDGE. El emparejamiento de órdenes tarda menos de 10ms en más de 150 mercados de criptomonedas, acciones estadounidenses y materias primas.
Las divisas son la siguiente área de expansión. EdgeX se lanza en la mainnet de Arc de Circle el 16 de septiembre de 2026, empezando por contratos perpetuos de FX sobre el yen japonés. Estos mercados usan USDC nativo como margen y para la liquidación, y llevan al trading onchain una clase de activo que ningún DEX de perp importante ha convertido aún en producto a gran escala.
Ventajas
- El respaldo directo de Circle, USDC nativo y CCTP dan a EdgeX la mayor alineación con las stablecoins entre los DEX de perp.
- El lanzamiento de su mainnet Arc convierte a EdgeX en pionero de los contratos perpetuos de FX onchain y abre el acceso a una clase de activos de varios billones de dólares.
- Las vaults diseñadas por Gauntlet ofrecen a los depositantes pasivos un rendimiento con gestión del riesgo, procedente del flujo real de operaciones y no de emisiones.
- Una latencia de emparejamiento inferior a 10ms y una liquidez profunda en BTC pueden rivalizar con la ejecución centralizada en estrategias de alta frecuencia.
Inconvenientes
- EDGE sigue siendo volátil durante su primer año posterior al TGE, lo que dificulta la gestión de los programas de fidelización basados en incentivos.
- Operar EDGE Chain mientras se expande a Arc divide la atención de ingeniería entre dos entornos de liquidación.
- Una relación open interest/volumen más baja que la de Hyperliquid indica que una mayor parte del flujo procede de operaciones de corta duración y no de posiciones mantenidas durante más tiempo.
7. dYdX
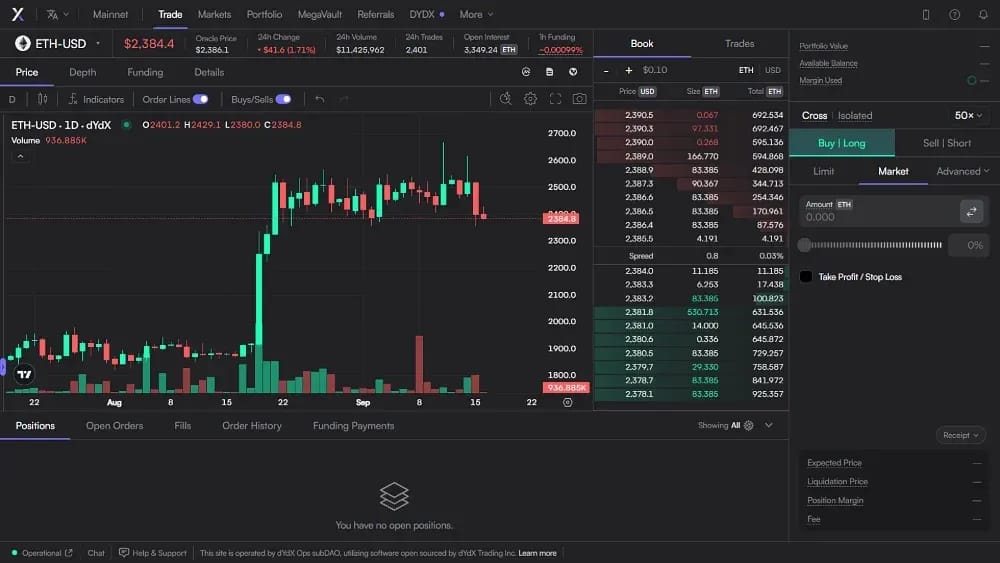
Fundado en 2017 por el exingeniero de Coinbase Antonio Juliano, dYdX mantiene un historial de seguridad limpio de nueve años y ha procesado más de 1,5 billones de dólares en volumen acumulado. Su mercado spot de SOL, lanzado en diciembre de 2025, dio por primera vez acceso a la plataforma a los traders con sede en EE. UU. Eso deja a dYdX mejor posicionado que sus rivales si los reguladores acaban permitiendo los contratos perpetuos en el país.
Su tokenomics ha cambiado claramente a favor de los holders. La gobernanza aprobó destinar el 75 % de los ingresos netos del protocolo a recompras de DYDX en el mercado abierto. Todos los desbloqueos de tokens finalizaron en junio de 2026, lo que elimina el exceso de emisión que persistió durante años. También se está integrando en el producto el trading a través de Telegram procedente de la adquisición de Pocket Protector.
La plataforma sigue ofreciendo uno de los conjuntos de herramientas profesionales más completos disponibles onchain. Los traders pueden acceder a más de 200 mercados de contratos perpetuos, reembolsos para makers de hasta -0,011 %, tipos de órdenes avanzados y compatibilidad total con API. Su hoja de ruta de activos del mundo real comienza con acciones sintéticas de Tesla.
Ventajas
- Un historial de seguridad impecable de nueve años otorga a dYdX el mayor recorrido operativo de cualquier plataforma descentralizada de derivados, con mucha diferencia.
- La disponibilidad del mercado spot en EE. UU. da a dYdX una ventaja regulatoria inicial frente a competidores que siguen operando solo en el extranjero.
- Todos los desbloqueos de suministro terminaron en junio de 2026, y el 75 % de los ingresos netos se destina ahora a recompras de DYDX.
- Varias generaciones de protocolo han dado lugar a API de nivel institucional, tipos de orden avanzados y reembolsos para maker.
Inconvenientes
- El volumen mensual es un orden de magnitud inferior al de Hyperliquid tras el desplazamiento del flujo hacia exchanges más rápidos.
- Los traders que operan en redes EVM y Solana afrontan una fricción adicional en los depósitos por la arquitectura de app-chain de Cosmos.
- Gran parte de la hoja de ruta de perpetuos de RWA sigue sin lanzarse, mientras que otros exchanges ya ofrecen mercados TradFi en directo.
8. ApeX
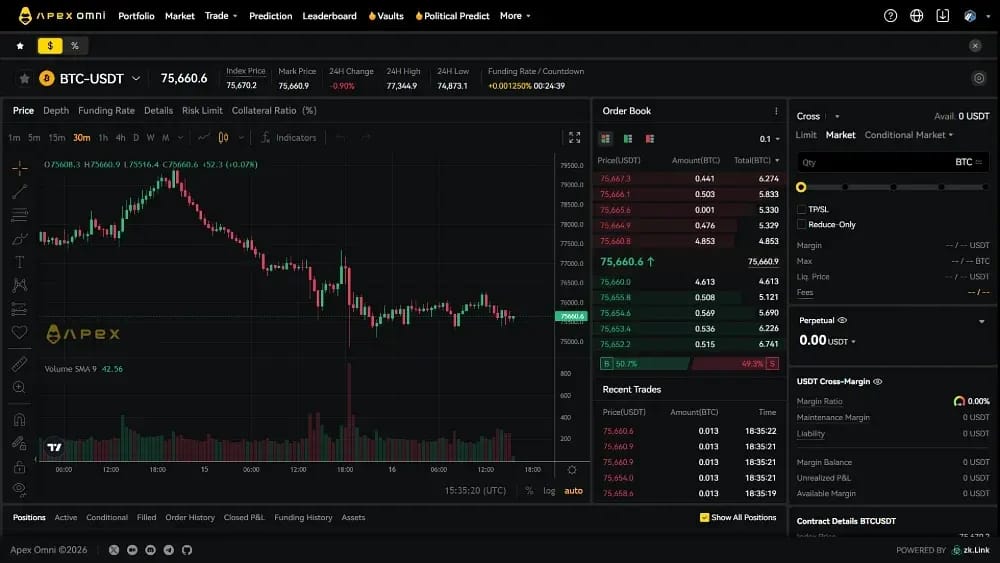
ApeX Protocol opera sobre una capa 2 impulsada por zkLink y ofrece trading sin gas en seis cadenas, entre ellas Ethereum, Arbitrum, Base y Solana. El volumen acumulado ha superado los 200.000 millones de dólares en más de 150 mercados. La cobertura abarca desde criptomonedas y acciones estadounidenses tokenizadas hasta contratos de predicción con apalancamiento, con margen de cartera pionero y compatibilidad con múltiples garantías.
La incorporación de usuarios fue la prioridad en 2026. Las pasarelas de dinero fiat llegaron en julio con compatibilidad con tarjetas bancarias y wallets digitales en más de 40 divisas. En agosto, una alianza con AEON Pay permitió gastar APEX en más de 50 millones de comercios, lo que crea un inusual circuito de utilidad real para un token de un DEX de contratos perpetuos. Para los traders centrados en renta variable, encaja de forma natural con los mejores exchanges para operar con acciones tokenizadas.
Los productos de rendimiento y la infraestructura completan la oferta. Las bóvedas del protocolo pagan a los depositantes hasta aproximadamente 7,65 % procedente de las comisiones de trading de la plataforma. Chainlink Data Streams suministra precios de RWA de baja latencia en cinco cadenas, mientras que la capa de liquidación dedicada Omni AppChain sigue en desarrollo activo.
Ventajas
- Más de 150 mercados abarcan criptomonedas, acciones tokenizadas y contratos de predicción, con el respaldo de margen de cartera y cuentas multicolateral.
- Las vías de entrada fiat en más de 40 divisas, junto con el inicio de sesión por correo de Privy, eliminan gran parte de la fricción habitual de la incorporación a Web3.
- AEON Pay permite a los usuarios gastar APEX en 50 millones de comercios, lo que da al token una utilidad real como medio de pago.
- La infraestructura supervisada por CertiK no ha sufrido exploits publicados desde su lanzamiento en ninguna implementación de Omni.
Inconvenientes
- A pesar de la amplia cobertura de productos, el volumen diario y el open interest siguen siendo una pequeña fracción de los niveles de los líderes del sector.
- El programa de recompra de ApeX es modesto en comparación con los motores de acumulación de valor que usan Hyperliquid, Aster o Lighter.
- Omni AppChain sigue en desarrollo y todavía no funciona como una capa de liquidación diferenciada.
Las tendencias de los perp DEX en 2026 que debes conocer
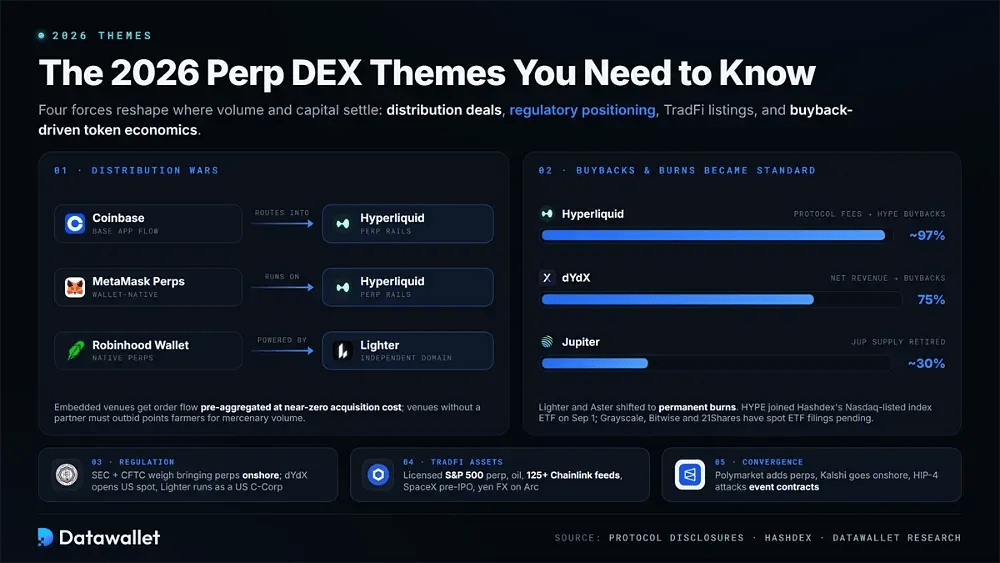
La competencia ya no se centra solo en construir el motor de casación más rápido. La distribución, el posicionamiento regulatorio y una economía de tokens sostenible tienen ahora un papel mucho mayor a la hora de determinar dónde se asientan el volumen, el open interest y el capital. Cuatro fuerzas están remodelando el sector en 2026.
Guerras de distribución: las carteras y los brókeres canalizan hacia los DEX de contratos perpetuos
Uno de los cambios más importantes de 2026 es que los DEX de contratos perpetuos ya no tienen que captar a cada trader wallet a wallet. En su lugar, se integran con aplicaciones que ya atienden a millones de usuarios. Coinbase dirige el flujo de Base App hacia Hyperliquid, MetaMask Perps utiliza la infraestructura de Hyperliquid y Robinhood Wallet ofrece contratos perpetuos nativos a través de un dominio independiente de Lighter.
Ese cambio genera una economía difícil para los exchanges sin socios de distribución. Cuando un wallet o un br��ker integra un DEX de contratos perpetuos, el flujo de órdenes llega ya agregado y los costes de captación de usuarios se reducen, en la práctica, a lo que el distribuidor ya haya gastado. Las plataformas sin esos canales tienen que competir por los cazadores de puntos y otro volumen mercenario, precisamente el tipo de actividad que desapareció cuando terminó el ciclo de airdrop de 2025.
Los reguladores entreabren la puerta a los contratos perpetuos onchain
La SEC y la CFTC indicaron a finales de 2025 que considerarían traer los perpetual contracts al ámbito nacional, lo que llevó al sector a dedicar 2026 a prepararse para esa posibilidad. dYdX introdujo acceso spot para EE. UU. Polymarket dividió sus operaciones entre una plataforma internacional de perps y un exchange estadounidense regulado por la CFTC, mientras que Lighter opera como una C-Corp estadounidense y apuesta por una mayor claridad normativa nacional.
El resultado sigue sin resolverse. La mayoría de los front-ends de DEX de contratos perpetuos siguen sin ser accesibles legalmente para los traders de EE. UU. La FCA mantiene su prohibición de los derivados de criptomonedas para minoristas en Reino Unido, mientras que MiCA deja ambiguo el tratamiento de los front-ends de la UE. Aun así, los exchanges que construyen hoy infraestructuras conformes poseen una opción call sobre el mayor mercado de derivados sin explotar del mundo.
Los activos TradFi ya son el núcleo del volumen de los DEX de contratos perpetuos
El modelo que empezó como un experimento con HIP-3 se ha convertido en la arquitectura estándar del sector. Hyperliquid opera el único contrato perpetuo del S&P 500 con licencia oficial, junto con mercados de petróleo profundos. Lighter emite más de 125 feeds de Chainlink que cubren acciones de EE. UU. y Corea. Polymarket ofrece exposición a SpaceX antes de su IPO, mientras que EdgeX lanza contratos perpetuos de FX sobre el yen en Arc.
Los precios disponibles en todo momento ofrecen la ventaja estructural. Si una noticia macroeconómica surge un domingo por la noche, CME e ICE están cerradas, pero los contratos onchain del S&P 500, del crudo y del oro siguen cotizando durante ese intervalo. Desde una única cuenta de autocustodia, los traders ya pueden cubrir la exposición a renta variable, vender en corto petróleo o comprar plata sin usar un bróker tradicional.
Las recompras y quemas se convirtieron en el estándar del sector
El Assistance Fund de Hyperliquid destina aproximadamente el 97 % de las comisiones del protocolo a compras de HYPE en el mercado abierto, lo que empuja a competidores serios a introducir mecanismos comparables de acumulación de valor. dYdX asigna ahora el 75 % de los ingresos netos a recompras. Lighter y Aster han avanzado hacia quemas permanentes, mientras que Jupiter ha retirado alrededor del 30 % del suministro de JUP.
El interés institucional llegó después. HYPE se incorporó al ETF indexado de Hashdex cotizado en Nasdaq desde el 1 de septiembre, mientras siguen pendientes las solicitudes de ETF spot de Grayscale, Bitwise y 21Shares. Esto muestra que los gestores tradicionales tratan los ingresos por comisiones de los DEX de perps como flujos de caja invertibles. Los ingresos y las tasas de quema pesan ahora más en la valoración de estos tokens que la narrativa por sí sola, lo que marca una maduración estructural de la categoría.
Los mercados de predicción y los DEX de contratos perpetuos están convergiendo
La frontera entre las apuestas sobre resultados y el trading de precios se está difuminando desde ambos lados. Polymarket añadió perps con apalancamiento al mayor mercado de predicción. Kalshi trajo a EE. UU. los perpetual regulados por la CFTC, mientras que los mercados de resultados HIP-4 de Hyperliquid abordan los contratos de eventos desde el lado de los derivados.
Para los traders, esta convergencia permite estrategias más complejas dentro de una sola cuenta. Un contrato sobre unas elecciones o una decisión de la Fed, por ejemplo, puede combinarse con un contrato perpetuo sobre un índice que cubra la reacción del mercado. Las plataformas afrontan una consecuencia distinta: todos los mercados compiten por el mismo cliente dispuesto a asumir riesgos. Esto apunta a una compresión de comisiones, a un margen cruzado entre posiciones de eventos y de contratos perpetuos, y a una mayor consolidación entre los exchanges más pequeños de un solo producto.
DEX de contratos perpetuos frente a CEX de contratos perpetuos: ¿cuál es mejor para los traders?
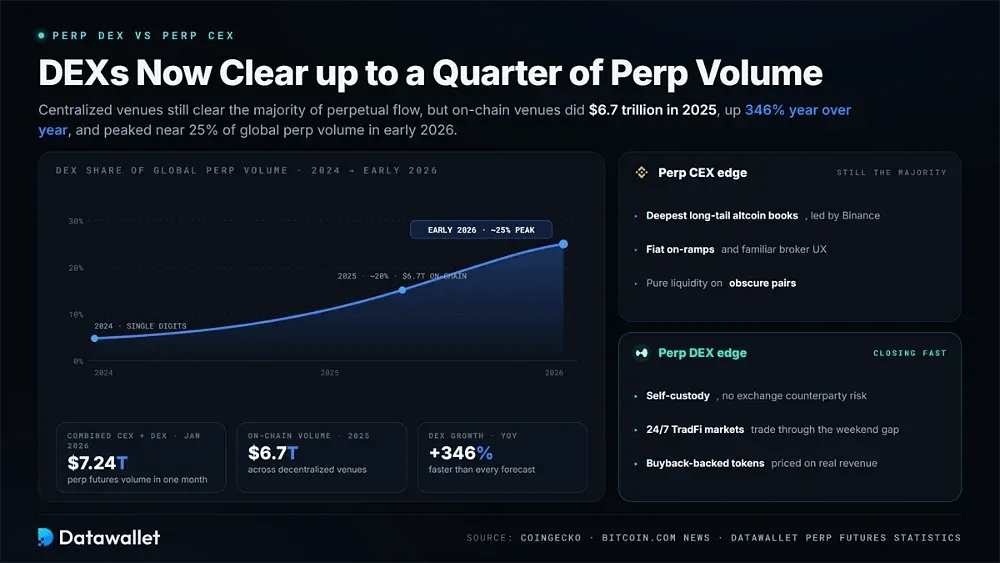
Los exchanges centralizados siguen concentrando la mayor parte del volumen mundial de contratos perpetuos. La actividad combinada de futuros de contrato perpetuo en CEX y DEX alcanzó 7,24 billones de dólares solo en enero de 2026, y Binance sigue siendo el mercado más profundo para altcoins minoritarias y accesos desde fiat. Los traders que buscan liquidez pura en pares poco habituales seguirán viendo difícil superar a los mejores exchanges centralizados de futuros.
Aun así, la brecha se está cerrando más rápido de lo que indicaban las previsiones. Los exchanges Onchain procesaron 6,7 billones de dólares a lo largo de 2025, un 346 % más que el año anterior, y llegaron a representar aproximadamente una cuarta parte del flujo global de contratos perpetuos en su pico de principios de 2026. La calidad de ejecución de Hyperliquid y su expansión hacia listados de TradFi ayudaron a impulsar ese crecimiento.
Nuestra página de estadísticas de futuros perpetuos recoge la proporción completa entre DEX y CEX. Por la autocustodia, el acceso 24/7 a TradFi y los tokens respaldados por recompras, los DEX de perp son cada vez más el lugar donde se asienta el capital serio.
Cómo elegir un DEX de contratos perpetuos
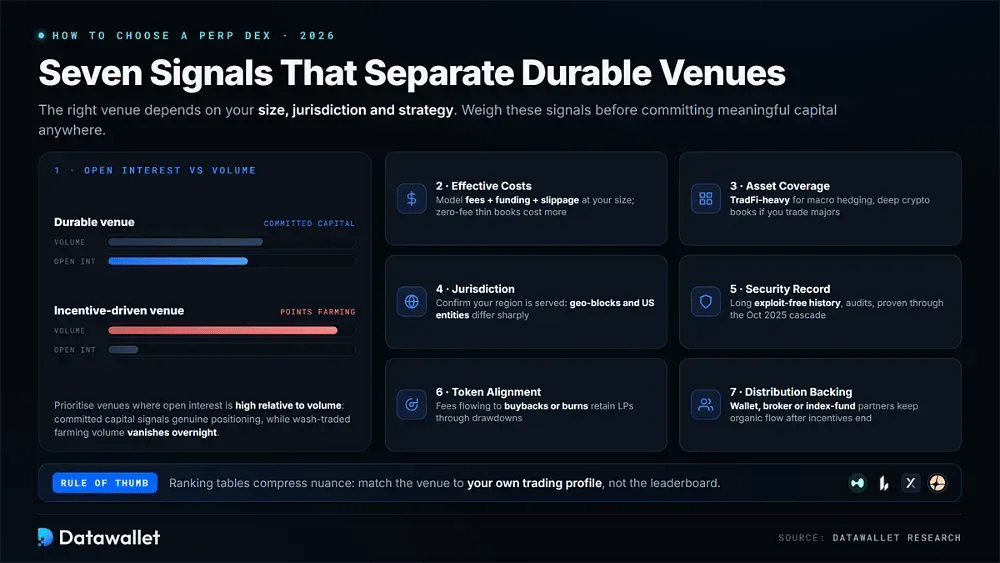
Las tablas de ranking no pueden recoger todas las contrapartidas. Tu tamaño, jurisdicción y estrategia determinan qué plataforma es adecuada, así que sopesa los factores siguientes con tu propio perfil de trading antes de comprometer un capital significativo.
Estos criterios ayudan a distinguir los exchanges duraderos de los impulsados principalmente por incentivos:
- Open interest. Da preferencia a los exchanges donde el open interest es alto en relación con el volumen. El capital comprometido es una señal más sólida de posicionamiento real que la caza de puntos mediante wash trading, que puede desaparecer de la noche a la mañana.
- Costes efectivos. Calcula el coste total real con el tamaño de posición habitual, incluidas comisiones, financiación y slippage. Un libro sin comisiones pero con poca profundidad puede salir más caro.
- Cobertura de activos. Elige una cobertura que se ajuste a tu estrategia. Los exchanges centrados en TradFi se adaptan a la cobertura macroeconómica, mientras que los traders centrados en los principales criptoactivos pueden valorar más los libros de órdenes profundos de criptomonedas.
- Jurisdicción. Comprueba que la plataforma realmente da servicio en tu región antes de hacer un depósito. Los bloqueos geográficos, las restricciones en la interfaz y las entidades estadounidenses independientes varían considerablemente entre los exchanges de esta lista.
- Historial de seguridad. Prefiere exchanges con largos historiales sin ataques, auditorías publicadas y resistencia demostrada en episodios de estrés, como la cascada de liquidaciones de octubre de 2025.
- Alineación del token. Determina si las comisiones del protocolo financian recompras o quemas. Los exchanges con una acumulación de valor real tienden a retener mejor a los proveedores de liquidez durante las caídas.
- Respaldo de distribución. Las alianzas con wallets, brokers y fondos indexados pueden indicar durabilidad, porque las plataformas integradas siguen recibiendo flujo orgánico cuando terminan los programas de incentivos.
Comisiones de trading en DEX de contratos perpetuos
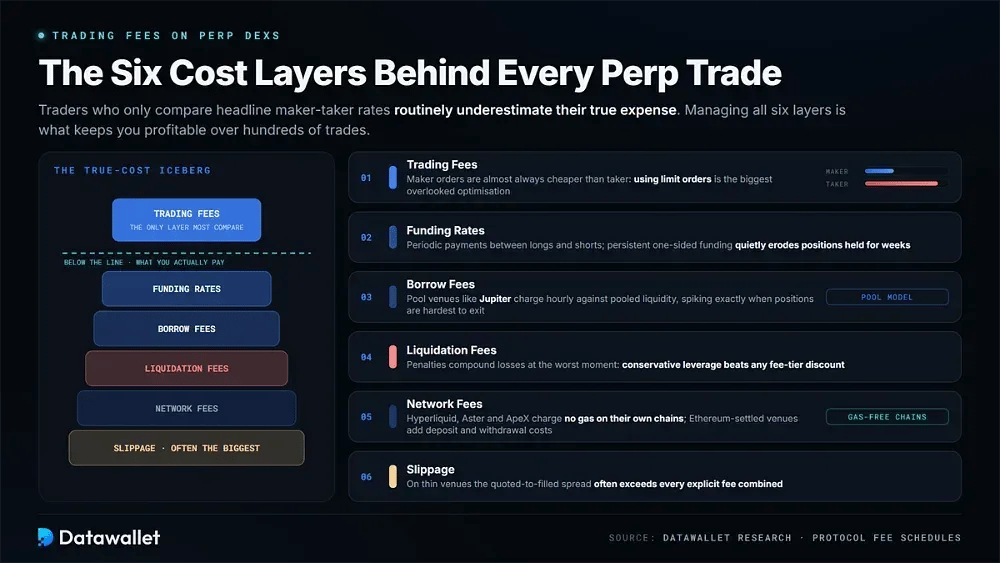
El coste de operar con contratos perpetuos descentralizados proviene de varias fuentes. Fijarse solo en las comisiones maker-taker anunciadas suele subestimar el gasto real, sobre todo con cientos de operaciones.
Los traders de DEX de contratos perpetuos deberían vigilar seis capas de costes distintas:
- Comisiones de trading. Las órdenes maker casi siempre son más baratas que las órdenes taker. Por ello, usar órdenes limitadas en lugar de órdenes de mercado sigue siendo una de las mayores optimizaciones de costes que muchos traders pasan por alto.
- Funding rates. Los funding rates mantienen los precios de los contratos perpetuos alineados con el spot mediante pagos periódicos entre posiciones largas y cortas. Una financiación persistente en un solo sentido puede erosionar silenciosamente las posiciones apalancadas mantenidas durante semanas.
- Comisiones por préstamo. Los exchanges basados en pools, como Jupiter, sustituyen el funding por cargos de préstamo por horas sobre la liquidez agrupada. Estos cargos pueden dispararse durante la volatilidad, justo cuando es más difícil salir de las posiciones.
- Comisiones de liquidación. Estas penalizaciones se aplican cuando el margen cae por debajo de los umbrales de mantenimiento y pueden agravar las pérdidas en el peor momento posible. Un apalancamiento conservador es más barato que cualquier descuento por nivel de comisiones.
- Comisiones de red. Hyperliquid, Aster y ApeX no cobran gas en sus propias cadenas. En cambio, los exchange que liquidan en Ethereum añaden costes de depósito y retiro que pesan más en las cuentas pequeñas.
- Slippage. La ejecución de órdenes grandes depende en gran medida de la profundidad del libro de órdenes. En exchanges con poca liquidez, la diferencia entre los precios cotizados y los ejecutados puede superar todas las comisiones explícitas juntas.
Riesgos de usar exchanges descentralizados de contratos perpetuos
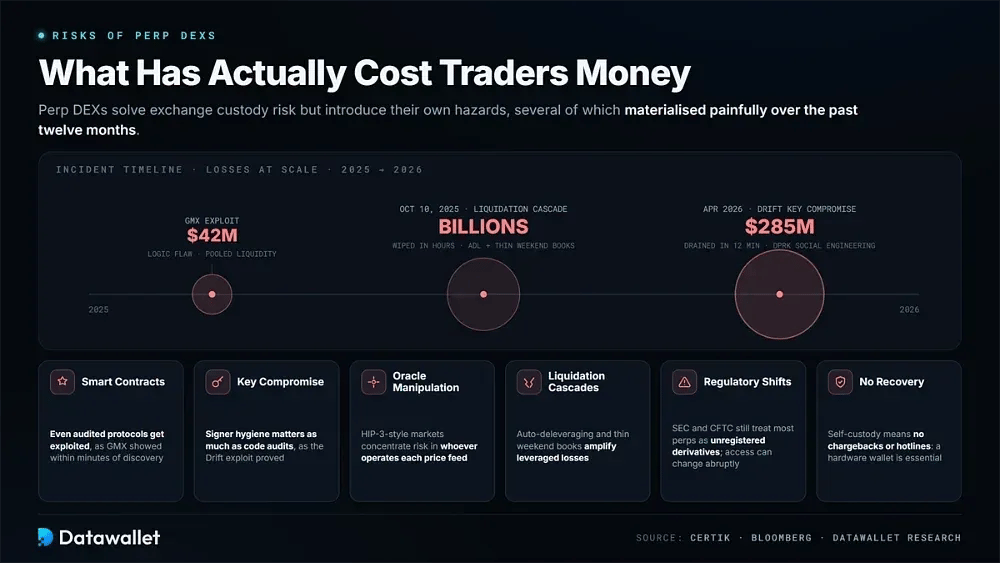
Los DEX de contratos perpetuos eliminan el riesgo de custodia del exchange, pero introducen otro conjunto de peligros. Varios de esos riesgos se materializaron de forma dolorosa durante los últimos doce meses, por lo que conviene entenderlos antes de comprometer un capital significativo onchain.
Las siguientes categorías ya han provocado pérdidas reales a traders:
- Contratos inteligentes. Las auditorías no eliminan el riesgo de exploits. El incidente de GMX de 42 M $ mostró cómo los fallos de lógica en la liquidez agrupada podían drenar los mercados a los pocos minutos de ser descubiertos.
- Compromiso de claves. El exploit de Drift de abril de 2026 drenó 285 millones de dólares en doce minutos mediante ingeniería social vinculada a Corea del Norte, lo que demuestra que la higiene de los firmantes importa tanto como las auditorías de código.
- Manipulación de oráculos. Los exchanges de contratos perpetuos dependen por completo de Pyth, Chainlink o feeds gestionados por el desplegador. Los mercados de estilo HIP-3 concentran esa exposición en el operador de cada oráculo de precios individual.
- Cascadas de liquidación. Durante el desplome del 10 de octubre de 2025, miles de millones en posiciones con apalancamiento se esfumaron en cuestión de horas. El episodio demostró cómo el auto-deleveraging y los libros de órdenes poco profundos del fin de semana pueden amplificar las pérdidas.
- Incertidumbre regulatoria. La SEC y la CFTC siguen tratando la mayoría de los perpetuos como derivados no registrados. Por ello, las normas de acceso pueden cambiar de forma abrupta en jurisdicciones enteras.
- Limitaciones de recuperación.⟧ La self-custody no ofrece devoluciones de cargos, líneas de atención ni vías de recurso si se comprometen las claves. Por eso, una hardware wallet de calidad es imprescindible, no opcional.
Conclusiones
Durante 2026, los exchange descentralizados de contratos perpetuos se volvieron aburridos en el mejor sentido posible. El points farming perdió gran parte de su influencia, mientras que los ingresos reales y el open interest pasaron a ser medidas más importantes de la calidad de una plataforma. Los exchange que sobrevivieron ofrecen ahora una infraestructura que Coinbase, Robinhood y los emisores de fondos indexados integran directamente en lugar de intentar competir con ellos.
Hyperliquid ha construido una ventaja sustancial y que se refuerza a sí misma gracias a unos ingresos genuinos por comisiones, un reconocimiento institucional propio de un ETF y el único contrato perpetuo con licencia del S&P 500 que existe. Lighter, Polymarket y Aster ocupan nichos distintos basados, respectivamente, en la ejecución verificable, la distribución de mercados de predicción y la privacidad. EdgeX, por su parte, está abriendo una nueva clase de activos con su expansión en FX.
Los traders que entren ahora en el mercado deberían preferir exchanges con open interest comprometido y profundo y una economía sostenible. El tamaño de las posiciones debería mantenerse prudente, con independencia del apalancamiento máximo que anuncie una plataforma, y la autocustodia implica que la responsabilidad por la seguridad de los fondos recae en última instancia en el trader.
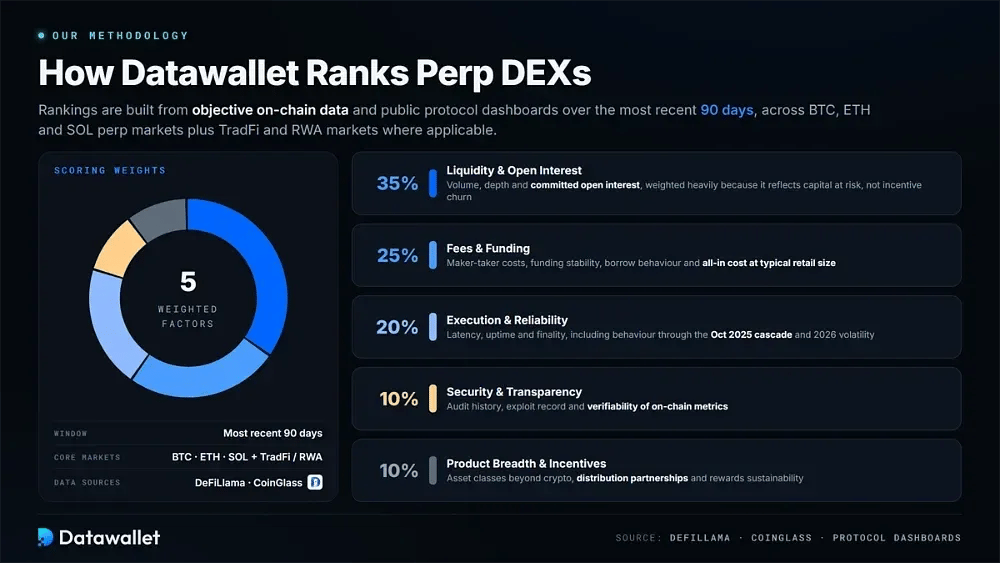
Nuestra metodología para los rankings de DEX de contratos perpetuos
Nuestros rankings utilizan datos onchain objetivos y paneles públicos de protocolos para identificar en qué DEX de contratos perpetuos pueden confiar los traders por su liquidez profunda, ejecución justa y economía sostenible. La ventana de evaluación abarca los últimos 90 días en los mercados de contratos perpetuos de BTC, ETH y SOL, con mercados TradFi y RWA incluidos cuando procede.
- Liquidez y open interest (35 %) - Evaluamos el volumen de 24 horas, el open interest comprometido y la profundidad del libro de órdenes con DeFiLlama, CoinGlass y los paneles de los protocolos. El open interest tiene un peso considerable porque mide el capital en riesgo y no la rotación impulsada por incentivos.
- Comisiones y financiación (25 %) - Esta categoría abarca las comisiones maker y taker, la estabilidad de la tasa de financiación, el comportamiento de las comisiones de préstamo y el coste total efectivo con un tamaño de posición minorista típico.
- Ejecución y fiabilidad (20 %): consideramos la latencia, el tiempo de actividad y la firmeza de la liquidación, incluido el rendimiento de las plataformas durante la cascada de liquidaciones de octubre de 2025 y los episodios de volatilidad de 2026.
- Seguridad y transparencia (10 %) - Se evalúan el historial de auditorías y los registros de exploits junto con la calidad de la información divulgada y la verificabilidad de las métricas onchain públicas.
- Amplitud de producto e incentivos (10 %) - Evaluamos el número y el tipo de mercados ofrecidos, las clases de activos más allá de las criptomonedas, las alianzas de distribución y si los programas de recompensas parecen sostenibles.