




¿Qué muestra el mapa de calor de liquidaciones de XRP?
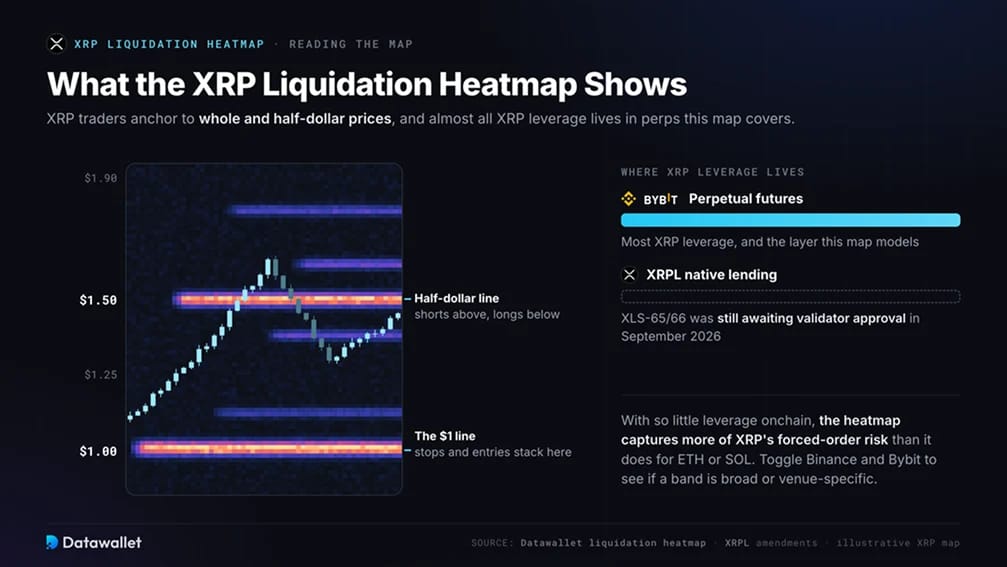
El mapa de calor de liquidaciones de XRP estima los precios a los que se cerrarían por la fuerza las posiciones apalancadas de futuros perpetuos XRP/USDT en Binance y Bybit. Los grupos por encima del precio de XRP son sobre todo posiciones cortas que se verían obligadas a recomprar. Los grupos por debajo son sobre todo posiciones largas que se verían obligadas a vender.
Los traders de XRP se anclan mucho a precios en dólares enteros y medios dólares, por lo que las bandas brillantes tienden a acumularse en niveles como 1,00 $ y 1,50 $. Alterna entre Binance y Bybit para comprobar si una banda refleja un posicionamiento amplio o el flujo de órdenes de un solo mercado. Después, usa el panel de niveles clave para ver qué lado del precio concentra el mayor volumen.
XRP tiene una característica que hace que este mapa sea especialmente representativo: muy poco apalancamiento de XRP está on-chain. El protocolo de préstamos nativo de XRP Ledger (XLS-65/66) seguía pendiente de la aprobación de los validadores en septiembre de 2026. Por eso, la mayor parte del apalancamiento de XRP está en futuros perpetuos y no en préstamos DeFi que el mapa de calor no puede ver.
¿Por qué se traslada el apalancamiento en XRP a plataformas reguladas?
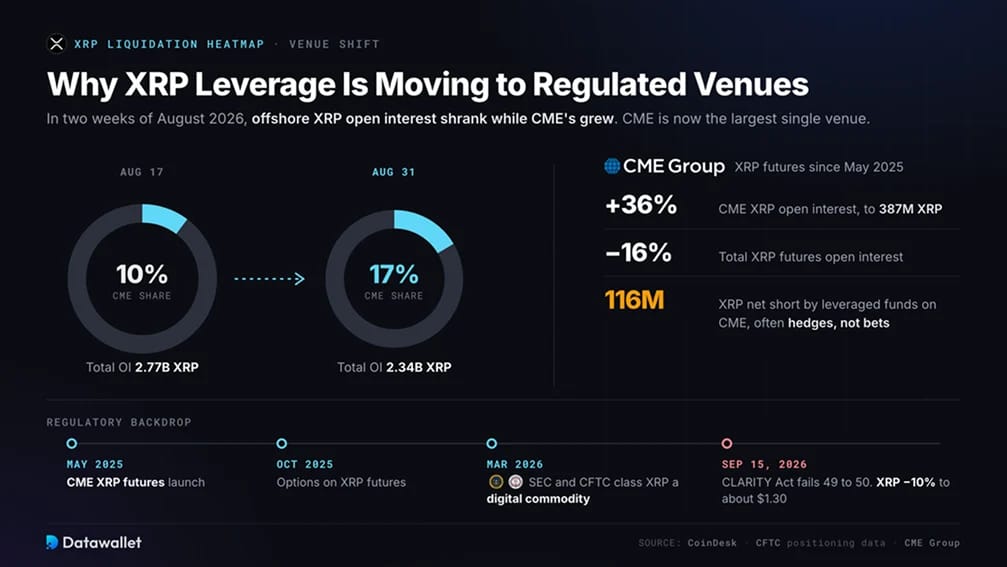
CME Group lanzó futuros de XRP en mayo de 2025. Superaron 1.000 millones de dólares en open interest en unos tres meses, el más rápido de cualquier contrato nuevo de CME, y las opciones sobre futuros de XRP llegaron en octubre de 2025.
A finales de agosto de 2026 el cambio se aceleró. Entre el 17 y el 31 de agosto, el open interest total de futures de XRP cayó un 16 %, mientras que el open interest de CME subió un 36 % hasta 387 millones de XRP, lo que elevó la cuota de CME del 10 a 17 %. Los fondos apalancados de CME mantenían una posición corta neta de unos 116 millones de XRP. A principios de septiembre, CME se había convertido en el mayor mercado individual de futures de XRP por open interest.
Esto importa para interpretar el mapa de calor de tres maneras:
- Los grupos offshore representan una parte menor del mercado: Binance y Bybit siguen concentrando el apalancamiento que se liquida en cascada más rápido. Una parte creciente del posicionamiento en XRP está ahora en CME, donde las cuentas tienen margen completo y son institucionales.
- Los fondos de cobertura operan de forma distinta a los minoristas: las posiciones cortas institucionales en CME suelen ser coberturas u operaciones de base, más que apuestas direccionales. No se deshacen como los cierres forzosos de los minoristas.
- La regulación mueve el apalancamiento con rapidez: una interpretación conjunta de la SEC y la CFTC de marzo de 2026 clasificó XRP como materia prima digital y el apalancamiento fue creciendo durante la primavera. Cuando la CLARITY Act no superó una votación de cierre en el Senado por 49 votos a 50 el 15 de septiembre de 2026, XRP cayó cerca de un 10 % hasta rondar los 1,30 $ en una sola sesión.
¿Qué revelaron las mayores liquidaciones de XRP?
- Caída de febrero: el 5 de febrero, XRP cayó más de un 16 % hasta rondar los 1,29 $, la mayor caída entre los tokens principales ese día. Se liquidaron posiciones de XRP por unos 46 millones de dólares, la mayoría largas. Después, la financiación en Binance se mantuvo mayormente negativa hasta la primavera, ya que los traders apostaban a la baja.
- El rebote de agosto: XRP tocó fondo justo por debajo de 1 $ a mediados de agosto y luego subió cerca de un 70 % hasta rondar los 1,70 $ mientras se liquidaban posiciones cortas.
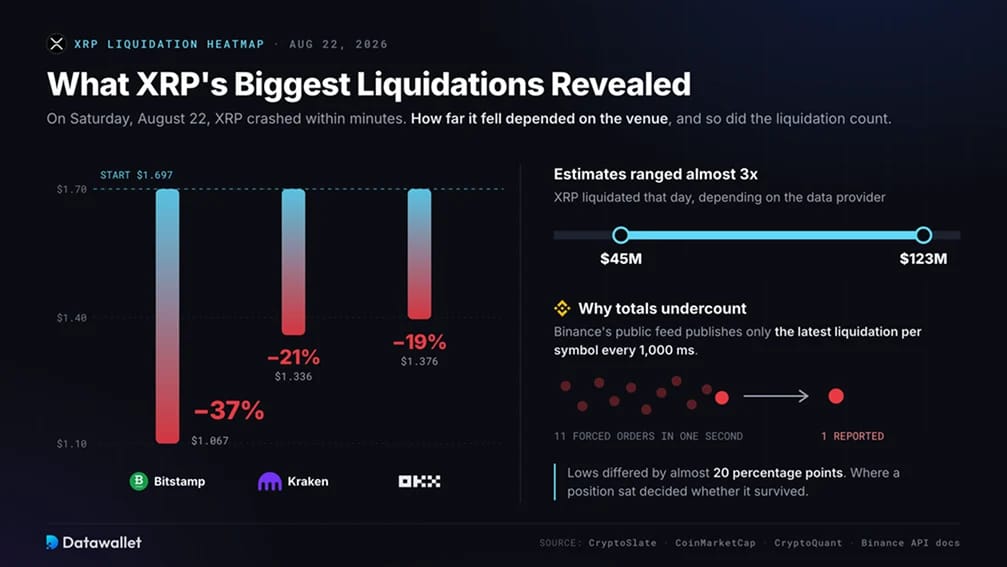
- La mecha del fin de semana: el sábado 22 de agosto, XRP se desplomó en cuestión de minutos. Bitstamp registró una caída del 37 %, de 1,697 $ a 1,067 $, mientras que Kraken y OKX cayeron cerca de un 20 %. Fue el día con más liquidación de XRP de 2026. Según el proveedor de datos, las estimaciones del volumen liquidado oscilaron entre 45 a 123 millones de dólares.
Los totales de liquidación notificados difieren tanto porque los exchanges no informan de todas las liquidaciones. El feed público de liquidaciones de Binance publica solo la última liquidación por símbolo cada 1.000 milisegundos. Durante una cascada rápida, cientos de órdenes forzosas pueden reducirse a un puñado de eventos notificados. Ese infrarregistro es la razón por la que un modelo de dónde se concentra el apalancamiento resulta útil junto a los totales notificados.
La mecha del 22 de agosto también mostró hasta qué punto importa el mercado. Los mínimos difirieron en casi 20 puntos porcentuales entre exchanges. Los sistemas de precio de referencia protegen a los traders de contratos perpetuos frente a una mecha en un único mercado, pero solo hasta cierto punto. Cuando la liquidez es escasa, el exchange en el que se encuentra una posición puede decidir si sobrevive.
¿Qué fuerzas moldean el posicionamiento en XRP?
- Flujo minorista coreano: XRP superó a Bitcoin en volumen en Upbit durante 30 días seguidos entre el 23 de agosto y el 21 de septiembre de 2026, aunque no mostró prima kimchi. La demanda spot coreana suele marcar la dirección intradía de XRP, y los contratos perpetuos offshore amplifican el movimiento. La guía de Datawallet sobre los exchanges de criptomonedas de Corea del Sur cubre Upbit y sus competidores.
- Demanda de ETF spot: Los ETF spot de XRP de EE. UU. se lanzaron a finales de 2025. Registraron una entrada semanal récord de 110,5 millones de dólares a finales de agosto de 2026 y luego se estabilizaron cerca de 1.710 millones de dólares de entradas acumuladas a mediados de septiembre. La demanda de ETF sin apalancamiento puede absorber ventas forzadas, pero solo mientras siga entrando.
- Liberaciones mensuales del escrow: Ripple libera 1.000 millones de XRP del escrow el día 1 de cada mes y suele volver a bloquear entre 700 a 900 millones. Los traders suelen posicionarse en torno a la fecha de liberación, y los nuevos grupos tienden a formarse en los días previos.
- Liquidez en stablecoins: la stablecoin RLUSD de Ripple alcanzó una oferta de unos 2.400 millones de dólares a mediados de septiembre de 2026. Esto aumenta la liquidez en dólares en XRP Ledger y ofrece a los futuros mercados de préstamos de XRPL un activo nativo para pedir prestado.
- Empresas con tesorería cripto: Evernorth, que posee unos 473 millones de XRP, obtuvo el visto bueno de su registro ante la SEC en agosto de 2026, antes de un listado previsto en Nasdaq con el ticker XRPN.
¿Cómo se deben interpretar los clústeres de XRP?
- Separa los clústeres cercanos de los lejanos: los clústeres situados a 5 a 10 % del precio spot son objetivos activos. Los que se formaron en el mínimo del ciclo de agosto, muy por debajo de 1,20 $, son niveles estructurales, no imanes a corto plazo.
- Marca el día 1 del mes: consulta la vista de 3d antes de cada liberación del depósito en garantía. El apalancamiento que se acumula antes de una liberación suele deshacerse justo después.
- Atención a los fines de semana: la poca profundidad de los libros de órdenes en fin de semana convirtió una caída habitual en una mecha del 37 % en un mercado en agosto. Los clústeres densos a pocos puntos porcentuales del precio conllevan más riesgo de viernes a domingo.
- Lee el horario asiático: La intensa actividad en Upbit durante el horario de negociación coreano suele iniciar los movimientos que desencadenan clústeres offshore.
- Ten en cuenta lo que falta: los futuros y opciones de CME, los libros spot de Corea y los flujos de ETF spot no están en el modelo. Además, el modelo no distingue una cobertura de una apuesta direccional, por lo que una gran posición corta institucional puede ser una operación de base y no una apuesta por precios más bajos.