Hyperliquid dedicó 2026 a transformarse de un exchange en una infraestructura. Ahora los desarrolladores despliegan sus propios mercados de contratos perpetuos en su Layer 1, las acciones y materias primas tokenizadas dominan sus pares más activos, y Coinbase le paga la mayor parte del rendimiento de las reservas de los USDC que hay en las cuentas de los traders.
Lighter tomó el camino opuesto. En lugar de alquilar su motor, se integró en aplicaciones de consumo y se convirtió en la capa de perpetuos detrás de Robinhood Wallet, manteniendo gratuito el trading minorista y demostrando cada ejecución con circuitos zero-knowledge liquidados en Ethereum.
Lee nuestra comparativa completa para ver qué plataforma merece tu colateral. 👇
Resumen de Lighter vs Hyperliquid
Lighter es un exchange de futuros perpetuos construido como un zk-rollup específico para una aplicación sobre Ethereum, donde cada casación, comprobación de margen y liquidación se demuestra mediante una prueba de validez publicada en mainnet. Liquida aproximadamente 43.000 millones de dólares de volumen de contratos perpetuos a 30 días, mantiene 525 millones de dólares en TVL y no cobra comisiones a los minoristas.
Hyperliquid opera su propia capa 1 con un libro de órdenes limitadas central totalmente onchain y finalidad inferior al segundo. Procesa unos 245.000 millones de dólares de volumen de perps en 30 días en mercados de criptomonedas, acciones y materias primas, ha compensado 4,8 billones de dólares de forma acumulada y destina casi todos los ingresos por comisiones a recompras de HYPE.
Ahora ambos compiten en distribución más que en tecnología pura. Lighter impulsa contratos perpetuos dentro de Robinhood Wallet, mientras que Hyperliquid alquila su motor de casación a los constructores mediante HIP-3.
La siguiente tabla compara ambas plataformas según las métricas que determinan dónde se ejecuta tu orden, cuánto cuesta y qué ocurre con las comisiones que pagas:
Lighter frente a los contratos perpetuos de Hyperliquid
Ambas plataformas usan libros de órdenes limitadas centralizados en lugar de AMM agrupados, así que las diferencias reales están en la latencia, el diseño del margen y cómo cada plataforma demuestra que tu ejecución fue justa, no en la cifra de apalancamiento que se anuncia.
Contratos perpetuos de Lighter
El sequencer de Lighter publica en Ethereum pruebas de validez de cada acción que realiza, lo que permite que el exchange funcione a una velocidad cercana a la de un exchange centralizado y que, al mismo tiempo, los traders comprueben los cálculos por sí mismos en lugar de confiar después en un operador.
Estos son los mecanismos que definen el motor de futuros perpetuos de Lighter:
- Emparejamiento verificable: circuitos zk personalizados demuestran la prioridad precio-tiempo, las comprobaciones de margen y los cálculos de liquidación en Ethereum, de modo que los traders confirman que el secuenciador cumplió las reglas en lugar de fiarse de él.
- Vía de escape: El modo Desert congela el rollup tras catorce días de censura, lo que permite a los usuarios reconstruir sus saldos a partir de los datos de Ethereum y hacer un retiro sin ninguna cooperación del operador.
- Margen escalonado: los activos principales, como BTC y ETH, alcanzan 50x, mientras que los de capitalización media tienen un margen inicial más ajustado y los contratos experimentales permanecen aislados para contener la volatilidad en el conjunto del libro.
- Precios por latencia: las cuentas estándar ejecutan a unos 300ms, las cuentas premium a 200ms y los stakers con 500.000 LIT ejecutan a 140ms, sin que las órdenes post-only se penalicen más.
- Tipos de órdenes: las órdenes de mercado, limitadas, TWAP, stop-loss y take-profit se ejecutan a través de la app o de una API institucional compatible con subcuentas, claves privadas y conectividad algorítmica de alta velocidad.
- Financiación por horas: Todos los mercados desplegados se financian actualmente en ciclos de una hora, con pagos directos entre largos y cortos, y Lighter no se queda con ninguna comisión de esas transferencias.
- Respaldo segregado: LLP divide el capital por tipo de mercado, de modo que un squeeze en un contrato fino previo al lanzamiento no pueda agotar la estrategia que cotiza los pares de BTC y ETH.
- Financiación multicadena: los depósitos llegan desde Ethereum, Arbitrum, Base, Solana, Avalanche y HyperEVM, con USDC como colateral principal y ETH aceptado para posiciones de margen multiactivo.
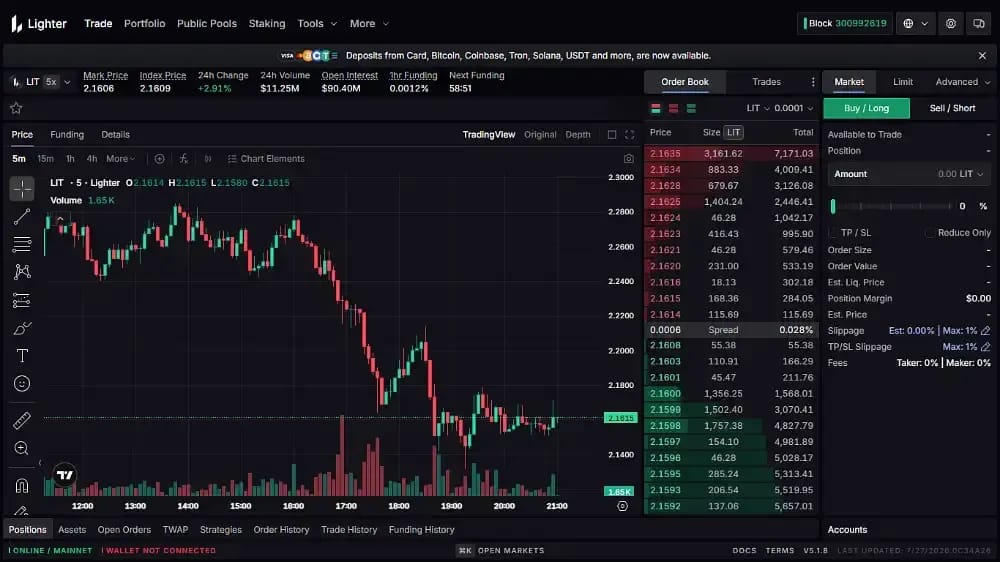
Contratos perpetuos de Hyperliquid
Hyperliquid mantiene todo el libro de órdenes en su propio conjunto de validadores, por lo que la verificación consiste en observar un registro público en lugar de comprobar una prueba, y cada parámetro de riesgo se aplica mediante el mismo consenso HyperBFT.
Estas son las características principales del libro de órdenes de contratos perpetuos de Hyperliquid:
- Motor HyperCore: La capa de casación mantiene cada orden, cancelación y liquidación onchain con finalidad en un bloque, ofreciendo la capacidad de respuesta de un exchange centralizado sin un secuenciador off-chain que custodie el libro de órdenes.
- Niveles de margen: los mercados nativos tienen un límite de 40x, y el margen de mantenimiento escalonado reduce el apalancamiento efectivo a medida que crece el nocional, llevando las posiciones de ocho cifras a entre tres y diez veces.
- Respaldo de HLP: El vault comunitario actúa como creador de mercado, absorbe liquidaciones y toma la otra parte del PnL de los traders, y paga a los depositantes con los diferenciales, el funding y las comisiones.
- Precio de referencia: Un índice combinado de precios de exchanges externos y del estado del libro interno fija los precios de referencia, lo que limita la manipulación de oráculos que perjudicó a plataformas de derivados onchain anteriores.
- Auto-deleveraging: cuando el fondo de seguro no puede absorber una cuenta en quiebra, el ADL cierra las posiciones de las contrapartes con beneficios al precio de quiebra, ordenadas por beneficio no realizado y apalancamiento.
- Builder Codes: las interfaces de terceros dirigen el flujo al mismo libro de órdenes y comparten comisiones, lo que generó 16,4 millones de dólares para los builders solo durante el segundo trimestre de 2026.
- Funding por horas: el funding se liquida cada hora a partir de un cálculo de prima, lo que suaviza las oscilaciones de valoración a mercado que generan los ciclos de ocho horas en la mayoría de las plataformas centralizadas de futuros.
- Garantía en USDC: el margen cruzado es el predeterminado, las posiciones se liquidan en USDC y el acuerdo de activo de cotización alineado de mayo de 2026 hizo que operar con esa garantía fuera más barato.
Productos de Lighter frente a Hyperliquid
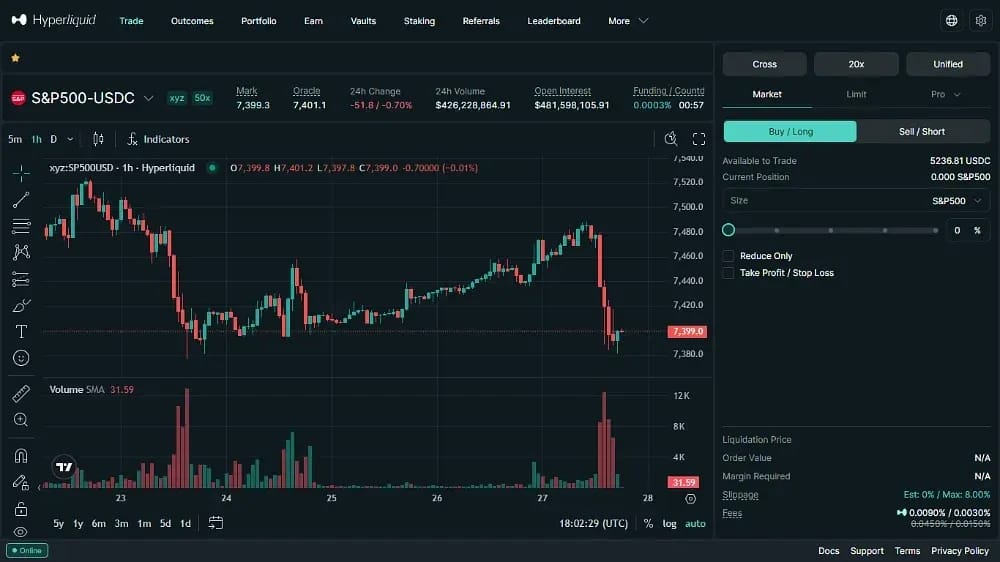
Ninguna de las dos plataformas vende ya solo contratos perpetuos de criptomonedas. Lighter se expande hacia aplicaciones de consumo y exposición a empresas privadas, mientras que Hyperliquid convierte su libro de órdenes en infraestructura sobre la que otras empresas despliegan mercados.
Productos de Lighter
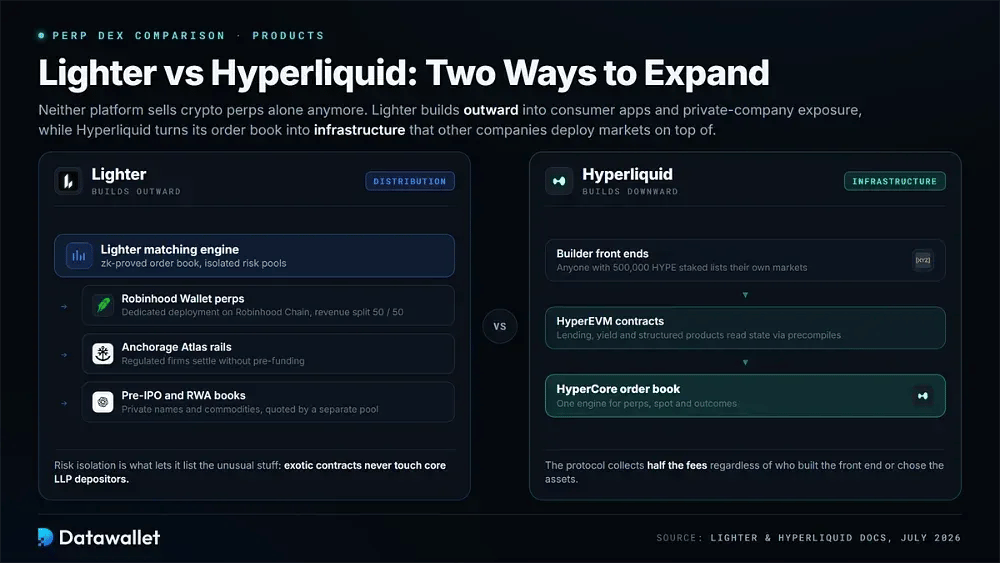
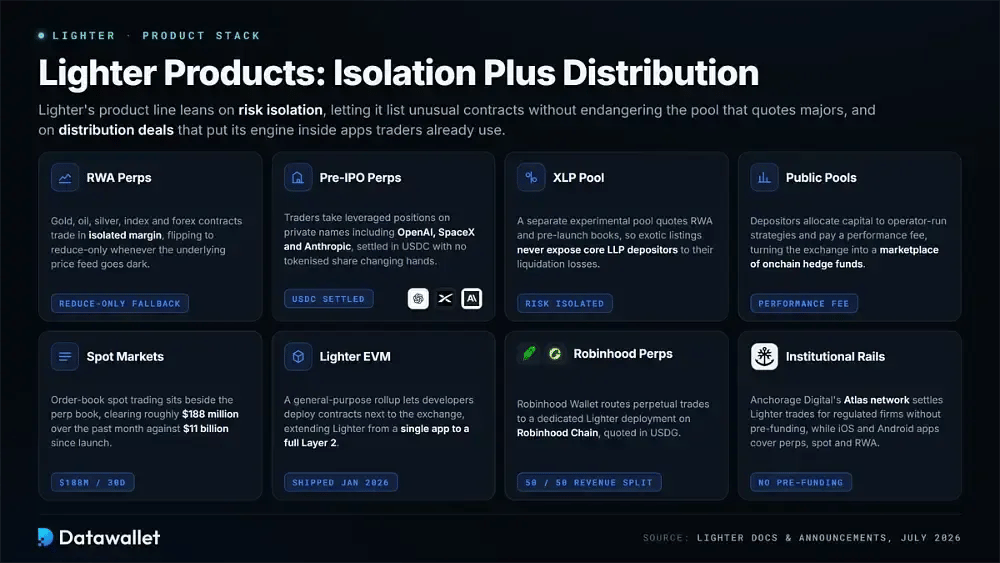
La línea de productos de Lighter se apoya en el aislamiento del riesgo, que le permite listar contratos poco habituales sin poner en peligro el pool que cotiza los activos principales, y en acuerdos de distribución que integran su motor en aplicaciones que los traders ya utilizan.
Estos son los productos principales disponibles en el stack de Lighter:
- contratos perpetuos RWA: los contratos de oro, petróleo, plata, índices y divisas se negocian con margen aislado y pasan al modo de solo reducción cuando el feed de precios del mercado subyacente deja de funcionar.
- Contratos perpetuos pre-IPO: los traders toman posiciones apalancadas sobre empresas privadas como OpenAI, SpaceX y Anthropic, liquidadas en USDC sin que cambie de manos ninguna acción tokenizada.
- Pool XLP: un pool experimental independiente cotiza libros de RWA y de prelanzamiento, de modo que las listas exóticas nunca exponen a los depositantes principales de LLP a sus pérdidas por liquidación.
- Pools públicos: Los depositantes asignan capital a estrategias gestionadas por operadores y pagan una comisión de rendimiento, lo que convierte el exchange en un mercado de fondos de cobertura onchain.
- Mercados spot: el trading spot con libro de órdenes convive con el libro de contratos perpetuos y ha movido aproximadamente 188 millones de dólares en el último mes, frente a 11.000 millones de dólares desde su lanzamiento.
- Lighter EVM: un rollup de propósito general lanzado en enero de 2026 permite a los desarrolladores desplegar contratos junto al exchange, con lo que Lighter pasa de ser una única aplicación a una Layer 2 completa.
- Robinhood Perps: Robinhood Wallet dirige las operaciones de contratos perpetuos a un despliegue específico de Lighter en Robinhood Chain, cotizado en USDG, con los ingresos repartidos a partes iguales entre ambas empresas.
- Infraestructura institucional: la red Atlas de Anchorage Digital liquida las operaciones de Lighter para empresas reguladas sin necesidad de prefinanciación, mientras que las aplicaciones para iOS y Android cubren los mercados de perps, spot y RWA.
Productos de Hyperliquid
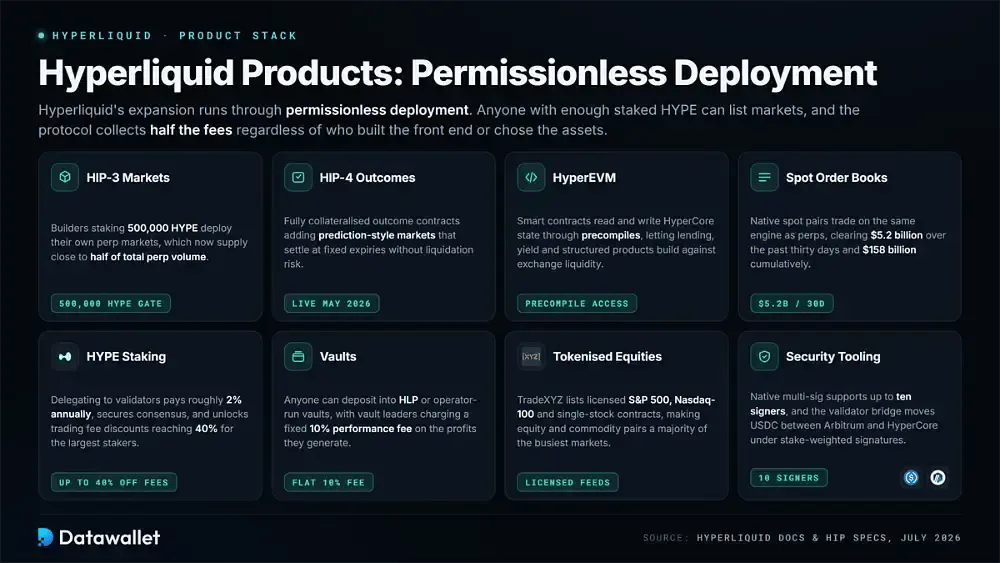
La expansión de Hyperliquid pasa por el despliegue sin permisos. Cualquiera con suficiente HYPE en stake puede listar mercados, y el protocolo recibe la mitad de las comisiones, con independencia de quién haya creado la interfaz o elegido los activos.
Los siguientes productos definen el ecosistema actual de Hyperliquid:
- Mercados HIP-3: los constructores que hacen staking de 500.000 HYPE despliegan sus propios mercados de contratos perpetuos, que ya aportan casi la mitad del volumen total de contratos perpetuos de Hyperliquid.
- HIP-4 Outcomes: los contratos de resultados totalmente colateralizados se pusieron en marcha en mayo de 2026 y añadieron mercados de tipo predicción que se liquidan en vencimientos fijos sin riesgo de liquidation.
- HyperEVM: los contratos inteligentes leen y escriben el estado de HyperCore mediante precompilados, lo que permite que los préstamos, el rendimiento y los productos estructurados se construyan directamente sobre la liquidez del exchange.
- Libros de órdenes spot: Los pares spot nativos operan en el mismo motor que los contratos perpetuos y han liquidado 5.200 millones de dólares en los últimos treinta días y 158.000 millones de dólares de forma acumulada.
- Staking de HYPE: delegar en validadores rinde aproximadamente un 2 % anual, protege el consenso y desbloquea descuentos en las comisiones de trading de hasta el 40 % para los mayores stakers.
- Vaults: Cualquiera puede hacer un depósito en HLP o en vaults gestionados por operadores, y los líderes de los vaults cobran una comisión de rendimiento fija del 10 % sobre los beneficios que generan.
- Renta variable tokenizada: TradeXYZ ofrece contratos con licencia sobre el S&P 500, el Nasdaq-100 y acciones individuales, de modo que los pares de renta variable y materias primas representan la mayoría de los mercados más activos.
- Herramientas de seguridad: La multifirma nativa admite hasta diez firmantes, y el bridge de validador mueve USDC entre Arbitrum y HyperCore mediante firmas ponderadas por stake.
Comisiones de Lighter frente a Hyperliquid
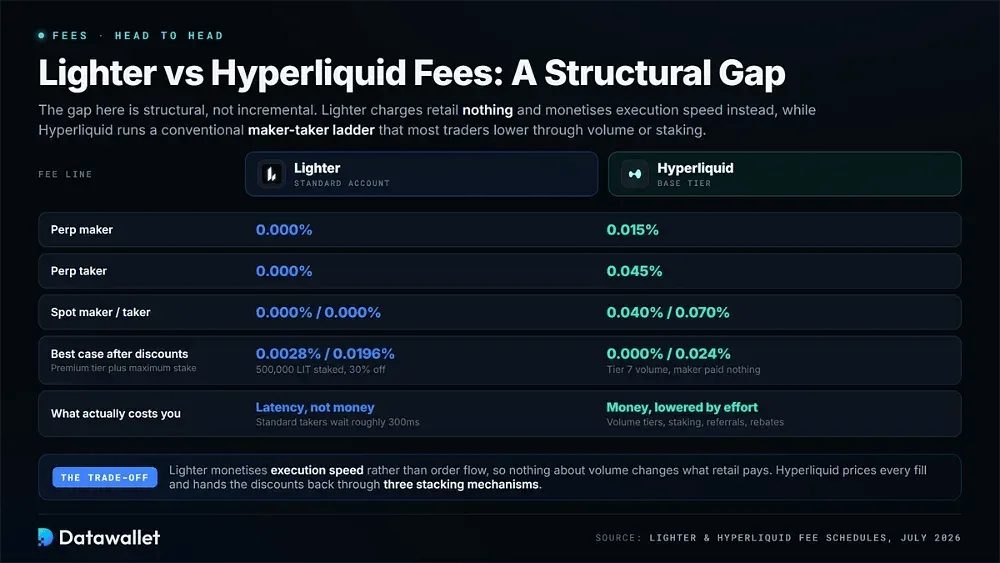
La diferencia aquí es estructural, no gradual. Lighter no cobra nada a los minoristas y monetiza en cambio la velocidad de ejecución, mientras que Hyperliquid aplica una escala convencional maker-taker que la mayoría de los traders reduce con volumen o staking.
Comisiones de Lighter
El esquema de Lighter separa las cuentas por latencia y no por tamaño, de modo que un trader minorista no paga nada sea cual sea su volumen, mientras que los creadores de mercado pagan pequeñas comisiones por un acceso más rápido al libro.
Estos son los elementos clave de la cuenta y la estructura de comisiones de Lighter:
- Nivel estándar: todas las cuentas parten de 0 % maker y 0 % taker en contratos perpetuos y spot, sin umbral de volumen, paso de activación ni requisito de token.
- Coste de latencia: La contrapartida es la velocidad, ya que los takers estándar esperan aproximadamente 300ms, algo que rara vez importa en el trading manual, pero que penaliza de forma notable el arbitraje y las estrategias sensibles a la latencia.
- Nivel premium: optar por él cuesta 0,0040 % maker y 0,0280 % taker, reduce la latencia taker a 200ms y exime de retraso adicional a las órdenes post-only.
- Descuentos por staking: hacer staking de entre 1.000 y 500.000 LIT reduce las comisiones premium entre un 2,5 a 30 %, hasta un mínimo de 0,0028 % para maker y 0,0196 % para taker.
- Agregación de direcciones: los descuentos se aplican a nivel de dirección L1, de modo que una cuenta principal y sus subcuentas comparten un único stake en lugar de financiar posiciones separadas.
- Comisiones de transferencia: mantener al menos 100 LIT elimina las comisiones de retiro y de transferencia, de modo que el gas de Ethereum es el único coste inevitable de mover colateral.
- Créditos de comisiones: un sistema de créditos denominados en LIT permite a las mesas profesionales acceder a niveles de ejecución premium sin bloquear grandes cantidades del token.
Comisiones de Hyperliquid
Hyperliquid acumula tres mecanismos de descuento en una sola tabla, y entender cómo interactúan las comisiones de maker y taker con el staking y el volumen determina si pagas las tarifas base o te pagan por operar.
Los puntos siguientes explican cómo fija Hyperliquid el precio de la actividad de trading:
- Tarifas base: los contratos perpetuos abren con 0,015 % maker y 0,045 % taker, mientras que el spot parte de 0,040 % y 0,070 % en la misma escala unificada de niveles.
- Niveles de volumen: siete niveles evaluados a diario según el volumen ponderado de 14 días reducen la comisión de los takers hasta el 0,024 % y la de los makers a cero, y el nocional spot cuenta el doble.
- Descuentos por staking: hacer staking de HYPE reduce las comisiones de trading entre un 5 % y un 40 %, y el wallet con staking puede ser distinto del wallet de trading.
- Reembolsos para makers: Las mesas que aportan más del 0,5 % del volumen de maker de la plataforma obtienen comisiones negativas, abonadas de forma continua en el wallet de trading en cada ejecución.
- Precios de HIP-3: los mercados desplegados por constructores cobran el doble de la tarifa base, repartido a partes iguales entre el desplegador y el protocolo, aunque los listados en modo de crecimiento pueden lanzarse a un coste mucho menor.
- Descuento por referido: Un código de referido elimina 4 % de las comisiones taker sobre los primeros 25 millones de dólares de volumen y se acumula con otros descuentos.
- Aligned Quotes: operar contra USDC como activo de cotización alineado reduce los costes de taker en un 20 % y mejora los reembolsos de maker en todo el libro de órdenes spot.
Costes de depósito y retiro
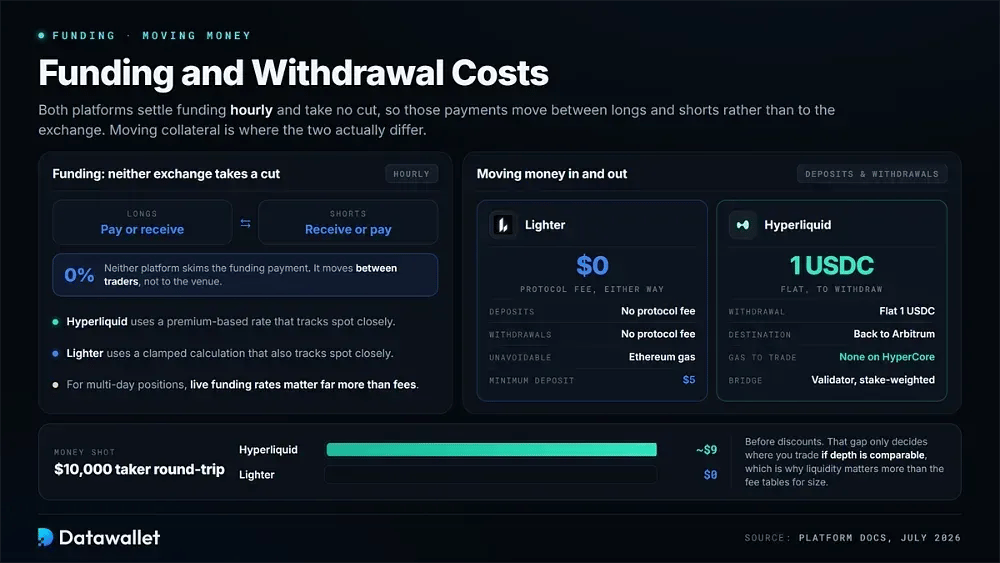
Ambas plataformas liquidan el funding cada hora y no se llevan comisión, por lo que esos pagos se mueven entre largos y cortos y no hacia el exchange. Las tasas basadas en la prima de Hyperliquid y el cálculo acotado de Lighter siguen de cerca el spot, y los funding rates en directo importan mucho más que las comisiones en posiciones de varios días.
Mover dinero difiere más. Lighter no cobra comisión de protocolo por depósitos ni retiros, de modo que solo queda el gas de Ethereum, con un depósito mínimo de cinco dólares. Hyperliquid cobra una comisión fija de un USDC por retirar a Arbitrum, y el propio trading no cuesta gas en HyperCore.
En una operación de ida y vuelta taker de 10.000 $, Hyperliquid cuesta aproximadamente 9 $ antes de descuentos, mientras que Lighter no cuesta nada. Esa diferencia solo decide dónde operas si la profundidad es comparable, por eso la comparación de liquidez de más abajo importa más que las tablas de comisiones cuando se trata de importes grandes.
Tokens de Lighter frente a Hyperliquid
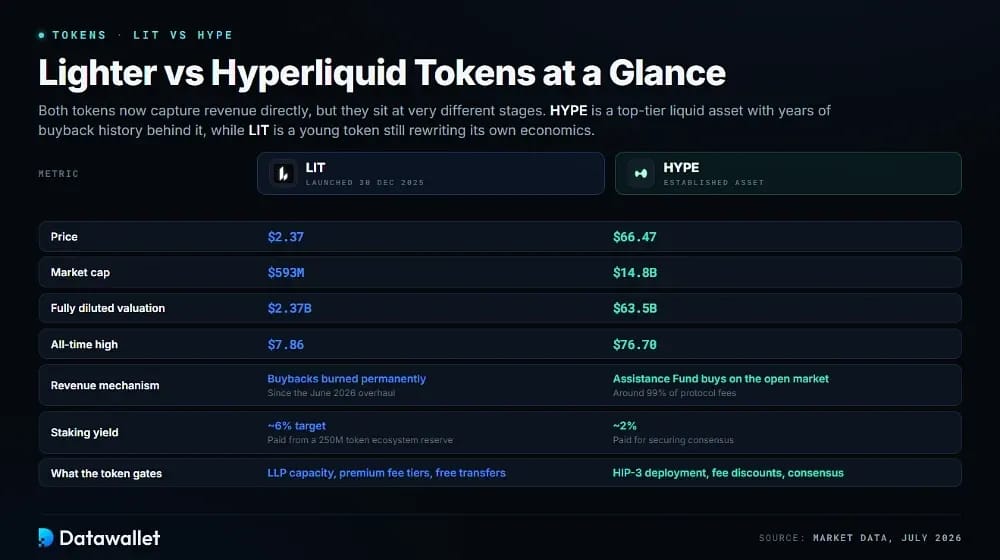
Ambos tokens captan ahora ingresos directamente, pero se encuentran en etapas muy distintas. HYPE es un activo líquido de primer nivel con años de historial de recompras, mientras que LIT es un token joven que aún está reescribiendo su propia economía.
Tokenomics de LIT
LIT se lanzó el 30 de diciembre de 2025 con un suministro fijo de mil millones y un airdrop del 25 % para quienes acumularon puntos. Hoy circulan aproximadamente 250 millones de tokens a 2,37 $, lo que da una capitalización de mercado de 593 millones de dólares, frente a una valoración totalmente diluida de 2.370 millones de dólares y un máximo histórico de 7,86 $.
La utilidad funciona mediante el acceso y no mediante el pago de comisiones. El staking da acceso al Lighter Liquidity Pool con diez USDC de capacidad por token, desbloquea niveles de comisiones premium y elimina los costes de transferencia por encima de 100 LIT. Hay en staked unos 125 millones de tokens, aproximadamente la mitad del flotante en circulación.
La reforma de junio de 2026 cambió el modelo de forma sustancial. Todas las recompras financiadas con ingresos se queman ahora de forma permanente, empezando por 15,5 millones de LIT, equivalentes al 6,3 % del suministro, mientras que las recompensas de staking apuntan a un 6 % anual procedente de una reserva del ecosistema de 250 millones de tokens en lugar de los ingresos del exchange.
Tokenomics de HYPE
HYPE cotiza cerca de 66,47 $, con una capitalización de mercado de 14.800 millones de dólares y una valoración totalmente diluida de 63.500 millones de dólares, algo por debajo de su récord de 76,70 $. Alrededor del 99 % de las comisiones del protocolo se destina al Assistance Fund, que compra HYPE de forma continua en el mercado abierto.
Esas recompras son grandes en términos absolutos. Hyperliquid registró 201,8 millones de dólares de ingresos brutos del protocolo durante el segundo trimestre de 2026 y devolvió 148,6 millones de dólares a los holders, frente a 57,4 millones de dólares de ingresos en los últimos treinta días, a medida que se enfriaban las condiciones de trading.
Además de las recompras, HYPE asegura el consenso, paga un rendimiento de staking de aproximadamente el 2 %, condiciona el despliegue de mercados HIP-3 a 500.000 tokens e impulsa la escala de descuentos en comisiones. Eso hace que la demanda dependa tanto de la actividad de trading como de la expansión de los desarrolladores.
Lighter vs Hyperliquid: liquidez y cuota de mercado
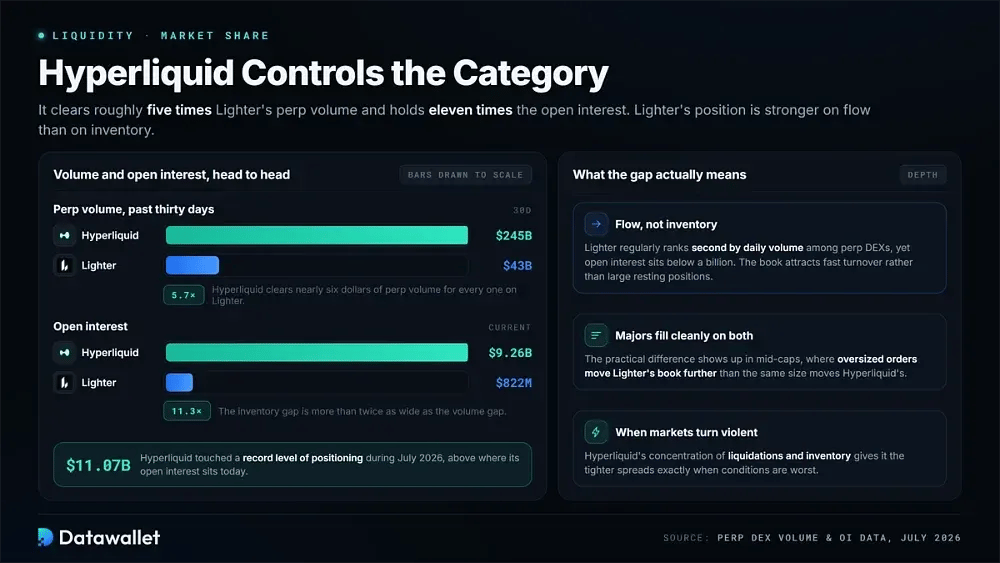
Hyperliquid domina la categoría. Liquida unos 245.000 millones de dólares de volumen de perp cada treinta días frente a los 43.000 millones de dólares de Lighter, mantiene 9.260 millones de dólares de open interest frente a los 822 millones de dólares de Lighter y alcanzó un récord de 11.070 millones de dólares en posiciones durante julio de 2026.
La posición de Lighter es más sólida en flujo que en inventario. Con regularidad ocupa el segundo puesto por volumen diario entre los DEX de perp, pero su open interest se sitúa por debajo de los mil millones, lo que indica que el libro de órdenes atrae una rotación rápida más que grandes posiciones abiertas.
La profundidad es la consecuencia práctica. Los activos principales se ejecutan sin problemas en ambas, pero las órdenes de gran tamaño en activos de capitalización media mueven más el libro de Lighter, mientras que la concentración de liquidaciones e inventario de Hyperliquid le da diferenciales más ajustados cuando los mercados se vuelven realmente violentos.
Seguridad de Lighter frente a Hyperliquid
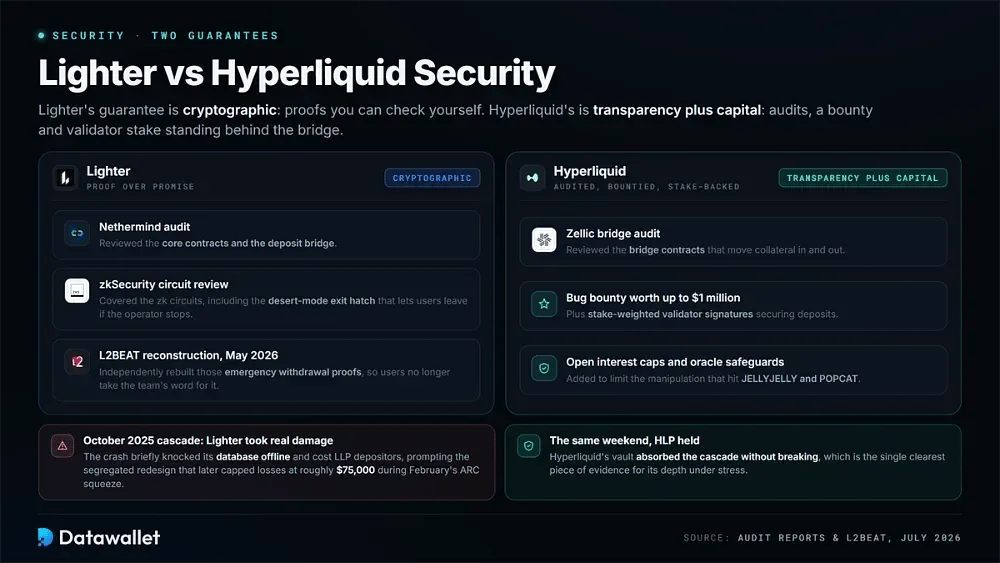
La garantía de Lighter es criptográfica. Nethermind auditó los contratos principales y el bridge de depósito, zkSecurity revisó los circuitos zk incluida la salida de emergencia del modo desierto, y L2BEAT reconstruyó de forma independiente esas pruebas de retiro de emergencia en mayo de 2026, de modo que los usuarios ya no dependen de la palabra del equipo.
La garantía de Hyperliquid es transparencia más capital. Zellic auditó los contratos del bridge, el protocolo mantiene un programa de recompensas por errores de hasta 1 millón de dólares, las firmas de validadores ponderadas por stake protegen los depósitos, y los límites de open interest y las salvaguardas del oráculo limitan la manipulación que afectó a JELLYJELLY y POPCAT.
Ambas han sufrido daños reales. La cascada de octubre de 2025 dejó brevemente fuera de línea la base de datos de Lighter y perjudicó a los depositantes de LLP, lo que llevó a un rediseño con fondos segregados que después limitó las pérdidas a unos 75.000 $ durante el squeeze de ARC de febrero. El HLP de Hyperliquid absorbió ese mismo fin de semana sin romperse.
Regulación de Lighter frente a Hyperliquid
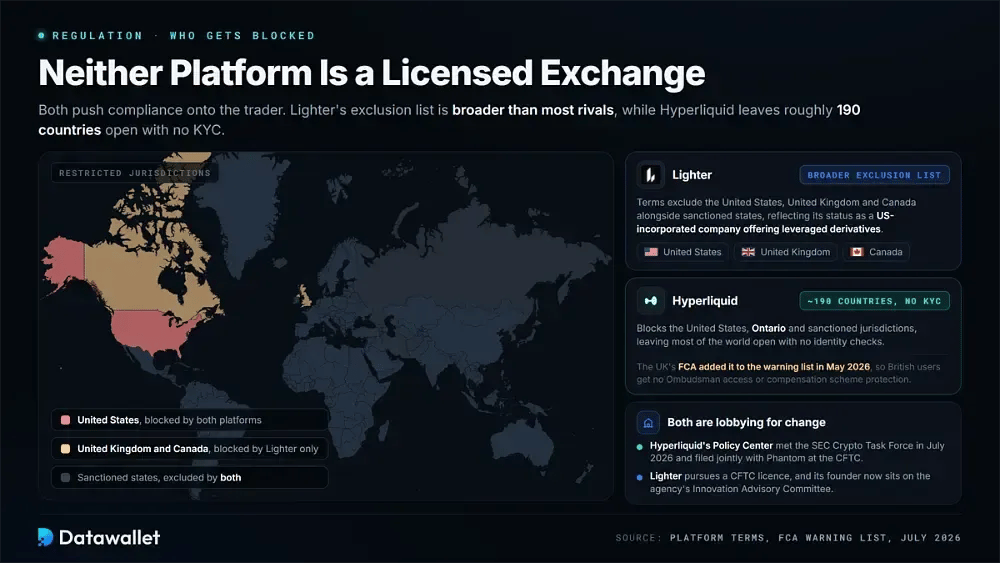
Ninguna de las dos plataformas es un exchange con licencia, y ambas trasladan el cumplimiento normativo al trader. Los términos de Lighter excluyen a Estados Unidos, Reino Unido y Canadá, además de los Estados sancionados, una lista más amplia que la de la mayoría de sus rivales, lo que refleja su condición de empresa constituida en EE. UU. que ofrece derivados con apalancamiento.
Hyperliquid bloquea Estados Unidos, Ontario y las jurisdicciones sancionadas, lo que deja unos 190 países admitidos sin KYC. La FCA del Reino Unido lo añadió a su lista de advertencias en mayo de 2026, lo que significa que los usuarios británicos no tienen acceso al Ombudsman ni protección de un fondo de compensación.
Ambas presionan para que haya cambios. El Policy Center de Hyperliquid se reunió con el Crypto Task Force de la SEC en julio de 2026 y presentó un escrito conjunto con Phantom ante la CFTC, mientras que Lighter busca una licencia de la CFTC y su fundador forma ahora parte del Comité Asesor de Innovación de la agencia.
¿Es Lighter mejor que Hyperliquid?
Lighter gana en coste y en pruebas. Nadie más ofrece un trading minorista realmente gratuito junto con evidencia criptográfica de que el emparejamiento y la liquidación siguieron las reglas, y su acuerdo con Robinhood le da un canal de distribución al consumidor que Hyperliquid simplemente no tiene.
Hyperliquid sigue ganando en conjunto. Cinco veces más volumen, once veces más open interest, aproximadamente diez veces más ingresos, mercados de acciones y materias primas con licencia y un libro de órdenes que ha superado varias cascadas sin pérdidas en la bóveda lo convierten en la plataforma más segura para operar con grandes importes.
Conclusiones
El mercado de derivados onchain ya no pasa por un único exchange dominante. Ahora los traders eligen entre un rollup liquidado en Ethereum que demuestra su propia imparcialidad y una Layer 1 diseñada a medida que se ha convertido en la infraestructura de listado por defecto para acciones tokenizadas, materias primas y contratos de empresas privadas.
Los costes favorecen a Lighter, y de forma notable para quien hace decenas de operaciones de ida y vuelta al día. La profundidad, la amplitud de mercados y el historial operativo favorecen a Hyperliquid, por lo que la mayor parte del flujo profesional sigue casándose en su libro de órdenes pese a pagar comisiones taker reales.
Utilizar ambas sigue siendo razonable: Hyperliquid para volumen, exposición a HIP-3 y grandes activos con buena profundidad, y Lighter para ejecución sin comisiones, contratos pre-IPO y retiros anclados a Ethereum. Con la que financies, dimensiona las posiciones según el riesgo de liquidación antes de buscar el apalancamiento máximo que anuncia cada plataforma.