Los mercados de predicción son una de las categorías con más volumen de las criptomonedas. Los datos de CoinGecko sitúan el nocional del sector en el segundo trimestre de 2026 en 113.800 millones de dólares, a medida que los eventos deportivos, los datos macroeconómicos y los hitos de precio se negocian cada vez más como probabilidades en lugar de posiciones.
Hyperliquid respondió con HIP-4, que traslada los contratos de resultado al motor de emparejamiento ya utilizado para los contratos perpetuos. Cuatro meses después de su lanzamiento en mainnet, la actualización ha pasado de un único binario de BTC a un mercado donde los desarrolladores pueden desplegar sus propios mercados.
Sigue leyendo para ver cómo son la mecánica, los desarrolladores, las comisiones y los riesgos. 👇
¿Qué es la Propuesta de Mejora de Hyperliquid 4 (HIP-4)?
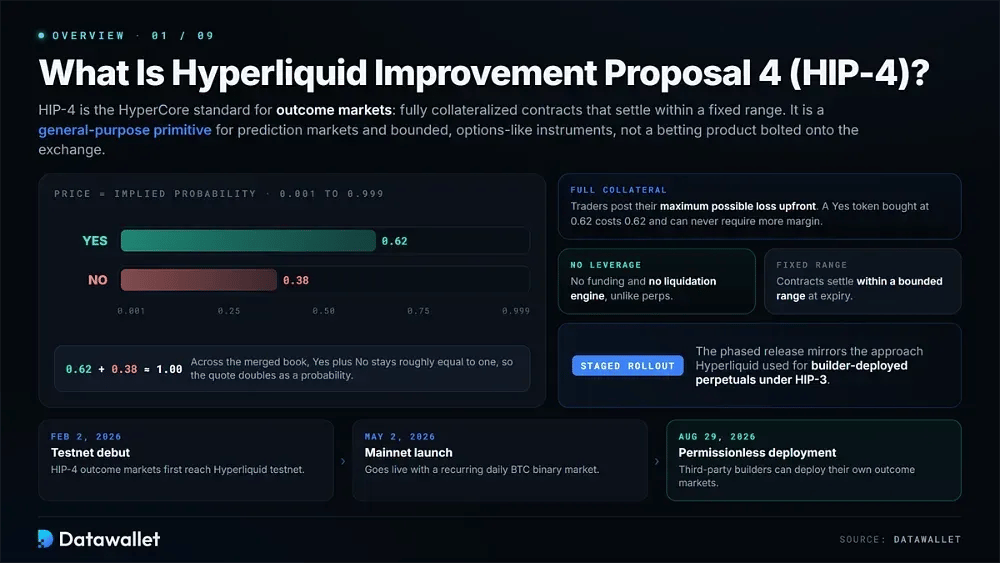
Hyperliquid Improvement Proposal 4 (HIP-4) es el estándar del protocolo para los «mercados de resultados» en HyperCore. La especificación oficial de HIP-4 define los resultados como contratos totalmente colateralizados que se liquidan dentro de un rango fijo. Esto los convierte en una primitiva de uso general para mercados de predicción e instrumentos acotados similares a las opciones, y no en un producto de apuestas independiente añadido al exchange.
Un mercado suele tener lados Sí y No, cada uno con un precio entre 0,001 y 0,999, de modo que la cotización también representa una probabilidad implícita. Los traders aportan por adelantado su pérdida máxima posible. Como resultado, los resultados no usan apalancamiento ni financiación y no requieren un motor de liquidación, lo que los distingue claramente de los mercados de contratos perpetuos de Hyperliquid.
HIP-4 llegó por primera vez a testnet el 2 de febrero de 2026. La mainnet llegó el 2 de mayo de 2026 con un binario diario recurrente de BTC, mientras que el despliegue sin permisos por parte de terceros se abrió el 29 de agosto de 2026. El lanzamiento por fases se parece al enfoque que Hyperliquid usó para los contratos perpetuos desplegados por constructores bajo HIP-3.
¿Cómo funciona el HIP-4 de Hyperliquid?
HIP-4 trata cada resultado como un activo nativo de HyperCore con su propio libro de órdenes. La liquidación, las garantías y las comisiones se articulan en torno al mismo modelo de cuenta que Hyperliquid ya utiliza para el trading spot y de contratos perpetuos.
Su funcionamiento puede entenderse a través de tres áreas: el contrato de resultado, el sistema de libro combinado que mantiene alineados los precios de Yes y No, y las reglas que rigen la liquidación y las comisiones.
1. Mecánica de los contratos de resultado
Un contrato de resultado es sencillo desde la perspectiva del trader, aunque varias reglas del protocolo determinan cómo se abren, se negocian y se liquidan las posiciones. Todo usuario de HIP-4 interactúa con estos componentes, ya sea directamente o a través de una interfaz de un builder.
Los componentes básicos de un contrato de resultado HIP-4 incluyen:
- Colateral completo: cada posición está respaldada por el importe total que podría perder en la liquidación final. Por tanto, un token Yes comprado a 0,62 cuesta 0,62 y nunca puede requerir margin adicional.
- Precio como probabilidad: los precios van de 0,001 a 0,999 y expresan directamente la probabilidad implícita del mercado. En el libro de órdenes combinado, Sí más No se mantiene aproximadamente igual a uno.
- Liquidación binaria: al vencimiento, el protocolo aplica una settleFraction. Los tokens Yes se convierten en esa fracción del activo de cotización y los tokens No reciben el resto, normalmente uno y cero.
- Vencimiento fijo: Los resultados se liquidan en una fecha y hora determinadas en lugar de funcionar de forma perpetua. Esto introduce valor temporal y permite a los traders expresar una opinión sobre cuándo ocurrirá algo, además de si ocurrirá.
- Activos nativos: Los lados Sí y No son activos de HyperCore, no tokens ERC-20 envueltos. Por tanto, las herramientas existentes de órdenes, cancelaciones y websocket solo requieren cambios menores de codificación.
- Cuenta compartida: las posiciones de resultados permanecen en la misma cuenta que spot y los contratos perpetuos, lo que permite gestionar exposiciones relacionadas sin transferir garantías entre plataformas distintas.
- Interpolación del precio de referencia: los mercados basados en precios se liquidan según un precio de referencia de HyperCore interpolado linealmente en torno a la marca de tiempo de liquidación. Esto reduce el impacto de un único dato obsoleto o con un pico.
- Activo de cotización: Con AQAv2, los mercados de resultados canónicos cotizan en USDC. Los pares originales con USDH se liquidaron tras convertirse Coinbase en mayo en el responsable oficial del despliegue de tesorería de Hyperliquid.
2. Libros de órdenes y preguntas fusionados
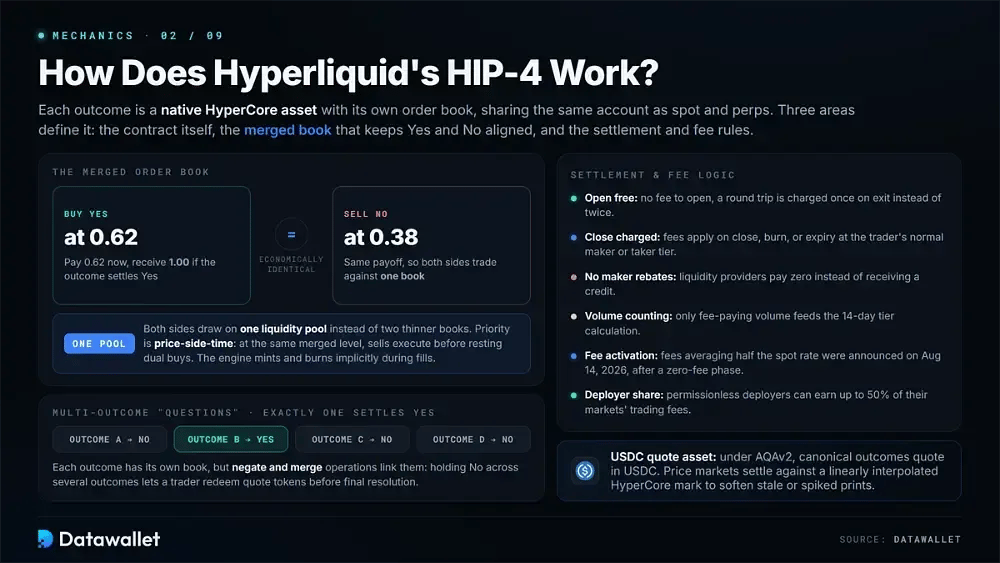
El libro de órdenes fusionado de HIP-4 es una de sus decisiones de ingeniería más distintivas. Comprar Sí al precio p equivale económicamente a vender No a 1 menos p. Por tanto, ambos lados pueden recurrir a un único liquidity pool en lugar de operar en libros distintos y menos profundos.
Las órdenes siguen la prioridad «precio-lado-tiempo». Cuando varias órdenes se sitúan en el mismo nivel de precio combinado, las órdenes de venta se ejecutan antes que las órdenes de compra duales en espera. Los usuarios avanzados también pueden dividir o combinar resultados manualmente para moverse entre saldos primarios y duales. En caso contrario, el motor de casación gestiona la acuñación y la quema de forma implícita durante las ejecuciones.
Los mercados de varios resultados se organizan en «Preguntas». Exactamente un resultado se liquida como Sí, mientras que todos los demás se liquidan como No. Cada resultado tiene un libro de órdenes independiente, pero las operaciones de negación y fusión los vinculan. Por ello, un trader que mantenga No en varios resultados de la misma pregunta puede canjear tokens de cotización antes de la resolución final.
3. Lógica de liquidación y comisiones
HIP-4 no usa la misma estructura de comisiones que spot o los contratos perpetuos. Esas diferencias afectan a los costes de ida y vuelta, a la progresión por niveles VIP y a la economía del creador de mercado. La documentación de comisiones de Hyperliquid identifica los casos en los que una operación de resultado conlleva un cargo.
Así se aplican en la práctica las comisiones y la liquidación:
- Apertura gratuita: abrir una posición de resultado no tiene comisión. Una operación completa se cobra una sola vez al salir, en lugar de dos, como es habitual en el trading de contratos perpetuos.
- Cobro al cerrar: se aplica una comisión cuando la posición se cierra, se compensa con el lado contrario o se liquida al vencimiento. El nivel normal de maker o taker del trader determina la tarifa.
- Sin reembolsos: los reembolsos de maker no se aplican a los resultados. Los proveedores de liquidez que podrían obtener un reembolso en spot pagan cero en lugar de recibir un crédito.
- Cómputo del volumen: solo el volumen que paga comisiones cuenta para el cálculo del nivel de 14 días. Por ello, el nocional bruto de los resultados acumula historial de niveles de comisión más despacio de lo que sugiere el volumen publicado.
- Activación de comisiones: los resultados en mainnet se negociaron inicialmente sin comisiones durante las pruebas. El 14 de agosto de 2026, Hyperliquid anunció que la próxima actualización activaría comisiones de media equivalentes a la mitad de la tarifa de spot.
- Builder Codes: los builders pueden añadir comisiones a las órdenes de venta enrutadas mediante su código, igual que en spot. Esto da a los frontends una fuente de ingresos distinta de las comisiones del protocolo.
- Parte del deployer: Los deployers de mercados sin permisos pueden recibir hasta el 50 % de las comisiones de trading que generen sus mercados. Se prevé incluir comisiones configurables en una actualización posterior.
¿Cuándo se puso en marcha HIP-4 en la mainnet de Hyperliquid?
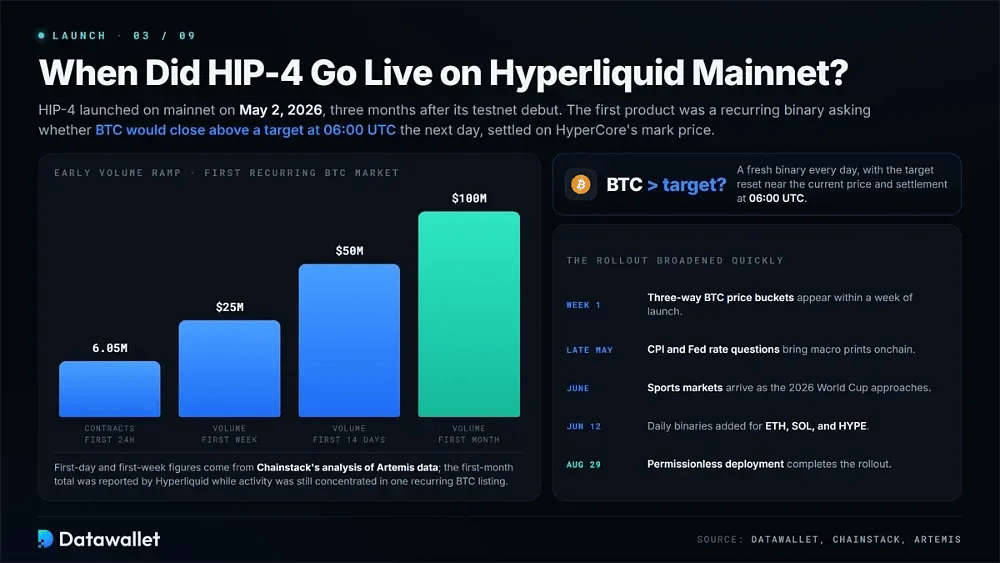
HIP-4 se lanzó en la mainnet de Hyperliquid el 2 de mayo de 2026, unos tres meses después de su debut en testnet el 2 de febrero. Su primer producto fue un binario recurrente que preguntaba si BTC cerraría por encima de un precio objetivo a las 06:00 UTC del día siguiente, con liquidación basada en el precio de referencia de HyperCore.
El análisis de Chainstack de datos de Artemis concluyó que el mercado inaugural generó 6,05 millones de contratos durante sus primeras 24 horas y aproximadamente 25 millones de dólares en su primera semana. Hyperliquid informó después de unos 100 millones de dólares en volumen de resultados durante el primer mes completo de negociación en mainnet.
El despliegue se amplió rápidamente. En una semana aparecieron rangos de precio de BTC con tres resultados, seguidos de preguntas sobre el IPC y los tipos de la Fed a finales de mayo. Los mercados deportivos llegaron en junio, y el 12 de junio se añadieron los binarios diarios para ETH, SOL y HYPE. El despliegue sin permisos completó la implantación el 29 de agosto de 2026.
Cómo funciona el despliegue sin permisos de HIP-4
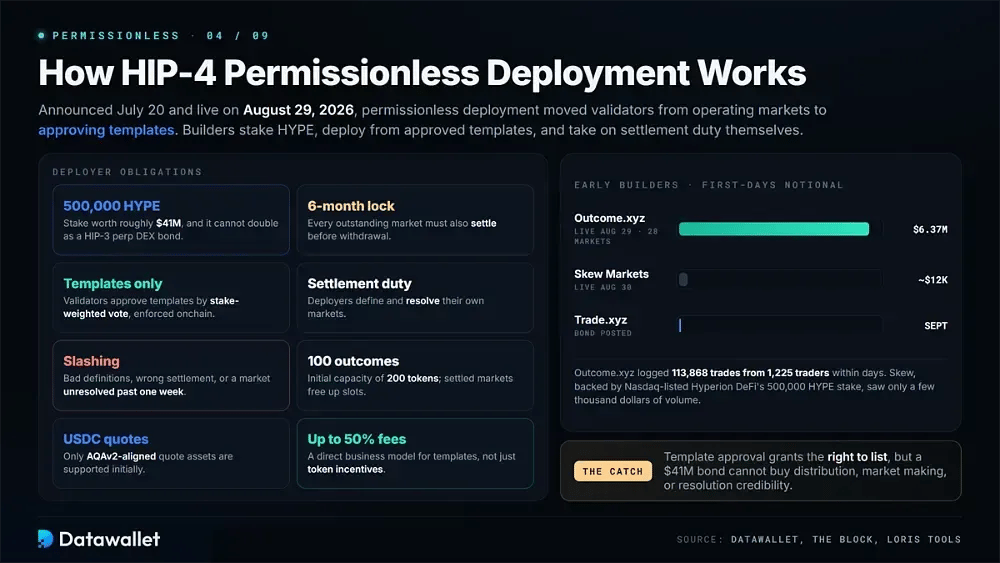
El despliegue sin permisos convirtió HIP-4 de una función seleccionada en infraestructura. Anunciado el 20 de julio de 2026 y activado en mainnet el 29 de agosto, el sistema hizo que los validadores dejaran de operar mercados individuales y pasaran a aprobar plantillas que los desarrolladores independientes pueden utilizar.
1. Requisitos del deployer
Hyperliquid adoptó el modelo de seguridad económica que ya usa HIP-3 para los contratos perpetuos desplegados por constructores y luego añadió reglas específicas sobre la capacidad de los resultados y los plazos de liquidación. The Block informó de los requisitos cuando se anunció la especificación.
Las obligaciones principales de un deployer de HIP-4 son las siguientes:
- Stake de HYPE: quien despliega debe hacer stake de 500.000 HYPE, que valen aproximadamente 41 millones de dólares a los precios recientes. Ese mismo stake no puede contar también para un despliegue de DEX de contratos perpetuos HIP-3 existente.
- Bloqueo de seis meses: el stake permanece bloqueado durante al menos seis meses. Además, todos los mercados pendientes deben liquidarse antes de que se pueda retirar cualquier parte.
- Uso de plantillas: Los desarrolladores solo pueden crear instancias de plantillas aprobadas por los validadores mediante una votación ponderada por stake. Sus especificaciones se almacenan y se aplican onchain, en lugar de off-chain.
- Obligación de liquidación: cada deployer define y resuelve los mercados según los criterios de la plantilla elegida, asumiendo la responsabilidad operativa que antes gestionaban los validadores en los mercados canónicos.
- Exposición a slashing: los validadores pueden penalizar parte o la totalidad del stake por mercados mal definidos, liquidaciones incorrectas o cualquier mercado que siga sin resolverse durante más de una semana.
- Capacidad de resultados: Un desplegador recibe inicialmente capacidad para 100 resultados, equivalente a 200 tokens de resultado. Las preguntas con varios resultados usan más espacios, mientras que los mercados liquidados liberan capacidad.
- Aligned Quotes: Los mercados de resultados sin permisos solo admiten inicialmente activos de cotización alineados con AQAv2, lo que actualmente significa USDC.
- Ingresos por comisiones: los desplegadores pueden ganar hasta 50 % de las comisiones generadas por sus mercados, lo que crea un modelo de negocio directo para las plantillas en lugar de depender únicamente de los incentivos en tokens.
2. Primeros builders de HIP-4
Outcome.xyz se convirtió en el primer implementador sin permisos de HIP-4 el 29 de agosto de 2026. Hizo staked de 500.000 HYPE y abrió 28 mercados sobre toques de precio de criptomonedas, resultados de la política de la Fed e hitos de índices. En pocos días, Loris Tools registró 6,37 millones de dólares en nocional, con 113.868 operaciones de 1.225 traders únicos en esos mercados.
Skew Markets se desplegó al día siguiente con el respaldo de Hyperion DeFi, cotizada en Nasdaq, que aporta su stake de 500.000 HYPE. Sin embargo, sus primeros listados registraron solo unos pocos miles de dólares en volumen. Trade.xyz, el principal venue HIP-3, ha depositado su fianza y se espera que empiece a desplegarse a principios de septiembre.
La diferencia entre esos dos primeros desplegadores pone de relieve el reto central de los resultados sin permisos. La aprobación de plantillas ofrece la posibilidad de listar un mercado, pero no crea compromisos de distribución ni de creación de mercado, ni establece credibilidad en la resolución. Una garantía de 41 millones de dólares por sí sola no puede aportar esas condiciones.
Tipos de mercados HIP-4 de Hyperliquid
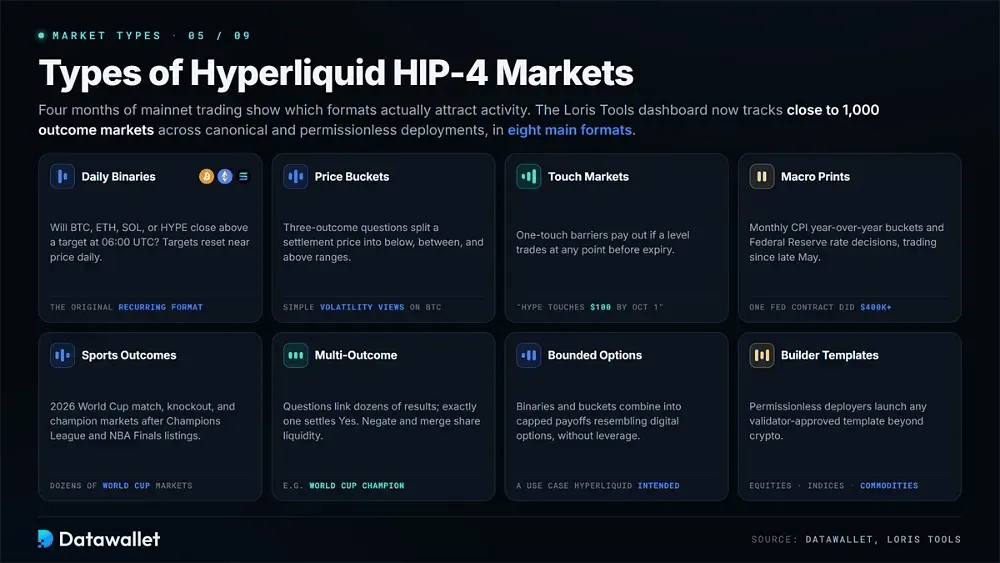
Cuatro meses de trading en mainnet han dado una imagen más clara de qué formatos de HIP-4 atraen actividad. El panel de HIP-4 de Loris Tools sigue ya cerca de 1.000 mercados de resultados individuales en varias categorías.
Los principales tipos de mercado que se han negociado realmente son:
- Binarias diarias: El formato recurrente original plantea si BTC, ETH, SOL o HYPE cerrarán por encima de un objetivo a las 06:00 UTC. El objetivo de cada día se reajusta cerca del precio actual.
- Rangos de precio: Las preguntas de tres resultados dividen un precio de liquidación en rangos inferior, intermedio y superior, lo que ofrece una forma relativamente sencilla de expresar opiniones sobre la volatilidad de Bitcoin.
- Mercados de toque: Las plantillas de builders introdujeron barreras de un toque como «HYPE toca 100 $ antes del 1 de octubre», que pagan si el nivel indicado se negocia en cualquier momento antes del vencimiento.
- Datos macro: desde finales de mayo se negocian rangos de IPC interanual mensual y decisiones de tipos de la Reserva Federal. Solo un contrato sobre mantenimiento de la política generó más de 400.000 $ en volumen.
- Resultados deportivos: El Mundial de 2026 generó decenas de mercados de partidos, eliminatorias y campeón después de que los validadores ya hubieran seleccionado los mercados del ganador de la Champions League y de las Finales de la NBA.
- Preguntas de resultados múltiples: Mercados como el de la pregunta sobre el campeón del Mundial vinculan decenas de resultados posibles, de los cuales exactamente uno se liquida como Sí. Las operaciones de negar y fusionar permiten que compartan liquidez.
- Similar a opciones acotadas: los binarios y los buckets pueden combinarse en pagos limitados que se asemejan a opciones digitales sin apalancamiento, un caso de uso que Hyperliquid pretendía expresamente que la primitiva admitiera.
- Plantillas para desarrolladores: Los desplegadores sin permisos pueden lanzar cualquier plantilla aprobada por los validadores. Los primeros desarrolladores ya incluyen en sus hojas de ruta públicas renta variable, índices, materias primas y una cobertura deportiva más amplia.
Estadísticas y tendencias de adopción de HIP-4
HIP-4 sigue siendo pequeño en comparación con el conjunto del sector de los mercados de predicción, pero sus primeros cuatro meses ofrecen varias referencias útiles sobre su adopción. Las cifras que siguen se basan en los volúmenes comunicados por Hyperliquid, junto con datos y análisis de Chainstack, Privy y el panel de HIP-4 de Loris Tools.
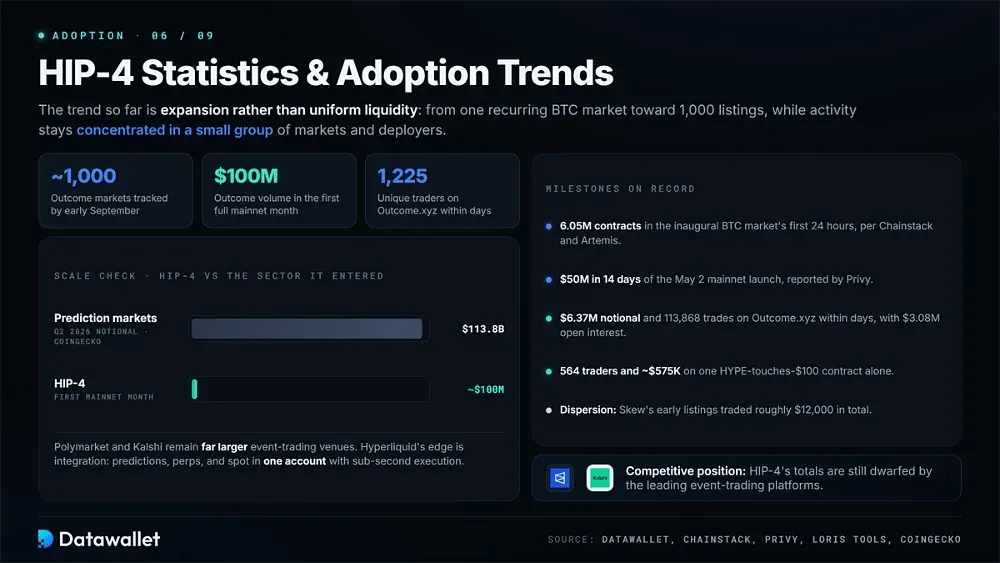
- Escala del sector: los datos de CoinGecko sitúan el nocional de los mercados de predicción en 113.800 millones de dólares en el segundo trimestre de 2026, lo que define el mercado más amplio en el que compite HIP-4.
- Actividad del primer día: El primer mercado recurrente de BTC procesó 6,05 millones de contratos durante sus primeras 24 horas, según el análisis de Chainstack sobre datos de Artemis.
- Volumen de la primera semana: El mismo mercado generó aproximadamente 25 millones de dólares en su primera semana.
- Hito de dos semanas: Privy informó de que HIP-4 superó los 50 millones de dólares en volumen en los 14 días posteriores a su lanzamiento en mainnet el 2 de mayo de 2026.
- Primer mes completo: Hyperliquid informó después de unos 100 millones de dólares de volumen de resultados durante el primer mes completo de funcionamiento en mainnet, cuando la actividad aún se concentraba en un único listado recurrente de BTC y las comisiones eran cero.
- Número de mercados: a principios de septiembre, Loris Tools seguía cerca de 1.000 de mercados de resultados individuales en despliegues canónicos y sin permisos.
- Adopción de Outcome.xyz: a los pocos días de su lanzamiento, Outcome.xyz generó 6,37 millones de dólares en volumen nocional a partir de 113.868 operaciones de 1.225 traders únicos. Sus mercados mantenían cerca de 3,08 millones de dólares en open interest al cierre del día.
- Demanda en un solo mercado: un contrato de HYPE-alcanza-100 $ atrajo a 564 traders únicos y aproximadamente 575.000 $ de valor nominal en pocos días.
- Dispersión de la liquidez: la adopción sigue siendo desigual entre los desarrolladores. Mientras que Outcome.xyz alcanzó millones de dólares en actividad, los primeros listados de Skew movieron en total unos 12.000 $.
- Posición competitiva: Polymarket y Kalshi siguen siendo plataformas de negociación de eventos mucho más grandes, mientras que las estadísticas más amplias de los mercados de predicción siguen eclipsando los totales de HIP-4.
Hasta ahora la tendencia es de expansión y no de liquidez uniforme. HIP-4 comenzó con un mercado recurrente de BTC y después añadió nuevas clases de activos y formatos de eventos, antes de que los creadores sin permisos elevaran el número de resultados disponibles hasta cerca de 1.000. Aun así, la actividad de trading sigue concentrada en un grupo relativamente pequeño de mercados y desplegadores.
Ventajas y desventajas de HIP-4
HIP-4 amplía Hyperliquid más allá de sus mercados consolidados, pero el trading de resultados introduce supuestos distintos en cuanto a las fuentes de resolución, el comportamiento de los desplegadores y las comisiones. Los traders deberían tener en cuenta esas diferencias en lugar de tratar los resultados como otra forma de contrato perpetuo.
Las principales ventajas y desventajas son estas:
Cómo afectó el HIP-4 al token HYPE de Hyperliquid
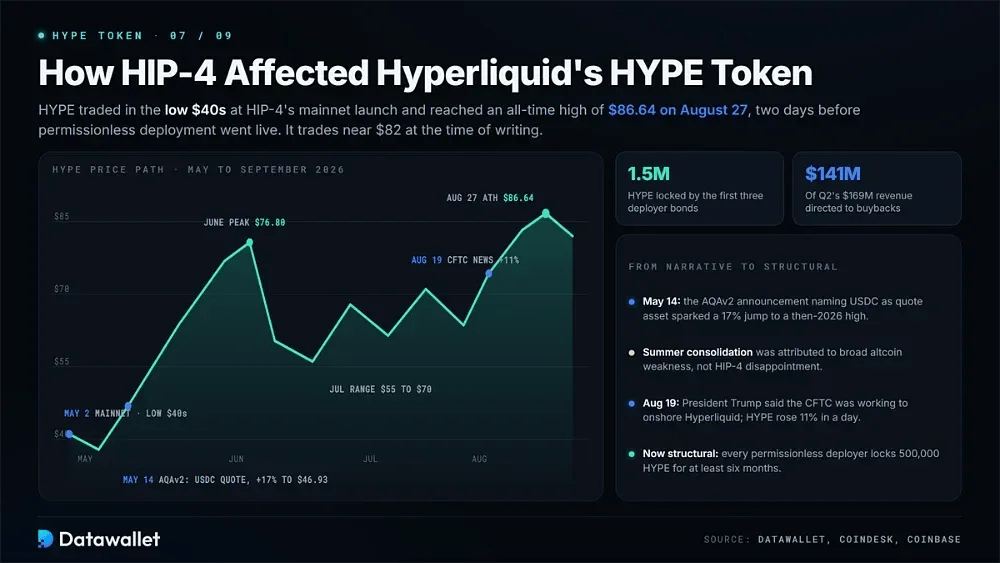
HYPE cotizó en la zona baja de los $40s en torno al lanzamiento en mainnet de HIP-4 el 2 de mayo, antes de caer por debajo de 39 $ a mediados de mayo. El 14 de mayo, el anuncio de AQAv2 identificó USDC como futuro activo de cotización de los mercados canónicos de HIP-4. Después, HYPE subió un 17 % hasta 46,93 $, su máximo de 2026 en ese momento.
El token siguió al alza durante junio y marcó un nuevo récord cerca de 76,80 $ antes de retroceder bruscamente hacia 52 $. Durante la mayor parte de julio y principios de agosto, cotizó en un rango aproximado de 55 $ a 70 $. Los analistas atribuyeron en gran medida esa consolidación a la debilidad generalizada de las altcoin, más que a una decepción con la adopción de HIP-4.
A finales de agosto llegó el movimiento más fuerte. La declaración del presidente Trump del 19 de agosto de que la CFTC trabajaba para repatriar Hyperliquid impulsó HYPE un 11 % en un día. El token alcanzó un máximo histórico de 86,64 $ el 27 de agosto, dos días antes del lanzamiento del despliegue sin permisos de HIP-4.
El efecto directo de HIP-4 sobre el token es ahora estructural y no narrativo. Todo deployer sin permisos debe bloquear 500.000 HYPE durante al menos seis meses, y tres deployers ya han comprometido fianzas. Por otra parte, el Assistance Fund destinó 141 millones de dólares de los 169 millones de dólares de ingresos del T2 a recompras. HYPE cotiza cerca de 82 $ en el momento de redactar este texto.
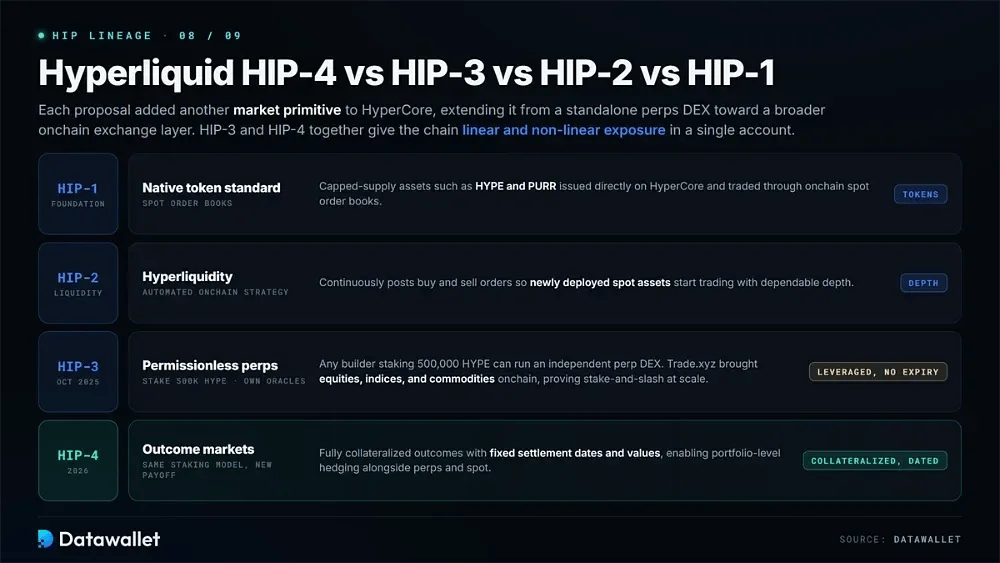
Hyperliquid HIP-4 frente a HIP-3 frente a HIP-2 frente a HIP-1
Cada propuesta de mejora de Hyperliquid ha añadido una nueva primitiva de mercado a HyperCore, ampliando poco a poco el protocolo desde un simple DEX de perpetual hacia una capa de exchange onchain más amplia. Ver las propuestas en orden muestra qué partes de HIP-4 proceden de actualizaciones anteriores y qué capacidades son nuevas.
HIP-1 introdujo el estándar de token nativo de HyperCore, que permite emitir directamente activos de oferta limitada como HYPE y PURR y negociarlos a través de libros de órdenes onchain de spot. HIP-2 llegó después con Hyperliquidity, una estrategia onchain automatizada que publica de forma continua órdenes de compra y venta para que los nuevos activos spot desplegados puedan empezar a cotizar con una profundidad fiable.
En octubre de 2025, HIP-3 llevó el despliegue sin permisos a los futuros perpetuos. Cualquier desarrollador que hiciera stake de 500.000 HYPE podía operar un DEX de contratos perpetuos independiente con sus propios oráculos, margen y ajustes de comisiones. Desarrolladores como Trade.xyz usaron el modelo para llevar acciones, índices y materias primas a la cadena, demostrando a escala el marco de stake y slashing.
HIP-4 lleva ese modelo de staking a una estructura de pagos distinta. En lugar de contratos apalancados sin vencimiento, ofrece resultados totalmente colateralizados con fechas y valores de liquidación fijos. HIP-3 y HIP-4 dan juntos a HyperCore exposición lineal y no lineal, lo que permite una cobertura a nivel de cartera dentro de una sola cuenta.
Riesgos de Hyperliquid HIP-4
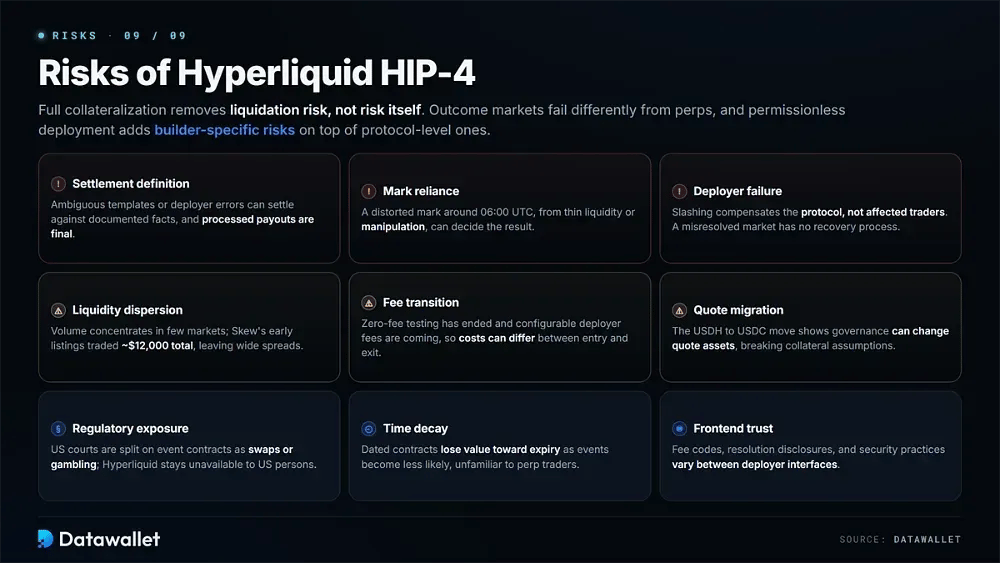
La colateralización total elimina el riesgo de liquidación, pero no el riesgo en sí. Los mercados de resultados tienen modos de fallo distintos de los contratos perpetuos, y el despliegue sin permisos añade riesgos propios de cada desarrollador, además de los del nivel de protocolo.
Ten en cuenta estos riesgos prácticos antes de operar o desplegar:
- Definición de liquidación: un mercado depende de su regla de resolución. Las plantillas ambiguas o los errores del desplegador pueden producir una liquidación que contradiga los hechos documentados, y los pagos procesados son definitivos.
- Dependencia del precio de referencia: Los mercados de precios se liquidan según los precios de referencia interpolados de HyperCore. Por tanto, un precio de referencia distorsionado en torno a las 06:00 UTC, ya sea por poca liquidez o por manipulación deliberada, puede determinar el resultado.
- Fallo del desplegador: el slashing penaliza al desplegador tras un fallo, pero el stake compensa al protocolo y no a los traders afectados. Un mercado mal resuelto no tiene ningún proceso de recuperación integrado.
- Dispersión de la liquidez: el volumen se concentra en pocos mercados. Los primeros listados de Skew negociaron en total unos 12.000 $, lo que dejó muchas posiciones expuestas a spreads amplios y a precios de salida poco fiables.
- Transición de comisiones: La fase inicial de pruebas sin comisiones ha terminado, mientras que las comisiones configurables de los deployers aún están por llegar. Por ello, los costes de trading efectivos pueden diferir entre la entrada y la salida.
- Migración de la cotización: El paso de USDH a USDC demuestra que la gobernanza puede cambiar los activos de cotización. Estos cambios afectan a las hipótesis de colateral de los builders y a las herramientas que siguen denominadas en USDH.
- Exposición regulatoria: los tribunales de EE. UU. están divididos sobre si los contratos de eventos deben tratarse como swaps o como juego. Hyperliquid también sigue sin estar disponible para personas estadounidenses pese a las conversaciones en curso con la CFTC sobre su relocalización en EE. UU.
- Desgaste temporal: los contratos con vencimiento pueden perder valor a medida que se acerca la expiración si el evento subyacente se vuelve menos probable, una dinámica que puede resultar desconocida para traders acostumbrados a los futuros perpetuos sin vencimiento.
- Confianza en el frontend: La mayoría de los usuarios accede a los mercados de builders a través de interfaces de terceros. Los códigos de comisiones, las divulgaciones de resolución y las prácticas de seguridad pueden variar mucho entre los desplegadores.
Conclusiones
HIP-4 ha pasado de propuesta a producción con rapidez para los estándares de Hyperliquid. En cuatro meses, lanzó un contrato binario recurrente de BTC, se amplió a rangos, preguntas macroeconómicas y deportes, trasladó su activo de cotización a USDC, activó las comisiones y abrió el despliegue a constructores dispuestos a depositar fianzas de 41 millones de dólares.
Para los traders, el beneficio práctico es la consolidación. Un contrato perpetuo direccional, una cobertura ante un dato macroeconómico y una posición sobre un partido de fútbol pueden convivir en una sola cuenta, mientras que los tramos de resultado quedan fuera del motor de liquidación. La regla de resolución debe tratarse como el producto, no la interfaz.
Para HYPE, HIP-4 crea un segundo destino de staking junto con HIP-3 y conecta la demanda de los builders directamente con el bloqueo de tokens. Que los resultados lleguen a representar una parte significativa del volumen de Hyperliquid depende ahora de los builders, así como de cómo resuelvan finalmente la cuestión de los mercados de predicción los reguladores de EE. UU. y la Clarity Act.