Durante una década, Washington no logró decidir qué regulador gobierna las criptomonedas. La CLARITY Act se diseñó para responder a esa pregunta y, en catorce meses, avanzó más que cualquier legislación anterior sobre estructura de mercado: pasó la Cámara de Representantes con 78 votos demócratas y superó dos comités del Senado.
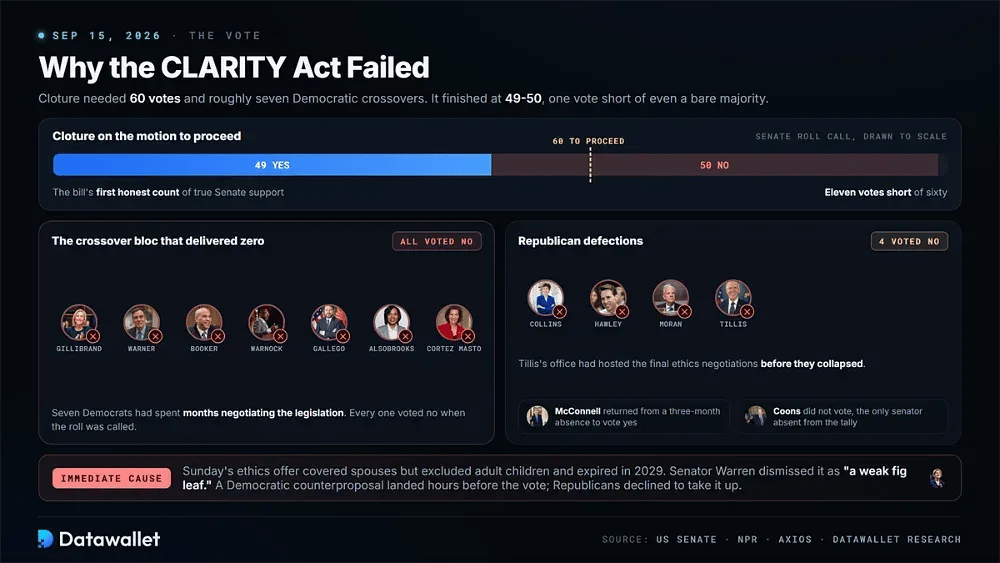
Su avance terminó el 15 de septiembre de 2026, en el umbral procedimental decisivo del Senado. La moción de cierre del debate fracasó por 49 a 50. Todos los demócratas votaron en contra, dejando el proyecto de ley sobre criptomonedas con más presión de grupos de interés de la historia de EE. UU. a once votos de un debate que nunca llegó a celebrarse.
Esto es lo que hace el proyecto de ley, por qué fracasó y qué ocurre ahora. 👇
¿Qué es la CLARITY Act?
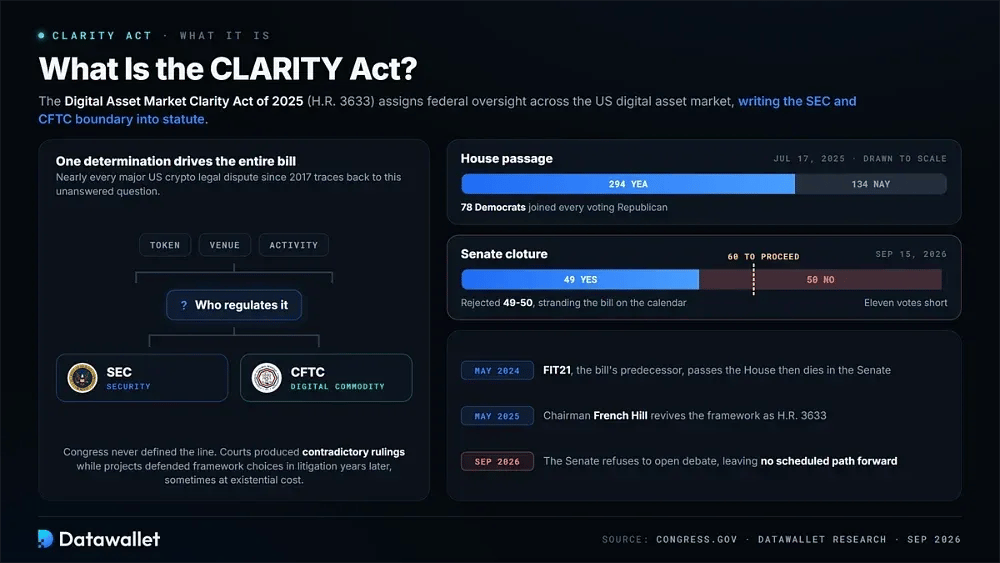
La CLARITY Act, formalmente la Digital Asset Market Clarity Act of 2025 (H.R. 3633), asigna la supervisión federal en el mercado estadounidense de activos digitales. Define cuándo un token queda bajo la autoridad de la SEC como valor y cuándo se considera una materia prima digital regulada por la CFTC.
Ese límite ha estado detrás de casi todas las grandes disputas legales cripto en EE. UU. desde 2017. El Congreso nunca lo definió, de modo que ambas agencias reclaman territorios que se solapan. Los tribunales dictaron fallos contradictorios, mientras los proyectos elegían un marco regulatorio solo para defender esa decisión en litigios años después, a veces con un coste existencial.
La legislación surgió de FIT21, que fue aprobada en la Cámara de Representantes en mayo de 2024 y después decayó en el Senado. El presidente del Comité de Servicios Financieros de la Cámara, French Hill, retomó el marco en mayo de 2025. El 17 de julio de 2025, la Cámara la aprobó por 294 votos a 134, con 78 demócratas que se sumaron a todos los republicanos que votaron.
A partir de ahí, la batalla pasó por completo al Senado, donde hacían falta 60 votos solo para iniciar el debate. Esa prueba llegó el 15 de septiembre de 2026. La cámara lo rechazó por 49 a 50, dejando la legislación estancada en el calendario sin una vía prevista para avanzar.
Por qué importa la CLARITY Act
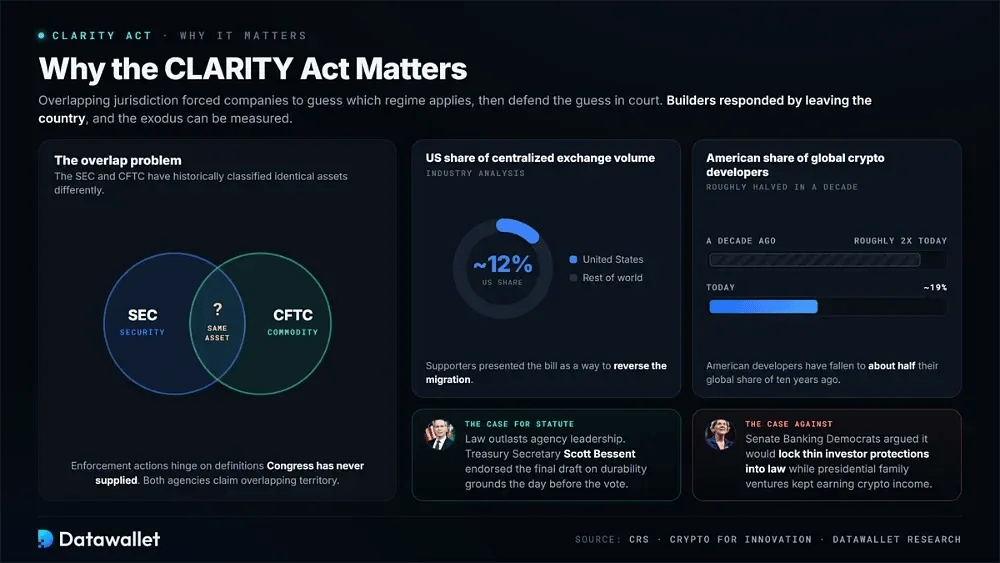
El problema central es la superposición de jurisdicciones. La SEC y la CFTC han clasificado históricamente de forma distinta activos idénticos, lo que obliga a las empresas a determinar por sí mismas qué régimen se aplica. Las acciones coercitivas pueden depender entonces de definiciones que el Congreso nunca ha proporcionado. Los desarrolladores respondieron abandonando el país.
El impacto económico es medible. Los análisis del sector sitúan la cuota de EE. UU. en el volumen de exchanges centralizados en torno al 12 %. Los desarrolladores de criptomonedas estadounidenses han caído a aproximadamente el 19 % del total mundial, cerca de la mitad de su cuota de hace una década. Los defensores presentaron el proyecto de ley como una forma de revertir esa migración.
Plasmar el marco en una ley también le da durabilidad más allá de los responsables que dirigen actualmente las agencias. Las normas adoptadas por una SEC favorable hoy pueden ser revertidas por una hostil mañana, y por eso el sector presionó a favor de una ley en lugar de unas directrices de las agencias. El secretario del Tesoro, Scott Bessent, respaldó el borrador final del Senado precisamente por esos motivos el día antes de la votación.
Los críticos consideraron esa misma permanencia como un lastre. Los demócratas del Comité Bancario del Senado argumentaron que el proyecto consagraría en la ley unas protecciones al inversor débiles mientras los negocios de la familia del presidente seguían generando ingresos en criptomonedas que la legislación no restringiría de forma significativa. Esa objeción acabó siendo decisiva en el pleno.
Cómo funciona la CLARITY Act
En esencia, el proyecto de ley clasifica los activos digitales, asigna la autoridad reguladora y después aplica obligaciones según la categoría resultante. La cuestión clave es si una blockchain se ha descentralizado lo suficiente para que su token salga por completo de la supervisión de la SEC.
1. El reparto de jurisdicción entre la SEC y la CFTC
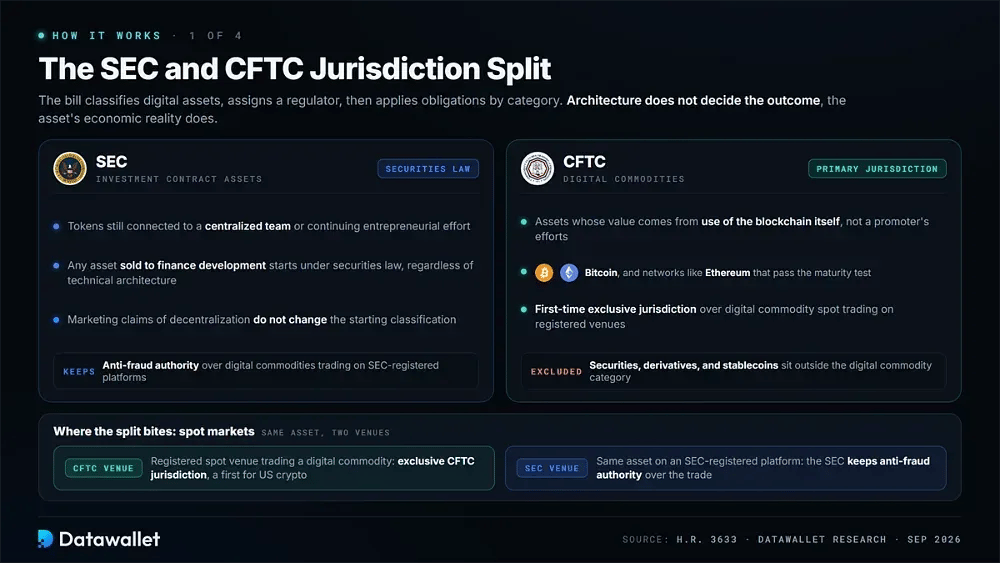
La SEC conserva la autoridad sobre los activos de contratos de inversión. Esto incluye los tokens que siguen vinculados a un equipo centralizado, a una captación de capital o a un esfuerzo empresarial continuado. Cualquier activo vendido para financiar su desarrollo nace bajo la legislación de valores, con independencia de su arquitectura técnica o de cómo su marketing describa la descentralización.
La CFTC tiene la jurisdicción principal sobre las materias primas digitales. Son activos cuyo valor procede del uso de la propia blockchain. Los valores, los derivados y las stablecoins quedan excluidos de la categoría, que abarca activos como Bitcoin y, sujeto a la prueba de madurez que se describe más abajo, redes como Ethereum que han superado a sus equipos fundadores.
La distinción es más importante en los mercados spot. Por primera vez, la CFTC recibiría jurisdicción exclusiva sobre la negociación spot de materias primas digitales en plataformas registradas. Sin embargo, la SEC conservaría la autoridad antifraude sobre esos mismos activos cuando se negocien en plataformas registradas ante la SEC.
2. La prueba de blockchain madura
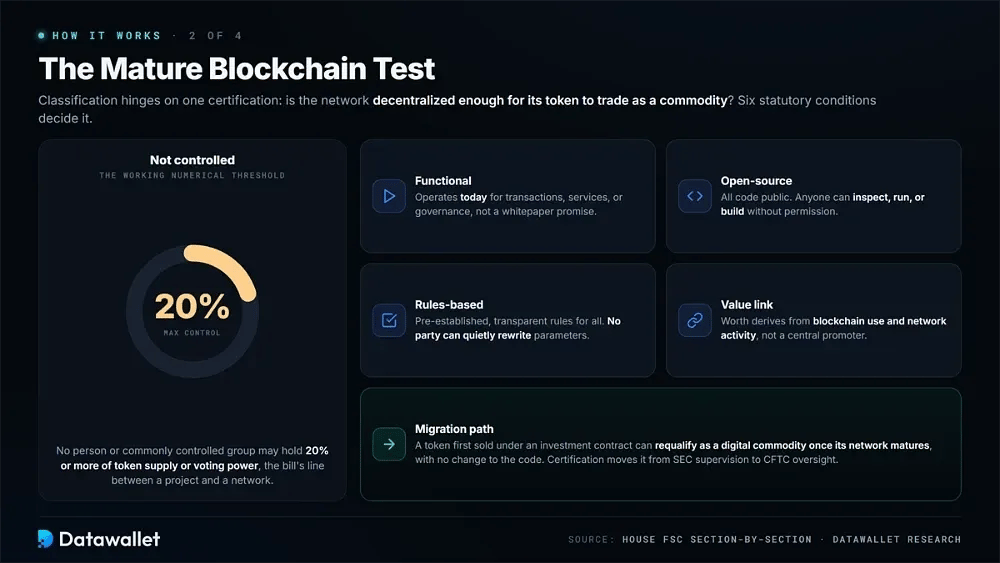
La clasificación depende en última instancia de una certificación conocida como la prueba de blockchain maduro. Marca la etapa en la que una red está lo bastante descentralizada para que su token se negocie como una materia prima. El resumen por secciones de la Cámara detalla las condiciones.
Una blockchain debe cumplir estos requisitos legales para considerarse madura:
- Funcional: la red debe operar realmente hoy para transacciones, servicios o gobernanza, en lugar de existir como la promesa de un whitepaper sobre capacidades que los desarrolladores pretenden lanzar más adelante.
- Código abierto: Todo el código subyacente debe ser público, de modo que cualquiera pueda inspeccionar, ejecutar o desarrollar sobre la red sin pedir permiso a un operador que controle el acceso.
- Basado en reglas: Las operaciones deben seguir reglas transparentes y preestablecidas, aplicadas de forma coherente a todos los participantes, y no parámetros que una sola parte pueda reescribir discretamente a su arbitrio.
- No controlado: ninguna persona ni grupo controlado en común puede poseer 20 % o más del suministro de tokens o del poder de voto, el umbral numérico de referencia del proyecto de ley para la descentralización.
- Vínculo de valor: el valor del activo debe derivar del uso real de la blockchain y de la actividad de la red, y no de los esfuerzos de gestión continuos de un promotor central identificable.
- Vía de migración: un token vendido inicialmente con un contrato de inversión puede reclasificarse más tarde como materia prima digital cuando su red madure, sin necesidad de cambiar el código.
3. Autocertificación y registro
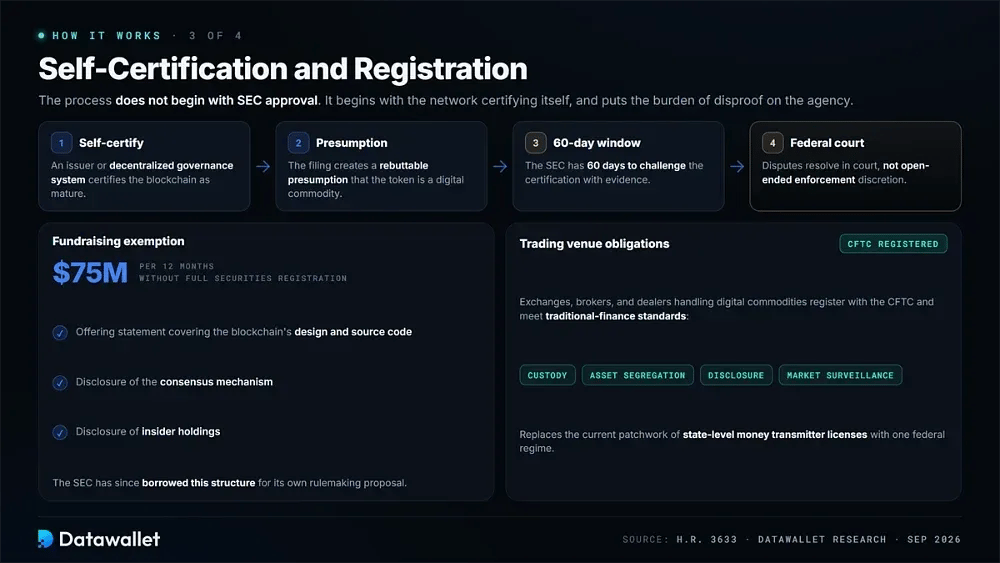
El proceso no empieza con la aprobación de la SEC. Un emisor o un sistema de gobernanza descentralizado puede autocertificar una blockchain como madura, lo que crea una presunción refutable. La agencia dispone entonces de 60 días para impugnar esa certificación, y las disputas se resuelven en última instancia en un tribunal federal en lugar de mediante una discrecionalidad sancionadora abierta.
La captación de fondos recibe una exención aparte. Los proyectos podían recaudar hasta 75 millones de dólares en 12 meses sin registro completo como valores, siempre que presentaran una declaración de oferta que abarcara el diseño y el código fuente del blockchain, su mecanismo de consenso y las participaciones de los insiders. Desde entonces, la SEC ha tomado prestada esa estructura para su propia propuesta normativa.
Los centros de negociación se enfrentan a requisitos más convencionales. Los exchanges, brókeres e intermediarios que operen con materias primas digitales deberían registrarse en la CFTC. También tendrían que cumplir estándares de las finanzas tradicionales en materia de custodia, segregación de activos de clientes, divulgación y vigilancia del mercado, y sustituirían el actual mosaico de licencias estatales de transmisión de dinero.
4. La exención para DeFi y desarrolladores
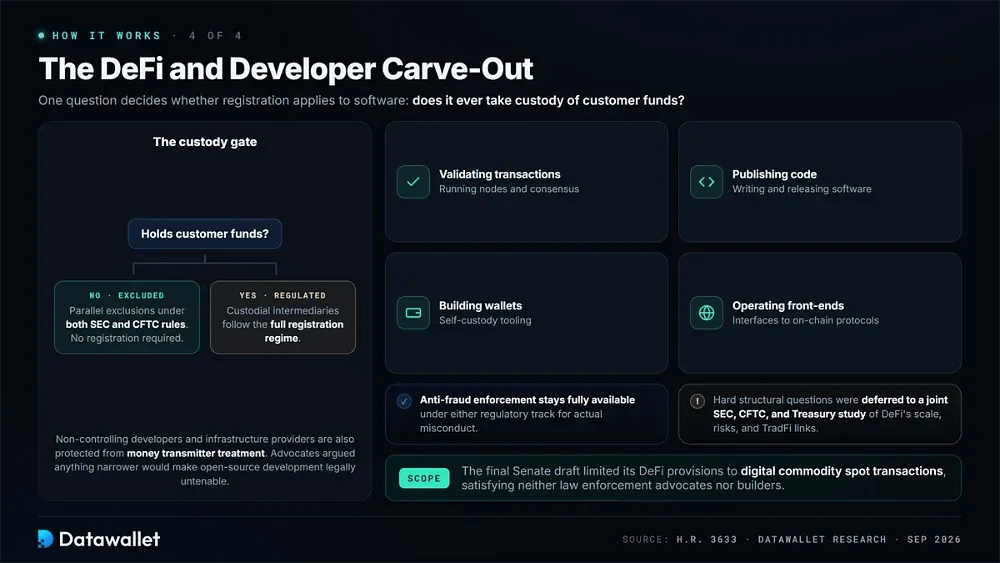
El software que nunca asume la custodia de los fondos de los clientes recibe exclusiones paralelas según las normas de la SEC y de la CFTC. Actividades como validar transacciones, publicar código, crear wallets y operar interfaces quedan fuera de los requisitos de registro. La aplicación de las normas contra el fraude ante conductas indebidas reales sigue plenamente disponible en cualquiera de las dos vías regulatorias.
Otra disposición protege a los desarrolladores y proveedores de infraestructura sin control de ser tratados como transmisores de dinero. Los defensores de los exchanges descentralizados sostuvieron durante las negociaciones que una protección más limitada haría jurídicamente inviable el desarrollo de código abierto. El borrador final del Senado limitó sus disposiciones sobre DeFi a las transacciones spot de materias primas digitales.
La legislación también pedía un estudio conjunto de la SEC, la CFTC y el Tesoro sobre la escala, los riesgos y los vínculos de DeFi con los mercados tradicionales. En lugar de resolver en la ley las cuestiones estructurales más difíciles, los legisladores las aplazaron a una regulación posterior. El compromiso no satisfizo del todo ni a los defensores de la aplicación de la ley ni a los desarrolladores a los que afectaba.
Cronología de la CLARITY Act
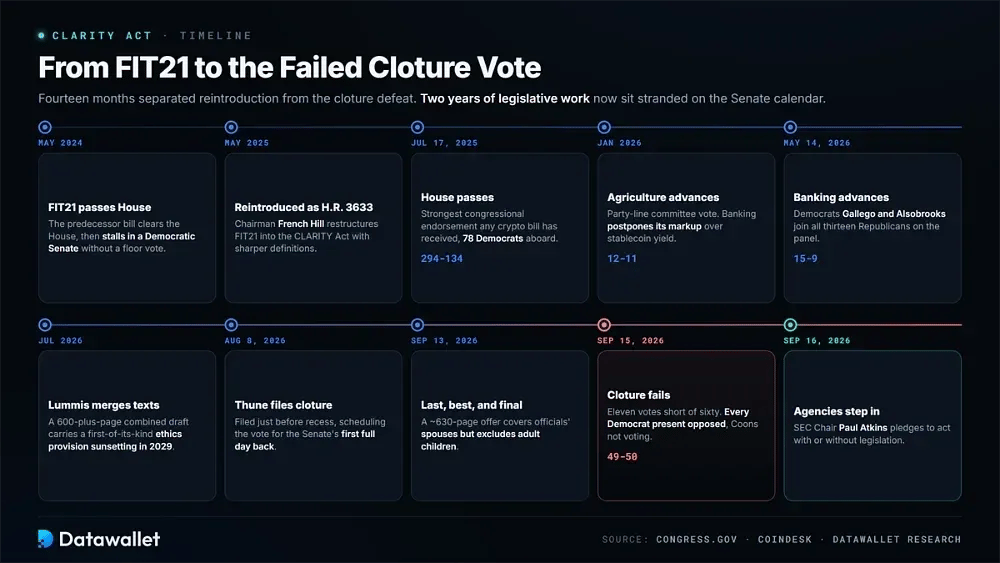
El tiempo legislativo consumido en cada fase ayuda a explicar por qué importa la votación fallida. Este registro se basa en las actuaciones legislativas oficiales y en la cobertura informativa contemporánea de los catorce meses transcurridos entre la reintroducción y la derrota en la votación de cierre del debate.
El recorrido del proyecto de ley desde FIT21 hasta la fallida votación de cierre del debate:
- Mayo de 2024: el proyecto de ley predecesor FIT21 pasa la Cámara con apoyo bipartidista, pero se estanca en un Senado de mayoría demócrata que nunca lo somete a votación en el pleno.
- Mayo de 2025: El presidente French Hill vuelve a presentar el marco como H.R. 3633, reestructurando FIT21 en la CLARITY Act con definiciones más precisas y exenciones revisadas.
- Julio de 2025: La Cámara de Representantes aprueba el proyecto de ley por 294 votos a 134 el 17 de julio, con el apoyo de 78 demócratas, el respaldo del Congreso más sólido que ha recibido una legislación sobre criptomonedas.
- Enero de 2026: el Comité de Agricultura del Senado hace avanzar su texto complementario con una votación de 12 a 11 siguiendo las líneas de partido, mientras que el Comité Bancario del Senado aplaza su propia revisión por las disputas sobre el rendimiento de las stablecoins.
- Mayo de 2026: el Comité Bancario del Senado hace avanzar el proyecto de ley por 15 votos a 9 el 14 de mayo, con los demócratas Ruben Gallego y Angela Alsobrooks sumándose a los trece republicanos del comité.
- Julio de 2026: la senadora Cynthia Lummis publica un texto unificado de más de 600 páginas que combina los borradores de Banca y Agricultura, con una disposición ética pionera que expira en 2029.
- 8 de agosto de 2026: el líder de la mayoría, John Thune, presenta la moción de cierre del debate justo antes del receso, y programa la votación de procedimiento para el primer día completo de regreso del Senado en septiembre.
- 13 de septiembre de 2026: los republicanos hacen circular una oferta final de unas 630 páginas con restricciones éticas revisadas que cubren a los cónyuges de los cargos públicos pero excluyen a los hijos adultos, presentada como la última, la mejor y la definitiva.
- 15 de septiembre de 2026: la moción de cierre del debate fracasa por 49 votos a 50, once votos por debajo de los sesenta, con todos los demócratas presentes en contra y el senador Chris Coons sin votar.
- 16 de septiembre de 2026: el presidente de la SEC, Paul Atkins, promete que el organismo actuará con o sin legislación, lo que desplaza el centro de gravedad regulatorio hacia la elaboración de normas por parte de la agencia.
Por qué fracasó la CLARITY Act el 15 de septiembre
El procedimiento del Senado dejaba poco margen de error. La moción de cierre del debate necesitaba 60 votos antes de que pudieran comenzar el debate, las enmiendas o la votación final. Por tanto, los republicanos necesitaban aproximadamente siete votos demócratas. Sin embargo, el recuento terminó en 49-50, un voto por debajo incluso de una mayoría simple.
El apoyo demócrata desapareció por completo. Los senadores Gillibrand, Warner, Booker, Warnock, Gallego, Alsobrooks y Cortez Masto llevaban meses negociando la legislación, pero todos votaron en contra. Un bloque del que se esperaban siete votos cruzados no aportó ninguno, lo que dio al proyecto su primer recuento real del apoyo auténtico en el Senado.
Los republicanos también perdieron votos. Cuatro se opusieron al cierre del debate: Susan Collins, Josh Hawley, Jerry Moran y Thom Tillis. La oficina de Tillis había acogido las negociaciones finales sobre ética antes de que fracasaran. Mitch McConnell volvió tras tres meses de ausencia para votar a favor, pero esas deserciones eliminaron cualquier margen de error.
La ética fue la causa inmediata. La oferta final del domingo prohibía a los funcionarios y a sus cónyuges lucrarse con activos digitales, pero excluía a los hijos adultos. Las dudas sobre su aplicación seguían sin resolverse, y la disposición expiraba en enero de 2029. La senadora Elizabeth Warren la descartó por considerarla «una débil hoja de parra». Los demócratas presentaron una contrapropuesta horas antes de la votación, que los republicanos rechazaron tramitar.
Las tres disputas que hundieron el proyecto de ley
Los argumentos que acabaron hundiendo la legislación no giraron en torno a su marco jurisdiccional central. El amplio apoyo a dividir la supervisión entre la SEC y la CFTC se mantuvo hasta las últimas fases. Los negociadores, en cambio, no lograron resolver las disputas adicionales ligadas a ese consenso.
La disposición ética
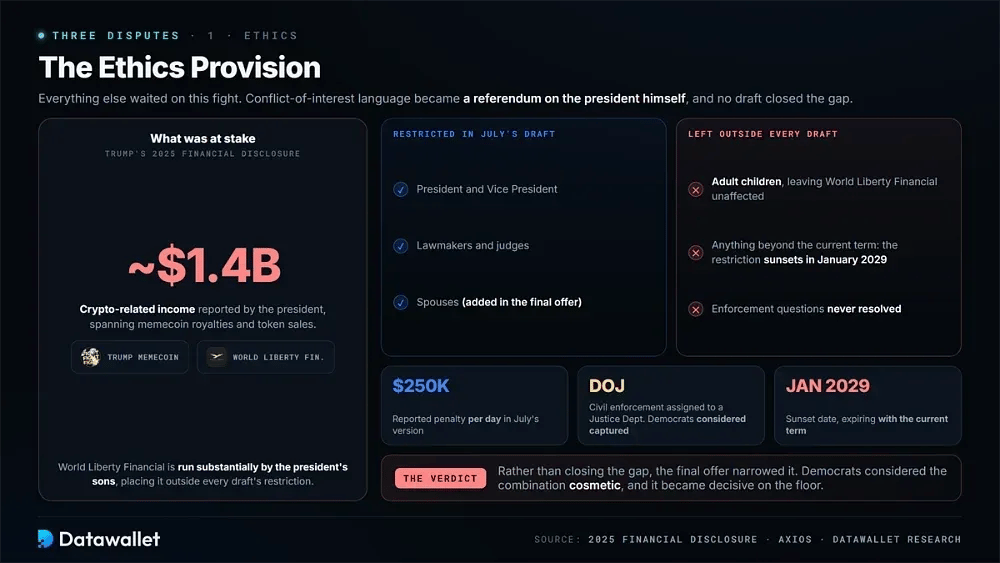
Todo lo demás quedó a la espera de la batalla ética. La declaración financiera de Trump de 2025 mostraba aproximadamente 1.400 millones de dólares en ingresos relacionados con las criptomonedas, incluidas regalías de memecoin y ventas de token vinculadas a World Liberty Financial. Como resultado, el lenguaje sobre conflictos de intereses se convirtió en un referéndum sobre el propio presidente.
El límite cambió con cada borrador. La versión de julio prohibía al presidente, al vicepresidente, a los legisladores, a los jueces y a sus cónyuges emitir o patrocinar activos digitales a cambio de una compensación. Según se informó, las sanciones llegaban a 250.000 $ al día. La aplicación civil se asignó entonces a un Departamento de Justicia que los demócratas consideraban capturado.
Lejos de cerrar la brecha, la oferta final la redujo. Los hijos adultos quedaron fuera de la restricción, de modo que World Liberty Financial, gestionada en gran parte por los hijos del presidente, no se vio afectada. Además, la cláusula de caducidad de enero de 2029 implicaba que la restricción expiraría con el mandato actual. Los demócratas consideraron que esa combinación era cosmética.
Rendimiento de stablecoins
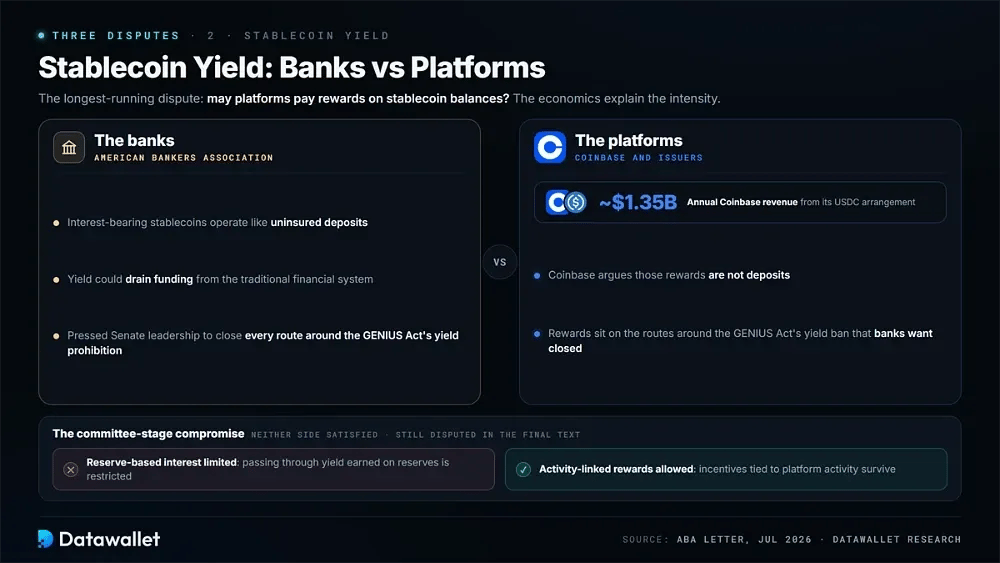
Si las plataformas pueden pagar recompensas por saldos en stablecoins fue la disputa más duradera. Los bancos sostenían que los stablecoins que generan intereses funcionan como depósitos no asegurados y podrían drenar financiación del sistema financiero tradicional. La American Bankers Association presionó a la cúpula del Senado para cerrar cualquier vía que eluda la prohibición de rendimiento de la GENIUS Act.
El tamaño de lo que está en juego ayuda a explicar la intensidad. Coinbase gana aproximadamente 1.350 millones de dólares al año con su acuerdo de USDC y sostiene que esas recompensas no son depósitos. Durante la fase de comité, los negociadores propusieron limitar los intereses basados en reservas y permitir las recompensas vinculadas a la actividad. Ninguna de las partes quedó plenamente satisfecha y la cuestión siguió en disputa en el texto final.
DeFi y finanzas ilícitas
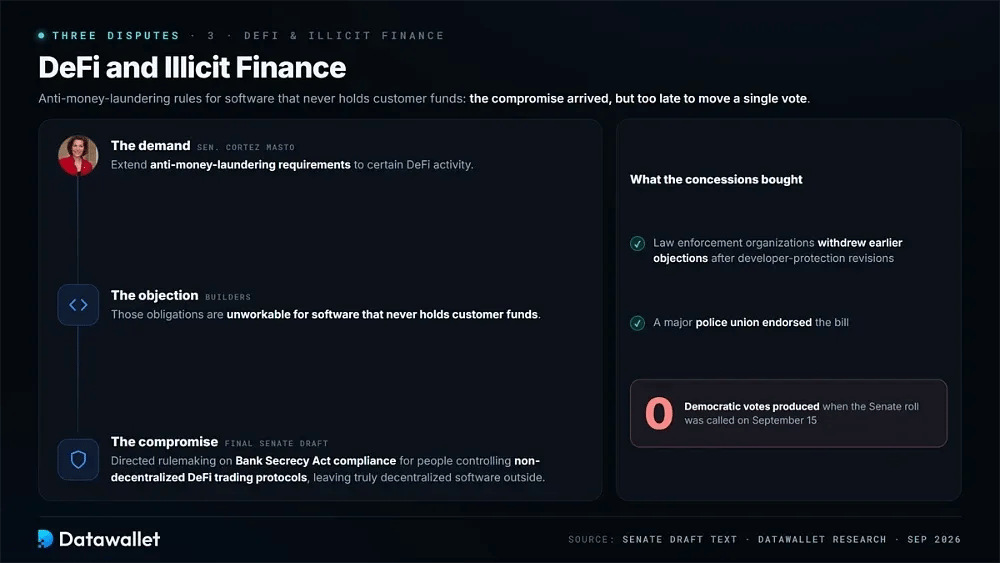
La senadora Catherine Cortez Masto buscó extender los requisitos contra el blanqueo de capitales a determinada actividad DeFi. Los desarrolladores dijeron que esas obligaciones eran inviables para un software que nunca custodia fondos de clientes. El borrador final del Senado intentó un compromiso al encargar una normativa sobre el cumplimiento de la Bank Secrecy Act para quienes controlan protocolos de trading DeFi no descentralizados.
Ese movimiento llegó demasiado tarde para cambiar la votación. Las organizaciones policiales retiraron sus objeciones anteriores tras las revisiones de las protecciones a los desarrolladores, y un importante sindicato policial respaldó el proyecto de ley. Aun así, las concesiones no consiguieron ningún voto demócrata cuando se votó en el Senado el 15 de septiembre.
Cómo reaccionaron los mercados a la votación fallida
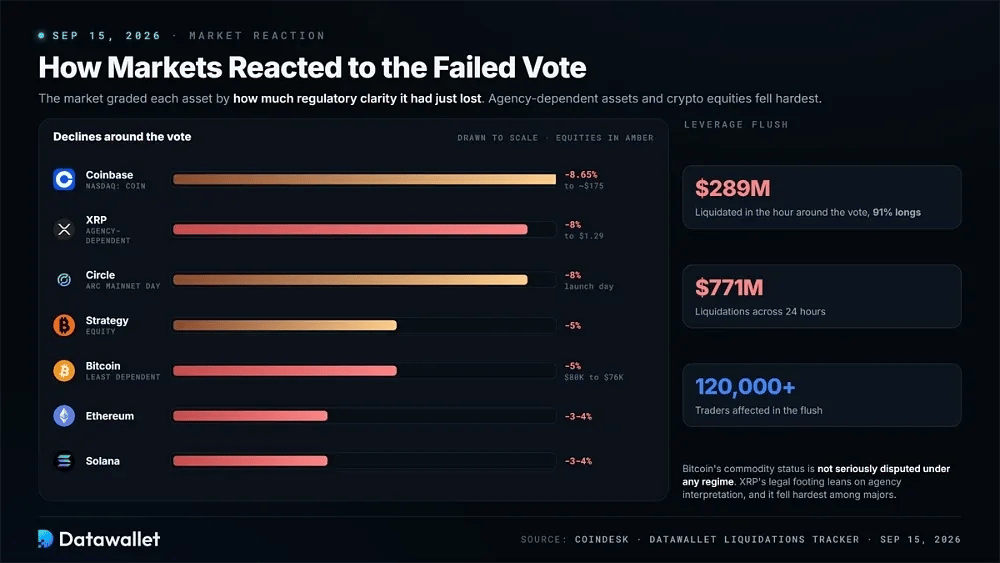
Bitcoin pasó de casi 80.000 $ durante la noche a unos 76.000 $ al llegar el recuento de votos, un descenso relativamente moderado para el activo menos dependiente de la legislación. Los altcoins cayeron con más fuerza. XRP perdió casi un 8 % hasta 1,29 $, mientras que Ethereum y Solana retrocedieron cada uno aproximadamente 3–4 %.
El apalancamiento amplificó la caída. Se liquidaron aproximadamente 289 millones de dólares en posiciones durante la hora en torno a la votación, y cerca del 91 % eran posiciones largas. En 24 horas, las liquidaciones alcanzaron 771 millones de dólares y afectaron a más de 120.000 traders. Puedes seguir en tiempo real episodios como este en el rastreador de liquidaciones de criptomonedas de Datawallet.
Las acciones absorbieron las mayores pérdidas. Coinbase cayó un 8,65 % hasta cerca de 175 $. Circle retrocedió aproximadamente un 8 % el mismo día en que lanzó su mainnet Arc junto con BlackRock y BNY, mientras que Strategy bajó un 5 %. Los mercados revalorizaron a las empresas cuyos modelos daban por cercano un marco legal.
El patrón en sí fue revelador. Activos como XRP, cuyo estatus legal depende más de la interpretación de las agencias que de la ley, sufrieron las mayores caídas. En cambio, la clasificación de Bitcoin como materia prima no se discute seriamente bajo ningún régimen. En la práctica, el mercado calificó cada activo según la claridad regulatoria que acababa de perder.
Probabilidades en los mercados de predicción para la Ley CLARITY
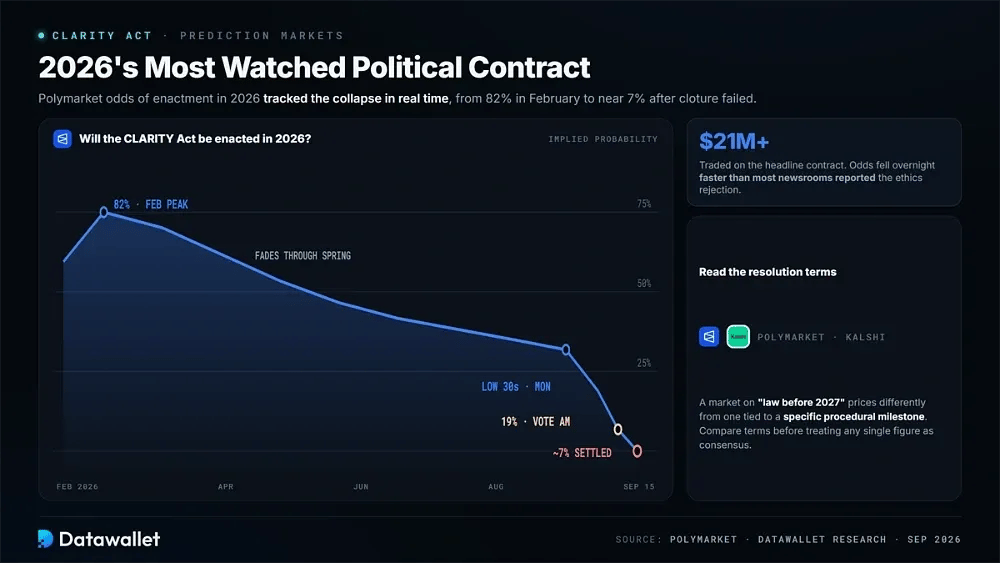
La legislación se convirtió en el contrato político más seguido de 2026, y el historial de precios reflejó de cerca su fracaso. En Polymarket, las probabilidades de aprobación en 2026 alcanzaron el 82 % en febrero antes de desvanecerse durante la primavera. Eran del 19 % la mañana de la votación y se situaron cerca del 7 % tras el fracaso de la moción de cierre del debate.
El volumen de operaciones reforzó la señal. Se intercambiaron más de 21 millones de dólares en el contrato principal. Las probabilidades cayeron durante la noche desde poco más de 30 el lunes hasta la veintena baja el martes, lo que indica que los traders asimilaron el rechazo demócrata a la oferta final sobre ética más rápido de lo que lo informaron la mayoría de las redacciones.
La estructura de cada contrato sigue importando al comparar plataformas. Un mercado que pregunta si el proyecto de ley se convertirá en ley antes de 2027 tendrá un precio distinto al de otro vinculado a un hito procedimental concreto. Esa diferencia se aprecia al comparar los listados de Polymarket y Kalshi construidos sobre la misma pregunta de fondo. Por tanto, conviene leer las condiciones de resolución antes de considerar cualquier cifra como consenso.
El plan B de la SEC y la CFTC
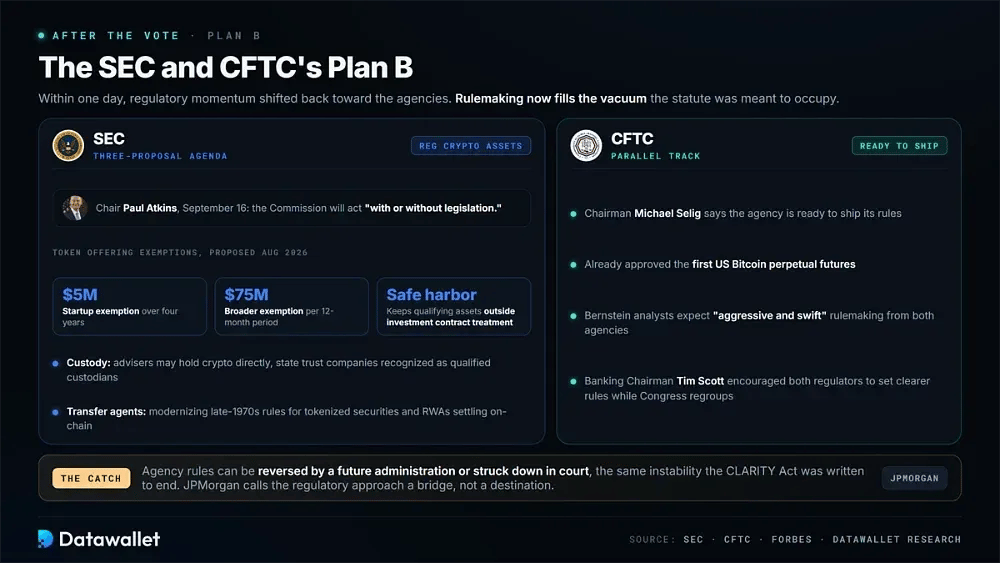
En el plazo de un día tras la votación, el impulso regulatorio volvió a recaer en los organismos. El presidente de la SEC, Paul Atkins, se comprometió a que la Comisión actuaría "con o sin legislación". El presidente de Banca, Tim Scott, también animó a ambos reguladores a establecer normas más claras para los activos digitales mientras el Congreso se reorganiza.
La SEC ya dispone de un instrumento. La Regulation Crypto Assets, propuesta en agosto, establecería una exención para startups en ofertas de tokens de hasta 5 millones de dólares durante cuatro años. Una exención más amplia permitiría 75 millones de dólares por periodo de 12 meses, mientras que un puerto seguro condicional mantendría los activos que cumplan los requisitos fuera del tratamiento de contrato de inversión.
Dos propuestas adicionales completan la agenda. Una permitiría a los asesores de inversión mantener criptomonedas directamente y reconocería a las sociedades fiduciarias estatales como custodios cualificados. La otra modernizaría las normas sobre agentes de transferencia, que datan de finales de los años setenta, para valores tokenizados y activos del mundo real liquidados on-chain.
La CFTC avanza al mismo tiempo en su propio trabajo. El presidente Michael Selig dijo que la agencia está lista para publicar sus normas después de haber aprobado ya los primeros futuros perpetuos de Bitcoin de EE. UU. Con la vía legislativa bloqueada este año, los analistas de Bernstein esperan ahora una regulación «agresiva y rápida» por parte de ambas agencias.
La actuación de las agencias tiene una debilidad conocida. Las normas dictadas con la autoridad existente pueden ser revocadas por una futura administración o impugnadas ante los tribunales. Es la misma inestabilidad que la CLARITY Act se redactó para acabar, y por eso JPMorgan y otros describen el enfoque regulatorio como un bridge y no como un destino.
Qué ocurrirá después con la CLARITY Act
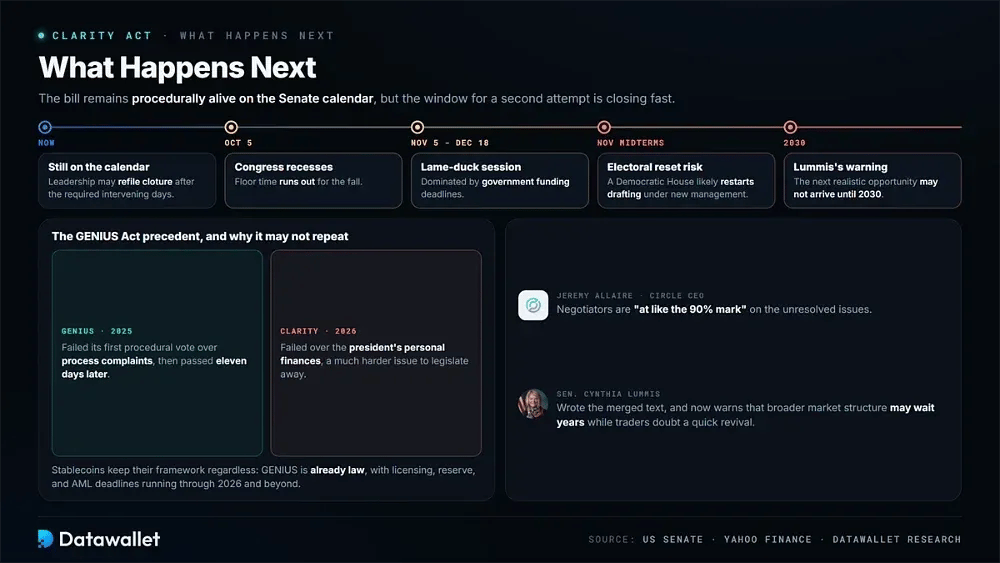
La legislación sigue viva a nivel procedimental. Todavía figura en el calendario del Senado, y los dirigentes pueden volver a presentar la moción de cierre del debate tras los días intermedios exigidos. Quienes la apoyan señalan una y otra vez la Ley GENIUS, que fracasó en su primera votación procedimental antes de aprobarse once días después.
El CEO de Circle, Jeremy Allaire, dice que los negociadores están «en torno al 90 %» en los asuntos pendientes. Los traders están menos convencidos de que el precedente de la ley GENIUS vaya a repetirse. La diferencia es estructural: GENIUS fracasó inicialmente por quejas de procedimiento, mientras que CLARITY fracasó por las finanzas personales del presidente, un asunto mucho más difícil de resolver legislativamente.
El tiempo también se agota. El Congreso entra en receso el 5 de octubre. La sesión de transición posterior a las elecciones, del 5 de noviembre al 18 de diciembre, estará dominada por la financiación del Gobierno y, si los demócratas logran el control de la Cámara de Representantes en las elecciones de mitad de mandato de noviembre, es probable que el marco vuelva a la mesa de redacción bajo una nueva dirección y con exigencias completamente nuevas.
La regulación de las stablecoins continúa sea cual sea el resultado. La GENIUS Act ya es ley, y sus plazos en materia de licencias, reservas y prevención del blanqueo de capitales se extienden a lo largo de 2026 y más allá. Por tanto, los tokens de pago conservan su marco federal mientras la estructura de mercado más amplia sigue esperando. La senadora Lummis ha advertido de que la próxima oportunidad realista para esta última quizá no llegue hasta 2030.
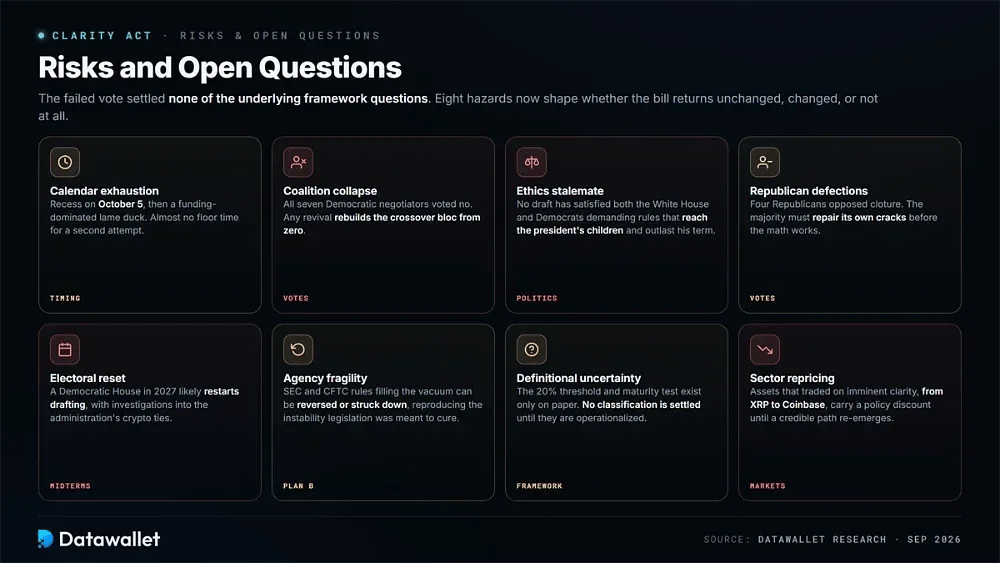
Riesgos y cuestiones abiertas
La votación de cierre de debate fallida no resolvió ninguna de las cuestiones de fondo del marco normativo, y cada grupo implicado afronta ahora una forma distinta de exposición. Estos riesgos determinarán si la CLARITY Act vuelve sin cambios, regresa de otra forma o no vuelve en absoluto.
Los principales riesgos a los que se enfrenta ahora la estructura del mercado cripto de EE. UU.:
- Agotamiento del calendario: el Congreso entra en receso el 5 de octubre y la sesión posterior a las elecciones estará dominada por los plazos de financiación, lo que deja casi ningún tiempo realista en el pleno para un segundo intento de cierre del debate.
- Colapso de la coalición: los siete negociadores demócratas votaron en contra, lo que significa que cualquier reactivación deberá reconstruir desde cero el bloque transversal en lugar de convencer a uno o dos de los que aún se resisten.
- Bloqueo por la ética: ningún borrador ha satisfecho a la vez a una Casa Blanca que protege los negocios familiares y a unos demócratas que exigen restricciones que alcancen a los hijos del presidente y se prolonguen más allá de su mandato.
- Deserciones republicanas: Cuatro republicanos se opusieron al cierre del debate, de modo que incluso una negociación demócrata perfecta exige ahora reparar las grietas dentro de la mayoría antes de que las cuentas salgan siquiera.
- Reinicio electoral: una Cámara de Representantes demócrata en 2027 probablemente reiniciaría por completo la redacción, y se espera que las nuevas mayorías abran investigaciones sobre los vínculos cripto de la administración.
- Fragilidad de las agencias: las normas de la SEC y la CFTC que ahora llenan el vacío pueden ser revocadas por futuras administraciones o anuladas por los tribunales, lo que reproduciría la inestabilidad que la legislación pretendía corregir.
- Incertidumbre en las definiciones: el umbral de control del 20 % y la prueba de madurez solo existen sobre el papel, por lo que la clasificación de ningún token queda resuelta hasta que un organismo o una ley los ponga finalmente en práctica.
- Reajuste de precios del sector: los activos y las acciones que cotizaban con la expectativa de una clarificación regulatoria inminente, desde XRP hasta Coinbase, ahora arrastran un descuento por política regulatoria que persistirá hasta que reaparezca un camino creíble.
Conclusiones
Ningún proyecto de ley sobre la estructura del mercado cripto ha estado más cerca de aprobarse que la CLARITY Act, y aun así se quedó a once votos. Su marco central, que incluye claridad jurisdiccional, una prueba de madurez y vías de registro definidas, sigue contando con un amplio apoyo en ambos partidos. La política de su entorno resultó fatal.
El 15 de septiembre también demostró que la política sobre criptomonedas ya no tiene que ver solo con las criptomonedas. Las definiciones de token y la financiación de la CFTC no acabaron con el proyecto de ley. Lo hizo la ética presidencial, que vinculó su futuro al ciclo político general y no simplemente a los presupuestos de lobby del sector.
Hasta final de año, conviene vigilar tres señales: si Thune programa otro intento de cierre del debate (cloture) antes del 5 de octubre, hasta dónde avanza la Regulation Crypto Assets en la SEC y cómo las elecciones de mitad de mandato de noviembre reconfiguran los comités responsables del próximo borrador. Nada de esto constituye asesoramiento de inversión.