Compara los mejores tipos de interés de stablecoin
Las tasas se comprobaron el 6 y el 7 de octubre de 2026. Todas son variables.
1. Aave
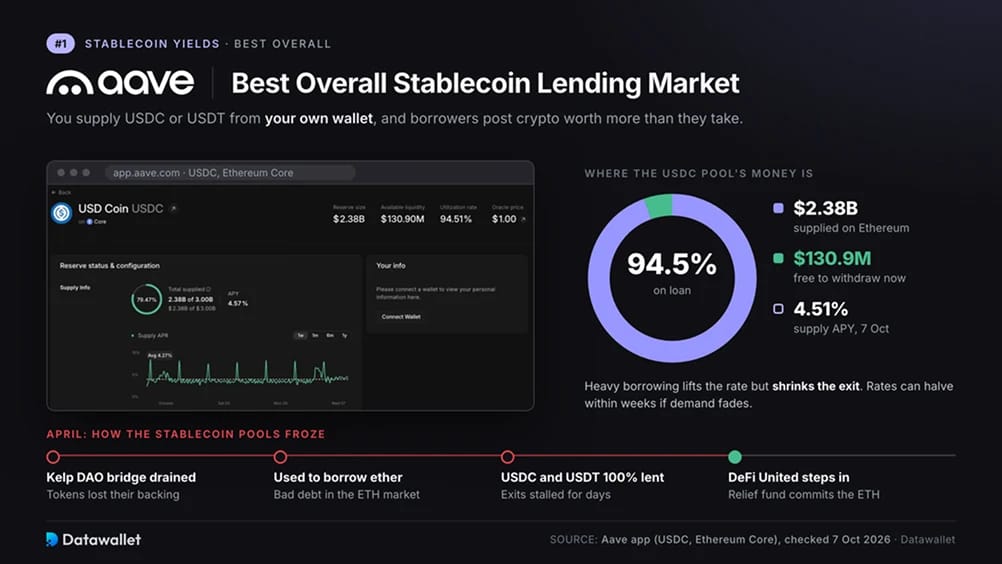
Aave es el mayor mercado de préstamos de las finanzas descentralizadas (DeFi). El código blockchain gestiona los préstamos en lugar de una empresa, y tú aportas USDC o USDT desde tu propia wallet. Los intereses proceden de prestatarios que depositan cripto por un valor superior al que piden prestado. El 7 de octubre, el USDC en el mercado de Ethereum de Aave pagó un 4,51 % anual sobre 2.380 millones de dólares en depósitos.
La demanda de los prestatarios determina el tipo. Cuando lo comprobamos, alrededor del 95 % de esos USDC estaba prestado, lo que dejaba unos 130 millones de dólares disponibles para retiros. Un uso elevado de los préstamos eleva los rendimientos, pero reduce la cantidad que los depositantes pueden retirar de una vez. Depositar y retirar requirió una transacción de wallet cada uno en nuestra prueba, y los intereses se acumulaban desde el primer bloque.
En abril, unos hackers vaciaron el bridge de Kelp DAO y utilizaron tokens que habían perdido su respaldo para pedir prestado ether en Aave. La avalancha de retiros resultante dejó los pools de USDC y USDT totalmente prestados, lo que impidió que los depositantes salieran hasta que los prestatarios devolvieran los fondos. Aunque la deuda incobrable estaba en el mercado de ether, la perturbación puso de manifiesto los límites de retiro del diseño. Un fondo de ayuda del sector, DeFi United, se comprometió a aportar los ETH para cubrirla.
Ventajas
- Cada pool muestra públicamente sus saldos aportados, prestados y disponibles.
- Los prestatarios deben aportar garantías excedentarias, que se venden automáticamente si su valor cae.
- Sin cuenta, depósito mínimo ni periodo de bloqueo.
Inconvenientes
- Los retiros de stablecoins se bloquearon durante días en abril, cuando los pools estaban totalmente prestados.
- Las tasas pueden reducirse a la mitad en pocas semanas a medida que se debilita la demanda de préstamos.
- Tienes que gestionar las claves de tu wallet y las comisiones de red.
2. Kraken
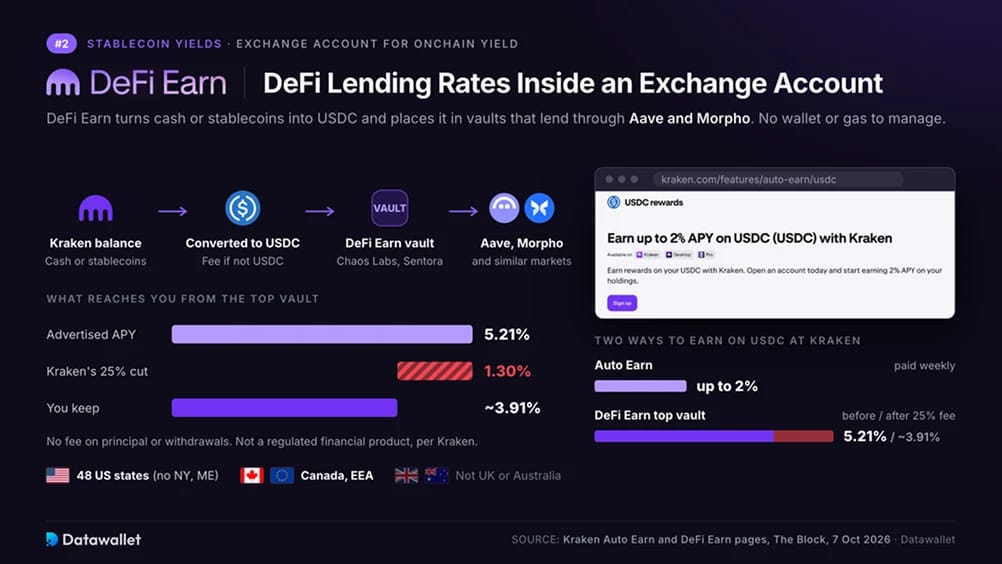
Kraken ofrece tipos de préstamos DeFi a través de una cuenta de exchange, sin necesidad de un wallet independiente. Su producto DeFi Earn convierte efectivo o stablecoins en USDC y luego lo deposita en vaults que prestan a través de Aave, Morpho y protocolos similares. El 7 de octubre, el vault principal anunciaba hasta un 5,21 % de APY, o rentabilidad porcentual anual, que incluye el interés compuesto.
El exchange se queda con el 25 % de las recompensas y no cobra nada sobre el principal. Los préstamos de cada vault los dirigen gestores de riesgo independientes. The Block informó en el lanzamiento de que Chaos Labs y Sentora gestionan los tres primeros vaults. Encontramos la opción de adhesión en la pestaña Earn y nuestro saldo se actualizó de forma continua tras la asignación. Los retiros suelen ser instantáneos, aunque Kraken advierte de posibles retrasos cuando los pools subyacentes están muy prestados.
Los residentes en Canadá, el Espacio Económico Europeo (EEE) y 48 estados de EE. UU. pueden usar DeFi Earn. Nueva York y Maine quedan excluidos. Kraken indica en la página del producto que DeFi Earn no es un producto financiero regulado, por lo que sus licencias de exchange no cubren las vaults. Nuestra reseña de Kraken analiza la plataforma en conjunto, mientras que la guía de países de Kraken indica dónde opera.
Ventajas
- Accede a los tipos de préstamos de DeFi desde una cuenta de exchange sin gestionar una frase de recuperación de wallet ni comisiones de red.
- Gestores de riesgo externos identificados seleccionan y supervisan los préstamos de cada vault.
- Uno de los pocos productos de rendimiento disponibles en la mayoría de los estados de EE. UU. y en el EEE.
Inconvenientes
- Con un 25 % de las recompensas, su comisión es la más alta de este ranking.
- Los depósitos en vaults conllevan los mismos riesgos de código y de retiro que Aave y Morpho.
- No disponible en Nueva York, Maine, el Reino Unido ni Australia.
3. Morpho
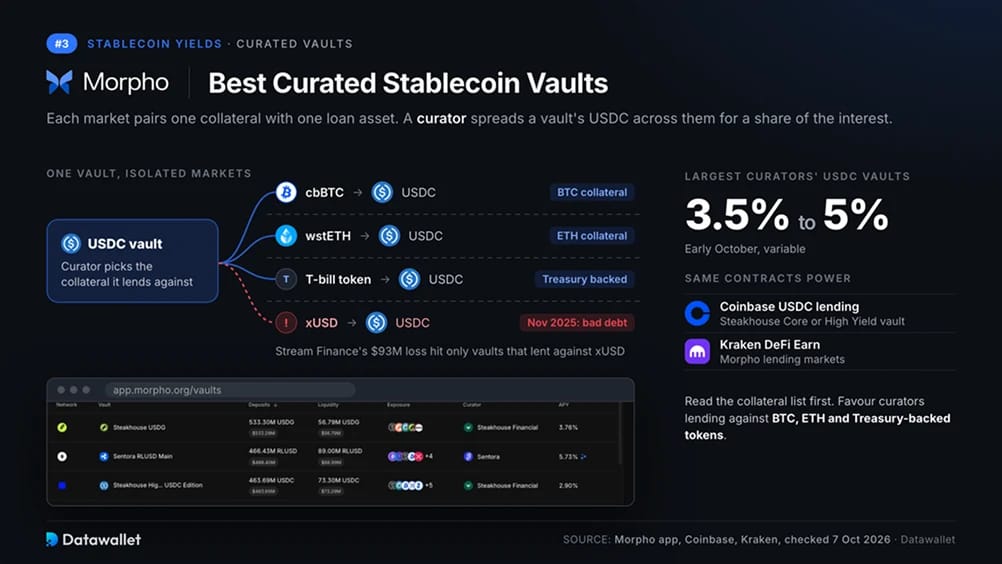
Morpho separa los préstamos en mercados aislados que emparejan cada uno un activo de garantía con un activo prestado. La mayoría de los depositantes accede a ellos mediante vaults. Una empresa especializada, conocida como curator, asigna los USDC o USDT del vault entre los mercados a cambio de una parte de los intereses. Los vaults de USDC de los mayores curators pagaron aproximadamente 3,5 a 5 % a principios de octubre.
Coinbase utiliza vaults de Morpho gestionados por Steakhouse Financial para sus préstamos de USDC dentro de la app. Desde junio, los clientes pueden elegir un vault Core que presta contra Bitcoin y Ether o un vault High Yield que acepta garantías vinculadas al dólar sintético de Ethena. Ese token se mantiene cerca de 1 $ mediante operaciones de futuros en lugar de reservas en efectivo. Morpho también proporciona mercados de préstamos para los vaults DeFi Earn de Kraken.
El aislamiento de mercados limita hasta dónde puede propagarse una pérdida, pero la selección de colateral sigue dependiendo del curador. Varias vaults habían prestado contra el dólar sintético de Stream Finance, xUSD, cuando colapsó en noviembre de 2025 tras una pérdida de fondos de 93 millones de dólares. Esas vaults trasladaron la deuda incobrable a los depositantes. Antes de hacer un depósito, lee la lista de colateral y prefiere curadores que presten contra BTC, ETH y tokens respaldados por bonos del Tesoro.
Ventajas
- Un préstamo fallido en un mercado no puede drenar los demás.
- Las bóvedas ofrecen elegir entre préstamos de BTC y ETH conservadores y garantías de mayor rendimiento.
- Coinbase y Kraken utilizan los mismos contratos para sus productos de préstamos.
Inconvenientes
- Las decisiones del curador sobre las garantías determinan tanto la rentabilidad como la seguridad.
- Los vaults que contenían xUSD trasladaron las pérdidas a los depositantes en noviembre de 2025.
- Evaluar decenas de vaults requiere más investigación que elegir un único pool de Aave.
4. Sky
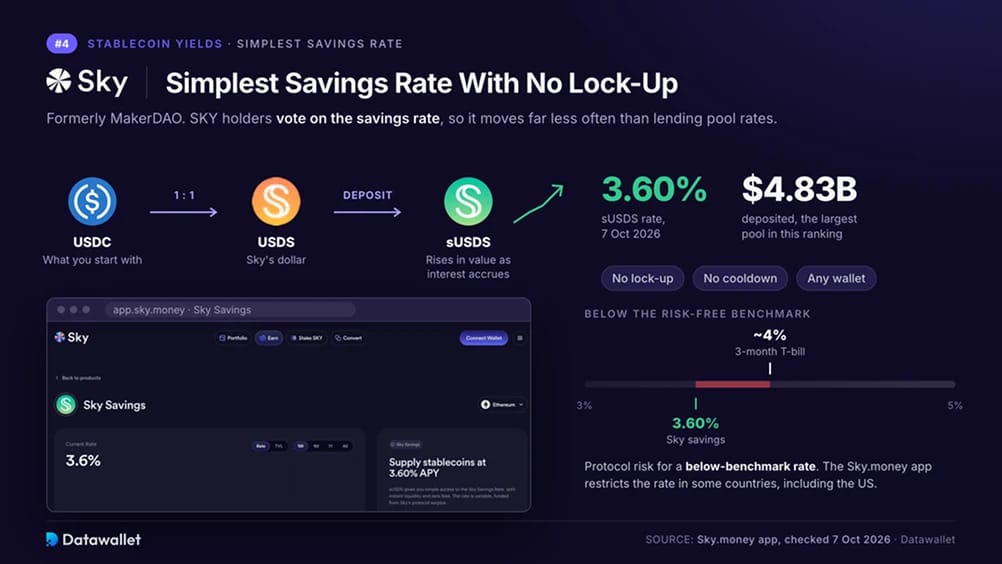
Sky, antes MakerDAO, permite que los titulares de tokens fijen su tasa de ahorro mediante votación. Para obtenerla, cambias USDC por USDS a razón de uno a uno y depositas los USDS en el módulo de ahorro. Recibes sUSDS, un token que aumenta de valor a medida que se acumulan los intereses. El 7 de octubre, sUSDS pagaba un 3,60 %, con 4.830 millones de dólares depositados.
Las votaciones de gobernanza son la única forma de cambiar la tasa, y el reembolso no tiene periodo de espera. Los intereses se financian con los ingresos de Sky procedentes de préstamos respaldados por criptomonedas y activos de tipo bonos del Tesoro, junto con su filial de préstamos Spark. Nuestra guía sobre USDS detalla el respaldo.
Un rendimiento del 3,60 % queda por debajo de la rentabilidad de una letra del Tesoro a tres meses, lo que deja a los depositantes con riesgo de protocolo a cambio de una tasa inferior a la de referencia. El acceso también depende de la ubicación. Sky indica que ciertas funciones, incluida la tasa de ahorro, no están disponibles en la app Sky.money en algunas jurisdicciones, entre ellas EE. UU. Cualquier wallet puede seguir accediendo a los propios contratos.
Ventajas
- La gobernanza fija la tasa, por lo que cambia mucho menos a menudo que las tasas de los pools de préstamos.
- Sin periodo de bloqueo ni de espera, con conversión de uno a uno de USDC a USDS.
- Con 4.830 millones de dólares, es el mayor pool individual de este ranking.
Inconvenientes
- El tipo del 3,60 % es inferior a los rendimientos de los bonos del Tesoro estadounidense a corto plazo.
- La app oficial puede restringir el acceso a la tasa de ahorro en algunos países, entre ellos EE. UU.
- Los titulares de tokens pueden votar para reducir la tasa en cualquier momento.
5. Bybit
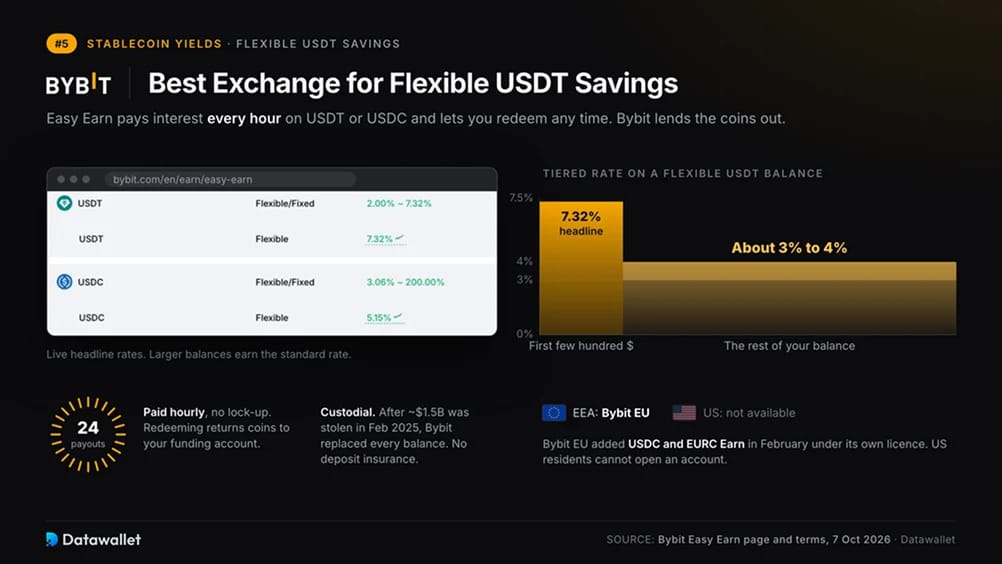
Bybit es la opción más directa para obtener rendimiento con USDT dentro de una cuenta de exchange. Sus planes flexibles Easy Earn también aceptan USDC, pagan intereses cada hora y permiten reembolsar en cualquier momento. Las tasas flexibles estándar rondaban el 3 a 4 % a principios de octubre. Con la estructura por niveles, los primeros cientos de dólares suelen recibir una bonificación promocional que no está disponible para saldos mayores.
Bybit genera el rendimiento prestando tus monedas a prestatarios de su plataforma. Sus condiciones de Easy Earn indican que el APR flexible es variable y no está garantizado. El APR, o tasa porcentual anual, mide el rendimiento anual antes de la capitalización. Nuestra suscripción tomó los fondos de la cuenta de financiación y el reembolso devolvió las monedas a ese mismo saldo.
Tus monedas permanecen en la custodia de Bybit. El exchange repuso todos los saldos de los clientes después de que unos hackers robaran unos 1.500 millones de dólares en febrero de 2025, como detallamos en nuestra reseña de Bybit. Los residentes en el EEE usan Bybit EU, con licencia independiente, que en febrero lanzó productos Earn de USDC y EURC. Los residentes en EE. UU. no pueden abrir una cuenta. Otras exclusiones figuran en la lista de países restringidos de Bybit.
Ventajas
- Los ahorros flexibles en USDT y USDC pagan intereses por horas sin periodo de bloqueo.
- Sin wallet ni comisiones de red que gestionar.
- Los saldos de Earn conviven con las cuentas de spot y de futuros para facilitar las transferencias rápidas.
Inconvenientes
- Bybit custodia tus monedas sin seguro de depósito.
- Las tasas anunciadas suelen aplicarse solo a los primeros cientos de dólares.
- Los residentes en EE. UU. están excluidos y Bybit EU tiene una gama de productos más reducida.
6. Coinbase
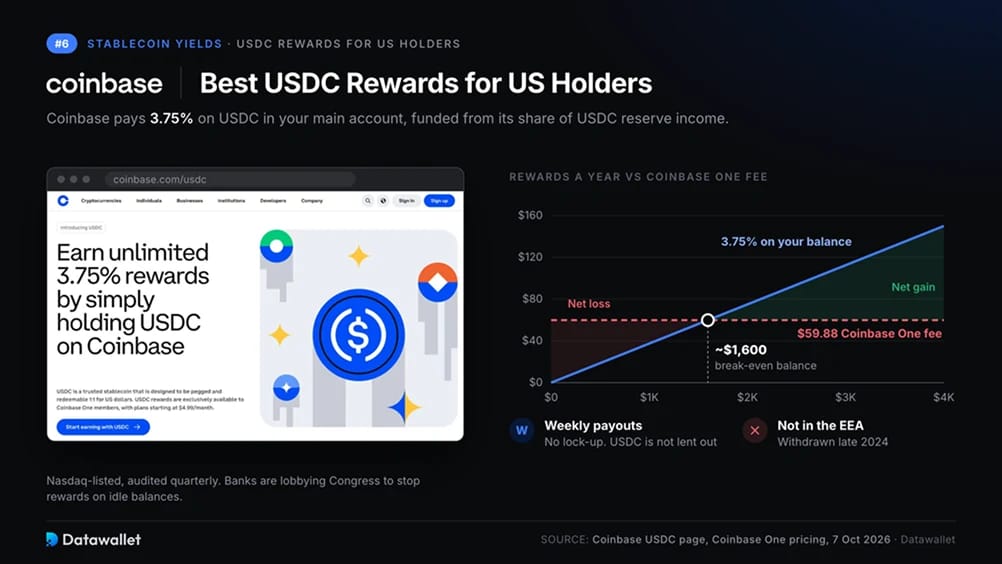
Coinbase paga 3,75 % por USDC mantenidos en su cuenta principal. Los pagos llegan cada semana y no hay bloqueo. Solo pueden acceder los miembros de Coinbase One, con suscripciones desde 4,99 $ al mes. A ese precio, necesitas un saldo superior a unos 1.600 $ para que las recompensas cubran la cuota.
Las recompensas provienen de la propia Coinbase, financiadas con su parte de los intereses generados por las reservas de USDC. Tus USDC no se prestan a prestatarios a menos que te acojas al producto de préstamos independiente que se explica en Morpho. Los bancos han instado al Congreso a impedir que los exchanges recompensen los saldos inactivos, como se explica en las normas de EE. UU. más abajo.
La elegibilidad y las tasas varían según el país. Coinbase retiró las recompensas en USDC del EEE a finales de 2024, cuando entraron en vigor las normas de la UE sobre stablecoins. Como empresa cotizada en Nasdaq, publica estados financieros auditados cada trimestre. Coinbase también reveló una brecha de seguridad en 2025 en la que contratistas de soporte sobornados copiaron datos personales de unas 69.000 cuentas. Consulta nuestra reseña de Coinbase y nuestra guía de países de Coinbase para más detalles.
Ventajas
- El producto más sencillo de todos, que solo exige que tengas USDC.
- Una empresa estadounidense cotizada paga las recompensas y publica estados financieros auditados.
- Los saldos principales de USDC no se prestan a prestatarios.
Inconvenientes
- Requiere una suscripción a Coinbase One que cuesta al menos 4,99 $ al mes.
- La tasa del 3,75 % es inferior a la de Aave, Kraken y Maple.
- No disponible en el EEE, con normas pendientes de EE. UU. que podrían restringir el programa.
7. Maple
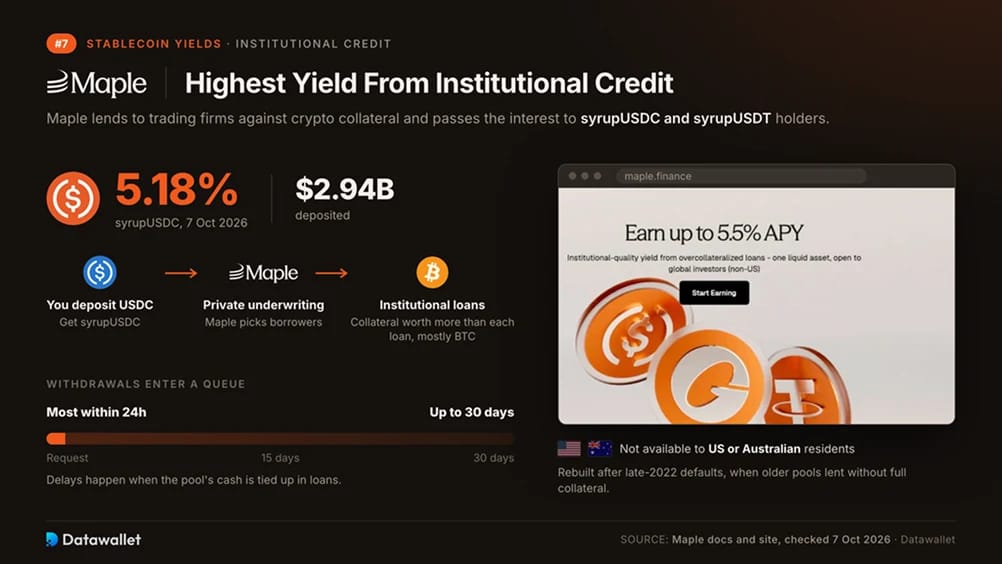
Maple presta a empresas de trading y otras instituciones con garantía en criptomonedas. Los depositantes reciben los intereses resultantes mediante los tokens syrupUSDC y syrupUSDT. El 7 de octubre, syrupUSDC pagó 5,18 % sobre 2.940 millones de dólares en depósitos, la tasa más alta de este ranking.
Ese rendimiento adicional compensa el riesgo de crédito. Maple evalúa a los prestatarios de forma privada y exige una garantía de mayor valor que cada préstamo, sobre todo en Bitcoin. Los depositantes no pueden inspeccionar a esos prestatarios como sí pueden hacerlo en un pool de Aave. El modelo actual surgió tras los impagos de finales de 2022, cuando una generación anterior de pools de Maple prestaba sin garantía completa.
Los reembolsos entran en una cola de retiro. Según la documentación de Maple, la mayoría de las solicitudes se resuelven en 24 horas, pero pueden tardar hasta 30 días cuando el efectivo del fondo está inmovilizado en préstamos. Sus tokens syrup no están disponibles en varias jurisdicciones, entre ellas EE. UU. y Australia.
Ventajas
- Con un 5,18 %, ofrece la tasa fiable más alta de este ranking.
- Los préstamos tienen un exceso de garantía, principalmente en Bitcoin.
- Los prestatarios institucionales financian los intereses, lo que aporta una fuente distinta a la de los préstamos minoristas en Aave.
Inconvenientes
- Maple selecciona a los prestatarios off-chain, por lo que los depositantes dependen de su criterio.
- Los retiros pueden permanecer en cola hasta 30 días.
- Los residentes en EE. UU. y Australia no pueden utilizarlo.
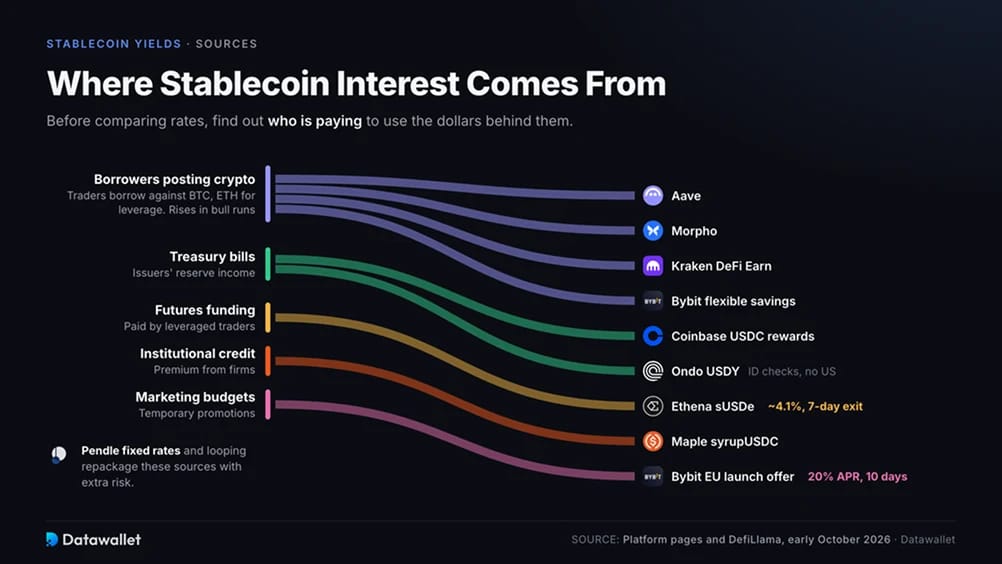
De dónde procede el interés de las stablecoins
Antes de comparar tipos, identifica quién paga por usar los dólares que hay detrás.
- Prestatarios que aportan criptomonedas como colateral: Los traders piden prestadas stablecoins con BTC o ETH como garantía para añadir apalancamiento, lo que les da exposición al mercado por encima de sus propios fondos. Esos préstamos financian Aave y Morpho, además de DeFi Earn de Kraken y el ahorro flexible de Bybit. Los tipos suben en mercados alcistas y bajan cuando los traders reducen el riesgo.
- Letras del Tesoro: Circle, Tether y otros emisores mantienen reservas en deuda pública estadounidense a corto plazo y se quedan con los intereses. Los productos de bonos del Tesoro tokenizados, como USDY de Ondo, trasladan esos ingresos a los titulares. Estos productos exigen verificación de identidad y excluyen a los residentes en EE. UU. Nuestras estadísticas de tokenización siguen la evolución del mercado.
- Pagos de financiación de futuros: Ethena mantiene criptomonedas mientras apuesta en contra de ellas mediante futuros. Cobra pagos de financiación de los traders que mantienen posiciones apalancadas. A principios de octubre, su token sUSDe pagaba aproximadamente 4,1 % y tenía un retraso de salida de siete días. Lo excluimos porque ahora no paga más que Aave, a pesar de depender de más contrapartes.
- Crédito institucional: Maple y prestamistas similares cobran una prima a las empresas que no pueden endeudarse barato en otro lugar. Los depositantes confían en la evaluación de riesgos del prestamista en lugar de en datos públicos del pool.
- Presupuestos de marketing: las plataformas financian por sí mismas las promociones del exchange y las recompensas en tokens. Las ofertas de lanzamiento de Bybit EU alcanzaron un 20 % de APR en plazos de diez días. Considera estas tasas como temporales.
Los productos que ofrecen tipos fijos, como Pendle, y las estrategias de looping con apalancamiento reempaquetan las mismas fuentes de rendimiento con un riesgo añadido.
Normas sobre el rendimiento de stablecoins por región
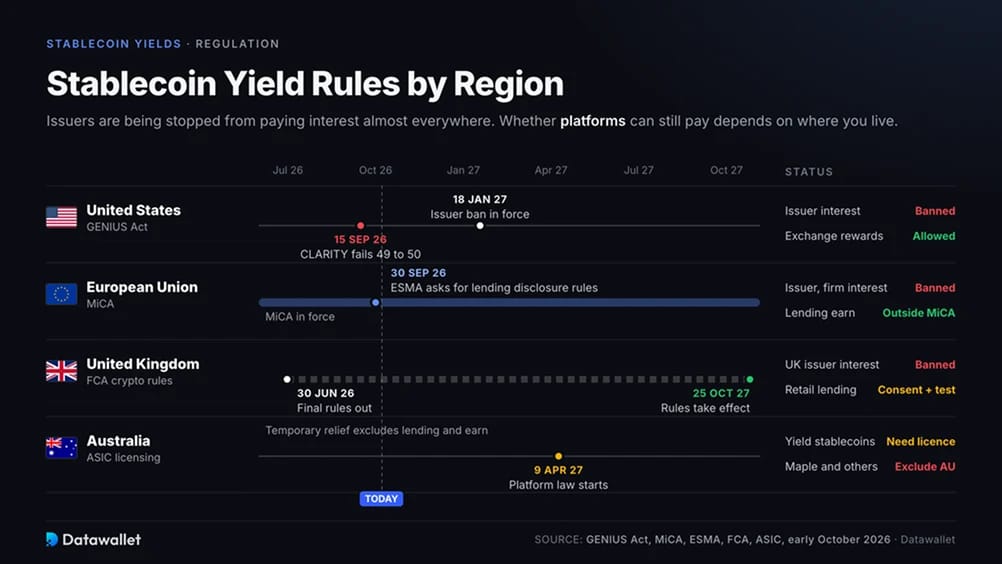
Los productos que puedes abrir dependen de la legislación local. Estas normas estaban vigentes a principios de octubre.
- Estados Unidos: la GENIUS Act prohíbe a los emisores de stablecoins pagar intereses a los titulares y entra en vigor a más tardar el 18 de enero de 2027. Los exchanges aún pueden ofrecer recompensas. La CLARITY Act habría extendido la prohibición a las plataformas y permitido recompensas basadas en la actividad. No superó una votación de procedimiento en el Senado por 49 votos a 50 el 15 de septiembre.
- Unión Europea: Según el Reglamento de mercados de criptoactivos (MiCA), el marco normativo de la UE para las criptomonedas, los emisores y las empresas autorizadas no pueden conceder intereses sobre stablecoins. Los préstamos de criptomonedas quedan fuera de MiCA, lo que permite a los exchanges autorizados ofrecer productos de rendimiento basados en préstamos. ESMA, el regulador de mercados de la UE, pidió normas de divulgación sobre préstamos y staking el 30 de septiembre. Consulta nuestro ranking de exchanges con licencia MiCA.
- Reino Unido: la Autoridad de Conducta Financiera (FCA) publicó las normas finales sobre criptomonedas el 30 de junio, que entrarán en vigor el 25 de octubre de 2027. Las stablecoins emitidas en Reino Unido no pueden distribuir a los titulares los intereses de las reservas. Las empresas autorizadas pueden ofrecer préstamos de criptomonedas a clientes minoristas, siempre que den su consentimiento expreso y superen una prueba de idoneidad.
- Australia: ASIC, el regulador de valores, clasifica las stablecoins que generan rendimiento como productos financieros que requieren licencia. Su exención temporal de licencias excluye los préstamos de criptomonedas y los productos earn. Una nueva ley de plataformas de activos digitales entra en vigor el 9 de abril de 2027. Maple y algunos otros protocolos ya excluyen a los residentes en Australia.
Nuestros rankings de exchanges abarcan opciones con licencia en EE. UU., Reino Unido, Europa y Australia.
Cómo elegir una plataforma de rendimiento con stablecoins
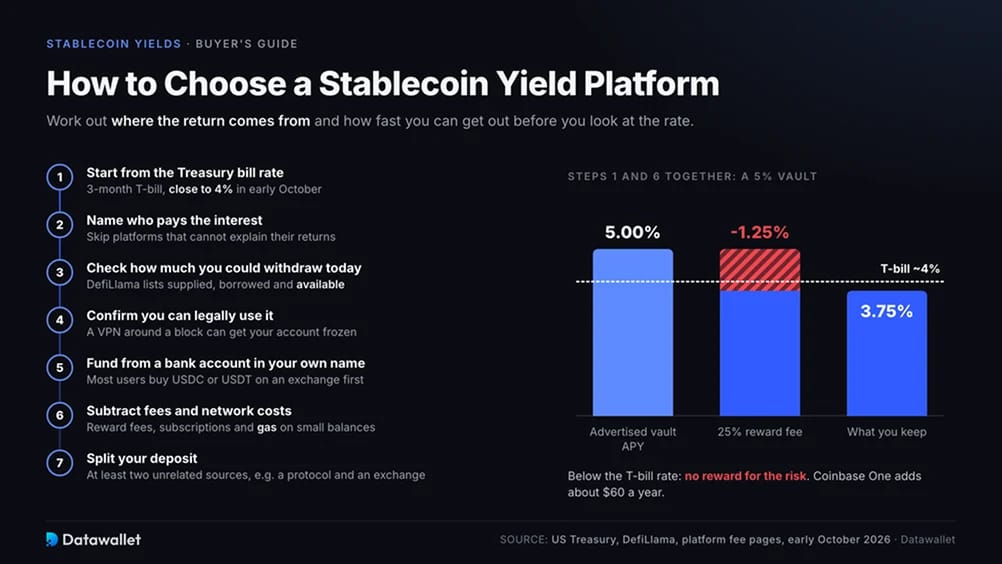
Evalúa el origen de una rentabilidad y tu capacidad de retirada antes de elegir un tipo.
- Parte del tipo de las letras del Tesoro: usa el yield de las letras del Tesoro de EE. UU. a tres meses como referencia. A principios de octubre rondaba el 4 %. Un producto que pague menos no compensa su riesgo, mientras que uno que pague varios puntos más asume riesgos que deberías poder identificar.
- Identifica quién paga los intereses: Relaciona el producto con una de las fuentes anteriores. Descarta las plataformas que no sepan explicar de dónde proceden sus rendimientos.
- Comprueba cuánto podrías retirar hoy: la página de DefiLlama de un pool muestra los importes aportados, prestados y disponibles. Si el saldo disponible es pequeño en relación con tu depósito, espera una salida lenta en situaciones de estrés.
- Confirma que puedes usarlo legalmente: consulta las jurisdicciones restringidas de la plataforma antes de depositar. Eludir un bloqueo con una VPN puede provocar la congelación de la cuenta.
- Financia desde una cuenta bancaria a tu nombre: la mayoría de los usuarios compra primero USDC o USDT en un exchange. Nuestras guías bancarias explican las transferencias desde Chase y Bank of America en EE. UU., Barclays en el Reino Unido y CommBank en Australia.
- Resta las comisiones y los costes de red: una bóveda que rinde un 5 % antes de una comisión de recompensas del 25 % te paga un 3,75 %. Coinbase One cuesta unos 60 $ al año. Las tarifas de la red de Ethereum, conocidas como comisiones de gas, pueden consumir meses de intereses de un saldo pequeño solo por depositar y retirar.
- Divide tu depósito: reparte tus ahorros entre al menos dos fuentes independientes, como un protocolo de préstamos y un exchange. Nuestra guía de staking de stablecoins explica cada depósito.
Riesgos de obtener intereses con stablecoins
Ninguno de los productos de este ranking tiene seguro de depósito.
- Congelaciones de retiros: un pool de préstamos solo puede devolver los fondos que no están prestados. Los pools de stablecoin de Aave estuvieron completamente prestados durante días en abril.
- Fallos de curadores y de colateral: la seguridad de una vault depende de los activos aceptados como colateral. El colapso de Stream Finance en noviembre de 2025 dejó varias vaults gestionadas con deuda incobrable.
- Pérdida de paridad de las stablecoin: recibes los intereses en el token que posees. Si cae por debajo de 1 $, el rendimiento no cubrirá la pérdida. Nuestro análisis de las stablecoin más seguras compara las reservas.
- Fallo o robo del exchange: el saldo de earn es un derecho de crédito frente al exchange. El 24 de septiembre, unos hackers robaron unos 388 millones de dólares de Bitget y se suspendieron los retiros.
- Exploits de contratos inteligentes y de aprobaciones: Los errores de los protocolos y las aprobaciones antiguas de tokens que se dejan abiertas pueden vaciar carteras. Antes de confiar en contratos nuevos, revisa las empresas de auditoría y aprende a revocar permisos de tokens.
- Cambios normativos: las nuevas leyes o políticas de las plataformas pueden poner fin a un producto con muy poco aviso. La retirada de las recompensas en el EEE por parte de Coinbase en 2024 es un ejemplo.
Cómo tributan los intereses de las stablecoins
La mayoría de las autoridades fiscales valoran los intereses de stablecoin en moneda local y los tratan como ingresos cuando se reciben.
- Estados Unidos: el IRS trata las recompensas y los intereses pagados en activos digitales como ingresos ordinarios una vez que obtienes el control de ellos. Un swap o un reembolso posterior es una disposición independiente que debe declararse.
- Reino Unido: HMRC, la autoridad tributaria del Reino Unido, trata los rendimientos similares a intereses como ingresos. El borrador de legislación publicado en julio consideraría los depósitos en acuerdos de préstamos de criptomonedas como sin ganancia ni pérdida a partir del 6 de abril de 2027. El impuesto sobre las ganancias de capital se aplazaría hasta la venta.
- Australia: la Oficina Tributaria Australiana trata las recompensas en criptomonedas similares a intereses como ingresos ordinarios cuando se reciben. Un swap de USDC a un token de recibo como sUSDS también puede generar un evento de ganancias de capital.
- Unión Europea: cada país fija sus propios tipos. La directiva DAC8 obliga a los exchanges a comunicar las transacciones de los clientes a las autoridades fiscales desde el 1 de enero de 2026.
Nuestra guía de países con baja tributación para las criptomonedas compara los regímenes nacionales. Es información general; consulta a un asesor fiscal local sobre tu situación.
Conclusiones
Aave ocupa el primer puesto por sus préstamos públicos y sobrecolateralizados, accesibles para cualquier wallet. Kraken ofrece tasas similares en una cuenta de exchange con una comisión del 25 %. Elige Morpho si estás dispuesto a evaluar a un curator, o Sky si prefieres una tasa que cambie con poca frecuencia. Nuestras elecciones de ahorro en exchanges son Bybit para USDT y Coinbase para USDC en EE. UU. Maple ofrece la mayor rentabilidad a cambio de asumir riesgo de crédito privado.
Con las letras del Tesoro cerca del 4 %, obtener un 4,5 % con stablecoins añade solo aproximadamente medio punto porcentual por el riesgo asumido. Antes de hacer un depósito, decide si esa prima compensa la posibilidad de que se congelen los retiros.
Los tipos cambiarán con la política de la Fed y la demanda de préstamos en criptomonedas. Vigila el saldo disponible en cualquier pool que utilices y mantén suficiente efectivo fuera de estos productos para cubrir un mes de retiros bloqueados.
Nuestra metodología
A principios de octubre de 2026, evaluamos productos de rendimiento de stablecoin ofrecidos mediante protocolos de préstamos, vaults gestionados y cuentas earn de exchanges. La revisión también incluyó fondos del Tesoro tokenizados y dólares sintéticos. Siete productos cumplieron nuestro umbral de inclusión.
- Trust Score: las puntuaciones sobre 5 tienen en cuenta el historial operativo y los incidentes pasados, así como la transparencia del rendimiento y cómo se custodian los depósitos.
- Verificación de tarifas: Registramos las tarifas el 6 y el 7 de octubre a partir de las páginas de las plataformas y de los datos de pools de DefiLlama. Se excluyeron los niveles promocionales y los incentivos en tokens.
- Origen del yield: Se excluyeron los productos cuando no pudimos rastrear los rendimientos hasta prestatarios, reservas o financiación de la plataforma divulgada.
- Condiciones de salida: Evaluamos los periodos de bloqueo y enfriamiento, las colas de retiro y la parte de cada pool disponible para el reembolso.
- Acceso legal: se revisaron las condiciones de las plataformas para comprobar su disponibilidad para residentes en EE. UU., el EEE, Reino Unido y Australia.
- Costes: Hemos deducido las comisiones sobre recompensas, los cargos de suscripción y las comisiones de red antes de comparar los rendimientos.
sUSDe de Ethena no entró en el ranking porque no ofrecía ninguna prima sobre Aave. También evaluamos y excluimos los productos de bonos del Tesoro tokenizados porque no están disponibles para residentes en EE. UU. Cada afirmación se volvió a comprobar antes de su publicación conforme a nuestra metodología editorial.