Los mejores países para las criptomonedas por su fiscalidad en 2026
Para clasificar las jurisdicciones más favorables a las criptomonedas en 2026, contrastamos los códigos fiscales nacionales, las vías de residencia y la regulación de activos digitales con fuentes primarias, y después valoramos la rapidez de puesta en marcha, el acceso bancario y cómo funciona cada norma en la práctica y no solo sobre el papel.
Dimos prioridad a los lugares donde el resultado fiscal es defendible, la vía de residencia es realista y las funciones cotidianas, como retirar fondos y abrir una cuenta bancaria, no anulan discretamente el beneficio principal para los inversores comunes.
Los diez países siguientes ofrecen la mejor combinación de impuestos bajos sobre las criptomonedas, residencia accesible y claridad jurídica para 2026:
1. EAU (Dubái)
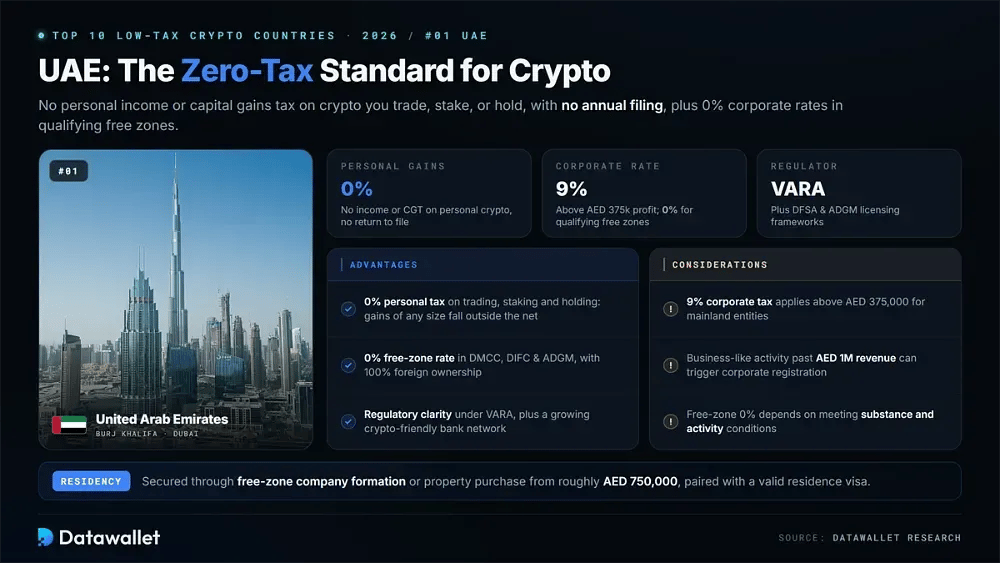
Los EAU siguen siendo el destino destacado para 2026, ya que aplican un impuesto nulo sobre la renta personal y las ganancias de capital de las criptomonedas a particulares. Ya sea que operes, hagas stake o simplemente mantengas, las ganancias de la actividad personal quedan fuera de la red fiscal sin importar su tamaño, y no se exige declaración anual.
Las empresas afrontan un impuesto federal de sociedades del 9 % sobre beneficios superiores a 375.000 AED, aunque las entidades de zonas francas que cumplen los requisitos, como DMCC, DIFC y ADGM, aún pueden obtener un tipo del 0 % sobre los ingresos admisibles. Estas zonas ofrecen una propiedad extranjera del 100 % y licencias simplificadas que convienen a exchanges y empresas de blockchain.
La claridad regulatoria es aquí un verdadero factor diferencial. La Virtual Asset Regulatory Authority de Dubái supervisa directamente a las empresas cripto, mientras que una red creciente de bancos da servicio a las empresas de activos digitales. Las personas con un gran volumen de operaciones deben tener en cuenta un umbral más reciente: una actividad similar a la de un negocio que supere 1 millón de AED en ingresos puede dar lugar a la obligación de registro como empresa.
Aspectos destacados:
- Ganancias personales: no se aplica impuesto sobre la renta ni sobre las ganancias de capital a las criptomonedas mantenidas o negociadas a título personal, y no hay que presentar declaración.
- Tipo para empresas: 9 % por encima de 375.000 AED, pero 0 % para las personas de zona franca que cumplan las condiciones de sustancia y actividad.
- Regulación: VARA, DFSA y ADGM ofrecen marcos de licencias que dan seguridad operativa a los exchanges y a los custodios.
- Residencia: Se obtiene mediante la constitución de una empresa en una zona franca o la compra de un inmueble desde aproximadamente 750.000 AED, junto con un visado de residencia válido.
- Plataformas locales: Los residentes depositan fondos en dírhams en exchanges de criptomonedas con licencia de VARA en EAU como Rain y Gate, que se conectan directamente con las vías bancarias locales en AED.
2. Georgia
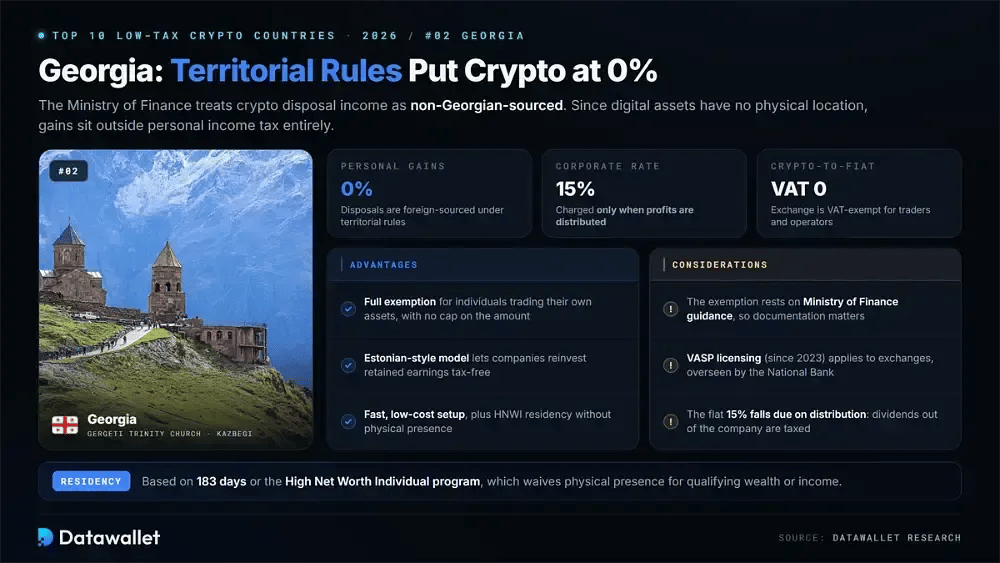
Georgia ofrece una de las vías más limpias para llegar al 0 % para particulares, porque su Ministerio de Finanzas considera los ingresos por la venta de criptomonedas de fuente no georgiana según las normas territoriales. Como los activos digitales no tienen ubicación física, las ganancias quedan totalmente fuera del impuesto sobre la renta de las personas físicas para los residentes.
Las empresas operan bajo un modelo de estilo estonio: el impuesto de sociedades fijo del 15 % se aplica solo cuando se distribuyen beneficios, lo que permite a las empresas reinvertir los beneficios retenidos sin impuestos. El cambio de criptomonedas a fiat también está exento de IVA, lo que simplifica la vida tanto a traders como a operadores de exchange.
Constituir una empresa es rápido y barato, y el país introdujo la regulación de VASP en 2023 para formalizar los exchanges con licencia. La residencia se obtiene mediante la regla de los 183 días o el programa High Net Worth Individual, que concede residencia fiscal sin presencia física a quienes cumplen criterios de patrimonio o ingresos.
Aspectos destacados:
- Ganancias personales: totalmente exentas para particulares que operan con sus propios activos, sin límite en el importe exento.
- Tipo para empresas: tipo fijo del 15 %, que solo se aplica a los beneficios distribuidos, según el modelo estonio favorable a la reinversión.
- Configuración: registro rápido y de bajo coste, con un régimen de licencias para VASP en proceso de maduración supervisado por el Banco Nacional.
- Residencia: basada en 183 días o en el programa HNWI, que exime de presencia física a quienes tienen altos ingresos y cumplen los requisitos.
3. El Salvador
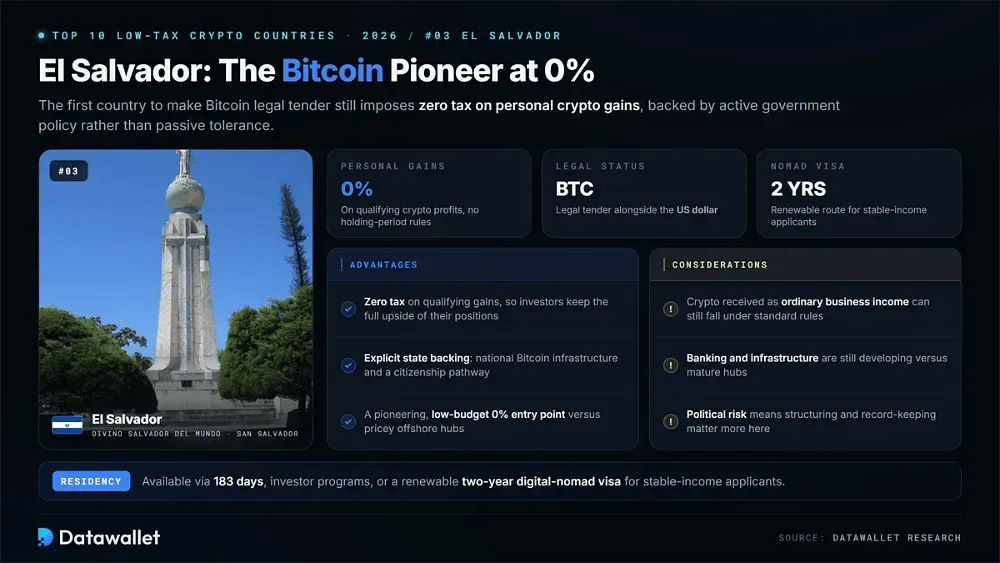
El Salvador abrió camino como el primer país en adoptar Bitcoin como moneda de curso legal y sigue sin aplicar ningún impuesto a las ganancias cripto personales. La revalorización del capital de los activos digitales que cumplen los requisitos no tributa, lo que permite a inversores y traders conservar todo el potencial alcista de sus posiciones.
El gobierno refuerza esta postura con una política activa en lugar de una tolerancia pasiva, desde la infraestructura nacional de Bitcoin hasta una vía de ciudadanía. Dicho esto, el trato favorable está vinculado a disposiciones legales concretas, por lo que las criptomonedas recibidas como ingresos empresariales ordinarios aún pueden quedar sujetas a las normas generales sobre la renta.
La contrapartida es la madurez. El acceso bancario, la infraestructura y el riesgo político siguen siendo factores reales, por lo que El Salvador encaja con inversores que valoran un punto de entrada pionero y de bajo presupuesto (0 %) por encima del pulido. La residencia se obtiene mediante la regla de los 183 días, una vía para inversores o un visado de nómada digital de dos años.
Aspectos destacados:
- Ganancias personales: Impuesto cero sobre los beneficios cripto que cumplan los requisitos, sin distinción por periodo de tenencia para los inversores habituales.
- Situación legal: Bitcoin funciona como moneda de curso legal junto al dólar estadounidense, respaldado por una política gubernamental explícita.
- Consideraciones: la banca y la infraestructura en desarrollo hacen que la estructuración y el registro de operaciones importen más que en los centros más maduros.
- Residencia: se obtiene tras 183 días, mediante programas para inversores o con un visado renovable de nómada digital para solicitantes con ingresos estables.
4. Cayman Islands
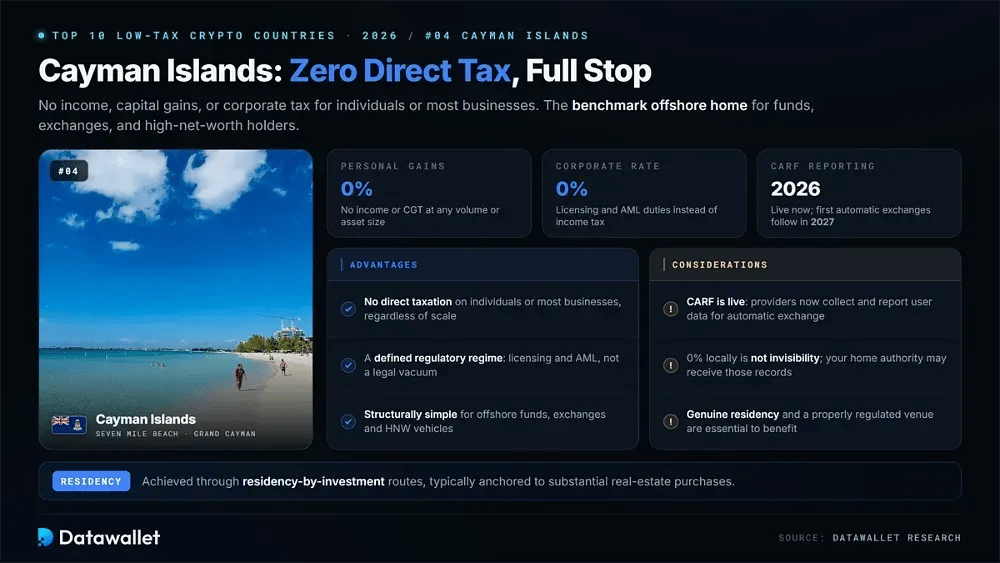
Cayman Islands sigue siendo una jurisdicción de referencia de impuestos cero, ya que no grava la renta, las ganancias de capital ni los beneficios empresariales de particulares ni de la mayoría de las empresas. Para fondos, exchanges y grandes patrimonios, esto lo convierte en uno de los domicilios estructuralmente más sencillos para la actividad con activos digitales.
Las empresas cripto operan bajo un régimen regulatorio definido y no en un vacío legal, con obligaciones de licencia y AML administradas por las autoridades locales. Esta combinación de ausencia de tributación directa y supervisión clara explica por qué tantos vehículos cripto offshore se establecen aquí.
La advertencia de 2026 es de transparencia, no fiscal. Las Cayman Islands promulgaron las normas CARF con efecto desde enero de 2026, por lo que los proveedores ahora recopilan y comunican datos de los usuarios para el intercambio automático. Sigues sin pagar nada a nivel local, pero tu autoridad de residencia puede recibir esos registros, lo que hace imprescindibles una residencia real y un mercado de negociación debidamente regulado.
Aspectos destacados:
- Ganancias personales: no hay impuesto sobre la renta personal ni sobre las ganancias patrimoniales, con independencia del volumen de operaciones o del tamaño de los activos.
- Tipo para empresas: no hay impuesto de sociedades; en su lugar, las empresas cripto deben cumplir los requisitos de licencia y AML.
- Informes: CARF entró en vigor en enero de 2026, y los primeros intercambios automáticos están previstos para 2027.
- Residencia: se obtiene mediante vías de residencia por inversión, normalmente ligadas a compras inmobiliarias sustanciales.
5. Singapur
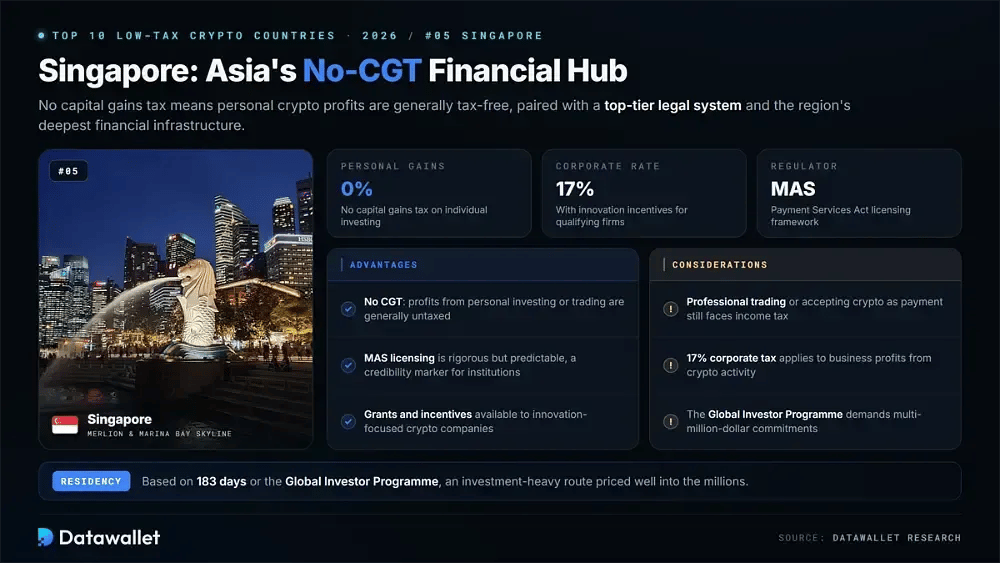
Singapur no aplica impuesto sobre las ganancias de capital, por lo que los beneficios de invertir o comerciar con criptomonedas a título personal están por lo general exentos de impuestos para los particulares. Junto con un sistema jurídico de primer nivel y una infraestructura financiera sólida, la ciudad-estado sigue siendo una base de primer orden para el capital cripto serio.
El impuesto de sociedades se sitúa en un competitivo 17 %, y las empresas de criptomonedas pueden acceder a incentivos a la innovación, aunque las empresas que aceptan criptomonedas como pago o que operan de forma profesional siguen tributando por el impuesto sobre la renta. La Monetary Authority of Singapore supervisa el sector con directrices claras y de alta confianza.
La concesión de licencias conforme a la Payment Services Act es rigurosa pero previsible, lo que atrae a las instituciones que valoran la certidumbre por encima de las lagunas legales. La residencia suele depender de la regla de 183 días o del Global Investor Programme, una vía con una fuerte inversión y un precio de varios millones.
Aspectos destacados:
- Ganancias personales: No hay impuesto sobre las ganancias de capital, por lo que los beneficios de inversión de los particulares generalmente no tributan.
- Tipo para empresas: 17 %, con subvenciones e incentivos disponibles para las empresas cripto que cumplan los requisitos y se centren en la innovación.
- Regulación: MAS ofrece un régimen transparente de licencias de la Payment Services Act que las instituciones consideran un indicador de credibilidad.
- Residencia: se basa en 183 días o en el Global Investor Programme, que exige compromisos de varios millones de dólares.
- Vías de entrada: los depósitos en SGD se acreditan mediante PayNow en exchanges de Singapur regulados por la MAS como Independent Reserve y Coinhako, una opción adecuada para inversores que dan importancia al cumplimiento normativo.
6. Alemania
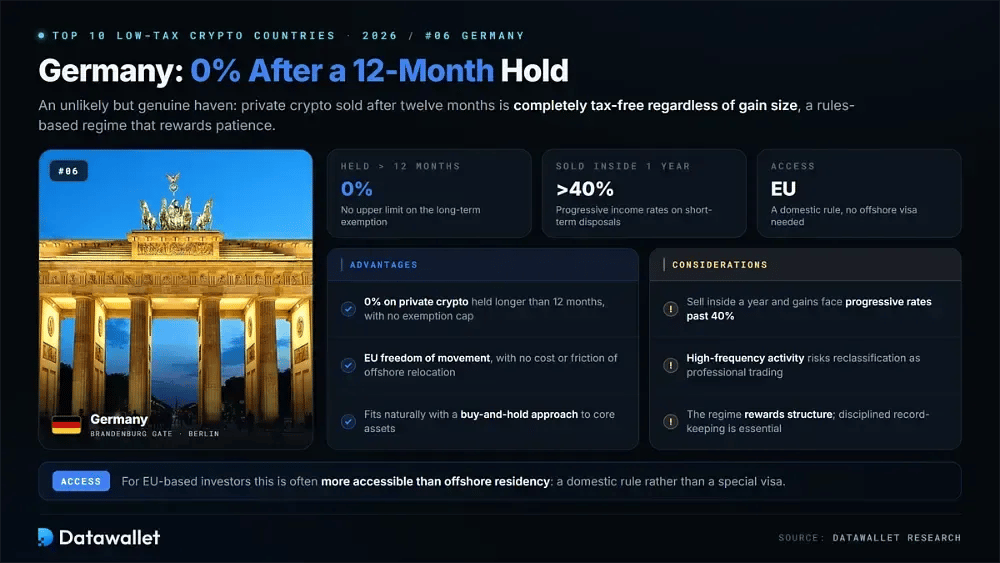
Alemania es un refugio improbable pero real para inversores pacientes, porque las criptomonedas privadas vendidas tras un periodo de tenencia de 12 meses están totalmente exentas de impuestos, sea cual sea el tamaño de la ganancia. Es un régimen basado en reglas que premia conservar y penaliza la rotación rápida.
Si vendes antes de un año, las ganancias tributan a tipos progresivos del impuesto sobre la renta que pueden superar el 40 %, y la actividad sistemática y de alta frecuencia corre el riesgo de ser reclasificada como trading profesional. Sin embargo, para un inversor disciplinado que mantiene a largo plazo, el resultado es un 0 % limpio sobre las ganancias privadas a largo plazo sin tener que mudarse fuera de la UE.
Para los inversores de la UE, esto suele ser más accesible que buscar una residencia en el extranjero, ya que se basa en una norma nacional y no en un visado especial. Premia la estructura y el registro de operaciones, y encaja de forma natural con una estrategia de comprar y mantener los activos principales.
Aspectos destacados:
- Ganancias personales: 0 % sobre las criptomonedas privadas mantenidas más de 12 meses, sin límite máximo de exención.
- Coste a corto plazo: las ventas realizadas en el plazo de un año tributan a tipos progresivos del impuesto sobre la renta que pueden superar el 40 %.
- Clasificación: El trading de alta frecuencia o sistemático puede dar lugar a que se te trate como trader profesional y perder la exención.
- Acceso: disponible gracias a la libre circulación en la UE, lo que evita el coste y la fricción de una reubicación en el extranjero.
- Dónde operar: Los inversores a largo plazo compran las principales criptomonedas en exchanges alemanes supervisados por BaFin como Bitpanda, se financian con transferencias en euros por SEPA y mantienen más de un año.
7. Portugal
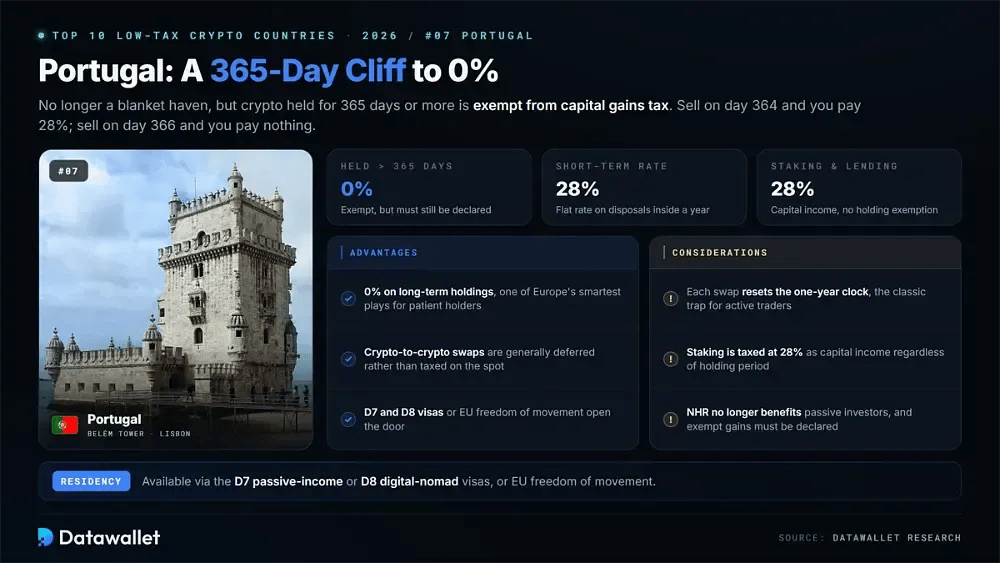
Portugal ya no es una jurisdicción con un 0 % generalizado, pero sigue siendo una de las opciones más inteligentes de Europa para quien mantiene a largo plazo. Las criptomonedas mantenidas 365 días o más están exentas del impuesto sobre las ganancias de capital, mientras que las tenencias más cortas tributan a un tipo fijo del 28 %.
La exención funciona como un precipicio, no como una pendiente: si vendes el día 364 pagas un 28 %, y si vendes el día 366 no pagas nada. Los swaps de cripto a cripto suelen diferirse en lugar de tributar, aunque un swap reinicia el contador del periodo de tenencia, que es la trampa clásica para los traders activos.
Los ingresos pasivos como el staking tributan al 28 % como rendimientos del capital, con independencia del periodo de tenencia, e incluso las ganancias exentas a largo plazo deben declararse. La residencia se obtiene mediante los visados D7 de ingresos pasivos o D8 de nómada digital, o mediante la libre circulación de la UE.
Aspectos destacados:
- Ganancias personales: 0 % sobre las criptomonedas mantenidas más de 365 días; las ventas a corto plazo tributan a un tipo fijo del 28 %.
- Swaps: las operaciones de criptomoneda a criptomoneda suelen tributar de forma diferida, pero cada swap reinicia el periodo de tenencia de un año.
- Ingresos pasivos: las recompensas de staking y de préstamos tributan al 28 % como rendimientos del capital, sin exención por el tiempo de tenencia.
- Residencia: disponible mediante los visados D7 o D8 o por libre circulación en la UE, aunque el régimen NHR ya no beneficia a los inversores pasivos.
- Vías de acceso: Los residentes portugueses operan en exchanges con licencia MiCA en Portugal como Coinbase y Binance, con financiación mediante SEPA Instant que se liquida en segundos.
8. Malta
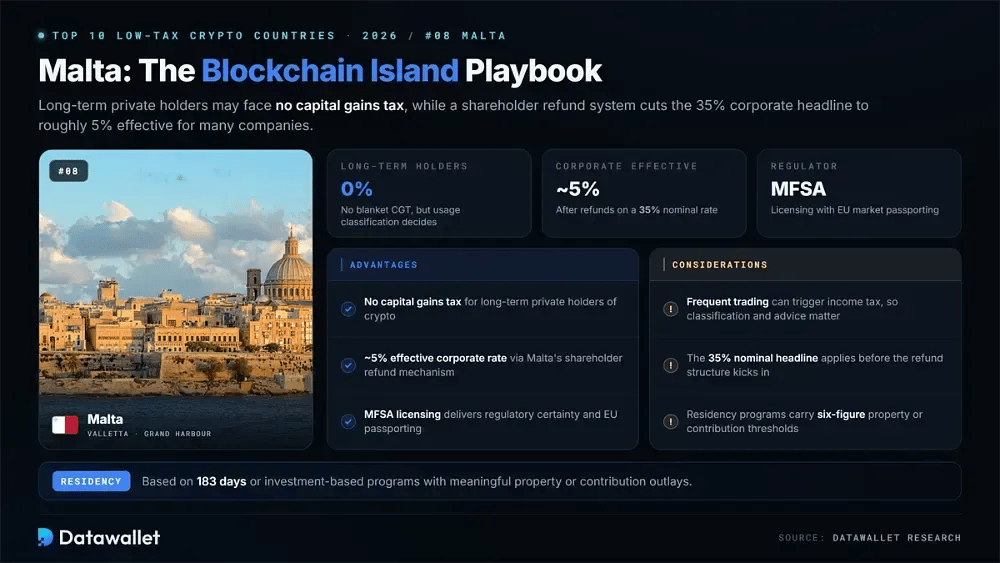
Malta sigue promocionándose como la "Isla Blockchain", con un tratamiento fiscal personal que depende de cómo se utilicen las criptomonedas. Los titulares privados a largo plazo pueden no tributar por ganancias de capital, mientras que los traders frecuentes pueden tributar por el impuesto sobre la renta, por lo que la clasificación y el asesoramiento importan.
El impuesto de sociedades nominal es elevado, del 35 %, pero el sistema de devoluciones de Malta reduce el tipo efectivo a aproximadamente el 5 % para muchas empresas. Esta estructura, junto con un marco de licencias definido, ha atraído a un grupo de empresas de blockchain que buscan legitimidad en la UE.
Las empresas obtienen licencias a través de la Malta Financial Services Authority, que exige cumplimiento normativo pero ofrece seguridad regulatoria y acceso al mercado europeo en general. La residencia se obtiene mediante la regla de los 183 días o programas basados en inversión con umbrales significativos de propiedad o aportación.
Aspectos destacados:
- Ganancias personales: No existe un impuesto general sobre las ganancias de capital para quienes mantienen a largo plazo, pero la operativa frecuente puede tributar como renta.
- Tipo societario: 35 % nominal, que habitualmente se reduce a en torno al 5 % efectivo mediante el mecanismo de devolución a accionistas de Malta.
- Regulación: la licencia de la MFSA aporta certidumbre normativa y pasaporte comunitario al conjunto del mercado de la UE.
- Residencia: se basa en 183 días o en programas de inversión, que normalmente exigen desembolsos de seis cifras en propiedades o aportaciones.
- Operar en CEX: los inversores malteses acceden a exchanges regulados por la MFSA en Malta como eToro y Uphold, y los financian en euros mediante SEPA y tarjeta.
9. Suiza
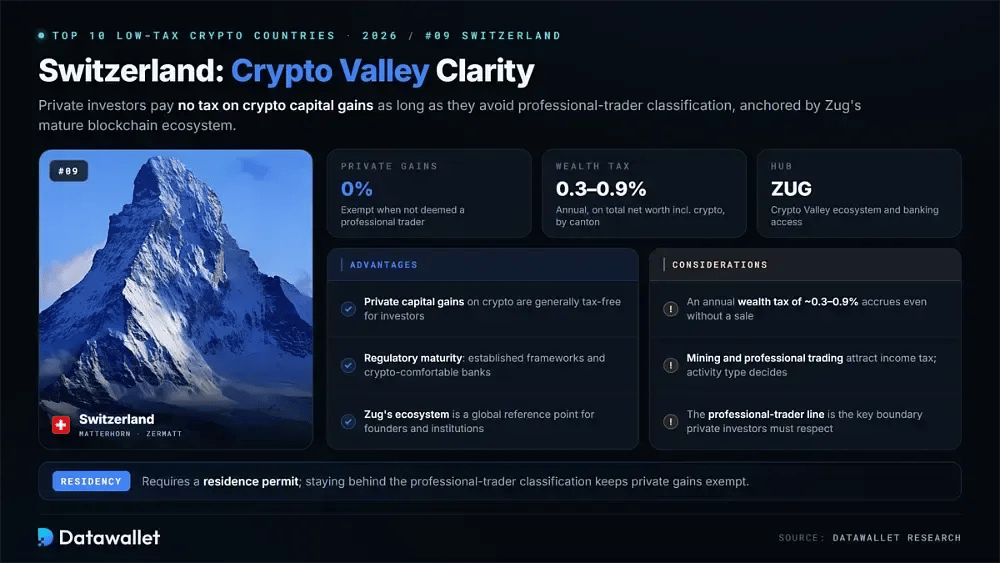
La reputación de «Crypto Valley» de Suiza se basa en una norma real: para los inversores particulares, las ganancias de capital con criptomonedas están, por lo general, exentas de impuestos siempre que no se te clasifique como trader profesional. Esa claridad, junto con el ecosistema blockchain del cantón de Zug, la mantiene como referencia mundial.
Los inconvenientes son los impuestos sobre la renta y el patrimonio. La minería y el trading profesional tributan por el impuesto sobre la renta, y un impuesto anual sobre el patrimonio de entre aproximadamente el 0,3 % y el 0,9 % se aplica a tu patrimonio neto total, de modo que una tenencia grande acumula un pequeño cargo anual incluso sin vender.
La madurez regulatoria es el atractivo para fundadores e instituciones, con marcos consolidados y bancos que atienden con comodidad a clientes de activos digitales. La residencia exige un permiso, y la clasificación de trader profesional es la línea clave que los inversores particulares deben evitar cruzar.
Aspectos destacados:
- Ganancias personales: Las ganancias de capital privadas con criptomonedas suelen estar exentas cuando no se te considera un trader profesional.
- Impuesto sobre el patrimonio: se aplica un gravamen anual de aproximadamente 0,3–0,9 % sobre el patrimonio neto, criptomonedas incluidas, según el cantón.
- Impuesto sobre la renta: la minería y el trading profesional tributan como renta, por lo que el tipo de actividad determina el resultado.
- Ecosistema: el «Crypto Valley» de Zug ofrece gran claridad regulatoria y acceso bancario para empresas y fondos.
- Plataformas en CHF: los francos suizos se trasladan a exchange suizos alineados con FINMA mediante transferencia bancaria, lo que mantiene registros claros para la declaración anual del impuesto sobre el patrimonio.
10. Bulgaria
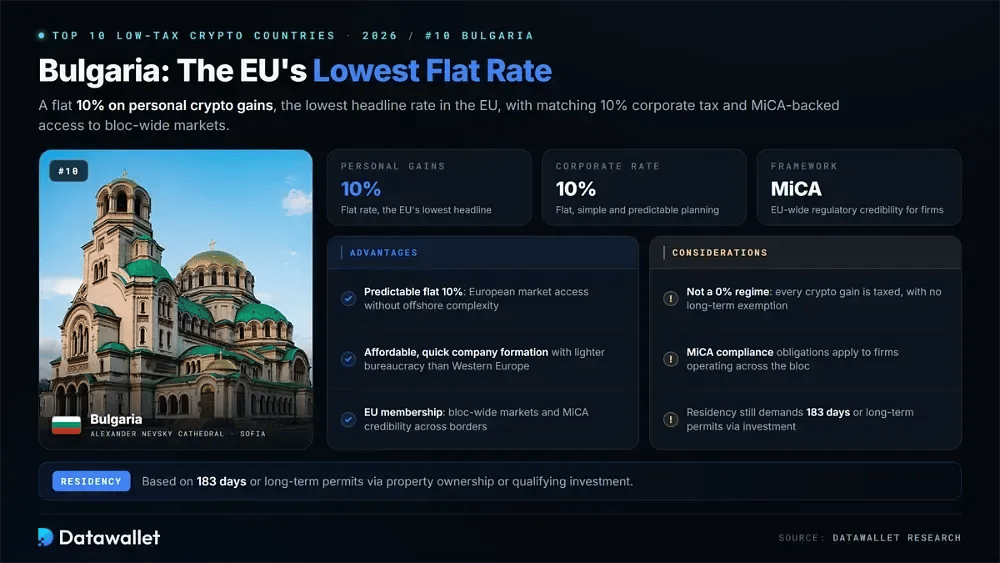
Bulgaria cierra la lista con el tipo nominal más bajo de la UE: aplica un impuesto sobre la renta personal fijo del 10 % a las ganancias con criptomonedas. Para los inversores que quieren acceso al mercado europeo sin la complejidad de operar en el extranjero, esa previsibilidad es un gran atractivo.
El impuesto de sociedades también es un tipo fijo del 10 %, lo que simplifica la planificación de las empresas cripto y respalda el impulso de Bulgaria para convertirse en una base emergente de blockchain. Constituir una empresa es asequible y relativamente rápido en comparación con Europa occidental, con menos trabas burocráticas.
Como miembro de la UE, Bulgaria ofrece acceso a los mercados de todo el bloque y al marco regulatorio MiCA, lo que aporta credibilidad a las empresas que operan a escala transfronteriza. La residencia se rige por la regla de los 183 días o por vías a largo plazo mediante la propiedad inmobiliaria o permisos de inversión.
Aspectos destacados:
- Ganancias personales: Impuesto sobre la renta personal fijo del 10 % sobre los beneficios en criptomonedas, el tipo nominal más bajo de la UE.
- Tipo de sociedades: impuesto de sociedades fijo del 10 %, que ofrece a las empresas un entorno de planificación sencillo y predecible.
- Constitución: registro de empresas económico y eficiente, con acceso al mercado de la UE y menos burocracia que en Europa occidental.
- Residencia: basada en 183 días o en permisos de larga duración mediante propiedad inmobiliaria o inversión cualificada.
- Vías en euros: desde la adopción del euro, los búlgaros financian exchanges con licencia MiCA en Bulgaria como OKX y Coinbase mediante simples transferencias SEPA, sin paso de conversión.
Cómo se gravan las criptomonedas en el mundo en 2026
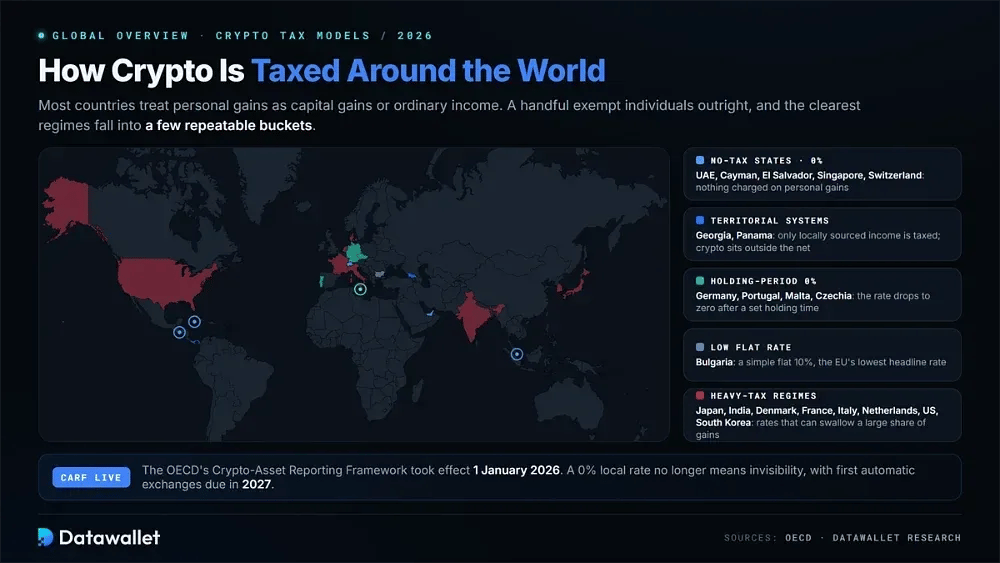
La fiscalidad de las criptomonedas sigue variando enormemente, y la mayoría de los países tratan las ganancias personales como ganancias de capital o como renta ordinaria. Unos pocos eximen por completo las ganancias de los particulares, mientras que otros gravan a los traders frecuentes con tipos altos de renta y reservan las ventajas para los titulares a largo plazo.
Los modelos más claros se agrupan en unas pocas categorías. Los estados sin impuestos, como los EAU y las Caimán, no cobran nada directamente; los sistemas territoriales, como Georgia y Panamá, solo gravan los ingresos locales; y los regímenes de periodo de tenencia, como Alemania y Portugal, reducen el tipo a cero pasado un plazo determinado. Sin embargo, las normas para empresas suelen mantenerse incluso donde las ganancias personales están exentas.
La nueva realidad: CARF y el reporte global
El cambio clave de 2026 es la transparencia, no los tipos. El Marco de Información sobre Criptoactivos de la OCDE entró en vigor el 1 de enero de 2026 y obliga a los proveedores de servicios cripto a recopilar la residencia fiscal y los datos de transacciones de los usuarios. En la UE, la directiva DAC8 paralela impone las mismas obligaciones.
Decenas de jurisdicciones se han comprometido, con los primeros intercambios automáticos previstos para 2027 y otro grupo que se sumará en 2028. Es importante señalar que un tipo local del 0 % ya no significa invisibilidad: incluso EAU y Cayman Islands comunican datos que llegan a la autoridad de tu país de residencia.
Toma los siguientes puntos como una lista de comprobación de trabajo:
- Tipo frente a declaración: un tipo del 0 % se refiere a lo que debes localmente, no a si tu actividad se comunica entre países.
- La residencia es decisiva: El lugar donde tributas depende de tu residencia fiscal real, no de dónde se encuentre tu cuenta en el exchange.
- El mito de los 183 días: pasar simplemente menos días en un lugar rara vez elimina por sí solo las obligaciones con el país de origen.
- Ciudadanos estadounidenses: EE. UU. grava la renta mundial según la ciudadanía, así que mudarte no elimina por sí solo las obligaciones de declaración federal.
- Los registros importan más: con el intercambio automático de datos ya en funcionamiento, contar con registros de transacciones claros es ahora una necesidad de cumplimiento normativo, no una opción.
- Estructura frente a opacidad: La ventaja defendible procede de la clasificación jurídica y de una sustancia real, no del ocultamiento.
Cómo se recompensa a los inversores a largo plazo
Un tema recurrente en 2026 es la recompensa a la paciencia. Varios países reducen el tipo a cero cuando superas un umbral de tenencia, lo que favorece a los inversores que compran y mantienen frente a los traders de alta frecuencia y cambia la forma en que los titulares disciplinados planifican sus ventas según el calendario.
Alemania y Portugal eximen las ganancias privadas a largo plazo tras doce meses, Suiza exime directamente las ganancias privadas, y jurisdicciones como Chequia eximen las criptomonedas mantenidas durante más de tres años hasta un límite anual. Para un titular capaz de esperar a que pase el plazo, estos regímenes convierten una posible obligación elevada en nada sin salir de Europa.
Estrategias para reducir legalmente los impuestos sobre criptomonedas
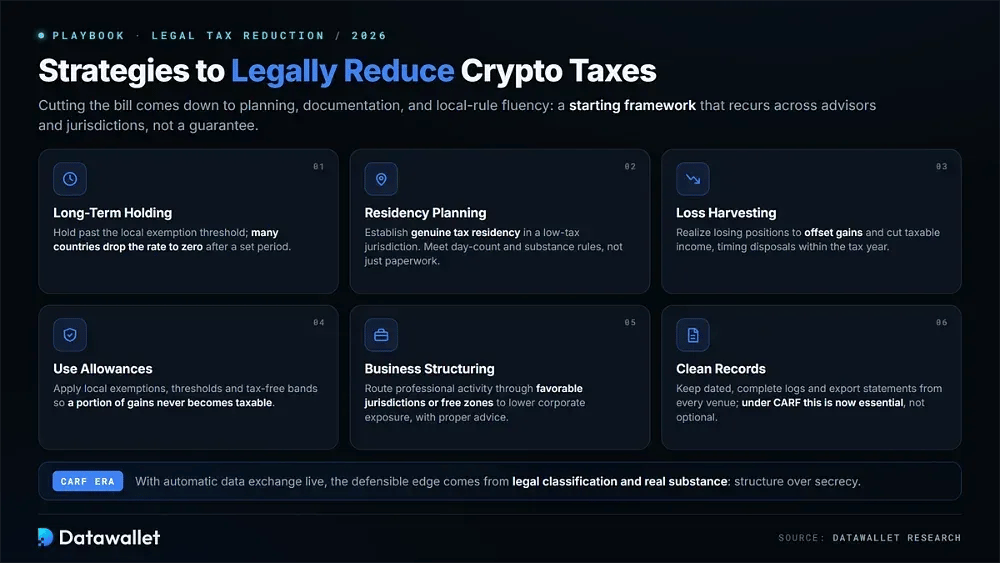
Reducir legalmente tu factura fiscal de criptomonedas depende de la planificación, la documentación y el conocimiento de las normas locales. Combinar la jurisdicción adecuada con un registro disciplinado y, cuando proceda, un software fiscal de criptomonedas especializado te permite conservar más cumpliendo plenamente la normativa.
Los enfoques más eficaces tienden a repetirse entre asesores y jurisdicciones, así que considera lo siguiente como un marco de partida y no como una garantía:
- Tenencia a largo plazo: mantén los activos más allá del umbral de exención local, ya que muchos países reducen el tipo a cero tras un periodo determinado.
- Planificación de la residencia: Establece una residencia fiscal real en una jurisdicción de baja tributación, cumpliendo las reglas de días de permanencia y de sustancia en lugar de depender de trámites burocráticos.
- Venta de pérdidas: materializa posiciones con pérdidas para compensar ganancias y reducir la renta imponible, eligiendo con cuidado el momento de las ventas dentro del ejercicio fiscal.
- Aprovecha las deducciones: aplica las exenciones, umbrales y tramos libres de impuestos locales para que una parte de las ganancias nunca llegue a tributar.
- Estructuración empresarial: canaliza la actividad profesional a través de jurisdicciones favorables o zonas francas para reducir la exposición fiscal corporativa, con el asesoramiento adecuado.
- Registros limpios: conserva registros de transacciones completos y fechados, y exporta los extractos de cada exchange y de cada tarjeta de débito cripto, algo que con CARF resulta ya esencial.
La ruta de Puerto Rico sin renunciar a la ciudadanía estadounidense
Para los inversores estadounidenses, la mayoría de los paraísos cripto tienen una pega, porque EE. UU. grava a sus ciudadanos por sus ingresos mundiales con independencia de dónde vivan. Puerto Rico es la rara excepción: ofrece una vía nacional hacia una baja tributación de las criptomonedas sin renunciar al pasaporte estadounidense.
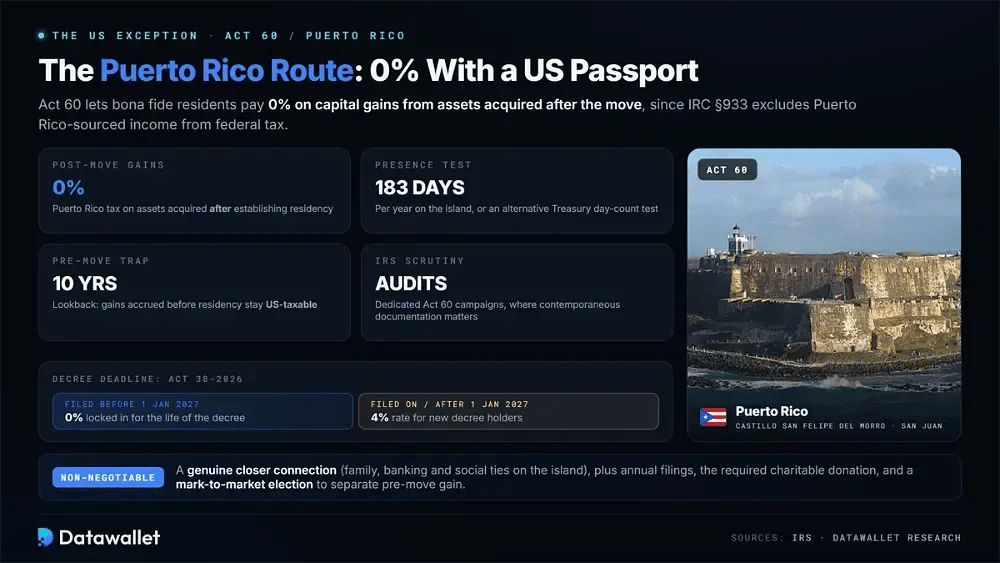
Conforme a la Ley 60, los residentes de buena fe pueden pagar un 0 % de impuesto de Puerto Rico sobre las ganancias de capital de activos adquiridos tras establecer su residencia, ya que la sección 933 del IRC excluye de impuestos federales los ingresos de origen puertorriqueño. En criptomonedas con gran revalorización futura, el ahorro frente a los tipos del territorio continental es considerable.
Hay un plazo firme que conviene tener en cuenta. Las solicitudes de decreto presentadas a partir del 1 de enero de 2027 tendrán un tipo del 4 % en lugar del 0 % según la Ley 38-2026, aunque los titulares de decretos existentes mantienen sus condiciones del 0 %. Presentar la solicitud antes de esa fecha asegura las normas más favorables durante toda la vigencia del decreto.
El beneficio es importante pero está sujeto a condiciones, y el IRS examina las solicitudes con detenimiento, así que trata los siguientes requisitos como innegociables y no como pautas orientativas:
- Prueba de presencia: pasa al menos 183 días al año en Puerto Rico o cumple alguna de las pruebas alternativas de recuento de días según las normas del Tesoro.
- Vínculo más estrecho: haz de Puerto Rico tu verdadero hogar, centrando en la isla la familia, la banca y los lazos sociales, en lugar de en el continente.
- La trampa previa al traslado: Las ganancias generadas antes de la residencia siguen procediendo de EE. UU. y tributando allí durante un periodo retrospectivo de hasta diez años.
- Valoración a mercado: las criptomonedas líquidas te permiten elegir una valoración en la fecha de tu traslado, separando con claridad la ganancia previa al traslado, que tributa, del crecimiento posterior, que está exento.
- Obligaciones anuales: Mantén el decreto mediante presentaciones anuales, la donación benéfica exigida y registros completos de las transacciones para superar las auditorías.
- Riesgo de inspección: el IRS lleva a cabo campañas de auditoría específicas de la Ley 60, por lo que la documentación contemporánea importa más que el tipo nominal.
¿Merece la pena Puerto Rico para los inversores en criptomonedas?
La Ley 60 beneficia a un perfil concreto: inversores que construyen una cartera después del traslado o que tienen activos que se espera que se revaloricen mucho cuando sean residentes. Para ese grupo, los mecanismos pueden convertir una gran factura federal futura en una pequeña o nula, de forma legal y sin pasaporte extranjero.
Sin embargo, encaja con menos personas de lo que sugiere el marketing. Quien tenga grandes ganancias previas al traslado se enfrenta al periodo retroactivo de diez años, y la mudanza supone un cambio de vida real, no un mero trámite. Combinar el traslado con un wallet cripto seguro y un registro ordenado es esencial antes de vender nada.
Países donde las criptomonedas tributan con fuerza
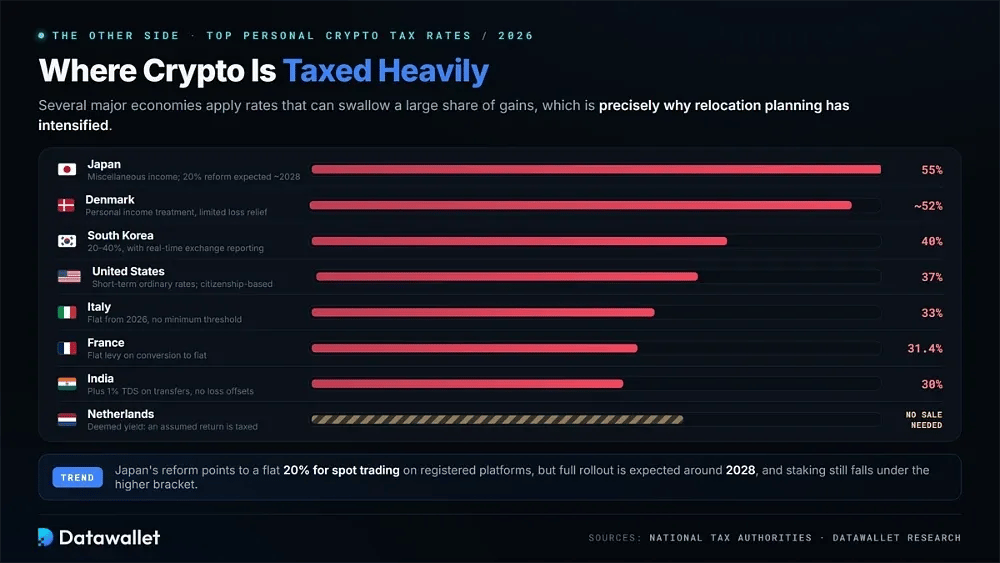
Saber dónde las criptomonedas tributan poco es solo la mitad del cuadro, ya que trasladarse desde un régimen punitivo suele ser lo que motiva la decisión. Varias economías importantes aplican tipos que pueden llevarse una gran parte de las ganancias, y por eso se ha intensificado la planificación de traslados.
Japón es el caso más duro: históricamente clasifica las ganancias como rentas varias gravadas hasta el 55 %. Una reforma de 2026 apunta a un tipo fijo del 20 % para el trading spot en plataformas registradas, pero se espera que su despliegue completo llegue hacia 2028, y el staking sigue sujeto al tramo más alto.
India sigue siendo una de las jurisdicciones más estrictas: aplica un impuesto fijo del 30 % más una retención TDS del 1 % sobre las transferencias, sin posibilidad de compensar pérdidas con ganancias. Esa combinación ha empujado un volumen considerable hacia plataformas peer-to-peer y offshore en lugar de reducir la carga fiscal subyacente.
Varias economías desarrolladas también gravan las criptomonedas con dureza, y conviene calcular la carga fiscal antes de dar por hecho que el tipo de tu país es inevitable o comparable al de un vecino:
- Dinamarca: El tratamiento como renta personal eleva los tipos efectivos hasta aproximadamente 52 %, con una compensación de pérdidas muy limitada.
- Francia: se aplica un gravamen fijo del 31,4 % a las ganancias por conversión a fiat, mientras que los traders profesionales pueden enfrentarse a tipos sensiblemente más altos.
- Italia: A partir de 2026, se aplica un tipo fijo del 33 % a las ganancias en criptomonedas sin umbral mínimo, junto con un pequeño impuesto anual sobre el patrimonio.
- Países Bajos: Un sistema de rendimiento presunto grava una rentabilidad supuesta sobre las posiciones, por lo que puedes deber impuestos incluso sin vender nada.
- Estados Unidos: las ganancias a corto plazo tributan según los tipos ordinarios de la renta, de hasta 37 %, y la tributación basada en la ciudadanía alcanza a los estadounidenses en todo el mundo.
- Corea del Sur: los tipos rondan el 20 a 40 %, respaldados por un reporte de exchange en tiempo real que deja poco margen para la omisión.
Riesgos para los inversores en criptomonedas que se trasladan al extranjero
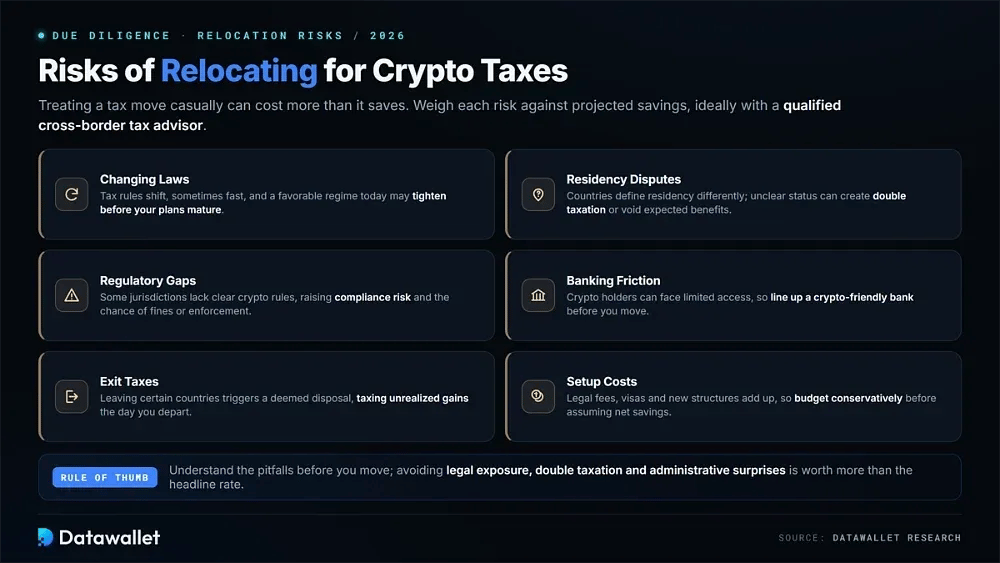
Mudarse por motivos fiscales conlleva un riesgo real, y tomárselo a la ligera puede costar más de lo que se ahorra. Conocer los errores habituales antes de mudarte te ayuda a evitar la exposición legal, la doble imposición y costosas sorpresas administrativas más adelante.
Antes de comprometerte con cualquier traslado internacional, sopesa con cuidado cada uno de los siguientes riesgos frente al ahorro fiscal previsto, idealmente con un asesor fiscal transfronterizo cualificado que conozca tu situación:
- Cambios en las leyes: Las normas fiscales cambian, a veces con rapidez, así que un régimen favorable hoy puede endurecerse antes de que se materialicen tus planes.
- Disputas de residencia: cada país define la residencia de forma distinta, y una situación poco clara puede generar doble imposición o anular los beneficios esperados.
- Lagunas regulatorias: Algunas jurisdicciones carecen de normas claras sobre criptomonedas, lo que aumenta el riesgo de cumplimiento y la posibilidad de multas o sanciones.
- Fricción bancaria: quienes poseen criptomonedas pueden encontrarse con un acceso bancario limitado, así que busca un banco favorable a las criptomonedas antes de mudarte.
- Impuestos de salida: abandonar determinados países puede activar una transmisión presunta, que grava las plusvalías latentes el día de tu salida.
- Costes de puesta en marcha: los honorarios legales, los visados y las nuevas estructuras financieras se acumulan, así que presupuesta de forma prudente antes de dar por hecho un ahorro neto.
Conclusiones
Buscar un tipo impositivo del 0 % en criptomonedas rara vez compensa si cumplir los requisitos cuesta seis cifras o tu banco bloquea cada salida de efectivo. Las mejores jurisdicciones equilibran un alivio fiscal real, una vía de entrada realista y una infraestructura que funcione, por eso las mejores opciones de 2026 no siempre son las más llamativas.
Con CARF en vigor y las normas de residencia bajo escrutinio, la ventaja duradera procede ahora de la estructura y la sustancia, no del secreto. Ya operes a tiempo completo, dirijas un negocio cripto o simplemente mantengas tus criptomonedas, verifica tu residencia y tus periodos de tenencia antes de vender, y combina la jurisdicción adecuada con una wallet cripto segura y registros ordenados.
Nuestra metodología
Nuestros rankings se elaboraron a partir de una revisión país por país de las normas fiscales sobre criptomonedas, las opciones de residencia, los marcos regulatorios y el acceso práctico para los inversores en 2026.
Comparamos el tratamiento fiscal oficial, las obligaciones de información, los requisitos para constituir una empresa, la facilidad de uso bancario y la dificultad real de cumplir los requisitos para acceder a los beneficios de cada jurisdicción. Seis factores determinaron el orden final.
- Tratamiento fiscal: se evaluó cómo grava cada país las ganancias en criptomonedas, los ingresos por trading, las recompensas de staking, los ingresos empresariales y las tenencias a largo plazo, dando prioridad a las exenciones claras o a los tipos nominales bajos.
- Acceso a la residencia: Se revisó si los inversores pueden convertirse de forma realista en residentes fiscales mediante reglas de recuento de días, visados de nómada digital, programas de inversión, constitución de empresas o vías basadas en la propiedad inmobiliaria.
- Claridad regulatoria: Medimos la solidez y la transparencia del marco cripto de cada país, incluidas las normas de licencias para exchanges, custodios, fondos y empresas de blockchain.
- Practicidad bancaria y de conversión a efectivo: se ha valorado con qué facilidad los inversores en cripto pueden abrir cuentas, convertir activos digitales a fiat, mover fondos internacionalmente y operar sin fricciones recurrentes de cumplimiento normativo.
- Riesgo de declaración y cumplimiento: se tienen en cuenta CARF, DAC8, las obligaciones locales de presentación, la información de los exchanges, la exposición a auditorías y si un tipo impositivo del 0 % sigue exigiendo una declaración detallada.
- Idoneidad global para el inversor: Equilibramos el ahorro fiscal frente al coste de puesta en marcha, la complejidad jurídica, los requisitos de estilo de vida, la estabilidad política y la idoneidad para holders, traders activos, fundadores e inversores de alto patrimonio.
Se favoreció a los países cuyas ventajas fiscales eran legalmente defendibles, accesibles en la práctica y respaldadas por una infraestructura viable de residencia y banca. Se dejaron fuera las jurisdicciones con normas poco claras, requisitos de entrada poco realistas o beneficios que dependen en gran medida del secreto.