¿Qué bancos son favorables a las criptomonedas en EE. UU.?
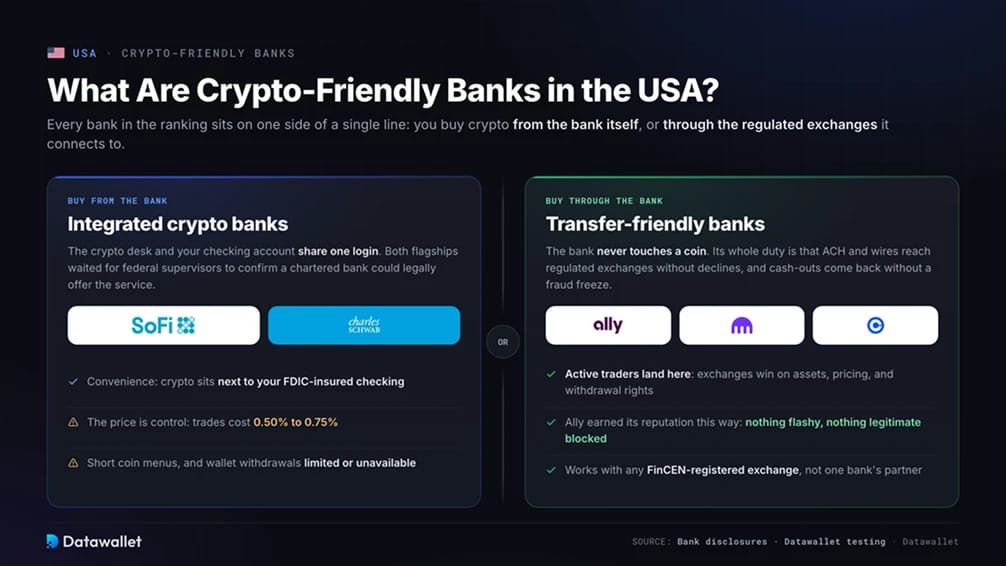
«Compatible con las criptomonedas» tiene un significado más amplio en EE. UU. que en casi cualquier otro lugar, porque los bancos estadounidenses ya pueden vender activos digitales con sus propias licencias bancarias. Todos los bancos de nuestro ranking se sitúan a un lado de una única línea: que compres criptomonedas en el propio banco o a través de uno de los exchanges de criptomonedas de EE. UU. regulados con los que se conecta.
Bancos cripto integrados
Comprar desde el banco significa que la mesa de criptomonedas y tu cuenta corriente comparten un mismo acceso. SoFi y Schwab dirigen los programas principales, y ambos esperaron a que los supervisores federales confirmaran que un banco autorizado podía ofrecer legalmente el servicio, una cuestión que siguió abierta hasta principios de 2025.
El precio de esa comodidad es el control. Las operaciones cuestan 0,50 a 0,75 % en las grandes plataformas, los listados de monedas son cortos en comparación con cualquier exchange y la retirada de monedas a un wallet que controlas es limitada o no está disponible.
Bancos que facilitan las transferencias
Comprar a través del banco significa que el banco nunca toca una moneda. Su única función es que las transferencias ACH, el sistema estándar de EE. UU. para mover dinero entre cuentas bancarias, y las transferencias salientes lleguen a exchanges como Kraken y Coinbase sin rechazos, y que tus retiradas de efectivo vuelvan sin un bloqueo por fraude.
Los traders activos suelen acabar aquí, ya que un exchange supera a cualquier programa bancario en número de activos, precios y derechos de retiro. Ally se ganó su reputación entre los usuarios de criptomonedas así: sin hacer nada llamativo y sin bloquear nada legítimo.
Los mejores bancos favorables a las criptomonedas en Estados Unidos
Clasificamos los bancos de EE. UU. según cómo gestionan la actividad cripto real. Eso incluye la negociación directa cuando existe, además de la fiabilidad de las transferencias ACH y bancarias a exchanges registrados en la Red de Control de Delitos Financieros (FinCEN), la agencia federal que supervisa las empresas de servicios monetarios.
Esta es nuestra tabla comparativa de los bancos más favorables a las criptomonedas en EE. UU.:
1. SoFi
SoFi encabeza nuestro ranking porque ha cerrado la brecha entre una cuenta bancaria y una cuenta en un exchange. SoFi Crypto se lanzó en noviembre de 2025, lo que convirtió a SoFi en el primer banco estadounidense con carta nacional y asegurado por la FDIC en ofrecer trading minorista de criptomonedas, y permite a sus miembros financiar compras de Bitcoin, Ethereum, Solana y decenas de otras monedas directamente desde su cuenta corriente o de ahorro.
SoFi ya había ofrecido criptomonedas antes y cerró el servicio en 2023 como condición para obtener su licencia bancaria. El relanzamiento bajo la Oficina del Contralor de la Moneda (OCC), el regulador federal de los bancos nacionales, indica hasta qué punto han cambiado las actitudes de supervisión.
La contrapartida es la profundidad. Un exchange especializado sigue superando a SoFi en selección de monedas, tipos de órdenes y precios para operaciones grandes, y las criptomonedas mantenidas en SoFi no tienen protección de la FDIC porque el seguro de depósitos solo cubre dólares.
2. Chase
Chase se lleva el segundo puesto por el giro más sorprendente de la banca estadounidense. En julio de 2025, JPMorganChase anunció una alianza estratégica con Coinbase que incluye tarjetas de crédito Chase en Coinbase, vinculación directa de cuentas bancarias con wallets y la conversión de puntos Ultimate Rewards en USDC.
La financiación con tarjeta fue lo primero en estar operativo, y está previsto que las funciones de vinculación de cuentas y recompensas lleguen a los clientes este año. Para los aproximadamente 80 millones de personas que tienen cuenta en Chase, esto elimina la mayor parte de la fricción que solía rodear a los depósitos en Coinbase.
Las compras de criptomonedas con tarjeta de crédito pueden tratarse como avances de efectivo, que añaden comisiones e intereses inmediatos, así que seguiríamos financiando con un enlace a una cuenta corriente o ACH. Además, la alianza es exclusiva de Coinbase, y Chase no ha extendido el mismo trato a otros exchanges.
3. Charles Schwab
Schwab lanzó Schwab Crypto en mayo de este año, con lo que ofrece a sus clientes minoristas trading spot directo de Bitcoin y Ethereum con una comisión del 0,75 % por operación. Charles Schwab Premier Bank actúa como custodio y Paxos se encarga de la ejecución.
Para quien ya tiene una cuenta de corretaje o bancaria en Schwab, el atractivo está en ver las criptomonedas junto a acciones y fondos en una sola vista, respaldadas por una institución que custodia billones de dólares en activos de clientes.
Solo se admiten dos monedas, los clientes aún no pueden hacer depósitos ni retiros de criptomonedas y se excluye a los residentes de Nueva York y Luisiana. Schwab afirma que se añadirán más activos y transferencias, sin fecha firme.
4. Revolut
Revolut sigue siendo la mejor opción fintech para quienes quieren criptomonedas y gasto diario en una sola aplicación. Los clientes de EE. UU. acceden a trading dentro de la app con una amplia lista de monedas, y Revolut X añade una interfaz de estilo exchange con tipos de órdenes avanzados y menores comisiones de trading.
Los servicios bancarios en EE. UU. se prestan a través de Lead Bank, miembro de la Federal Deposit Insurance Corporation (FDIC), por lo que la parte en dólares de la cuenta cuenta con el seguro de depósito estándar, mientras que la parte en criptomonedas no.
El principal punto débil es la libertad de custodia. Solo se pueden retirar algunas monedas a una wallet externa, así que la mayoría de las tenencias quedan bloqueadas dentro de Revolut, y los costes de trading en la app principal son más altos que en los grandes exchanges.
5. Ally Bank
Ally es el banco que recomendamos cuando alguien busca una cuenta corriente sencilla que nunca ponga trabas a sus transferencias a exchanges. Ally no ofrece trading de criptomonedas propio. Las transferencias ACH y por wire a exchanges registrados en FinCEN se completan sin los bloqueos a comerciantes que afectan a muchos bancos grandes.
El detalle que conviene tener en cuenta es el límite para clientes nuevos. Las transferencias externas están limitadas a 25.000 $ en total durante los primeros 90 días de la cuenta, así que quien piense hacer un primer depósito grande en un exchange debería abrir la cuenta con bastante antelación.
Ally Invest también ofrece ETF de Bitcoin spot (fondos cotizados) para quien quiera exposición al precio dentro de una cuenta de corretaje en lugar de tener las monedas directamente.
6. Cash App
Cash App profundiza en un solo activo en lugar de cubrir muchos. Admite compras de Bitcoin desde 1 $, retiros a wallets que controlas e pagos instantáneos a través de la Lightning Network, la capa de pagos rápidos de Bitcoin. Este febrero redujo las comisiones de compra de Bitcoin a cero o casi cero y elevó los límites de retiro para los usuarios que cumplen los requisitos.
Cash App es una plataforma financiera y no un banco autorizado; los servicios bancarios los prestan entidades asociadas y su tarjeta de débito la emite Sutton Bank, Member FDIC. Algunas funciones de Bitcoin no están disponibles para los residentes de Nueva York.
Si solo te interesa Bitcoin, este es el paquete más completo de la lista. Si quieres cualquier otro activo, necesitarás un exchange adicional.
7. Fifth Third Bank
Fifth Third es el banco regional que seguimos más de cerca. Ha creado un grupo de trabajo específico sobre criptomonedas, ha llevado la estrategia de activos digitales al consejo de administración y ha dicho a los analistas que quiere ofrecer cuentas de reserva y servicios de pago a empresas de stablecoins y de infraestructura cripto, tras haber trabajado ya con compañías como Stripe y Fireblocks.
Para un cliente minorista actual, Fifth Third es una opción cómoda para transferir, más que un producto cripto. Las transferencias bancarias estándar a los principales exchanges regulados funcionan, y los estudios públicos del banco consideran las stablecoins una infraestructura de pagos esencial y no una amenaza.
Lo situamos a mitad de tabla porque la intención todavía no es un producto, y sus credenciales en criptomonedas siguen siendo una apuesta sobre su rumbo hasta que se lance algo.
8. Customers Bank
Customers Bank atiende al lado empresarial de las criptomonedas. Su red Customers Bank Instant Token (CBIT) permite a exchanges, emisores de stablecoin y empresas de trading liquidar pagos en dólares estadounidenses entre sí las veinticuatro horas del día, lo que la convirtió en uno de los pocos bancos en los que las empresas de criptomonedas podían confiar después de 2023.
En agosto de 2024, la Reserva Federal sometió al banco a un acuerdo por escrito por deficiencias en su gestión de riesgos de activos digitales y en sus controles contra el blanqueo de capitales (AML), las comprobaciones que realizan los bancos para detener fondos delictivos. El banco ha seguido operando CBIT mientras aborda esas conclusiones.
Para un particular que financia una cuenta de Coinbase, Customers Bank no es la herramienta adecuada. Para una empresa cripto que necesita liquidación en dólares 24/7, es una de las poquísimas opciones.
Bancos poco favorables a las criptomonedas en EE. UU.
La lista de bloqueos se ha acortado este año, pero no ha desaparecido. La fricción restante se concentra casi por completo en las tarjetas de crédito, donde los emisores rechazan directamente las transacciones con criptomonedas o las tratan como disposiciones de efectivo.
- Capital One: no permite comprar criptomonedas con tarjeta de crédito y tiene un largo historial de rechazo de transferencias ACH a exchanges por sus normas antifraude. Lo consideramos el banco importante menos fiable para financiar un exchange.
- Bank of America: sus contratos de tarjeta clasifican las criptomonedas como una transacción equivalente a efectivo, lo que genera comisiones por adelanto de efectivo e intereses inmediatos. Las transferencias bancarias estándar a exchanges regulados suelen funcionar, pero las tarjetas son un mal método de financiación en este caso.
- Wells Fargo: bloquea las transacciones con tarjeta de crédito en comercios que venden principalmente criptomonedas. Los clientes minoristas aún pueden fondear exchanges con licencia mediante ACH o transferencia, y los clientes de alto patrimonio acceden a productos de fondos de Bitcoin a través de la división de asesoramiento.
Si un banco trata las criptomonedas como un adelanto de efectivo o sus procesadores advierten sobre los comercios de criptomonedas, no uses tus tarjetas de crédito y financia los exchanges mediante transferencia bancaria.
¿Por qué los bancos de EE. UU. bloquean algunos pagos con criptomonedas?
Los bancos bloquean los pagos en criptomonedas cuando sus sistemas de riesgo puntúan la transacción como probable fraude, probable estafa o difícil de revertir. Una gran parte de las estafas de pago terminan con la víctima enviando dinero a una plataforma de criptomonedas y, una vez liquidada la transferencia, la recuperación es casi imposible, por lo que los bancos intervienen antes de que el dinero salga.
Las obligaciones AML añaden otro filtro. Los bancos deben supervisar el destino de los fondos de sus clientes, y un pago a una plataforma extraterritorial no registrada conlleva un riesgo de cumplimiento mucho mayor que uno a un exchange registrado en FinCEN. Por eso las transferencias a Kraken, Coinbase o Gemini se completan con mucha más frecuencia que las dirigidas a plataformas desconocidas.
Las redes de tarjetas añaden sus propias fricciones. Las compras de criptomonedas llevan su propio código de categoría de comercio, lo que permite al emisor rechazar o reajustar el precio de todas las transacciones de la categoría con una sola regla. Ese único interruptor explica por qué un banco puede bloquear tu tarjeta de débito en un exchange mientras procesa sin problema tu transferencia ACH a la misma empresa.
¿Qué ha cambiado este año en la banca cripto de EE. UU.?
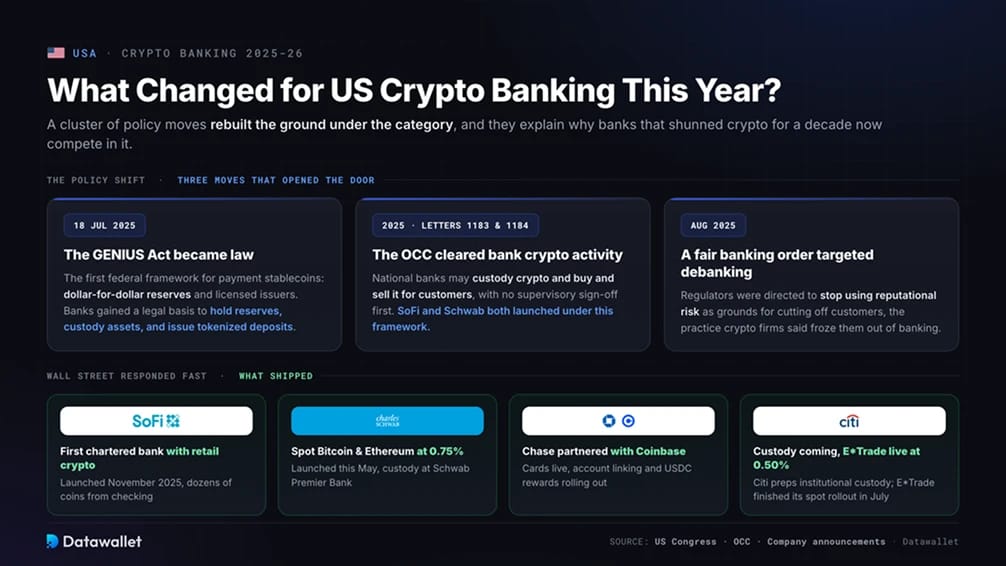
Una serie de medidas políticas ha reconstruido el terreno de esta categoría, y explican por qué los bancos que rechazaron las criptomonedas durante una década ahora compiten en ella.
- La GENIUS Act se convirtió en ley: firmada el 18 de julio de 2025, la GENIUS Act creó el primer marco federal para las stablecoins de pago, que exige reservas dólar por dólar y emisores con licencia. Dio a los bancos una base legal para mantener reservas de stablecoins, ofrecer custodia de los activos y emitir depósitos tokenizados.
- La OCC dio luz verde a la actividad cripto de los bancos: Las cartas interpretativas 1183 y 1184 confirmaron que los bancos nacionales pueden ofrecer custodia de criptomonedas, comprarlas y venderlas para sus clientes y recurrir a proveedores externos, y eliminaron la antigua norma que exigía a los bancos una aprobación previa del supervisor. SoFi y Schwab se lanzaron bajo este marco.
- Una orden bancaria justa contra el debanking: una orden ejecutiva de agosto de 2025 instó a los reguladores a dejar de usar el riesgo reputacional como motivo para cortar el servicio a clientes, una práctica que, según las empresas cripto, se utilizaba para dejar al sector fuera de la banca.
Wall Street respondió rápido. Además de SoFi y Schwab, E*Trade, de Morgan Stanley, completó este julio el despliegue de la negociación spot de Bitcoin, Ethereum y Solana a 0,50 % por operación, y Citi prepara un servicio de custodia de criptomonedas institucional mientras varias grandes entidades estudian los stablecoins.
Los reclamos para el consumidor tomaron el camino contrario. Quontic, el primer banco asegurado por la FDIC que ofreció una tarjeta de débito con recompensas en Bitcoin, ahora comercializa en su lugar una versión con cashback de esa cuenta. El mercado ha pasado de las ventajas novedosas a la infraestructura de trading directo y liquidación.
¿Cuál es el exchange de criptomonedas más seguro en EE. UU.?
Coinbase es nuestra elección como el exchange más seguro para combinar con una cuenta bancaria de EE. UU. Lo gestiona una empresa cotizada en Nasdaq, por lo que sus finanzas y los activos de sus clientes aparecen en documentos auditados presentados ante la SEC, un nivel de transparencia que ningún exchange privado de EE. UU. iguala.
La custodia está sujeta a una supervisión de tipo bancario. Coinbase Custody Trust Company es una sociedad fiduciaria de propósito limitado autorizada por el Departamento de Servicios Financieros del Estado de Nueva York, lo que la somete a requisitos de capital, AML y examen, y la plataforma mantiene aproximadamente el 98 % de los activos de los clientes en cold storage sin conexión.
También es el exchange con el que los bancos estadounidenses se integran más a fondo. La alianza con Chase conecta directamente el mayor banco de EE. UU. con Coinbase, de modo que los depósitos de los grandes bancos superan los controles de riesgo con menos retenciones que los pagos a plataformas poco reguladas.
Conclusiones
Nuestro consejo para la mayoría de los usuarios de EE. UU. es una configuración de dos cuentas. Mantén un banco con un producto cripto directo o un historial de transferencias comprobado como cuenta principal, ten una segunda cuenta que admita transferencias como respaldo y realiza tu operativa seria en un exchange registrado en FinCEN.
Fondea los exchanges mediante ACH o transferencia en lugar de con tarjeta, envía una pequeña transferencia de prueba a cualquier plataforma nueva y retira los fondos a la misma cuenta desde la que los ingresaste, para que ambas partes puedan verificar el rastro del dinero.
Por fin la tendencia te favorece. Con los bancos nacionales vendiendo ya criptomonedas directamente y con los reguladores sin poder presionar a los bancos para que rechacen a clientes de criptomonedas, se acaba la época de preguntarse si tu depósito será rechazado.