¿Qué es USDC?
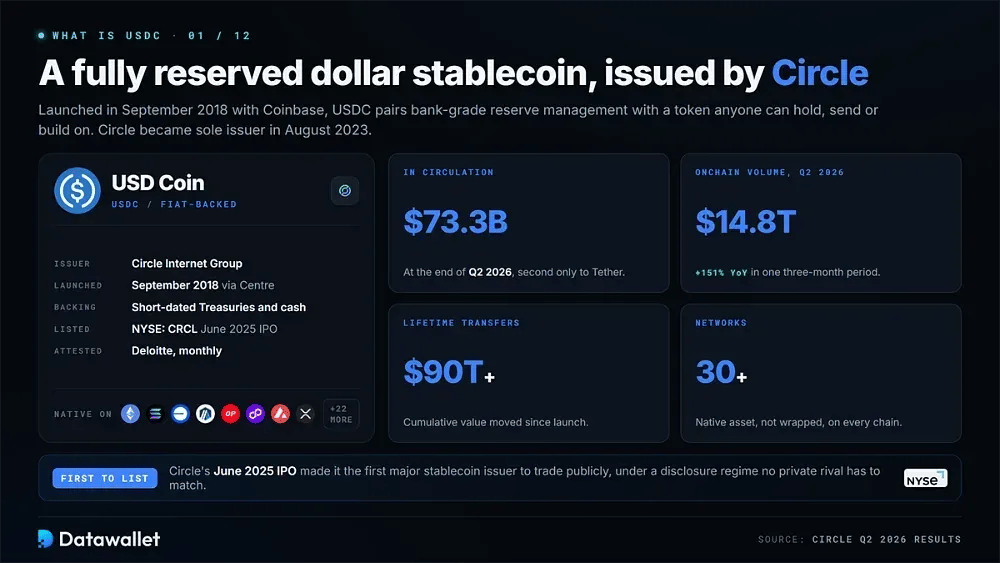
USDC es un stablecoin referenciado al dólar lanzado en septiembre de 2018 por Circle y Coinbase a través del Centre Consortium. El objetivo del diseño era un dinero digital regulado que se liquide en blockchains públicas, combinando una gestión de reservas de nivel bancario con la programabilidad de un token que cualquiera puede mantener, enviar o usar para crear software.
Circle se convirtió en el único emisor en agosto de 2023, cuando se disolvió Centre, y asumió el control total de la gobernanza, la emisión y la política de reservas. La empresa cotiza ahora en la Bolsa de Nueva York con el símbolo CRCL, tras una oferta pública inicial en junio de 2025 que la convirtió en el primer gran emisor de stablecoins en salir a bolsa.
La distribución se ha ampliado cada año desde el lanzamiento. USDC empezó en Ethereum, después se expandió a Algorand, Stellar y Solana durante 2020 y 2021, y ahora existe como activo nativo en más de 30 redes distintas, entre ellas Base, Arbitrum, Optimism, Polygon, Avalanche y el XRP Ledger.
Las cifras de escala explican por qué importa. Circle informó de 73.300 millones de dólares en circulación a finales del segundo trimestre de 2026, con 14,8 billones de dólares en volumen de transacciones onchain solo durante esos tres meses, un aumento del 151 % interanual, y transferencias acumuladas a lo largo de su historia superiores a 90 billones de dólares.
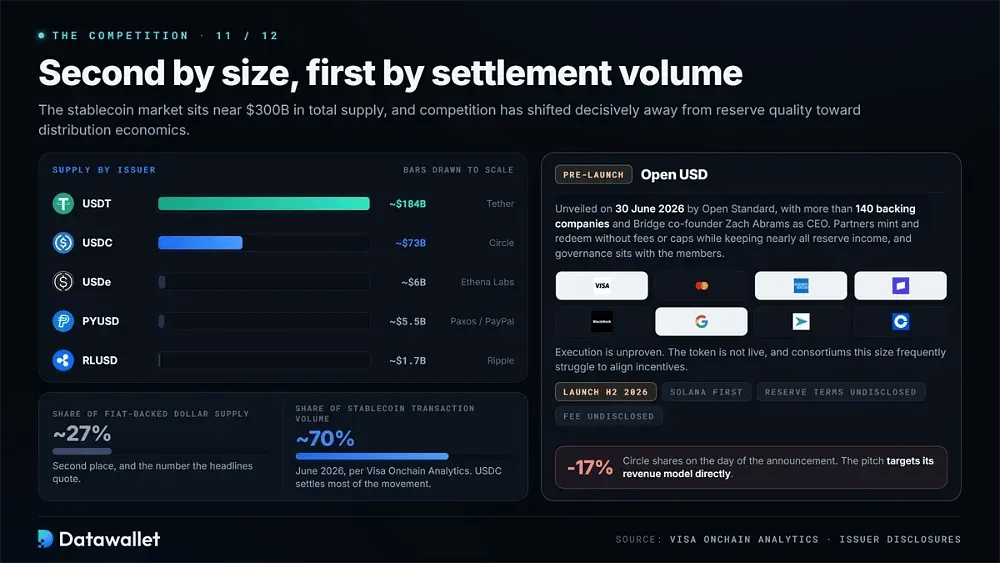
La posición de mercado es más matizada de lo que sugiere la cifra de oferta. USDC ocupa el segundo puesto por tamaño, por detrás de USDT de Tether, con aproximadamente un 27 % del mercado de stablecoins en dólares respaldadas por fiat, pero liquidó cerca del 70 % de todo el volumen de transacciones con stablecoins durante junio de 2026, según Visa Onchain Analytics.
¿Cómo funciona USD Coin?
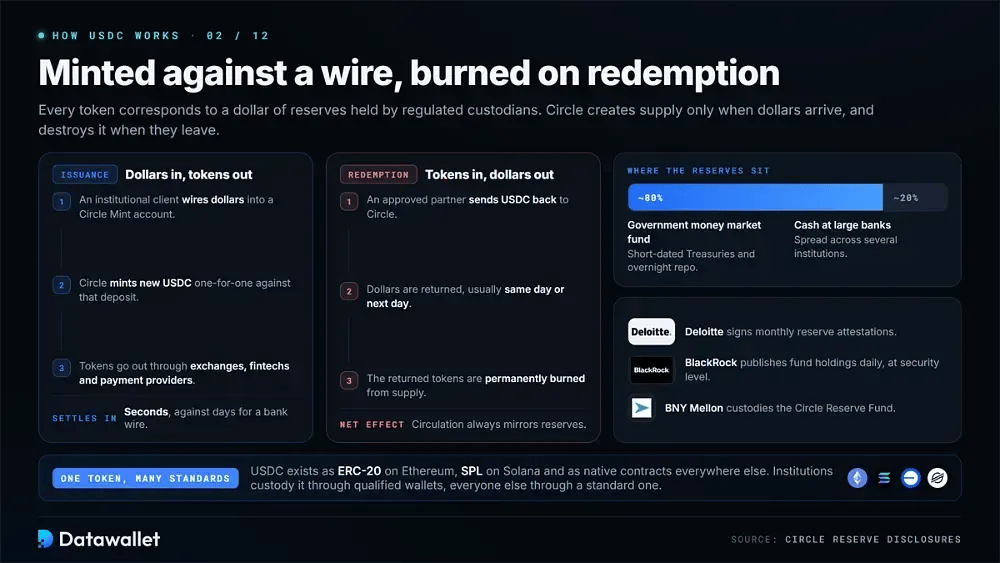
USDC funciona con un modelo de acuñación y quema en el que cada token corresponde a un dólar de reservas custodiadas por entidades reguladas. Varias capas describen cómo se crea, se mueve y se verifica la stablecoin en el ecosistema en general.
Así funciona el sistema de USDC de principio a fin:
- Emisión: Circle acuña nuevos tokens cuando los clientes institucionales transfieren dólares a cuentas de Circle Mint, y después los distribuye a través de exchanges, plataformas fintech y proveedores de pagos.
- Reembolso: los socios aprobados devuelven USDC a Circle y reciben dólares, normalmente el mismo día o al día siguiente, y los tokens devueltos se queman de forma permanente de la oferta.
- Reservas: el respaldo se mantiene en bonos del Tesoro estadounidense a corto plazo y efectivo, repartido aproximadamente un 80 % en un fondo monetario del Estado y un 20 % en depósitos en grandes bancos.
- Certificaciones: Deloitte firma los informes mensuales de reservas y BlackRock publica diariamente las posiciones del fondo a nivel de valor, una divulgación inusualmente detallada para cualquier emisor de stablecoins.
- Estándares de token: USDC existe como ERC-20 en Ethereum, como SPL en Solana y como contratos nativos en Base, Arbitrum, Optimism, Stellar y el resto de cadenas compatibles de la red.
- Transferencias: los movimientos se producen directamente on-chain entre wallets, lo que ofrece una liquidación definitiva en cuestión de segundos en lugar de los varios días hábiles que suele requerir una transferencia bancaria corresponsal.
- Interoperabilidad: el Cross-Chain Transfer Protocol de Circle quema tokens en una cadena y los acuña de forma nativa en otra, lo que evita por completo los activos envueltos y el riesgo de bridge de terceros.
- Custodia: las instituciones mantienen USDC a través de custodios regulados y wallets cualificados, mientras que los particulares pueden usar cualquier wallet compatible con el estándar de token correspondiente en la red elegida.
Principales casos de uso de USD Coin
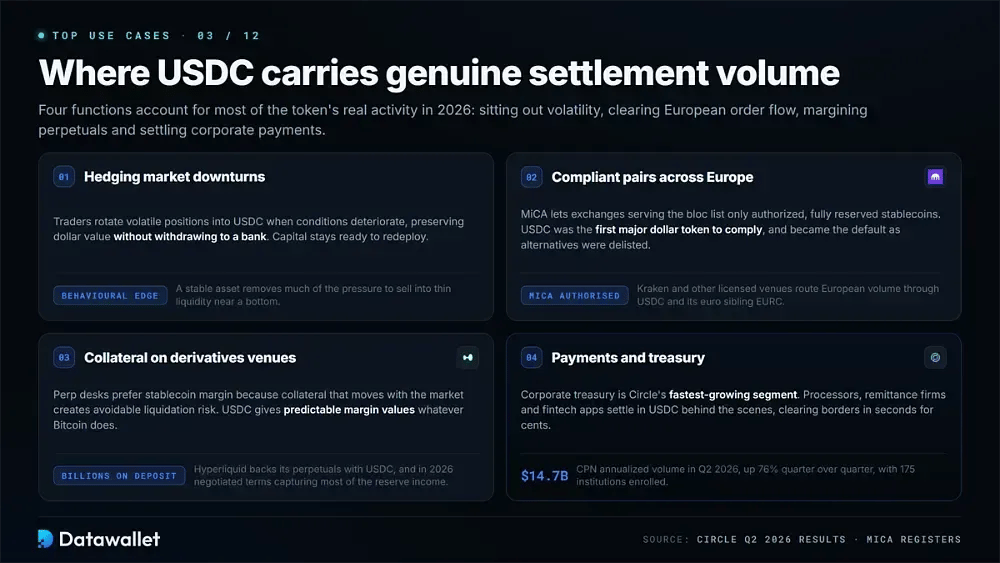
USDC cumple hoy funciones claramente distintas en el trading, el cumplimiento normativo, el margen de derivados y los pagos corporativos. Los cuatro ejemplos siguientes muestran dónde el token mueve un volumen de liquidación real, y no solo un potencial teórico, durante el resto de 2026.
1. Cobertura frente a caídas del mercado
Los traders trasladan las posiciones volátiles a USDC cuando las condiciones del mercado empeoran, preservando el valor en dólares sin retirar fondos a una cuenta bancaria. Este movimiento mantiene el capital dentro del ecosistema cripto, listo para volver a desplegarse en cuanto regrese el apetito por el riesgo y los precios empiecen a estabilizarse de nuevo en el mercado.
Esa opcionalidad también aporta un beneficio conductual. Mantener un activo estable también elimina buena parte de la presión psicológica de tomar decisiones forzadas durante caídas profundas, lo que históricamente produce resultados mucho mejores que vender por pánico en una liquidez escasa, cerca del mínimo final del mercado.
2. Pares de trading conformes en toda Europa
El régimen MiCA de Europa exige que las plataformas que operan en el bloque listen únicamente stablecoins autorizados y con reservas completas. USDC fue el primer gran token en dólares en obtener ese cumplimiento, lo que lo convirtió en el activo de liquidación por defecto del flujo de órdenes europeo a medida que las alternativas que no cumplían se fueron retirando de las plataformas locales.
El efecto práctico se aprecia directamente en la liquidez del mercado. Plataformas como Kraken y otros exchanges con licencia MiCA canalizan ahora el volumen europeo a través de USDC y su equivalente en euros, EURC, concentrando la profundidad de mercado en los pocos tokens que los reguladores ya han revisado y aprobado formalmente.
3. Garantías en plataformas de derivados
Las mesas de futuros perpetuos prefieren el margen en stablecoins porque un colateral que se mueve con el mercado genera un riesgo de liquidación totalmente evitable en posiciones que, de otro modo, superarían la volatilidad sin problemas. USDC ofrece a los traders valores de margen previsibles, haga lo que haga Bitcoin o Ethereum durante una sesión de trading.
La plataforma Hyperliquid demuestra la escala del capital que interviene ahora en esto. La plataforma mantiene miles de millones de dólares en depósitos en USDC que respaldan contratos perpetuos descentralizados, y durante 2026 el protocolo negoció un acuerdo que le permite capturar la mayor parte de los ingresos por reservas que generan esos saldos que de otro modo estarían inactivos.
4. Pagos y liquidación de tesorería
La adopción por parte de tesorerías corporativas se ha convertido discretamente en el segmento de más rápido crecimiento de Circle, con diferencia. Circle Payments Network alcanzó 14.700 millones de dólares de volumen anualizado de transacciones durante el segundo trimestre de 2026, un 76 % más que el trimestre anterior, con 175 instituciones financieras distintas ya registradas y liquidando en la red.
Los canales de pago orientados al consumidor han seguido de cerca esos flujos institucionales. Los procesadores de pagos, las empresas de remesas y las aplicaciones fintech liquidan cada vez más en USDC entre bastidores, ya que un token en dólares se compensa a través de las fronteras en cuestión de segundos con un coste total que se mide en céntimos y no en puntos porcentuales.
¿Quién obtiene el rendimiento de USDC?
Los poseedores no reciben nada directamente, porque los intereses de las reservas pertenecen al emisor y a sus socios de distribución. Entender ese reparto explica gran parte de la presión estratégica a la que se enfrenta Circle de cara a 2027 y por qué sus rivales siguen atacando la misma economía.
El acuerdo de distribución de Coinbase
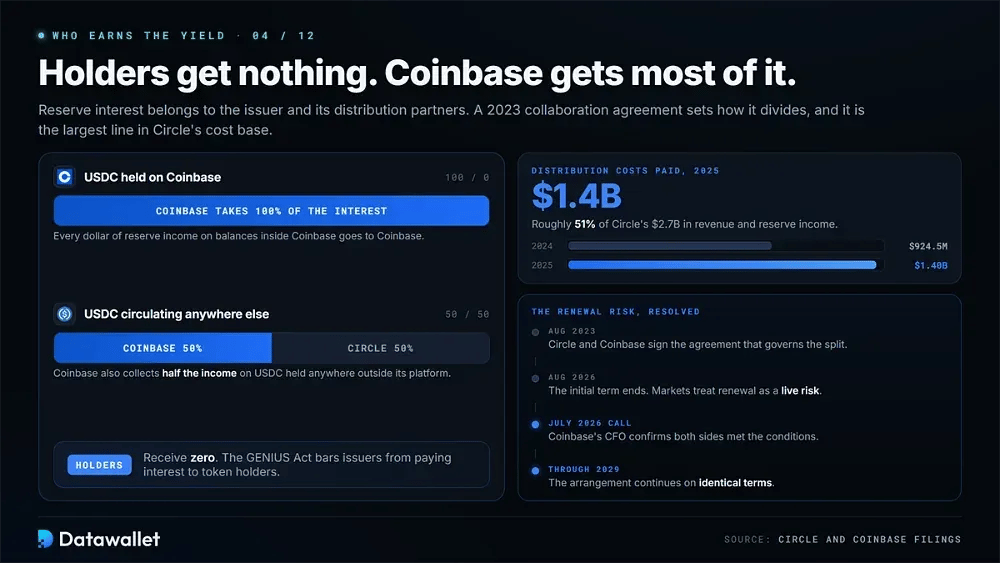
Circle y Coinbase firmaron un acuerdo de colaboración en agosto de 2023 que regula cómo se reparten los ingresos de las reservas. Según este, Coinbase percibe el 100 % de los intereses generados por el USDC que se mantiene en su propia plataforma, más el 50 % de los ingresos obtenidos por el USDC en circulación en cualquier otro lugar del mundo.
Esos pagos de distribución son enormes puestos en contexto. Circle declaró 1.400 millones de dólares en costes de distribución vinculados a Coinbase durante 2025, aproximadamente el 51 % de sus 2.700 millones de dólares de ingresos totales y rendimientos de reservas, y un fuerte aumento respecto a los 924,5 millones de dólares que pagó el año anterior.
El plazo inicial del acuerdo terminó en agosto de 2026 y los mercados consideraron la renovación un riesgo real. El director financiero de Coinbase confirmó en la presentación de resultados de julio que ambas partes habían cumplido las condiciones de renovación, de modo que el acuerdo continúa ahora en los mismos términos hasta 2029.
Por qué los distribuidores siguen exigiendo más
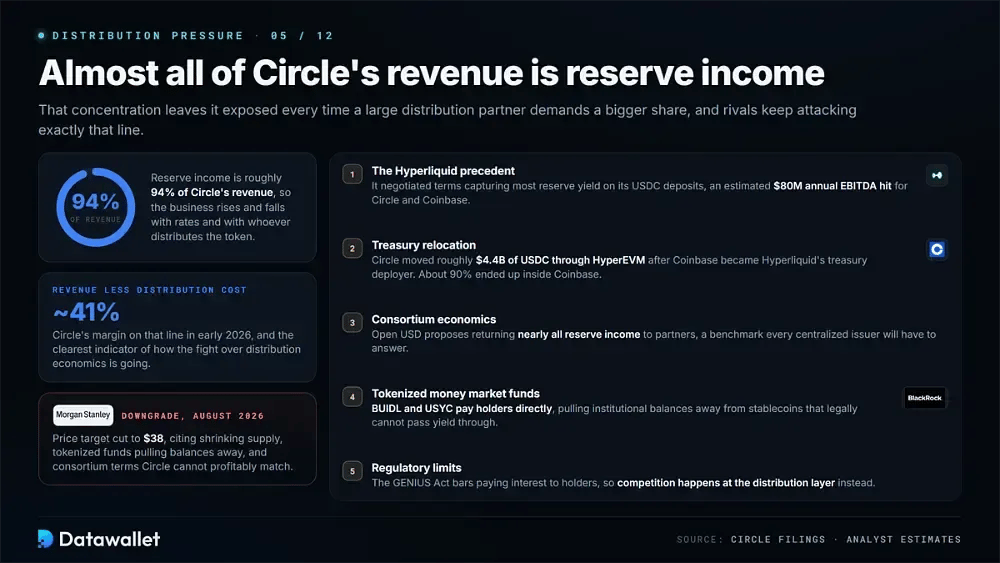
Los ingresos por reservas representan aproximadamente el 94 % de los ingresos totales de Circle, lo que deja a la compañía muy expuesta cuando un gran socio de distribución decide exigir una parte mayor de esos ingresos.
Así se manifiesta la presión en la práctica:
- El precedente de Hyperliquid: El exchange negoció unas condiciones que le permiten captar la mayor parte del rendimiento de las reservas de sus depósitos en USDC, y los analistas estiman un impacto anual combinado en el EBITDA de hasta 80 millones de dólares para Circle y Coinbase.
- Traslado de tesorería: Circle movió aproximadamente 4.400 millones de dólares en USDC a través de HyperEVM después de que Coinbase se convirtiera en el desplegador de tesorería de Hyperliquid, y dejó cerca del 90 % de ese saldo en Coinbase.
- Economía del consorcio: Open USD propone devolver casi todos los ingresos de las reservas a los socios distribuidores, lo que fija un nuevo referente al que Circle y el resto de emisores centralizados acabarán teniendo que responder.
- Fondos tokenizados: los tokens del mercado monetario, como BUIDL y USYC, pagan directamente a sus titulares y están restando saldos institucionales a las stablecoins, que legalmente no pueden trasladar ningún rendimiento.
- Límites regulatorios: la GENIUS Act prohíbe a los emisores pagar intereses a los titulares, por lo que la competencia se da ahora en la capa de distribución y no mediante tasas destacadas ofrecidas a los titulares.
- Visibilidad del margen: el margen de ingresos menos costes de distribución de Circle se situó cerca del 41 % a principios de 2026, lo que convierte esa única línea en el indicador más claro de cómo va realmente esta lucha competitiva.
USDC bajo la ley GENIUS
Por fin una ley federal regula las stablecoins de pago en Estados Unidos. La GENIUS Act, firmada en julio de 2025, creó un régimen federal de licencias por el que Circle hizo lobby durante años y que ahora utiliza como su ventaja competitiva más duradera.
Lo que exige realmente la ley
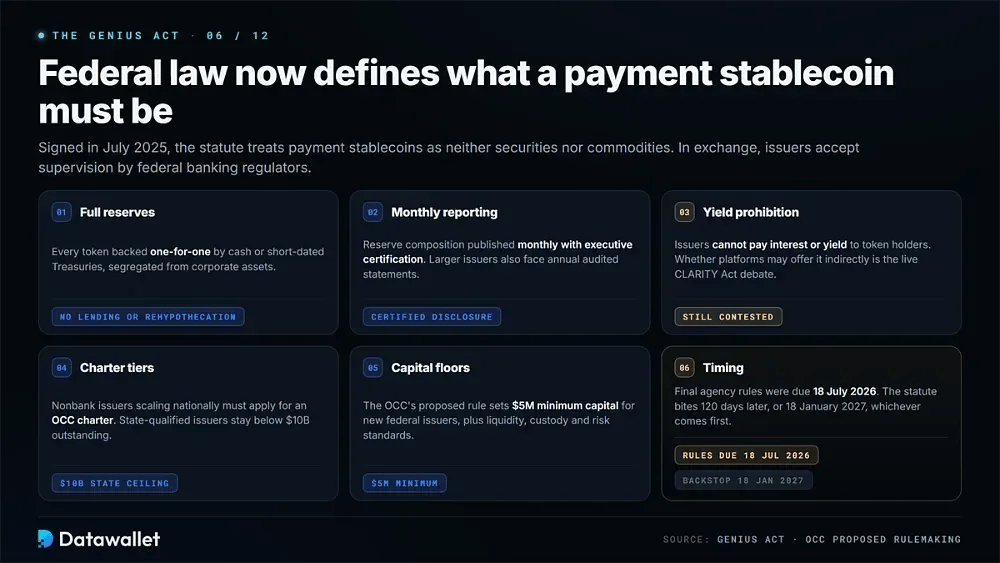
La ley define las stablecoins de pago como ni valores ni materias primas, lo que las excluye de la jurisdicción principal de la SEC. A cambio, los emisores aceptan una supervisión prudencial, normas de reservas y obligaciones de divulgación que hacen cumplir los reguladores bancarios federales.
Estos son los requisitos básicos que deben cumplir los emisores:
- Reservas completas: Cada token debe estar respaldado uno a uno por efectivo, letras del Tesoro a corto plazo o instrumentos equivalentes, mantenidos separados de los activos de la empresa y libres de cualquier préstamo o rehipoteca.
- Informes mensuales: los emisores deben publicar cada mes la composición de las reservas con certificación de la dirección, mientras que los emisores de mayor tamaño deben presentar además estados financieros anuales auditados bajo el mismo marco federal.
- Prohibición de rendimiento: Los emisores autorizados no pueden pagar intereses ni rendimiento directamente a los titulares de tokens, y el debate sobre la CLARITY Act abarca ahora si las plataformas pueden ofrecerlo de forma indirecta.
- Niveles de licencia: Los emisores no bancarios que se expandan a escala nacional deben solicitar una licencia de la OCC, mientras que los emisores autorizados a nivel estatal solo pueden seguir operando por debajo de un umbral de emisión en circulación de 10.000 millones de dólares.
- Requisitos mínimos de capital: La norma propuesta por la OCC fija un requisito de capital mínimo de 5 millones de dólares para los nuevos emisores federales, junto con una serie de estándares detallados de liquidez, custodia y gestión continua del riesgo.
- Calendario: las normas definitivas de las agencias debían estar listas antes del 18 de julio de 2026, y la ley entra en vigor en la fecha que llegue primero: 120 días después de esas normas o el 18 de enero de 2027.
Licencias y autorizaciones de Circle
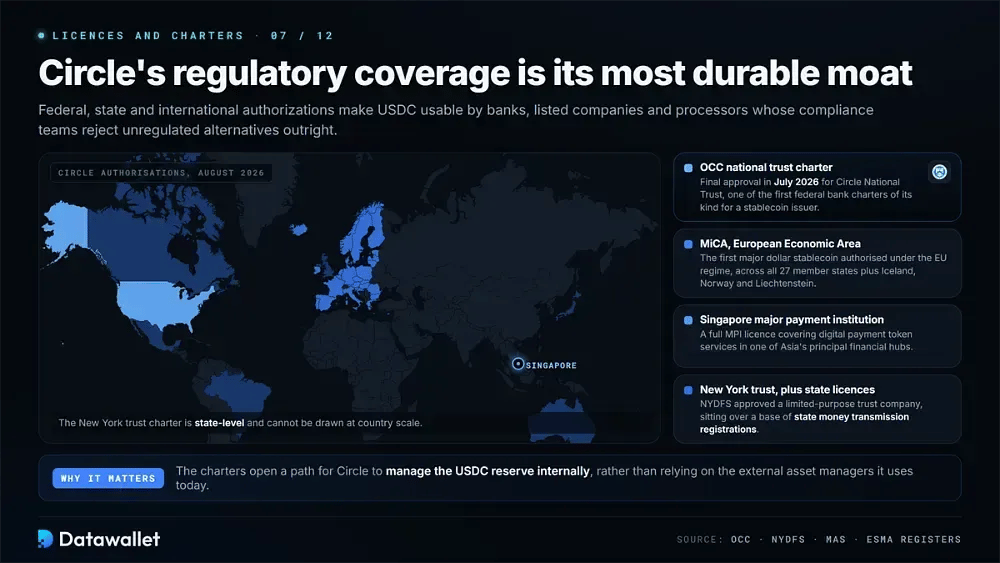
Circle obtuvo la aprobación definitiva de la Office of the Comptroller of the Currency (Oficina del Interventor de la Moneda) en julio de 2026 para crear Circle National Trust, lo que la convierte en uno de los primeros emisores de stablecoin de todo el país en contar con una licencia bancaria federal de ese tipo concreto.
Los reguladores de Nueva York aprobaron por separado una sociedad fiduciaria de propósito limitado junto con la licencia federal. Juntas, estas licencias autorizan la custodia regulada de activos digitales y abren a Circle la vía para gestionar internamente la reserva de USDC, en lugar de depender por completo de las gestoras de activos externas con las que trabaja hoy.
Su cobertura internacional es más amplia que la de cualquier competidor. Circle posee una licencia de entidad de pago principal de Singapur, opera bajo MiCA en todo el Espacio Económico Europeo y mantiene registros de transmisión de dinero en estados de todo EE. UU., lo que le otorga autorización en la mayoría de las grandes jurisdicciones financieras del mundo.
Arc Network de Circle y su infraestructura de pagos
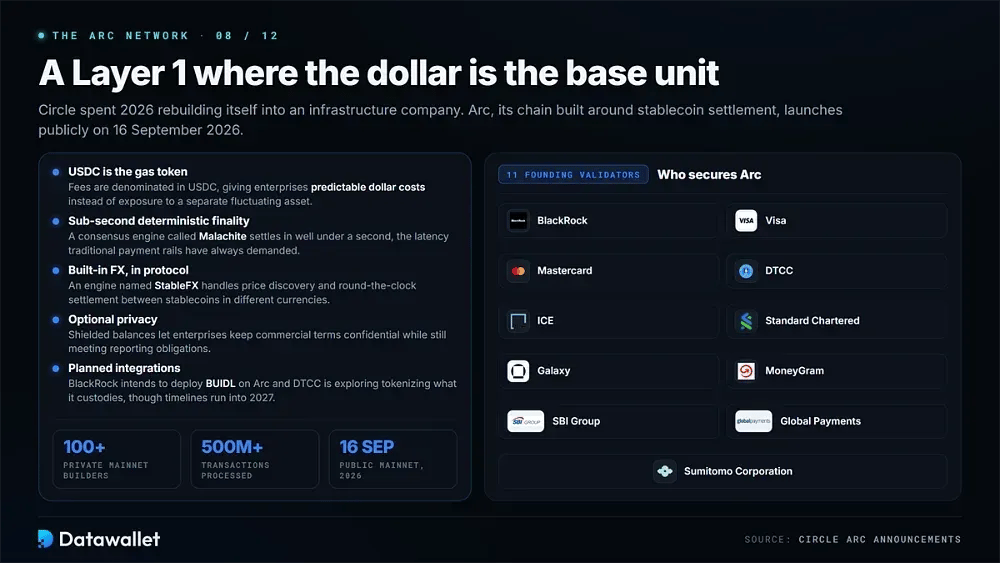
Circle ha dedicado 2026 a transformarse en una empresa de infraestructura en lugar de un simple emisor de tokens. La prueba más clara de ese cambio es Arc, una blockchain diseñada por completo en torno a la liquidación con stablecoins, que se lanzará públicamente el 16 de septiembre de 2026.
Dentro de la blockchain Arc
Arc es una Layer 1 creada específicamente para el movimiento de dinero institucional, e invierte los supuestos de diseño habituales al tratar los dólares como la unidad de cuenta base en lugar de un activo nativo volátil.
Esto es lo que define la red Arc en su lanzamiento:
- USDC como gas: Las comisiones de transacción se pagan y se expresan en USDC, lo que ofrece a las empresas costes predecibles denominados en dólares en lugar de exposición a un token de gas distinto y fluctuante.
- Validadores institucionales: once validadores fundadores protegen la red en el lanzamiento, entre ellos BlackRock, Visa, Mastercard, DTCC, ICE, Standard Chartered, Galaxy, MoneyGram, SBI Group, Global Payments y Sumitomo Corporation.
- Finalidad en menos de un segundo: un motor de consenso llamado Malachite ofrece una liquidación determinista en bastante menos de un segundo, lo que apunta a la baja latencia que la infraestructura de pagos tradicional siempre ha exigido a sus redes.
- FX integrado: un motor dentro del protocolo llamado StableFX gestiona la formación institucional de precios y la liquidación de pago contra pago las veinticuatro horas del día entre stablecoins denominadas en monedas fiat subyacentes completamente distintas.
- Privacidad opcional: los saldos y las transacciones protegidos de forma selectiva permiten a las empresas mantener confidenciales las condiciones comerciales y, al mismo tiempo, cumplir íntegramente todas sus propias obligaciones de información y cumplimiento normativo.
- Primera tracción: más de 100 instituciones y desarrolladores construyeron durante la mainnet privada y procesaron más de 500 millones de transacciones antes de que la red pública se abriera al resto.
- Integraciones previstas: BlackRock pretende desplegar su fondo BUIDL en Arc, mientras DTCC estudia tokenizar los activos que mantiene en custodia, aunque algunos de esos plazos se extienden hasta 2027.
CPN, Gateway y la plataforma en general
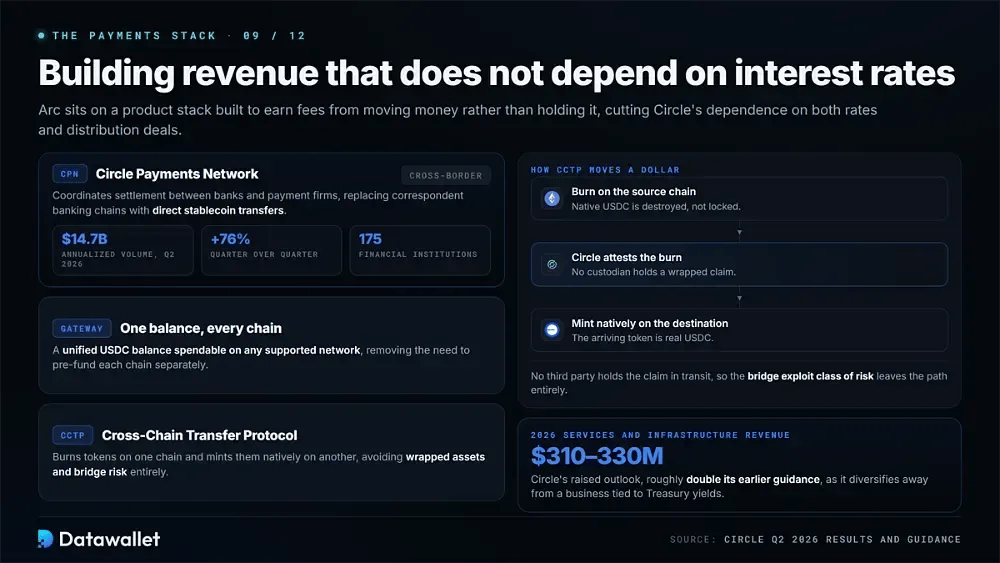
Arc se asienta sobre una pila de productos más amplia que Circle ha montado específicamente para captar ingresos más allá de los intereses de las reservas. Circle Payments Network coordina la liquidación transfronteriza entre bancos y empresas de pago, y sustituye las lentas cadenas de banca corresponsal por transferencias directas de stablecoins enviadas directamente entre las contrapartes.
Gateway y CCTP gestionan conjuntamente el movimiento de liquidez entre todas las redes compatibles. Gateway ofrece a las instituciones un saldo unificado de USDC utilizable en cualquier cadena compatible sin tener que prefinanciar cada una por separado, mientras que CCTP quema y acuña tokens de forma nativa, lo que evita los activos envueltos y los ataques a bridge.
La lógica financiera detrás de todo ello es sencilla. Circle elevó su previsión de ingresos de 2026 por servicios e infraestructura a entre 310 millones de dólares y 330 millones de dólares, aproximadamente el doble de su estimación anterior, mientras trabaja para diversificarse de un negocio ligado por completo a los rendimientos del Tesoro.
Ventajas y desventajas de usar USDC
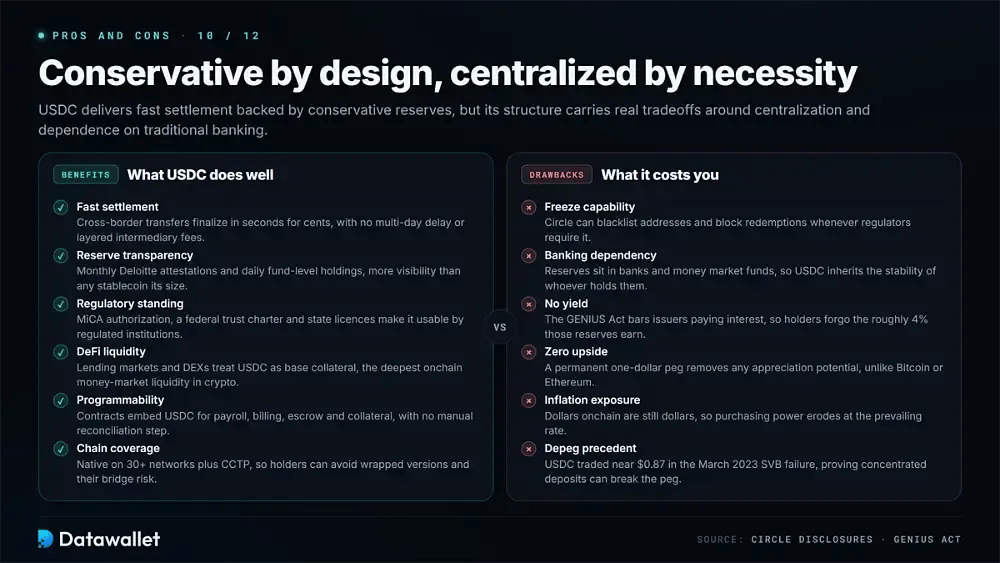
USDC ofrece una liquidación rápida y previsible respaldada por reservas conservadoras, aunque su estructura conlleva compensaciones reales en cuanto a centralización y dependencia de la banca tradicional. Conviene valorar ambos lados antes de mantener un saldo significativo en él.
Ventajas de usar USDC
Las ventajas del token se concentran en la transparencia, el alcance de su distribución y la posición regulatoria que Circle ha construido de forma bastante deliberada a lo largo de varios años de un trabajo de cumplimiento normativo sostenido, deliberado y realmente costoso.
Estas son las principales ventajas que USDC ofrece a titulares y empresas:
- Liquidación rápida: las transferencias internacionales se completan en segundos por unos céntimos, lo que evita los retrasos de varios días y las comisiones de intermediarios en cadena que la banca corresponsal sigue imponiendo a sus usuarios.
- Transparencia de las reservas: Las certificaciones mensuales de Deloitte y la divulgación diaria de las posiciones a nivel de fondo dan a los titulares mucha más visibilidad sobre el respaldo que cualquier otra stablecoin de tamaño comparable en la actualidad.
- Situación regulatoria: la autorización MiCA, una licencia fiduciaria federal y las licencias estatales hacen que USDC pueda ser utilizado por instituciones reguladas cuyos equipos de cumplimiento normativo rechazarían de forma rutinaria cualquier alternativa de stablecoin no regulada.
- Liquidez DeFi: los mercados de préstamos, los exchanges descentralizados y los protocolos DeFi tratan el USDC como garantía base, lo que le otorga la liquidez de mercado monetario onchain más profunda disponible actualmente en todo el sector cripto.
- Programabilidad: los contratos inteligentes pueden incorporar USDC para nóminas automatizadas, facturación por suscripción, depósitos en garantía y gestión de colateral, sin que intervenga ningún paso manual de liquidación o conciliación.
- Cobertura de cadenas: el despliegue nativo en más de 30 redes, junto con CCTP, permite a los titulares evitar por completo las versiones envueltas y el riesgo de bridge que suele acompañarlas.
Inconvenientes de usar USDC
La emisión centralizada y la exposición a fiat imponen límites estrictos que ninguna calidad de reservas puede eliminar, y varios de ellos ya han tenido consecuencias reales para los titulares particulares en el pasado.
Estas son las desventajas que conviene valorar antes de mantener USDC:
- Capacidad de congelación: Circle puede incluir direcciones en listas negras y bloquear reembolsos siempre que lo exijan los reguladores o las fuerzas de seguridad, algo que los activos descentralizados son estructuralmente incapaces de hacer.
- Dependencia bancaria: Las reservas se encuentran en bancos y fondos del mercado monetario, lo que significa que USDC hereda la estabilidad de las instituciones financieras tradicionales que las custodien.
- Sin rendimiento: la GENIUS Act prohíbe a los emisores pagar intereses, lo que significa que los titulares renuncian al 4 % aproximado que esas reservas generan actualmente cada año por cuenta de ellos.
- Sin potencial al alza: Una paridad permanente de un dólar elimina cualquier potencial de revalorización, lo que lo diferencia de activos volátiles como Bitcoin, Ethereum o las diversas meme coins.
- Exposición a la inflación: mantener dólares onchain te sigue exponiendo a la política monetaria de EE. UU., por lo que tu poder adquisitivo sigue erosionándose al ritmo que marque la inflación de los precios de consumo.
- Precedente de pérdida de paridad: USDC cotizó cerca de 0,87 $ durante la quiebra de Silicon Valley Bank en marzo de 2023, lo que demostró que concentrar depósitos en efectivo en un único banco puede romper la paridad de forma temporal.
Dónde comprar USDC
USDC está disponible casi en cualquier lugar donde hoy se negocian criptomonedas, desde exchanges centralizados hasta aplicaciones fintech y protocolos totalmente descentralizados. La elección adecuada depende sobre todo de si necesitas accesos desde fiat o ya tienes activos onchain y simplemente quieres hacer un swap a una posición en dólares.
Los exchanges centralizados siguen siendo, con diferencia, el punto de entrada más sencillo para la mayoría de los compradores. Plataformas como Bybit y Kraken aceptan transferencias bancarias y pagos con tarjeta, y luego te permiten operar directamente con USDC frente a libros de órdenes profundos, con supervisión regulatoria aplicable en la mayoría de las principales jurisdicciones en las que operan ambas plataformas.
Las aplicaciones fintech sirven a los usuarios que prefieren permanecer en una interfaz de consumo familiar. PayPal, Revolut y servicios similares integran ahora saldos en stablecoins junto a las cuentas fiat convencionales, aunque suelen aplicar diferenciales notablemente más amplios que los que aplicaría el libro de órdenes de un exchange a esa misma operación.
Los exchanges descentralizados onchain, como Uniswap, permiten a los poseedores hacer swap de sus tokens actuales a USDC sin ningún intermediario ni cuenta. Esta vía conviene a quien ya tiene criptomonedas, ya que evita por completo la entrada de fiat y mantiene los fondos en autocustodia de principio a fin.
USDC frente a stablecoins competidoras
El mercado global de stablecoin ronda los 300.000 millones de dólares de oferta total, y la competencia entre los emisores se ha alejado claramente de la calidad de las reservas para centrarse en la economía de la distribución.
Open USD es el avance que ha cambiado el panorama competitivo. Presentado el 30 de junio de 2026 por Open Standard, cuenta con Visa, Mastercard, American Express, Stripe, BlackRock, Google, BNY y Coinbase entre más de 140 empresas patrocinadoras, y su director ejecutivo fundacional es Zach Abrams, cofundador de Bridge.
Su propuesta apunta directamente al modelo de ingresos de Circle. Los socios podrán emitir y canjear sin comisiones ni límites de volumen y conservarán casi todos los ingresos de las reservas tras una comisión de gestión, y la gobernanza recae en los propios miembros y no en un único emisor. Las acciones de Circle cayeron un 17 % el día del anuncio.
La ejecución sigue sin demostrarse. El token aún no está activo, se espera que el lanzamiento tenga lugar durante el segundo semestre de 2026 empezando en Solana, y siguen sin divulgarse detalles clave, como la composición de la reserva y la comisión de gestión. Los analistas señalan que los consorcios de ese tamaño suelen tener dificultades para alinear incentivos.
¿Es seguro USDC?
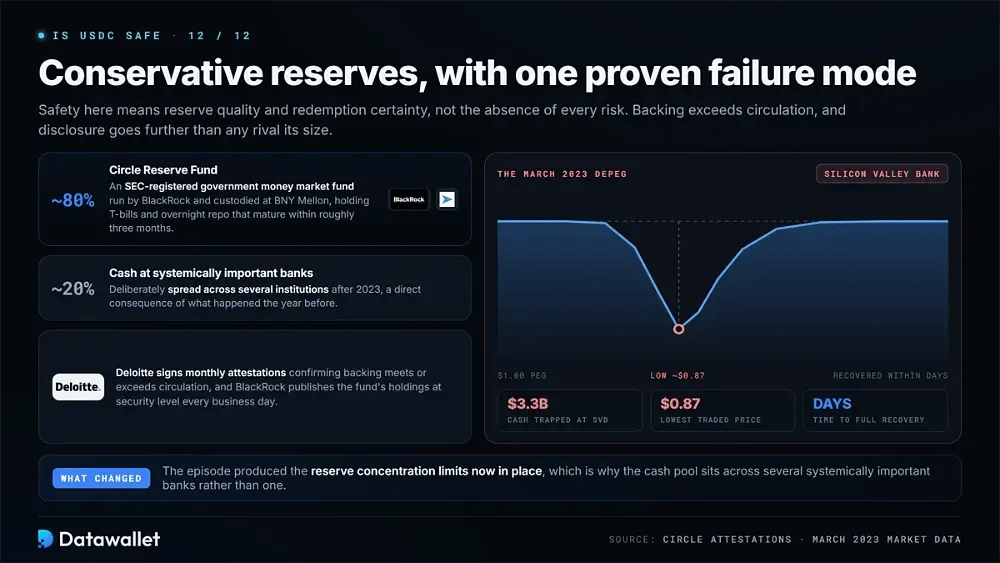
USDC es una de las stablecoins con la estructura más conservadora disponibles en todo el mercado, con reservas que superan la circulación y prácticas de transparencia que ningún competidor de tamaño similar iguala actualmente. Aquí, seguridad significa calidad de las reservas y certeza de reembolso, no la ausencia total de cualquier riesgo posible.
Las reservas se reparten en dos fondos. Aproximadamente el 80 % se mantiene en el Circle Reserve Fund, un fondo monetario de deuda pública registrado en la SEC, gestionado por BlackRock y custodiado en BNY Mellon, que mantiene letras del Tesoro y acuerdos de recompra a un día que suelen vencer en unos tres meses desde su compra.
El efectivo restante se encuentra en bancos de importancia sistémica mundial, repartido deliberadamente entre varias entidades desde 2023. Deloitte firma atestaciones mensuales que confirman que el respaldo iguala o supera la circulación, y BlackRock publica las posiciones del fondo a nivel de valor individual todos los días hábiles del año.
La historia aporta la advertencia honesta a todo lo anterior. Cuando Silicon Valley Bank quebró en marzo de 2023, 3.300 millones de dólares del efectivo de Circle quedaron atrapados en el banco y USDC cotizó cerca de 0,87 $ antes de recuperarse en pocos días, un episodio que dio lugar a los actuales límites de concentración de reservas.
El futuro de USD Coin
Circle entra en esta nueva fase con la posición regulatoria más sólida de todo el sector y, a la vez, con el menor poder de fijación de precios que ha tenido nunca. Ambos hechos juntos determinarán si USDC sigue creciendo de forma compuesta o acaba asentándose en un papel de infraestructura commoditizada.
Aquí la regulación juega claramente a su favor. Una licencia fiduciaria federal, la autorización MiCA y el pleno cumplimiento de la GENIUS Act convierten a USDC en la opción por defecto para bancos, empresas cotizadas y procesadores de pagos que no pueden recurrir a alternativas extraterritoriales, con independencia de la profundidad de liquidez que tengan esos rivales.
La economía juega con fuerza en sentido contrario. Morgan Stanley rebajó la recomendación de Circle en agosto de 2026 y redujo su precio objetivo a 38 $, citando la contracción de la oferta, los fondos monetarios tokenizados que atraen saldos institucionales y los modelos de consorcio que ofrecen a los distribuidores condiciones que Circle no puede igualar de forma rentable a gran escala.
Lo más probable es que cualquier solución llegue a través de los ingresos por infraestructura. Arc, Circle Payments Network y Gateway están diseñados para ganar comisiones por mover dinero y no por mantenerlo, lo que reduciría su dependencia de los tipos de interés y de los acuerdos de distribución al mismo tiempo.
Conclusiones
USDC sigue siendo la stablecoin en dólares más transparente y más regulada que opera actualmente a una escala significativa. Su estructura de reservas, la periodicidad de sus attestations y su conjunto de licencias ofrecen a las instituciones un nivel de confianza que ningún competidor de tamaño comparable ofrece hoy en ninguna parte del mercado.
La verdadera incógnita aquí se refiere a Circle como negocio y no a la estabilidad del propio token. Los ingresos por reservas financian casi todo el negocio, y tanto Open USD como los fondos monetarios tokenizados atacan ahora esa línea de ingresos desde dos direcciones distintas al mismo tiempo.
Para los usuarios cotidianos, sin embargo, el cálculo práctico sigue siendo relativamente sencillo. USDC continúa siendo un activo de liquidación fiable, con gran liquidez y derechos de reembolso claros, siempre que aceptes que mantenerlo implica renunciar a cualquier yield y asumir el control último que un emisor centralizado tiene sobre tu saldo.