¿Qué hace que una stablecoin sea segura?
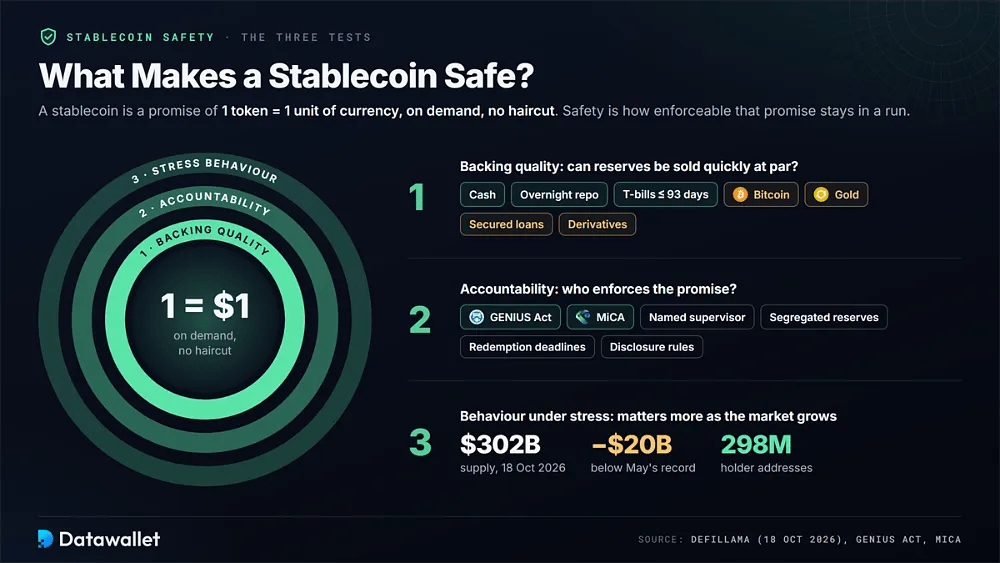
Una stablecoin es una promesa privada de que un token se canjeará por una unidad de moneda, a demanda y sin recortes. Su seguridad es, simplemente, hasta qué punto esa promesa sigue siendo exigible cuando miles de titulares intentan salir a la vez. Tres pruebas, aplicadas conjuntamente, distinguen los dólares digitales duraderos de las imitaciones frágiles.
La primera prueba es la calidad del respaldo. El efectivo, los acuerdos de recompra a un día y las letras del Tesoro que vencen en 93 días pueden venderse rápidamente a la par, por lo que los reguladores ahora los exigen. Bitcoin, el oro, los préstamos garantizados y los derivados pueden aumentar los ingresos del emisor, pero cada uno de estos activos añade una vía para que las pérdidas lleguen a los titulares.
La segunda prueba es la rendición de cuentas. Bajo la GENIUS Act y MiCA, los grandes emisores se enfrentan a supervisores designados, segregación de reservas, plazos de reembolso y normas de divulgación con consecuencias legales reales. Un token fuera de ambos regímenes puede seguir estando plenamente respaldado, pero sus titulares dependen de la buena voluntad del emisor y no del poder coercitivo de un regulador cuando algo falla.
La tercera prueba es el comportamiento bajo estrés, que importa más a medida que crece el mercado. El suministro total rondaba los 302.000 millones de dólares el 18 de octubre de 2026, según DefiLlama, unos 20.000 millones de dólares por debajo del récord de mayo, y unas 298 millones de direcciones tienen una stablecoin. Nuestro centro de estadísticas de stablecoins sigue esos cambios cadena por cadena.
Por qué fallan las stablecoins
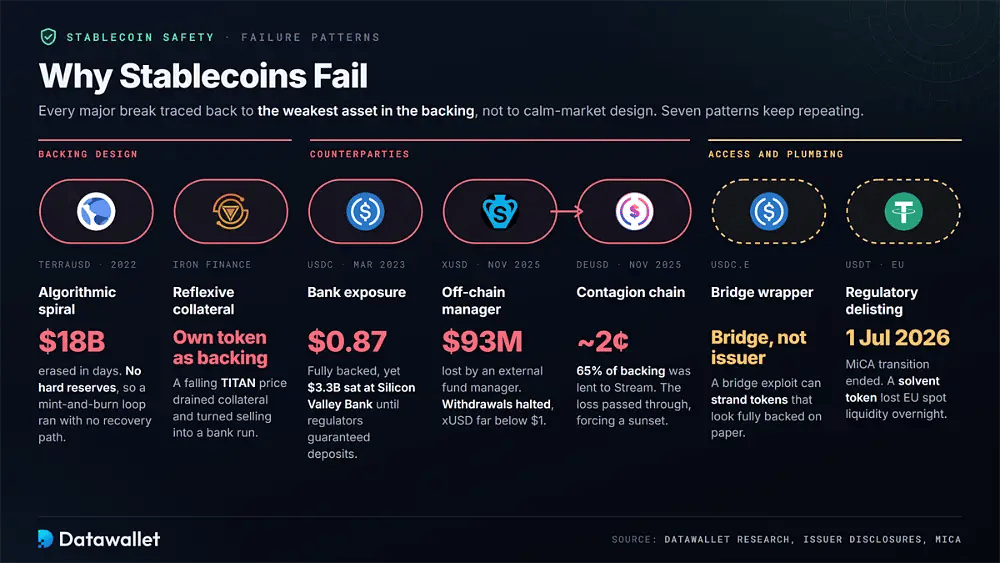
Todo fallo importante de una stablecoin se remonta al activo más débil de su respaldo, no a defectos de diseño en mercados tranquilos. Estudiar cómo se ha roto cada modelo muestra con exactitud qué riesgos asumes al elegir un token.
Estos son los patrones de fallo que se repiten en los distintos modelos de stablecoins:
- Espirales algorítmicas: TerraUSD no tenía reservas sólidas en mayo de 2022, por lo que la pérdida de confianza desencadenó un bucle de emisión y quema que borró aproximadamente 18.000 millones de dólares en pocos días, sin vía de recuperación posterior.
- Exposición bancaria: USDC estaba totalmente respaldada en marzo de 2023, pero 3.300 millones de dólares estaban en Silicon Valley Bank, lo que llevó al token a 0,87 $ hasta que los reguladores federales garantizaron todos los depósitos.
- Colateral reflexivo: Iron Finance respaldaba su dólar en parte con su propio token de gobernanza, de modo que la caída del precio de TITAN drenó el valor del colateral y convirtió las ventas ordinarias en una corrida bancaria que se retroalimentaba.
- Gestores off-chain: El xUSD de Stream Finance se desplomó en noviembre de 2025 después de que un gestor de fondos externo perdiera unos 93 millones de dólares, lo que paralizó los retiros y dejó a los titulares con tokens que cotizaban muy por debajo de un dólar.
- Cadenas de contagio: deUSD de Elixir había prestado cerca del 65 % de su respaldo a Stream Finance, de modo que la pérdida de xUSD se transmitió, llevando a deUSD a cerca de dos céntimos y forzando su cierre.
- Wrappers de bridge: Las versiones puenteadas, como USDC.e, dependen del contrato del bridge y no del emisor, por lo que un exploit del bridge puede dejar atrapados tokens que, sobre el papel, parecen estar totalmente respaldados.
- Exclusión de cotización por motivos regulatorios: Un token solvente puede perder el acceso de la noche a la mañana. Desde que la transición de MiCA terminó el 1 de julio de 2026, las plataformas con licencia de la UE no pueden ofrecer stablecoins no autorizados, lo que ha reducido la liquidez spot europea de USDT.
Las 5 stablecoins más seguras en 2026
Filtramos todas las stablecoins con más de 500 millones de dólares en DefiLlama y clasificamos a los líderes de cinco categorías, dando más peso a la responsabilidad regulatoria y a las reservas verificables que al rendimiento. Las cifras siguientes reflejan la oferta, las atestaciones y los informes de gobernanza publicados entre junio y mediados de octubre de 2026.
1. USD Coin (USDC)
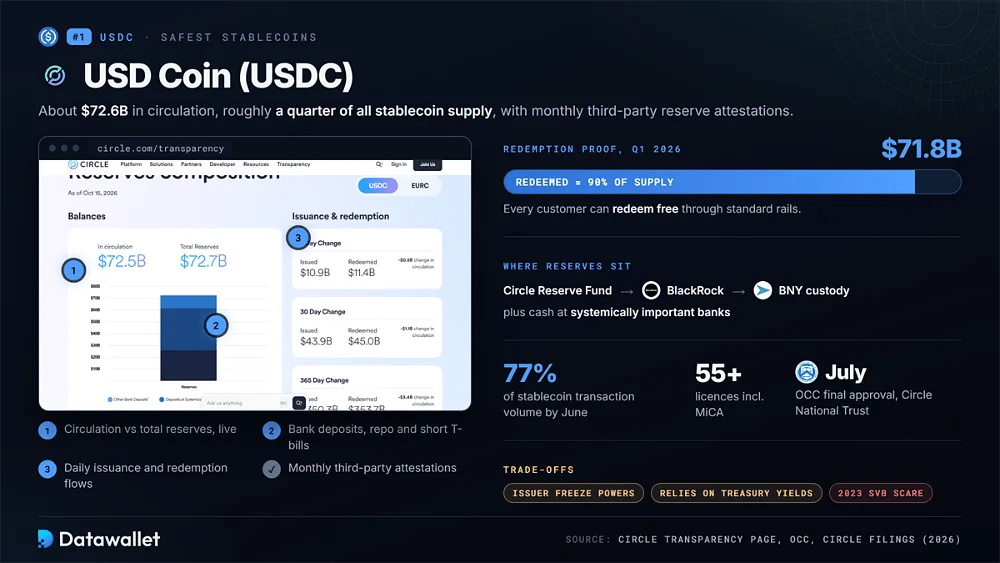
USDC tiene en circulación unos 72.600 millones de dólares y aproximadamente una cuarta parte de todo el suministro de stablecoin. Sus reservas se encuentran en el Circle Reserve Fund, un fondo del mercado monetario de deuda pública gestionado por BlackRock y custodiado en BNY, junto con efectivo en bancos de importancia sistémica, con atestaciones mensuales de terceros publicadas en la página de transparencia de Circle.
Su respaldo legal volvió a reforzarse en 2026. La OCC dio su aprobación definitiva en julio a Circle National Trust, un banco fiduciario supervisado a nivel federal y concebido para gestionar con el tiempo las reservas de USDC, que se suma a más de 55 licencias, entre ellas la autorización MiCA. Circle afirma que USDC representó cerca del 77 % del volumen global de transacciones con stablecoins en junio.
El reembolso es la prueba más sólida. Circle reembolsó 71.800 millones de dólares en el primer trimestre de 2026, cerca del 90 % del suministro en ese momento, y cualquier cliente puede reembolsar gratis a través de canales estándar. Persisten las contrapartidas: poderes de congelación del emisor, dependencia de los rendimientos del Tesoro para los ingresos y el susto de Silicon Valley Bank en 2023.
2. Tether (USDT)
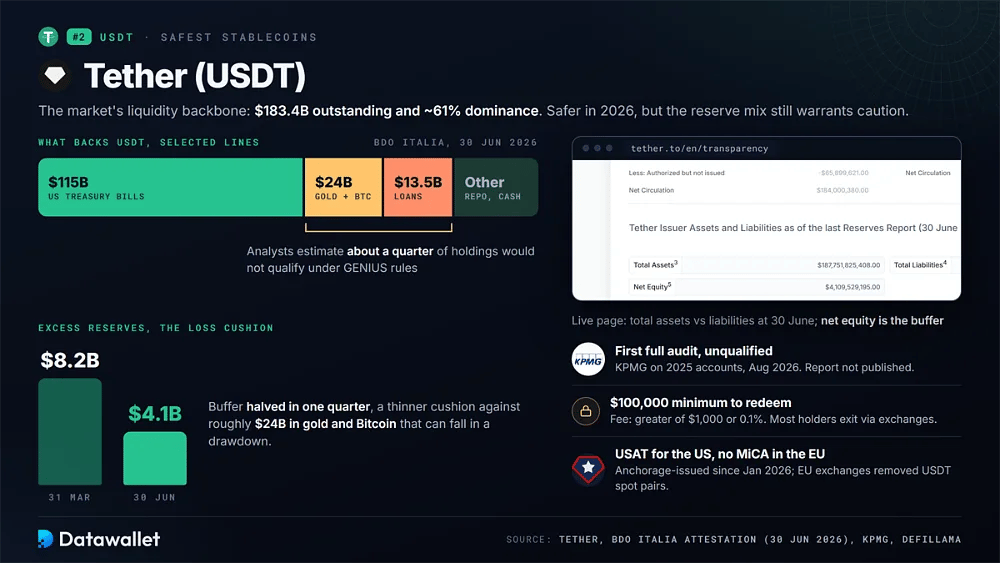
USDT sigue siendo la columna vertebral de liquidez del mercado, con unos 183.400 millones de dólares en circulación y alrededor de un 61 % de dominancia en DefiLlama. Su perfil de seguridad mejoró notablemente en 2026, aunque su composición de reservas y su carácter offshore siguen aconsejando cautela.
Así se sostienen hoy los argumentos sobre la seguridad de Tether:
- Auditoría completa: KPMG emitió una opinión sin salvedades sobre los estados financieros de 2025 de Tether International en agosto de 2026, su primera auditoría completa, aunque Tether no ha publicado el informe en sí.
- Núcleo de tesorería: La atestación del 30 de junio de BDO Italia mostró unos 115.000 millones de dólares en letras del Tesoro de EE. UU., lo que sitúa a Tether entre los mayores tenedores de deuda pública a corto plazo del mundo.
- Colchón más reducido: el exceso de reservas bajó a 4.100 millones de dólares a 30 de junio desde 8.200 millones de dólares un trimestre antes, un margen de seguridad menor frente a aproximadamente 24.000 millones de dólares en oro y Bitcoin.
- Activos más arriesgados: Bitcoin, oro y unos 13.500 millones de dólares en préstamos garantizados siguen en las reservas, y los analistas estiman que cerca de una cuarta parte de las posiciones no cumpliría las normas de reservas de GENIUS.
- Acceso al reembolso: el reembolso directo requiere una cuenta de Tether verificada, un mínimo de 100.000 $ y una comisión del mayor importe entre 1.000 $ o 0,1 %, por lo que la mayoría de los titulares salen a través de exchanges.
- Hermana estadounidense: USAT, emitida por Anchorage Digital Bank, con licencia de la OCC, desde enero de 2026, ofrece a las instituciones estadounidenses un producto de Tether alineado con la GENIUS, mientras que USDT, el producto estrella, sigue fuera del marco estadounidense.
- Límites en la UE: USDT carece de autorización de MiCA, por lo que los exchanges con licencia de la UE han retirado los pares spot. Nuestra lista de países donde USDT está prohibido o es legal indica dónde sigue siendo accesible en otros lugares.
3. Sky Dollar (USDS)
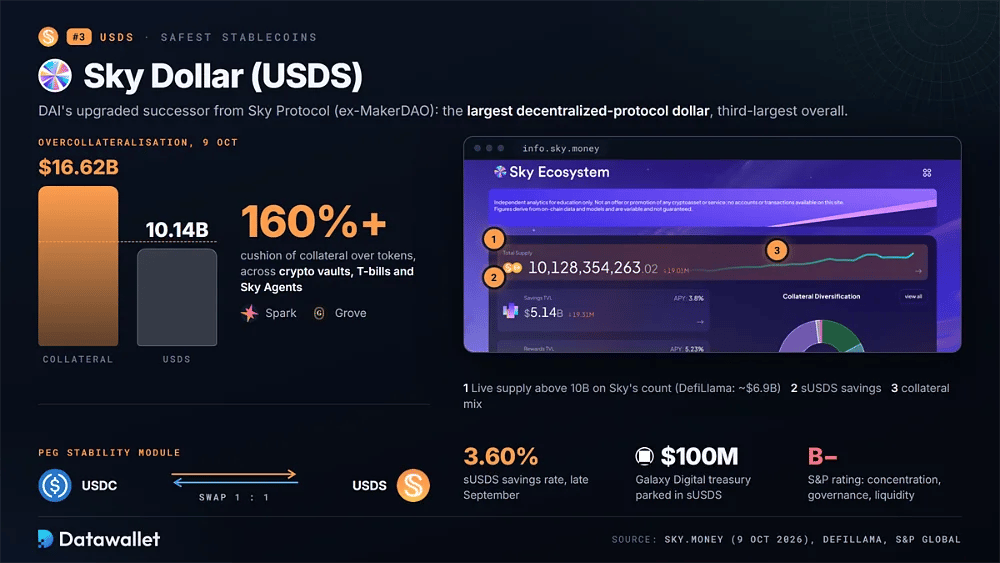
USDS es el sucesor mejorado de DAI, emitido por Sky Protocol, antes MakerDAO. La oferta superó los 10.000 millones de dólares en el panel propio de Sky a finales de septiembre, mientras que el recuento más restrictivo de DefiLlama muestra unos 6.900 millones de dólares, lo que mantiene a USDS como la mayor stablecoin en dólares gestionada por un protocolo descentralizado y la tercera mayor stablecoin en conjunto.
La sobrecolateralización es la principal salvaguarda. Sky.money mostraba 16.620 millones de dólares en garantías frente a 10.140 millones de USDS el 9 de octubre, un colchón superior al 160 %. Las reservas combinan bóvedas de criptomonedas, letras del Tesoro y estrategias de Sky Agent como Spark y Grove, mientras que un módulo de estabilidad de la paridad canjea USDC por USDS uno a uno.
El envoltorio de ahorro sUSDS pagó 3,60 % a finales de septiembre, y Galaxy Digital depositó allí 100 millones de dólares para su propia tesorería. Los riesgos siguen siendo reales: S&P califica a Sky Protocol con B-, citando riesgos de concentración de depositantes, de gobernanza y de liquidez, mientras que los errores en contratos inteligentes o las contrapartes de activos del mundo real aún podrían perjudicar el respaldo. Nuestra guía sobre USDS explica cada mecanismo.
4. Ethena USD (USDe)
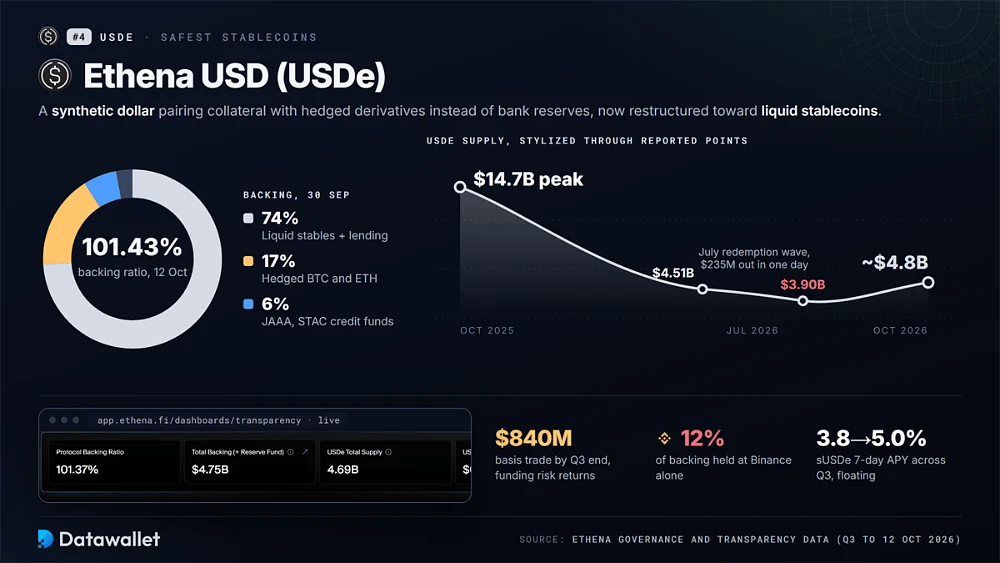
USDe es un dólar sintético que combina colateral con derivados de cobertura en lugar de mantener reservas bancarias. Tras alcanzar un máximo cercano a 14.700 millones de dólares en octubre de 2025, la oferta se estabilizó en torno a 4.800 millones de dólares, con el respaldo reestructurado hacia stablecoins líquidas.
Los últimos datos de gobernanza muestran cómo está USDe en materia de seguridad:
- Ratio de respaldo: Ethena comunicó una ratio de respaldo del 101,43 % el 12 de octubre, con 4.830 millones de dólares en activos, incluido un fondo de reserva de 62,6 millones de dólares, frente a 4.760 millones de dólares de USDe.
- Composición del colateral: a 30 de septiembre, las stablecoins líquidas y las posiciones de préstamos representaban el 74 % del respaldo, BTC y ETH cubiertos el 17 %, y los fondos de crédito tokenizados JAAA y STAC el 6 %.
- Rendimiento de la base: La operación de base pasó de una cuota insignificante en julio a 840 millones de dólares al cierre del trimestre, por lo que el riesgo de funding rate vuelve a infiltrarse en el respaldo.
- Concentración en exchanges: Binance por sí sola tenía alrededor del 12 % del respaldo total al cierre del trimestre, aproximadamente dos tercios de la exposición a exchanges, lo que concentra el riesgo de custodia y de plataforma en una única contraparte.
- Estrés por reembolsos: Una oleada de reembolsos en julio redujo el suministro de 4.510 millones de dólares a 3.900 millones de dólares, incluidos 235 millones de dólares en un solo día, aunque el contrato de acuñación y reembolso nunca bajó de 80 millones de dólares.
- Rendimiento variable: el APY medio a siete días de sUSDe subió del 3,8 a 5,0 % durante el tercer trimestre, pero fluctúa según la demanda de funding y de préstamos, sin ninguna tasa garantizada.
- Vacío regulatorio: USDe queda fuera de la definición de stablecoin de pago de la GENIUS, por lo que la distribución en EE. UU. se realiza mediante wrappers y socios, como explica en detalle nuestra guía de Ethena.
5. Global Dollar (USDG)
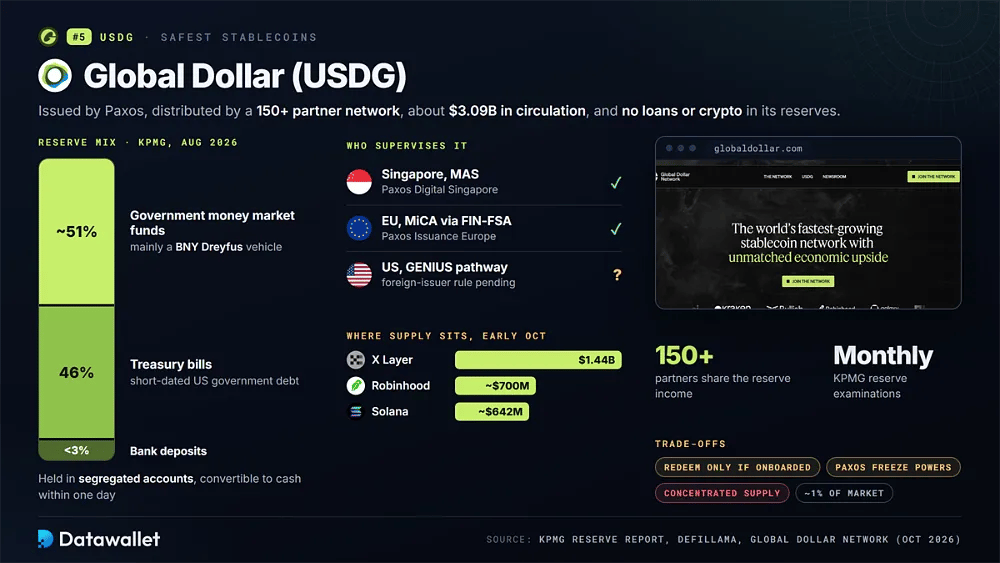
USDG es una stablecoin en dólares emitida por Paxos y distribuida a través de la Global Dollar Network, un consorcio de más de 150 socios, entre ellos Robinhood, Kraken, OKX y Mastercard. A principios de octubre de 2026 tenía en circulación unos 3.090 millones de dólares, aproximadamente el 1 % del suministro de stablecoins, tras superar por primera vez 1.000 millones de dólares en diciembre de 2025.
Sus reservas figuran entre las más conservadoras del mercado. El examen de KPMG de agosto de 2026 mostró alrededor de 51 % en fondos monetarios de deuda pública, 46 % en letras del Tesoro y menos de 3 % en depósitos bancarios, todo ello mantenido en cuentas segregadas, sin préstamos ni criptomonedas. Paxos Digital Singapore emite bajo la supervisión de MAS, mientras que Paxos Issuance Europe emite como ficha de dinero electrónico conforme a MiCA, supervisada por la FIN-FSA de Finlandia.
La distribución es el otro punto fuerte. En lugar de quedarse con los ingresos de las reservas, la red traslada la mayor parte a los exchanges, br��keres y empresas de pago que mantienen y mueven USDG. Las contrapartidas son la escala y el acceso: el reembolso directo se limita a clientes de Paxos ya incorporados, la oferta se concentra en X Layer y Robinhood Chain, Paxos tiene poder para congelar fondos y su vía en EE. UU. conforme a GENIUS sigue sin resolverse.
Cómo verificar una stablecoin antes de mantenerla
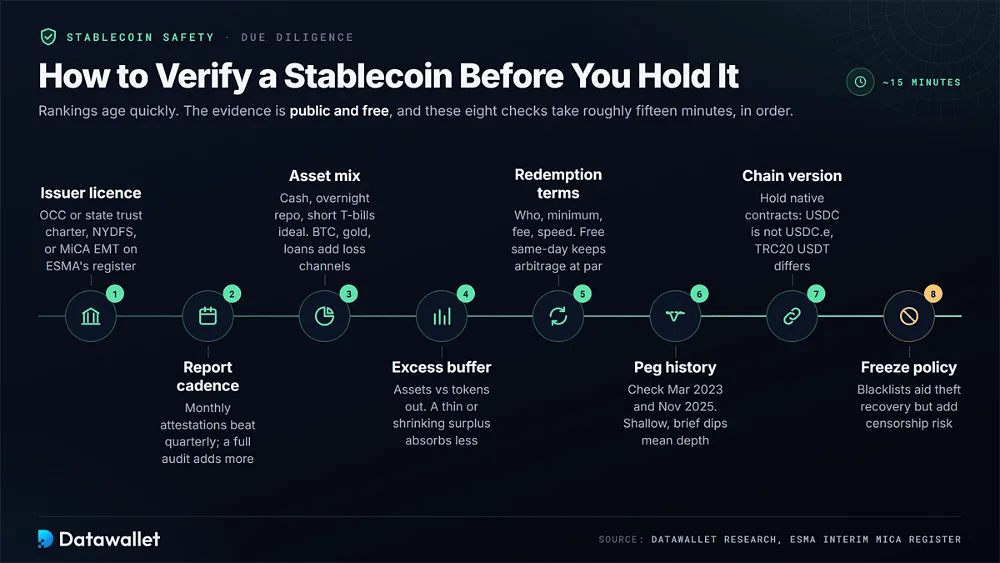
Los rankings envejecen rápido, así que el hábito más seguro es comprobar tú mismo un token antes de colocar dinero relevante en él. La mayor parte de las pruebas son públicas, de lectura gratuita y se revisan en unos quince minutos.
Realiza estas comprobaciones por orden antes de elegir cualquier stablecoin:
- Licencia del emisor: Confirma la entidad emisora y su supervisor. Busca una autorización fiduciaria de la OCC o estatal, la supervisión de la NYDFS o una licencia de dinero electrónico de MiCA incluida en el registro provisional de la ESMA.
- Frecuencia de los informes: Comprueba con qué frecuencia se informa de las reservas. Las certificaciones mensuales son mejores que las instantáneas trimestrales, y una auditoría completa de los estados financieros aporta una garantía que las certificaciones puntuales por sí solas no pueden ofrecer.
- Composición de activos: lee el desglose de las reservas línea por línea. El efectivo, los repos a un día y las letras del Tesoro a corto plazo son lo ideal, mientras que Bitcoin, el oro, los préstamos garantizados y el crédito privado añaden canales de pérdida.
- Exceso de colchón: compara los activos totales con los tokens en circulación. Un superávit reducido, o que se estrecha trimestre tras trimestre, deja menos margen para absorber pérdidas en las posiciones más arriesgadas.
- Condiciones de reembolso: averigua quién puede reembolsar directamente, el importe mínimo, la comisión y el plazo de liquidación. Un reembolso gratuito y en el mismo día mantiene activos a los arbitrajistas y devuelve los precios a la paridad.
- Historial del peg: consulta un gráfico de precios que abarque episodios de estrés como marzo de 2023 y noviembre de 2025. Las caídas leves y breves indican mucha liquidez, mientras que las desviaciones repetidas durante varios días señalan una estructura de mercado frágil.
- Versión de la cadena: conserva el contrato nativo en cada red en lugar de copias con bridging. El USDC nativo se diferencia de USDC.e, y TRC20 USDT conlleva costes y riesgos de red distintos a los de la versión de Ethereum.
- Política de congelación: comprueba si el emisor puede incluir direcciones en una lista negra. La mayoría de los tokens respaldados por fiat pueden congelar fondos por orden judicial, lo que ayuda a recuperar fondos robados, pero añade riesgo de censura y de cumplimiento normativo.
¿Pagan rendimiento las stablecoins seguras?
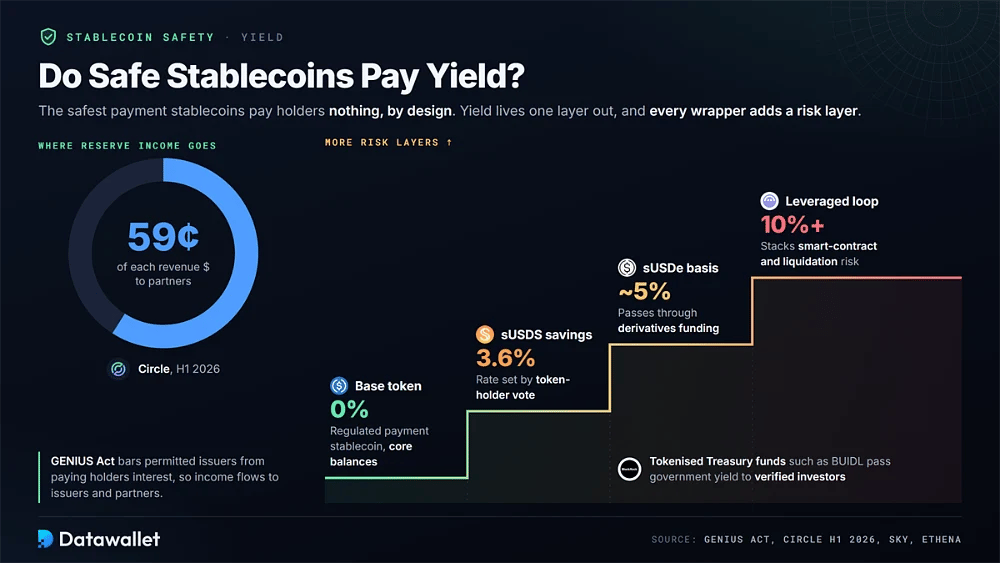
Las stablecoins de pago más seguras no pagan nada directamente a sus poseedores, y es así por diseño. La GENIUS Act prohíbe a los emisores autorizados pagar intereses o rendimiento a los poseedores, de modo que los ingresos de la reserva van a los emisores y a los socios de distribución. Circle, por ejemplo, afirma que traspasó a sus socios unos 59 céntimos de cada dólar de ingresos durante el H1 de 2026.
Por tanto, el yield se encuentra una capa más allá, en envoltorios construidos sobre tokens base. Módulos de ahorro como sUSDS pagan una tasa fijada por gobernanza, envoltorios de basis trade como sUSDe trasladan la financiación de derivados y los fondos de bonos del Tesoro tokenizados, como BUIDL de BlackRock, trasladan el yield de la deuda pública a inversores verificados.
Cada wrapper añade una capa de riesgo que la moneda base no tiene. Una tasa de ahorro del 3,6 % fijada por votación de los poseedores de tokens, una rentabilidad del 5 % basada en la financiación y un bucle apalancado de dos cifras son productos distintos, aunque todos muestren el símbolo del dólar. Apilarlos en mercados de préstamos agrava la exposición a contratos inteligentes y a la liquidación.
El tamaño de la posición importa más que perseguir la tasa más alta. Mantén los saldos principales en un token base regulado y trata los wrappers como posiciones separadas con sus propios límites. Comparamos tasas en vivo, periodos de bloqueo y el riesgo de cada plataforma en nuestra guía de las mejores tasas de interés para stablecoins y en nuestra guía de staking de stablecoins.
Stablecoins descentralizadas frente a reguladas
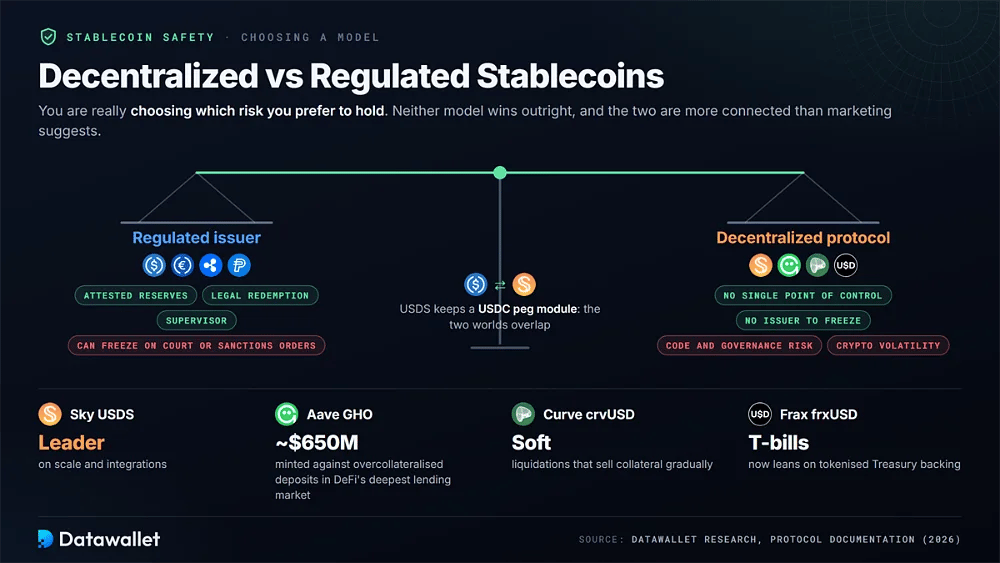
Elegir entre dólares regulados y descentralizados es, en realidad, elegir qué riesgo prefieres asumir. Un emisor con licencia ofrece reservas certificadas, derechos legales de reembolso y un supervisor, pero puede congelar direcciones por orden judicial o por sanciones. Un protocolo elimina ese único punto de control y lo sustituye por riesgo de código y de gobernanza.
Pocos dólares descentralizados superan nuestro listón en 2026. USDS lidera en escala e integraciones. GHO de Aave, con cerca de 650 millones de dólares en circulación, se emite frente a depósitos sobrecolateralizados en el mercado de préstamos más profundo de DeFi. crvUSD de Curve se basa en liquidaciones suaves que venden el colateral de forma gradual, mientras que frxUSD de Frax se apoya ahora en un respaldo de bonos del Tesoro tokenizados.
Ningún modelo gana de forma rotunda. Las monedas reguladas protegen a los tenedores de los exploits de código y de la volatilidad cripto, mientras que las descentralizadas los protegen frente a un único emisor o regulador. Cabe destacar que USDS mantiene un módulo de paridad con USDC, de modo que ambos mundos están más conectados de lo que sugiere el marketing. Nuestra comparativa USDS vs USDC profundiza en ese solapamiento.
Regulación de las stablecoins en 2026: GENIUS y MiCA
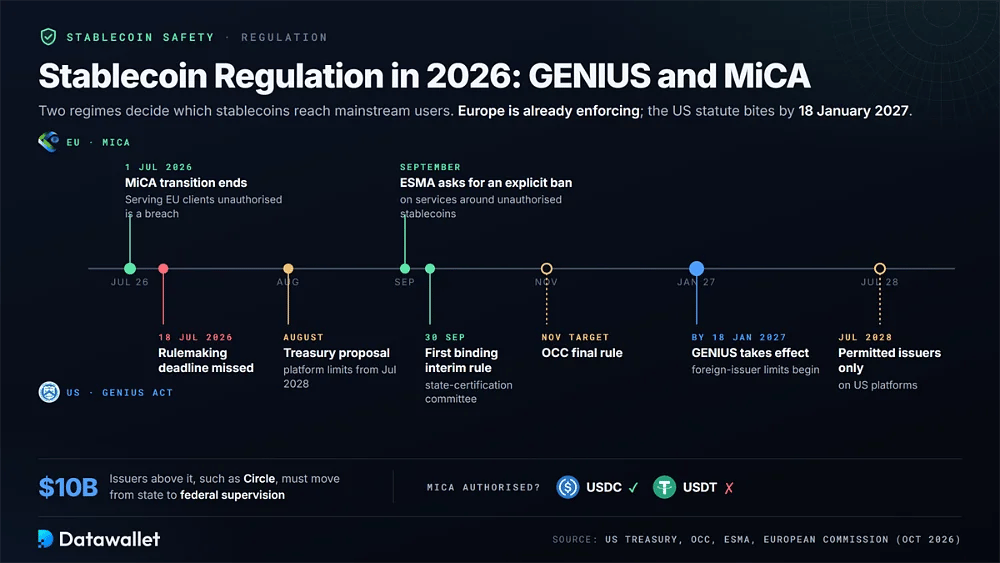
Dos regímenes legales deciden ahora qué stablecoins pueden llegar a los usuarios generales. La UE terminó su transición a MiCA el 1 de julio de 2026, mientras que la ley GENIUS de EE. UU. entra en vigor el 18 de enero de 2027, con las normas clave de desarrollo aún en proceso de finalización.
En qué punto están GENIUS y MiCA
En EE. UU., los organismos incumplieron el plazo normativo del 18 de julio de 2026, pero la ley entrará en vigor a más tardar el 18 de enero de 2027. La OCC busca aprobar una norma final en noviembre, y el Tesoro publicó su primera norma provisional vinculante el 30 de septiembre, con la que se crea el comité de certificación estatal.
Esa norma provisional confirma un umbral de 10.000 millones de dólares. Los emisores que lo superan, como Circle, no pueden depender solo de la supervisión estatal y deben pasar a la supervisión federal. La propuesta de agosto del Tesoro añade que, a partir de julio de 2028, las plataformas estadounidenses solo podrán ofrecer stablecoins de emisores nacionales autorizados o de emisores extranjeros que cumplan los requisitos.
Europa va más adelantada. Desde el 1 de julio, cualquier empresa que atienda a clientes de la UE sin autorización MiCA infringe el Derecho de la UE, y la respuesta de septiembre de la ESMA a la Comisión pedía una prohibición explícita de los servicios que impliquen stablecoins no autorizadas. De los dos tokens dominantes en dólares, solo USDC cuenta con autorización MiCA.
Competidores regulados a seguir
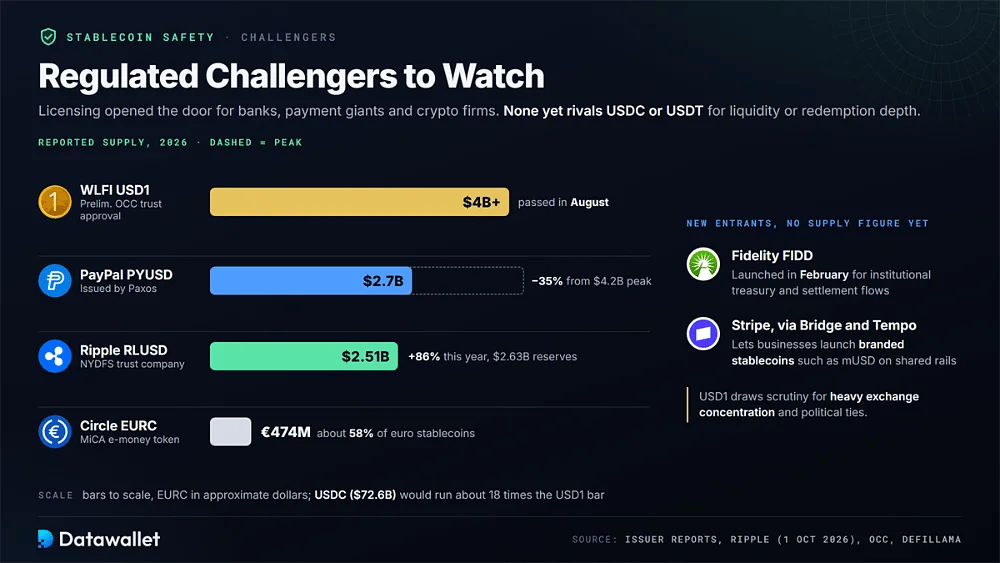
La concesión de licencias ha abierto la puerta a que bancos, gigantes de pagos y empresas cripto emitan sus propios dólares. Varios crecen con rapidez, aunque ninguno rivaliza aún con USDC o USDT en liquidez ni en profundidad de reembolso demostrada.
Estos emisores regulados son los que están ganando terreno en 2026:
- Ripple RLUSD: emitida por una empresa fiduciaria supervisada por el NYDFS, RLUSD registró 2.510 millones de dólares en circulación frente a 2.630 millones de dólares en reservas el 1 de octubre, lo que supone un aumento de aproximadamente 86 % este año.
- PayPal PYUSD: el PYUSD, emitido por Paxos, alcanzó un máximo de 4.200 millones de dólares en marzo y después se redujo cerca de un 35 % hasta rondar los 2.700 millones de dólares a medida que disminuían los programas de incentivos, aunque su paridad se mantuvo en todo momento.
- WLFI 1 $: El 1 $ de World Liberty Financial superó 4.000 millones de dólares en agosto y obtuvo una aprobación preliminar de fideicomiso de la OCC, pero la fuerte concentración en exchanges y los vínculos políticos siguen bajo escrutinio.
- Circle EURC: emitido conforme a MiCA por la entidad de dinero electrónico francesa de Circle, EURC tenía unos 474 millones de euros a principios de octubre, aproximadamente el 58 % del segmento de stablecoins en euros, aunque los tokens en euros representan solo alrededor del 0,3 % del valor de las stablecoins.
- Fidelity FIDD: Fidelity lanzó en febrero su stablecoin en dólares FIDD, dirigida a los flujos institucionales de tesorería y liquidación, donde la confianza en la marca y las relaciones de custodia importan más que el alcance minorista.
- Infraestructura de Stripe: a través de Bridge y su blockchain Tempo, Stripe permite a las empresas lanzar stablecoins de marca como mUSD, lo que empuja la emisión hacia modelos de marca blanca basados en infraestructura compartida.
Riesgos emergentes de las stablecoin que conviene vigilar
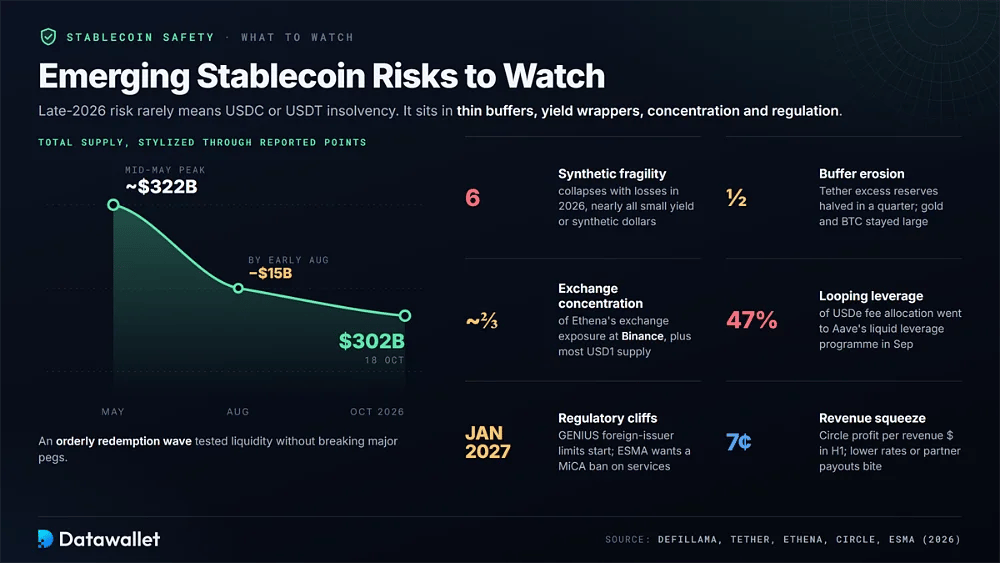
Los mayores riesgos de las stablecoins a finales de 2026 rara vez implican una insolvencia directa de USDC o USDT. Se encuentran en colchones de reservas más reducidos, wrappers que persiguen el rendimiento, plataformas concentradas y una regulación que puede cortar el acceso de la noche a la mañana.
Estate atento a estas novedades en los próximos trimestres:
- Fragilidad sintética: seis stablecoins colapsaron con pérdidas medibles solo en 2026, según un recuento del sector, y casi todas las rupturas relevantes afectaron a dólares sintéticos o pequeños con rendimiento, no a tokens grandes respaldados por reservas.
- Contracción de la oferta: La oferta total cayó aproximadamente 15.000 millones de dólares entre su máximo de mediados de mayo, cercano a 322.000 millones de dólares, y principios de agosto, una ola de reembolsos ordenada que puso a prueba la liquidez sin romper las principales paridades.
- Erosión del colchón: las reservas excedentes de Tether se redujeron a la mitad en un trimestre mientras sus tenencias de oro y Bitcoin seguían siendo elevadas, por lo que una fuerte caída de las criptomonedas o de los metales presionaría más el patrimonio.
- Concentración en una sola plataforma: según se informa, Binance posee la mayor parte del suministro de 1 $ y cerca de dos tercios de la exposición de Ethena en exchanges, lo que significa que los problemas de una sola plataforma podrían propagarse a varios tokens referenciados al dólar a la vez.
- Apalancamiento en bucle: el programa de apalancamiento líquido de Aave absorbió el 47 % de la asignación de comisiones de USDe en septiembre, lo que muestra hasta qué punto la demanda de dólares sintéticos depende de posiciones en bucle que se deshacen a la vez.
- Riesgos regulatorios inminentes: la ESMA quiere que se modifique MiCA para prohibir los servicios relacionados con stablecoins no autorizadas, mientras que las restricciones de GENIUS a los emisores extranjeros empiezan en enero de 2027, por lo que los tokens offshore podrían perder rápidamente los mercados regulados.
- Presión sobre los ingresos: los emisores ganan sobre todo con los intereses de las reservas, por lo que la caída de los tipos a corto plazo o el aumento de los pagos a socios reducen los márgenes; Circle conservó siete céntimos de beneficio por cada dólar de ingresos en el S1.
Conclusiones
USDC sigue siendo la stablecoin más segura para saldos cuya oscilación no te puedes permitir. Combina supervisión de banco fiduciario federal, autorización MiCA, reservas gestionadas por BlackRock con atestaciones mensuales y un reembolso que procesó cerca del 90 % de su suministro en un solo trimestre sin tensiones. Ningún competidor ofrece actualmente ese conjunto completo de protecciones.
El mercado en general está madurando en lugar de estancarse. La primera auditoría completa de Tether reduce su brecha de transparencia, USDS demuestra que los diseños descentralizados pueden escalar hasta unos 10.000 millones de dólares, y Ethena ha reconstruido USDe en torno a stablecoins líquidas tras su ida y vuelta de 2025. Mientras tanto, los pequeños dólares sintéticos siguen fracasando, lo que recuerda a los titulares que la estructura importa más que la marca.
La seguridad práctica consiste en adecuar cada token a su función. Usa un dólar regulado para los saldos principales, trata los wrappers de rendimiento como posiciones de riesgo, mantén la exposición al euro en tokens autorizados y revisa las reservas cada trimestre. Con la entrada en vigor de GENIUS en enero de 2027, esa disciplina importará más que cualquier rendimiento anunciado.