¿Qué es USDG?
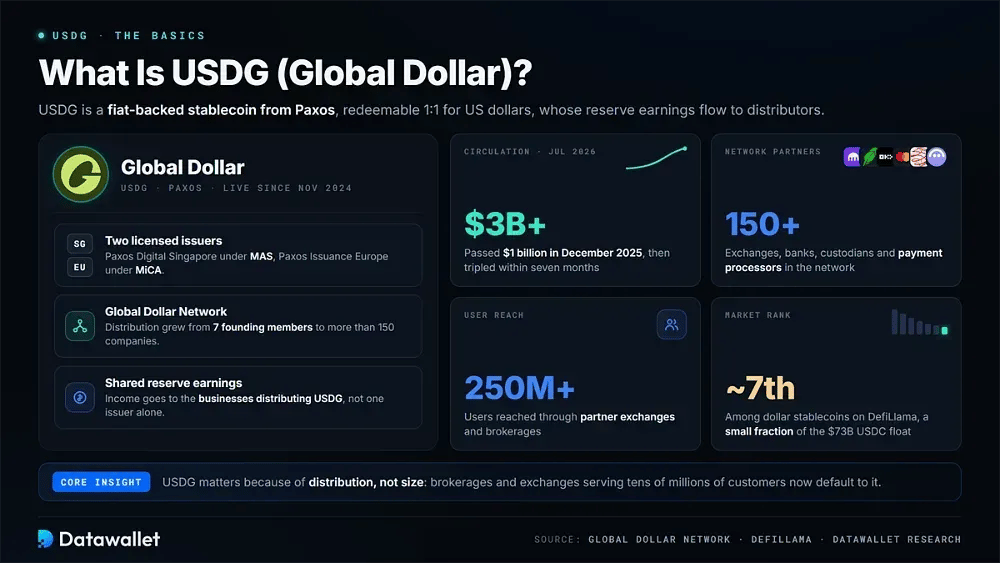
USDG, abreviatura de Global Dollar, es una stablecoin respaldada por fiat que Paxos lanzó en noviembre de 2024. Cada token puede canjearse por un dólar estadounidense. El modelo original se construyó en torno a dinero digital regulado cuyos rendimientos de reserva van a las empresas que lo distribuyen, en lugar de quedar íntegramente en manos de un único emisor.
Dos entidades con licencia emiten USDG. Paxos Digital Singapore opera como Major Payments Institution bajo la Monetary Authority of Singapore. Paxos Issuance Europe cubre el Espacio Económico Europeo bajo supervisión finlandesa y MiCA, lo que permite que el mismo activo en dólares circule por Asia, Europa y muchos otros mercados.
La Global Dollar Network se encarga de la distribución. Comenzó con siete miembros: Anchorage Digital, Bullish, Galaxy Digital, Kraken, Nuvei, Robinhood y la propia Paxos. Desde entonces, el número de miembros ha superado las 150 empresas. Se han unido OKX, Mastercard, Worldpay, Bitpanda, Aave Labs y Maple Finance, junto con bancos, custodios y procesadores de pagos.
El crecimiento ha sido inusualmente rápido para un token en dólares regulado. La circulación superó 1.000 millones de dólares en diciembre de 2025. Según la actualización de julio de 2026 de la propia red, superó 3.000 millones de dólares siete meses después. Los exchanges socios alcanzaron más de 250 millones de usuarios, mientras que las recompensas ya pagadas sumaron decenas de millones de dólares.
Aun así, esa escala necesita perspectiva. DefiLlama sitúa a USDG en torno al séptimo puesto entre las stablecoins en dólares. Su suministro es solo una pequeña fracción de los aproximadamente 73.000 millones de dólares de circulante de USDC y del suministro mucho mayor de USDT. Lo que da relevancia a USDG es la distribución: las casas de bolsa y los exchanges que atienden a decenas de millones de clientes ya lo usan por defecto.
¿Cómo funciona Global Dollar?
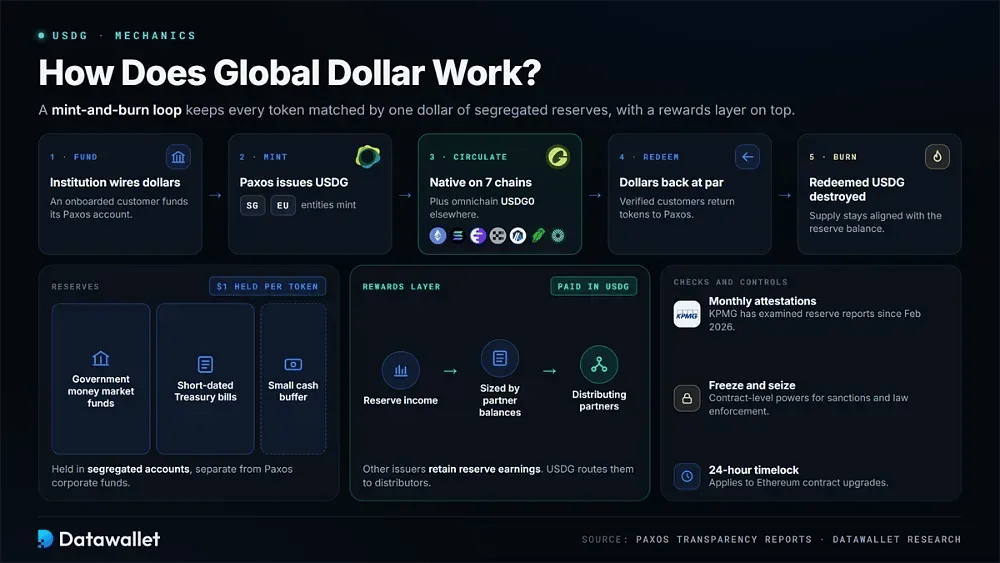
USDG utiliza una estructura de acuñación y quema. Cada token en circulación corresponde a un dólar de reservas segregadas, mientras que una capa de recompensas independiente dirige los ingresos de las reservas hacia las empresas que distribuyen la stablecoin, en lugar de dejar esos beneficios únicamente en manos del emisor.
Así funciona el sistema Global Dollar, desde la emisión hasta el reembolso:
- Emisión: Paxos Digital Singapore o Paxos Issuance Europe crea nuevos tokens después de que un cliente institucional incorporado financie su cuenta de Paxos con dólares y solicite una conversión.
- Reembolso: los clientes verificados devuelven tokens a Paxos y reciben dólares a la par. El USDG reembolsado se quema después, de modo que el suministro circulante se mantiene alineado con el saldo de la reserva subyacente.
- Reservas: el respaldo se mantiene en fondos del mercado monetario de deuda pública, letras del Tesoro a corto plazo y un pequeño colchón de efectivo. Esos activos permanecen en cuentas segregadas, separadas de los fondos corporativos de Paxos.
- Atestaciones: KPMG examina los informes de reservas mensuales desde febrero de 2026, en sustitución de Enrome. Cada informe confirma que los activos de reembolso igualan o superan los tokens en circulación al cierre del periodo.
- Cadenas nativas: Paxos emite USDG directamente en Ethereum, Solana, Ink, X Layer, Arbitrum, Robinhood Chain y Mantle. Quienes poseen USDG en esas siete redes evitan las versiones envueltas y la mayor parte de la exposición a bridge de terceros.
- Omnichain: USDG0, creado por Paxos Labs con el estándar de tokens de LayerZero, bloquea el suministro nativo y emite una cantidad equivalente en otra red. Entre las redes iniciales están Hyperliquid, Plume y Aptos.
- Recompensas: Los ingresos de las reservas se calculan sobre los saldos que mantiene o distribuye cada socio y después se pagan en USDG. Esto distingue el modelo de las stablecoins cuyos emisores se quedan con los rendimientos de las reservas.
- Controles: Paxos puede congelar o incautar tokens a nivel de contrato cuando se aplican normas de sanciones o requerimientos de las fuerzas de seguridad. Las actualizaciones de contratos de Ethereum están sujetas a un timelock de 24 horas.
Principales casos de uso de USDG
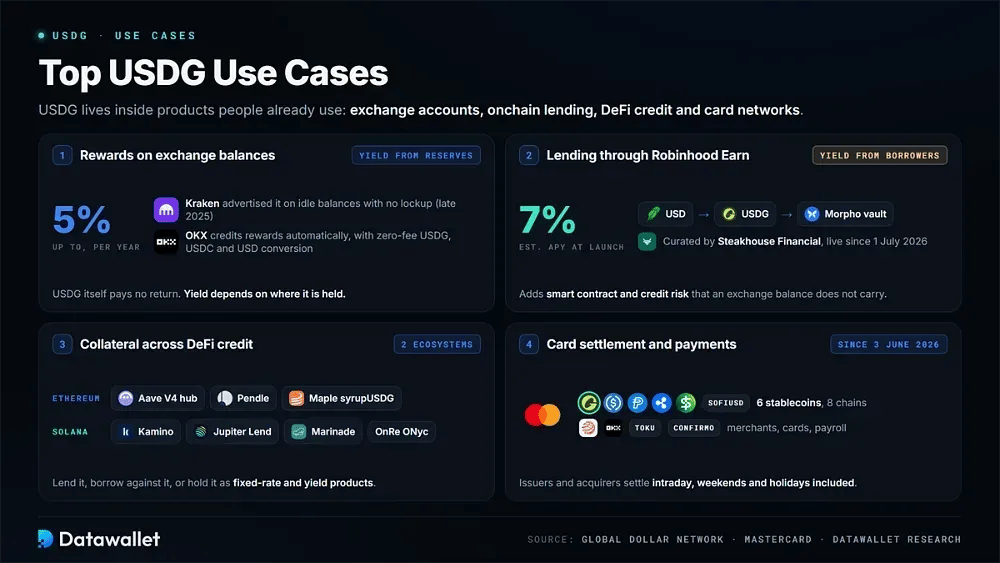
USDG se integra en productos que la gente ya utiliza, en lugar de depender únicamente de una demanda independiente. A finales de 2026, aparecieron saldos significativos y actividad de liquidación en cuentas de exchange, préstamos onchain, mercados de crédito DeFi y redes de pago.
1. Obtener recompensas por los saldos en exchanges
Los exchanges asociados reciben ingresos de reserva por el USDG que mantienen sus clientes, y algunos devuelven una parte a los usuarios. A finales de 2025, Kraken anunciaba recompensas de hasta el 5 % anual sobre saldos inactivos sin periodo de bloqueo. Los suscriptores de Kraken+ que pagaban una cuota mensual podían recibir una tasa mejorada.
OKX adopta un enfoque similar. Las recompensas se abonan automáticamente en los saldos de la cuenta y la plataforma ofrece conversión sin comisiones entre USDG, USDC y dólares. Las tarifas varían según la plataforma. USDG en sí no paga ningún rendimiento, por lo que cualquier yield depende por completo de dónde mantenga el titular el token.
2. Préstamos onchain a través de Robinhood Earn
Robinhood eligió USDG como activo de préstamos para Robinhood Earn, un producto de autocustodia lanzado junto con Robinhood Chain el 1 de julio de 2026. Los depósitos en dólares se convierten a USDG antes de entrar en una bóveda de Morpho gestionada por Steakhouse Financial. Los prestatarios aportan garantías y pagan intereses a los prestamistas.
En el lanzamiento, la aplicación mostraba un rendimiento anual estimado del 7 %, presentado como fijo durante el primer año. Esa rentabilidad procede de prestatarios onchain y no de ingresos de reservas. Por ello, el producto introduce un riesgo de contrato inteligente y de crédito que no se aplica de la misma forma a un saldo estándar en un exchange que genera recompensas de socios.
3. Garantías en los mercados de crédito de DeFi
La presencia de USDG en DeFi se amplió con fuerza en 2026. La stablecoin pasó a ser un activo nativo en Aave V4 mediante un Global Dollar Hub específico. También cotiza como productos de tipo fijo y de rendimiento en Pendle y respalda syrupUSDG, el token de crédito institucional que Maple Finance lanzó en julio en Ethereum y Robinhood Chain.
En Solana existe una pila similar. Los titulares pueden prestar USDG o pedir préstamos con él como garantía a través de Kamino y Jupiter Lend. Marinade lo distribuye como recompensa automatizada de staking, mientras que productos como ONyc de OnRe permiten acuñar activos que generan rendimiento. Estas integraciones amplían la utilidad de USDG en los protocolos DeFi más allá de los pares de trading habituales.
4. Liquidación con tarjeta y pagos a comercios
Mastercard añadió USDG a sus opciones de liquidación el 3 de junio de 2026, junto con USDC, PYUSD, RLUSD, USDP y SoFiUSD. Los emisores y adquirentes pueden liquidar obligaciones de tarjeta en el mismo día, incluso en fines de semana y festivos, en ocho blockchains compatibles. El despliegue comenzó en Estados Unidos y Latinoamérica.
La misma infraestructura admite pagos de consumidores y empresas. Los usuarios europeos pueden gastar USDG con la OKX Card en comercios de Mastercard, donde los fondos se convierten a euros al pagar, sumándose a otras tarjetas de débito cripto. Worldpay ofrece liquidación en USDG a los comercios, mientras que empresas como Toku y Confirmo lo usan para nóminas y facturas.
Estadísticas y tendencias de USDG
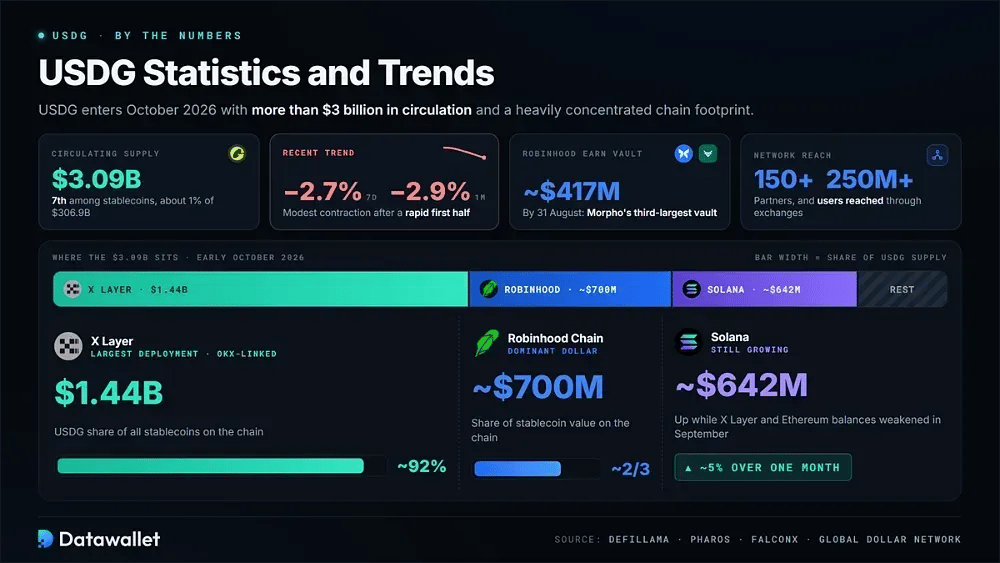
USDG entra en octubre de 2026 con más de 3.000 millones de dólares en circulación y una presencia muy concentrada en pocas cadenas. Las últimas cifras proceden de DefiLlama, Pharos y FalconX.
Principales métricas de USDG a principios de octubre de 2026:
- Tamaño del mercado: DefiLlama sitúa USDG en unos 3.090 millones de dólares de suministro en circulación, en el séptimo puesto entre los stablecoins monitorizados y con aproximadamente el 1 % del mercado de 306.900 millones de dólares.
- Tendencia reciente: la oferta de USDG bajó alrededor de un 2,7 % en siete días y un 2,9 % en un mes, lo que muestra una contracción moderada tras su rápida expansión de la primera mitad de 2026.
- X Layer: Hay alrededor de 1.440 millones de dólares de USDG en X Layer, donde representa aproximadamente el 92 % del suministro de stablecoins, lo que convierte a esta red vinculada a OKX en su mayor despliegue.
- Robinhood Chain: USDG representa aproximadamente dos tercios del valor de los stablecoins en Robinhood Chain, con unos 700 millones de dólares en circulación como principal activo en dólares de la red a principios de octubre.
- Oferta de Solana: DefiLlama registra aproximadamente 642 millones de dólares de USDG en Solana, un 5 % más en un mes pese a los saldos más débiles en X Layer y Ethereum durante septiembre.
- Depósitos Earn: FalconX informó de que la bóveda Steakhouse USDG que respalda Robinhood Earn alcanzó unos 417 millones de dólares a 31 de agosto, con lo que se convirtió en la tercera mayor bóveda de Morpho y en el mayor programa Earn de stablecoin.
- Alcance de la red: Global Dollar Network informó de más de 150 socios, una distribución a través de exchanges que alcanza a más de 250 millones de usuarios y decenas de millones de dólares en recompensas acumuladas en USDG.
Cómo reparte los ingresos la Global Dollar Network
Los ingresos de las reservas son fundamentales en la economía de las stablecoin, y USDG se diseñó para distribuir la mayor parte de ellos. Esa estructura ayuda a explicar por qué exchanges y brokers han adoptado un token cuya oferta en circulación sigue muy por debajo de la de los líderes del mercado.
Cómo se calculan las recompensas de los socios
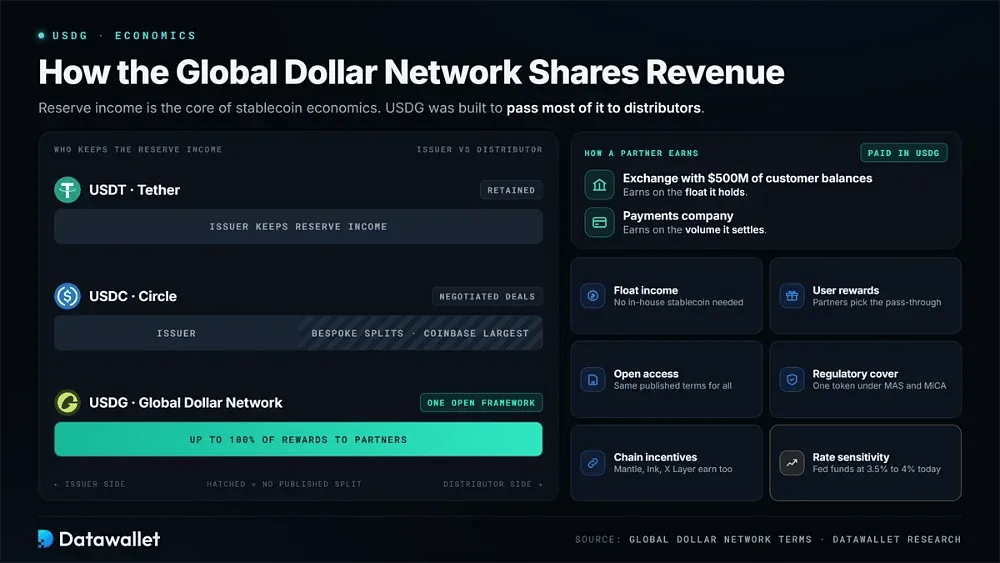
Cada dólar que respalda USDG genera intereses a través de letras del Tesoro y fondos monetarios públicos. Las condiciones de la red permiten que los socios reciban hasta el 100 % de las recompensas de reserva producidas por los saldos mantenidos en sus plataformas. Pueden aplicarse incentivos adicionales a la emisión, la liquidez y la actividad de pagos que aumente la circulación.
Los pagos se realizan en USDG y aumentan con la contribución de cada socio. Un exchange que mantiene 500 millones de dólares en saldos de clientes obtiene ingresos de ese flotante. En cambio, una empresa de pagos gana en función del volumen que liquida. La actualización de la red de julio de 2026 indicaba que las distribuciones acumuladas a los socios habían alcanzado decenas de millones de dólares.
El modelo se diferencia del de sus mayores competidores. Tether conserva los ingresos de su reserva. Circle remunera a los distribuidores mediante acuerdos negociados, y Coinbase recibe la mayor parte. USDG, en cambio, usa un marco único disponible para empresas que cumplan los requisitos, combinado con una gobernanza que la red describe como dirigida por sus miembros.
Por qué los distribuidores siguen registrándose
Una plataforma que mantiene saldos de stablecoins de clientes no obtiene nada de USDT y solo recibe importes negociados de USDC. Esa diferencia da a las empresas un motivo financiero directo para plantearse USDG y ayuda a explicar el crecimiento de socios desde su lanzamiento en 2024.
Estos son los principales motivos por los que las plataformas adoptan USDG frente a competidores más grandes:
- Ingresos por float: los saldos de los clientes se convierten en una fuente de ingresos sin que la plataforma tenga que lanzar, respaldar ni licenciar su propia stablecoin.
- Recompensas para los usuarios: los socios eligen cuántos ingresos devuelven, lo que permite a Kraken, OKX y Robinhood financiar programas de rentabilidad con stablecoin sin costear las tasas promocionales íntegramente con sus balances.
- Acceso abierto: las empresas que cumplan los requisitos pueden participar con las mismas condiciones publicadas, en lugar de negociar contratos de distribución a medida que favorecen a los socios con mayor poder de negociación.
- Cobertura regulatoria: la supervisión de MAS y MiCA permite que un exchange global liste un único token en dólares en Asia y Europa, en lugar de mantener activos distintos para cada jurisdicción.
- Incentivos de la cadena: redes como Mantle, Ink y X Layer participan como socios, obteniendo ingresos de la oferta emitida de forma nativa y añadiendo un activo regulado en dólares a sus ecosistemas DeFi.
- Sensibilidad a los tipos: las recompensas se mueven con los rendimientos de los bonos del Tesoro a corto plazo. Por ello, los ingresos de los socios suben y bajan con la política de la Reserva Federal, que actualmente sitúa el tipo de los fondos entre el 3,5 % y el 4 %.
¿Qué impulsa la adopción de USDG?
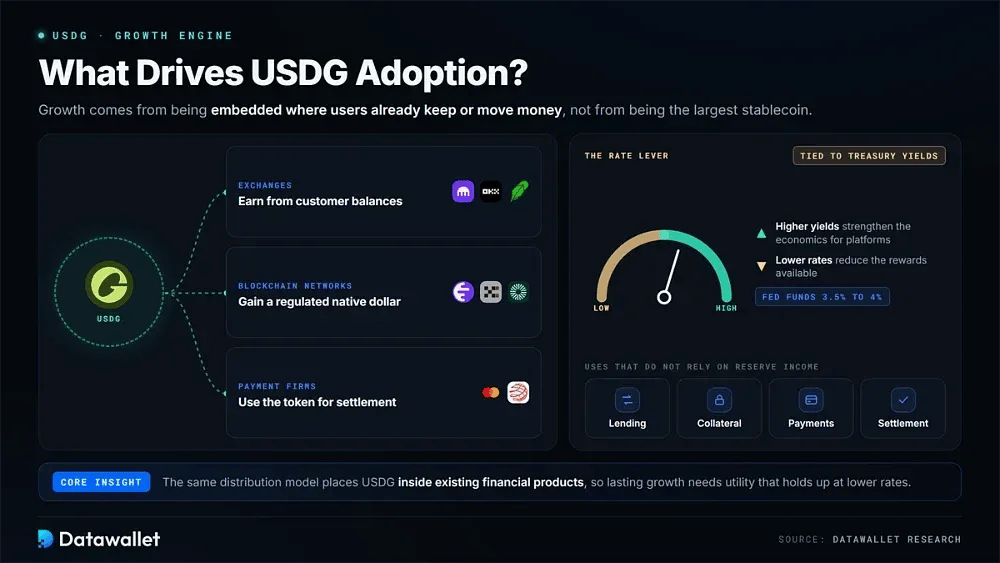
El crecimiento de USDG depende menos de ser la stablecoin más grande que de estar integrada donde los usuarios ya guardan o mueven su dinero. Los exchanges pueden obtener ingresos de los saldos de los clientes, las redes blockchain obtienen un dólar nativo regulado y las empresas de pagos pueden usar el token para la liquidación. Este mismo modelo de distribución sitúa a USDG dentro de los productos financieros existentes.
Esa ventaja está estrechamente ligada a los intereses que generan las reservas. Unos rendimientos más altos del Tesoro mejoran la economía de las plataformas participantes, mientras que unos tipos más bajos reducen las recompensas disponibles. Por tanto, la adopción continuada también depende de usos que no dependan únicamente de los ingresos de las reservas, incluidos los préstamos, las garantías, los pagos y la liquidación.
Regulación y licencias de USDG
A diferencia de la mayoría de las principales stablecoins en dólares, USDG no está emitida por una entidad estadounidense. Su estructura ofrece acceso regulado en Asia y Europa, pero también genera un problema pendiente de resolver en EE. UU. a medida que la nueva ley federal sobre stablecoins se acerca a su fecha de entrada en vigor.
Singapur y supervisión europea
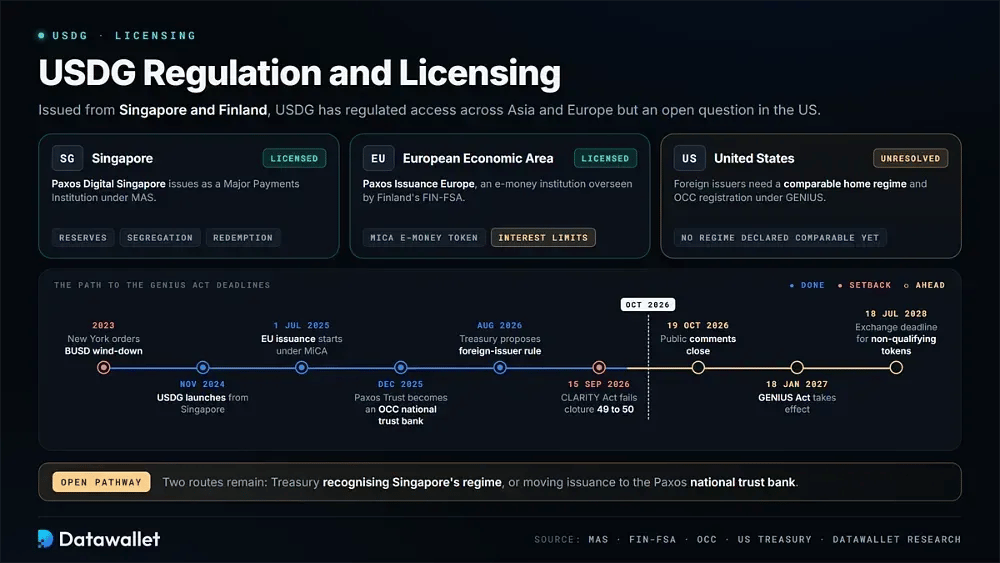
Paxos Digital Singapore emite USDG como Major Payments Institution supervisada por la Monetary Authority of Singapore. Opera bajo el marco de stablecoins del regulador, que abarca reservas, segregación y reembolso. Paxos estableció su sede en Singapur tras su salida en 2023 de la emisión de BUSD, que los reguladores de Nueva York ordenaron a la empresa liquidar.
La emisión europea comenzó el 1 de julio de 2025 a través de Paxos Issuance Europe, una entidad de dinero electrónico supervisada por la FIN-FSA de Finlandia. MiCA considera USDG una ficha de dinero electrónico. Los titulares en el bloque tienen un derecho legal a reembolsar a la par, y los exchanges con licencia MiCA pueden incluirlo en su listado.
MiCA también limita los intereses sobre los tokens de dinero electrónico, lo que cambia el modo en que pueden funcionar los programas de recompensas dentro del Espacio Económico Europeo. La información de Global Dollar Network indica que las recompensas siguen sujetas a restricciones jurisdiccionales. Por tanto, las funciones promocionadas en otras regiones pueden diferir o no estar disponibles para clientes residentes en el bloque.
La cuestión abierta en Estados Unidos
La GENIUS Act entra en vigor el 18 de enero de 2027, con un tratamiento diferenciado para los tokens en dólares emitidos en el extranjero. USDG se emite en Singapur y Finlandia, lo que hace que varias disposiciones sean directamente relevantes para su situación en EE. UU.
Esta es la situación actual de USDG según las normas de stablecoins de EE. UU.:
- Estado del emisor: Paxos Trust Company se convirtió en un banco fiduciario nacional bajo la supervisión de la OCC en diciembre de 2025. Esa entidad emite PYUSD y USDP, mientras que USDG lo emiten filiales en el extranjero.
- Vía para emisores extranjeros: Según la GENIUS Act, los emisores extranjeros solo pueden atender a clientes estadounidenses si el Tesoro considera comparable su régimen regulatorio de origen y el emisor se registra ante la OCC.
- Propuesta del Tesoro: Una norma propuesta en agosto de 2026 describe ese proceso. Los comentarios públicos se cierran el 19 de octubre y los reguladores aún no han declarado comparable ningún régimen extranjero.
- Fechas clave: las restricciones a los emisores extranjeros comienzan cuando la ley entre en vigor en enero de 2027. Los exchanges tienen como plazo firme el 18 de julio de 2028 para ofrecer cualquier token que no cumpla los requisitos.
- Escrutinio de las recompensas: Las normas propuestas por la OCC presumen que los acuerdos de rendimiento con terceros infringen la prohibición de pagar intereses por parte del emisor, una interpretación que cobraría importancia si la emisión de USDG se trasladara a Estados Unidos.
- Proyecto de ley bloqueado: la CLARITY Act permitiría recompensas basadas en la actividad y prohibiría el rendimiento pasivo sobre los saldos. No superó una votación de cierre del debate en el Senado, por 49 votos a 50, el 15 de septiembre de 2026.
- Vía abierta: entre las posibles rutas figuran que el Tesoro reconozca el régimen regulatorio de Singapur o que se traslade la emisión al banco fiduciario nacional. Los rastreadores independientes seguían describiendo la autorización de USDG en EE. UU. como no resuelta en octubre de 2026.
USDG en Robinhood Chain y más allá
La expansión entre cadenas se convirtió en la principal palanca de crecimiento de USDG durante 2026. Paxos no ha intentado abarcar todas las redes disponibles. En su lugar, ha combinado la emisión nativa con socios que controlan una distribución significativa, y Robinhood Chain es el ejemplo más claro hasta ahora.
Dentro del lanzamiento de Robinhood Chain
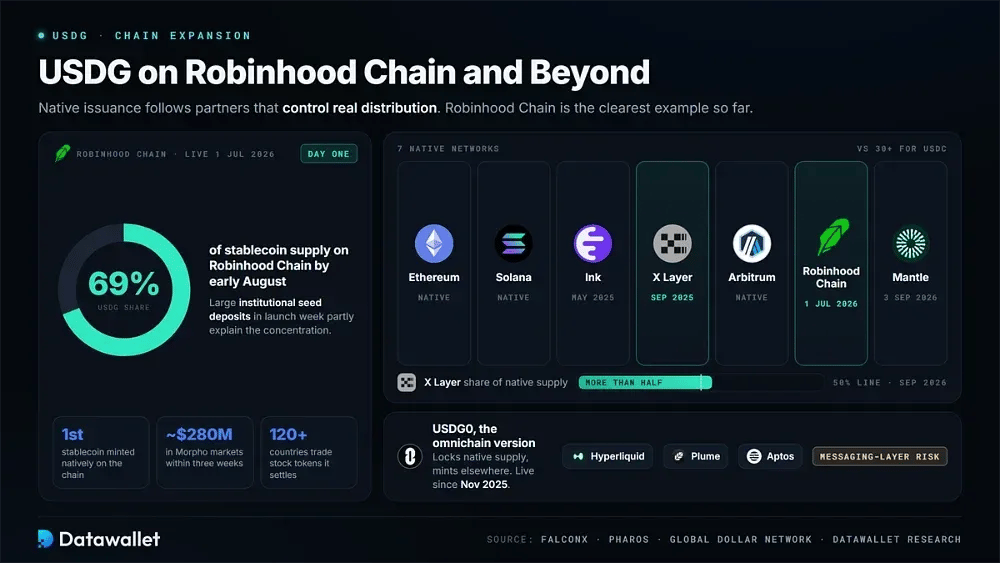
Robinhood Chain se lanzó el 1 de julio de 2026 como una capa 2 basada en Arbitrum para activos tokenizados. USDG llegó el primer día y se convirtió en la primera stablecoin emitida de forma nativa en la red, lo que le dio un papel central desde el principio.
Esto es lo que define la posición del token en Robinhood Chain:
- Primera emisión: USDG fue la primera stablecoin emitida de forma nativa en Robinhood Chain, lo que permite a los desarrolladores usar un dólar de liquidación regulado sin depender de tokens trasladados desde la mainnet de Ethereum.
- Opción de Earn por defecto: Robinhood Earn convierte los dólares de los clientes en USDG y después presta los tokens a través de bóvedas de Morpho gestionadas por Steakhouse Financial. Ethena, Spark y Maple aportan los mercados de garantías.
- Escala inicial: La investigación de FalconX estimó que los mercados de Morpho en la cadena alcanzaron aproximadamente 280 millones de dólares en tres semanas, y que el vault Steakhouse USDG concentró la mayor parte de los depósitos en vaults.
- Cuota en la cadena: A principios de agosto, USDG representaba alrededor del 69 % de la oferta de stablecoin en Robinhood Chain. Los grandes depósitos iniciales institucionales durante la semana de lanzamiento explican en parte esa concentración.
- Tokens de acciones: las acciones tokenizadas se negocian de forma ininterrumpida en la red en más de 120 países. USDG sirve como garantía y como activo de liquidación para los nuevos mercados de acciones tokenizadas.
- Límites de transferencia: Robinhood permite depósitos y retiros de USDG a través de Ethereum, Solana y Robinhood Chain. Las transferencias de Robinhood Chain siguen sin estar disponibles para los clientes de Nueva York.
X Layer, Ink, Mantle y USDG0
Las redes propiedad de exchanges concentran una parte sustancial del USDG en circulación. Kraken introdujo el token en Ink en mayo de 2025, seguido de OKX en X Layer ese mismo septiembre. El análisis de Pharos mostró que, en septiembre de 2026, más de la mitad de todo el USDG emitido de forma nativa estaba solo en X Layer.
Mantle se incorporó el 3 de septiembre de 2026 como socio tanto de despliegue como de red, y añade USDG junto a AUSD, USDe y USDT0 como parte de su apuesta por los activos del mundo real. La emisión nativa también está activa en Arbitrum. Con ello, la cobertura directa llega a siete redes, frente a más de treinta de USDC de Circle.
Otras redes usan USDG0. Paxos Labs lanzó la versión omnichain con LayerZero en noviembre de 2025, que inicialmente cubre Hyperliquid, Plume y Aptos. El sistema amplía el alcance con mayor rapidez, pero los titulares de USDG0 asumen un riesgo de la capa de mensajería que no se aplica a la emisión nativa en las siete redes principales.
Ventajas y desventajas de usar USDG
USDG combina activos de reserva conservadores con un modelo de incentivos que los rivales de mayor tamaño no han logrado igualar. También es un token joven, con una distribución concentrada y expuesto a una regulación que sigue evolucionando. Estas contrapartidas importan antes de comprometer un saldo significativo.
Ventajas de usar USDG
Sus principales fortalezas provienen de la supervisión regulatoria, la distribución y la forma en que se reparten los ingresos de las reservas. Estas características ayudan a explicar por qué la oferta en circulación se más que triplicó en siete meses en 2026.
Estos son los principales beneficios que USDG ofrece a titulares y empresas:
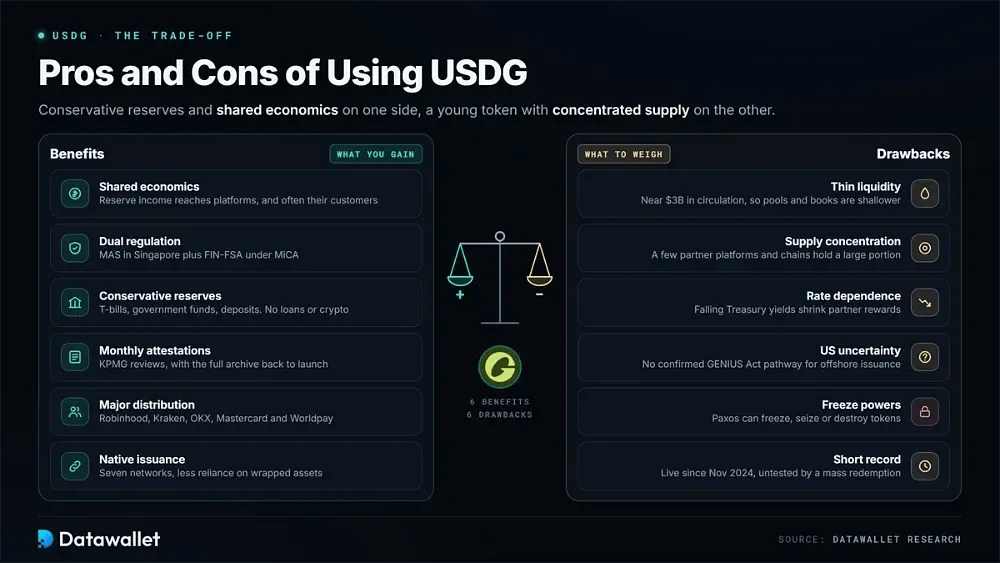
- Economía compartida: los ingresos de las reservas van a las plataformas distribuidoras, muchas de las cuales devuelven una parte a los clientes. Los titulares de USDT y USDC rara vez reciben recompensas comparables por defecto.
- Doble regulación: La supervisión de MAS en Singapur y de FIN-FSA bajo MiCA ofrece a instituciones de Asia y Europa un token en dólares que los equipos de cumplimiento pueden aprobar.
- Reservas conservadoras: El respaldo se compone de letras del Tesoro, fondos monetarios públicos y depósitos bancarios. No incluye préstamos, deuda corporativa, colateral en criptomonedas ni metales preciosos.
- Atestaciones mensuales: KPMG examina el informe de reservas cada mes. Paxos publica el archivo completo desde el lanzamiento, de modo que cualquiera puede comparar el respaldo de las reservas con el suministro en circulación.
- Gran distribución: Robinhood, Kraken, OKX, Mastercard y Worldpay acercan el token a cientos de millones de usuarios mediante productos y cuentas que esos clientes ya utilizan.
- Emisión nativa: la emisión directa en siete redes, entre ellas Ethereum, Solana y Robinhood Chain, limita la dependencia de activos envueltos y de los ataques a bridge que han afectado a otros tokens.
Inconvenientes de usar USDG
Sus principales debilidades son su breve historial operativo, su oferta concentrada y la incierta posición regulatoria en EE. UU. Las reservas de alta calidad no resuelven esos problemas, varios de los cuales ya influyen en cómo cotiza y se comporta el token en la práctica.
Estos son los inconvenientes que conviene valorar antes de mantener USDG:
- Poca liquidez: La circulación, cercana a 3.000 millones de dólares, sigue siendo una fracción de la de USDC o USDT. Por ello, los pools de DeFi y los libros de órdenes de los exchanges tienen menos profundidad, sobre todo fuera de las principales plataformas asociadas.
- Concentración de la oferta: una parte significativa de USDG se encuentra en un número reducido de plataformas y cadenas socias. Un cambio de estrategia de un distribuidor podría reducir la circulación de forma rápida y visible.
- Dependencia de los tipos: los rendimientos del Tesoro financian las recompensas de los socios. Una bajada de los tipos de interés reduciría el incentivo de los exchanges para promover USDG frente a otras stablecoins en dólares competidoras.
- Incertidumbre en EE. UU.: USDG se emite en el extranjero y aún no tiene una vía confirmada en virtud de la GENIUS Act, por lo que su disponibilidad a largo plazo en las plataformas estadounidenses sigue sin resolverse mientras los reguladores terminan la normativa.
- Poderes de congelación: Paxos puede congelar, incautar o destruir tokens según sus condiciones. La autocustodia no elimina ese control centralizado, que los activos descentralizados no tienen.
- Poco historial: USDG se lanzó en noviembre de 2024 y aún no ha vivido una crisis bancaria ni un episodio de reembolsos masivos. Los rastreadores de precios también han registrado al menos un precio errático al inicio.
Dónde comprar USDG
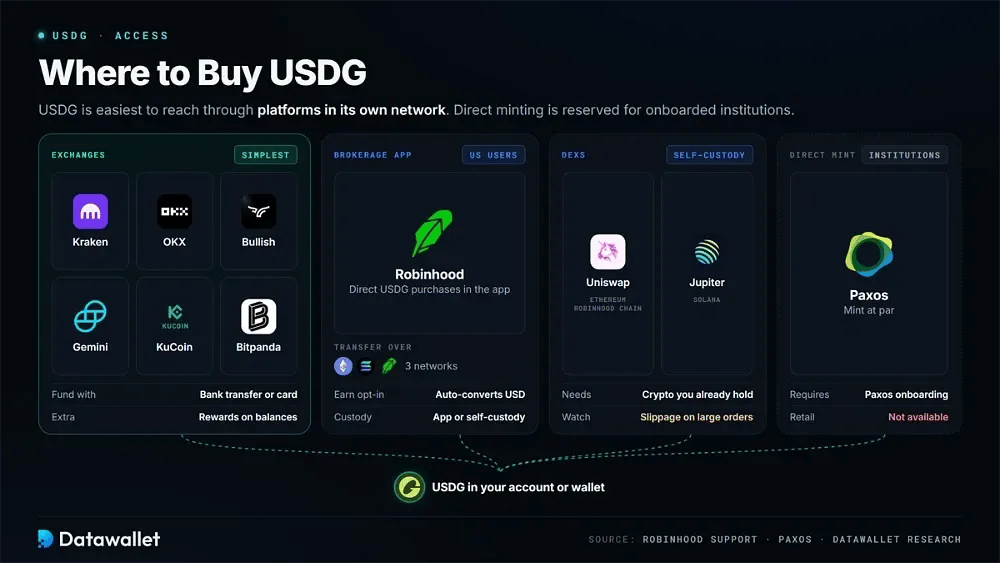
USDG está más fácilmente disponible en las plataformas de su red. Los exchanges centralizados ofrecen accesos desde fiat, las aplicaciones de intermediación pueden convertir dólares automáticamente y los entornos descentralizados atienden a usuarios que ya tienen criptomonedas. La emisión directa está restringida a instituciones que completan el proceso de incorporación con Paxos.
Para la mayoría de los compradores, los exchanges centralizados son la opción más sencilla. Kraken y OKX aceptan transferencias bancarias y pagos con tarjeta, listan USDG frente a dólares y a los principales tokens, y ofrecen recompensas sobre los saldos. Bullish, Gemini, KuCoin y Bitpanda ofrecen mercados adicionales para clientes de Estados Unidos, Asia y Europa.
Robinhood ofrece una vía sencilla para los usuarios estadounidenses. Su aplicación permite comprar USDG directamente y transferirlo a través de Ethereum, Solana y Robinhood Chain. Los clientes elegibles que se acogen al producto de autocustodia Robinhood Earn ven cómo sus depósitos en dólares se convierten automáticamente en USDG para préstamos onchain.
Los usuarios que prefieran la autocustodia pueden hacer swap a USDG mediante exchanges descentralizados como Uniswap en Ethereum y Robinhood Chain o Jupiter en Solana. Los fondos permanecen en autocustodia durante la operación. Sin embargo, la profundidad de los pools es menor que la de USDC, por lo que, en órdenes grandes, conviene prestar especial atención al slippage cotizado.
USDG vs stablecoins de la competencia
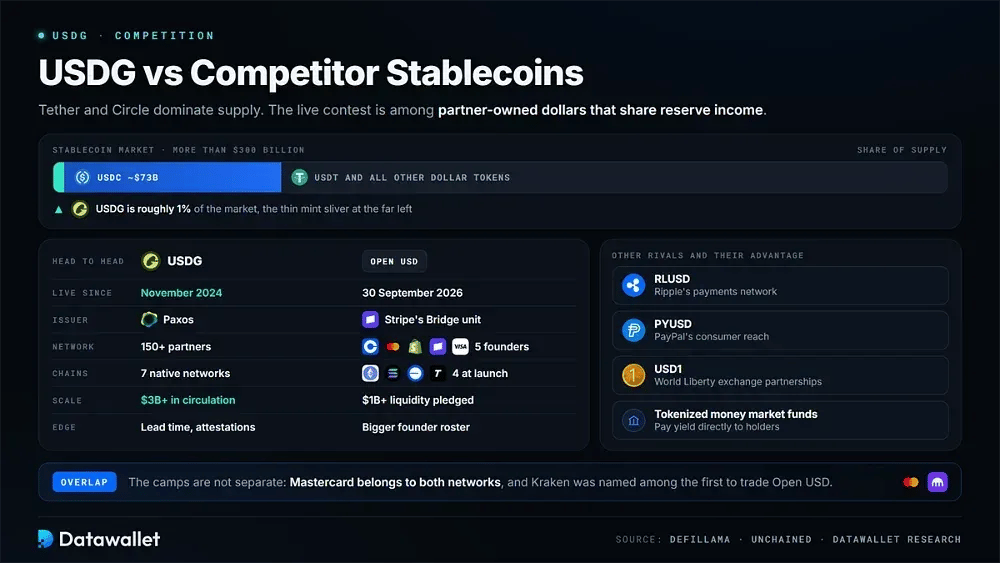
El mercado de stablecoins supera los 300.000 millones de dólares, y USDG representa aproximadamente el 1 %. Tether y Circle siguen dominando la oferta total. Está surgiendo una competencia más activa entre los tokens en dólares propiedad de socios que destinan los ingresos de las reservas a los distribuidores, una categoría que USDG introdujo de hecho cuando se lanzó a finales de 2024.
Open USD es el rival directo más claro. Entró en funcionamiento el 30 de septiembre de 2026 en Ethereum, Solana, Base y Tempo. La unidad Bridge de Stripe emite el token, las reservas se mantienen en BlackRock, Lead Bank y BNY, y Coinbase, Mastercard, Shopify, Stripe y Visa fundaron conjuntamente la red.
Su lista de fundadores es mayor y la liquidez inicial es más profunda, con más de 1.000 millones de dólares comprometidos. USDG, en cambio, lleva casi dos años de ventaja, cuenta con attestations publicadas e integraciones consolidadas. Los grupos no son del todo independientes: Mastercard pertenece a ambas redes y Kraken figuraba entre los primeros mercados que se esperaba que negociaran Open USD.
Otros competidores se apoyan en ventajas distintas. RLUSD aprovecha la red de pagos de Ripple, mientras que PYUSD se beneficia del alcance de PayPal entre los consumidores. 1 $ utiliza las alianzas de World Liberty Financial con exchanges, y los fondos monetarios tokenizados pagan rendimiento directamente. El rasgo distintivo de USDG sigue siendo un marco abierto y en funcionamiento, con atestaciones públicas, al que pueden unirse los distribuidores que cumplan los requisitos.
¿Es seguro USDG?
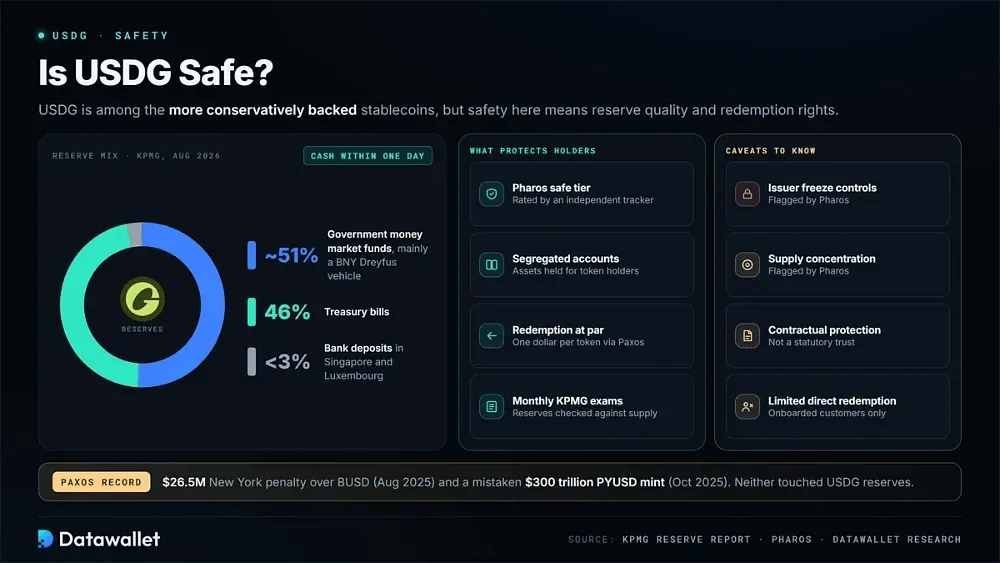
USDG figura entre las stablecoins con un respaldo más conservador, pero eso no la hace libre de riesgo. Aquí, la seguridad se refiere principalmente a la calidad de las reservas y a los derechos de reembolso. El rastreador independiente de stablecoins Pharos sitúa a USDG en su nivel seguro, aunque señala los controles de congelación del emisor y la concentración del suministro como sus dos principales salvedades.
El examen de KPMG de agosto de 2026 mostró que aproximadamente el 51 % de las reservas se mantenía en fondos del mercado monetario de deuda pública, principalmente un vehículo de BNY Dreyfus. Las letras del Tesoro representaban el 46 %, mientras que los depósitos en bancos de Singapur y Luxemburgo suponían menos del 3 %. Todas las categorías de reservas pueden convertirse en efectivo en un día.
La estructura de las reservas también es importante. Los activos se mantienen en cuentas segregadas para los titulares de tokens, aunque esta protección es contractual y no un fideicomiso legal. Solo los clientes incorporados pueden canjear directamente a través de Paxos. Los demás titulares dependen de los exchanges y de los creadores de mercado para mantener el precio del token a la par.
El historial más amplio de Paxos aporta más contexto. La empresa pagó a los reguladores de Nueva York una sanción de 26,5 millones de dólares en agosto de 2025 por incumplimientos normativos relacionados con BUSD. En octubre de 2025, acuñó por error 300 billones de dólares de PYUSD antes de quemar el exceso poco después. Ninguno de los dos incidentes afectó a las reservas de USDG.
El futuro de USDG
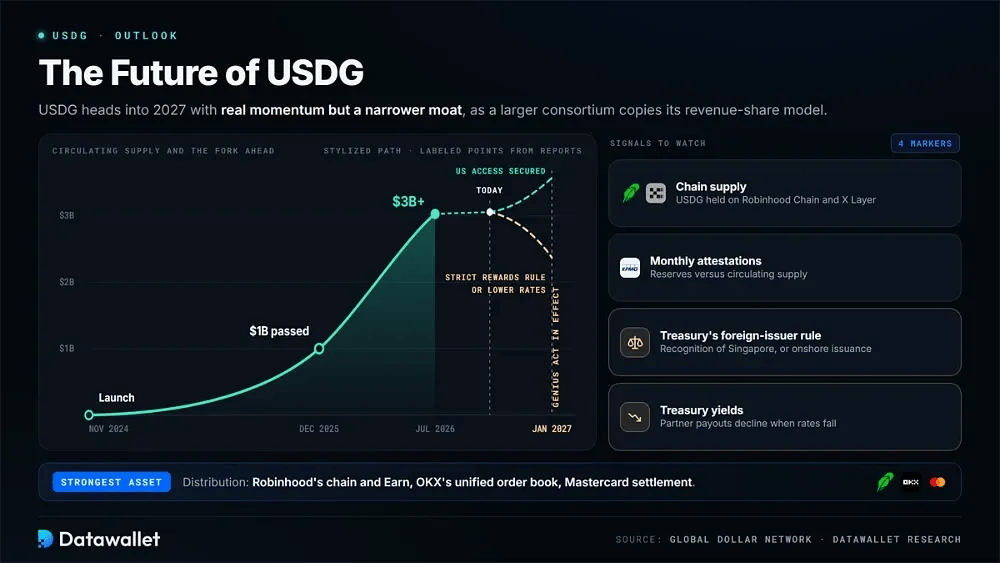
USDG se acerca a 2027 con un impulso considerable, pero con una ventaja competitiva más estrecha que un año antes. La oferta se triplicó en siete meses. Al mismo tiempo, la estructura de reparto de ingresos que introdujo está siendo copiada ahora por un consorcio cuyos miembros son mayores y cuentan con balances considerablemente más sólidos.
La distribución sigue siendo la parte más sólida del modelo. Robinhood ha conectado USDG a su blockchain, a su producto Earn y a su estrategia de acciones tokenizadas. OKX lo ha incorporado a un libro de órdenes unificado. La liquidación con Mastercard da acceso a flujos de tarjetas a los que hoy solo pueden llegar unas pocas stablecoins.
La regulación podría determinar hasta dónde llega esa ventaja. Que el Tesoro reconozca el régimen de Singapur, o un cambio a la emisión a través del banco fiduciario nacional de Paxos, aseguraría en gran medida el acceso al mercado estadounidense. En cambio, una interpretación final estricta de las recompensas de terceros podría debilitar el incentivo que ahora diferencia a USDG de competidores mayores.
Los tipos de interés también condicionarán la economía del modelo. Los pagos a los socios disminuyen cuando bajan los rendimientos de los bonos del Tesoro, por lo que la expansión a largo plazo depende de una utilidad que siga siendo válida con tipos más bajos, en particular pagos, colateral y liquidación. El suministro en Robinhood Chain y X Layer, las atestaciones mensuales y la norma del Tesoro sobre emisores extranjeros son las señales más claras que seguir.
Conclusiones
USDG ha demostrado que una stablecoin puede expandirse rápidamente compartiendo los ingresos de las reservas con las empresas responsables de su distribución. En menos de dos años alcanzó más de 150 socios y 3.000 millones de dólares en circulación, manteniendo las reservas en letras del Tesoro, fondos monetarios públicos y efectivo bajo dos reguladores.
La mayoría de las cuestiones sin resolver giran en torno al token y no a su cartera de reservas. La normativa estadounidense para emisores extranjeros sigue sin concluirse. Open USD ya está tratando de captar a muchos de los mismos socios, y una parte significativa de la oferta está en manos de un pequeño grupo de plataformas cuyas prioridades comerciales pueden cambiar.
Para los usuarios habituales, la decisión es práctica. USDG funciona bien en las plataformas que lo admiten y reparten recompensas, siempre que los titulares acepten poderes centralizados de congelación, una liquidez inferior a la de rivales mayores y rendimientos fijados por cada plataforma. Compáralo con las stablecoins más seguras antes de concentrar tus ahorros en un único token.