¿Qué es Pendle Finance?
Pendle Finance es un protocolo descentralizado que crea un mercado onchain para el yield. Permite a los usuarios hacer un depósito de activos que generan yield y los divide en dos tokens independientes, de modo que el yield futuro pueda comprarse, venderse y negociarse con independencia del principal subyacente, de forma muy parecida a los instrumentos de renta fija de las finanzas tradicionales.
El mecanismo central es la tokenización del rendimiento. Cada depósito genera un Principal Token, canjeable uno a uno al vencimiento, y un Yield Token, que transmite el rendimiento variable del activo hasta su vencimiento. Así, los usuarios conservadores pueden asegurar un tipo fijo garantizado mientras los traders especulan sobre la evolución de los rendimientos, todo en un entorno sin permisos.
Lanzado en junio de 2021 por los cofundadores TN Lee y Vu Nguyen, Pendle cogió ritmo durante las oleadas de liquid staking y restaking, e integró activos como stETH de Lido y, más tarde, USDe de Ethena. Su valor total bloqueado pasó de unos 230 millones de dólares a principios de 2023 a un máximo cercano a 8.900 millones de dólares en agosto de 2025, impulsado por la demanda de rendimiento estructurado.
En 2026, Pendle se ha convertido en una infraestructura DeFi crítica y controla entre el 50 % y el 60 % del sector del trading de rendimiento, casi sin competidores directos que sigan en pie. Antiguos rivales como Element Finance y Yield Protocol cambiaron de marca o cerraron, y Pendle queda como lo que varios analistas describen como un casi monopolio en la renta fija on-chain.
¿Cómo funciona Pendle Finance?
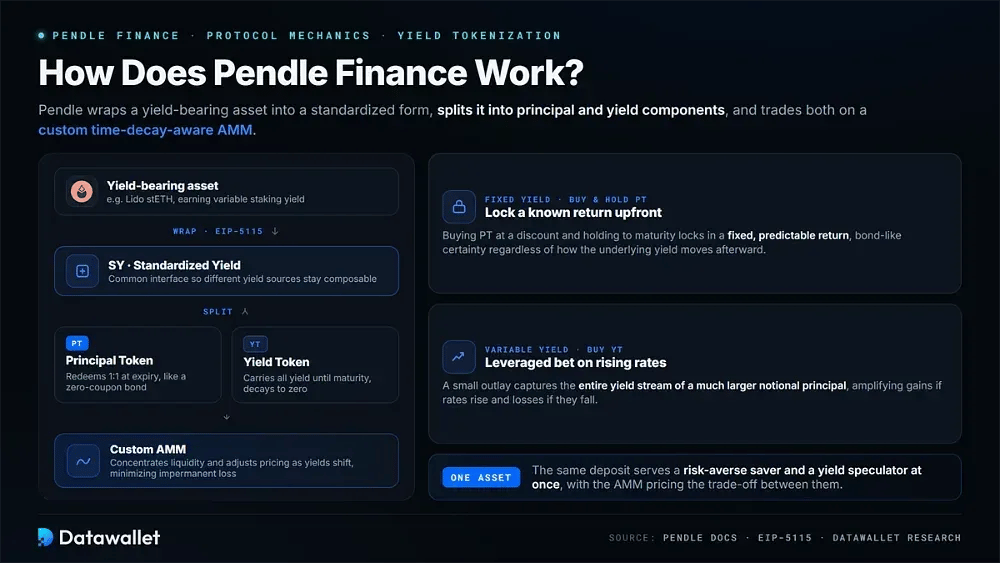
Pendle envuelve un activo que genera yield en una forma estandarizada, lo divide en componentes de principal y de yield, y negocia ambos en un AMM personalizado. Entender las piezas en movimiento aclara cómo funcionan realmente las estrategias de yield fijo y variable con activos como stETH de Lido:
- Rendimiento estandarizado: Pendle primero envuelve los depósitos en un token SY usando el estándar EIP-5115, que crea una interfaz común que permite conectar fuentes de rendimiento muy distintas al mismo sistema y mantenerlas componibles en DeFi.
- Token de principal: El PT representa el principal del depósito y cotiza con descuento antes del vencimiento; se puede canjear uno a uno al vencimiento, y funciona de forma muy parecida a un bono cupón cero con una rentabilidad fija y predecible.
- Token de rendimiento: El YT recoge todo el rendimiento futuro hasta el vencimiento, lo que permite a los titulares obtener exposición apalancada a la subida de los tipos o cubrir el riesgo de rendimiento, y su valor se reduce hasta cero a medida que se acerca el vencimiento.
- AMM personalizado: el creador de mercado de Pendle, que tiene en cuenta el deterioro temporal, concentra la liquidez y ajusta las curvas de precios a medida que cambian los rendimientos, lo que minimiza la pérdida impermanente de los proveedores de liquidez en comparación con un diseño estándar de producto constante.
- Estrategia de rendimiento fijo: comprar y mantener PT hasta el vencimiento asegura desde el principio una rentabilidad conocida, algo atractivo para los usuarios que buscan una previsibilidad similar a la de un bono, con independencia de cómo evolucione después el rendimiento subyacente.
- Estrategia de rendimiento variable: comprar YT es una apuesta apalancada a que los rendimientos subirán, ya que un desembolso pequeño captura todo el flujo de rendimiento de un principal nocional mucho mayor.
Cómo entender PT y YT con un ejemplo
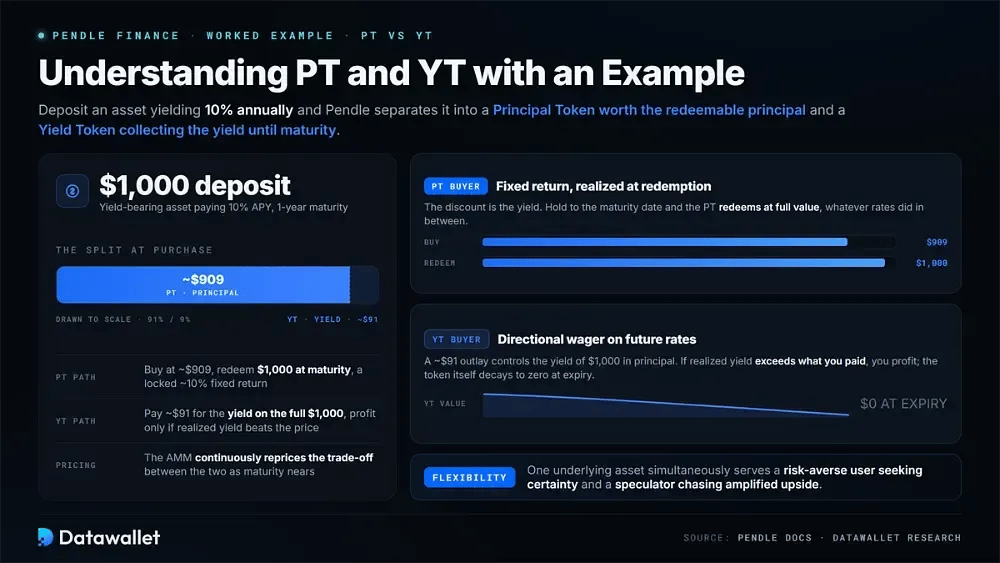
Un ejemplo sencillo aclara la división. Supón que haces un depósito de un activo con un rendimiento anual del 10 %; Pendle lo separa en un Principal Token (PT), que equivale al principal reembolsable, y un Yield Token (YT), que recoge el rendimiento hasta el vencimiento.
Si compras el PT con descuento, fijas una rentabilidad que se materializa cuando se amortiza por su valor completo en la fecha de vencimiento. Si compras el YT, solo obtienes beneficio si el rendimiento realizado supera lo que pagaste, lo que lo convierte en una apuesta direccional sobre los tipos futuros.
Esta separación es lo que da flexibilidad a Pendle. Un mismo activo subyacente puede servir al mismo tiempo a un usuario con aversión al riesgo que busca certidumbre y a un especulador que persigue un potencial alcista amplificado, mientras el AMM fija continuamente el precio del equilibrio entre ambos a medida que se acerca el vencimiento.
Productos y estrategias de Pendle
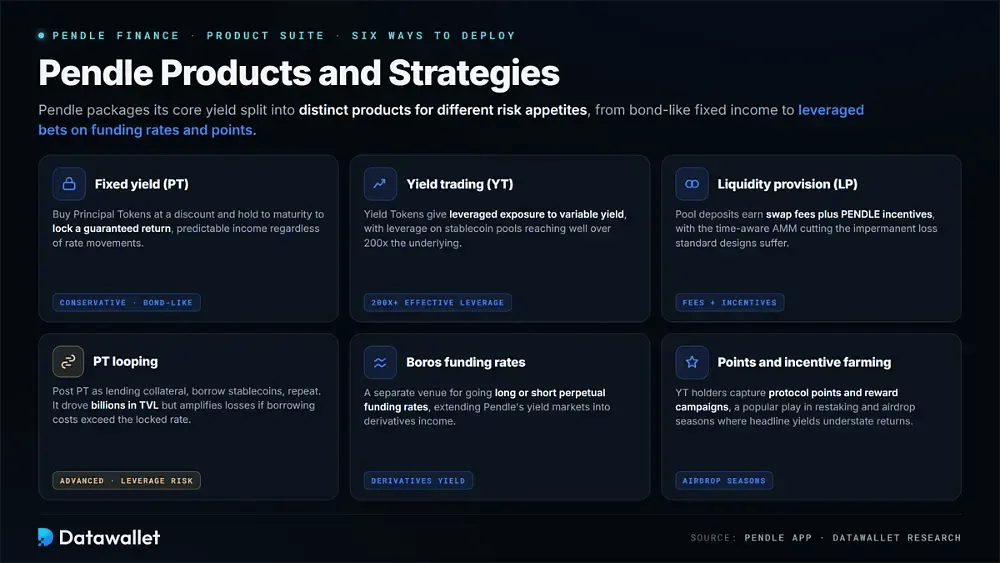
Pendle reparte la división de su rendimiento principal en varios productos distintos, cada uno adaptado a un apetito de riesgo diferente. Entender qué hace cada uno aclara cómo despliegan realmente el capital los traders en la plataforma:
- Rendimiento fijo (PT): comprar Principal Tokens con descuento y mantenerlos hasta el vencimiento asegura una rentabilidad garantizada. Es el producto conservador, similar a un bono, que atrae a quienes buscan ingresos previsibles independientemente de los movimientos de los tipos.
- Trading de rendimiento (YT): comprar Yield Tokens ofrece exposición apalancada al rendimiento variable, lo que permite a los traders alcistas amplificar las ganancias si suben los tipos, con un apalancamiento en pools de stablecoins que supera con creces 200x el subyacente.
- Provisión de liquidez (LP): depositar en un pool genera comisiones de swap más incentivos en PENDLE, y el AMM sensible al tiempo concentra la liquidez cerca del vencimiento para reducir la pérdida impermanente que sufren los diseños estándar.
- Looping de PT: los usuarios avanzados depositan PT como garantía en mercados de préstamos, piden prestadas stablecoins y repiten el proceso para multiplicar la exposición a rendimiento fijo, una estrategia que impulsó miles de millones en TVL, pero que amplifica las pérdidas si los costes de endeudamiento superan el tipo fijado.
- Boros funding rates: El mercado independiente Boros permite a los traders abrir posiciones largas o cortas sobre funding rates de contratos perpetuos, ampliando los mercados de rendimiento de Pendle más allá de los activos spot hacia los ingresos de derivados.
- Puntos e incentivos: los titulares de YT obtienen puntos del protocolo y campañas de recompensas de los activos subyacentes, una estrategia popular durante las temporadas de liquid restaking y airdrop, en las que los yield destacados subestiman la rentabilidad total.
Cómo gana dinero Pendle
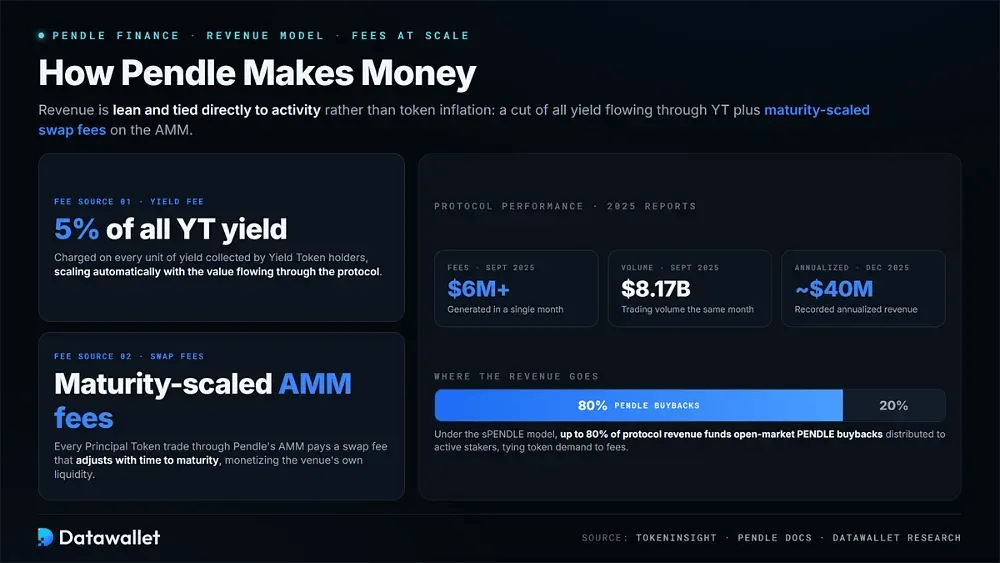
El modelo de ingresos de Pendle es sencillo y está vinculado directamente a la actividad, no a la inflación de tokens. Cobra una comisión del 5 % sobre todo el rendimiento generado por los Yield Tokens, además de comisiones de swap escaladas según el vencimiento en las operaciones de Principal Token ejecutadas a través de su AMM.
Estas comisiones se acumulan a gran escala. En septiembre de 2025, el protocolo generó más de 6 millones de dólares en comisiones con un volumen de operaciones de aproximadamente 8.170 millones de dólares y, en el informe de diciembre de 2025, registró unos ingresos anualizados de alrededor de 40 millones de dólares, de los cuales el 80 % financia ahora recompras de PENDLE con el modelo sPENDLE.
Rendimientos y APY de Pendle en 2026
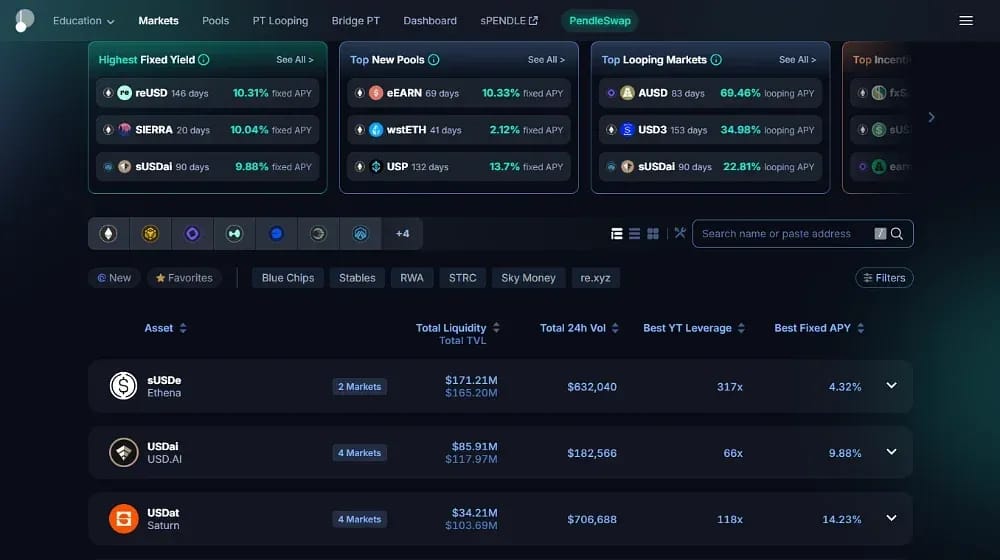
El principal atractivo de Pendle es el rendimiento en sí, y las tasas varían mucho según el activo, el vencimiento y las condiciones del mercado. Las cifras siguientes reflejan APY fijos representativos en los principales pools a mediados de 2026, aunque las tasas en directo cambian constantemente:
Dos fuerzas explican el spread. Los pools de stablecoin vinculados a protocolos más nuevos o de mayor riesgo pagan sensiblemente más que los activos de staking de primer nivel como stETH, y el APY fijo implícito de un PT suele situarse entre uno y tres puntos por debajo de la tasa spot del subyacente, lo que refleja la prima que pagan los compradores por la certeza frente a las tasas variables de las stablecoin.
Los rendimientos también dependen de la trayectoria y pueden comprimirse rápido. La tasa de sUSDe de Ethena, por ejemplo, pasó de más del 12 % a menos del 5 % en pocos meses al enfriarse la financiación de los contratos perpetuos, justo la volatilidad que hace útil el bloqueo de tasas de Pendle para quien quiera fijar una rentabilidad antes de que se esfume.
Para quienes buscan rendimiento, el lado YT ofrece en cambio un potencial alcista apalancado. Como un YT cuesta solo una fracción del subyacente, un desembolso modesto controla el flujo de rendimiento de un nominal mucho mayor, con ganancias desproporcionadas si el rendimiento realizado supera la tasa implícita del mercado, o con la pérdida total de la prima del YT si no lo hace.
Cómo usar Pendle Finance
Empezar en Pendle es sencillo una vez que entiendes qué estrategia encaja con tus objetivos. El flujo de trabajo que sigue explica cómo conectarte, elegir un mercado y abrir una posición de rendimiento fijo o variable:
- Conecta un wallet: visita la app de Pendle y conecta un wallet de autocustodia como MetaMask; después elige la red en la que quieres operar, ya sea Ethereum, Arbitrum u otra cadena compatible.
- Explora los mercados: consulta los pools disponibles, cada uno con el activo subyacente, su fecha de vencimiento, el APY fijo del PT y el rendimiento implícito del YT, para que compares oportunidades antes de comprometerte.
- Elige una estrategia: Decide si quieres un rendimiento fijo comprando PT, exposición apalancada al rendimiento comprando YT, o aportar liquidez para obtener comisiones de swap e incentivos de un pool determinado.
- Compra PT para obtener un rendimiento fijo: adquiere Principal Tokens con descuento para asegurar una rentabilidad garantizada, canjeables uno a uno por el activo subyacente cuando el pool llegue a su vencimiento.
- Compra YT para obtener rendimiento variable: Adquiere Yield Tokens para tener una exposición amplificada a la subida de los rendimientos, recordando que el token se amortiza hasta cero al vencimiento, por lo que el momento y la dirección de los tipos importan.
- Aporta liquidez: realiza un depósito en un pool de Pendle para ganar una parte de las comisiones de trading más incentivos en PENDLE, con un AMM diseñado para limitar la pérdida impermanente en comparación con un exchange estándar.
- Gestión al vencimiento: canjea el PT vencido por el activo subyacente, reclama el rendimiento acumulado del YT antes del vencimiento o traslada las posiciones a un nuevo vencimiento para mantener una exposición continua.
¿Qué es Boros y el trading de funding rate?
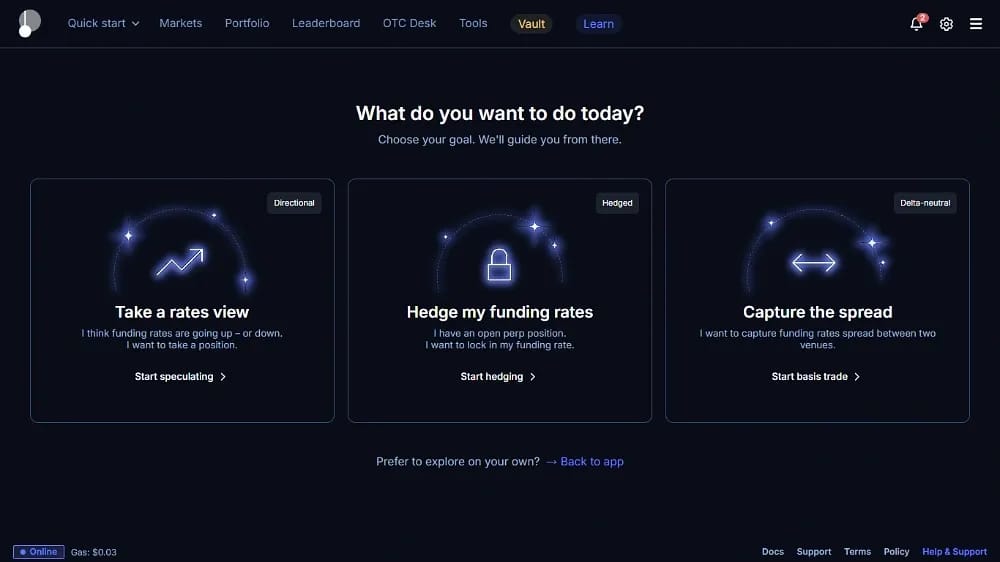
La mayor expansión de Pendle es Boros, una plataforma que extiende el trading de yield más allá de los activos onchain hacia los funding rates de los futuros perpetuos. Lanzada a principios de 2025, abrió un mercado totalmente nuevo que antes no era accesible a través de las finanzas descentralizadas.
Boros funciona tokenizando los funding rates en Yield Units. Cada YU representa el flujo de funding rate de una unidad de un activo subyacente, como un BTC en Hyperliquid, lo que permite a los traders tomar posiciones largas o cortas sobre las tasas sin tener el activo ni apostar por la dirección de su precio.
El mercado potencial es enorme. Los funding rates de contratos perpetuos mueven más de 150.000 millones de dólares de volumen diario, y Boros permite a los traders cubrir los costes de financiación, fijar tipos fijos para estrategias de cash-and-carry o hacer arbitraje de diferenciales de tipos entre exchanges. Según se informa, las primeras pruebas registraron en torno a 5.500 millones de dólares en volumen nocional y 730.000 $ en ingresos.
Desde el punto de vista estratégico, Boros es importante porque diversifica los ingresos de Pendle y reduce su dependencia exclusiva del TVL. Mientras que las comisiones del protocolo principal suben y bajan con los activos depositados, Boros genera ingresos basados en la negociación que pueden mantenerse a lo largo de los ciclos del TVL, algo central en la tesis de crecimiento del equipo para 2026 de convertirse en un mercado completo de tipos onchain.
Token $PENDLE y tokenomics de sPENDLE
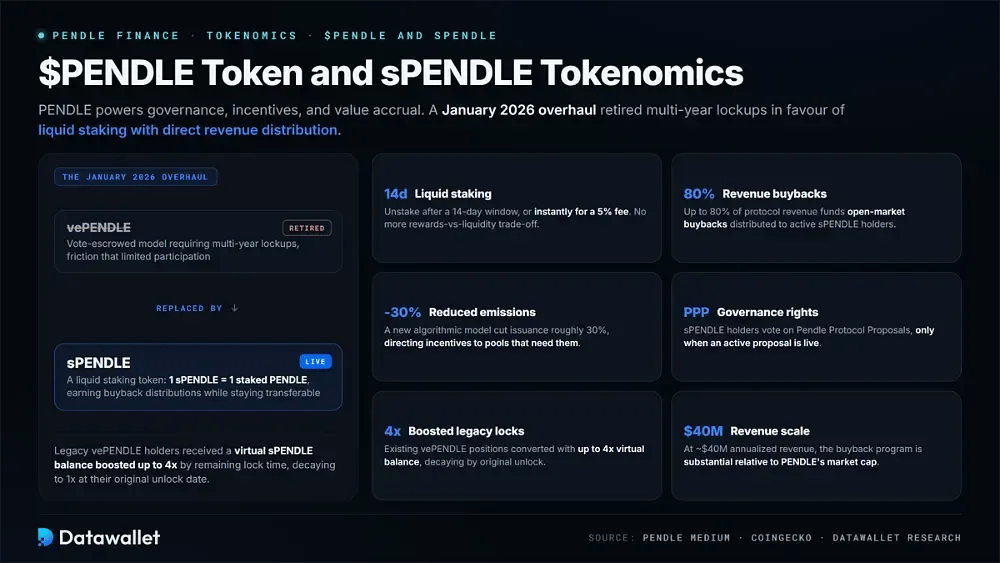
El token PENDLE sustenta la gobernanza, los incentivos y la acumulación de valor del protocolo. Es un token de utilidad de aplicación ERC-20 que se usa para recompensar a los proveedores de liquidez, dirigir las emisiones y, desde una gran revisión en 2026, distribuir los ingresos del protocolo directamente a los stakers mediante recompras.
La mecánica y la justificación del nuevo sistema se desglosan así:
- Liquid staking: sPENDLE representa un PENDLE staked y se puede unstaked tras un plazo de 14 días, o al instante con una comisión del 5 %, lo que elimina el dilema anterior entre obtener recompensas y conservar la liquidez.
- Recompras con ingresos: Hasta el 80 % de los ingresos del protocolo financia recompras de PENDLE en el mercado abierto, que se distribuyen a los titulares activos de sPENDLE, vinculando la demanda del token directamente con las comisiones que genera el protocolo.
- Emisiones reducidas: un nuevo modelo algorítmico de emisiones recortó la emisión total de tokens en aproximadamente un 30 %, dirigiendo los incentivos a los pools que realmente los necesitan en lugar de hacerlo mediante votación manual de gauges.
- Derechos de gobernanza: los titulares de sPENDLE votan las propuestas del protocolo Pendle, de modo que conservan el control descentralizado de las decisiones clave y solo necesitan votar cuando hay una propuesta activa.
- Bloqueos heredados potenciados: los titulares actuales de vePENDLE recibieron un saldo virtual de sPENDLE potenciado hasta 4x según el tiempo de bloqueo restante, que se reduce hasta 1x en su fecha original de desbloqueo.
- Escala de ingresos: con unos 40 millones de dólares de ingresos anualizados del protocolo, la asignación del 80 % a recompras supone un programa de recompra considerable en relación con la capitalización de mercado de PENDLE.
El cambio decisivo llegó en enero de 2026, cuando Pendle retiró su modelo vePENDLE de voto bloqueado en favor de sPENDLE, un token de liquid staking. La medida abordó la fricción de los bloqueos de varios años, que había limitado la participación.
Desglose de la asignación de tokens de PENDLE
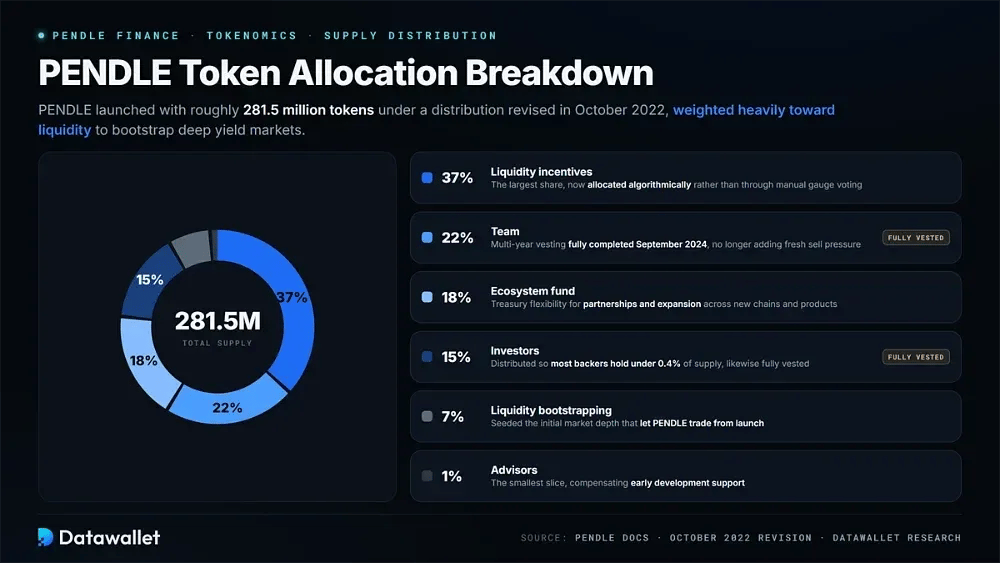
PENDLE se lanzó con un suministro total de aproximadamente 281,5 millones de tokens, con una distribución revisada en octubre de 2022 muy orientada a la liquidez para impulsar mercados de rendimiento profundos. La asignación se desglosa así:
- Incentivos de liquidez: el 37 % dirige la mayor parte a los proveedores de liquidez, lo que refleja la prioridad del equipo de construir mercados de rendimiento profundos y líquidos, ahora asignados de forma algorítmica en lugar de mediante votación manual de gauges.
- Equipo: 22 % está reservado al equipo fundador con un calendario de vesting de varios años, que alcanzó la liberación total en septiembre de 2024 y ya no añade nueva presión vendedora.
- Fondo del ecosistema: 18 % apoya alianzas, integraciones e iniciativas de crecimiento del ecosistema, lo que da a la tesorería del protocolo flexibilidad para financiar la expansión a nuevas cadenas y productos.
- Inversores: 15 % fue a parar a inversores, distribuido deliberadamente para que la mayoría de los inversores particulares posea menos de 0,4 % del suministro, y esta asignación también está totalmente consolidada.
- Arranque de la liquidez: 7 % se destinó a sembrar la liquidez inicial que permitió negociar PENDLE desde el lanzamiento, estableciendo la profundidad de mercado temprana necesaria para un token funcional.
- Asesores: 1 % retribuye a los asesores que apoyaron el desarrollo inicial del protocolo, la porción más pequeña de la distribución total.
Precio y suministro de PENDLE
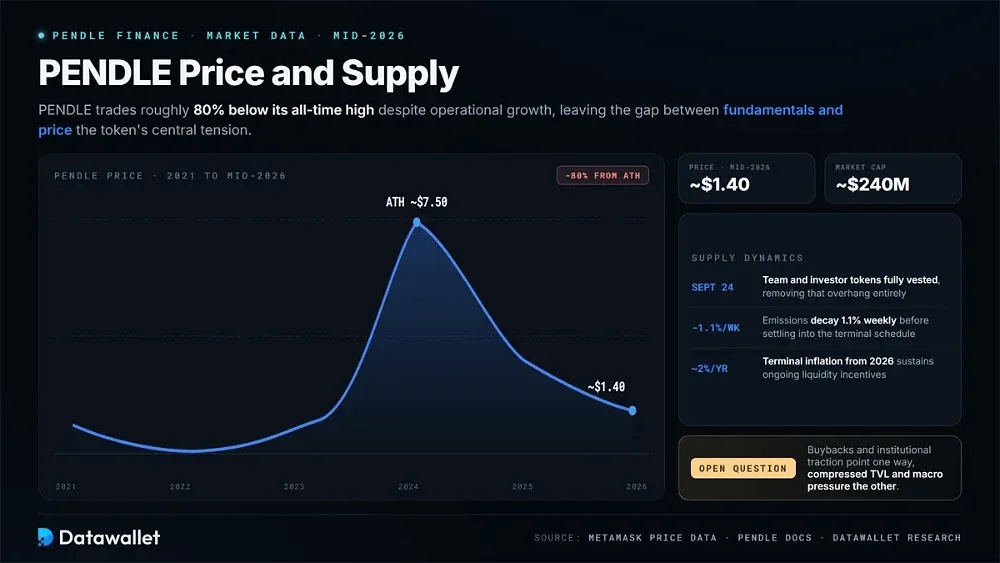
PENDLE ha tenido dificultades frente a su historial. Tras alcanzar un máximo cercano a 7,50 $, el token cotizaba en torno a 1,40 $ a mediados de 2026, con una capitalización de mercado cercana a 240 millones de dólares, aproximadamente un 80 % por debajo de su máximo histórico pese al crecimiento operativo del protocolo.
La dinámica del suministro se ha estabilizado de forma notable. Los tokens del equipo y de los inversores quedaron totalmente liberados en septiembre de 2024, lo que eliminó ese exceso de oferta potencial, y las emisiones disminuyen un 1,1 % semanal antes de estabilizarse en una tasa de inflación terminal anual de aproximadamente 2 % desde 2026 para sostener los incentivos de liquidez continuos.
La tensión central del token es la distancia entre los fundamentales y el precio. Las recompras, la reducción de emisiones y el apoyo institucional apuntan en una dirección, mientras que un TVL reducido y la presión macroeconómica general sobre la demanda de rendimiento apuntan en la otra, lo que deja abierta la cuestión de la revalorización de PENDLE.
Las ciudadelas y el impulso institucional
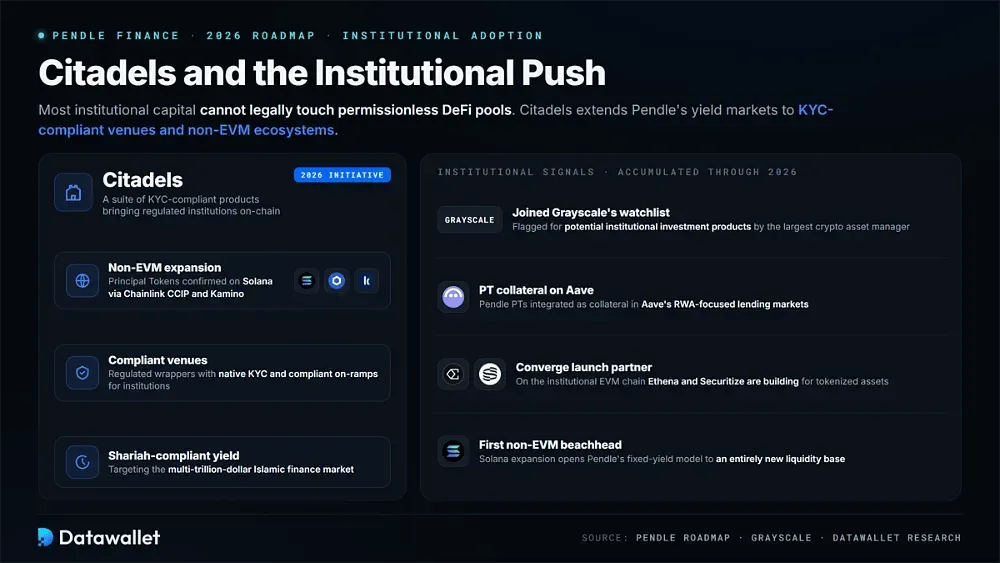
La iniciativa más ambiciosa de Pendle para 2026 es Citadels, un conjunto de productos conformes con KYC diseñados para llevar onchain a instituciones reguladas y a las finanzas tradicionales. Responde a la realidad de que la mayor parte del capital institucional no puede, legalmente, tocar los pools DeFi sin permisos.
Citadels extiende los mercados de principal y rendimiento de Pendle a ecosistemas no EVM y a plataformas conformes con la normativa, incluida una expansión confirmada de los Principal Tokens a Solana mediante Chainlink CCIP y Kamino. También apunta a productos de rendimiento conformes con la Shariah, lo que abre el acceso al mercado de las finanzas islámicas, que mueve billones de dólares.
Las señales institucionales se han acumulado a lo largo de 2026. Pendle entró en la lista de seguimiento de Grayscale, sus tokens PT se integraron como colateral en los mercados de Aave centrados en RWA y se convirtió en socio de lanzamiento de Converge, la cadena EVM institucional que Ethena y Securitize están construyendo con KYC nativo y vías de entrada conformes a la normativa para activos tokenizados.
¿Es seguro Pendle Finance?
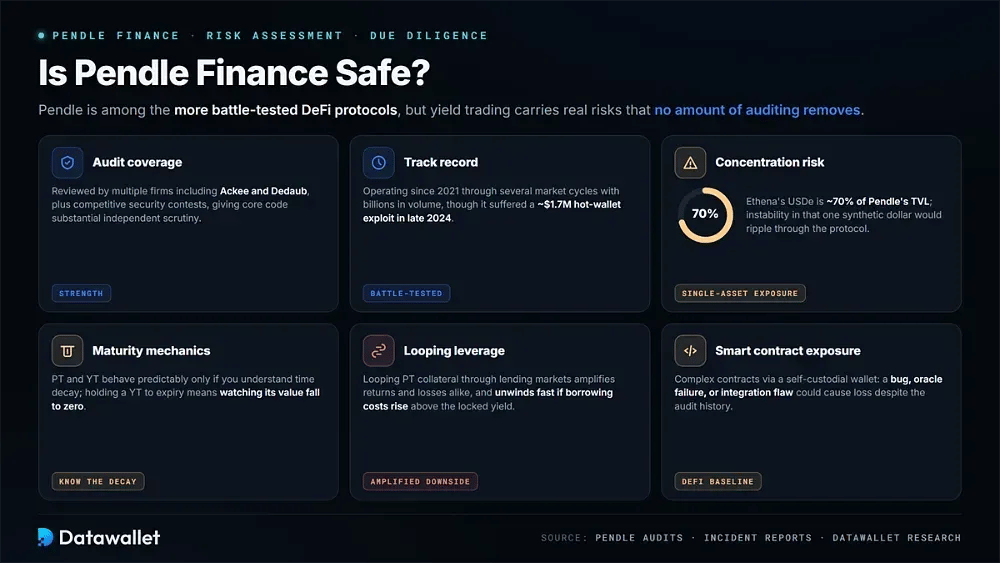
Pendle es uno de los protocolos DeFi más probados, pero el trading de yield conlleva riesgos reales que ninguna auditoría elimina. Conviene sopesar los siguientes factores antes de comprometer capital:
- Cobertura de auditorías: Los contratos inteligentes de Pendle han sido revisados por varias firmas, entre ellas Ackee y Dedaub, además de auditorías competitivas mediante concursos de seguridad, lo que somete su código principal a un análisis independiente considerable.
- Trayectoria: En funcionamiento desde 2021 y con miles de millones en volumen acumulado, Pendle ha superado varios ciclos de mercado, aunque sufrió un ataque a una hot wallet de aproximadamente 1,7 millones de dólares a finales de 2024.
- Riesgo de concentración: USDe de Ethena representa alrededor del 70 % del valor total bloqueado de Pendle, por lo que cualquier inestabilidad en ese único dólar sintético afectaría con fuerza al protocolo.
- Mecánica del vencimiento: Los valores de PT y YT solo se comportan de forma predecible si los usuarios entienden la erosión temporal, y mantener un YT hasta el vencimiento implica ver cómo su valor cae a cero a medida que se agota el yield.
- Apalancamiento en bucle: las estrategias populares que encadenan colateral PT a través de mercados de préstamos amplifican los beneficios, pero también las pérdidas, y se deshacen rápido si los costes de endeudamiento superan el yield fijado.
- Exposición a contratos inteligentes: como en cualquier plataforma DeFi, los usuarios interactúan con contratos complejos mediante un wallet de autocustodia, donde un error, un fallo del oráculo o un defecto de integración podrían provocar pérdidas pese al extenso historial de auditorías.
Pendle frente a otros protocolos de rendimiento
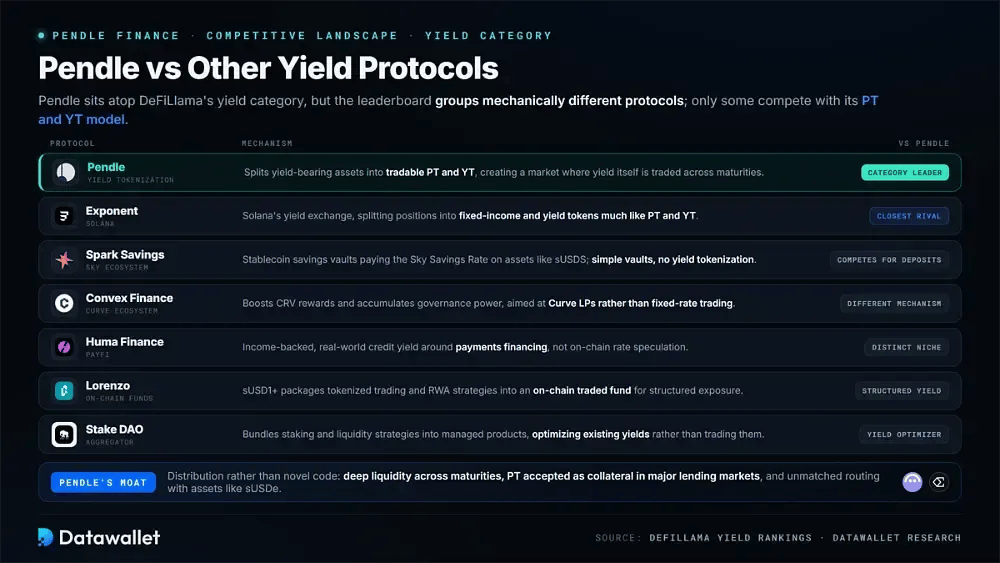
Pendle encabeza la categoría de yield de DeFiLlama, pero la clasificación agrupa protocolos con mecánicas distintas y solo algunos compiten directamente con su modelo de PT y YT.
Así se comparan las principales plataformas de rendimiento:
- Spark Savings: producto del ecosistema Sky que ofrece bóvedas de ahorro en stablecoin que pagan la Sky Savings Rate sobre activos como sUSDS. Spark compite por los depósitos que buscan rendimiento, pero usa bóvedas de ahorro sencillas en lugar de tokenizar el rendimiento futuro.
- Convex Finance: Construido en torno al ecosistema de Curve, Convex potencia las recompensas en CRV para los proveedores de liquidez y acumula poder de gobernanza, un mecanismo completamente distinto, dirigido a los LP de Curve y no al trading de rendimiento a tipo fijo.
- Exponent: El rival genuino más cercano al modelo de Pendle. Exponent es el exchange de rendimiento de Solana: divide las posiciones en tokens de renta fija y de rendimiento, de forma muy similar a PT y YT, y funciona en la práctica como la alternativa nativa de Solana a Pendle.
- Huma Finance: protocolo PayFi que ofrece rendimiento de crédito del mundo real respaldado por ingresos; Huma ocupa un nicho distinto, el de la financiación de pagos, en lugar de la especulación onchain con tipos que define los mercados principales de Pendle.
- Lorenzo: Su producto sUSD1+ agrupa estrategias de trading tokenizado y de activos del mundo real en un fondo negociado on-chain, orientado a una exposición estructurada al rendimiento en lugar de la separación entre principal negociable y rendimiento que popularizó Pendle.
- Stake DAO: agregador de rendimiento veterano que agrupa estrategias de staking y de liquidez en productos gestionados. Stake DAO optimiza los rendimientos existentes en lugar de crear un mercado donde se negocie el propio rendimiento.
El foso defensivo de Pendle: la ventaja del protocolo es la distribución más que el código novedoso: abarca una liquidez profunda en distintos vencimientos, la aceptación de los PT como garantía en los principales mercados de préstamos y un enrutamiento y una integración inigualables con activos como sUSDe.
Conclusiones
Pendle se ha convertido discretamente en una de las primitivas más importantes de DeFi, al construir la infraestructura de la renta fija onchain, algo que apenas existía hace unos años. Al convertir el rendimiento futuro en algo negociable, ha dado al mercado una forma de fijar el precio de los tipos de interés, en la que las finanzas tradicionales llevan décadas apoyándose.
El capítulo actual consiste en demostrar el siguiente tramo de crecimiento. Boros diversifica los ingresos más allá del TVL, Citadels cortejea a las instituciones y la reforma de sPENDLE ha realineado la tokenomics en torno a recompras; aun así, el token sigue cotizando muy por debajo de su máximo y el TVL depende en gran medida de una sola stablecoin.
Para los usuarios, Pendle ofrece un conjunto de herramientas realmente útil para gestionar el yield, ya sea para fijar rendimientos fijos o para especular con los tipos, siempre que se comprendan bien los mecanismos. A medida que la renta fija onchain madura y más protocolos como Ethena integran sus tokens, el papel de Pendle como capa de mercado de tipos del ecosistema parece cada vez más consolidado.