¿Qué es Lido?
Lido es un protocolo de liquid staking de código abierto, conocido sobre todo por el staking de Ethereum. En lugar de gestionar validadores, administrar claves o comprometer 32 ETH, los usuarios depositan ETH y reciben stETH, un token de liquid staking transferible. Convierte el staking nativo en garantía componible de DeFi y mantiene la exposición a las recompensas del staking de Ethereum.
El proyecto se lanzó en torno a la era de la Beacon Chain de Ethereum en 2020, cuando el staking de ETH era posible pero los retiros aún no estaban activos. Lido ayudó a definir el mercado de derivados de liquid staking, que ofrecía a los usuarios un token de recibo que podía moverse por DeFi mientras el ETH subyacente permanecía staked con validadores profesionales.
Lido amplió más tarde su actividad más allá de Ethereum, pero su estrategia se ha vuelto más focalizada. Terra terminó tras el colapso de ese ecosistema, mientras que el soporte de Polkadot, Kusama, Solana y Polygon se retiró o se fue cerrando. En junio de 2026, Lido también revocó el estatus de bridge canónico de wstETH en zkSync Era, Mode, Scroll, Mantle, Swell, Zircuit, Soneium, Polygon PoS y Lisk.
Hoy, Lido sigue siendo uno de los mayores protocolos de staking de Ethereum por valor asegurado. DefiLlama mostró hace poco aproximadamente 14.970 millones de dólares en TVL, sobre todo en Ethereum, con 1,13 millones de dólares en comisiones diarias. La comisión estándar del protocolo de Lido es del 10 % de las recompensas de staking, repartida entre los operadores y la tesorería de la DAO.
¿Cómo funciona Lido?
Lido convierte el staking de ETH en un proceso líquido y tokenizado. Los usuarios depositan ETH, el protocolo lo dirige a validadores, stETH refleja la posición agrupada, y los retiros o los mercados secundarios ofrecen vías de salida.
Depósitos, stETH y operadores de nodos
Cuando los usuarios hacen stake a través de Lido Docs, interactúan con contratos inteligentes en lugar de con validadores individuales. stETH refleja ETH agrupado, las recompensas de los validadores y las penalizaciones a nivel de protocolo.
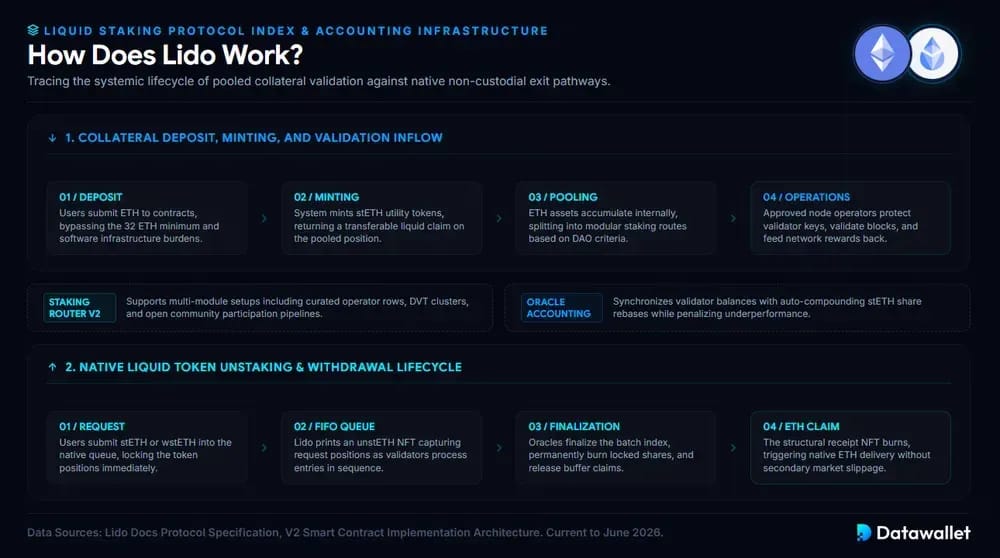
El flujo operativo principal es el siguiente:
- Depósito: los usuarios envían ETH a los contratos de staking de Lido, evitando el mínimo de 32 ETH para ser validador y la carga operativa de gestionar por sí mismos el software cliente, las claves de validador y la infraestructura.
- Acuñación: el protocolo acuña stETH cuando se deposita ETH, lo que crea un derecho tokenizado y transferible sobre la posición de staking agrupada y su exposición a las recompensas acumuladas.
- Agrupación: el ETH depositado se agrega dentro del protocolo y después se asigna a la infraestructura de validador aprobada según los módulos definidos por la gobernanza y las reglas de enrutamiento.
- Operadores: los operadores de nodos ejecutan validadores de Ethereum, mantienen la disponibilidad, protegen las claves y realizan tareas de validación de bloques, y a cambio reciben parte de la comisión de recompensa de staking del protocolo.
- Recompensas: los saldos de stETH se reajustan (rebase) a medida que se acumulan las recompensas de los validadores, de modo que los titulares ven aumentar sus saldos y conservan un token utilizable en aplicaciones DeFi compatibles.
- Penalizaciones: si los validadores rinden por debajo de lo esperado o sufren slashing, los titulares de stETH comparten ese impacto económico a través del sistema de contabilidad agrupada, en lugar de un único validador aislado.
- Gobernanza: los titulares de LDO gobiernan los parámetros del protocolo, la incorporación de operadores, la actividad de tesorería, las actualizaciones y las iniciativas de descentralización a través del proceso de Lido DAO.
Staking Router y contabilidad del oráculo
El Staking Router, introducido con Lido V2, hizo que Lido fuera más modular. En lugar de un conjunto de validadores monolítico, la arquitectura admite varios módulos de staking, incluidos operadores seleccionados, clústeres de tecnología de validador distribuido y vías orientadas a la comunidad diseñadas para ampliar la participación con el tiempo.
Los informes del oráculo actualizan la visión del protocolo sobre los saldos de los validadores, las recompensas, las penalizaciones, los retiros y las comisiones. Esta contabilidad mantiene stETH alineado con el ETH agrupado que lo respalda, y permite reflejar las recompensas entre los usuarios. Tras la V2, stETH pasó a capitalizar automáticamente de forma efectiva, porque las recompensas no utilizadas pueden ser restaked.
Retiros y ciclo de vida de stETH
Después de que los retiros de Ethereum estuvieran disponibles, Lido añadió salidas nativas. Los usuarios pueden canjear stETH a través de la cola de retiro en lugar de depender únicamente de la liquidez de los AMM.
El ciclo de vida del retiro suele seguir estos pasos:
- Solicitud: un usuario envía stETH o wstETH a la cola de retiro, bloqueando el token mientras el protocolo calcula la cantidad de ETH reclamable.
- Cola: Las solicitudes se procesan por orden de llegada (primero en entrar, primero en salir), y los plazos dependen de la longitud de la cola, las salidas de validador, los límites de Ethereum y la disponibilidad del búfer de Lido.
- NFT: Lido emite un NFT unstETH que representa la solicitud de retiro pendiente, con su posición en la cola y el importe esperado una vez finalizada.
- Búfer: el ETH disponible en el búfer de Lido puede cubrir los retiros con rapidez; si no, se da salida a validadores para obtener ETH suficiente para las solicitudes pendientes.
- Finalización: Las actualizaciones del oráculo finalizan los lotes, queman las participaciones de stETH bloqueadas y marcan la posición de retiro unstETH correspondiente como lista para reclamar.
- Reclamación: el usuario quema el NFT unstETH y recibe ETH, completando el canje nativo sin necesidad de vender stETH en mercados secundarios.
- Mercados: los usuarios que necesiten liquidez más rápida pueden hacer swap de stETH o wstETH a través de exchanges, aunque la ejecución depende de la liquidez, el slippage y el precio de mercado.
Cómo hacer stake en Lido Finance
El staking con Lido está pensado para usuarios que quieren recompensas de staking de ETH sin operar un validador. El proceso sigue siendo onchain, por lo que la seguridad del wallet sigue siendo esencial.
Sigue estos pasos antes de hacer staking de ETH:
- Prepara el wallet: usa un wallet de autocustodia compatible con Ethereum, fondéalo con ETH y mantén suficiente ETH adicional para gas y futuras transacciones.
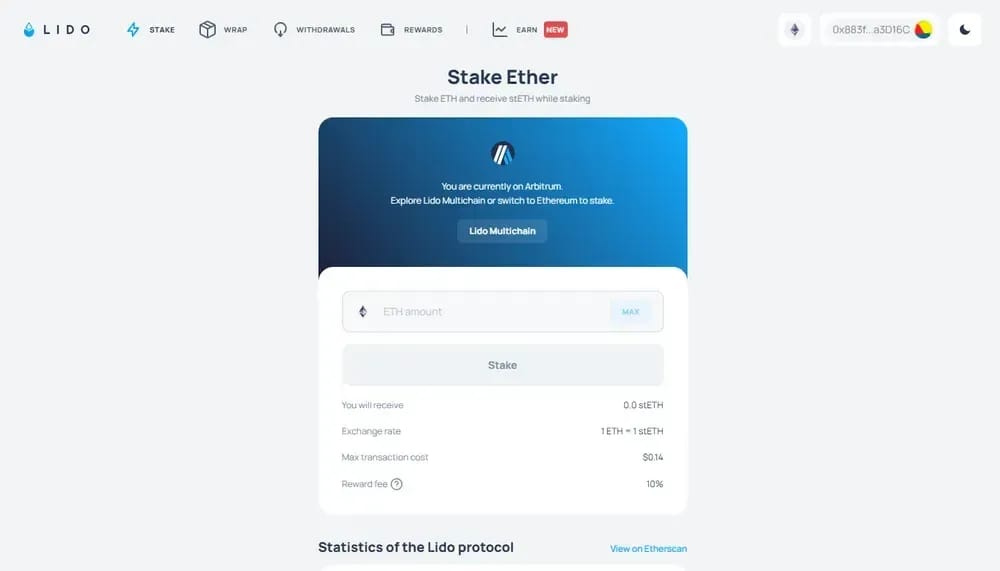
- Abre la app: Accede directamente a la app de staking de Lido oficial, verifica con cuidado el dominio y evita enlaces patrocinados, clones o solicitudes de wallet no solicitadas.
- Conecta la wallet: conecta tu wallet a la aplicación, revisa la red seleccionada y confirma que utilizas Ethereum mainnet o la cadena compatible que quieras usar.
- Introduce la cantidad: Elige la cantidad de ETH para hacer stake, recordando que las recompensas son variables, el principal no está libre de riesgo y el uso de DeFi introduce una exposición adicional.
- Revisa las condiciones: comprueba la tasa indicada, la comisión sobre las recompensas, el coste estimado de gas, la interacción con el contrato y las advertencias de la wallet antes de aprobar la transacción de staking.
- Confirma el stake: envía la transacción desde tu wallet, espera la confirmación y comprueba después que stETH aparece en tu wallet o en tu seguimiento de cartera.
- Sigue las recompensas: stETH es un token de rebase, por lo que los saldos suelen actualizarse a medida que los informes del oráculo reflejan las recompensas de staking, las penalizaciones y las deducciones de comisiones en todo el pool.
- Envolver el token: convierte stETH en wstETH cuando uses proyectos DeFi, puentes o redes que requieran un formato de token sin rebase.
- Planifica la salida: para salir, solicita un retiro nativo a través de Lido o haz un swap de stETH en un mercado, comparando el tiempo de espera, la liquidez y el impacto en el precio.
¿Qué puedo hacer con stETH?
stETH es más que un recibo de ETH staked. Es un token de liquid staking que se usa en mercados de préstamos, AMM, bóvedas de rendimiento, redes de capa 2, sistemas de restaking y DeFi cross-chain.
1. Usa stETH en protocolos de préstamos de DeFi
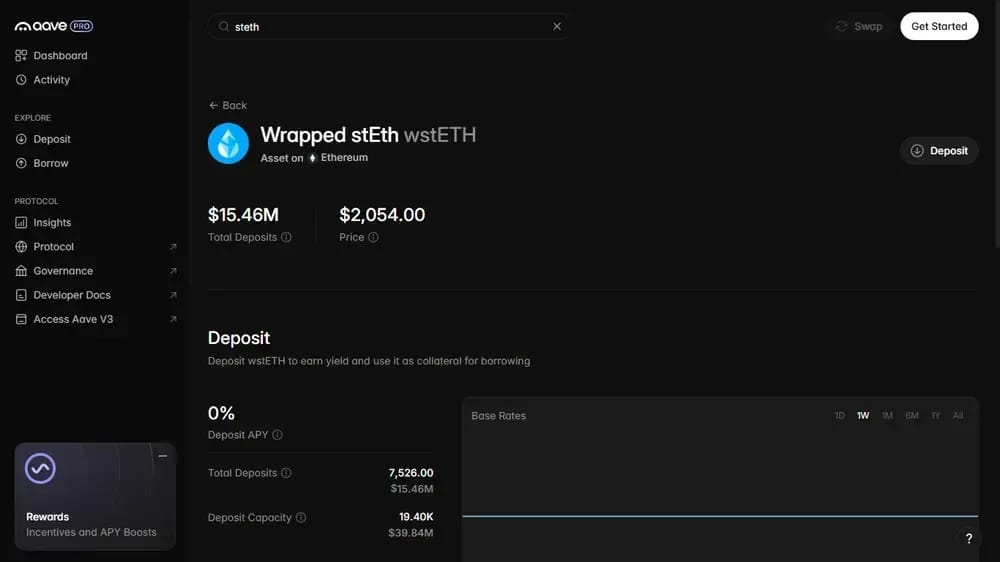
Los protocolos de préstamos permiten a los usuarios depositar stETH o wstETH como garantía y luego tomar prestados activos como ETH o stablecoins. Aave ha sido históricamente uno de los lugares más importantes, mientras que otros mercados de préstamos admiten estrategias de garantía relacionadas con stETH, como wstETH, con parámetros de riesgo específicos.
La principal ventaja es la eficiencia del capital: los usuarios mantienen la exposición a las recompensas de staking de Ethereum mientras liberan liquidez. El riesgo es la liquidación. Si suben los activos prestados, baja el valor de la garantía o cambian los parámetros de riesgo, las posiciones con apalancamiento pueden cerrarse rápidamente, sobre todo durante episodios de descuento de stETH o de volatilidad de ETH.
2. Aporta liquidez en pools de AMM
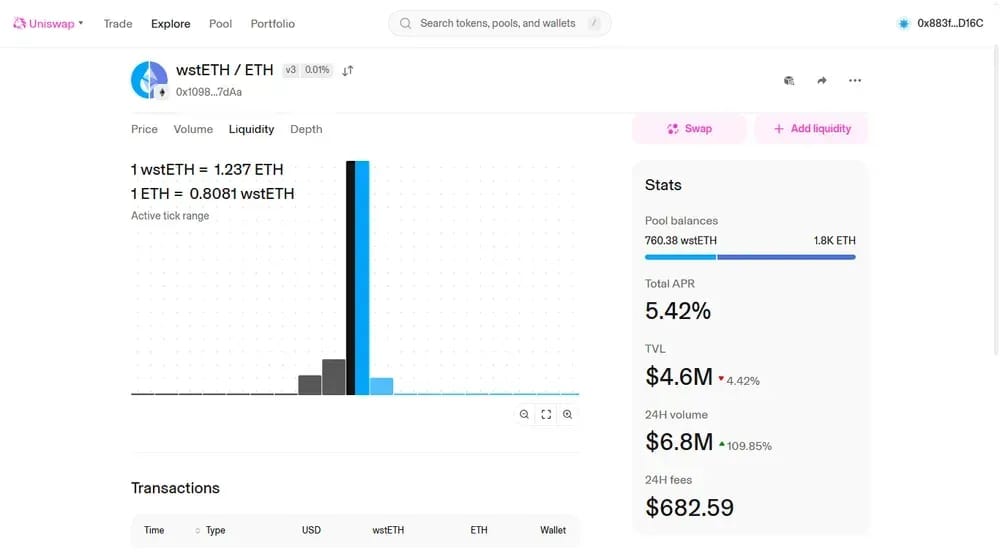
Los creadores de mercado automatizados, como Curve, Balancer y Uniswap, han desempeñado un papel importante en la liquidez de stETH. Los pools ayudan a los traders a hacer swap entre ETH, stETH, wstETH y activos relacionados, y ofrecen a los proveedores de liquidez la oportunidad de obtener comisiones de trading o incentivos cuando están disponibles, como un 5,42 % de APR en wstETH/ETH a través de Uniswap v4.
Aportar liquidez no es lo mismo que hacer staking. La exposición al pool puede incluir pérdida impermanente, riesgo de desanclaje, deriva en la composición de tokens, riesgo de contrato inteligente y cambios en los incentivos. La liquidez profunda de los AMM sigue siendo clave para la utilidad de stETH, ya que ofrece a los titulares una vía de salida al margen de la cola de retiro.
3. Maximiza los rendimientos con agregadores de rendimiento
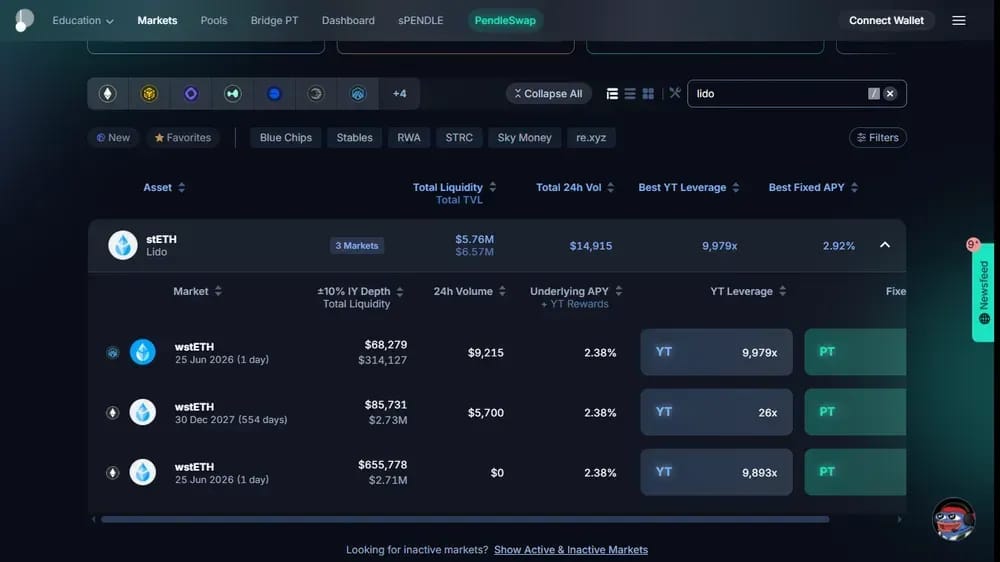
Los agregadores de rendimiento crean estrategias en torno a stETH, wstETH, mercados de préstamos, AMM, mercados de rendimiento al estilo Pendle y sistemas de vaults. Los usuarios hacen un depósito en una estrategia y el vault automatiza la capitalización, el reequilibrado o la asignación entre las oportunidades admisibles según el diseño del producto.
La comodidad conlleva capas adicionales de riesgo. Los contratos de estrategia, los curadores, el apalancamiento, los supuestos de los oráculos y los protocolos de terceros pueden afectar a los resultados. Los productos Lido Earn de la propia Lido muestran cómo los vaults denominados en ETH y USD son cada vez más estructurados, pero los rendimientos siguen siendo variables.
4. Accede a stETH en redes de Layer 2 y sidechains
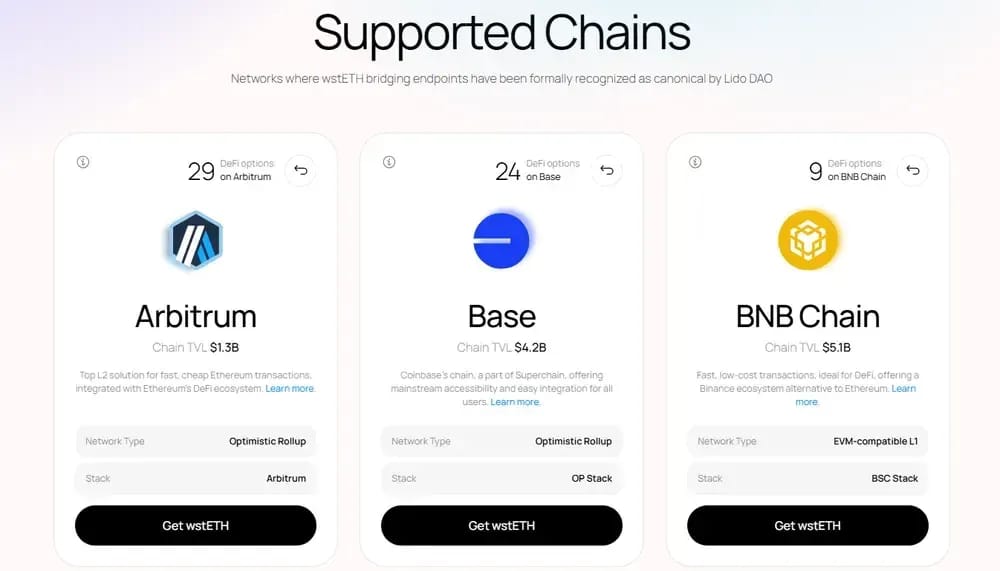
wstETH ayuda a que el ETH staked salga de Ethereum mainnet hacia entornos de menor coste. Lido Multichain ha admitido redes como Arbitrum, OP Mainnet, Base, Linea, BNB Chain, Unichain y otras, y se suele preferir wstETH porque los saldos sin rebase se integran mejor.
Los usuarios deben comprobar el soporte canónico actual antes de hacer bridging mediante bridges cripto. En junio de 2026, Lido revocó el reconocimiento del bridge canónico en varias redes. Los tokens existentes no quedaron invalidados, pero se redujeron la supervisión, el soporte y el respaldo de Lido.
Tokenomics de LDO
LDO es el token de gobernanza de Lido DAO. No representa un derecho directo sobre las recompensas de stETH, pero otorga a sus titulares poder de voto sobre las decisiones del protocolo y de la tesorería.
Asignación
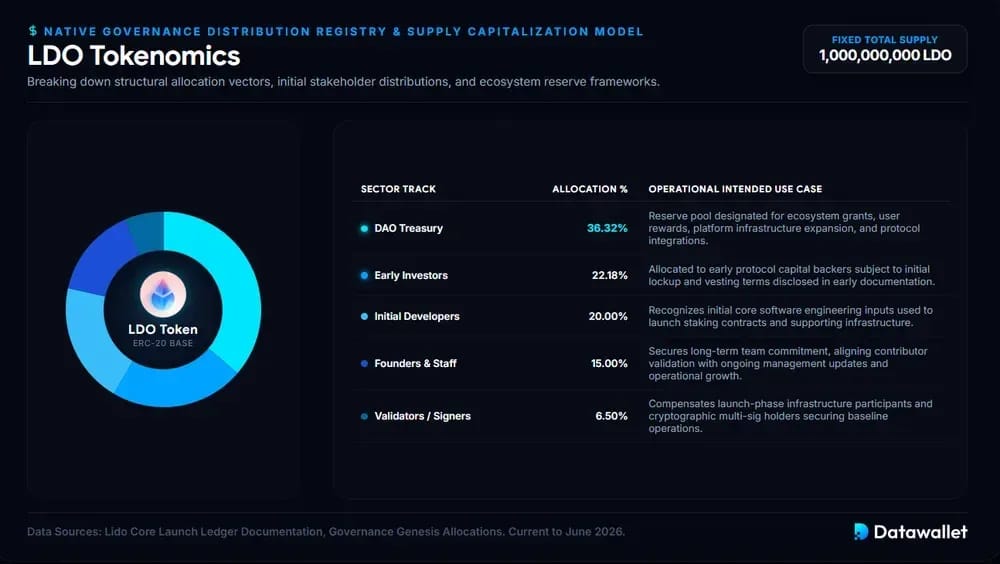
LDO se lanzó como un token de gobernanza ERC-20 con un suministro fijo de mil millones de tokens. La asignación inicial se concentró en la tesorería, los inversores, los desarrolladores, los validadores y los colaboradores.
Los puntos clave de la tokenomics incluyen la siguiente asignación:
- Suministro: LDO se lanzó con un suministro total de 1.000.000.000 tokens, lo que creó desde el inicio una base de gobernanza fija para la DAO.
- Tesorería: La tesorería de la DAO recibió el 36,32 % del suministro, lo que da a la gobernanza una gran reserva para subvenciones, incentivos, desarrollo, integraciones e iniciativas estratégicas.
- Inversores: los inversores recibieron 22,18 % del suministro, sujeto a las condiciones iniciales de bloqueo y de adquisición progresiva (vesting) divulgadas en la documentación temprana del token de gobernanza de Lido.
- Desarrolladores: los primeros desarrolladores de Lido recibieron 20 %, en reconocimiento del trabajo técnico inicial necesario para lanzar la DAO, los contratos de staking y la infraestructura de apoyo.
- Fundadores: los fundadores y los futuros empleados recibieron el 15 %, lo que alinea a los colaboradores a largo plazo con el crecimiento del protocolo, la participación en la gobernanza y la evolución operativa.
- Validadores: Los validadores y los titulares de firmas recibieron 6,5 %, en reconocimiento a los primeros participantes en la infraestructura que intervinieron en el lanzamiento del protocolo y en sus supuestos de seguridad.
- Airdrop: los primeros stakers recibieron un pequeño airdrop inicial, mientras que una distribución más amplia ha dependido de decisiones de tesorería, compras en el mercado, incentivos y actividad de gobernanza.
Utilidad
La función principal de LDO es la gobernanza. Su valor depende de las expectativas del mercado sobre el papel de Lido, la política de tesorería, el poder de voto, la descentralización y la futura economía del protocolo.
Entre las áreas de utilidad importantes de LDO se incluyen estas:
- Votación: los titulares de LDO votan las propuestas, y el peso del voto es proporcional a los tokens que posean, salvo que la mecánica de gobernanza se modifique mediante actualizaciones aprobadas.
- Parámetros: La gobernanza puede influir en las comisiones, los módulos de staking, los conjuntos de operadores, las configuraciones de oráculos, el gasto de la tesorería y las actualizaciones del protocolo mediante procesos formales de la DAO.
- Tesorería: LDO gobierna una gran tesorería de la DAO, que puede financiar el desarrollo del ecosistema, trabajos de seguridad, programas de liquidez, subvenciones, investigación y presupuestos operativos.
- Operadores: las decisiones de la DAO afectan a la incorporación de operadores de nodos, los límites de staking, las reglas de los módulos, las expectativas de rendimiento y las iniciativas de descentralización en la infraestructura de validador.
- Actualizaciones: los cambios importantes del protocolo, como V2, las mejoras del Staking Router y las modificaciones del sistema de gobernanza, dependen de la coordinación de la DAO y de mecanismos de aprobación.
- Incentivos: LDO puede respaldar incentivos de liquidez, integraciones y programas del ecosistema, aunque estas decisiones dependen de las condiciones cambiantes del mercado y de las votaciones de gobernanza.
- Señal: Mantener LDO también indica participación en la gobernanza del liquid staking, y da a los participantes voz en los debates sobre la descentralización de Ethereum y el riesgo del protocolo.
¿Es seguro Lido?
Lido ofrece varias ventajas de seguridad: contratos de código abierto, múltiples auditorías, un programa de recompensas por errores, gobernanza mediante DAO, operadores de nodos profesionales y un diseño de staking no custodial. Además, cuenta con un largo historial operativo y se ha integrado profundamente en el ecosistema DeFi de Ethereum, en carteras, instituciones y plataformas de análisis.
Eso no hace que Lido esté libre de riesgos. Los usuarios siguen dependiendo del comportamiento de los validadores de Ethereum, los contratos inteligentes, los informes de oráculos, la gobernanza de la DAO, la infraestructura de bridge, la liquidez del mercado secundario y las integraciones de DeFi. stETH está diseñado para representar la exposición a ETH staked, no para eliminar el riesgo de mercado, técnico o de gobernanza.
Riesgos principales
La seguridad del liquid staking depende del diseño del protocolo y del comportamiento de los usuarios. Los mayores riesgos no siempre son evidentes cuando las recompensas y la liquidez parecen sencillas.
Revisa estos riesgos antes de usar Lido:
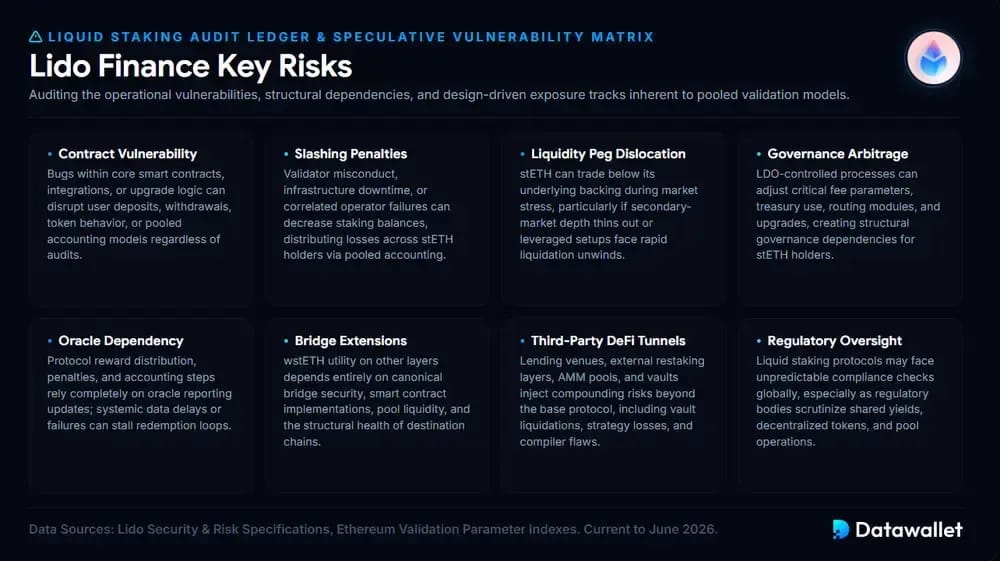
- Contrato: Un error en los contratos inteligentes, las integraciones, los wrappers o la lógica de actualización de Lido podría afectar a los depósitos, los retiros, la contabilidad o el comportamiento de los tokens, pese a las auditorías.
- Slashing: La mala conducta de un validador, su inactividad o fallos correlacionados de operadores pueden reducir los saldos en staking, y las pérdidas se reparten entre los titulares de stETH mediante la contabilidad agrupada.
- Liquidez: stETH puede cotizar por debajo de ETH en momentos de tensión, sobre todo cuando se reduce la liquidez del mercado secundario o las posiciones apalancadas se ven obligadas a cerrarse rápidamente.
- Gobernanza: las decisiones controladas por LDO pueden modificar parámetros, actividad de tesorería, operadores, módulos y actualizaciones, lo que genera un riesgo de gobernanza para los titulares pasivos de stETH.
- Oráculo: el reporte del oráculo es esencial para las recompensas, las penalizaciones, los retiros y la contabilidad; los fallos o retrasos pueden alterar los saldos previstos o el calendario de reembolso.
- Bridge: wstETH en otras cadenas depende de la seguridad del bridge, el soporte canónico, la liquidez, los contratos correctos y el estado de la infraestructura de la cadena de destino.
- DeFi: los préstamos, el restaking, los AMM y las vaults añaden riesgos más allá del propio Lido, como la liquidación, las pérdidas de estrategia, los errores de los curadores y los contratos de terceros.
- Regulación: el staking líquido puede enfrentarse a un tratamiento regulatorio cambiante, especialmente cuando las autoridades examinan los servicios de staking, los tokens de gobernanza o los productos de yield.
Fundadores
Lido se asocia habitualmente con Konstantin Lomashuk, Vasiliy Shapovalov y Jordan Fish. Lomashuk también está vinculado a P2P Validator y cyber.Fund, lo que aportó infraestructura de staking y experiencia en inversión en criptomonedas al posicionamiento inicial del ecosistema de Lido.
Vasiliy Shapovalov ha sido uno de los colaboradores técnicos más visibles de Lido. Su trayectoria abarca la arquitectura de protocolos, la infraestructura de validadores y la ingeniería centrada en la seguridad, lo que lo convirtió en una figura central en el diseño de stETH, la implementación de staking de Ethereum de Lido y, más tarde, los debates de gobernanza.
Jordan Fish, más conocido como Cobie, es un destacado inversor y comentarista del sector cripto. Su implicación ayudó a Lido a ganar visibilidad temprana en los círculos de Ethereum y DeFi, aunque el desarrollo actual de Lido es ya mucho más amplio que el de cualquier fundador individual.
Lido frente a otros protocolos de liquid staking
La mayor ventaja de Lido es la liquidez. stETH y wstETH están ampliamente integrados en Ethereum DeFi, productos institucionales, wallets, puentes y plataformas de análisis. Ese efecto de red hace que Lido resulte cómodo para quienes valoran la componibilidad, pero también reaviva los debates recurrentes sobre la concentración de validadores.
Las alternativas compiten con diferentes compromisos. Rocket Pool destaca por sus operadores de nodos descentralizados, StakeWise ofrece flexibilidad de staking basada en vaults, Binance staked ETH está vinculado al exchange y es muy líquido, y Coinbase cbETH prioriza el acceso regulado al exchange. La mejor opción depende de tu preferencia de custodia, la utilidad del token, las comisiones y los objetivos de descentralización.
Aquí tienes una comparación práctica resumida:
Conclusiones
Lido hizo el staking de Ethereum más accesible al convertir la exposición bloqueada de los validadores en stETH, un token de staking líquido que puede moverse por DeFi mientras sigue reflejando las recompensas de staking.
Su mayor fortaleza es también su mayor controversia. La profunda liquidez, las integraciones y la escala hacen útil a Lido, pero los defensores de la descentralización de Ethereum siguen vigilando de cerca la distribución de operadores, la gobernanza y la cuota de mercado.
Para la mayoría de los usuarios, Lido se entiende mejor como infraestructura que como un producto de rendimiento garantizado. stETH puede ser potente, pero cada capa adicional, desde el bridging hasta los préstamos, el restaking o las vaults, puede añadir riesgo.