¿Qué son los derivados de liquid staking?
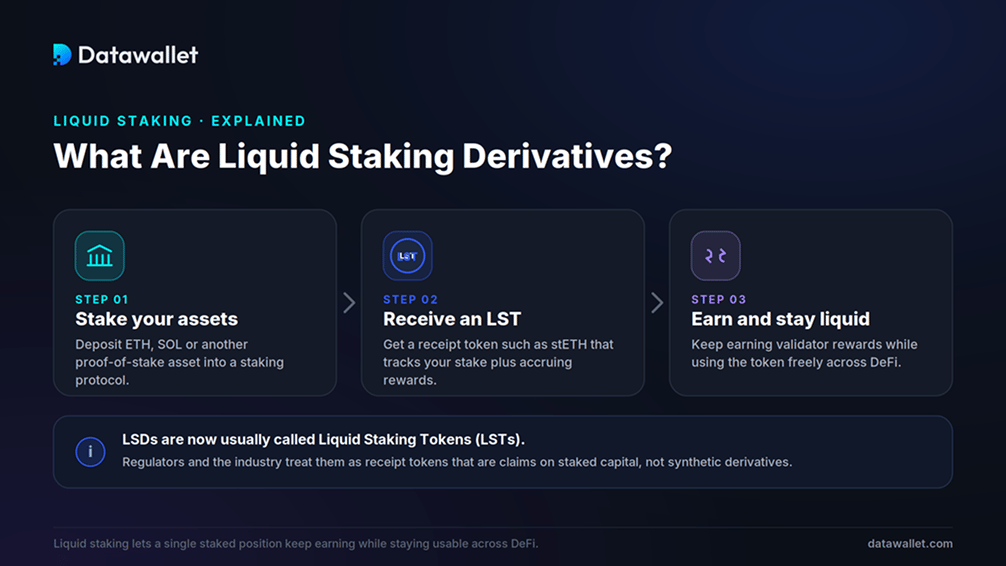
Un derivado de liquid staking es un token que un protocolo emite cuando haces un depósito de activos en su servicio de staking. Representa tu derecho sobre el stake agrupado más las recompensas acumuladas, y puedes conservarlo, venderlo, prestarlo o usarlo como garantía mientras los tokens subyacentes siguen bloqueados en la capa de consenso.
La etiqueta «derivado» es un residuo del pasado. Los organismos del sector y los reguladores de EE. UU. prefieren ahora «token de staking líquido» o «token de recibo de staking», ya que estos activos son derechos directos sobre capital staked y no instrumentos sintéticos que replican un precio. Aquí usamos LSD y LST indistintamente, aunque LST es el término más preciso.
Existen porque el staking nativo obliga a elegir. Ejecutar un validador de Ethereum exige tener 32 ETH bloqueados en la capa de consenso, donde permanecen inactivos más allá de un rendimiento base. El liquid staking elimina ese bloqueo con un recibo líquido, de modo que el mismo capital protege la red y funciona a la vez en otros usos.
El modelo despegó después de que Ethereum pasara a la prueba de participación con The Merge en septiembre de 2022, y se aceleró cuando la actualización Shapella habilitó los retiros de staking en abril de 2023. Con los retiros activos, los LST podían canjearse por el activo subyacente, lo que respaldaba su valor.
¿Cómo funcionan los derivados de liquid staking?
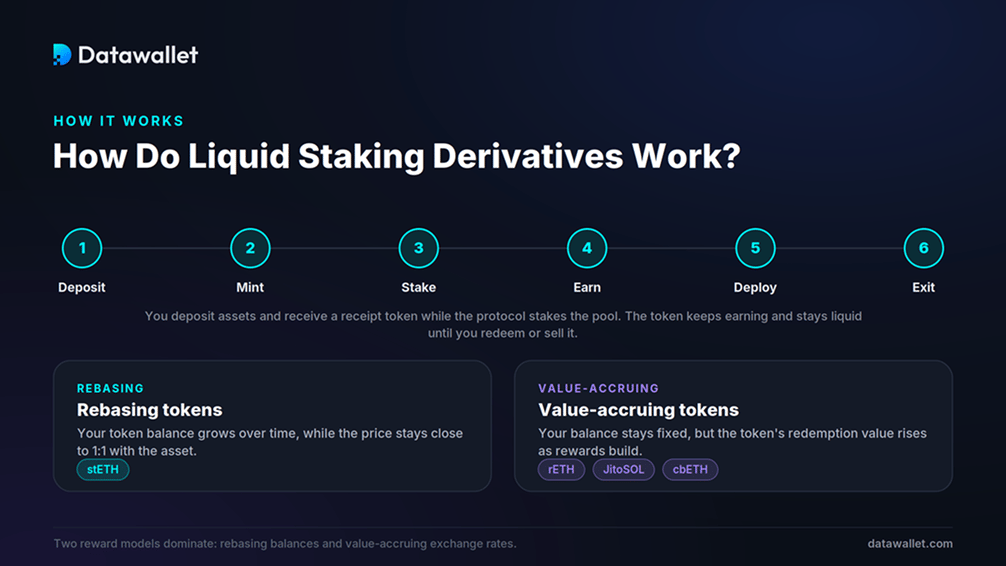
Un protocolo de liquid staking se sitúa entre tú y los validadores. Agrupa los depósitos, delega en operadores de nodos y emite un token que refleja tu posición. La mecánica varía según el protocolo, pero el ciclo de vida es coherente.
1. Depósito, agrupación y acuñación
Cuando haces un depósito de ETH, SOL u otro activo compatible, el protocolo lo agrupa y acuña una cantidad equivalente de su token de staking en tu wallet. Después, el depósito se pone en staked a través de un conjunto de validadores, de modo que te ahorras el saldo mínimo y el trabajo de operar un nodo.
El ciclo de vida básico funciona así:
- Depósito: Envía un activo como ETH o SOL al contrato inteligente del protocolo a través de su aplicación o de un wallet conectado.
- Acuñación: el protocolo emite un token de recibo (stETH, rETH, JitoSOL) que registra tu participación en el fondo y las recompensas pendientes.
- Stake: los fondos agrupados se delegan en operadores de nodos que validan transacciones y obtienen recompensas de consenso.
- Gana: tu token refleja automáticamente las recompensas acumuladas, sin reclamarlas y sin tener que mantener un validador.
- Despliega: traslada ese token a mercados de préstamos, pools de liquidez u otras estrategias mientras el depósito sigue en staked.
- Salida: Canjea a través de la cola de retiro del protocolo o vende en el mercado secundario para salir al instante.
2. Cómo se acumulan las recompensas de staking
La forma en que un LST refleja las recompensas importa para la contabilidad, los impuestos y las integraciones de DeFi. Predominan dos diseños.
- Tokens de rebase: tu saldo crece a diario para reflejar las recompensas, manteniendo un valor de aproximadamente 1:1 con el activo subyacente. El stETH de Lido funciona así, y la mayoría de los titulares lo envuelven en wstETH, sin rebase, para protocolos DeFi que esperan un saldo fijo.
- Tokens que acumulan valor: tu saldo se mantiene fijo, pero el valor de reembolso del token aumenta a medida que se acumulan las recompensas. rETH de Rocket Pool, cbETH de Coinbase, sfrxETH de Frax y JitoSOL de Jito usan este diseño, de modo que un token se canjea poco a poco por más de una unidad del activo base.
Los protocolos se quedan con una parte de las recompensas como comisión. Lido cobra 10 %, que se reparte entre los operadores de nodos y su tesorería DAO, mientras que Rocket Pool cobra más a cambio de un conjunto de operadores más descentralizado.
3. Reembolso, retiros y paridad
Un LST mantiene su valor gracias a la posibilidad de canje y al arbitraje. Como puedes canjear el token por el activo subyacente a través de la cola de retiro, los operadores lo compran cuando cotiza por debajo de su valor razonable y lo canjean para obtener un beneficio, lo que devuelve el precio hacia la paridad.
El problema es el plazo. Las colas de salida no son instantáneas y Ethereum solo procesa un número limitado de retiros de validador a la vez, así que los reembolsos pueden tardar días cuando hay muchas salidas. Quien necesite liquidez inmediata vende en un exchange descentralizado, donde los pools profundos suelen mantener los precios ajustados, aunque el spread puede ampliarse en momentos de tensión.
Principales protocolos de liquid staking
El liquid staking es la mayor categoría individual de DeFi. Un puñado de protocolos concentra la mayor parte del valor, repartido entre Ethereum y Solana.
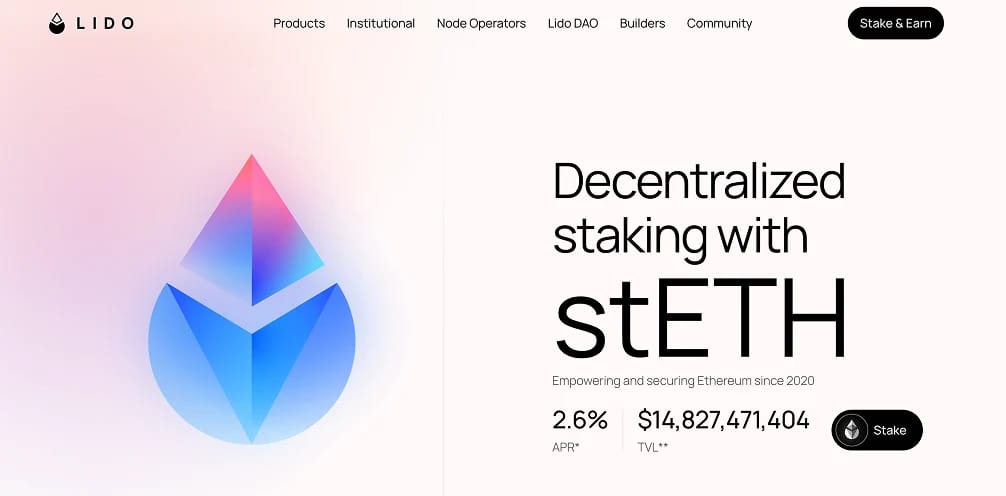
- Lido (stETH): líder en Ethereum, con casi la mitad del sector y más de 20.000 millones de dólares en staked. stETH es el LST más ampliamente integrado y se acepta como garantía en los principales espacios de préstamos y liquidez. Nuestra explicación de Lido cubre el protocolo en profundidad.
- Rocket Pool (rETH): la opción de Ethereum que prioriza la descentralización, construida sobre una red de operadores de nodos sin permisos. Sacrifica algo de profundidad de liquidez a cambio de una mayor resistencia a la censura.
- Binance Staked ETH (WBETH): uno de los mayores tokens de staking de ETH por valor, emitido a través de Binance y utilizado en su ecosistema y en plataformas DeFi compatibles.
- Jito (JitoSOL): el principal LST de Solana, con miles de millones de SOL en staking. Jito captura el valor máximo extraíble del orden de las transacciones y lo devuelve a los stakers, lo que eleva su yield por encima del staking estándar de Solana. Consulta nuestra guía de Jito y JitoSOL.
- Marinade y Sanctum (Solana): mSOL de Marinade fue un estándar temprano en Solana, mientras que Sanctum impulsa una amplia gama de LST de Solana, lo que amplía la elección de validador y de token.
- ether.fi (eETH y weETH): El mayor protocolo de restaking líquido, que combina el staking base con el restaking de EigenLayer en un solo token. Consulta nuestra guía de ether.fi.
Otras opciones consolidadas son cbETH de Coinbase, mETH de Mantle, sfrxETH de Frax, StakeWise y LsETH de Liquid Collective. Para ver un ranking actualizado, consulta nuestras mejores plataformas de liquid staking.
Principales casos de uso de los derivados de liquid staking
El valor de un LST es que una misma posición cumple varias funciones a la vez. Los titulares combinan las recompensas de validador con actividad en DeFi para aumentar la rentabilidad del mismo capital.
- Garantía: tokens como wstETH se aceptan en protocolos de préstamos, lo que permite a sus titulares pedir prestado con una posición en staked sin unstaking.
- Préstamos: aportar LST a mercados monetarios genera intereses adicionales al rendimiento del staking, con lo que se acumulan dos fuentes de ingresos.
- Provisión de liquidez: los pares de LST y activo subyacente en exchanges descentralizados generan comisiones de trading, ya que ambos activos siguen una evolución muy similar y limitan la pérdida impermanente.
- Restaking: los LST pueden ser restaked a través de EigenLayer para asegurar servicios adicionales y obtener una segunda capa de recompensas.
- Looping con apalancamiento: Algunos usuarios piden un préstamo con un LST como garantía, compran más y repiten el proceso para amplificar la exposición, una táctica de alto riesgo que tratamos en nuestra guía de la estrategia de looping.
- Gestión de tesorería: los fondos y las tesorerías mantienen LST para conservar el rendimiento de los activos inactivos sin perder capacidad de moverse con rapidez.
Liquid staking frente a restaking
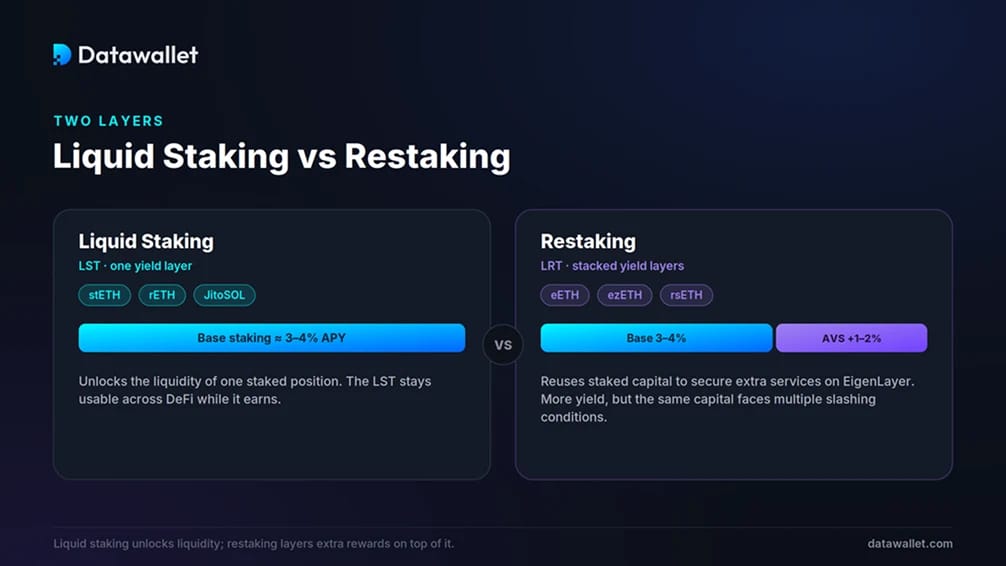
El liquid staking y el restaking se sitúan en capas distintas. El liquid staking libera la liquidez de una posición en staked. El restaking reutiliza ese capital en staked para asegurar protocolos adicionales, lo que añade tanto rendimiento como riesgo.
En un modelo de restaking, aportas ETH en staked o un LST a una red como EigenLayer, donde respalda Actively Validated Services como oráculos, puentes y capas de disponibilidad de datos. Cada servicio establece sus propias condiciones de slashing y paga sus propias recompensas, por lo que tu colateral responde ante más de un conjunto de reglas.
La mayoría de los usuarios accede a esto mediante tokens de restaking líquido (LRT). Haces un depósito de ETH o de un LST en un protocolo como ether.fi, Renzo o Kelp y recibes un token (eETH, ezETH, rsETH) que sigue siendo utilizable en DeFi. EigenLayer domina este mercado por un amplio margen.
La contrapartida es clara. El restaking puede aumentar en uno o dos puntos más el rendimiento habitual de Ethereum, de 3 a 4 %, mediante recompensas por servicios, pero acumula riesgo de contrato inteligente y expone el mismo capital a múltiples condiciones de slashing. Las estrategias de bucles de rendimiento que prometen rentabilidades mucho mayores dependen del endeudamiento y la recursividad, que pueden deshacerse rápidamente ante un movimiento brusco.
Tendencias y estadísticas del liquid staking
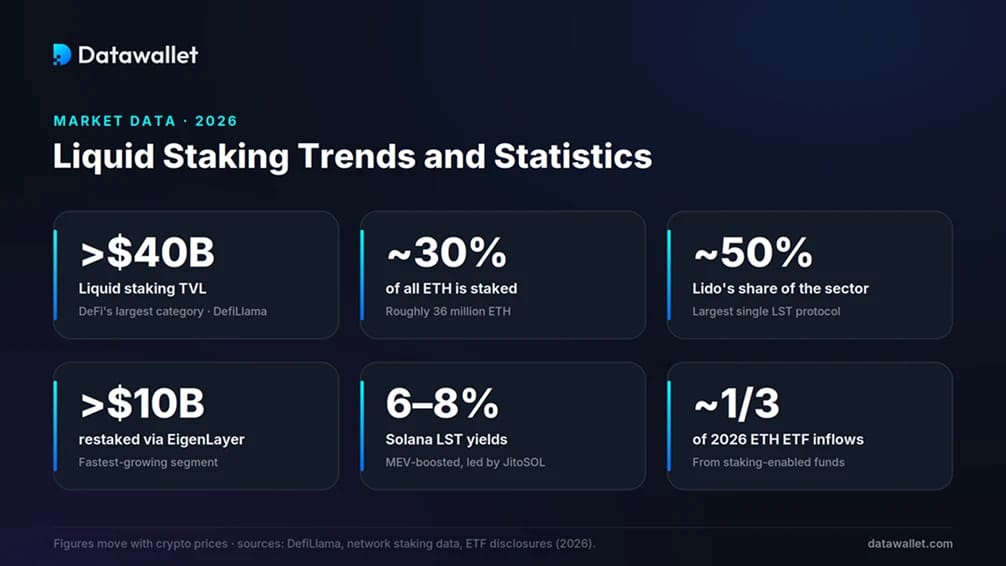
Algunas cifras muestran hasta qué punto el staking se ha vuelto central tanto para Ethereum como para DeFi, y qué lugar ocupa el staking líquido en 2026.
- Tamaño del sector: el liquid staking es la mayor categoría de DeFi, con DefiLlama registrando un valor superior a 40.000 millones de dólares a mediados de 2026, tras un máximo cercano a 86.000 millones de dólares en agosto de 2025. El total se mueve con los precios de las criptomonedas.
- Participación en Ethereum: alrededor del 30 % de todos los ETH, unos 36 millones de monedas, está actualmente en staking, con rendimientos nativos cercanos al 3 %, según nuestras estadísticas de staking de Ethereum.
- Dominio de Lido: Lido concentra cerca de la mitad del valor total en liquid staking y aproximadamente una cuarta parte del ETH en staked, una concentración que mantiene vivo el debate sobre la descentralización.
- Crecimiento del restaking: EigenLayer protege bastante más de 10.000 millones de dólares en ETH restaked y controla la mayor parte del mercado de restaking, el segmento del sector que crece más rápido.
- Rendimientos en Solana: los LST de Solana, como JitoSOL, suelen pagar 6 a 8 %, por encima de sus equivalentes en Ethereum, con ayuda de las recompensas de MEV. Consulta nuestras estadísticas de staking en Solana.
- Entradas institucionales: Los fondos con staking habilitado impulsaron aproximadamente un tercio de las entradas en los ETF de Ethereum en 2026, lo que llevó las colas de entrada de validadores a máximos de varios años.
Ventajas y desventajas de los derivados de liquid staking
Los derivados de liquid staking mejoran la eficiencia del capital y reducen la barrera de entrada al staking, pero añaden riesgos que el staking nativo evita. La tabla sopesa las principales ventajas e inconvenientes.
¿Son seguros los derivados de staking líquido?
El liquid staking es una de las áreas más probadas de DeFi, y los mayores protocolos acumulan años de auditorías y programas de recompensas por detectar errores. Ese historial reduce el riesgo, pero no lo elimina, ya que un LST combina varias exposiciones distintas que conviene evaluar por separado.
La advertencia más clara llegó en junio de 2022, cuando stETH cayó hasta cerca de 0,94 ETH y brevemente por debajo. Los retiros aún no estaban activos, así que el token no podía canjearse por ETH. Mientras el colapso de Terra se extendía y prestamistas como Celsius y Three Arrows Capital vendían stETH en un mercado con poca liquidez, el precio cayó por debajo de la paridad, tal como documentó Nansen. Se recuperó cuando Shapella habilitó los reembolsos en 2023.
Riesgos de usar derivados de liquid staking
Antes de considerar un LST como una versión segura y totalmente líquida del activo subyacente, los poseedores deben valorar las principales categorías de riesgo.
- Riesgo de contrato inteligente: los contratos de LST y restaking pueden contener errores, y las auditorías reducen el riesgo de exploits, pero no lo eliminan. Nuestra visión general de la auditoría de contratos inteligentes explica cómo se evalúa.
- Riesgo de slashing: los validadores que se desconectan o infringen las reglas de consenso se enfrentan a sanciones que reducen el valor que respalda al token.
- Riesgo de pérdida de paridad: un LST puede alejarse del subyacente durante ventas masivas, lo que perjudica a los vendedores forzosos y desencadena cascadas de liquidación para los titulares apalancados.
- Riesgo de liquidez y de salida: las colas de retiro no son instantáneas y Ethereum limita las salidas diarias de validadores, por lo que los precios en el mercado secundario pueden ampliarse bruscamente cuando todos intentan salir a la vez.
- Riesgo de centralización: Lido por sí sola posee aproximadamente una cuarta parte del ETH staked, y una concentración de esa escala plantea dudas sobre la influencia de los validadores y la gobernanza.
- Riesgo de restaking y de bucles: El restaking expone el mismo colateral a varias condiciones de slashing, mientras que las posiciones en bucle pueden liquidarse rápidamente cuando el mercado cambia de tendencia.
El futuro del liquid staking
El mayor cambio reciente es regulatorio. En agosto de 2025, la División de Finanzas Corporativas de la SEC declaró que el liquid staking no implica la oferta ni la venta de valores. Después, la SEC y la CFTC codificaron esa postura en una interpretación conjunta el 17 de marzo de 2026, que confirma que el liquid staking no es una operación con valores y que los tokens de recibo de staking no son valores. Eso eliminó una barrera que había mantenido al margen a muchas instituciones de EE. UU.
Los productos siguieron las normas. El primer ETF estadounidense de staking de Ethereum se lanzó a finales de 2025, el ETHE de Grayscale empezó a repartir las recompensas de staking entre sus accionistas en enero de 2026 y BlackRock cotizó su fondo de Ethereum staked en marzo de 2026. Los ETF de staking de Solana de Bitwise y VanEck llegaron casi al mismo tiempo. Puedes seguir los flujos en nuestro seguimiento de ETF de Ethereum.
La infraestructura maduró a la par. La actualización V3 de Lido introdujo stVaults, un marco modular que permite a instituciones y desarrolladores ejecutar configuraciones de staking personalizadas aprovechando la liquidez de stETH. La actualización Pectra elevó el límite de saldo del validador a 2.048 ETH mediante EIP-7251 y simplificó los retiros, facilitando las operaciones de los grandes stakers.
Conclusiones
Los derivados de liquid staking resolvieron el problema original de la prueba de participación: elegir entre obtener rendimiento y mantener el capital disponible. Al emitir un recibo negociable por una posición staked, convirtieron el colateral inactivo en capital activo y hoy sustentan una gran parte de DeFi.
La categoría también se ha vuelto más compleja. El restaking, los bucles de apalancamiento y los LST multicadena pueden aumentar la rentabilidad, pero cada uno añade un riesgo que evita una posición con staked simple. El episodio de stETH de 2022 demuestra que la liquidez y la paridad se mantienen en mercados tranquilos, pero pueden romperse bajo estrés.
Para la mayoría de los usuarios, las verdaderas cuestiones son la seguridad del protocolo, la profundidad de liquidez y cuánta complejidad quieren asumir. Con una regulación más clara y productos institucionales en marcha, el liquid staking parece destinado a seguir siendo una parte central de la economía on-chain, siempre que los titulares traten cada capa de rendimiento como una decisión propia.