Las 10 principales estadísticas y tendencias del staking de Solana en 2026
La tabla reúne los principales indicadores de nuestro análisis para ofrecer una visión rápida del ecosistema de staking de Solana al comenzar el T4 de 2026:
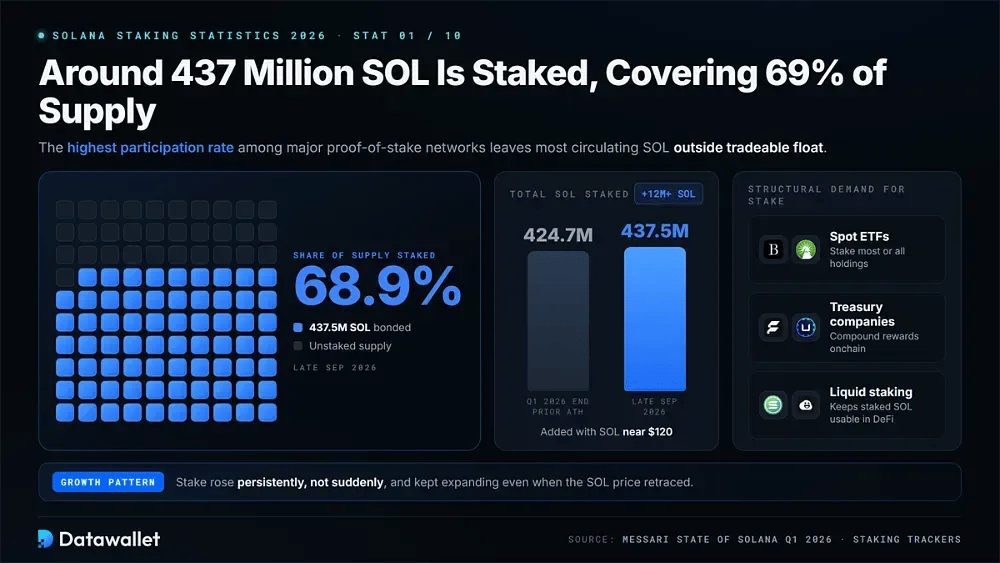
1. Hay en stake unos 437 millones de SOL, que cubren el 69 % del suministro
La base de staking de Solana ha seguido creciendo. A finales de septiembre de 2026, aproximadamente 437,5 millones de SOL están delegados en validadores, lo que equivale a cerca del 68,9 % del suministro total. Sigue siendo la mayor tasa de participación entre las principales redes de prueba de participación y deja la mayor parte del SOL circulante fuera del flotante negociable de inmediato.
El crecimiento ha sido persistente en lugar de repentino. El informe State of Solana del primer trimestre (T1) de 2026 de Messari situó el stake total en un máximo histórico de 424,7 millones de SOL al cierre del trimestre. Desde entonces, la red ha añadido más de 12 millones de SOL pese a una evolución irregular del precio en torno a 120 $.
Varias fuentes estructurales de demanda han respaldado ese aumento. Los ETF spot hacen stake de la mayor parte o la totalidad de sus tenencias, mientras que las empresas con tesorería cripto de activos digitales capitalizan las recompensas onchain. Además, los tokens de liquid staking permiten que los SOL delegados sigan siendo productivos en DeFi, lo que ayuda a que los saldos en stake crezcan incluso cuando el precio de SOL retrocede.
2. El conjunto de validadores se reduce hacia 700 a medida que aprieta la economía
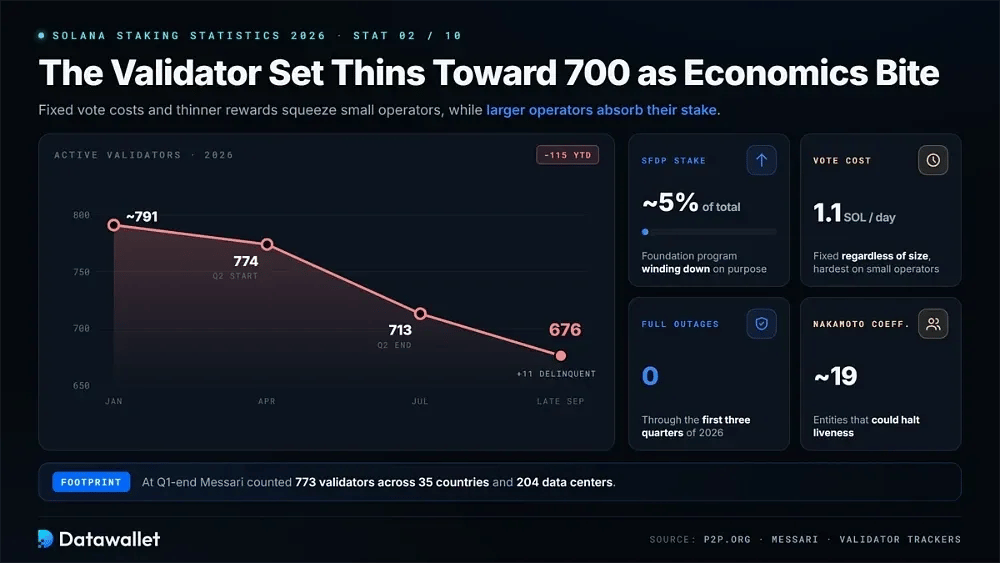
La consolidación de validadores siguió siendo una característica de 2026. P2P.org, en su análisis del staking institucional, muestra que el conjunto activo descendió de unos 774 a 713 durante el T2. A finales de septiembre, los rastreadores contaban 676 validadores activos más 11 morosos. Los costes fijos de votación, junto con unas recompensas menores, siguen presionando a los operadores más pequeños.
Señales clave en el conjunto cada vez menor de validadores:
- Número de validadores: los validadores activos pasaron de unos 791 a principios de 2026 a menos de 720 a mediados de año, lo que continúa una tendencia de consolidación de varios años.
- Cambio de calidad: Messari contabiliza 773 validadores en 35 países y 204 centros de datos a cierre del T1, mientras que operadores más grandes y mejor capitalizados absorbieron el stake de quienes abandonaban la red.
- Retirada del SFDP: el stake del Solana Foundation Delegation Program bajó hasta aproximadamente el 5 % del total, ya que el programa empujó deliberadamente a los validadores hacia la autosuficiencia económica.
- Costes de voto: las comisiones de voto se mantienen fijas en torno a 1,1 SOL al día, con independencia del tamaño del validador, lo que dificulta especialmente a los operadores más pequeños afrontar recompensas más bajas o precios de SOL más reducidos.
- Historial de fiabilidad: Solana no registró ninguna caída total durante los tres primeros trimestres de 2026, lo que refuerza su atractivo institucional aunque el conjunto de validadores se haya reducido.
- Vigilancia de la concentración: El coeficiente Nakamoto sigue cerca de 19, lo que significa que la actividad de la red aún depende de un grupo relativamente pequeño de las mayores entidades de staking.
3. El rendimiento del staking nativo de Solana ronda el 5,3 a 6,4 % APY
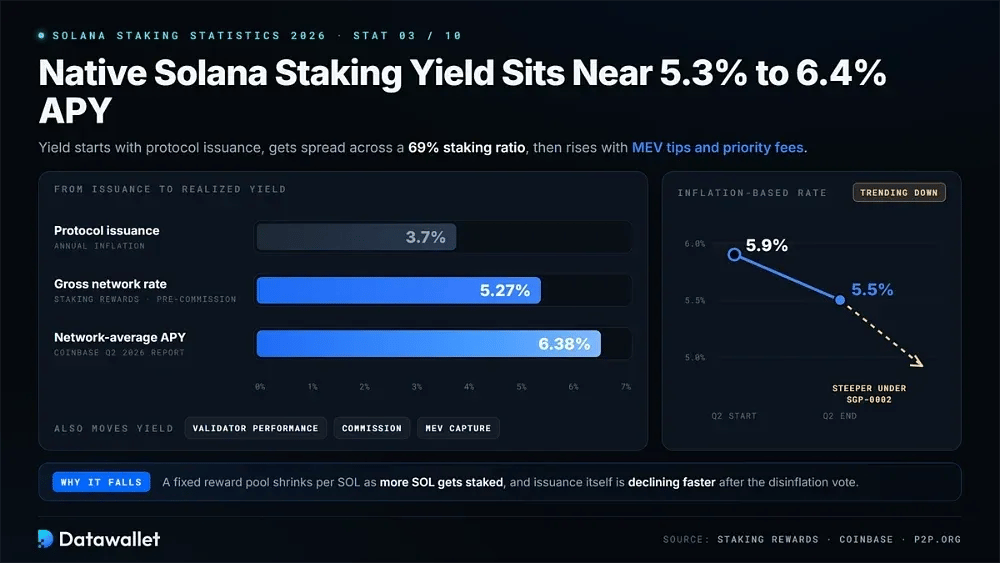
El rendimiento nativo ha disminuido a medida que ha caído la emisión. Los índices de referencia de Staking Rewards situaron la tasa bruta de la red en torno al 5,27 % antes de comisiones a finales de septiembre. En comparación, el informe de validadores del T2 de 2026 de Coinbase midió un APY medio de la red del 6,38 % tras contabilizar las propinas de MEV y las comisiones de prioridad.
La emisión del protocolo es el punto de partida de la rentabilidad realizada. Ahora ronda el 3,7 % anual y está previsto que baje con mayor rapidez con el cambio de desinflación aprobado. El ratio de staking también importa, porque un fondo de recompensas fijo genera asignaciones menores cuando hay más SOL en staking. El rendimiento del validador, los niveles de comisión y la captura de MEV generan diferencias adicionales entre operadores.
La dirección de la tendencia es más importante que cualquier dato puntual de rendimiento. P2P.org indica que la tasa de staking de la red basada en inflación bajó de aproximadamente 5,9 % a 5,5 % solo en el T2. Ese descenso se acentuará cuando el calendario acelerado de SGP-0002 se active en mainnet.
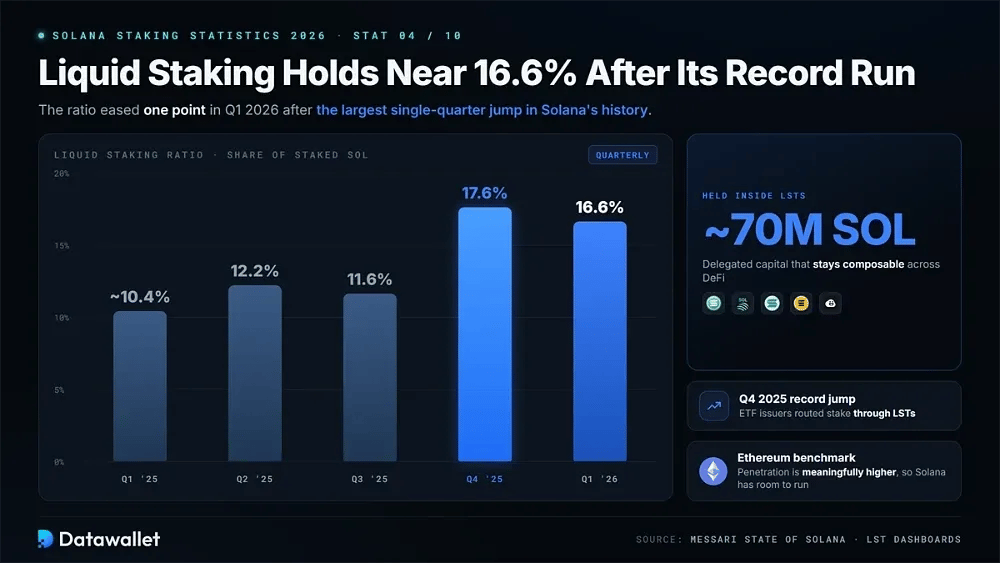
4. El liquid staking se mantiene en torno al 16,6 % tras su racha récord
El ratio de liquid staking pasó del 17,6 % al 16,6 % trimestre a trimestre en el T1 de 2026, tras el mayor aumento trimestral de la historia de Solana. Incluso después de ese retroceso, unos 70 millones de SOL permanecen en tokens de liquid staking, lo que permite que el capital delegado siga siendo componible en DeFi.
Cómo ha evolucionado el ratio de staking líquido por trimestre:
- T1 de 2025: ~10,4 % de SOL en staking, un ligero retroceso, ya que el staking nativo creció más rápido que la emisión de LST.
- T2 de 2025: 12,2 %, lo que supone un crecimiento trimestral del 16,8 % impulsado por la adopción de jitoSOL y jupSOL.
- T3 de 2025: 11,6 %, una contracción moderada durante el máximo de septiembre del mercado y el posterior retroceso.
- T4 de 2025: 17,6 %, el mayor aumento trimestral de la historia, ya que los emisores de ETF canalizaron stake a través de LSTs.
- T1 de 2026: 16,6 %, con Sanctum superando a Jito como mayor emisor por cuota de mercado.
- Referencia de Ethereum: la penetración comparable del liquid staking en Ethereum sigue siendo claramente mayor, lo que deja a Solana un margen adicional para convertir stake nativo.
5. Sanctum supera a Jito como líder del mercado de LST
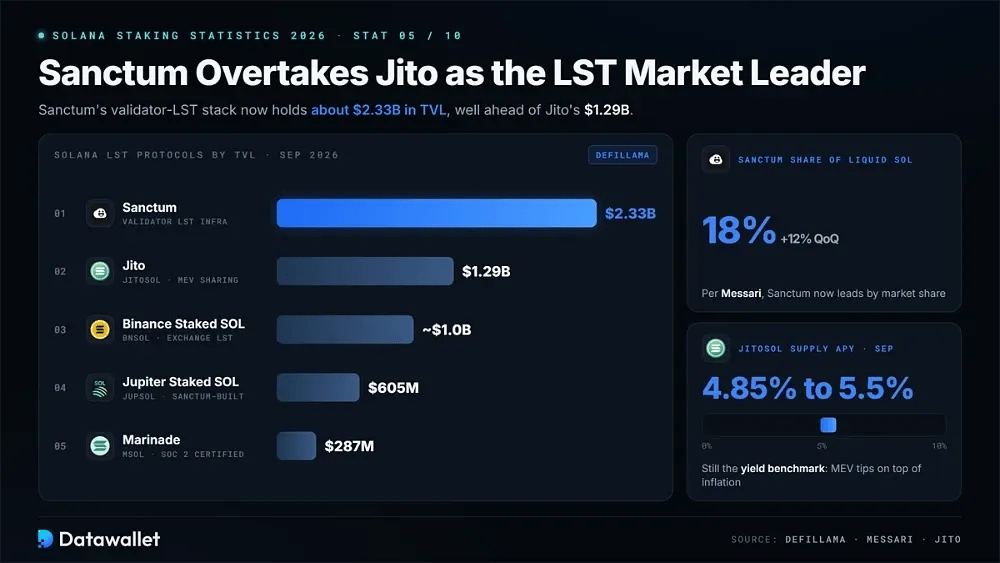
La clasificación de LST cambió en 2026. Los datos de DefiLlama recopilados a finales de septiembre de 2026 sitúan el conjunto de LST de validadores de Sanctum en unos 2.330 millones de dólares de TVL, frente a los 1.290 millones de dólares de Jito. Messari también documentó el cambio e informó de que la cuota de mercado de Sanctum subió un 12 % trimestral hasta el 18 % de todo el SOL liquid staked.
El mapa más amplio de LST de Solana a septiembre de 2026 incluye:
- Sanctum: ~2.330 M $ de TVL. Infraestructura para LST específicos de validador, incluidos tokens de ETF y de tesorerías.
- Jito Liquid Staking: ~1.290 M $ de TVL. JitoSOL sigue siendo el mayor LST individual y fue pionero en el reparto de recompensas de MEV en Solana.
- Binance Staked SOL: ~1.000 M $ de TVL. bnSOL es un LST emitido por un exchange y respaldado por una amplia distribución centralizada.
- Jupiter Staked SOL: ~605 M $ de TVL. jupSOL es un token de validador creado por Sanctum con comisión subvencionada.
- Marinade: ~287 M $ de TVL. mSOL es el LST original de Solana, con certificación SOC 2 y productos institucionales.
JitoSOL sigue siendo la referencia de rendimiento por el MEV. Su stake pool registró un APY medio de oferta cercano a 4,85 a 5,5 % en septiembre, con propinas de MEV añadidas a las recompensas base por inflación. Para una descripción detallada del protocolo, consulta nuestra guía de Jito y JitoSOL, o compara proveedores en nuestro resumen de las mejores plataformas de staking de Solana.
6. Los ETF de Solana spot de EE. UU. se acercan a 1.600 millones de dólares en entradas acumuladas
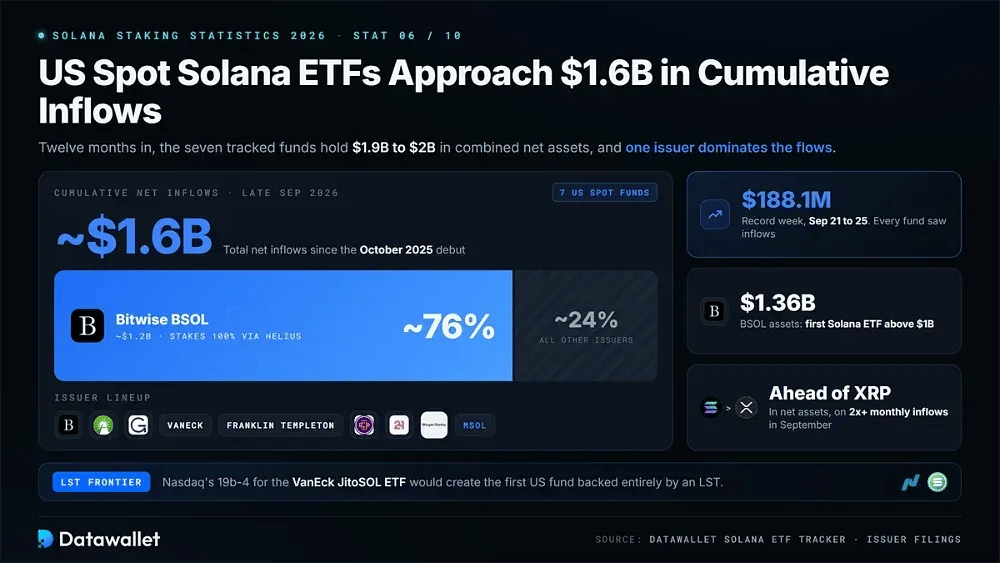
En septiembre de 2026 los flujos de ETF de Solana volvieron a acelerarse. Los siete fondos spot estadounidenses que seguimos captaron un récord de 188,1 millones de dólares durante la semana del 21 al 25 de septiembre, su mejor semana desde el lanzamiento, y todos los productos registraron flujos positivos. Las cifras diarias están disponibles en nuestro seguimiento de ETF de Solana.
Situación del mercado de ETF de Solana en EE. UU. tras doce meses:
- Entradas acumuladas: las entradas netas totales alcanzaron aproximadamente 1.600 millones de dólares a finales de septiembre, mientras que los activos netos combinados oscilaron entre 1.900 millones de dólares y 2.000 millones de dólares.
- Dominio de Bitwise: BSOL representa unos 1.200 millones de dólares de entradas acumuladas, o aproximadamente el 76 % de la categoría, y hace staking del 100 % de sus activos a través de validadores de Helius.
- Hito de activos: BSOL superó 1.360 millones de dólares en activos y se convirtió en el primer ETF de Solana por encima de 1.000 millones de dólares, menos de un año después de su debut en octubre de 2025.
- Superar a XRP: los ETF de Solana adelantaron a los productos de XRP en activos netos durante septiembre, impulsados por entradas mensuales que más que duplicaron el total de su rival.
- Variedad de emisores: Fidelity, Grayscale, VanEck, Franklin Templeton, Canary, 21Shares y MSOL de Morgan Stanley completan una oferta de emisores más amplia y cada vez más competitiva.
- La frontera de los LST: la solicitud 19b-4 de Nasdaq para el VanEck JitoSOL ETF establecería el primer fondo estadounidense respaldado íntegramente por un token de staking líquido.
7. La primera votación de gobernanza vinculante de Solana duplica la tasa de desinflación
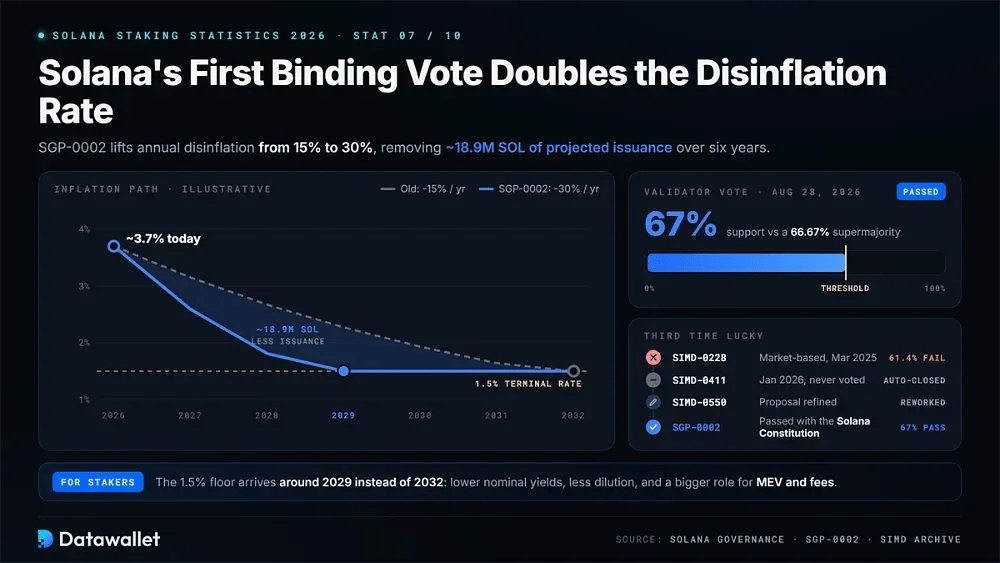
El debate plurianual de Solana sobre la inflación llegó a una decisión el 28 de agosto de 2026. Los validadores aprobaron la SGP-0002, llamada Double Disinflation, con un 67 % de apoyo, justo por encima del umbral de supermayoría del 66,67 %. La medida duplica la desinflación anual, del 15 a 30 %, y elimina aproximadamente 18,9 millones de SOL de la emisión prevista a lo largo de seis años.
La aprobación llegó al tercer intento. El modelo basado en el mercado de SIMD-0228 recibió un apoyo del 61,4 % y fracasó en marzo de 2025. SIMD-0411 se cerró automáticamente en enero de 2026 sin votación. Después, la propuesta se refinó mediante SIMD-0550 y se volvió a presentar como SGP-0002 según el proceso formal de gobernanza de Solana, y se aprobó junto con una Constitución de Solana ratificada.
Qué significa el calendario acelerado para los stakers:
- Tasa terminal más rápida: Se espera que el suelo de inflación del 1,5 % llegue hacia 2029 en lugar de 2032, acortando el periodo de rendimientos elevados financiados por la inflación.
- Caen los rendimientos nominales: las recompensas basadas en la emisión disminuyen a aproximadamente el doble del ritmo anual anterior, mientras que las recompensas ya obtenidas no se ven afectadas por la fórmula reajustada.
- Mejoran los rendimientos reales: una menor dilución afecta menos a quienes no hacen staking, mientras que una menor presión vendedora de los validadores favorece el panorama de oferta de SOL a largo plazo.
- Aumenta el peso del MEV: Con la emisión en descenso, las comisiones de prioridad y las propinas de MEV representan una parte mayor de los ingresos del validador, lo que aumenta la importancia de elegir bien el validador.
- Precedente de gobernanza: SGP-0002 se convirtió en la primera votación onchain vinculante de Solana y estableció el proceso para futuros cambios monetarios y de protocolo.
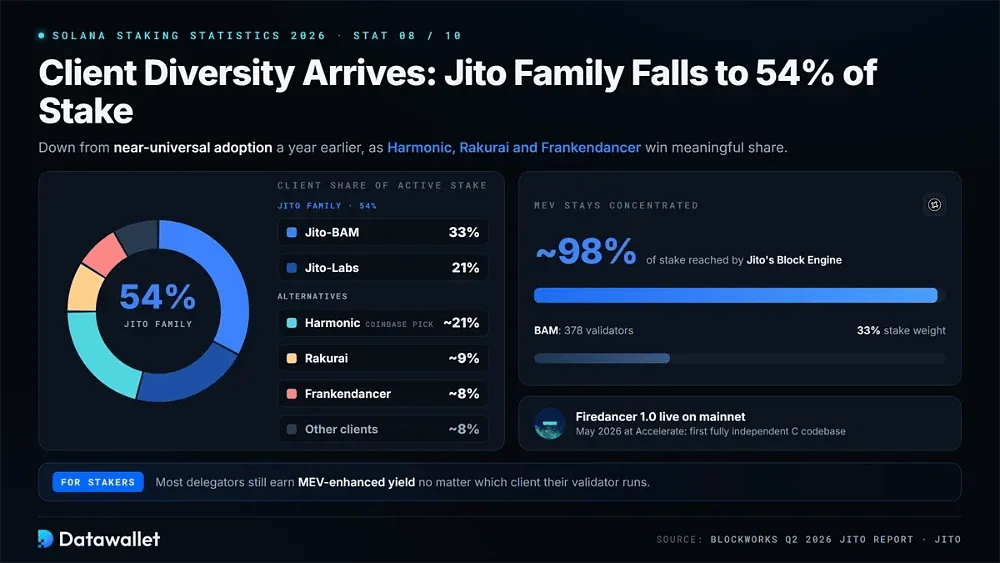
8. Llega la diversidad de clientes: la familia Jito baja al 54 % del stake
Solana ya no tiene un monocultivo de clientes. El informe de Blockworks sobre Jito del T2 de 2026 sitúa a la familia de clientes Jito en torno al 54 % del stake activo. Jito-BAM representa el 33 % y Jito-Labs otro 21 %, un descenso considerable desde la adopción casi universal de un año antes.
Los clientes alternativos ya tienen cuotas significativas. Harmonic, el planificador preferido de Coinbase y alineado con la Foundation, representa aproximadamente el 21 % del stake. Rakurai supone cerca del 9 %, y Frankendancer ronda el 8 %. Firedancer 1.0 se puso en marcha en mainnet en mayo de 2026 en Solana Accelerate, lo que ofrece por primera vez a los validadores una base de código en C totalmente independiente. Nuestra explicación sobre Firedancer cubre la actualización con más detalle.
La distribución de MEV sigue estando mucho más concentrada. El Block Engine de Jito aún llega a cerca del 98 % del stake total, mientras que su Block Assembly Marketplace se amplió a 378 validadores y al 33 % del peso del stake. Como resultado, la mayoría de los stakers recibe rendimiento mejorado por MEV con independencia del cliente que use su validador.
9. Alpenglow se activa en testnet con el objetivo de una finalidad de 150ms
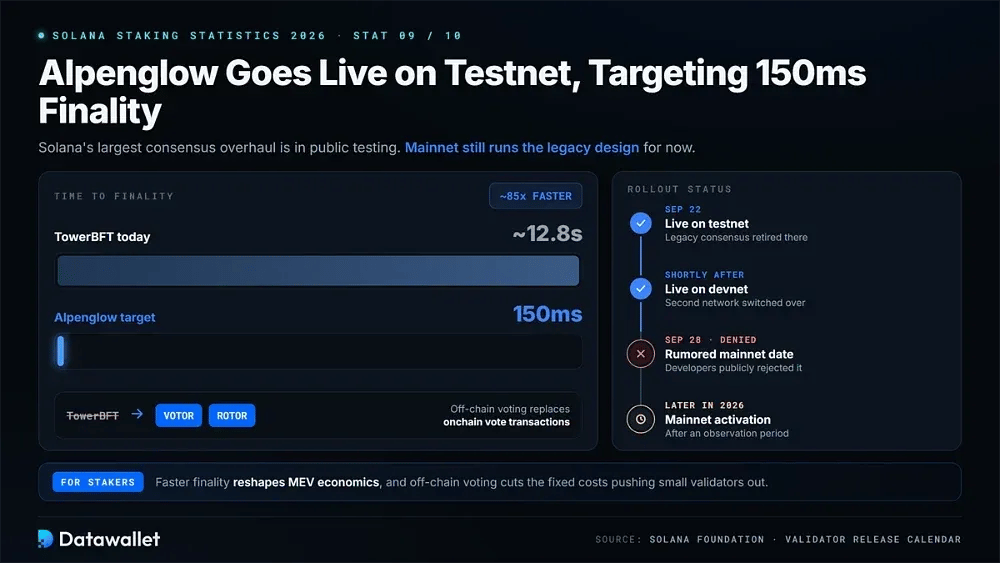
La mayor renovación del consenso de Solana ha pasado a pruebas públicas. Alpenglow sustituye la votación de TowerBFT por los protocolos Votor y Rotor y se activó en testnet el 22 de septiembre y en devnet poco después. El sistema de consenso anterior se ha retirado en esas redes, mientras que mainnet sigue usando el diseño existente.
Las expectativas se adelantaron brevemente al despliegue real. Un calendario de lanzamientos para validadores indicaba el 28 de septiembre como fecha para reanudar las activaciones de funciones, lo que alimentó las especulaciones sobre un cambio inminente a mainnet. Los desarrolladores negaron públicamente la fecha, y la Solana Foundation reiteró que Alpenglow sigue en camino de llegar a mainnet a lo largo de 2026 tras un periodo de observación.
El cambio tiene consecuencias directas para los stakers. Reducir la finalidad de unos 12,8 segundos a un objetivo de 150 milisegundos modifica la economía del MEV. Pasar de transacciones de voto on-chain a una votación directa off-chain también reduce los costes fijos de votación que han ido expulsando a los validadores más pequeños del conjunto activo.
10. Las empresas con tesorería cripto ya hacen stake de más de 15 millones de SOL
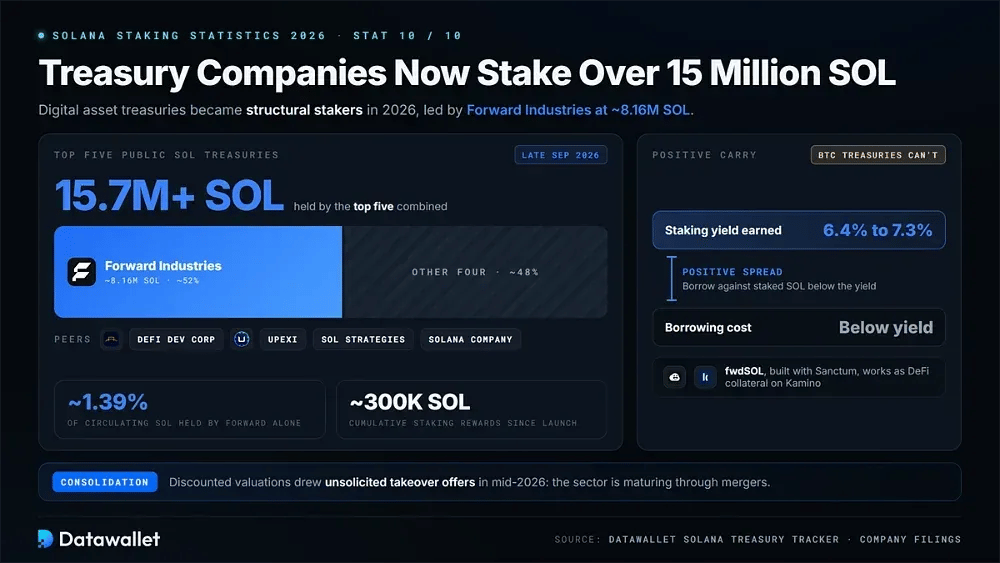
Las empresas con tesorería cripto de activos digitales se convirtieron en una parte estructural del staking de Solana durante 2026. Forward Industries aumentó sus tenencias hasta unos 8,16 millones de SOL a 21 de septiembre de 2026 y hace stakes de prácticamente todo. Entretanto, las cinco principales tesorerías públicas de SOL poseen en conjunto más de 15,7 millones de SOL. Nuestro rastreador de tesorerías de Solana recoge la lista completa.
Por qué importa el staking de las DAT para la red:
- Cuota del suministro: Forward por sí sola controla aproximadamente el 1,39 % del SOL en circulación, lo que la convierte en la mayor posición en SOL declarada entre las empresas que cotizan en bolsa en todo el mundo.
- Stake compuesto: desde su lanzamiento, la empresa ha generado unos 300.000 SOL en recompensas de staking acumuladas, lo que aumenta su posición sin salidas adicionales de capital.
- Emisión de LST: Forward trabajó con Sanctum para emitir fwdSOL, un token de staking líquido con marca de tesorería que puede usarse como garantía en DeFi en plataformas como Kamino.
- Carry positivo: Las tesorerías se endeudan con SOL en staked a tipos inferiores a su rendimiento de staking de 6,4 a 7,3 %, una estructura que las tesorerías de Bitcoin no pueden utilizar.
- Grupo de comparación: DeFi Development Corp, Upexi, SOL Strategies y Solana Company siguen modelos similares de acumulación y stake a menor escala.
- Fase de consolidación: las valoraciones con descuento de las DAT dieron lugar a ofertas de adquisición no solicitadas a mediados de 2026, lo que sugiere que el sector madura mediante fusiones y no con nuevos participantes.
¿Qué es el staking de Solana?
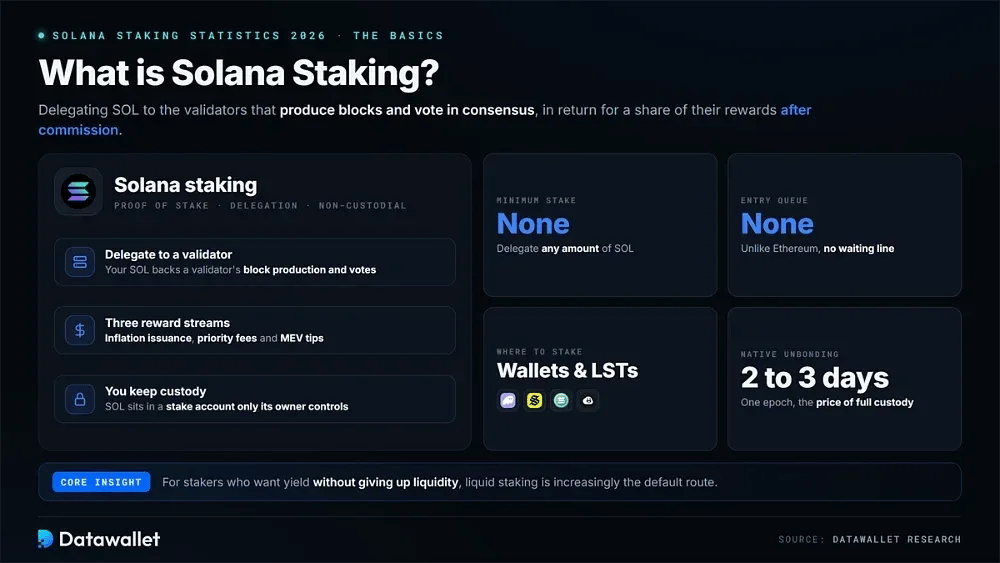
El staking en Solana consiste en delegar SOL a validadores responsables de producir bloques y votar en el consenso. A cambio, los validadores reciben emisión por inflación, comisiones de prioridad de las transacciones y propinas de MEV. Esas recompensas se transfieren a los delegadores tras la comisión. El sistema es no custodial porque los SOL permanecen en una cuenta de stake controlada únicamente por su propietario.
A diferencia de Ethereum, Solana no impone un stake mínimo ni tiene cola de entrada. Los usuarios pueden delegar cualquier cantidad de SOL a un validador mediante carteras como Phantom o Solflare, una plataforma de staking de Solana o un protocolo LST. Nuestra guía de las mejores carteras de Solana compara las interfaces disponibles.
La mayoría de los stakers elige actualmente entre tres vías. La delegación nativa ofrece el mayor control de la custodia, pero exige un periodo de desbloqueo de dos a tres días. El staking líquido permite salidas inmediatas y mantiene el capital utilizable en DeFi. Los envoltorios regulados, como los ETF de staking, ofrecen exposición desde una cuenta de bróker. Para quienes quieren rendimiento sin renunciar a la liquidez, el staking líquido es cada vez más la opción predeterminada.
¿Cómo funciona el staking en Solana?
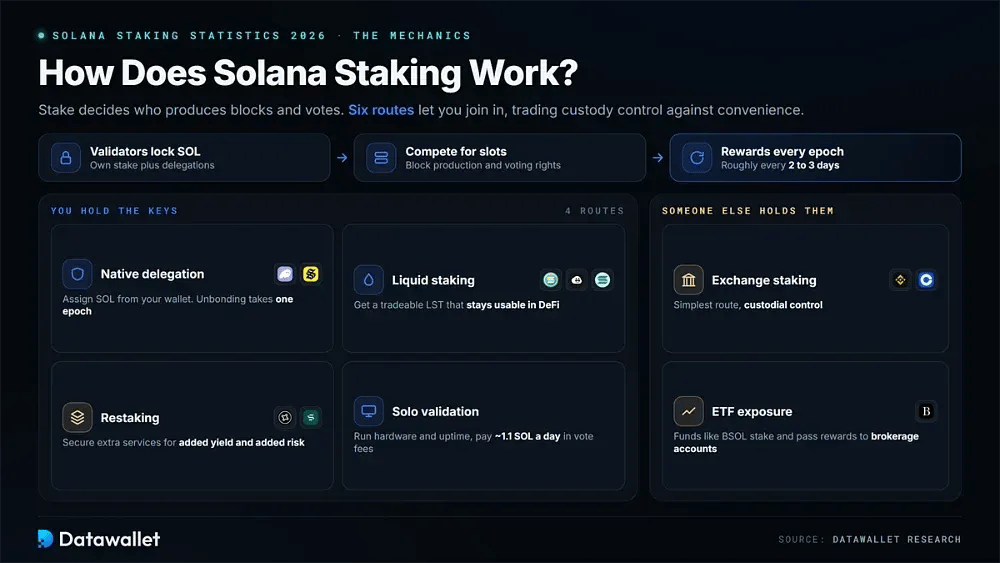
Solana utiliza un consenso de prueba de participación. Los validadores bloquean sus propios SOL, aceptan stake delegado y usan ese stake combinado para competir por los espacios de producción de bloques y los derechos de voto. Las recompensas se distribuyen a los delegadores en cada época, que dura aproximadamente de dos a tres días.
Las principales formas de hacer stake de SOL en 2026:
- Delegación nativa: asigna SOL directamente a un validador desde tu wallet. La cuenta de stake sigue bajo tu control y la retirada del stake tarda una época completa.
- Liquid staking: haz un depósito de SOL con Jito, Sanctum, Marinade o Jupiter a cambio de un LST negociable que acumula recompensas y sigue disponible en todo DeFi.
- Staking en exchanges: servicios como Binance o Coinbase eligen validadores por ti, lo que ofrece mayor sencillez a cambio del control custodial de tus monedas.
- Restaking: deposita SOL o LST en Jito Restaking o en las bóvedas de Solayer para asegurar servicios adicionales y buscar un rendimiento incremental, aunque asumes otra capa de riesgo.
- Exposición mediante ETF: los productos spot como BSOL hacen stake de la totalidad de sus SOL a través de validadores designados y trasladan las recompensas netas a los accionistas mediante cuentas de corretaje.
- Validación en solitario: opera tu propio validador con stake personal y delegaciones, asumiendo los requisitos de hardware, las obligaciones de disponibilidad y las comisiones diarias de voto, de cerca de 1,1 SOL.
Cómo hacen stake de SOL las instituciones en 2026
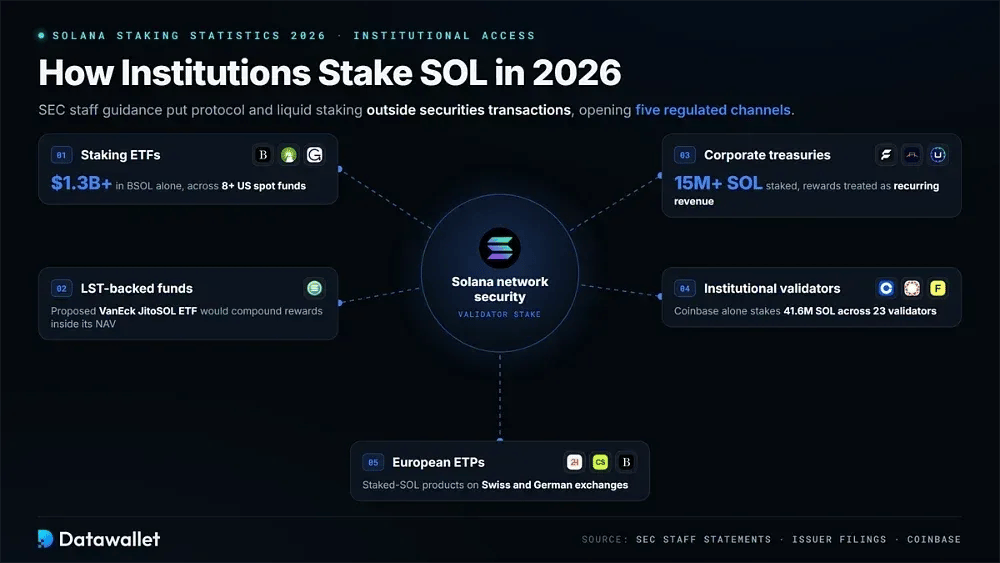
El acceso institucional al staking de Solana cambió de forma sustancial entre 2025 y 2026. La guía del personal de la SEC aclaró que el staking de protocolo y el liquid staking generalmente quedan fuera de las transacciones de valores, lo que permite estructuras de producto que dirigen capital regulado a validadores.
La estructura institucional de staking abarca ahora cinco canales distintos:
- ETF de staking: Más de ocho fondos spot estadounidenses hacen stake de sus tenencias mediante validadores profesionales, y solo BSOL dirige más de 1.300 millones de dólares en activos a la seguridad de la red.
- Fondos respaldados por LST: el ETF VanEck JitoSOL propuesto mantendría directamente un token de liquid staking, lo que permitiría que las recompensas se capitalicen dentro de su valor liquidativo.
- Tesorerías corporativas: las empresas DAT hacen stake conjuntamente de más de 15 millones de SOL y tratan las recompensas de validador como ingresos recurrentes que aumentan sus tenencias por acción.
- Validadores institucionales: Coinbase, Helius, Figment, Galaxy y P2P operan infraestructura auditada SOC 2. Solo Coinbase stakes 41,6 millones de SOL en 23 validadores.
- ETPs europeos: 21Shares, CoinShares y Bitwise ofrecen productos de SOL en staked en bolsas suizas y alemanas, lo que amplía la exposición al rendimiento a cuentas de corretaje fuera de EE. UU.
Staking en Solana frente a staking en Ethereum
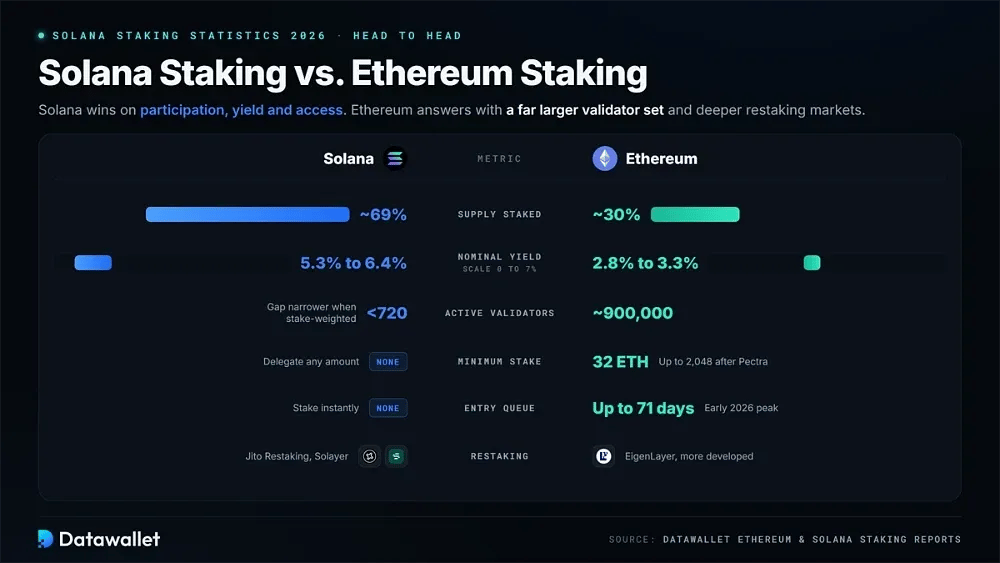
Tanto Solana como Ethereum se basan en proof-of-stake, aunque sus modelos de staking difieren considerablemente. Solana admite la delegación sin mínimo, no tiene cola de entrada y ofrece liquidez inmediata mediante LST. Ethereum, en cambio, cuenta con un conjunto de validadores mucho mayor y mercados de restaking más desarrollados.
Alrededor del 69 % del suministro de Solana está en staking, muy por encima de aproximadamente el 30 % del suministro de Ethereum en staking. Los rendimientos nominales de Solana también son superiores, de 5,3 a 6,4 %, frente a aproximadamente 2,8 a 3,3 % en Ethereum. La contrapartida de Solana es la concentración de validadores: menos de 720 validadores activos frente a aproximadamente 900.000 en Ethereum, aunque la diferencia es considerablemente menor si se mide por descentralización ponderada por stake.
Los validadores de Ethereum requieren estructuralmente 32 ETH, o hasta 2.048 tras la actualización Pectra, y deben pasar por colas de entrada que alcanzaron 71 días a principios de 2026. El restaking existe en ambas redes a través de EigenLayer en Ethereum y de Jito Restaking y Solayer en Solana. Nuestro informe de estadísticas de staking de Ethereum ofrece la comparación completa.
¿Cuánto ganarás haciendo staking de Solana?
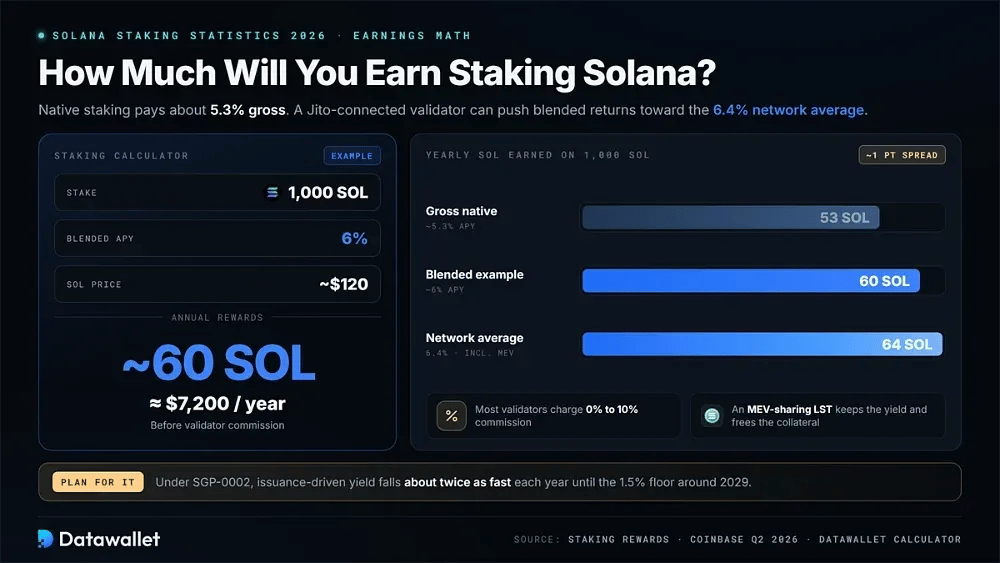
El staking nativo de Solana ofrece actualmente en torno a un 5,3 % bruto antes de comisiones, y la mayoría de los validadores cobran entre un 0 % y un 10 %. Las propinas de MEV de un validador conectado a Jito pueden elevar el rendimiento combinado hacia la media de red del 6,4 % medida por Coinbase durante el T2 de 2026. Por tanto, la elección del validador puede modificar el rendimiento obtenido en un punto porcentual completo.
Con un APY combinado del 6 %, hacer staking de 1.000 SOL generaría aproximadamente 60 SOL al año antes de comisiones. A los precios recientes, cercanos a 120 $, eso equivale a unos 7.200 $. Usar un LST con reparto de MEV puede conservar ese rendimiento y mantener los tokens disponibles como colateral, una estructura que explicamos en nuestra guía de staking apalancado.
Puedes modelar distintas hipótesis con nuestra calculadora de staking de criptomonedas. También hay que incluir la senda de desinflación. Tras la aprobación de SGP-0002, el rendimiento procedente de la emisión cae aproximadamente el doble de rápido cada año hasta que la tasa final del 1,5 % llegue hacia 2029, lo que aumenta la proporción de rendimientos totales aportada por MEV y comisiones de prioridad.
Ventajas y desventajas del staking en Solana
Solana combina algunos de los rendimientos ajustados por participación más altos de la prueba de participación con compensaciones estructurales importantes. La tabla resume los principales factores que debes considerar antes de delegar SOL.
Previsión de 2026 a 2027 para el staking de Solana
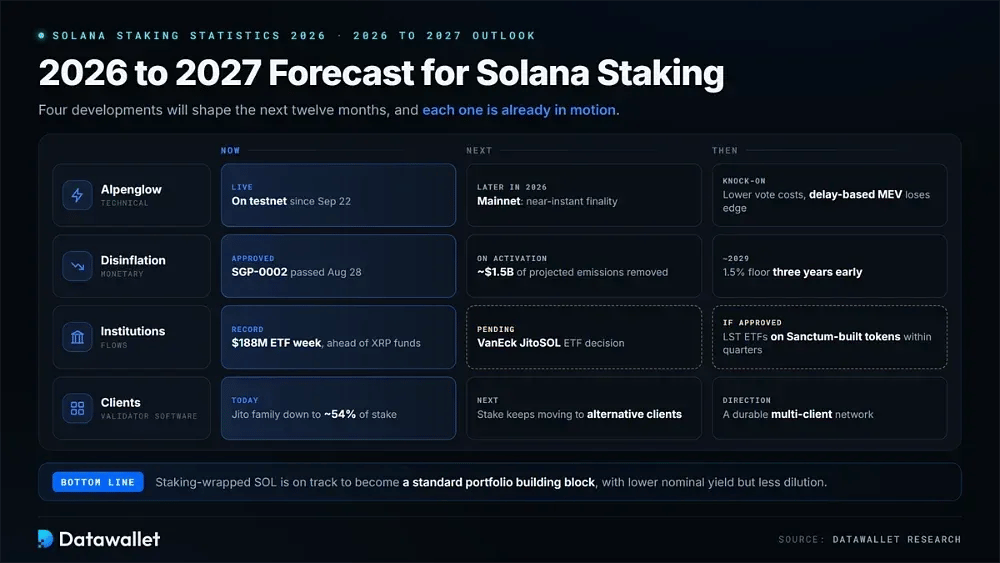
Cuatro novedades marcarán el staking de Solana en los próximos doce meses. Alpenglow aún debe llegar a mainnet, mientras que el calendario de desinflación recién aprobado cambia la economía de las recompensas. Los flujos institucionales siguen profundizándose y el ecosistema de validadores avanza hacia una estructura multicliente.
Alpenglow es la variable técnica más importante. La actualización ya funciona en testnet y la Fundación apunta a lanzarla en mainnet a finales de 2026. Los stakers deberían esperar una finalidad casi instantánea y unos costes de votación de los validadores sensiblemente menores. La economía del MEV también cambiará, ya que las estrategias de ordenación basadas en el retraso perderán parte de su ventaja.
La política monetaria ya se ha movido hacia una senda más pronunciada. Cuando se active el SGP-0002, la fórmula de inflación se reancla en el slot de cambio, eliminando aproximadamente 1.500 millones de dólares en emisiones futuras proyectadas y adelantando tres años la tasa terminal. Los stakers reciben rendimientos nominales menores a cambio de una menor dilución y un activo más escaso.
Mientras tanto, el impulso institucional ha continuado en lugar de desvanecerse. La semana récord de septiembre, con 188 millones de dólares en ETF, se produjo cuando los productos de Solana superaron a los fondos de XRP en activos netos, mientras la decisión sobre el VanEck JitoSOL sigue pendiente. En conjunto, estos hechos apuntan a que SOL con staking envuelto se convertirá en un componente estándar de las carteras. Si los reguladores aprueban el primer ETF respaldado por LST, es probable que los emisores repliquen el modelo con tokens creados con Sanctum en cuestión de trimestres.
Riesgos del staking de SOL
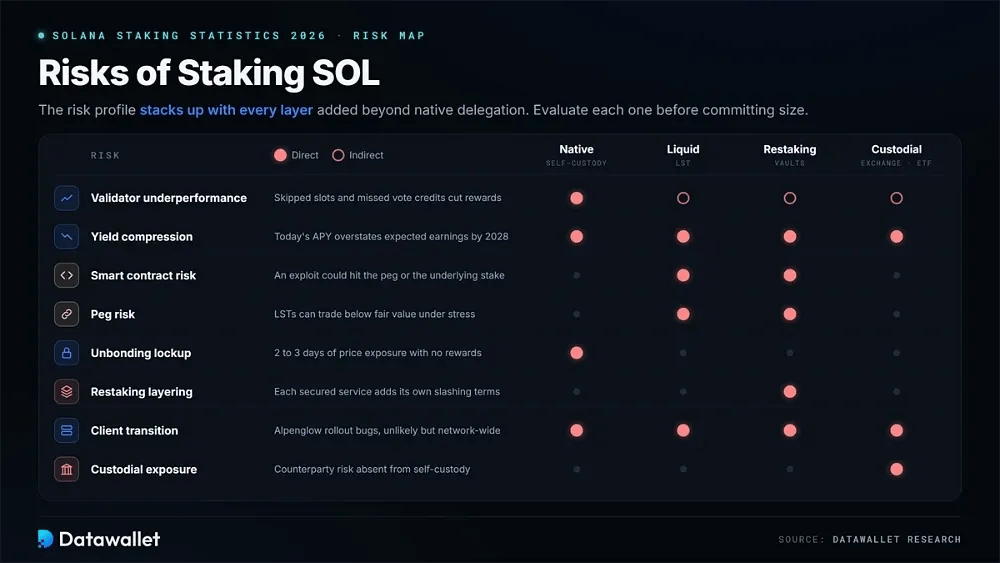
El perfil de riesgo aumenta cuando una posición de staking pasa de la delegación nativa al liquid staking, al restaking o a estrategias apalancadas. Cada capa adicional debe evaluarse por separado antes de comprometer un importe elevado.
Los principales riesgos que debes evaluar antes de hacer staking de SOL:
- Bajo rendimiento del validador: un tiempo de actividad débil, tasas altas de omisión o créditos de voto perdidos reducen directamente las recompensas. Supervisa los paneles de rendimiento del validador y redelega cuando sea necesario.
- Compresión del rendimiento: el calendario aprobado de doble desinflación reduce de forma significativa cada año las recompensas basadas en la emisión, de modo que el APY destacado hoy sobrestima las ganancias esperadas en 2028.
- Riesgo de contrato inteligente: los LST y las bóvedas de restaking dependen de código auditado pero imperfecto, y un ataque podría afectar a la paridad o al stake subyacente.
- Riesgo de paridad: en situaciones de tensión de liquidez, los LST pueden cotizar por debajo de su valor razonable en SOL, lo que obliga a los vendedores a aceptar un descuento o a esperar durante el periodo de unbonding.
- Bloqueo por desvinculación: el unstaking nativo requiere una época completa, lo que expone a los titulares a los movimientos de precio durante unos dos o tres días sin obtener recompensas.
- Capas de restaking: los activos restaked asumen el riesgo de contrato de cada protocolo, así como las condiciones de slashing asociadas a cada servicio asegurado por el stake.
- Riesgo de transición de clientes: El despliegue de Alpenglow en mainnet y la migración más amplia a varios clientes generan periodos de actualización en los que los errores, aunque improbables, podrían afectar a toda la red.
- Exposición custodial: el staking en exchanges y los ETF introducen un riesgo de contraparte que no existe con la delegación nativa en autocustodia.
Conclusiones
El staking de Solana a finales de 2026 es estructuralmente distinto de como estaba un año antes. El conjunto de validadores se ha reducido y está mejor capitalizado, mientras que una diversidad de clientes significativa ha puesto fin a la monocultura de Jito. El primer voto de gobernanza onchain vinculante de Solana también modificó la política monetaria. La delegación nativa sigue siendo la base de la seguridad de la red, aunque la mayor parte del crecimiento se produce a través de wrappers.
Estos wrappers están atrayendo un capital significativo. Las entradas en ETF se acercan a 1.600 millones de dólares, las empresas con tesorería cripto hacen staking de posiciones en SOL de ocho cifras y los emisores de LST desarrollan tokens específicos para instituciones. En conjunto, estos canales han convertido el rendimiento del staking en el producto institucional más claro de Solana.
La ejecución determinará lo que venga después. Alpenglow todavía necesita un despliegue limpio en mainnet, y el calendario acelerado de desinflación pondrá a prueba si MEV y las comisiones pueden compensar la menor emisión. Los reguladores también deben decidir si los tokens de liquid staking pueden incluirse en ETF. Los stakers que se posicionen ante esas transiciones, en lugar de aferrarse al APY actual, saldrán mejor parados.