¿Qué es el staking apalancado y la estrategia de looping?
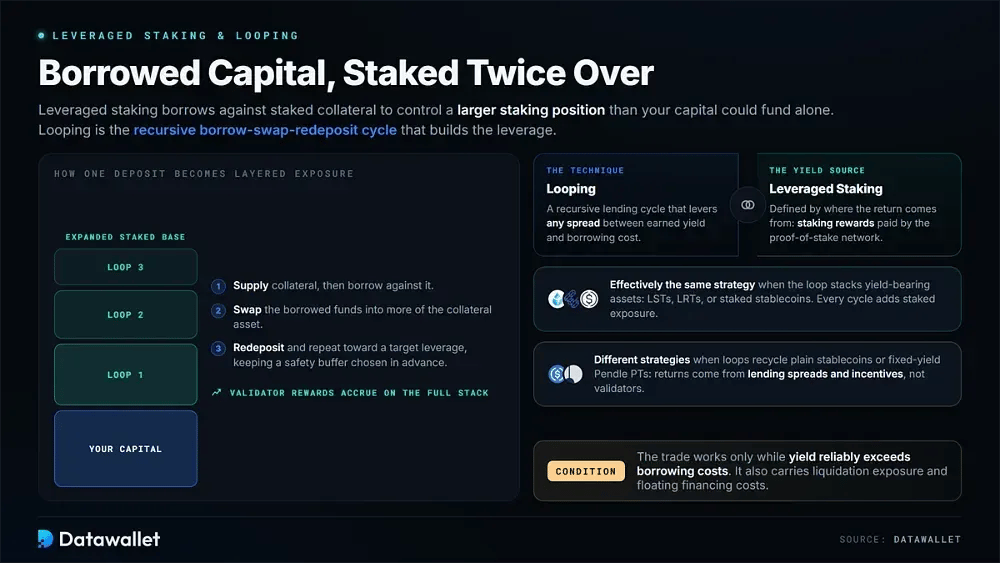
El staking apalancado toma prestado contra colateral staked para que puedas controlar una posición de staking mayor de la que tu capital podría financiar por sí solo. Las recompensas del validador se acumulan sobre la base ampliada, pero la operación también conlleva exposición a la liquidación y costes de financiación variables. Solo funciona mientras el rendimiento supere de forma fiable los costes del préstamo.
El looping es el proceso recursivo de préstamos que se suele usar para crear ese apalancamiento. Aportas garantía, pides prestado con ella, haces swap de los fondos prestados por más activo de garantía y vuelves a depositar. El ciclo continúa hasta que la posición alcanza un nivel de apalancamiento objetivo manteniendo un margen de seguridad elegido de antemano.
Los conceptos se solapan mucho, pero se refieren a capas distintas de la estrategia. El looping es una técnica para apalancar cualquier spread entre el rendimiento obtenido y el coste del préstamo. El staking apalancado se define por el origen del rendimiento del colateral: las recompensas de staking de la red de prueba de participación subyacente.
Se convierten en la práctica en la misma estrategia cuando el bucle acumula activos con rendimiento, como LST, LRT o stablecoins en staking, porque cada ciclo aumenta la exposición en staked. La diferencia importa cuando los bucles reciclan simples stablecoins o PT de Pendle de rendimiento fijo. En esos casos, los retornos proceden íntegramente de los diferenciales de préstamos y de los incentivos, no de las recompensas de validador.
¿Cómo funciona el staking apalancado de criptomonedas?
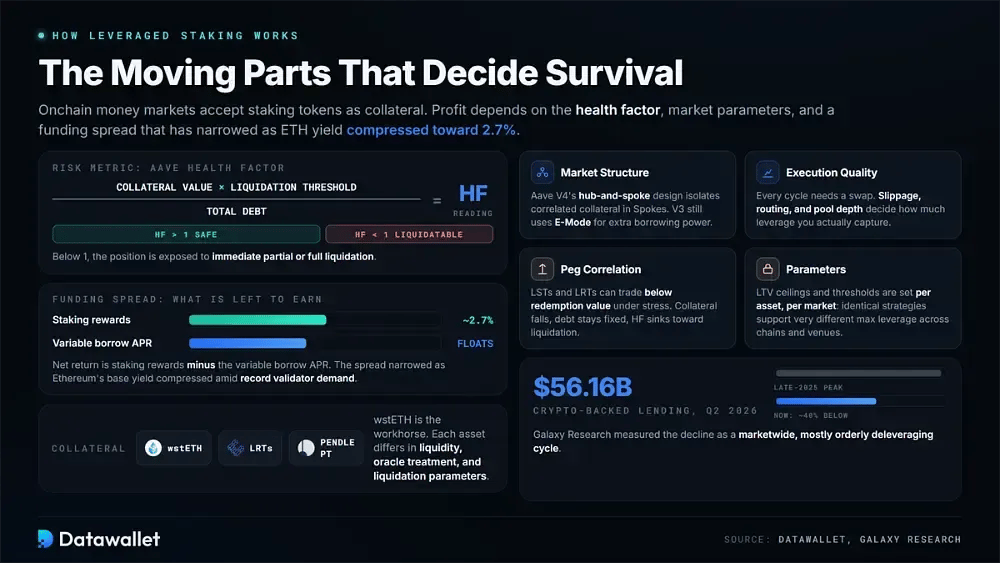
El staking apalancado de cripto utiliza mercados monetarios onchain que aceptan tokens de staking como colateral. Los usuarios piden préstamos con esos activos para escalar hacia una exposición objetivo mientras gestionan los costes de financiación, los parámetros del protocolo y los mecanismos de liquidación.
Estas son las piezas que deciden la rentabilidad y la supervivencia:
- Elección de colateral: wstETH sigue siendo el más utilizado, aunque ahora compiten con él los tokens de restaking y los activos Pendle PT. Cada uno tiene distinta profundidad de liquidez, tratamiento del oráculo y parámetros de liquidación en las plataformas de préstamos.
- Estructura de mercado: Aave V4 usa un diseño de tipo hub-and-spoke que aísla el colateral correlacionado en Spokes dedicados. Los mercados V3 siguen apoyándose en E-Mode para aumentar la capacidad de endeudamiento de pares de activos alineados.
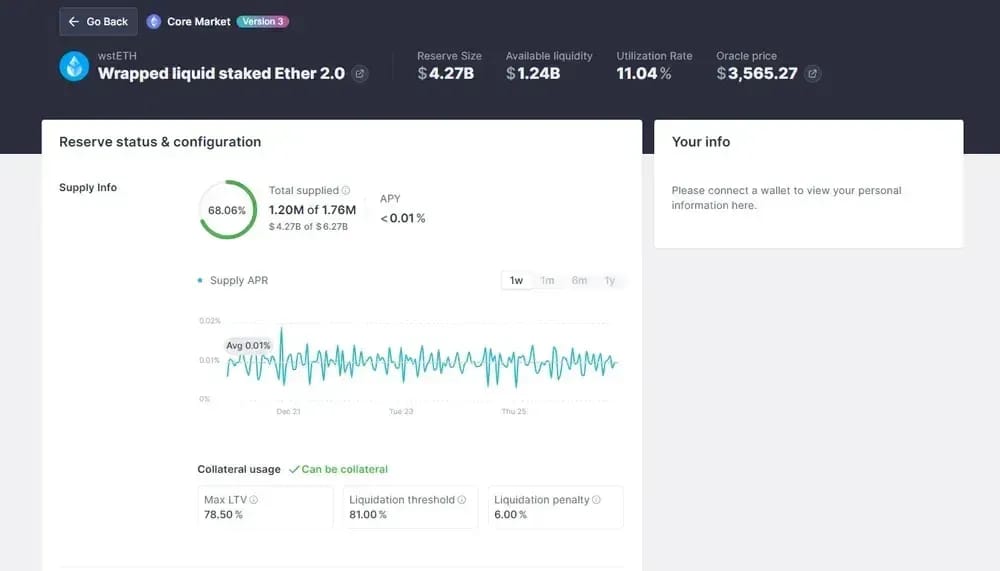
- Métrica de riesgo: el health factor de Aave divide el valor del colateral multiplicado por el umbral de liquidation entre la deuda total. Una lectura inferior a 1 expone la posición a una liquidation parcial o total inmediata.
- Parámetros: cada mercado fija su propio límite de LTV y su umbral de liquidación por activo. Como resultado, estrategias idénticas pueden admitir un apalancamiento máximo muy distinto según las cadenas, las plataformas y los tipos de garantía.
- Spread de financiación: el rendimiento neto son las recompensas de staking menos el APR variable del préstamo. Ese spread se ha reducido a medida que el rendimiento base de Ethereum ha caído hasta 2,7 % en un contexto de demanda récord de validadores.
- Calidad de ejecución: cada ciclo requiere un swap. Por tanto, el slippage, el enrutamiento y la profundidad del pool determinan cuánto apalancamiento captas realmente, sobre todo cuando los mercados bajo estrés se vuelven finos y unidireccionales durante una liquidación de posiciones.
- Correlación del peg: los LST y LRT pueden cotizar por debajo de su valor de reembolso en situaciones de estrés. El valor de la garantía cae entonces mientras la deuda permanece fija, lo que acerca los factores de salud a la liquidación.
- Contexto del sistema: Galaxy Research midió los préstamos con garantía en criptomonedas en 56.160 millones de dólares en el T2 de 2026, en torno a un 40 % por debajo de su máximo de finales de 2025. El descenso refleja un ciclo de desapalancamiento generalizado y mayormente ordenado.
¿Cómo funciona la estrategia de looping en cripto?
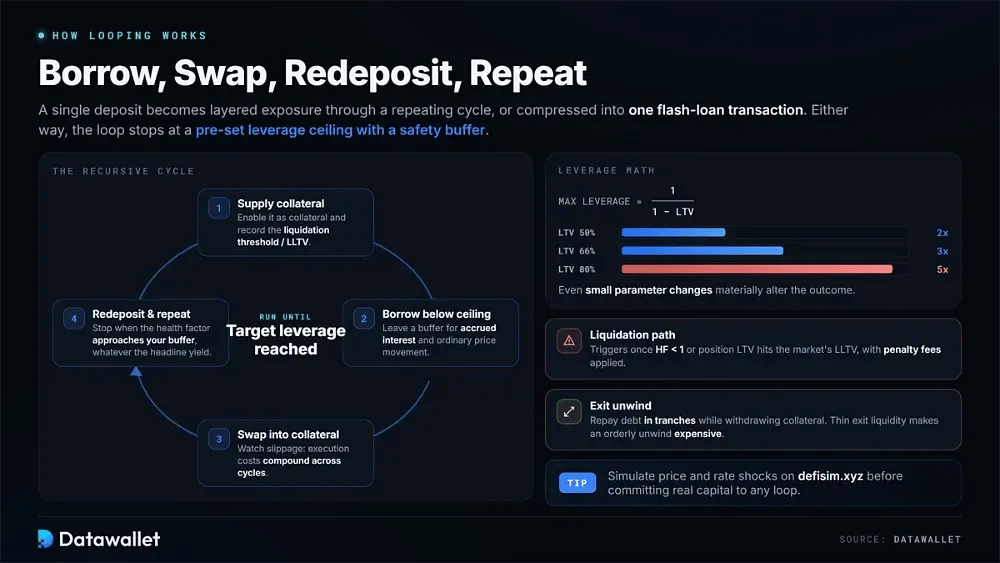
Una estrategia de looping convierte un único depósito en exposición por capas repitiendo el proceso de préstamo, swap y nuevo depósito. La misma secuencia también puede comprimirse en una sola transacción de flash loan. Cualquiera de los dos enfoques continúa hasta que el apalancamiento alcanza el límite elegido.
Así encaja un ciclo típico, paso a paso:
- Configuración del colateral: aporta el activo, actívalo como colateral y anota el umbral de liquidación o LLTV. Ese parámetro fija el endeudamiento total máximo que puede soportar la posición.
- Dimensionamiento del préstamo: Toma el primer préstamo con holgura por debajo del límite. El colchón debe dejar margen para los intereses acumulados y el movimiento normal del precio entre revisiones, sin empujar la posición hacia la zona de liquidación.
- Ejecución del swap: convierte los fondos prestados en más garantía y vigila de cerca el slippage cotizado. Los costes de ejecución se acumulan a lo largo de ciclos repetidos y reducen el apalancamiento realmente obtenido.
- Ciclo de redepósito: aporta la garantía recién adquirida y vuelve a pedir prestado. Continúa hasta que el factor de salud se acerque al margen de seguridad que fijaste de antemano y deja de añadir apalancamiento, sin importar los rendimientos publicitados.
- Cálculo del apalancamiento: el apalancamiento efectivo máximo es aproximadamente 1 dividido entre 1 menos el LTV. Por tanto, un límite del 80 % permite aproximadamente 5x, y incluso pequeños cambios de parámetros pueden alterar el resultado de forma sustancial.
- Proceso de liquidación: cuando el valor del colateral cae o la deuda se acumula, la liquidación comienza cuando el factor de salud baja de 1 o el LTV de la posición alcanza el LLTV del mercado, con aplicación de comisiones de penalización.
- Salida del bucle: Cerrar el bucle exige devolver la deuda por tramos mientras se retira el colateral. Si la liquidez de salida es escasa en momentos de tensión, una reversión que de otro modo sería ordenada puede resultar cara.
Consejo: Simula cómo afectan los movimientos del precio y los cambios de tipos a tu factor de salud en defisim.xyz antes de comprometer capital real en cualquier bucle.
Cómo combinar el staking apalancado con el looping
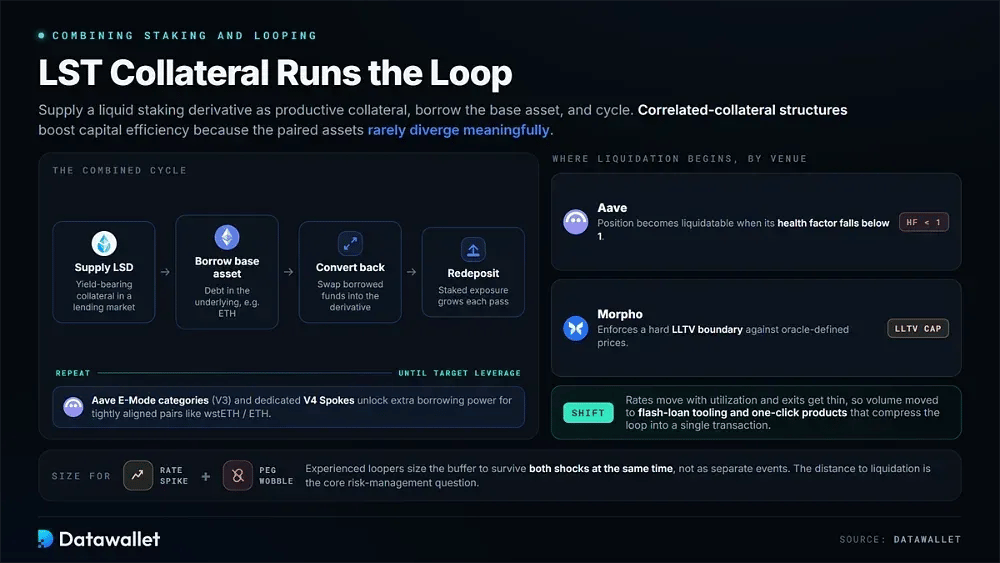
Combinar ambos comienza por depositar un derivado de liquid staking como garantía productiva en un mercado de préstamos. Pides prestado el activo base, lo conviertes de nuevo en el derivado y lo vuelves a depositar. Las estructuras de garantías correlacionadas, como las categorías E-Mode de Aave o los Spokes dedicados de V4, mejoran la eficiencia del capital porque los activos emparejados rara vez se separan de forma significativa.
La principal cuestión de gestión del riesgo es a qué distancia está la posición de la liquidación. En Aave, una posición pasa a ser liquidable cuando su factor de salud cae por debajo de 1. Morpho, en cambio, aplica un límite LLTV estricto frente a precios definidos por oráculos. Los operadores con experiencia de looping dimensionan las posiciones para que el colchón resista a la vez una subida de tipos y una pequeña desviación de la paridad, en lugar de tratar esas perturbaciones como hechos separados.
La ejecución determina si el carry teórico sobrevive en los mercados reales. Los tipos de los préstamos varían con la utilización, la liquidez puede desaparecer en salidas forzadas y cada ciclo conlleva comisiones. Estas limitaciones ayudan a explicar por qué buena parte del volumen se ha desplazado hacia herramientas de flash loans y productos de un clic que comprimen el bucle en una sola transacción.
Últimas tendencias en staking apalancado y looping
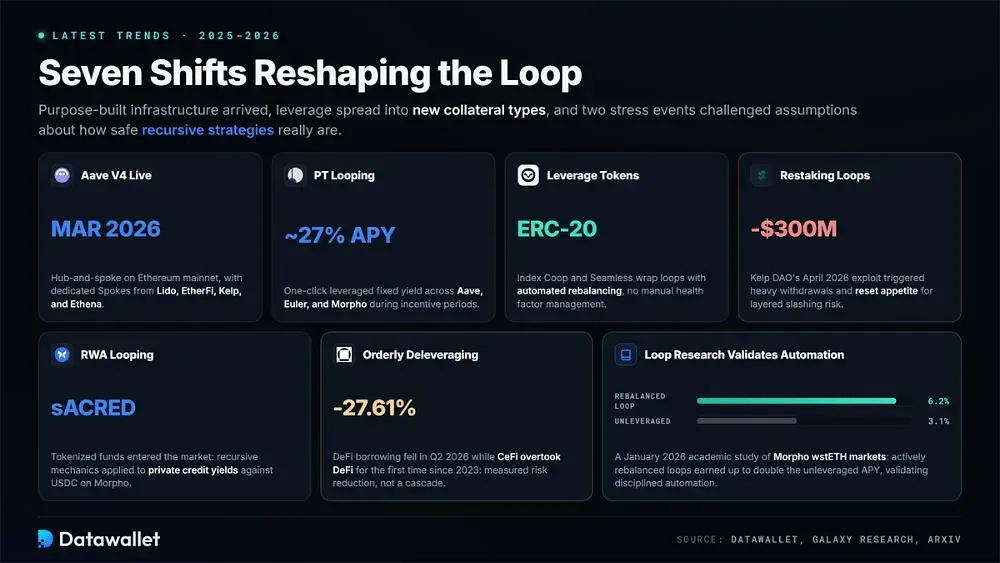
Entre 2025 y 2026, el panorama del looping cambió con rapidez. Los protocolos introdujeron infraestructura diseñada a propósito, el apalancamiento se extendió a nuevos tipos de colateral y dos episodios de estrés pusieron en duda las suposiciones sobre la seguridad de las estrategias recursivas.
Siete novedades que están dando forma actualmente a las estrategias de staking apalancado y looping:
- Aave V4: Lanzado en la mainnet de Ethereum en marzo de 2026, su arquitectura hub-and-spoke dirige la liquidez compartida a Spokes aislados, incluidos mercados específicos de Lido, EtherFi, Kelp y Ethena.
- PT looping: el PT Looping de Pendle con un clic automatiza posiciones apalancadas de rendimiento fijo en Aave, Euler y Morpho. Durante los periodos de incentivos, las APY destacadas de los tokens principales en stablecoins han llegado a aproximadamente 27 %.
- Tokens de apalancamiento: Index Coop y Seamless envuelven posiciones en bucle en ERC-20s con reequilibrio automatizado. Los titulares obtienen apalancamiento protegido frente a la liquidación sin gestionar manualmente los factores de salud ni sus propios calendarios de cierre.
- Bucles de restaking: el colateral LRT amplió los bucles hacia el rendimiento de restaking. Sin embargo, el exploit de Kelp DAO de abril de 2026, de unos 300 millones de dólares, provocó fuertes retiros y redujo el apetito por el riesgo de slashing en capas.
- Looping de RWA: los fondos tokenizados han entrado en el mercado de looping. Estrategias como sACRED como garantía frente a USDC en Morpho aplican mecánicas recursivas a los rendimientos del crédito privado en lugar de a las recompensas de staking.
- Desapalancamiento ordenado: Galaxy Research informa de que los préstamos de DeFi cayeron un 27,61 % en el T2 de 2026, mientras que CeFi superó a DeFi por primera vez desde 2023. El cambio apunta a una reducción de riesgo medida y no a una cascada.
- Investigación sobre bucles: un estudio académico de enero de 2026 sobre los mercados wstETH de Morpho concluyó que los bucles reequilibrados activamente obtuvieron hasta un 6,2 % de APY, frente a un 3,1 % sin apalancamiento, lo que valida la automatización disciplinada.
Ejemplos de staking apalancado y looping en cripto
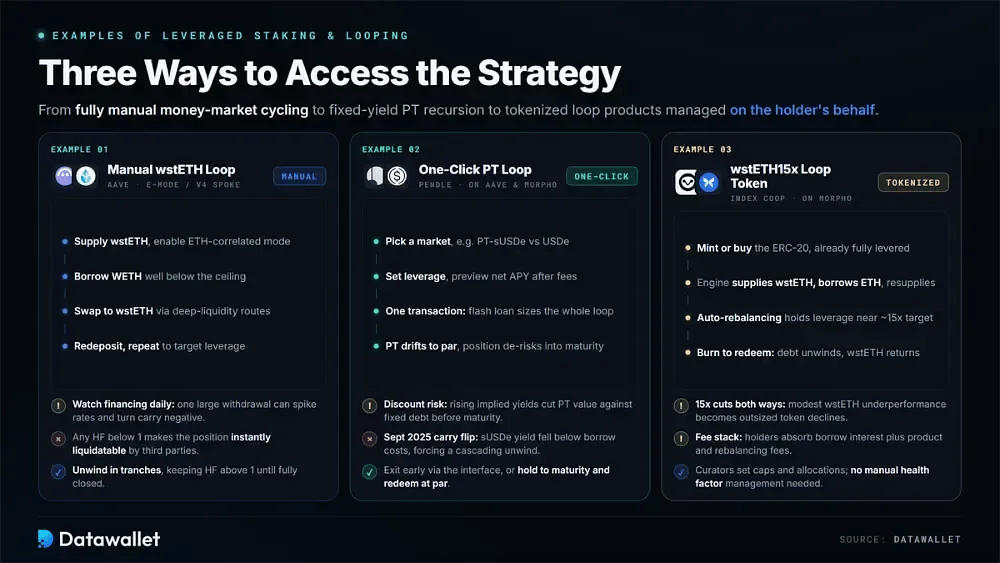
Los ejemplos siguientes van desde bucles totalmente manuales hasta la automatización con un clic. En conjunto, abarcan las tres formas principales en que los usuarios acceden hoy al staking apalancado: el ciclo directo en mercados monetarios, la recursión de PT de rendimiento fijo y los productos de bucle tokenizados gestionados por cuenta del titular.
1. Looping manual de wstETH en Aave con E-Mode
En Aave, los usuarios pueden depositar wstETH dentro de una categoría correlacionada con ETH y pedir prestado WETH con él como garantía. Después convierten el WETH de nuevo en wstETH y lo vuelven a depositar, repitiendo el proceso mientras mantienen el factor de salud holgadamente por encima de un margen de liquidación predefinido.
Un bucle manual para obtener exposición apalancada a LST suele funcionar así:
- Elige el colateral: adquiere wstETH y consulta su umbral de liquidación en el mercado elegido. Esa cifra determina el apalancamiento máximo que la posición puede soportar en teoría.
- Activa el modo correlacionado: En V3, activa la categoría E-Mode correlacionada con ETH. En V4, usa un ETH Spoke. Ambos enfoques desbloquean mayor capacidad de endeudamiento para pares de garantías estrechamente alineados.
- Aporta y verifica: haz un depósito de wstETH, actívalo como garantía y anota el factor de salud inicial. Usa ese valor como referencia para cada decisión de préstamo posterior.
- Pide prestado WETH: solicita el primer préstamo muy por debajo del límite. Cualquier lectura del factor de salud inferior a 1 hace que la posición pueda ser objeto de liquidación por terceros de inmediato.
- Swap de vuelta: cambia el WETH prestado por más wstETH a través de una ruta de gran liquidez. El slippage repetido se acumula y puede erosionar silenciosamente el carry que intentas capturar.
- Vuelve a depositar y repite: aporta el wstETH adicional y pide prestado de nuevo hasta alcanzar el apalancamiento objetivo. Una vez ahí, evita añadir más solo porque unos incentivos temporales parezcan atractivos.
- Vigila la financiación: Supervisa a diario el tipo variable de préstamo de WETH y la utilización. Un único retiro grande puede disparar los tipos y hacer que el carry de staking sea negativo.
- Deshaz la posición de forma deliberada: devuelve la deuda por tramos y retira el colateral gradualmente. Mantén el factor de salud por encima de 1 durante todo el proceso hasta que la posición esté completamente cerrada.
2. Looping de PT con un clic mediante Pendle en Aave y Morpho
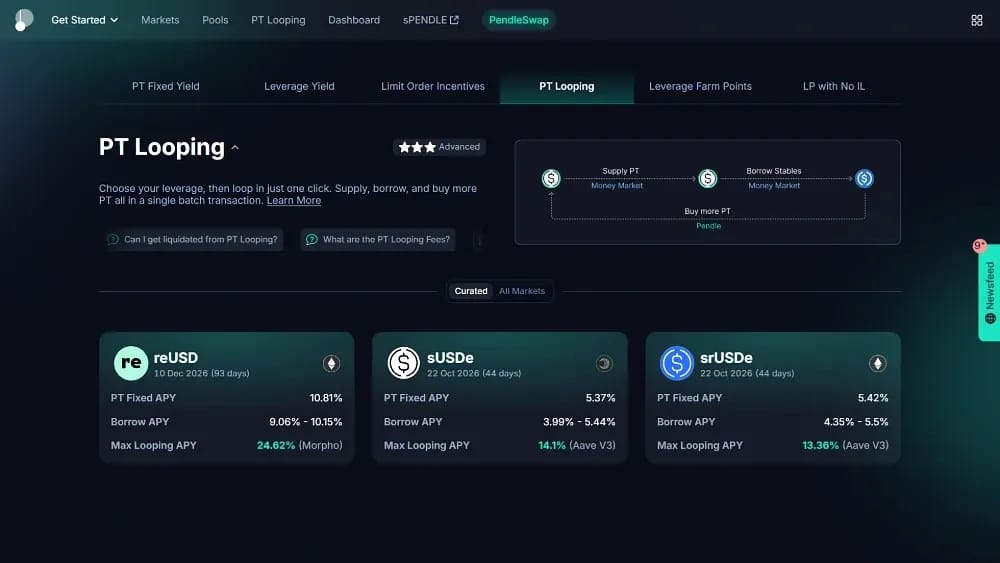
La función PT Looping de Pendle convierte automáticamente tokens de principal de rendimiento fijo en posiciones de carry apalancadas. Aporta PT como garantía, toma prestadas stablecoins y luego reinvierte esos fondos en más PT mediante un flujo guiado en plataformas de préstamos compatibles.
El rendimiento fijo apalancado mediante PT looping funciona así:
- Entiende el PT: los tokens principales cotizan por debajo de su valor nominal y se amortizan a la par al vencimiento. Por tanto, mantener PT fija un rendimiento que no depende de los tipos variables del mercado.
- Elige un mercado: selecciona un par compatible, como PT-sUSDe frente a USDe de Ethena. Antes de comprometerte, compara el rendimiento fijo del PT con el tipo de préstamo de stablecoin actual de la plataforma de préstamos.
- Define el apalancamiento: elige un múltiplo de apalancamiento en la interfaz. El sistema dimensiona automáticamente el bucle asistido por flash loans y muestra una vista previa del APY neto estimado tras las comisiones del protocolo y los costes de endeudamiento.
- Ejecuta una sola vez: en una única transacción, la función aporta PT, toma prestada la stablecoin emparejada, la cambia por más PT y lo vuelve a depositar, en lugar de exigir varios ciclos manuales con mucho gas.
- Ten en cuenta el vencimiento: el PT se acerca a la par a medida que llega el vencimiento, por lo que las posiciones apalancadas reducen riesgo gradualmente. Sin embargo, pasar a un nuevo vencimiento reinicia tanto el rendimiento como el riesgo.
- Riesgo de descuento: los precios de los PT pueden caer antes del vencimiento si suben los rendimientos implícitos. Eso reduce el valor de la garantía frente a la deuda fija y puede provocar una liquidación aunque el token acabe reembolsándose a la par.
- Cambios en el carry: septiembre de 2025 mostró el modo de fallo. Los rendimientos de sUSDe cayeron por debajo de los costes de endeudamiento en stablecoin, lo que provocó que las posiciones PT apalancadas se deshicieran en una salida mecánica y en cascada.
- Vías de salida: puedes cerrar antes desde la interfaz deshaciendo la deuda y vendiendo PT, o mantener hasta el vencimiento, canjear por el valor nominal completo y devolver directamente los préstamos pendientes.
3. Token wstETH15x Smart Loop a través de Index Coop y Morpho
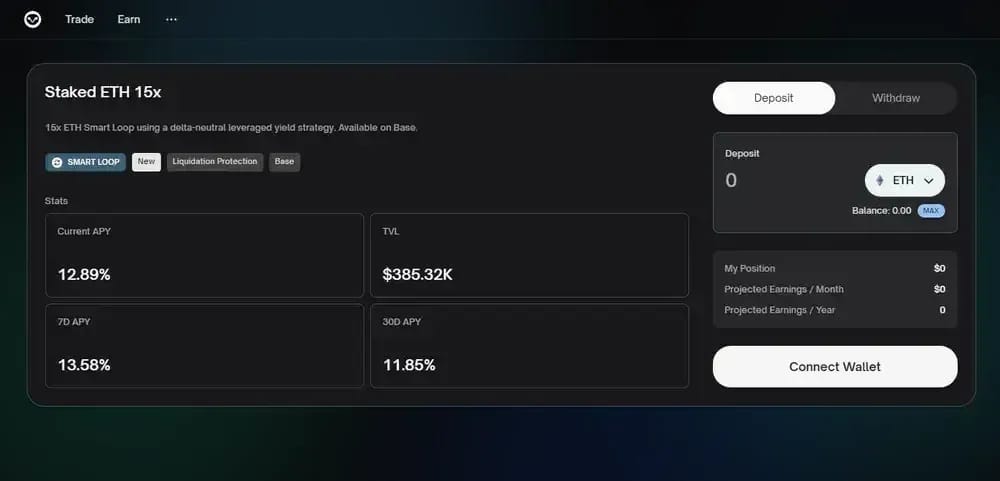
Index Coop agrupa una estrategia automatizada de looping en Morpho en un único ERC-20 llamado wstETH15x. El producto busca una exposición aproximada de 15x a ETH staked, mientras que su lógica de reequilibrio gestiona el mantenimiento del apalancamiento para el titular.
Así es el staking apalancado sin intervención mediante un token de bucle:
- Conoce el wrapper: wstETH15x representa una posición en bucle de Morpho y no wstETH mantenido en paridad. Por tanto, su precio sigue el rendimiento del staking apalancado, no el del token subyacente uno a uno.
- Entra en el producto: Adquiere wstETH y luego acuña o compra wstETH15x a través de la interfaz del producto. El token ya está totalmente apalancado cuando entras.
- Motor automatizado: Detrás de la interfaz, la estrategia aporta wstETH en Morpho, pide prestado ETH y vuelve a aportar de forma repetida. El reequilibrio continuo mantiene el apalancamiento cerca del objetivo anunciado.
- Parámetros del mercado: Cada mercado de Morpho define el LLTV y la configuración del oráculo para su par. Esos ajustes determinan cuándo la posición envuelta puede sufrir presión de liquidación durante movimientos bruscos del mercado.
- Capa de curadores: los curadores de vaults fijan límites de asignación y reequilibran entre los mercados subyacentes. Por tanto, el riesgo real depende en parte de decisiones de asignación tomadas fuera del propio contrato del token.
- Estructura de comisiones: los titulares asumen de forma continua los intereses de préstamo, además de las comisiones del producto y de reequilibrio. El APY neto indicado cambia a diario con los tipos, los incentivos y las condiciones generales del mercado.
- Sensibilidad amplificada: un objetivo de 15x magnifica tanto el rendimiento del staking como las caídas. Incluso un rendimiento algo inferior de wstETH frente a ETH puede traducirse rápidamente en descensos desproporcionados del precio del token.
- Mecánica de reembolso: quemar wstETH15x cancela la deuda y devuelve el wstETH subyacente. Sin embargo, durante episodios de desapalancamiento volátiles, los reembolsos pueden procesarse notablemente más despacio y con un coste mayor.
¿Cuánto APY se obtiene con el looping de staking apalancado?
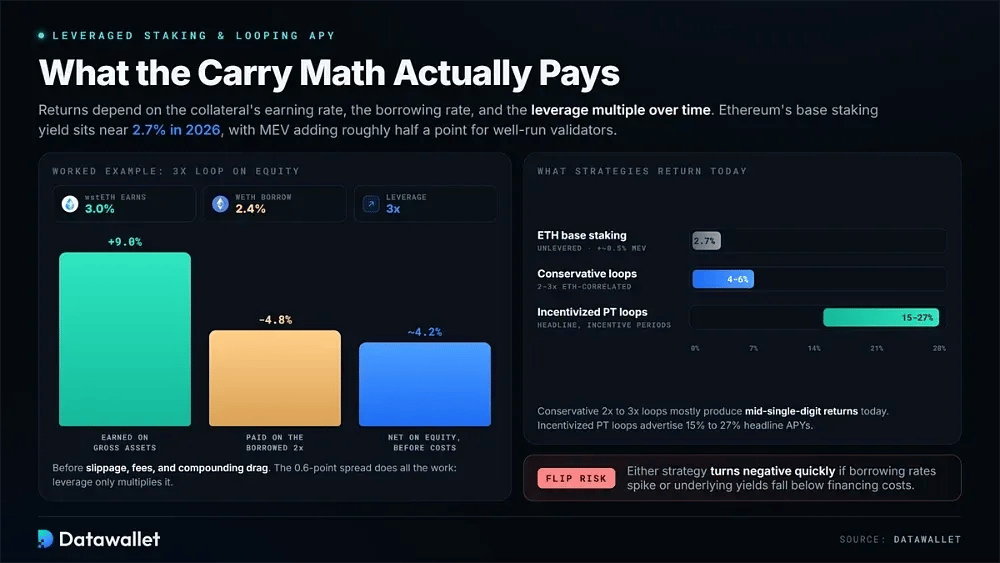
Los rendimientos de las posiciones en bucle dependen, en última instancia, de la tasa de ganancia del colateral, del tipo de endeudamiento y del múltiplo de apalancamiento a lo largo del tiempo. El rendimiento base de staking de Ethereum ha bajado hasta aproximadamente 2,7 % en 2026 a medida que se disparó la demanda de validadores. Para los validadores bien gestionados, el MEV puede aportar aproximadamente otro medio punto.
El spread del carry determina el resultado. Supón que wstETH rinde 3 % en total mientras que el coste de pedir prestado WETH es 2,4 %. Con un leverage de 3x, la posición obtiene 9 % sobre los activos brutos y paga aproximadamente 4,8 % sobre la parte prestada, lo que deja cerca de 4,2 % sobre el capital antes de slippage, comisiones y el lastre del efecto compuesto.
Los resultados varían mucho según la estrategia. Los bucles conservadores de 2x a 3x correlacionados con ETH producen hoy sobre todo rendimientos de un solo dígito medio, mientras que los bucles PT con incentivos han anunciado APY destacados de 15 a 27 %. Ambos pueden volverse negativos rápidamente si se disparan los tipos de los préstamos o si los rendimientos subyacentes caen por debajo de los costes de financiación.
Lecciones de los episodios de estrés del looping de 2025
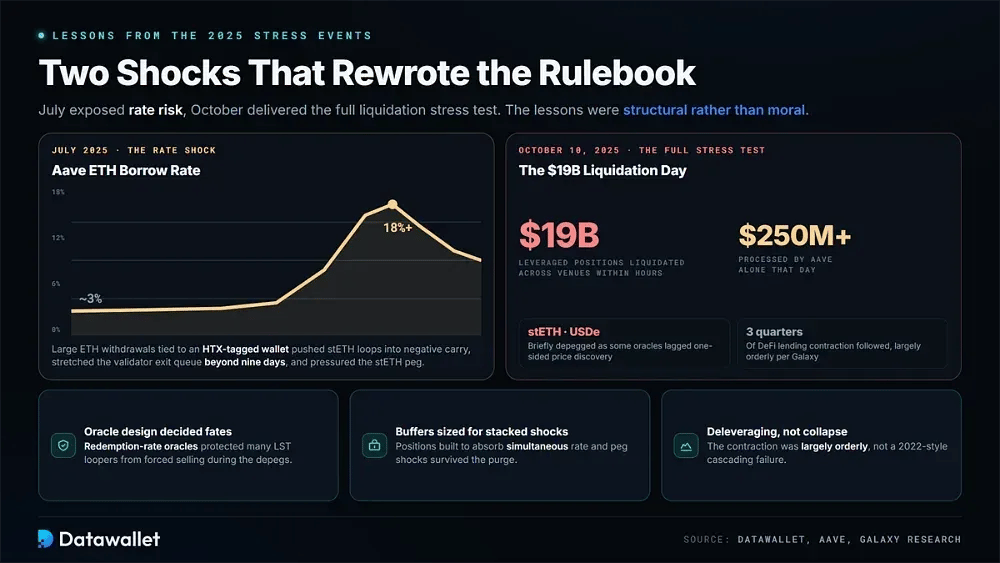
Julio de 2025 dejó al descubierto el problema del riesgo de tipos. Los grandes retiros de ETH de Aave vinculados a un wallet etiquetado como de HTX elevaron los tipos de los préstamos desde alrededor del 3 % hasta más del 18 %. El movimiento llevó los bucles de stETH a un carry negativo, alargó la cola de salida de validadores de Ethereum a más de nueve días y ejerció una ligera presión a la baja sobre la paridad de stETH.
La prueba de estrés completa llegó el 10 de octubre de 2025. Se liquidaron aproximadamente 19.000 millones de dólares en posiciones apalancadas entre distintas plataformas en cuestión de horas. Solo Aave procesó más de 250 millones de dólares ese día, mientras que activos de garantía como stETH y USDe perdieron brevemente su paridad porque algunos oráculos se retrasaron ante un descubrimiento de precios violento y unidireccional en libros de órdenes poco profundos.
Las lecciones fueron estructurales más que morales. Los oráculos de tasa de reembolso protegieron a muchos LST loopers de las ventas forzadas, mientras que sobrevivieron las posiciones dimensionadas para shocks simultáneos. Los préstamos de DeFi se contrajeron entonces durante tres trimestres consecutivos en lo que Galaxy Research describe como un desapalancamiento en gran medida ordenado, y no un fallo en cascada al estilo de 2022.
Riesgos del staking apalancado y del looping
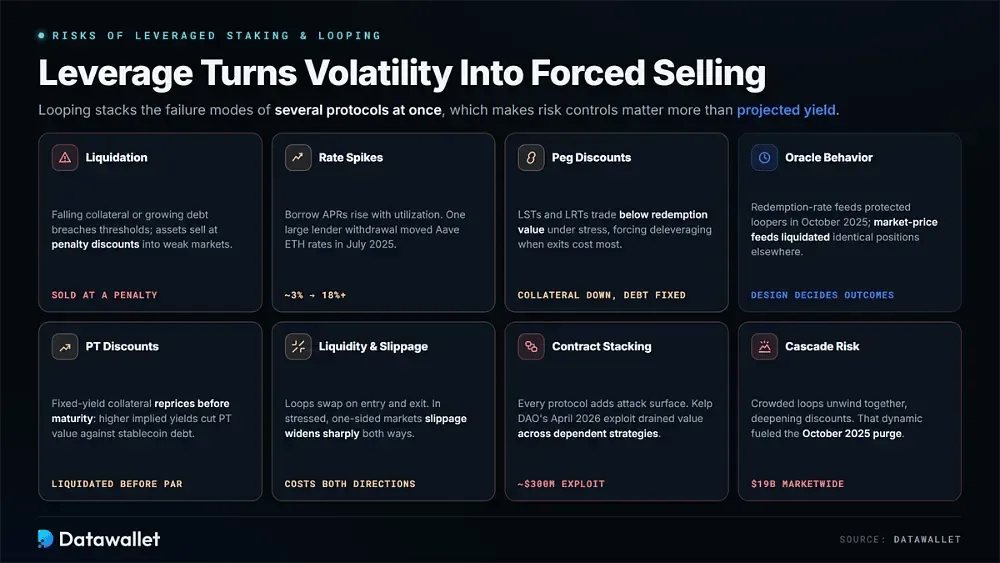
El apalancamiento convierte la volatilidad ordinaria en posibles ventas forzosas. Además, el looping combina los modos de fallo de varios protocolos, por lo que los controles de riesgo son más importantes que el rendimiento proyectado.
Sopesa con cuidado estos riesgos antes de ampliar cualquier posición en bucle:
- Riesgo de liquidación: la caída del valor de la garantía o el aumento de la deuda pueden acabar superando los umbrales de liquidación. Las liquidaciones venden entonces los activos con descuentos de penalización, a menudo cuando los precios de mercado ya están sometidos a una fuerte presión.
- Picos de tipos: las APR variables de los préstamos suben con la utilización. En julio de 2025, la retirada de un gran prestamista llevó los tipos de ETH en Aave de aproximadamente 3 % a más del 18 %.
- Descuentos sobre la paridad: Los LST y LRT pueden cotizar por debajo de su valor de reembolso en periodos de estrés. Eso reduce el colateral frente a una deuda fija y puede forzar el desapalancamiento cuando salir resulta más caro.
- Comportamiento del oráculo: Los oráculos de tasa de reembolso protegieron a los loopers durante las pérdidas de paridad de octubre de 2025, mientras que los feeds de precio de mercado en otros lugares provocaron liquidaciones. Por tanto, el diseño del oráculo puede producir resultados muy distintos en posiciones por lo demás idénticas.
- Riesgo de descuento del PT: Las garantías de rendimiento fijo siguen reajustando su precio antes del vencimiento. Unos rendimientos implícitos más altos reducen el valor del PT frente a la deuda en stablecoin y pueden provocar la liquidación de posiciones de carry apalancadas.
- Liquidez y slippage: los bucles requieren swaps al entrar y al salir. En mercados tensos y unidireccionales, el slippage puede ampliarse bruscamente y encarecer el coste real en ambos sentidos.
- Apilamiento de contratos: cada protocolo adicional añade otra superficie de ataque. El exploit de Kelp DAO de abril de 2026 demostró cómo un único fallo puede drenar el valor del colateral en estrategias dependientes.
- Riesgo en cascada: los bucles saturados suelen deshacerse al mismo tiempo, lo que agrava los descuentos y reduce la profundidad de los libros de órdenes. Esa dinámica contribuyó a que unas liquidaciones aisladas en octubre de 2025 se convirtieran en una purga de todo el mercado de 19.000 millones de dólares.
Conclusiones
El staking apalancado y el looping siguen siendo viables en 2026, pero el carry fácil ha desaparecido. Los rendimientos base se han comprimido, los tipos de los préstamos pueden variar bruscamente y dos episodios reales de estrés demostraron la rapidez con la que pueden deshacerse las posiciones recursivas. La infraestructura ha mejorado mucho, aunque mejores herramientas hacen que el apalancamiento disciplinado y el indisciplinado sean igual de eficientes.
Trata cada bucle como un presupuesto de riesgo antes de fijarte en la cifra de rendimiento. Prueba un escenario de estrés con el tipo de interés del préstamo duplicado, modela un descuento sobre la paridad y calcula el precio de salida con poca liquidez. El apalancamiento debe limitarse a un nivel en el que los tres supuestos puedan darse a la vez sin provocar una liquidación. El APY que queda tras esa prueba es el que importa.