Las 10 principales estadísticas de staking de Ethereum
Comprobamos todas las cifras siguientes el 5 de octubre de 2026 con datos de las colas de validadores, documentos de emisores e informes de protocolos.
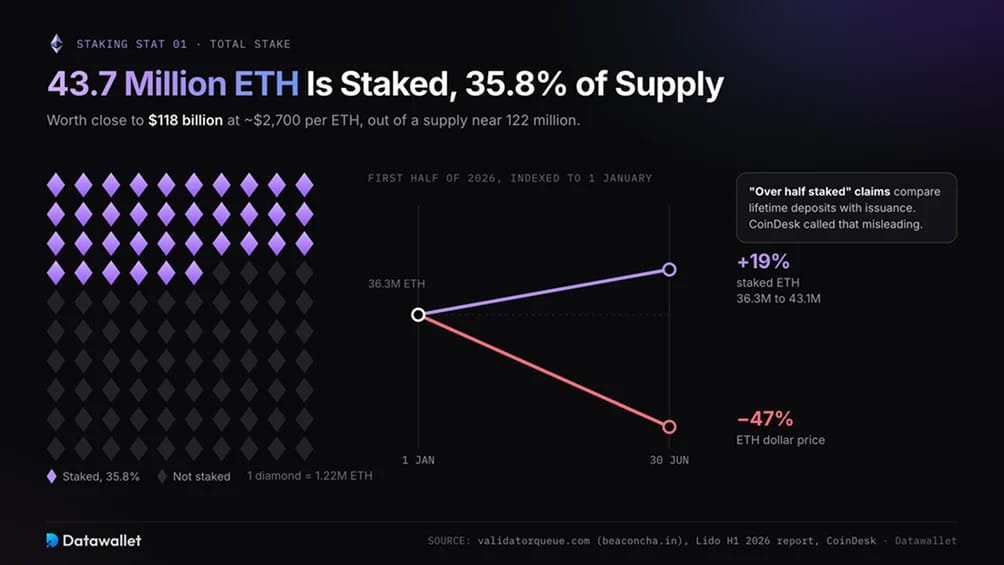
1. 43,7 millones ETH están en staking, el 35,8 % de la oferta
Los validadores poseen 43,7 millones ETH, según validatorqueue.com, que obtiene sus cifras del explorador de bloques beaconcha.in. Esto representa el 35,76 por ciento de una oferta cercana a 122 millones ETH y equivale a casi 118.000 millones de dólares con un precio del ETH de en torno a 2.700 $.
El staking creció en un mercado a la baja. El informe del primer semestre de Lido registró 36,3 millones ETH en staking el 1 de enero y 43,1 millones el 30 de junio. Eso supone un aumento del 19 por ciento en seis meses en los que el ETH perdió el 47 por ciento de su valor en dólares.
Las afirmaciones de que más de la mitad de todo el ETH está en staking comparaban los depósitos acumulados con la emisión histórica. CoinDesk calificó ese método de engañoso. La proporción actual de la oferta se mantiene justo por debajo del 36 por ciento.
2. El número de validadores ha caído a unos 868.000
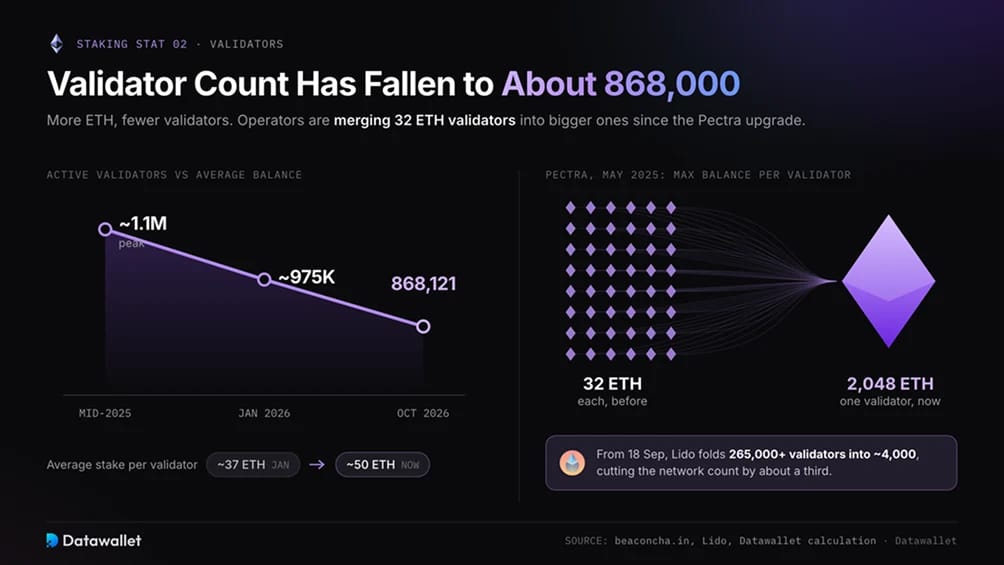
Ethereum tiene 868.121 validadores activos, frente a aproximadamente 975.000 en enero y un máximo cercano a 1,1 millones a mediados de 2025. Con el ETH en staking al alza en el mismo periodo, el validador medio posee ahora unos 50 ETH según nuestros cálculos, muy por encima del antiguo límite de 32 ETH.
La actualización Pectra de mayo de 2025 hizo posible esta consolidación. Elevó el saldo máximo que puede tener un solo validador de 32 ETH a 2.048 ETH, lo que permite a los operadores fusionar decenas de validadores en uno. Los ingresos por encima de 32 ETH siguen contando para el stake del validador fusionado, de modo que las recompensas se capitalizan automáticamente.
El 18 de septiembre, Lido inició la mayor fusión hasta la fecha. Sus operadores de nodos están agrupando más de 265.000 validadores en unos 4.000, con lo que Lido espera reducir en torno a un tercio el número de validadores de la red. Cada nodo tendrá menos firmas que procesar. Eso reduce las exigencias de hardware y respalda los planes para que las transacciones sean irreversibles antes.
3. El rendimiento del staking ronda el 2,6 %
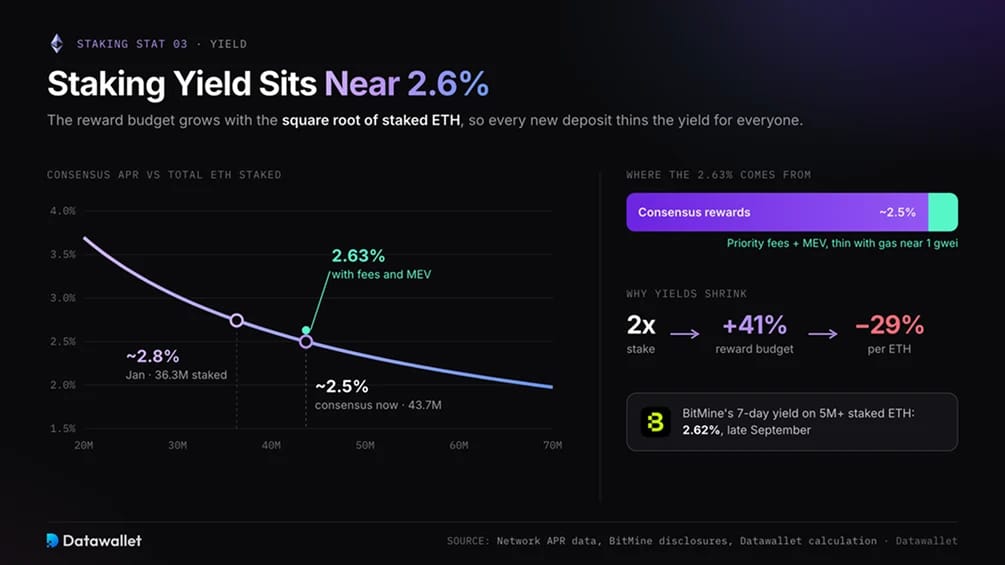
El APR de staking de toda la red, o tasa porcentual anual antes de las comisiones de los proveedores, es del 2,63 por ciento. Las divulgaciones semanales de BitMine indican una cifra similar. A finales de septiembre, su rendimiento a siete días sobre más de 5 millones de ETH en staking fue del 2,62 por ciento.
La fórmula de recompensas de Ethereum explica el descenso. El presupuesto total de recompensas crece con la raíz cuadrada del ETH en staking, de modo que duplicar el stake solo aumenta el presupuesto en torno a un 41 por ciento. Cada validador recibe una parte menor. Según nuestros cálculos, las recompensas de consenso por sí solas rondan el 2,5 por ciento con los 43,7 millones ETH en staking actuales, frente a cerca del 2,8 por ciento con los 36,3 millones de enero.
El rendimiento restante procede de las comisiones de prioridad y del MEV, siglas de valor máximo extraíble. El MEV es la cantidad adicional que los constructores de bloques pagan a los validadores por el derecho a ordenar transacciones. Ambas fuentes de ingresos son escasas este trimestre. Nuestro rastreador de gas de Ethereum ha mostrado a menudo comisiones base cercanas a 1 gwei, una lectura muy baja que deja pocos ingresos por comisiones que repartir.
4. La cola de entrada tarda 25 días mientras las salidas alcanzan un máximo anual
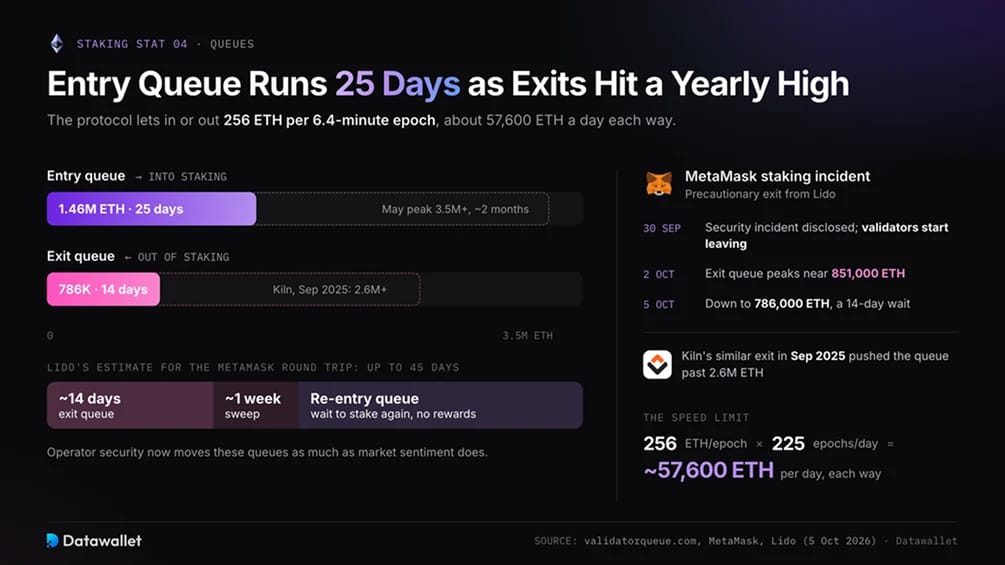
Ethereum limita el stake que entra o sale a 256 ETH por época, de unos 6,4 minutos. Eso equivale a aproximadamente 57.600 ETH al día en cada dirección. La cola de entrada acumula 1,46 millones ETH, suficiente para una espera de unos 25 días, frente al máximo de mayo, superior a 3,5 millones ETH y con dos meses de espera.
Las salidas fueron casi nulas hasta el 30 de septiembre. Entonces MetaMask comunicó un incidente de seguridad en su infraestructura de staking y empezó a retirar sus validadores de Lido como medida de precaución. La cola de salida alcanzó su máximo, cerca de 851.000 ETH, el 2 de octubre, antes de bajar a 786.000 ETH tres días después.
Salir ahora lleva unos 14 días en cola, seguidos de aproximadamente una semana para el barrido de retiro que envía los saldos retirados a la dirección de su propietario. Lido espera que el ETH afectado vuelva a estar en staking y estima que el proceso completo podría durar hasta 45 días. La salida preventiva similar de Kiln en septiembre de 2025 llevó la cola por encima de 2,6 millones ETH. La seguridad de los operadores mueve ahora estas colas tanto como el sentimiento del mercado.
5. Las instituciones poseen más de un tercio del ETH en staking
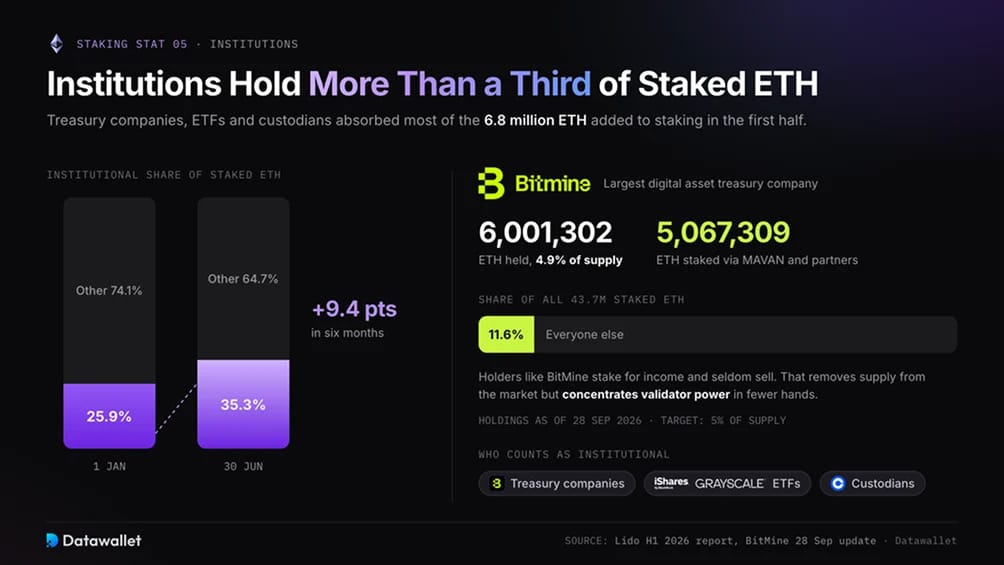
Las instituciones absorbieron la mayor parte de los 6,8 millones ETH añadidos al staking en el primer semestre. El informe de Lido muestra que su cuota pasó del 25,9 por ciento al 35,3 por ciento de todo el ETH en staking durante esos seis meses. El segmento incluye empresas con tesorería cripto, ETF y custodios.
La mayor fuente individual es BitMine Immersion Technologies. Su actualización del 28 de septiembre enumera posiciones de 6.001.302 ETH, es decir, el 4,9 por ciento de la oferta. De esa cantidad, 5.067.309 ETH están en staking a través de su red de validadores MAVAN y de operadores asociados. Por tanto, BitMine por sí sola representa en torno al 11,6 por ciento de todo el ETH en staking.
BitMine es también la mayor empresa con tesorería de activos digitales, una categoría de compañías cotizadas que mantienen cripto como reserva en su balance. Nuestro rastreador de tesorerías de Ethereum sigue a todo el grupo. La lógica del objetivo del 5 por ciento de BitMine se explica en nuestro artículo sobre la tesis de BitMine sobre Ethereum. Estos titulares hacen staking para obtener ingresos y rara vez venden, lo que retira oferta del mercado y concentra el poder de los validadores en menos manos.
6. Lido lidera con cerca del 21 % mientras su cuota se reduce
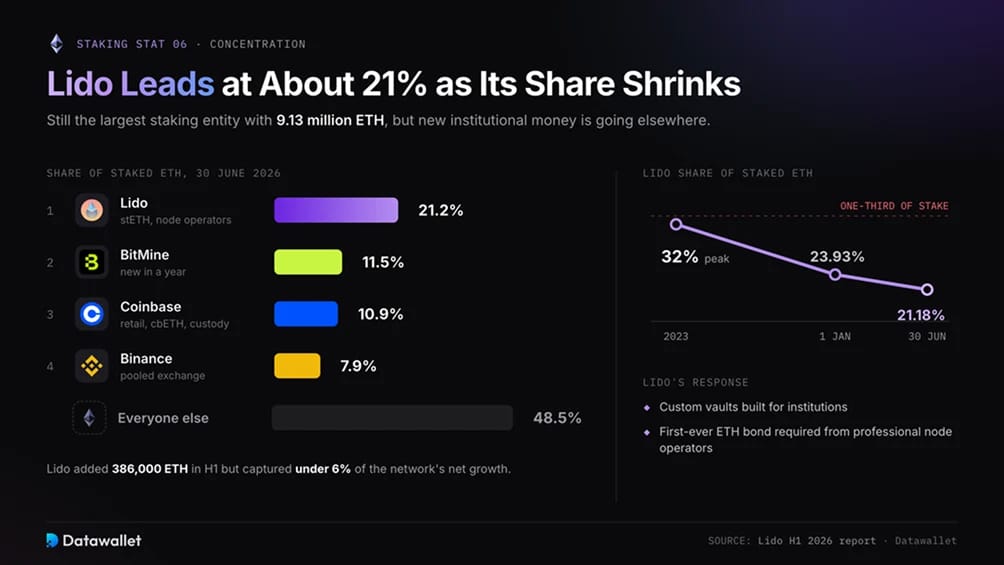
Lido sigue siendo la mayor entidad de staking, con 9,13 millones ETH a finales de junio. Aun así, su cuota cayó del 23,93 por ciento al 21,18 por ciento en seis meses. Es muy inferior a su máximo del 32 por ciento en 2023, cuando la cercanía de un solo protocolo a un tercio del conjunto de validadores provocó advertencias.
Aunque Lido añadió 386.000 ETH en el primer semestre, captó menos del 6 por ciento del crecimiento neto de la red. La mayor parte del nuevo dinero institucional fue a custodios, exchanges y validadores propios. Las principales entidades a 30 de junio fueron:
- Lido: 21,2 por ciento del ETH en staking, repartido entre operadores de nodos independientes y emitido a los usuarios como stETH.
- BitMine: 11,5, a partir de una posición de staking que no existía un año antes.
- Coinbase: 10,9 por ciento entre el staking minorista, su token cbETH y los clientes de custodia institucional.
- Binance: 7,9 por ciento, casi todo procedente del staking agrupado en exchanges.
Como respuesta, Lido está creando vaults personalizados para instituciones y, por primera vez, exige a los operadores de nodos profesionales que aporten su propio ETH como garantía.
7. Los ETF de staking ya pagan rendimiento a los accionistas
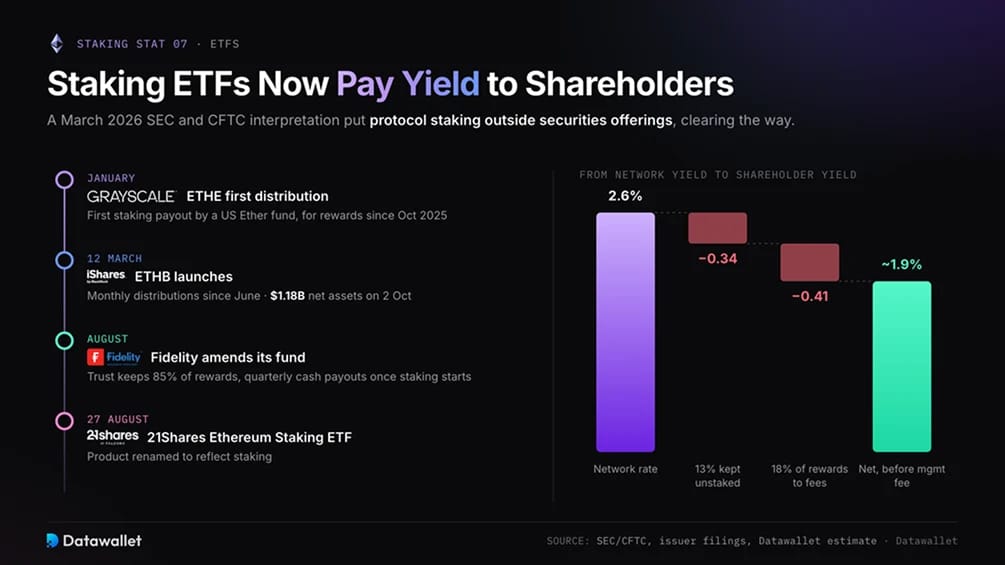
Los fondos spot de Ether de EE. UU. no podían hacer staking hasta que los reguladores resolvieron la cuestión jurídica. La SEC, junto con la CFTC, publicó el 17 de marzo de 2026 una interpretación de cómo se aplica la legislación sobre valores a los criptoactivos. Considera que el staking de protocolo queda fuera de la definición de oferta de valores, lo que elimina el principal obstáculo para los fondos que pagan rendimiento.
El Ethereum Staking ETF (ETHE) de Grayscale realizó en enero la primera distribución de staking de un fondo de Ether de EE. UU., por las recompensas obtenidas desde octubre de 2025. BlackRock lanzó el 12 de marzo su iShares Staked Ethereum Trust (ETHB). El fondo paga distribuciones mensuales desde junio y el 2 de octubre mantenía 1.180 millones de dólares en activos netos.
Una enmienda de agosto al Ethereum Fund de Fidelity prevé que el fideicomiso conserve el 85 por ciento de las recompensas de staking, con distribuciones trimestrales en efectivo una vez que comience el staking. Desde el 27 de agosto, 21Shares ha rebautizado su producto como 21Shares Ethereum Staking ETF. Nuestro rastreador de ETF de Ethereum enumera las posiciones de los fondos.
Los rendimientos de los accionistas quedan por debajo de la tasa de la red porque los fondos dejan parte del ETH sin hacer unstaking para atender los reembolsos. Los patrocinadores y custodios también se quedan con una parte de las recompensas, al igual que los operadores de nodos. Estimamos un rendimiento neto cercano al 1,9 por ciento antes de la comisión de gestión para un fondo que hace staking de aproximadamente el 87 por ciento de su ETH y traspasa el 82 por ciento de las recompensas.
8. El liquid staking acumula unos 15 millones de ETH
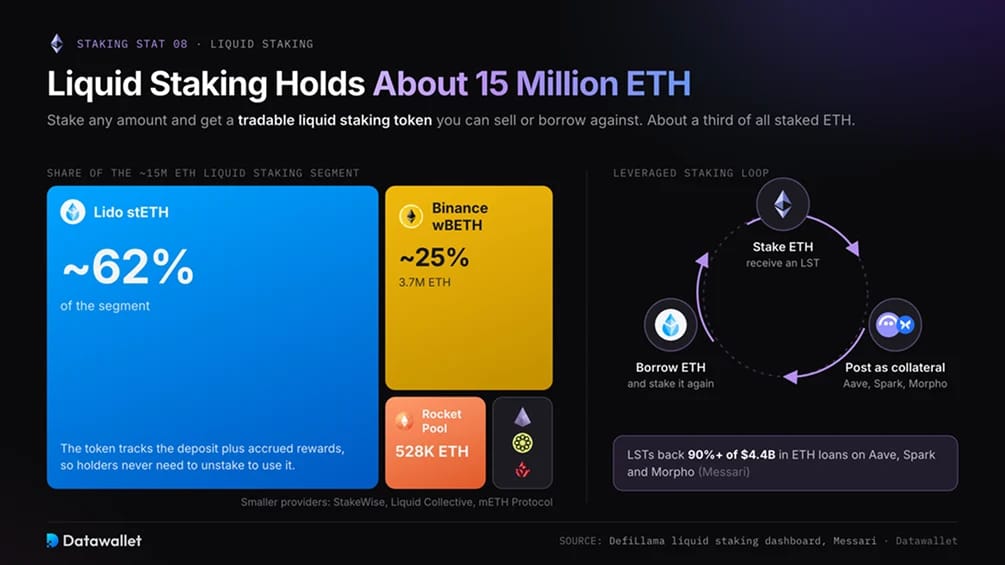
El liquid staking permite a los titulares hacer stake de cualquier cantidad a cambio de un token de liquid staking negociable, o LST. Este token refleja el depósito más las recompensas acumuladas. Los titulares pueden venderlo o usarlo como garantía de un préstamo sin hacer unstaking del ETH subyacente. Nuestra guía sobre los derivados de liquid staking explica su funcionamiento.
En nuestra última consulta, el panel de liquid staking de DefiLlama mostraba unos 15 millones de ETH en estos protocolos, aproximadamente un tercio de todo el ETH en staked. El stETH de Lido representa alrededor del 62 por ciento del segmento. El wBETH de Binance tiene en torno al 25 por ciento, es decir, 3,7 millones de ETH, seguido de Rocket Pool con unos 528.000 ETH. StakeWise, Liquid Collective y mETH Protocol van por detrás.
Gran parte de los préstamos de ETH en las finanzas descentralizadas (DeFi) depende de garantías en LST. La investigación sobre la emisión de staking de Messari concluyó que los LST respaldaban más del 90 por ciento de los 4.400 millones de dólares en préstamos denominados en ETH en Aave, Spark y Morpho. Buena parte de estos préstamos financia el staking apalancado, en el que los titulares piden prestado ETH con un LST como garantía y lo vuelven a hacer stake. Nuestra reseña de las mejores plataformas de liquid staking compara a los principales proveedores.
9. El restaking se ha reducido a unos 5.000 millones de dólares
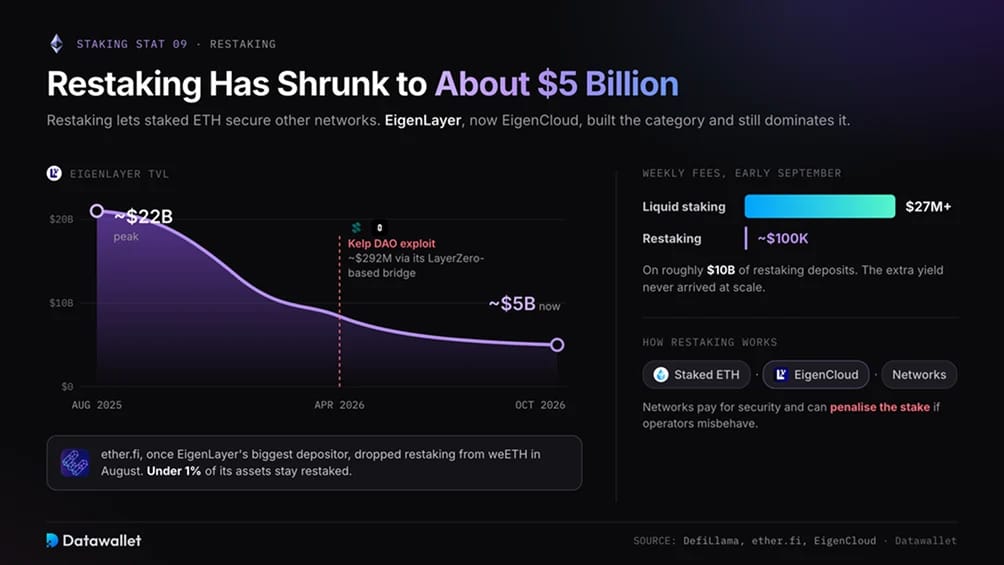
El restaking utiliza ETH staked como garantía para otras redes. Esas redes pagan por la seguridad y pueden penalizar el stake si los operadores se comportan mal. EigenLayer, que ahora usa la marca EigenCloud, creó la categoría y sigue siendo dominante. DefiLlama sitúa su valor total bloqueado, el valor en dólares de los activos depositados, en unos 5.000 millones de dólares, frente a un máximo cercano a 22.000 millones de dólares en agosto de 2025.
Un hackeo aceleró los retiros en un sector que ya sufría por su débil economía. En abril de 2026, un atacante explotó el bridge cross-chain en el que se apoyaba el token de restaking de Kelp DAO por aproximadamente 292 millones de dólares. El fallo afectó a la configuración de mensajería de LayerZero de la que dependía el bridge, y los retiros se extendieron por todo el sector. El rendimiento adicional tampoco llegó nunca a gran escala. Los datos de principios de septiembre de DefiLlama mostraban unos 10.000 millones de dólares en depósitos de restaking que generaban unos 100.000 $ semanales en comisiones, frente a más de 27 millones de dólares del liquid staking.
ether.fi, que fue la mayor fuente de depósitos de EigenLayer, ofreció la señal más clara del repliegue. En agosto eliminó el restaking de su principal token weETH e informó de que menos del 1 por ciento de sus activos seguía en restaked allí. Desde entonces, EigenCloud se ha reposicionado en torno a la computación verificable para los servicios que protege.
10. La emisión ronda los 1,1 millones de ETH al año
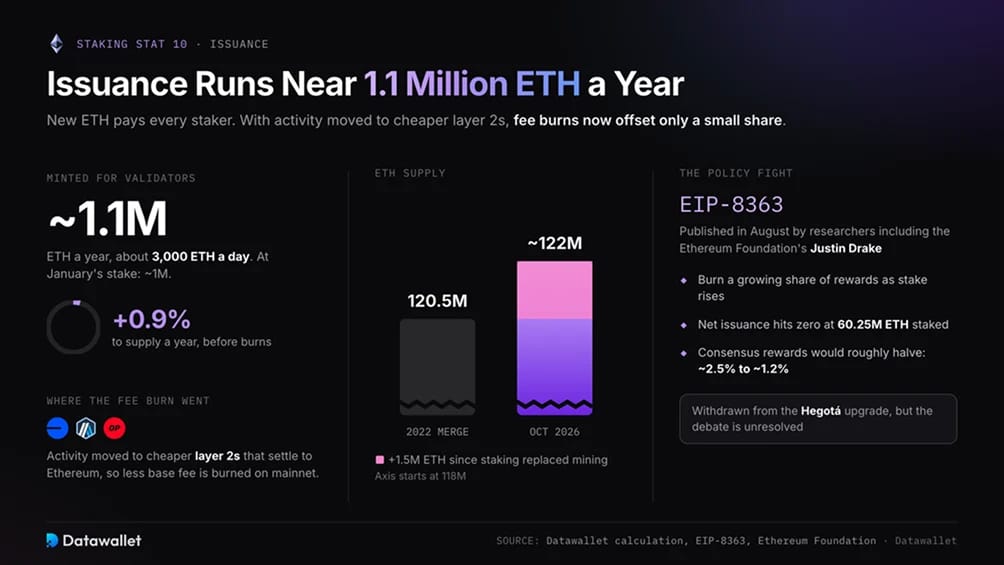
El ETH recién creado paga recompensas por cada ETH en staked. Con 43,7 millones de ETH en staked, nuestro cálculo de la fórmula de recompensas del protocolo sitúa la emisión anual en unos 1,1 millones de ETH, es decir, aproximadamente 3.000 ETH al día. Esto añade casi un 0,9 por ciento al suministro cada año. Con el nivel de stake de enero, la emisión era de unos 1 millón de ETH al año.
Ethereum quema la comisión base de cada transacción, lo que antes compensaba la mayor parte de la emisión. Ahora la actividad se concentra en redes de capa 2 más baratas que se liquidan en Ethereum, de modo que la quema cubre solo una pequeña parte. El suministro ha subido hasta unos 122 millones de ETH desde 120,5 millones en la fusión (Merge) de 2022, cuando el staking sustituyó a la minería.
La dilución provocó la mayor disputa política del año. Investigadores como Justin Drake, de la Ethereum Foundation, publicaron en agosto el EIP-8363. La propuesta quemaría una parte creciente de las recompensas de los validadores a medida que aumenta el stake, de modo que la emisión neta llegaría a cero con 60,25 millones de ETH en staked. Con la proporción actual, reduciría aproximadamente a la mitad las recompensas de consenso, hasta cerca del 1,2 por ciento. Sus autores la han retirado de la consideración para la actualización Hegotá, pero la disputa sobre cuánto debe pagar Ethereum por su seguridad sigue sin resolverse.
¿Qué es el staking de Ethereum?
El staking de Ethereum consiste en bloquear ETH como depósito de garantía para que el titular, o un operador que actúe en su nombre, pueda ejecutar un validador. Los validadores proponen nuevos bloques y votan los propuestos por otros. A cambio, el protocolo paga ETH de nueva emisión más una parte de las comisiones de transacción. El staking sustituyó a la minería en septiembre de 2022.
Los validadores arriesgan su depósito si actúan de forma deshonesta. Firmar dos bloques contradictorios provoca el slashing, que destruye parte del stake y expulsa al validador de la red. Desconectarse tiene un coste mucho menor: una pérdida lenta aproximadamente igual a las recompensas que el validador habría obtenido.
Los retiros se permiten al ritmo que marca la cola de salida. Este límite evita que el conjunto de validadores cambie más rápido de lo que la red puede seguir con seguridad. Por tanto, los tiempos de espera dependen de cuántos otros estén saliendo a la vez.
Cómo hacer stake de ETH: comparativa de métodos
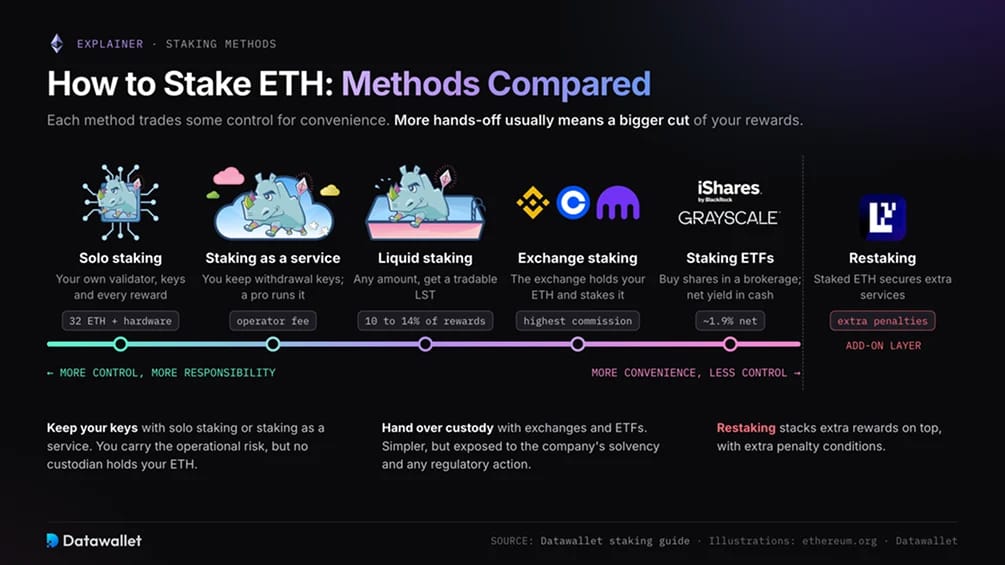
Los métodos de staking ofrecen distintos equilibrios entre control y comodidad. Nuestra guía de las mejores plataformas de staking de Ethereum clasifica a los proveedores individuales.
- Solo staking: ejecuta tu propio validador con al menos 32 ETH y hardware siempre activo. Conservas tus claves y todas las recompensas, pero asumes toda la responsabilidad del riesgo operativo.
- Staking como servicio: conserva las claves de retiro y aporta el ETH. Un operador profesional ejecuta el validador a cambio de una comisión.
- Liquid staking: haz un depósito de cualquier cantidad en un protocolo como Lido o Rocket Pool a cambio de un LST. Las comisiones suelen oscilar entre el 10 y el 14 por ciento de las recompensas.
- Staking en exchanges: plataformas como Binance, Coinbase y Kraken hacen stake en tu nombre dentro de tu cuenta. El exchange tiene la custodia del ETH y normalmente cobra la comisión más alta.
- ETF de staking: compra participaciones del fondo mediante una cuenta de corretaje. El fondo hace stake de la mayor parte de su ETH y paga las recompensas netas en efectivo.
- Restaking: usa ETH staked o un LST para asegurar servicios adicionales. Las recompensas extra conllevan condiciones de penalización adicionales.
¿Cuánto se puede ganar haciendo staking de Ethereum?
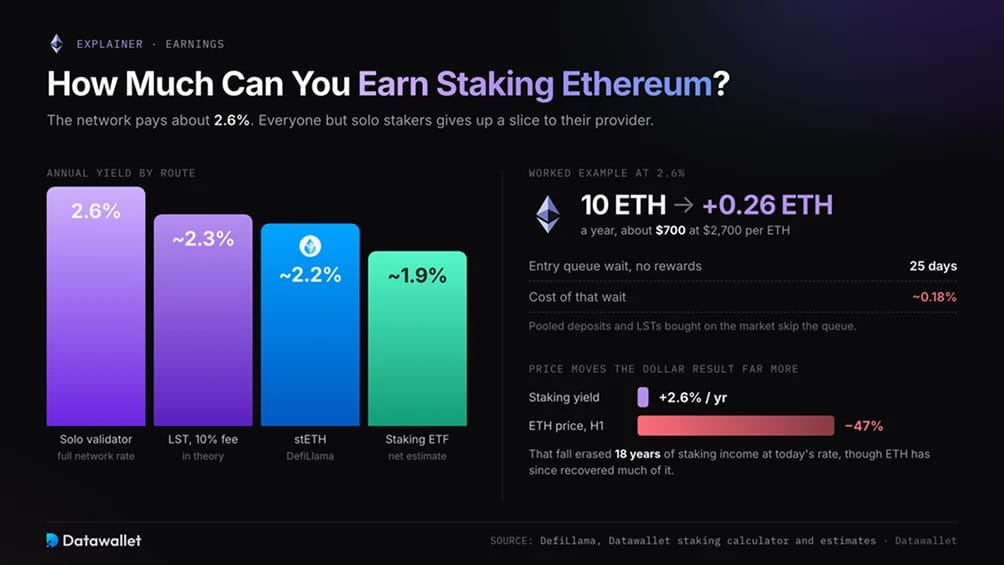
Un validador en solitario obtiene la tasa completa de la red, de aproximadamente el 2,6 por ciento. Los demás stakers deben restar la parte de su proveedor. Un protocolo de liquid staking que cobre el 10 por ciento de las recompensas deja alrededor del 2,3 por ciento, aunque stETH pagaba cerca del 2,2 por ciento en DefiLlama en nuestra última consulta. Los ETF de staking rinden netos aproximadamente un 1,9 por ciento.
Con un 2.6 por ciento, hacer staking de diez ETH durante un año genera unos 0,26 ETH. Eso equivale aproximadamente a 700 $ con el ETH a 2.700 $. Usa la calculadora de staking de Datawallet para simular otras cantidades, tasas y periodos de tenencia.
La cola de entrada de 25 días no genera recompensas, lo que cuesta alrededor del 0,18 por ciento del depósito antes de que empiece el staking. Los proveedores de depósitos agrupados y los LST comprados en el mercado abierto evitan esta demora.
El precio influye mucho más que el rendimiento en el resultado en dólares. La caída del 47 de ETH en el primer semestre de 2026 borró dieciocho años de ingresos por staking al ritmo actual, aunque desde entonces ha recuperado gran parte de ese descenso. El staking aumenta el ETH de una posición, pero deja su valor en dólares totalmente expuesto al mercado.
Tendencias del staking de Ethereum que conviene seguir
Los cambios en el protocolo durante los próximos doce meses afectarán a las ganancias de los validadores y a la rapidez con la que los stakers podrán salir.
- Glamsterdam: la próxima actualización de Ethereum llegará a la red de pruebas Sepolia el 6 de octubre de 2026. La Fundación Ethereum indica que aún no se ha decidido la fecha de mainnet. Nuestra guía sobre Glamsterdam explica todo su alcance.
- Pagos de los constructores dentro del protocolo: con el principal cambio de staking de Glamsterdam, el protocolo gestionará los pagos de los constructores de bloques a los validadores. Actualmente estos pagos pasan por relays de terceros en los que los validadores deben confiar.
- Salidas más rápidas: EIP-8061, también incluida en Glamsterdam, multiplica aproximadamente por cuatro el límite de salidas sin cambiar el tope de entradas. Estimamos que la actual cola de salida de 786.000 ETH se vaciaría en tres o cuatro días con ese límite.
- Resistencia a la censura en Hegotá: las listas de inclusión son clave en la actualización posterior a Glamsterdam. Permiten que un comité rotatorio de validadores obligue a incluir transacciones válidas en los bloques. Nuestra guía sobre Hegotá explica los detalles.
- Reforma de la emisión: la retirada de la EIP-8363 aplazó el debate sobre si Ethereum paga en exceso por su seguridad. Un ratio de staking que se acerca al 40 hará que la cuestión vuelva.
- El staking como opción por defecto en los ETF: BlackRock, Grayscale, Fidelity y 21Shares se han comprometido con el staking. Los fondos de Ether que no hacen staking tienen ahora una desventaja visible de rendimiento.
Riesgos de hacer staking de Ethereum
Un solo evento de pérdida puede superar años de recompensas modestas de staking.
- Seguridad del operador: los incidentes de MetaMask y Kiln provocaron salidas masivas por precaución. Ninguno de los operadores informó de slashing, pero los stakers perdieron recompensas durante el ciclo de salida y reentrada.
- Riesgo de contratos inteligentes y de bridge: los LST y los tokens de restaking dependen de código y de bridges cross-chain que pueden fallar. El ataque a Kelp DAO congeló mercados de préstamos incluso para usuarios que nunca habían usado el bridge defectuoso.
- Retrasos de salida: salir tarda hoy unas tres semanas, frente a más de seis a finales de 2025. Los stakers no pueden contar con vender rápido en un mercado a la baja.
- Diferencias de precio de los LST: las salidas lentas pueden hacer que el precio de mercado de un token de liquid staking caiga por debajo del valor del ETH que representa. Esto puede llevar a los prestamistas a cerrar a la fuerza posiciones de staking apalancadas.
- Slashing: un validador pierde parte de su stake por firmar bloques contradictorios. Pectra redujo la penalización inicial, aunque las penalizaciones siguen aumentando mucho cuando se aplica slashing a muchos validadores a la vez.
- Riesgo de custodia: hacer staking a través de un exchange o custodio expone el ETH a la solvencia de la empresa y a cualquier acción regulatoria contra ella.
- Riesgo normativo: las reglas de recompensas pueden cambiar. La EIP-8363 demostró que una propuesta para reducir a la mitad los ingresos por staking puede surgir en un solo ciclo de actualización.
- Riesgo de precio: las recompensas se pagan en ETH. Una caída del precio puede dejar a los stakers con más monedas que valen menos dólares.
Conclusiones
A finales de 2026, el staking de Ethereum es mayor y más institucional que nunca, mientras que los rendimientos han caído a mínimos. El stake aumentó una quinta parte en nueve meses, impulsado sobre todo por balances de empresas y fondos que pretenden mantener durante años.
El cambio ha resuelto un problema de concentración y ha creado otro. La cuota de Lido ha bajado hasta aproximadamente una quinta parte, pero una sola empresa de tesorería controla ahora más de una décima parte de todo el ETH staked. La cola de salida más larga del año se debió a un incidente de seguridad de un operador.
Los stakers individuales deberían esperar alrededor de un 2,6 antes de comisiones y contar con semanas para entrar o salir. Cualquier rendimiento superior a la tasa de la red debe considerarse una compensación por un riesgo adicional.