Compara las principales plataformas de liquid staking
1. Lido
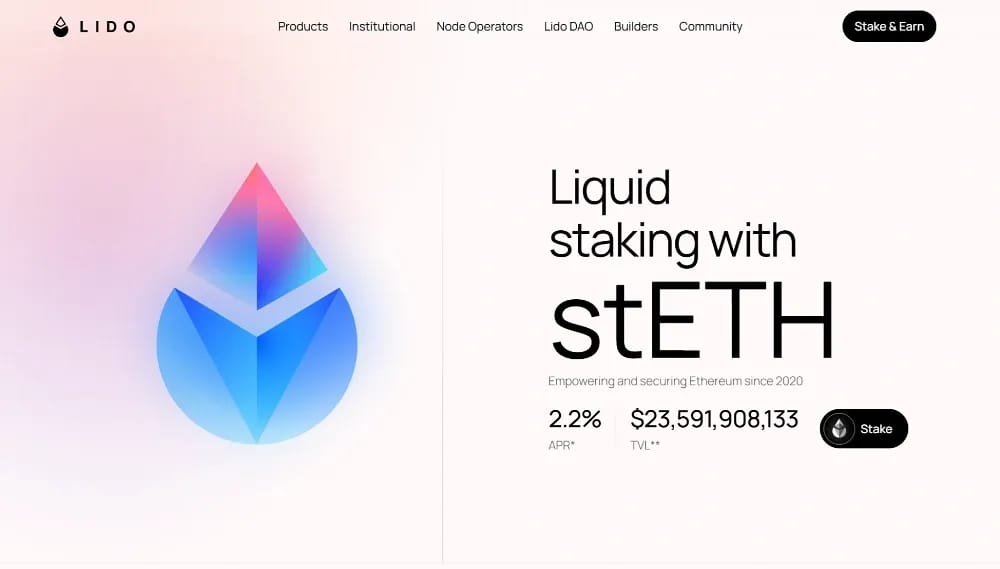
Lido protege Ethereum como protocolo de liquid staking no custodial desde 2020. Ahora mantiene aproximadamente 23.800 millones de dólares en TVL, cerca de la mitad del mercado de liquid staking que sigue DefiLlama. Lo situamos en primer lugar por cuarto año consecutivo.
Lido V3 está plenamente operativo. Sus stVaults ofrecen a las instituciones configuraciones de validador a medida y mantienen el acceso a la liquidez de stETH. Las nuevas bóvedas Earn amplían aún más la oferta. EarnETH asigna capital a DeFi de primer nivel con un APY de alrededor del 3,1 %, mientras que el propio stETH paga actualmente aproximadamente un APR del 2,2 %.
El protocolo también ha logrado avances significativos en descentralización. Más de 600 operadores de nodos ejecutan ahora validadores en los módulos curado, Simple DVT y Community Staking. Los clústeres de validadores distribuidos usan tanto Obol como SSV. Nuestro análisis en profundidad de Lido examina en detalle la estructura de gobernanza de la DAO y el timelock de doble gobernanza.
Ventajas
- La liquidez líder del sector garantiza un slippage mínimo al cerrar posiciones grandes.
- Los stVaults aportan personalización institucional sin fragmentar la liquidez de stETH.
- Ampliar el conjunto de operadores entre DVT y módulos comunitarios reduce la centralización.
Inconvenientes
- Una comisión del 10 % sobre las recompensas de staking es superior a la de varios competidores.
- El dominio del mercado sigue alimentando los debates sobre la centralización de Ethereum.
- Enfoque exclusivo en Ethereum tras abandonar los anteriores despliegues multicadena.
2. Bybit
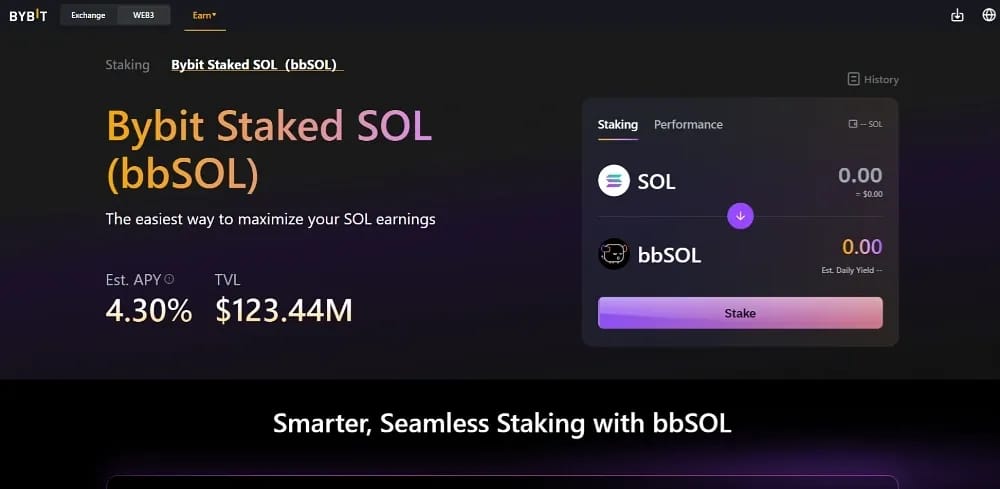
Bybit sube al segundo puesto porque su estructura de comisiones en Solana no tiene rival entre los proveedores custodial. El exchange lanzó su token bbSOL en septiembre de 2024 como el primer LST de Solana respaldado por un exchange. Anuncia un APY de hasta el 8 %, no cobra comisiones de gestión y tiene una tasa base cercana al 5,5 %.
Los depósitos se dirigen a un stake pool impulsado por Sanctum que reparte la delegación entre validadores seleccionados. Anchorage Digital presta apoyo de custodia institucional para el token. Los usuarios pagan una pequeña comisión de depósito del 0,1 %, y bbSOL puede canjearse en cualquier momento por SOL más las recompensas acumuladas.
Para los stakers de Ethereum, Bybit ofrece el producto paralelo bbETH. Ambos tokens también pueden usarse como garantía dentro de la cuenta de trading unificada del exchange. Así, los usuarios pueden pasar de inmediato del rendimiento pasivo a estrategias activas con margen, una combinación de eficiencia de capital que ningún protocolo onchain reproduce hoy con tanta fluidez.
Ventajas
- Cero comisiones de gestión en bbSOL maximizan las ganancias netas de staking a largo plazo.
- La infraestructura de pools creada con Sanctum aporta transparencia onchain a un producto CEX.
- El soporte de garantías en cuenta unificada conecta el staking y el trading apalancado.
Inconvenientes
- Se aplica una comisión de depósito del 0,1 % a las transacciones iniciales de staking de Solana.
- La estructura custodial exige confiar en el exchange para la custodia de las claves.
- El TVL de bbSOL sigue siendo mucho menor que el de las principales alternativas onchain.
3. Jito
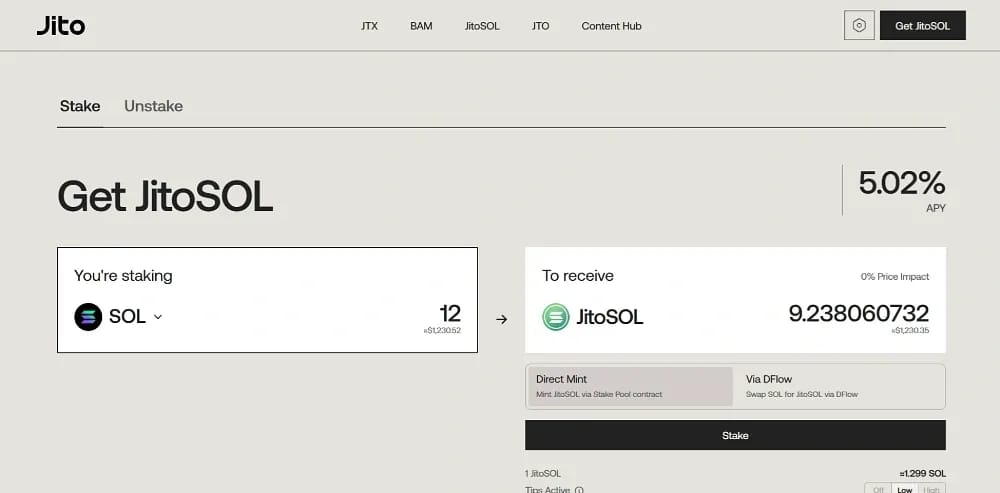
Jito sigue siendo la opción onchain más sólida para los titulares de SOL porque captura ingresos que muchos pools de staking dejan escapar. JitoSOL obtiene las recompensas estándar por inflación junto con una parte de la economía del espacio de bloques de Solana, incluidas las propinas de MEV y las comisiones de prioridad. En conjunto, estas fuentes se capitalizan actualmente hasta aproximadamente un 7,2 % de APY.
Los cambios recientes de infraestructura refuerzan su posición. El marco BAM de Jito ya admite la construcción de bloques en toda la red, mientras que StakeNet dirige la delegación a unos 200 validadores de alto rendimiento. El protocolo también redujo su comisión de gestión del 5 % al 4 % de las recompensas. Los retiros directos conllevan un cargo del 0,1 %.
La liquidez sigue siendo de primer nivel para un LST de Solana. Los usuarios pueden elegir unstaking instantáneo o el periodo de enfriamiento estándar de la época, y JitoSOL sirve como garantía en Kamino, Raydium y Orca. Nuestra guía sobre JitoSOL detalla cómo el flujo de MEV transfiere valor a los stakers.
Ventajas
- Los flujos de doble recompensa superan de forma constante la rentabilidad del staking estándar de Solana.
- Nueve auditorías y dos ciclos completos de mercado puestos a prueba.
- La opción de unstake instantáneo elimina la espera tradicional de salida por época.
Inconvenientes
- Una comisión de gestión del 4 % sigue reduciendo la rentabilidad neta de los stakers.
- Los rendimientos varían con la actividad de la red de Solana y el volumen de propinas MEV.
- La complejidad de los mecanismos del protocolo puede abrumar a quienes hacen staking en Solana por primera vez.
4. Binance
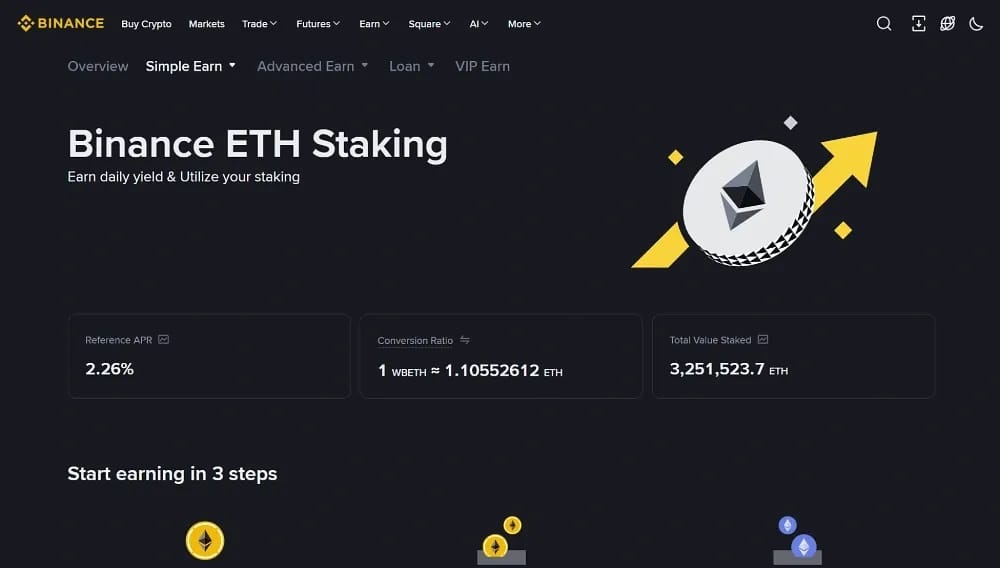
Binance baja al cuarto puesto por precios, no por tamaño. El exchange sigue operando el mayor volumen de staking líquido custodial del sector, con aproximadamente 10.200 millones de dólares en sus productos. Sus tokens WBETH y BNSOL lideran la liquidez de LST emitidos por exchanges en todo el mundo.
Las recompensas se acumulan mediante actualizaciones diarias del ratio de conversión. WBETH paga en torno al 2,6 % de APR, mientras que BNSOL llega hasta el 5,6 % tras la comisión de aproximadamente el 10 % de Binance. Los reembolsos estándar de BNSOL tardan unos cuatro días en liquidarse, aunque los titulares pueden vender cualquiera de los dos tokens cuando necesiten una salida inmediata.
La principal ventaja de la plataforma es la profundidad de su ecosistema. WBETH y BNSOL pueden funcionar como garantía de préstamos o como activos de margen y cumplen los requisitos para obtener boletos de Launchpool. Además, con frecuencia reciben recompensas de campañas adicionales sobre el rendimiento del staking subyacente. Para los inversores que ya usan Binance, es difícil igualar ese nivel de integración.
Ventajas
- La mayor liquidez de todos los proveedores de liquid staking de exchanges centralizados.
- WBETH y BNSOL permiten acceder a préstamos, margin y recompensas recurrentes de campañas.
- Acumulación automática de recompensas mediante ratios de conversión diarios transparentes.
Inconvenientes
- Una comisión de aproximadamente 10 % queda por debajo de la oferta sin comisiones de Bybit en Solana.
- La custodia concentrada genera riesgo de una única plataforma para saldos elevados.
- El escrutinio regulatorio continuo hace que la disponibilidad varíe entre jurisdicciones.
5. ether.fi
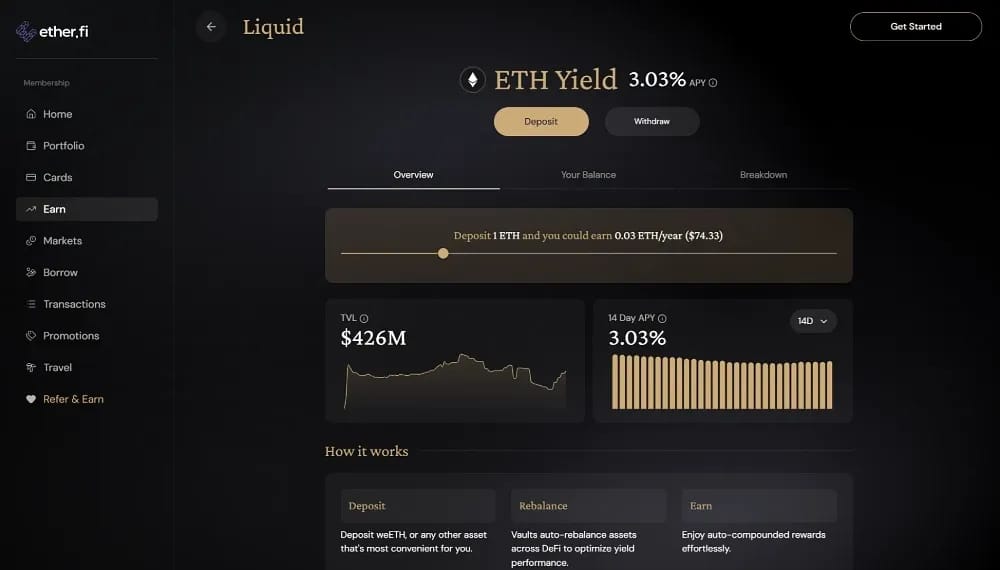
Nueva en nuestro ranking, ether.fi ocupa el quinto puesto como la principal plataforma de liquid restaking no custodial, con unos 4.300 millones de dólares en TVL en staked. Su token eETH añade recompensas de restaking al rendimiento base de Ethereum. El weETH envuelto mantiene esas posiciones componibles en todo DeFi.
La seguridad es ahora un punto clave de diferenciación. Además de más de 25 auditorías y verificación formal, ether.fi obtuvo en julio de 2026 la mayor cobertura de slashing de la historia de las criptomonedas a través de Nexus Mutual. La póliza cubre hasta 15.000 ETH en penalizaciones. La plataforma también comprometió unos 3.000 millones de dólares en stake en los mercados de espacio de bloques de ETHGas.
Su gama de productos va mucho más allá del staking. Los vaults líquidos automatizan estrategias de DeFi, eBTC lleva el modelo a Bitcoin y la tarjeta Cash permite gastar con garantía staked. Los APY variables se mantienen cerca del 3 %. Nuestra guía de ether.fi cubre cada nivel de producto.
Ventajas
- Las recompensas de restaking se suman al rendimiento estándar del staking de Ethereum.
- El seguro contra slashing reduce de forma notable el riesgo de penalizaciones para el validador.
- Los usuarios conservan el control de las claves, a diferencia de las alternativas de exchange custodial.
Inconvenientes
- El restaking añade capas de contratos inteligentes y más superficies de slashing.
- Los rendimientos variables fluctúan según la demanda de restaking y los pagos de AVS.
- La amplitud de productos puede abrumar a los usuarios que solo quieren staking sencillo.
6. Coinbase
Coinbase entra en el ranking en sexta posición como la opción más clara para los inversores que priorizan una contraparte regulada y cotizada en bolsa. El staking de ETH en el exchange no tiene mínimo. Al convertir la posición en cbETH se obtiene un token ERC-20 de libre negociación con aproximadamente 348 millones de dólares de valor on-chain.
cbETH también tiene un amplio alcance multicadena. El token circula por Ethereum, Base, Arbitrum, Optimism y Polygon, lo que lo convierte en uno de los LST más fáciles de desplegar en todo el DeFi de capa 2. Las recompensas se acumulan mediante una tasa de conversión creciente y actualmente ofrecen a los titulares aproximadamente un 3 % anual.
El inconveniente es el precio. Coinbase retiene una comisión del 25 % sobre las recompensas de staking de ETH, de las más altas de este ranking. También ofrece staking de Solana, pero Coinbase no emite un token líquido para esas posiciones. Por ello, SOL permanece bloqueado en custodia en lugar de ser componible.
Ventajas
- Una empresa estadounidense cotizada en bolsa ofrece una transparencia sin igual sobre la contraparte.
- La presencia de cbETH en la capa 2 simplifica el despliegue DeFi multicadena a bajo coste.
- Sin mínimo de staking y con salidas inmediatas vendiendo cbETH.
Inconvenientes
- Una comisión de recompensa del 25 % es la más alta entre nuestras selecciones.
- El staking de Solana carece por completo de un token líquido en la plataforma.
- El rendimiento queda por detrás de las alternativas onchain tras descontar la comisión.
7. Rocket Pool
Rocket Pool cierra el ranking como la referencia de descentralización para el staking de Ethereum. Su actualización Saturn One de febrero de 2026 supuso la mayor renovación del protocolo hasta la fecha. Los validadores de Megapool ya pueden lanzarse con garantías de solo 4 ETH, lo que reduce a la mitad de la noche a la mañana el capital exigido a los operadores.
Saturn también cambió la economía del protocolo mediante un reparto de ingresos universal y ajustable. Los operadores de nodos reciben una comisión base del 5 %, los stakers de RPL comparten un fondo de ingresos del 9 % y los titulares de rETH siguen asumiendo aproximadamente la misma comisión efectiva del 14 % que antes. Un colchón de retiros a nivel de protocolo permite ahora salidas de rETH casi instantáneas.
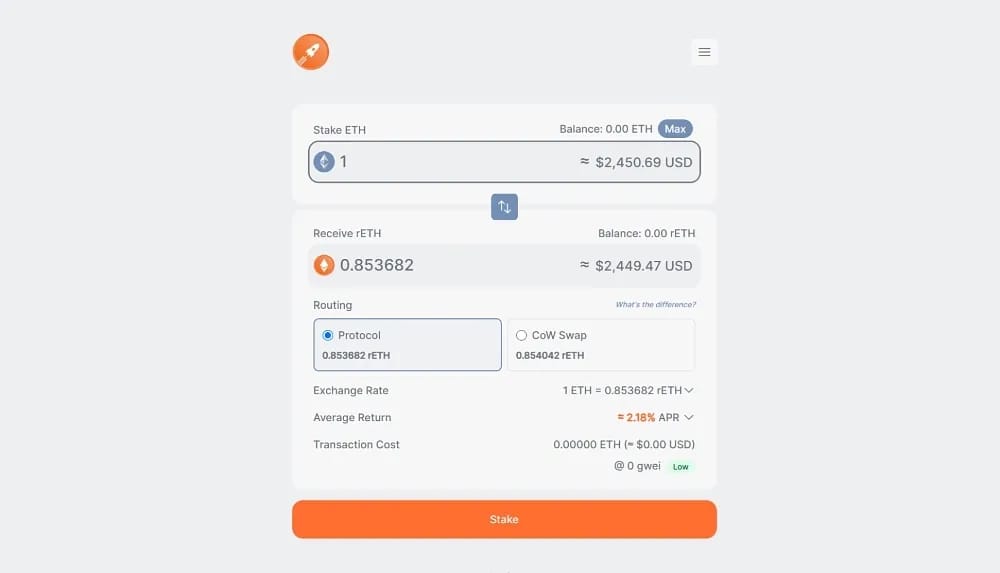
Unos 2.000 operadores sin permisos aseguran hoy aproximadamente 1.300 millones de dólares en TVL. rETH se revaloriza frente a ETH a un APR de alrededor del 2,1 %. Para los stakers que valoran la ausencia de confianza más que el rendimiento destacado, ninguna otra plataforma de este ranking iguala la arquitectura de Rocket Pool.
Ventajas
- Los megapools sin permisos permiten que cualquiera valide con solo 4 ETH.
- El colchón de retiro ofrece salidas instantáneas sin slippage en el mercado secundario.
- El reparto de ingresos mantiene estables los costes de los stakers y recompensa a los operadores.
Inconvenientes
- Una comisión efectiva cercana al 14 % sigue quedando ligeramente por debajo de la economía de Lido.
- La liquidez de rETH es menor que la de stETH o la de los tokens de exchanges.
- El crecimiento depende de atraer de forma constante a operadores de nodos independientes.
¿Qué es el liquid staking?
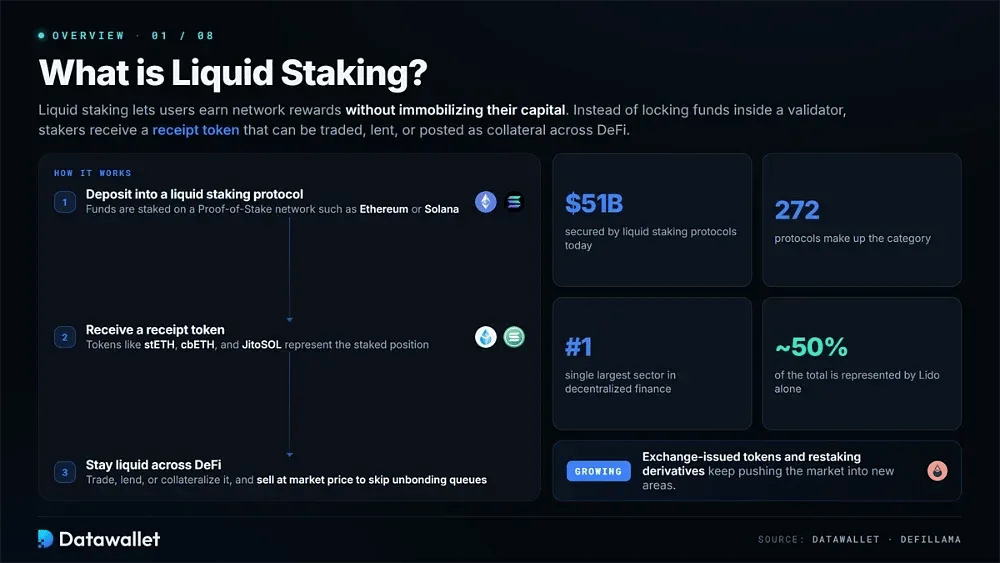
El staking líquido permite a los usuarios obtener recompensas de la red sin inmovilizar su capital. En lugar de bloquear los fondos en un validador, los stakers reciben un token de recibo que representa la posición. Ese token puede negociarse, prestarse o usarse como garantía en las finanzas descentralizadas.
El modelo ha prosperado en redes Proof-of-Stake como Ethereum y Solana. Tokens como stETH, cbETH y JitoSOL se han convertido en activos DeFi fundamentales. Como el token de recibo puede venderse directamente a precios de mercado, los titulares pueden evitar por completo las colas de desbloqueo.
Actualmente la categoría asegura alrededor de 51.000 millones de dólares en 272 protocolos, lo que convierte al liquid staking en el mayor sector de las finanzas descentralizadas. Lido representa casi la mitad de ese total. Los tokens emitidos por exchanges y los derivados de restaking siguen llevando el mercado a nuevos ámbitos.
Explicación de las plataformas de restaking líquido
Las plataformas de liquid restaking permiten reutilizar activos staked para asegurar redes adicionales conocidas como Actively Validated Services (AVSs). EigenLayer fue pionero de este modelo en Ethereum, al permitir que una sola posición staked genere varias fuentes de rendimiento en infraestructuras descentralizadas independientes al mismo tiempo.
La Babylon Chain lleva mecanismos similares a Bitcoin. Por su parte, emisores como ether.fi convierten posiciones restaked en tokens líquidos para que sigan siendo utilizables de inmediato en DeFi. Los usuarios pueden obtener recompensas de seguridad en capas sin renunciar al acceso a su capital, aunque cada capa añadida supone un riesgo adicional de contrato y de slashing.
CEX vs liquid staking onchain
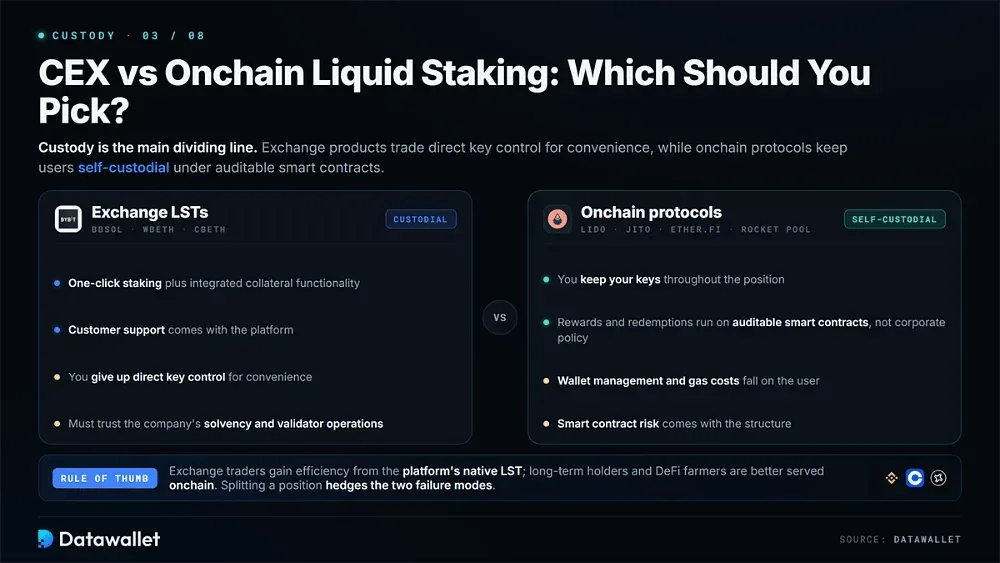
La custodia es la principal línea divisoria de este ranking. Los productos de los exchanges, como bbSOL, WBETH y cbETH, renuncian al control directo de las claves a cambio de comodidad. Los usuarios obtienen staking con un clic y funciones integradas de garantía, además de atención al cliente, pero deben confiar en la solvencia de la empresa y en las operaciones de los validadores.
Protocolos como Lido, Jito, ether.fi y Rocket Pool permiten a los usuarios mantener la autocustodia. Sus recompensas y reembolsos se rigen por contratos inteligentes auditables en lugar de por políticas corporativas. Esa estructura conlleva su propia complejidad: la gestión de la wallet y los costes de gas recaen en el usuario, igual que el riesgo de los contratos inteligentes.
Nuestra regla práctica es sencilla. Los inversores que ya operan en un exchange pueden obtener una eficiencia considerable del LST nativo de esa plataforma. Los titulares a largo plazo y los usuarios que hacen farming de rendimientos de DeFi suelen estar mejor atendidos onchain. Repartir una posición entre ambos modelos también puede cubrir de forma razonable sus distintos modos de fallo.
Tendencias del liquid staking que conviene vigilar en 2026
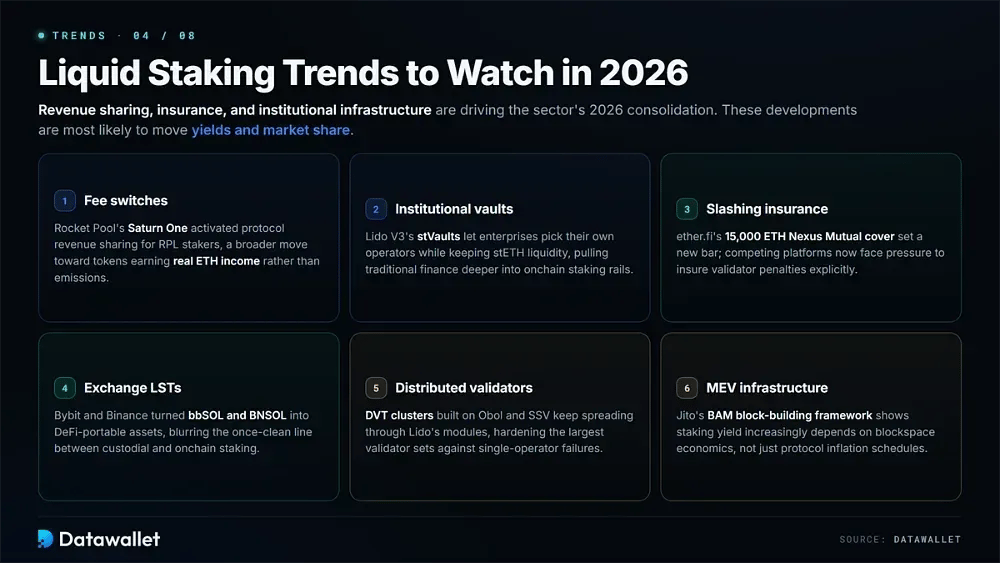
El reparto de ingresos, los seguros y la infraestructura institucional están impulsando buena parte de la consolidación del sector en 2026. Varios cambios ya están modificando cómo compiten por los depósitos las plataformas anteriores.
Estos son los acontecimientos con más probabilidad de mover los rendimientos y la cuota de mercado:
- Activación de comisiones: Saturn One de Rocket Pool activó el reparto de los ingresos del protocolo entre los stakers de RPL, lo que apunta a una tendencia más amplia hacia tokens que generan ingresos reales en ETH en lugar de emisiones.
- Vaults institucionales: los stVaults de Lido V3 permiten a las empresas elegir sus propios operadores mientras conservan la liquidez de stETH, e introducen más a las finanzas tradicionales en la infraestructura de staking onchain.
- Seguro contra slashing: la cobertura de Nexus Mutual de 15.000 ETH de ether.fi marcó un nuevo listón, y las plataformas competidoras se ven ahora presionadas para asegurar de forma explícita las penalizaciones a los validadores.
- LST de exchanges: Bybit y Binance convirtieron bbSOL y BNSOL en activos portables a DeFi, difuminando la línea antes nítida entre el staking custodial y el on-chain.
- Validadores distribuidos: los clústeres DVT basados en Obol y SSV siguen extendiéndose por los módulos de Lido, reforzando los mayores conjuntos de validadores frente a fallos de un único operador.
- Infraestructura MEV: El marco de construcción de bloques BAM de Jito muestra que el rendimiento del staking depende cada vez más de la economía del espacio de bloques, y no solo de los calendarios de inflación del protocolo.
Cómo elegir una plataforma de liquid staking de criptomonedas
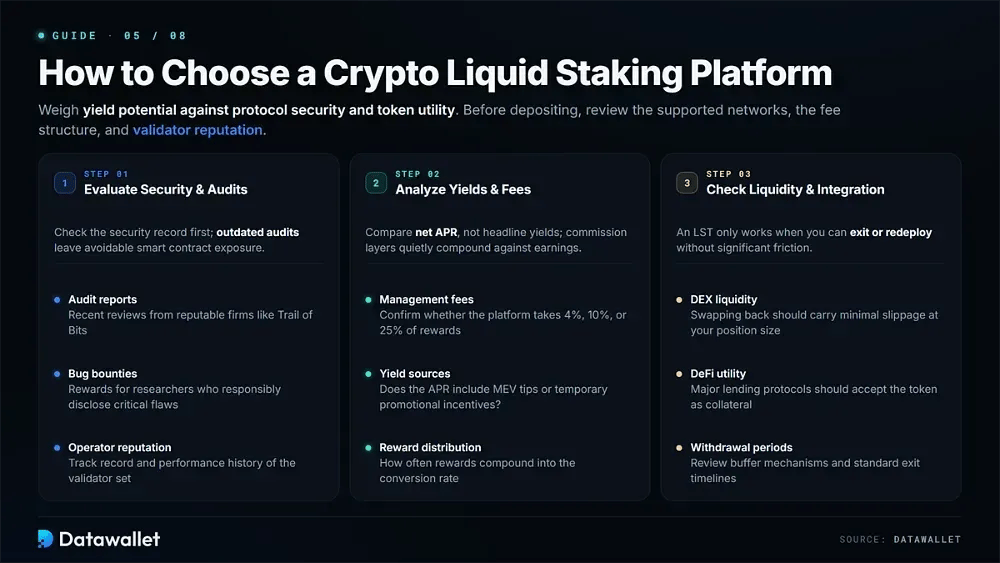
Elegir una plataforma de liquid staking exige sopesar el rendimiento potencial frente a la seguridad del protocolo y la utilidad del token. Antes de hacer un depósito, revisa las redes compatibles y la estructura de comisiones. La reputación del validador también importa si el objetivo es mantener los activos staked seguros y realmente accesibles.
Paso 1: evalúa la seguridad y las auditorías del protocolo
Comprueba el historial de seguridad de la plataforma antes de comprometer fondos. Presta especial atención a cuándo revisaron el protocolo terceros de buena reputación, ya que las auditorías desactualizadas pueden dejar una exposición evitable en los contratos inteligentes.
- Informes de auditoría: comprueba si hay auditorías de seguridad recientes de empresas de prestigio como Trail of Bits.
- Programas de recompensas por errores (bug bounties): Comprueba que el protocolo recompense a los investigadores que divulgan de forma responsable vulnerabilidades críticas.
- Reputación del operador: investiga el historial y el rendimiento pasado del conjunto de validadores.
Paso 2: analiza los rendimientos y las estructuras de comisiones
Compara proveedores usando tasas anuales netas en lugar de rendimientos publicitados. Hay que incluir todas las capas de comisiones, porque las comisiones se acumulan silenciosamente frente a las ganancias con el tiempo.
- Comisiones de gestión: confirma si la plataforma se queda con 4 %, 10 % o 25 % de las recompensas.
- Fuentes de yield: Identifica si el APR incluye propinas de MEV o incentivos promocionales temporales.
- Distribución de recompensas: comprende con qué frecuencia se capitalizan las recompensas en el tipo de conversión de tu token.
Paso 3: comprueba la liquidez y la integración del token
Un token de liquid staking solo funciona como se espera cuando los usuarios pueden salir o reinvertir sin fricciones significativas. Eso exige mercados profundos y una amplia aceptación del token como garantía.
- Liquidez en DEX: comprueba que revertir el swap implique un slippage mínimo con el tamaño de tu posición.
- Utilidad en DeFi: asegúrate de que los principales protocolos de préstamos acepten el token de recibo como garantía válida.
- Plazos de retiro: revisa los mecanismos de amortiguación y los plazos estándar de salida antes de comprometer capital.
Regulación de las plataformas de liquid staking
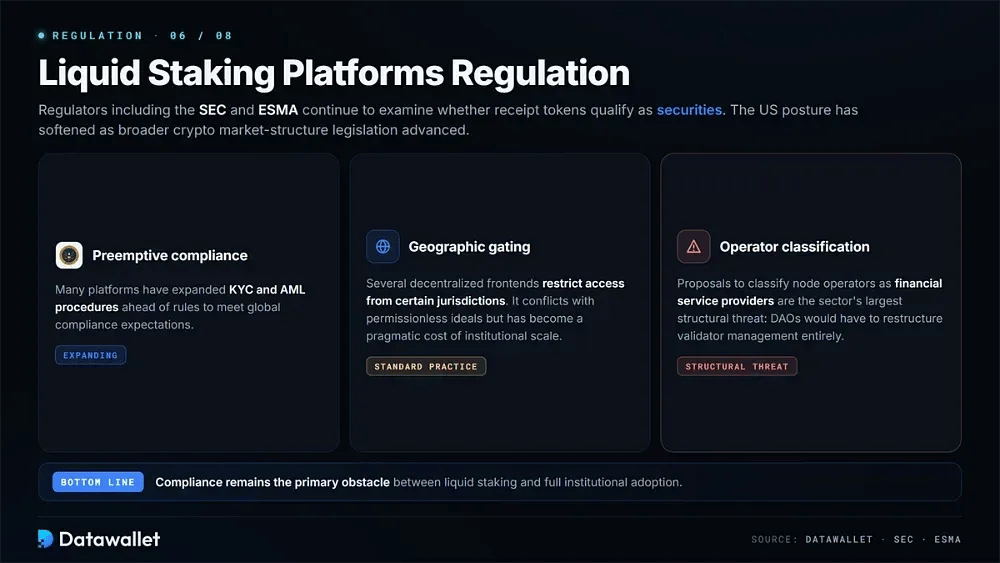
Reguladores como la SEC y la ESMA siguen examinando si los tokens de recibo de liquid staking pueden considerarse valores. La postura de EE. UU. se ha suavizado a medida que ha avanzado una legislación más amplia sobre la estructura del mercado cripto. Aun así, muchas plataformas han ampliado de forma preventiva sus procedimientos de KYC y AML para cumplir las expectativas globales de cumplimiento normativo.
El bloqueo geográfico también es una práctica habitual. Varios frontends descentralizados restringen el acceso desde ciertas jurisdicciones para reducir fricciones legales. Este enfoque choca con los ideales de DeFi sin permisos, pero se ha convertido en un coste pragmático de operar a escala institucional bajo regímenes regulatorios que no coinciden.
Las propuestas para clasificar a los operadores de nodos como proveedores de servicios financieros siguen siendo la mayor amenaza estructural del sector. De adoptarse, estas normas obligarían a las DAOs a reestructurar por completo la gestión de validadores. Por ello, el cumplimiento normativo sigue siendo el principal obstáculo entre el staking líquido y la adopción institucional plena.
¿Cómo tributa el liquid staking en todo el mundo?
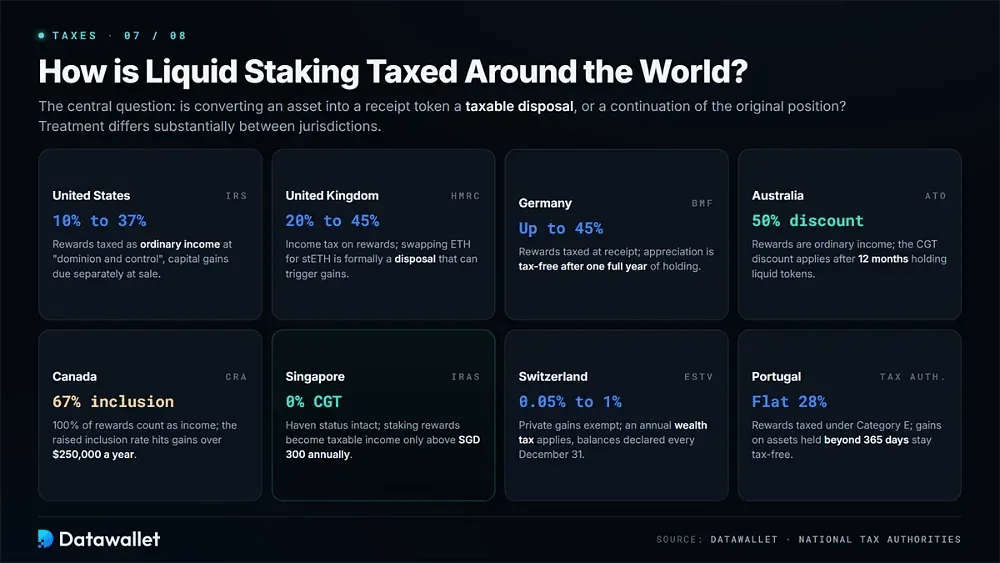
La fiscalidad del liquid staking difiere sustancialmente entre jurisdicciones. A menudo, la cuestión central es si convertir un activo en un token de recibo constituye una transmisión sujeta a impuestos o simplemente continúa la posición de propiedad original.
Así tratan las distintas regiones los activos de liquid staking:
- Estados Unidos: El IRS grava las recompensas de staking como renta ordinaria (10 a 37 %) una vez que obtienes «dominio y control», y las ganancias de capital se pagan aparte por cualquier revalorización posterior en el momento de la venta.
- Reino Unido: HMRC aplica el impuesto sobre la renta (20 a 45 %) a las recompensas, y cambiar ETH por un token como stETH se trata formalmente como una transmisión que puede generar de inmediato ganancias de capital.
- Alemania: el Ministerio Federal de Finanzas grava las recompensas como renta en el momento de su recepción, hasta un 45 %, mientras que la revalorización solo queda libre de impuestos tras mantener el activo más de un año completo.
- Australia: La ATO trata las recompensas como renta ordinaria, aunque los titulares pueden acogerse al descuento del 50 % en el CGT si mantienen tokens líquidos al menos 12 meses antes de volver a convertirlos.
- Canadá: La CRA considera ingresos el 100 % de las recompensas, y los grandes inversores se enfrentan a una tasa de inclusión elevada del 67 % sobre las plusvalías que superen el umbral anual de 250.000 $.
- Singapur: el IRAS mantiene su condición de refugio con un impuesto sobre las ganancias de capital del 0 %, aunque las recompensas de staking pasan técnicamente a ser renta imponible cuando superan los SGD 300 al año.
- Suiza: la ESTV exime por completo las ganancias de capital privadas, pero aplica un impuesto anual sobre el patrimonio (0,05 a 1 %), y exige declarar los saldos en staked cada 31 de diciembre.
- Portugal: la Autoridad Tributaria aplica ahora un tipo fijo del 28 % a las recompensas de staking bajo la Categoría E, y solo las ganancias de activos mantenidos más de 365 días siguen exentas de impuestos.
¿Son seguros los protocolos de liquid staking?
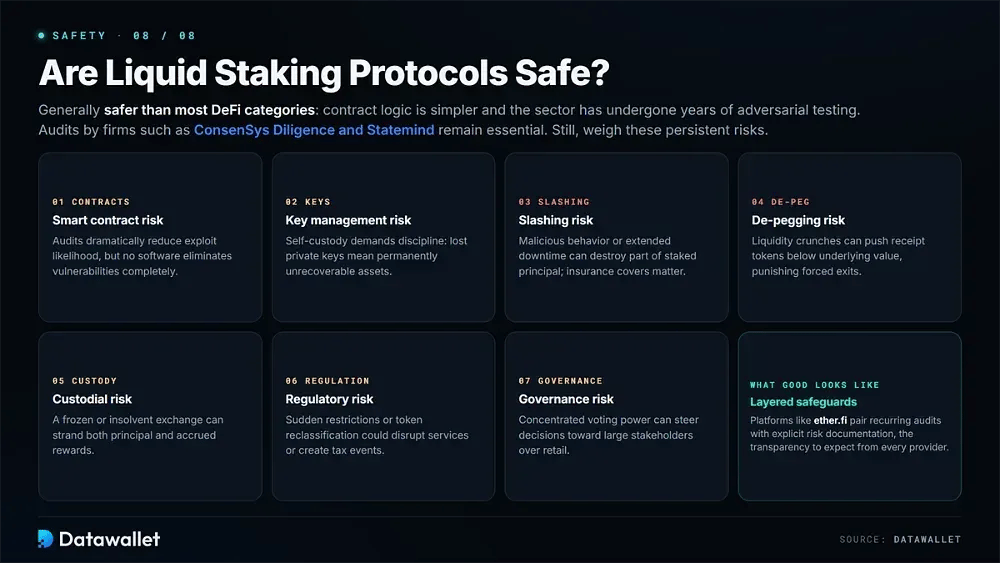
Los protocolos de liquid staking suelen ser más seguros que la mayoría de las categorías de DeFi porque su lógica de contratos es más simple y el sector lleva años sometido a pruebas adversarias. Las auditorías de empresas como ConsenSys Diligence y Statemind siguen siendo esenciales para identificar vulnerabilidades antes de que los atacantes puedan explotarlas.
A pesar de esta madurez, los usuarios deben tener en cuenta estos riesgos persistentes:
- Riesgos de los contratos inteligentes: Los contratos inteligentes auditados reducen mucho la probabilidad de ataques, pero ningún software descentralizado puede eliminar por completo las vulnerabilidades técnicas.
- Riesgos de la gestión de claves: la autocustodia preserva la descentralización, pero exige disciplina, porque perder las claves privadas supone que los activos en staking y las recompensas sean irrecuperables para siempre.
- Riesgos de slashing: el comportamiento malicioso o una inactividad prolongada del validador pueden destruir una parte del capital en staked, por eso importan coberturas de seguro como la de ether.fi.
- Riesgos de pérdida de paridad: Las crisis de liquidez pueden hacer que los precios de los tokens de recibo caigan por debajo del valor del activo subyacente, lo que penaliza a quien se ve obligado a salir durante periodos de tensión del mercado.
- Riesgos de custodial: los tokens emitidos por un exchange concentran el riesgo de la plataforma, ya que un exchange congelado o insolvente puede dejar atrapados tanto el principal como las recompensas acumuladas.
- Riesgos regulatorios: Las restricciones jurisdiccionales repentinas o la reclasificación de los tokens de recibo podrían interrumpir los servicios o generar hechos imponibles inesperados para los titulares.
- Riesgos de gobernanza: La concentración del poder de voto sobre los parámetros del protocolo puede orientar las decisiones hacia los grandes poseedores en perjuicio de los participantes minoristas.
Plataformas como ether.fi abordan estas preocupaciones con salvaguardas por capas, auditorías periódicas y documentación explícita de los riesgos. Ese es el nivel de transparencia que los stakers deberían esperar de cualquier proveedor.
Conclusiones
El liquid staking ha pasado de ser un experimento de DeFi a una parte fundamental de la economía del Proof-of-Stake. Ahora los inversores pueden obtener rendimiento sin renunciar a la flexibilidad.
En 2026, las mejores plataformas combinan seguridad verificable con una economía clara. Según el proveedor, esto puede deberse a la diversidad de operadores de Lido, a la captura de MEV de Jito o a la reforma del reparto de comisiones de Rocket Pool.
Elijas el modelo de custodia que elijas, dimensiona tus posiciones con nuestra calculadora de staking y revisa las comisiones cada año. Así ayudarás a que el capital en staked trabaje con la mayor eficiencia posible.
Nuestra metodología
Cada ranking de Datawallet sigue un proceso de investigación repetible y no las preferencias de los patrocinadores. Nuestras puntuaciones de liquid staking se basan exclusivamente en datos onchain verificables, documentación oficial y pruebas prácticas del producto.
Estos son los criterios ponderados que hay detrás de la Trust Score de cada plataforma:
- Historial de seguridad: Revisamos el historial de auditorías, los programas de recompensas por errores, la verificación formal y la cobertura de seguros. También comprobamos si la plataforma ha sufrido ataques, dando un peso importante a los años de funcionamiento sin incidentes.
- Integridad del rendimiento: Las tasas anunciadas se contrastan con DefiLlama y con los paneles oficiales. Se penaliza a las plataformas cuando las cifras de marketing dependen de incentivos temporales en lugar de recompensas sostenibles de la red.
- Transparencia de las comisiones: calculamos las comisiones de gestión, los cargos por depósito y los costes de retiro dentro de la rentabilidad neta. Un APY destacado elevado importa poco si unas comisiones agresivas reducen sustancialmente lo que se queda el usuario.
- Liquidez de salida: se evalúan la profundidad del mercado secundario y los márgenes de retiro junto con los plazos de reembolso. Un token de liquid staking del que no se puede salir a bajo coste no cumple su función principal.
- Descentralización: examinamos la distribución de validadores y los permisos de los operadores, así como la estructura de gobernanza y el modelo de custodia, para determinar cuánta confianza exige una plataforma a los usuarios.
- Utilidad en el ecosistema: los tokens de recibo obtienen mejores valoraciones cuando funcionan como garantía, activos de margen o componentes básicos de DeFi en una amplia gama de plataformas integradas.
Los detalles completos de la puntuación están en nuestra página de metodología editorial. Las cifras reflejan datos recopilados en agosto de 2026.