¿Qué es Ether.fi?
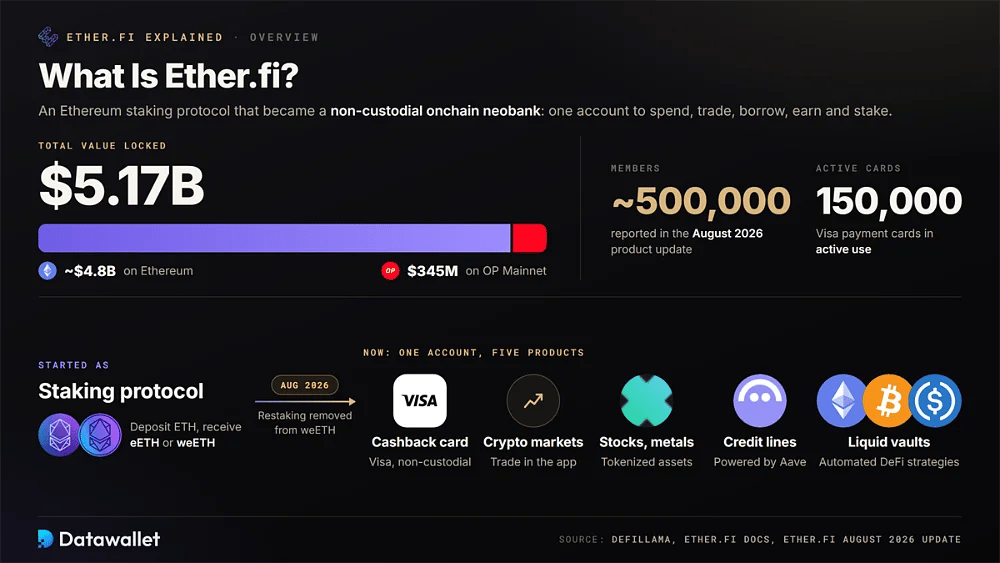
Ether.fi nació como un protocolo de staking de Ethereum y desde entonces se ha convertido en un neobanco onchain no custodial. Los depositantes reciben eETH, un token de liquid staking con rebase, o weETH, su versión envuelta sin rebase pensada para integraciones de DeFi, mercados de garantías y transferencias entre varias redes.
La documentación del protocolo presenta Ether.fi como una única cuenta para gastar, operar, pedir prestado, obtener rendimientos y hacer staking. Su conjunto de productos incluye una tarjeta Visa con cashback, mercados cripto, acciones y metales tokenizados, líneas de crédito impulsadas por Aave y bóvedas Liquid que automatizan estrategias DeFi para ETH, BTC y stablecoins.
Su escala sigue siendo significativa pese a un año turbulento para los protocolos de staking. DefiLlama registra aproximadamente 5.170 millones de dólares en valor total bloqueado, incluidos unos 4.800 millones de dólares en Ethereum y 345 millones de dólares en OP Mainnet. Durante su actualización de producto de agosto de 2026, la empresa informó de unos 500.000 miembros y 150.000 tarjetas de pago activas.
El cambio estratégico más importante llegó en agosto de 2026, cuando Ether.fi eliminó el restaking de weETH y cerró su posición en EigenLayer. Con ello se sitúa más claramente entre las plataformas de liquid staking que entre los protocolos de restaking. Las comisiones de tarjeta, los préstamos y el trading aportan ahora más de los ingresos que antes respaldaban los incentivos de staking.
¿Cómo funciona Ether.fi?
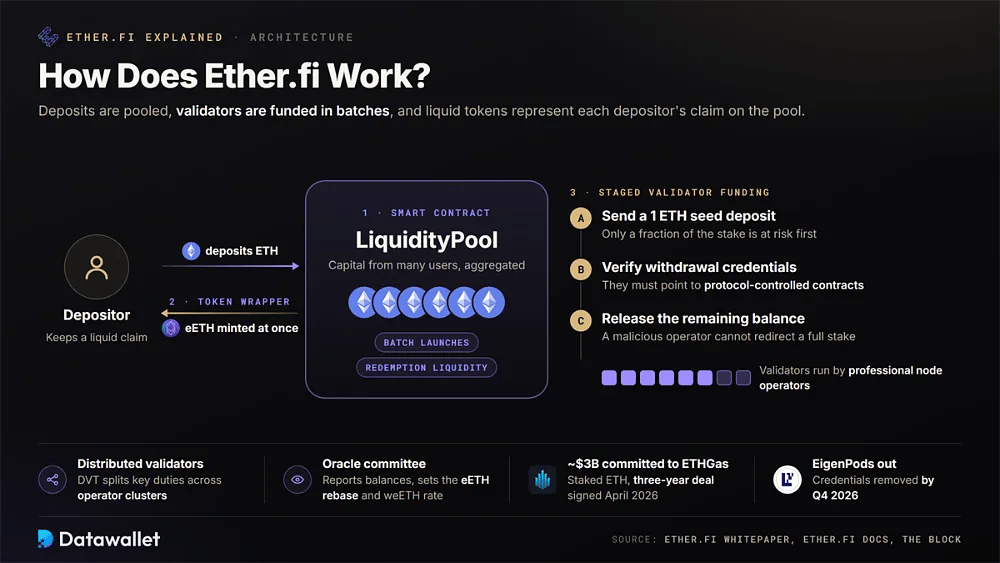
Ether.fi funciona agrupando los depósitos de los usuarios, financiando validadores de Ethereum y emitiendo tokens líquidos que representan la participación de cada depositante. El sistema depende de tres componentes principales: el fondo de depósitos, el wrapper del token y las operaciones de los validadores que generan las recompensas de staking subyacentes.
1. LiquidityPool y depósitos
Los depósitos de ETH entran en un contrato inteligente llamado LiquidityPool. En lugar de asignar cada depositante a un validador dedicado, el pool agrega capital de muchos usuarios. Esto permite a Ether.fi lanzar validadores por lotes, mantener liquidez para los reembolsos y emitir eETH de inmediato para que los depositantes empiecen a acumular recompensas sin esperar a la activación del validador.
La financiación de los validadores se realiza por fases para reducir el riesgo del operador. El whitepaper explica que el pool envía primero un depósito semilla de 1 ETH y verifica que las credenciales de retiro apunten a contratos controlados por el protocolo. Solo después de esa confirmación libera el saldo restante, lo que impide que un operador malicioso redirija el stake completo de un validador.
2. Capa de tokenización
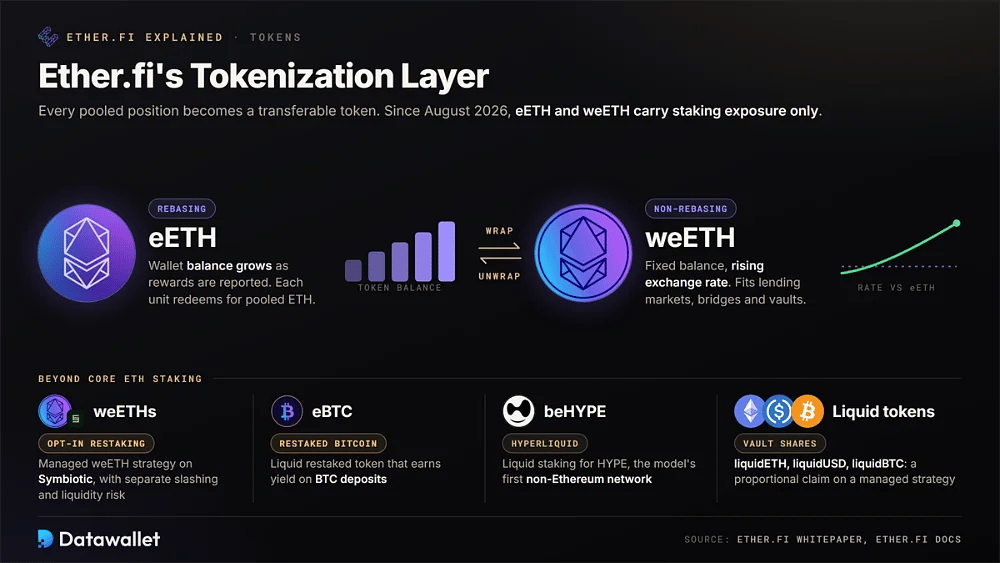
Cuando ETH entra en el pool, Ether.fi convierte cada posición en un token transferible. La oferta se extiende ahora más allá de Ethereum, mientras que la reestructuración de agosto de 2026 separó el restaking de los productos principales de ETH. Por tanto, eETH y weETH estándar ofrecen exposición al staking sin añadir automáticamente riesgo de restaking.
Los principales tokens de la gama de Ether.fi funcionan así:
- eETH: El token de liquid staking base se reajusta (rebase) automáticamente. Los saldos de los wallet aumentan a medida que se registran las recompensas de consenso y ejecución de Ethereum, mientras que cada unidad sigue siendo canjeable por ETH agrupado.
- weETH: esta versión envuelta mantiene un saldo fijo de tokens mientras su tipo de cambio frente a eETH sube, lo que la hace más adecuada para mercados de préstamos, puentes y bóvedas que no pueden admitir saldos con rebase.
- weETHs: una estrategia gestionada opcional que usa weETH y Symbiotic para titulares que aún quieren recompensas de restaking y están dispuestos a asumir riesgos independientes de slashing, liquidez y dependencia.
- eBTC: un token de Bitcoin restaked líquido que genera yield sobre depósitos de BTC y que aplica a Bitcoin el formato transferible con rendimiento que Ether.fi desarrolló por primera vez para los stakers de Ethereum.
- beHYPE: un token de liquid staking para HYPE en Hyperliquid, que lleva el modelo de receipt token de Ether.fi a una red distinta de Ethereum como parte de su expansión hacia el staking multiactivo.
- Tokens líquidos: los depositantes del vault reciben tokens de participación, como liquidETH, liquidUSD y liquidBTC. Cada uno representa una reclamación proporcional sobre una estrategia gestionada y los beneficios acumulados en ella.
3. Operaciones de validador
Operadores de nodos profesionales gestionan los validadores que respaldan el pool. El diseño original de Ether.fi usa Distributed Validator Technology para repartir las responsabilidades de las claves entre clústeres de operadores. Un comité de oráculos informa de saldos y recompensas a los contratos, que luego ajustan el rebase de eETH y el tipo de cambio onchain de weETH.
El protocolo está simplificando estas operaciones tras abandonar el restaking. Su documentación de staking indica que la retirada de las credenciales de retiro de EigenPod está prevista para el T4 de 2026. En abril de 2026, Ether.fi también comprometió unos 3.000 millones de dólares en ETH en staked con ETHGas mediante un acuerdo de tres años, aportando liquidez de validador al mercado de blockspace de la compañía.
La salida de Ether.fi del restaking
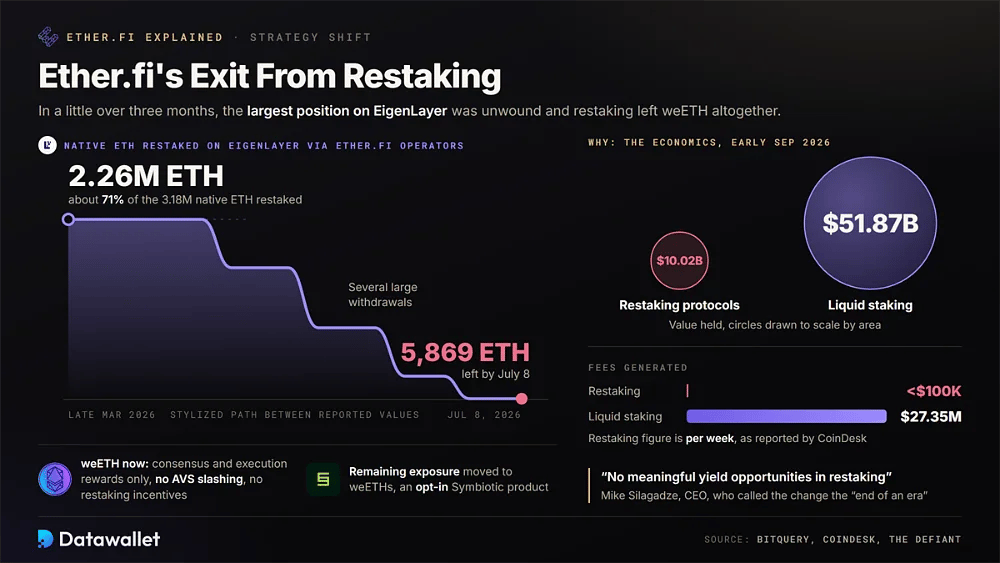
EigenLayer desempeñó un papel central en el crecimiento inicial de Ether.fi, con depósitos en restaking automático para generar puntos y recompensas adicionales. Esa estructura terminó en agosto de 2026. El equipo eliminó el restaking de weETH y trasladó la exposición restante a weETHs, un producto opcional de Symbiotic. El director ejecutivo, Mike Silagadze, describió el cambio como el «fin de una era».
Los datos onchain muestran la rapidez de la desinversión. El análisis de Bitquery concluyó que los operadores de nodos de Ether.fi controlaban 2,26 millones de los 3,18 millones de ETH nativos restaked en EigenLayer a finales de marzo de 2026, es decir, cerca del 71 %. A 8 de julio, tras varios retiros importantes, la posición había caído a 5.869 ETH.
La economía motivó la decisión. CoinDesk informó de que los protocolos de restaking tenían 10.020 millones de dólares a principios de septiembre de 2026, pero generaron menos de 100.000 $ en comisiones semanales. El liquid staking, en cambio, ganó 27,35 millones de dólares sobre 51.870 millones de dólares. Silagadze dijo que no había «oportunidades de rendimiento significativas en restaking», y que los stakers también percibían un riesgo añadido.
Para los titulares de weETH, el resultado es un perfil de riesgo más simple y una fuente de rendimiento más directa. El token ahora obtiene recompensas de consenso y ejecución de Ethereum sin exposición al slashing de AVS, una distinción importante para los mercados de préstamos que endurecieron sus requisitos de garantía tras el ataque al bridge de Kelp en abril. Los titulares ya no reciben los incentivos de restaking que antes aumentaban la rentabilidad.
Modelos de rendimiento de Ether.fi
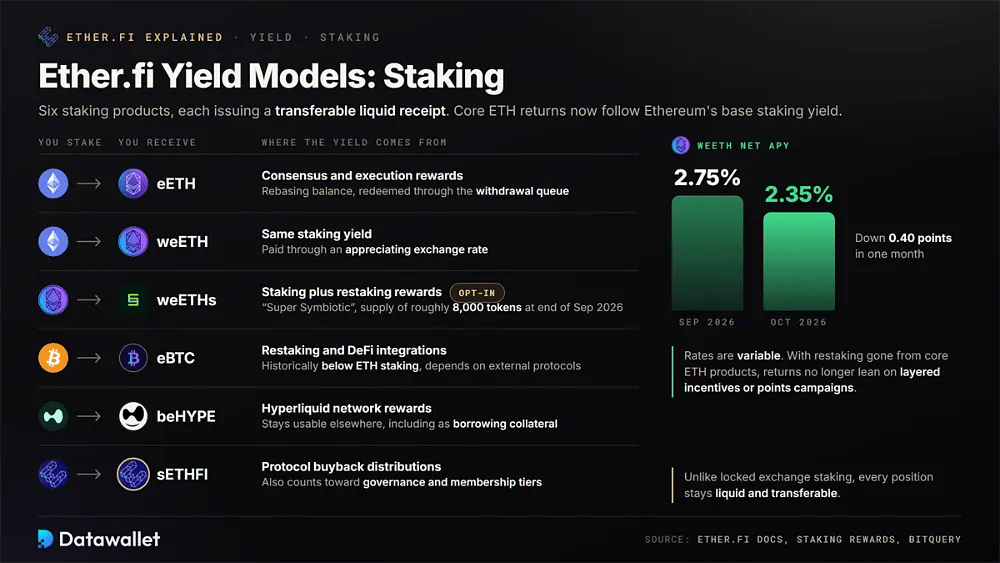
Ether.fi divide ahora el rendimiento principalmente entre tokens de staking directo y estrategias de vaults gestionados. Las tasas siguen siendo variables. Desde que se eliminó el restaking de los productos principales de ETH, sus rendimientos han seguido el rendimiento base de staking de Ethereum en lugar de depender de programas de incentivos por capas o campañas de puntos.
1. Staking
La oferta de staking incluye ETH, BTC, HYPE y el token de gobernanza de Ether.fi. Cada producto emite un recibo líquido transferible, lo que diferencia el modelo del staking bloqueado de los exchanges y de muchas otras plataformas de staking de Ethereum.
Los productos de staking actuales y sus fuentes de recompensa incluyen:
- eETH: Genera recompensas de consenso y ejecución de Ethereum mediante un saldo con rebase. Los reembolsos pasan por la cola de retiro del protocolo, con un plazo determinado por la liquidez del pool y las salidas de validadores.
- weETH: recibe el mismo rendimiento de staking mediante un tipo de cambio que se revaloriza. Staking Rewards indicó un APY neto del 2,35 % en octubre de 2026, frente al 2,75 % de un mes antes.
- weETHs: Presentada como Super Symbiotic, esta estrategia opcional añade recompensas de restaking a weETH. Bitquery calculó un suministro de aproximadamente 8.000 tokens a finales de septiembre de 2026.
- eBTC: Busca rendimiento sobre depósitos de Bitcoin mediante restaking e integraciones de DeFi. Las rentabilidades históricas se han mantenido por lo general por debajo del staking de ETH y dependen en gran medida de protocolos externos.
- beHYPE: hace staking de HYPE en Hyperliquid y emite un token líquido, lo que permite a los titulares seguir recibiendo recompensas de la red y utilizar el activo en otros lugares, por ejemplo como garantía de préstamos.
- sETHFI: los usuarios que hacen stake de ETHFI reciben sETHFI. Genera tokens distribuidos mediante el programa de recompra del protocolo y también cuenta para la participación en la gobernanza y para niveles de membresía superiores.
2. Liquid Vaults
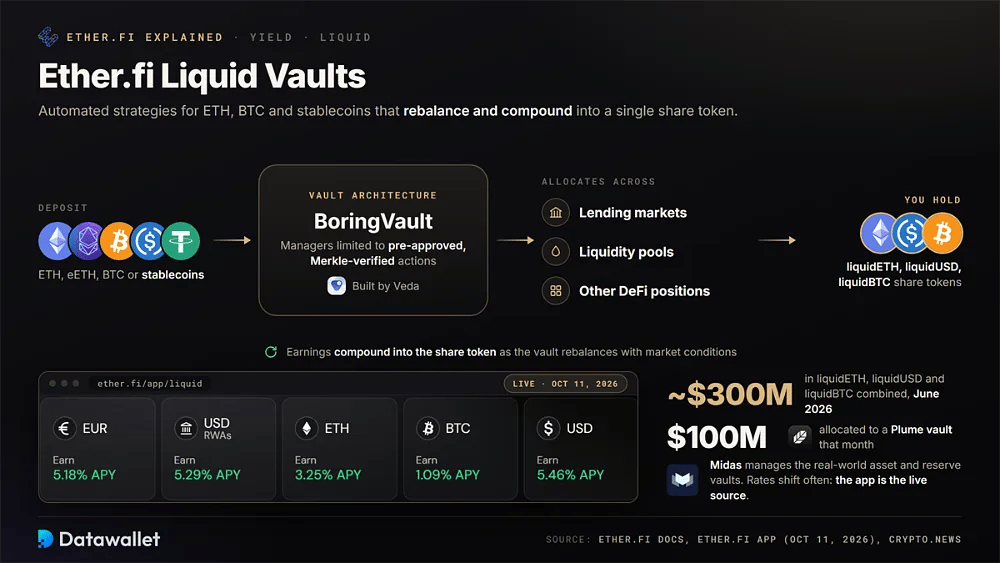
El producto Liquid de Ether.fi está dirigido a usuarios que quieren estrategias automatizadas en lugar de exposición a un único activo con rendimiento. Los depósitos pueden incluir ETH, eETH, BTC o stablecoins. Las bóvedas asignan este capital entre mercados de préstamos, pools de liquidez y otras posiciones de DeFi, se reequilibran cuando cambian las condiciones y reinvierten las ganancias en el token de participación.
La mayoría de las bóvedas usan la arquitectura BoringVault de Veda, que separa los roles operativos y limita a los gestores a acciones preaprobadas y verificadas con Merkle. Midas gestiona las bóvedas de activos del mundo real y de reservas. En junio de 2026, las bóvedas principales liquidETH, liquidUSD y liquidBTC mantenían en conjunto alrededor de 300 millones de dólares. Ether.fi también asignó 100 millones de dólares a una bóveda de Plume ese mes.
Los rendimientos de las bóvedas cambian con frecuencia, por lo que la aplicación es la única fuente fiable de las tasas actuales. Las estrategias con stablecoins suelen ofrecer más que el staking de ETH porque asumen un riesgo adicional de préstamos y de liquidez. Comparar esos rendimientos con otros tipos de interés de stablecoins puede ayudarte a determinar si la complejidad añadida está compensada.
Cómo usar Ether.fi
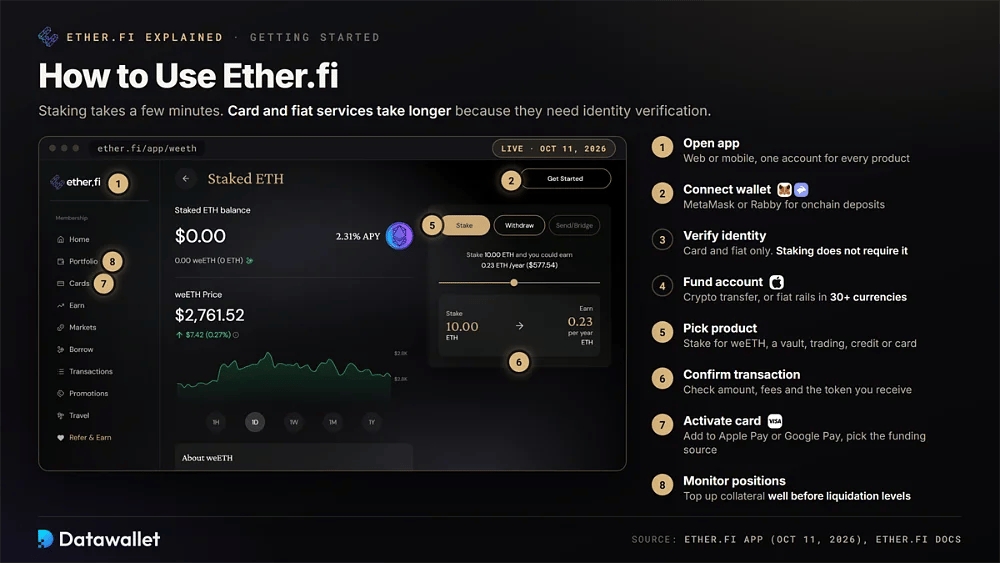
El staking básico puede configurarse en pocos minutos, mientras que los servicios de tarjeta y fiat tardan más porque requieren verificación de identidad. Ether.fi agrupa sus productos en una única cuenta, lo que permite que el mismo saldo total respalde varias funciones.
Un proceso de incorporación típico sigue estos ocho pasos:
- Abre la app: visita el sitio web de Ether.fi o descarga la aplicación móvil y crea una cuenta para posiciones de staking, participaciones en vaults, saldos de tarjeta y actividad de trading.
- Conecta tu wallet: vincula una wallet externa como MetaMask o Rabby para realizar depósitos onchain. Nuestra guía de las mejores wallets de Ethereum compara opciones de autocustodia adecuadas para staking.
- Verifica tu identidad: completa la verificación de identidad para acceder a la tarjeta o a las cuentas fiat. El staking Onchain no la exige, y una única verificación se reutiliza en las funciones de pago compatibles.
- Financia la cuenta: transfiere criptomonedas desde una wallet o un exchange, o usa vías fiat compatibles con más de 30 divisas y métodos de pago, incluidos Apple Pay y Cash App.
- Elige producto: selecciona staking de ETH para weETH, un vault Liquid, trading de criptomonedas o de activos tokenizados, una línea de crédito o la recarga de tarjeta.
- Confirma la transacción: comprueba el importe, las comisiones y el token que recibirás. Aprueba la transacción para que el contrato inteligente pueda emitir la posición y actualizar el saldo de la cuenta.
- Activa la tarjeta: solicita la tarjeta Visa, conéctala a Apple Pay o Google Pay y elige si las compras usan saldos en stablecoin o fondos prestados.
- Supervisa tus posiciones: consulta en el panel las recompensas, el cashback, el rendimiento de los vaults y el estado de tus préstamos. Añade garantía con bastante antelación a que los precios se acerquen a los umbrales de liquidación.
Tokenomics de ETHFI
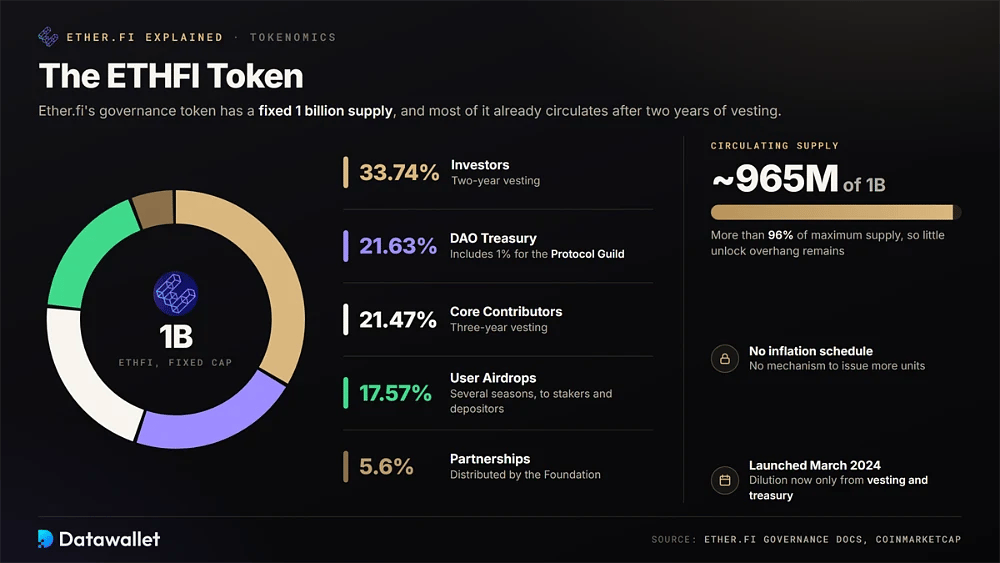
ETHFI es el token de gobernanza de Ether.fi y el mecanismo por el que parte de los ingresos del protocolo llega a los participantes a largo plazo. La oferta está fijada en 1.000 millones de tokens, la mayoría de los cuales ya circula tras dos años de vesting y distribuciones de airdrop.
Suministro
El suministro de ETHFI se repartió entre inversores, colaboradores, la tesorería y usuarios cuando el token se lanzó en marzo de 2024. No es posible emitir más. Por tanto, la dilución futura solo procede de los desbloqueos de vesting pendientes y de las distribuciones de la tesorería.
La asignación oficial y el panorama actual del suministro son los siguientes:
- Límite de oferta: la oferta total y la máxima están fijadas en 1.000 millones de ETHFI. El token no tiene un calendario de inflación ni un mecanismo para emitir unidades adicionales.
- Inversores: el 33,74 % se asignó a inversores con un calendario de vesting de dos años, lo que convierte a los primeros inversores en la mayor categoría individual de la distribución original.
- Tesorería de la DAO: el 21,63 % pertenece a la Tesorería de la DAO para el desarrollo del ecosistema, subvenciones y liquidez. Esa asignación incluye un compromiso del 1 % con Protocol Guild, que apoya a los colaboradores principales de Ethereum.
- Colaboradores principales: 21,47 % se reserva para el equipo principal con un calendario de consolidación (vesting) de tres años, lo que prolonga los incentivos de los colaboradores más allá del periodo de lanzamiento inicial del protocolo.
- Airdrop para usuarios: el 17,57 % se destinó a airdrop para usuarios a lo largo de varias temporadas, recompensando a stakers, depositantes en vaults y otros participantes que aportaron actividad durante el crecimiento de Ether.fi.
- Alianzas: el 5,6 % se reserva para alianzas y lo distribuye la Fundación, por lo general para apoyar integraciones, programas de liquidez y relaciones del ecosistema destinados a ampliar el alcance de ETHFI.
- En circulación: CoinMarketCap indica que hay aproximadamente 965 millones de ETHFI en circulación, lo que representa más del 96 % del suministro máximo y deja relativamente poco suministro pendiente de desbloqueo en el futuro en comparación con tokens más nuevos.
Utilidad
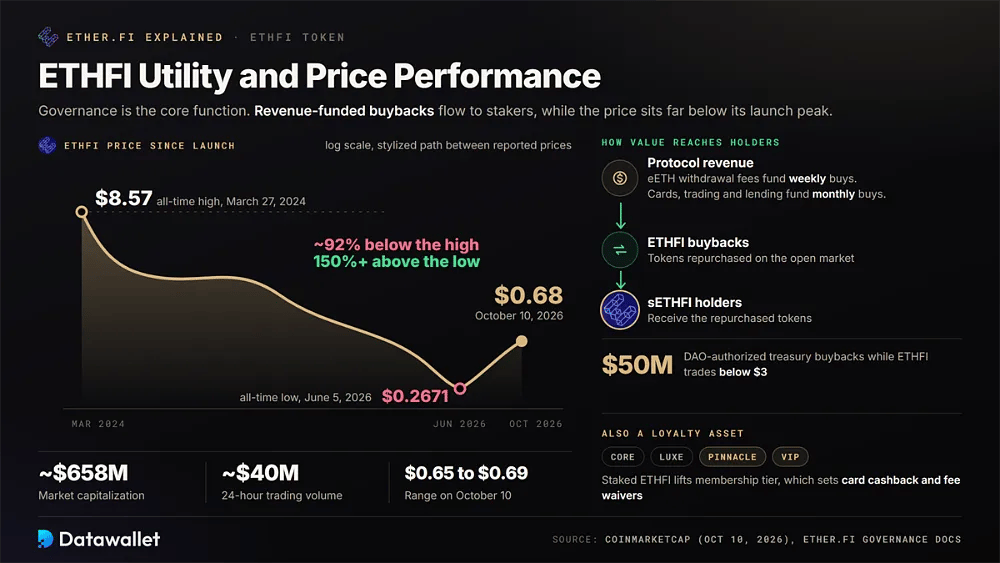
La gobernanza es la función principal de ETHFI. Los titulares pueden votar sobre las comisiones del protocolo y las actualizaciones de contratos, aprobar operadores de nodos, asignar subvenciones y decidir sobre la diversificación de la tesorería. La Ether.fi Foundation ejecuta esas decisiones. El staking de ETHFI genera sETHFI, que recibe distribuciones de recompra y contribuye a alcanzar niveles de membresía superiores en la aplicación.
La acumulación de valor del token está ligada al programa de recompra. Los ingresos por comisiones de retiro de eETH financian compras semanales de ETHFI, mientras que parte de los ingresos de la gama de productos en general respalda compras mensuales. Los tokens recomprados se distribuyen a los titulares de sETHFI. La DAO también ha autorizado hasta 50 millones de dólares en recompras de tesorería mientras ETHFI cotice por debajo de 3 $.
La membresía da al token un caso de uso adicional para el consumidor. Los niveles Core, Luxe, Pinnacle y VIP determinan las tasas de cashback de la tarjeta Cash y las exenciones de comisiones, de modo que el ETHFI en staked funciona en parte como un activo de fidelización. La actualización de Ether.fi de agosto de 2026 también vinculó las recompras programáticas directamente a los ingresos generados por las tarjetas, el trading y los préstamos.
Evolución del precio
CoinMarketCap cotizaba ETHFI a unos 0,68 $ el 10 de octubre de 2026. Su capitalización de mercado rondaba los 658 millones de dólares, con aproximadamente 40 millones de dólares de volumen de operaciones en 24 horas. El token cotizó entre 0,65 $ y 0,69 $ ese día, mientras que la oferta circulante rondaba los 965 millones de un máximo de 1.000 millones.
ETHFI sigue aproximadamente un 92 % por debajo de su máximo histórico del 27 de marzo de 2024, de 8,57 $, alcanzado poco después del lanzamiento. Sin embargo, el token ha subido más de un 150 % desde su mínimo histórico de 0,2671 $ del 5 de junio de 2026. Esa recuperación coincidió con la salida de restaking de Ether.fi y el lanzamiento de sus productos de neobanco.
¿Qué es la Ether.fi Cash Card?
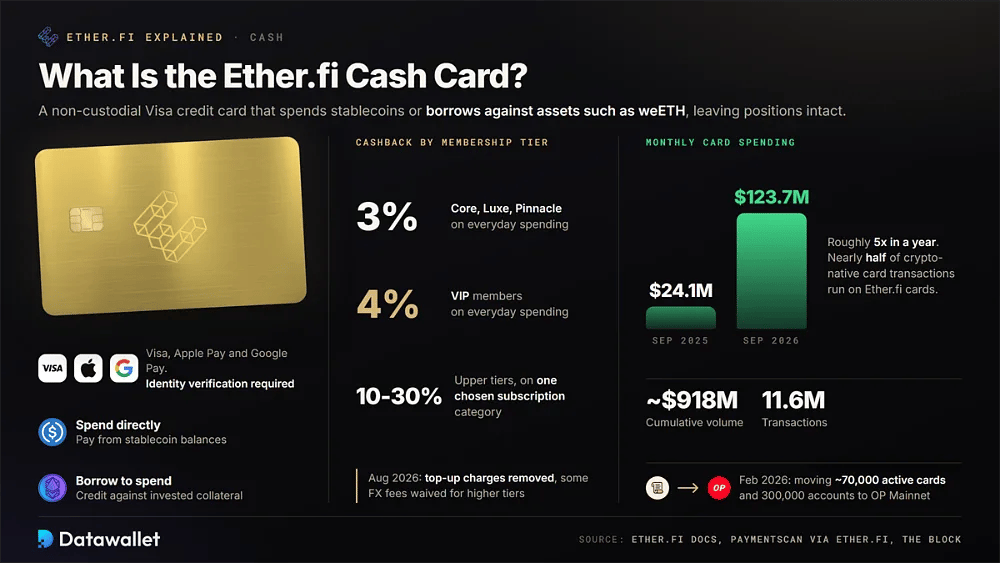
Ether.fi Cash es una tarjeta de crédito Visa no custodial vinculada a una cuenta de Ether.fi. Los usuarios pueden gastar directamente saldos de stablecoin o pedir un préstamo con activos como weETH como garantía, de modo que las posiciones invertidas se mantienen intactas mientras se financian las compras cotidianas. La tarjeta es compatible con Apple Pay y Google Pay y exige verificación de identidad.
Las recompensas dependen del nivel de membresía. Ether.fi anuncia un cashback del 3 % en el gasto diario para los miembros Core, Luxe y Pinnacle y del 4 % para los miembros VIP. Los niveles superiores también pueden recibir entre el 10 a 30 % de devolución en una categoría de suscripción seleccionada. La actualización de agosto de 2026 eliminó los cargos por recarga y eximió de ciertas comisiones de cambio de divisas a los niveles de membresía superiores.
La infraestructura subyacente cambió en 2026. En febrero, Ether.fi anunció que Cash migraría de Scroll a OP Mainnet, trasladando aproximadamente 70.000 tarjetas activas y 300.000 cuentas para acceder a mayor liquidez de swap y a una mayor variedad de activos. Los datos de The Block mostraron que las tarjetas de Ether.fi procesaban casi la mitad de las transacciones con tarjeta de pago nativas de criptomonedas.
El uso de la tarjeta se ha expandido con rapidez. Las cifras de Paymentscan citadas por Ether.fi muestran 123,7 millones de dólares en gasto en septiembre de 2026, frente a 24,1 millones de dólares un año antes. El volumen acumulado alcanzó unos 918 millones de dólares en 11,6 millones de transacciones, lo que sitúa a Cash entre los productos más utilizados de tarjetas de débito cripto y de crédito disponibles hoy.
La expansión de Ether.fi como neobanco en 2026
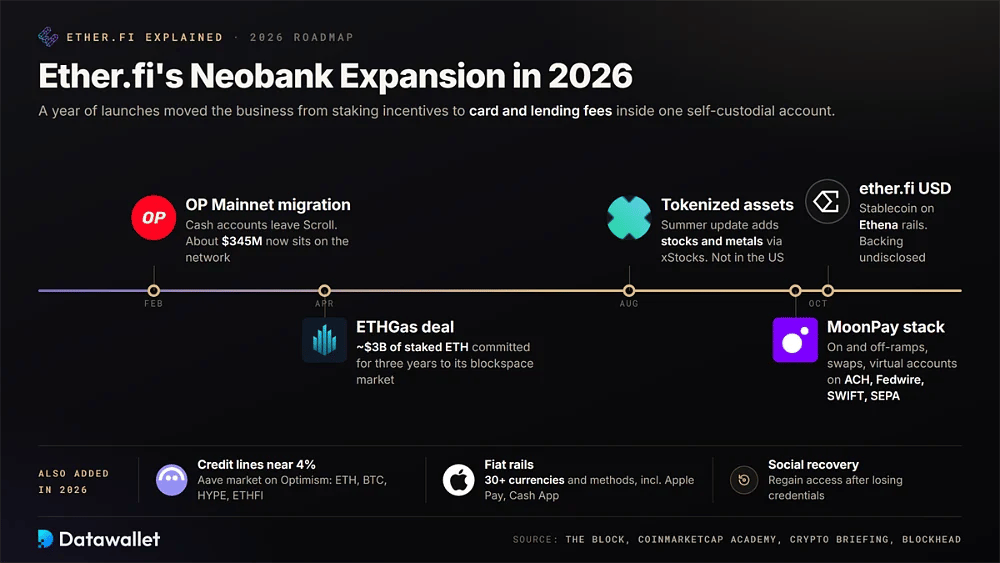
Durante 2026, Ether.fi dejó de centrarse en los incentivos de staking y añadió más servicios de estilo bancario. Esos lanzamientos ampliaron las funciones disponibles desde una sola cuenta de autocustodia y ayudan a explicar por qué las comisiones de tarjeta y de préstamos desempeñan ahora un papel central en los ingresos.
Los hitos de producto y de alianzas más importantes de este año fueron:
- OP Mainnet: la migración de febrero trasladó las cuentas Cash de Scroll a la cadena principal de Optimism. DefiLlama registra ahora aproximadamente 345 millones de dólares de valor de Ether.fi en la red.
- Acuerdo con ETHGas: Ether.fi comprometió en abril unos 3.000 millones de dólares de ETH staked durante tres años, para aportar liquidez de validador al mercado institucional de espacio en bloques de Ethereum de ETHGas.
- Activos tokenizados: la actualización de verano de agosto introdujo la negociación de acciones y metales tokenizados mediante xStocks. Los activos permanecen en vaults de autocustodia, aunque el servicio no está disponible en Estados Unidos.
- Líneas de crédito: un mercado específico de Aave en Optimism permite pedir préstamos a cerca del 4 % con garantía en ETH, BTC, HYPE y ETHFI, lo que sitúa a Ether.fi en competencia con las plataformas de préstamos de criptomonedas consolidadas en cuanto a coste.
- Vías fiat: los depósitos y retiros admiten más de 30 divisas y métodos de pago, entre ellos Apple Pay y Cash App, lo que reduce la necesidad de financiar las cuentas mediante exchanges externos.
- Recuperación social: los usuarios pueden recuperar el acceso a su cuenta tras perder las credenciales, lo que resuelve un importante problema de usabilidad que ha impedido a muchos usuarios comunes adoptar la autocustodia.
- Paquete de MoonPay: la integración de MoonPay de octubre añade on-ramps y off-ramps integrados, swaps cross-chain y cuentas virtuales compatibles con ACH, Fedwire, SWIFT y SEPA, y el despliegue continuará durante los próximos meses.
- ether.fi USD: una stablecoin en dólares anunciada a principios de octubre que usará la infraestructura de marca blanca de Ethena para reservas y reembolsos. Aún no se han divulgado su respaldo, las condiciones de rendimiento ni la fecha de lanzamiento.
Cómo encajan los productos de Ether.fi
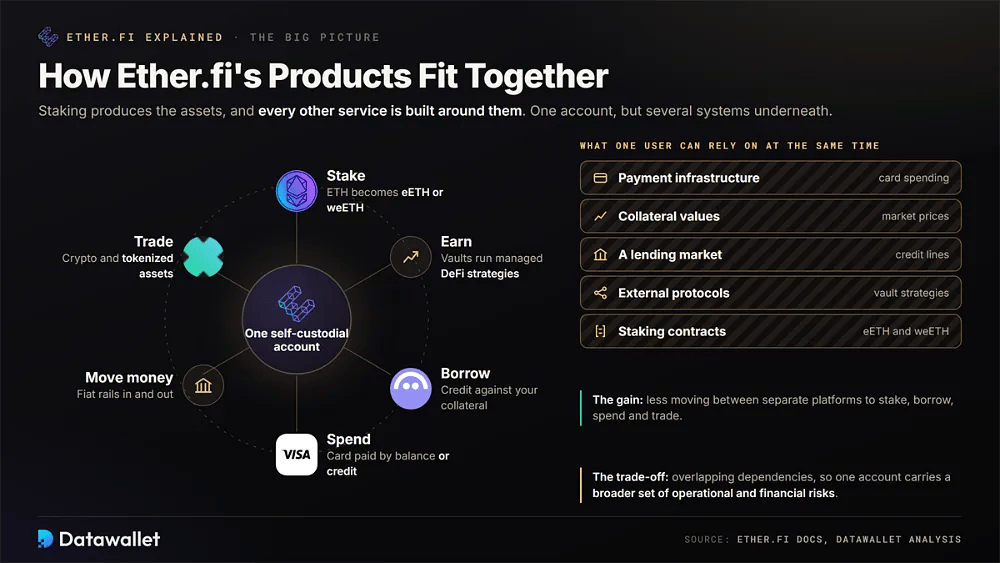
La estructura actual de Ether.fi conecta el staking con servicios construidos en torno a los activos resultantes. ETH puede convertirse en eETH o weETH, mientras que los vaults colocan los activos admitidos en estrategias DeFi gestionadas. La misma cuenta también da acceso a préstamos, gasto con tarjeta, canales fiat y operaciones con criptomonedas o activos tokenizados.
Esa integración reduce la necesidad de moverse entre plataformas separadas, pero también crea dependencias superpuestas. Un usuario puede depender al mismo tiempo de contratos de staking, un mercado de préstamos, valores de garantía, infraestructura de pagos y protocolos externos. Por tanto, la comodidad de una sola cuenta conlleva un conjunto más amplio de riesgos operativos y financieros.
Fundadores de Ether.fi
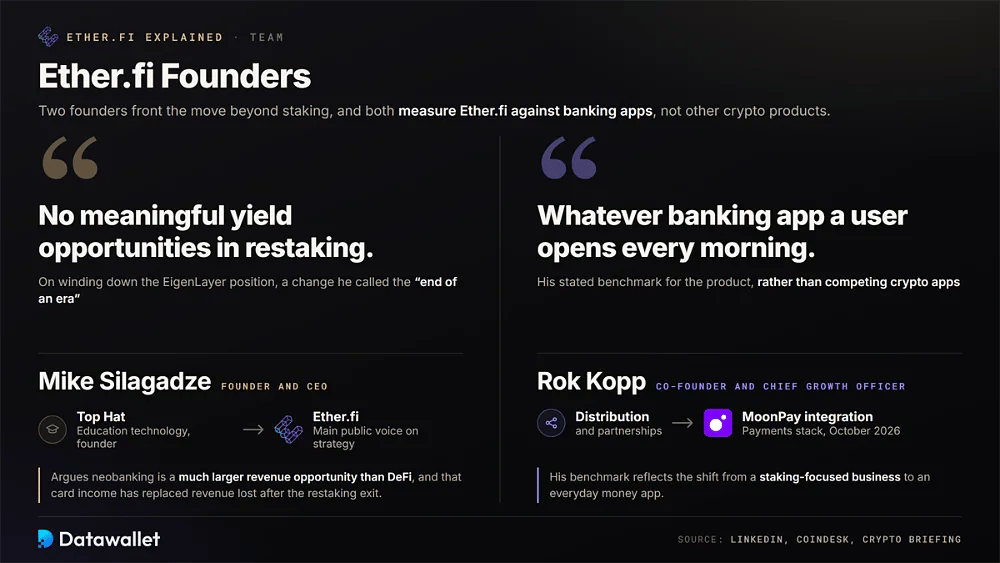
Ether.fi está dirigida por su fundador y consejero delegado Mike Silagadze, que antes fundó la empresa de tecnología educativa Top Hat. Ha sido la principal voz pública del giro estratégico de Ether.fi, y sostiene que la neobanca ofrece una oportunidad de ingresos mucho mayor que DeFi y que los ingresos de la tarjeta han sustituido a los perdidos tras abandonar el restaking.
El cofundador y director de crecimiento Rok Kopp supervisa la distribución y las alianzas, incluida la integración con MoonPay. Ha dicho que el referente de la empresa es «la aplicación bancaria que un usuario abre cada mañana» y no otros productos cripto, lo que refleja que Ether.fi ha ido más allá de un negocio centrado en staking.
¿Es seguro Ether.fi?
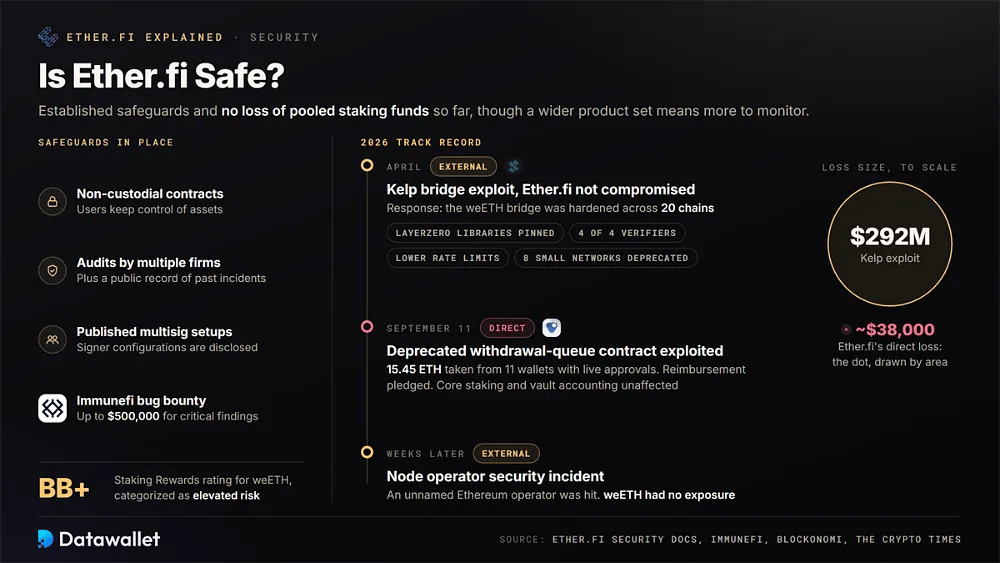
Ether.fi cuenta con varias medidas de seguridad consolidadas. Su sistema utiliza contratos no custodial, ha sido auditado por varias firmas, publica las configuraciones multifirma y gestiona un programa de recompensas por errores en Immunefi que paga hasta 500.000 $ por hallazgos críticos en contratos inteligentes. La documentación de seguridad del protocolo también incluye un registro público de incidentes anteriores.
Estas salvaguardas no eliminan el riesgo de DeFi. Staking Rewards otorga a weETH una calificación BB+, clasificada como riesgo elevado. Además, la expansión de Ether.fi hacia puentes, bóvedas, crédito y pagos aumenta el número de sistemas y dependencias que los usuarios deben vigilar.
Historial de seguridad
Una de las mayores pruebas llegó por un incidente externo. Ether.fi no resultó comprometida en el ataque de abril de 2026 al bridge de Kelp, de 292 millones de dólares, pero después reforzó el bridge de weETH en 20 cadenas. Los cambios incluyeron fijar las bibliotecas de mensajes de LayerZero, exigir atestaciones de las cuatro redes de verificación y reducir los límites de frecuencia. El protocolo también comenzó a retirar el bridging de weETH en ocho redes más pequeñas.
Ether.fi sufrió un incidente directo el 11 de septiembre de 2026. Un atacante explotó un contrato obsoleto de cola de retiro desarrollado por Veda para la bóveda Liquid y se llevó aproximadamente 15,45 ETH, por un valor aproximado de 38.000 $, de 11 wallets que aún tenían aprobaciones de tokens. Silagadze prometió un reembolso. Los contratos de staking principales y la contabilidad actual de las bóvedas no se vieron afectados.
Varias semanas después, Ether.fi indicó que un incidente de seguridad relacionado con un operador de nodo de Ethereum sin identificar no dejó a weETH con ninguna exposición. En conjunto, los fondos de staking agrupados no se han perdido. El exploit directo del contrato antiguo fue comparativamente pequeño y se acompañó de un compromiso de reembolso, mientras que el protocolo ha respondido a incidentes más amplios del ecosistema reduciendo las dependencias de bridge y de contrapartes.
Riesgos
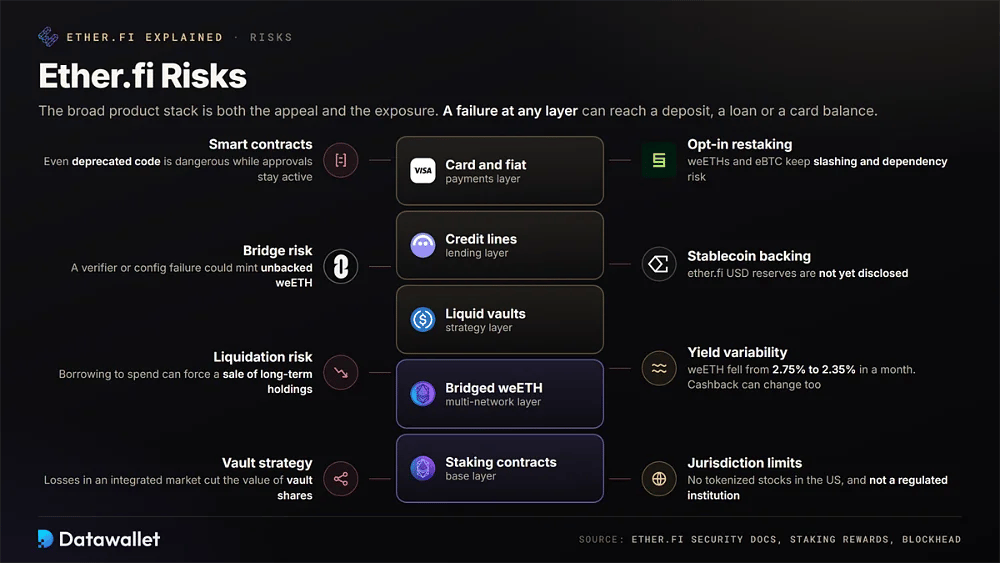
La amplia oferta de productos de Ether.fi es a la vez una gran ventaja y una fuente de riesgo. Los usuarios que hacen un depósito de activos, piden préstamos con garantía o mantienen saldo en la tarjeta deben entender cómo podrían afectar a su posición los fallos de cada capa.
Los riesgos más importantes que debes valorar antes de usar la plataforma son:
- Contratos inteligentes: el staking, las bóvedas, el crédito y las cuentas de tarjeta dependen de contratos inteligentes. El exploit de la cola heredada de septiembre demostró que incluso el código obsoleto puede seguir siendo peligroso cuando los usuarios tienen aprobaciones activas.
- Riesgo de bridge: weETH está disponible en varias redes mediante la mensajería de LayerZero. Un fallo de un verificador o de la configuración podría generar tokens sin respaldo, el mismo mecanismo de fondo que intervino en el exploit de Kelp de abril.
- Riesgo de liquidación: Financiar compras con tarjeta mediante préstamos con garantía volátil genera exposición a la liquidación. Una caída repentina del mercado puede convertir el gasto corriente en una venta forzosa de tenencias a largo plazo.
- Estrategia del vault: los vaults líquidos dependen de protocolos externos y de decisiones del gestor. Por ello, las pérdidas en un mercado de préstamos o en un liquidity pool integrados pueden reducir el valor de las participaciones de los depositantes en el vault.
- Restaking voluntario: los titulares de weETHs y eBTC siguen aceptando riesgos de slashing, de liquidez y de dependencia vinculados a Symbiotic y a otros sistemas de restaking. Los eETH y weETH estándar ya no conllevan esas exposiciones.
- Respaldo de la stablecoin: Ether.fi no ha revelado las reservas que respaldan el ether.fi USD previsto. Si la stablecoin depende de USDe de Ethena, los titulares heredarían una exposición a las tasas de financiación y a plataformas de derivados que no existe en las stablecoins respaldadas por bonos del Tesoro.
- Variabilidad del rendimiento: las rentabilidades pueden cambiar rápidamente. weETH cayó del 2,75 % al 2,35 % en un mes, mientras que la empresa también puede modificar las tasas de cashback y las recompensas de membresía.
- Límites jurisdiccionales: la negociación de acciones tokenizadas no está disponible en Estados Unidos, la emisión de tarjetas varía según el país y Ether.fi indica que no es una entidad financiera regulada, lo que limita la protección del consumidor.
Conclusiones
A finales de 2026, Ether.fi ha evolucionado mucho más allá del protocolo de liquid restaking que lanzó ETHFI. Su modelo combina ahora el staking de Ethereum con pagos con tarjeta, crédito, trading e infraestructura fiat, lo que lo sitúa entre los proyectos DeFi más ambiciosos que aspiran a competir con las aplicaciones bancarias de consumo, y no solo con otros protocolos.
La lógica financiera es cada vez más clara. Las comisiones de restaking han bajado, mientras que el gasto con la tarjeta de Ether.fi superó los 120 millones de dólares al mes y ya aporta casi la mitad de los ingresos. Parte de esos ingresos financia recompras de ETHFI, lo que da a ETHFI en staked un vínculo más directo con el rendimiento del negocio que los derechos de gobernanza por sí solos.
Más funcionalidad también implica más complejidad. Cada función añade riesgo de contrato, de contraparte o regulatorio, mientras que productos como la stablecoin y el despliegue de MoonPay aún no están plenamente operativos. Ether.fi es más adecuado para usuarios con experiencia que valoran la autocustodia y el rendimiento integrado, y que vigilan de cerca las garantías, las aprobaciones de tokens y las condiciones del producto.