Compara las mejores plataformas de préstamos de criptomonedas
1. Nexo
Nexo ocupa el primer puesto. Es el único prestamista de esta lista que ha pagado intereses y procesado retiros sin interrupción desde 2018. Nexo superó el contagio de 2022 y ahora opera mediante estructuras reguladas en EE. UU., el EEE y el Reino Unido. La plataforma declara aproximadamente 11.000 millones de dólares en activos de clientes y más de 371.000 millones de dólares en transacciones procesadas.
Su línea de crédito fue también el producto más flexible que probamos. No hay plazo fijo, calendario de reembolso ni verificación de solvencia.
Los tipos dependen de la proporción de tokens NEXO de tu cartera. El préstamo empieza en el 1,9 % anual para los clientes Platinum que mantienen al menos el 10 % de su cartera en NEXO y un LTV inferior al 20 %. Los tipos suben en los niveles Gold y Silver hasta llegar al 18,9 % en las cuentas Base sin NEXO. BTC y ETH admiten una línea de crédito del 50 %, mientras que las stablecoins permiten hasta el 90 %. La amortización parcial automática comienza con un LTV de aproximadamente el 83,3 %.
Pedimos prestados USDC con ETH como garantía durante una caída nocturna del 9 %. La aplicación emitió dos alertas de LTV antes de tocar la garantía, y añadir más garantía llevó menos de un minuto.
Nexo se retiró de EE. UU. en 2022, antes de pagar un acuerdo de 45 millones de dólares con la SEC y los reguladores estatales por su antiguo producto Earn. Volvió a operar para clientes estadounidenses el 16 de febrero, con infraestructura de trading suministrada por Bakkt, cotizada en la NYSE, y productos de rendimiento administrados a través de un asesor de inversión registrado en la SEC.
Los clientes del EEE son atendidos a través de Tangany, custodio con licencia MiCA, y del bróker DLT Finance. La línea de crédito sigue sujeta a las condiciones propias de Nexo porque los préstamos quedan fuera del alcance actual de MiCA. Una orden de consentimiento del DFPI de California en enero, relativa a licencias de préstamos previas a su salida, deja una mancha en su historial, pero ningún competidor cubre tantos mercados mediante entidades con licencia.
Ventajas
- Línea de crédito abierta, sin plazo fijo ni calendario de reembolso, con tipos desde el 1,9 % anual para clientes Platinum con un LTV inferior al 20 %.
- Pagos disponibles en USD, EUR, GBP o stablecoins, a una cuenta bancaria o al saldo de Nexo. La Nexo Card puede gastar de la misma línea de crédito.
- Ocho años de funcionamiento continuo sin congelar retiros, también durante los colapsos de prestamistas de 2022.
- De nuevo disponible en EE. UU. a través de Bakkt y con servicio en el EEE mediante socios con licencia MiCA.
Inconvenientes
- Acceder a la tasa de 1,9 % anunciada exige mantener el 10 % de tu cartera en tokens NEXO, lo que añade una posición en tokens al préstamo.
- El préstamo de nivel Base cuesta un 18,9 %, más que cualquier otra opción centralizada de esta lista.
- La devolución durante los primeros 45 días tiene el tipo más alto con independencia del nivel de fidelidad, lo que encarece los préstamos muy cortos.
- La propia autorización MiCA de Nexo sigue en trámite, mientras que la disponibilidad en EE. UU. varía según el estado y el producto.
2. Aave
Aave es la única plataforma de este ranking en la que una empresa nunca tiene la custodia de tu garantía. Los usuarios depositan WBTC, ETH o un token de staking líquido, que es un recibo negociable de ETH staked, en un contrato inteligente. Después pueden pedir prestadas stablecoins y gestionar la posición desde cualquier wallet sin verificación de identidad.
Los depósitos totales en las versiones y cadenas compatibles de Aave alcanzaron 14.490 millones de dólares a mediados de mayo, con aproximadamente 11.100 millones de dólares prestados. Ningún protocolo competidor tenía más.
Aave V4 se lanzó en Ethereum a finales de marzo con un modelo de hub y spokes. La liquidez se concentra en un hub central, mientras que los mercados especializados aplican sus propias reglas de garantía. Avalanche le siguió a finales de julio y después Arbitrum el 17 de agosto. V3 sigue operando y no se obliga a los usuarios a migrar.
Cuando lo comprobamos, el préstamo de stablecoins en el protocolo promediaba alrededor del 3,9 % anual. La tasa cambia con cada bloque y subió a dos dígitos durante la volatilidad del otoño pasado.
Aave utiliza bots para liquidar posiciones en cuanto el factor de salud, su medida de la garantía en relación con la deuda, cae por debajo de uno. Las penalizaciones varían según el activo y los prestatarios no reciben ningún periodo de gracia.
Probamos en Base y Arbitrum porque el gas de la mainnet de Ethereum puede hacer que los préstamos pequeños no resulten rentables. DefiLlama registra un incidente de seguridad en marzo por 862.000 $ tras una manipulación de oráculos. Esa pérdida fue pequeña en relación con el tamaño del protocolo, pero Aave sustituye la exposición a la contraparte por riesgo de código. Nuestra guía de los mejores proyectos DeFi analiza el ecosistema en general.
Ventajas
- La estructura non-custodial mantiene el colateral lejos de los balances de empresas que podrían congelar los retiros o quebrar.
- La mayor liquidez de los préstamos DeFi, con préstamos en stablecoin cerca del 4 % en mercados tranquilos.
- V4 spokes y el modo de eficiencia admiten LTV más altos cuando los prestatarios usan activos correlacionados.
- Sin KYC, con acceso directo desde cualquier jurisdicción mediante un wallet y conexión a internet.
Inconvenientes
- Los tipos de interés variables de los préstamos pueden subir rápidamente cuando aumenta la demanda.
- La liquidación es inmediata y automática, sin un plazo de aviso de llamada de margen.
- El gas de la mainnet de Ethereum puede hacer ineficientes los préstamos de menos de unos pocos miles de dólares.
- Los reguladores de Singapur, la UE y el Reino Unido distinguen entre el uso directo de DeFi y el acceso a través de la interfaz de una empresa, por lo que los front ends con licencia pueden imponer restricciones.
3. Coinbase
Coinbase ofrece la experiencia de préstamos on-chain más sencilla de EE. UU. al colocar su interfaz conocida sobre el protocolo Morpho en Base. Cuando un usuario pulsa Borrow y aporta BTC como garantía, Coinbase convierte el activo uno a uno en cbBTC, su representación tokenizada de Bitcoin. El cbBTC entra en un contrato inteligente de Morpho y los USDC llegan al saldo del prestatario en menos de un minuto.
Los límites actuales son 5 millones de dólares con Bitcoin como garantía, 1 millón de dólares con Ethereum y 100.000 $ con SOL, ADA, XRP, LTC o DOGE. Coinbase no trata la disposición del préstamo como un hecho imponible.
El tipo lo determina el mercado abierto de Morpho y ha llegado a bajar hasta el 5 %. Los préstamos no tienen plazo ni pago mensual mínimo, y el colateral admisible sigue generando recompensas de staking. Una posición debe mantener una ratio de colateral de al menos el 133 %, equivalente a un LTV inicial del 75 %. La liquidación se produce con penalización cuando el préstamo alcanza el 86 % del valor del colateral. Las originaciones superaron los 1.000 millones de dólares en nueve meses desde el lanzamiento y alcanzaron los 1.250 millones de dólares en noviembre.
Solo los clientes de EE. UU. pueden acceder al producto, excluidos los residentes de Nueva York. Coinbase se ha comprometido a ampliarlo a otros países, pero no ha facilitado fechas. Pedir prestado al máximo del 75 % deja poco margen, ya que una caída del 25 % en el colateral puede provocar la liquidación. Por ese motivo mantuvimos nuestra posición de prueba por debajo de un LTV del 40 %.
El reembolso convierte cbBTC de nuevo en BTC sin comisión. Nuestra reseña de Coinbase cubre el exchange en su conjunto, mientras que las guías para comprar criptomonedas con Chase y Bank of America explican cómo depositar fondos en una cuenta antes de aportar garantías.
Ventajas
- Los préstamos en USDC se liquidan en menos de un minuto, con límites respaldados por Bitcoin que alcanzan 5 millones de dólares.
- Tipos basados en el mercado desde aproximadamente 5 %, sin pagos mensuales ni fecha límite de devolución.
- El colateral admisible sigue generando recompensas de staking mientras está pignorado.
- La interfaz cuenta con el respaldo del listado de Coinbase en el S&P 500 y de licencias estatales.
Inconvenientes
- Restringido a clientes de EE. UU. fuera de Nueva York.
- Un umbral de liquidación del 86 % ofrece poca protección al pedir prestado cerca del máximo del 75 %.
- Los usuarios deben crear un smart wallet onchain, lo que puede confundir a quienes piden un préstamo por primera vez.
- Los préstamos se pagan solo en USDC, por lo que hay que convertirlos antes de poder gastar los fondos como dólares.
4. Ledn
Ledn está pensado para prestatarios cuya principal preocupación es cómo se gestionará su Bitcoin después de aportarlo como garantía. La empresa, fundada en Toronto, coloca la garantía de cada préstamo en direcciones segregadas. Ni Ledn ni sus socios de financiación pueden volver a prestar esos activos, con lo que evita el modelo de rehipotecación que contribuyó a varios fallos de prestamistas en 2022.
Ledn nunca ha perdido fondos de clientes y publica una prueba de reservas. Este año emitió un valor respaldado por activos de 188 millones de dólares con calificación BBB- de S&P, lo que supone la primera calificación de grado de inversión para una cartera de préstamos cripto.
Bitcoin es la única garantía aceptada. Los préstamos parten de un LTV del 50 %, van de 1.000 $ a 1 millón de dólares y tienen plazos de 12 meses. Los prestatarios pueden recibir USD, USDC o monedas locales como CAD y EUR. Los intereses se devengan cada día, pero no vencen hasta el cierre, por lo que no hay que hacer pagos mensuales.
Nuestro préstamo en CAD se financió en aproximadamente nueve horas. Cuando BTC bajó, la función de recarga automática tomó garantía adicional del saldo de nuestra cuenta.
Los tipos van del 11,49 % para préstamos menores al 9,25 % para saldos mayores. Los prestatarios fuera de EE. UU. y Canadá también pagan una comisión administrativa del 2 % en el momento de la concesión. Las llamadas de margen se producen con un LTV del 70 %, seguidas de la liquidación al 80 %.
Ledn no está disponible en Quebec, Nuevo Brunswick, Nueva Escocia ni Saskatchewan, lo que refleja el enfoque provincia por provincia de Canadá respecto a los préstamos de criptomonedas. Si transfieres fondos desde RBC o TD, puedes consultar nuestras guías de bancos para conocer los límites aplicables.
Ventajas
- Las garantías nunca se vuelven a prestar, y S&P ha asignado a la cartera de préstamos una calificación de grado de inversión.
- Estructura sencilla a 12 meses, con devengo diario de intereses y sin pagos mensuales.
- Pagos a cuentas bancarias en USD, CAD y otras monedas locales, con compatibilidad también con USDC.
- Las alertas y las recargas automáticas ayudan a reducir el riesgo inesperado de liquidación.
Inconvenientes
- Los tipos de préstamo entre el 9,25 % y el 11,49 % son los más altos entre los prestamistas centralizados incluidos.
- Solo Bitcoin cumple los requisitos como garantía.
- Los clientes de fuera de Canadá y EE. UU. pagan una comisión de apertura del 2 %.
- Los residentes de cuatro provincias canadienses no pueden usar el servicio.
5. Binance
Binance opera la mesa de préstamos más amplia por variedad de garantías. Los usuarios existentes pueden pedir prestado con activos que ya tienen en el exchange sin tener que trasladarlos a otro sitio.
Los préstamos flexibles tienen plazos abiertos y tipos variables por hora. Con los préstamos a tipo fijo, los prestatarios proponen un tipo que los prestamistas pueden aceptar. El nuevo Lite Loan permite a los usuarios pedir prestados hasta 1.000 USDT con BTC como garantía sin liquidación basada en el precio durante los primeros 30 días. Los activos pignorados mediante préstamos flexibles siguen generando rendimiento de Simple Earn.
Binance emite una llamada de margen con un LTV del 85 % y liquida las posiciones con el 91 %. La liquidación conlleva una comisión equivalente al 2 % del importe prestado. Los Lite Loans impagados generan intereses de demora a una tasa anual simple del 36 %.
Los límites iniciales de LTV dependen del activo. Las criptomonedas principales suelen permitir en torno a 70 a 75 %, mientras que los tokens más pequeños reciben límites mucho más bajos. Cada par de garantía y préstamo permanece aislado.
Es un servicio de criptomonedas a cambio de criptomonedas. Quienes buscan fiat deben comprar primero criptomonedas en el exchange y luego vender lo obtenido del préstamo. El acceso también depende de la jurisdicción. A los estadounidenses se les redirige a Binance.US, que no ofrece préstamos, y los usuarios minoristas del Reino Unido se enfrentan a las restricciones de la FCA sobre promociones financieras. Nuestra página de países restringidos de Binance recoge otros mercados afectados.
El acuerdo de 2023 con el Departamento de Justicia de EE. UU. sigue siendo motivo de preocupación en el historial de cumplimiento normativo de Binance. Nuestra reseña de Binance analiza el exchange al completo.
Ventajas
- La mayor selección de colateral de este ranking, con más de 400 activos admitidos a nivel institucional.
- Los productos flexibles, de tipo fijo, Lite y VIP cubren préstamos desde 200 $ hasta saldos de escala corporativa.
- Los activos pignorados siguen generando rendimiento a través de Simple Earn.
- Las posiciones aisladas evitan que una liquidación afecte a préstamos distintos.
Inconvenientes
- No hay retiros en fiat, por lo que para obtener efectivo hay que vender en el exchange los activos prestados.
- El umbral de liquidación del 91 % y la comisión del 2 % resultan severos cuando el colateral es volátil.
- Los usuarios minoristas de EE. UU. y Reino Unido no pueden acceder al producto, y hay varios mercados más con restricciones.
- Las prohibiciones regionales y el historial de cumplimiento de Binance generan incertidumbre sobre el acceso continuado.
6. YouHodler
YouHodler ocupa el sexto puesto porque atiende a prestatarios que buscan el mayor adelanto posible sobre una cantidad fija de criptomonedas durante un periodo corto. El LTV llega al 90 %, el más alto de esta comparación, con más de 50 activos de garantía y un préstamo mínimo de 100 $. Los plazos duran 30, 60 o 180 días y se pueden ampliar.
Los prestatarios pueden recibir EUR, USD, CHF o GBP en una cuenta bancaria, y también hay pagos en tarjeta. Fue el resultado más rápido para tener el efectivo en mano durante nuestras pruebas en Europa.
La empresa suiza mantiene registros como proveedor de servicios de activos virtuales en Italia, España y Argentina. En Suiza opera bajo el marco de organismos de autorregulación para intermediarios financieros. YouHodler presta servicio en aproximadamente 100 países, pero excluye a EE. UU., y no cuenta con su propia autorización MiCA.
El interés parte de cerca del 3 % anual. Sin embargo, cada plazo conlleva una comisión del préstamo de aproximadamente 1,7 a 7,5 % del principal, según su duración y el LTV. Cada prórroga añade otra comisión del 2 %.
Pedir prestado con un LTV del 90 % apenas deja margen, ya que una caída del 10 % en la garantía puede cerrar la posición. La combinación de un LTV alto y comisiones por plazo también hace que el préstamo a corto plazo sea bastante más caro de lo que indica su tasa publicitada. Ese coste sitúa a YouHodler en último lugar del ranking.
El producto puede funcionar como un bridge de 30 días frente a stablecoins o activos de primer nivel. No es adecuado como línea de crédito a largo plazo.
Ventajas
- LTV máximo del 90 %, que proporciona más efectivo por unidad de garantía que cualquier otra plataforma del listado.
- Un mínimo de 100 $, compatibilidad con más de 50 activos de garantía y pagos a tarjetas o cuentas bancarias.
- Registrado como VASP en Argentina, Italia y España, con supervisión a través de un SRO suizo.
- La aprobación y el desembolso del préstamo tardaron minutos en nuestras pruebas europeas.
Inconvenientes
- Los cargos por plazo y las comisiones de prórroga del 2 % elevan el coste real del préstamo muy por encima del tipo de interés anunciado.
- Las posiciones con un LTV del 90 % pueden liquidarse tras una caída aproximada del precio del 10 %.
- Los residentes en EE. UU. quedan excluidos, y YouHodler carece de una autorización MiCA a su nombre.
- La interfaz compartida para préstamos y trading con apalancamiento hace que la distinción entre ambos sea menos clara.
Cómo elegir una plataforma de préstamos de criptomonedas
Elegir una plataforma de préstamos de criptomonedas exige comprobar quién controla tu garantía y qué ocurre durante la liquidación. También importan la moneda de pago y el regulador responsable del prestamista.
- Confirma primero la custodia y la rehipoteca: comprueba si el prestamista puede volver a prestar tu garantía, una práctica conocida como rehipoteca. Ledn y los préstamos Morpho de Coinbase la prohíben, mientras que Aave mantiene la garantía en un contrato inteligente bajo tu control. Nexo y Binance indican que los activos pueden utilizarse dentro de sus operaciones. Todos los fallos importantes de prestamistas en 2022 implicaron garantías que se habían vuelto a prestar.
- Conoce la escala de liquidación antes de pedir un préstamo: Binance envía un aviso al 85 % de LTV antes de la liquidación al 91 %. Ledn utiliza umbrales del 70 % y del 80 %, mientras que Nexo inicia el reembolso parcial automático aproximadamente al 83 %. Pedir prestado con la mitad del LTV permitido te da más posibilidades de recibir una alerta en lugar de perder tus monedas durante una caída del 30 %.
- Calcula el precio de todo el préstamo, no solo el tipo: el tipo de 1,9 % de Nexo depende de mantener tokens NEXO. Ledn añade una comisión de apertura de 2 % fuera de Norteamérica, YouHodler aplica cargos por plazo y los tipos de DeFi fluctúan. Usa la calculadora de cada plataforma para comparar el coste total de la cantidad y la duración que te interesan.
- Ajusta el cobro a tu banco: Nexo y Ledn pueden transferir fiat directamente a una cuenta bancaria. Coinbase ofrece USDC, que puede convertirse uno a uno en dólares, mientras que Aave y Binance pagan en stablecoins. El acceso directo a fiat es importante cuando los fondos están destinados a algo como el depósito de una vivienda.
- Consulta al regulador de tu país: Una licencia suiza no autoriza automáticamente a un prestamista a atender a clientes en Australia o Reino Unido. El resumen regional que figura a continuación identifica los supervisores pertinentes y los mercados donde están prohibidos los préstamos minoristas.
Regulación de los préstamos cripto por región
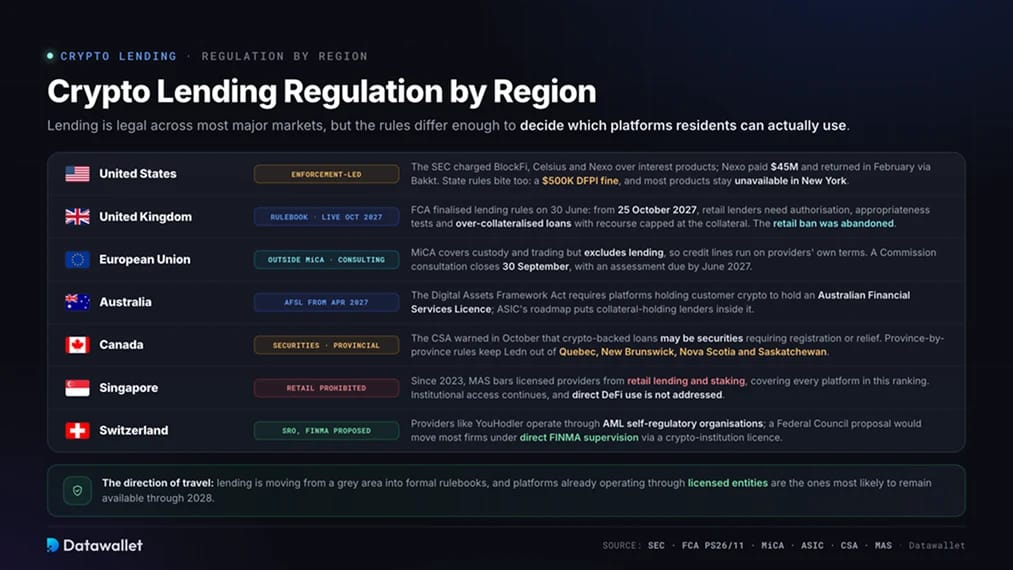
Los préstamos de criptomonedas son legales en la mayoría de los grandes mercados, pero las normas aplicables difieren. Esas diferencias determinan a qué plataformas pueden acceder los residentes.
- Estados Unidos: La aplicación de la normativa de valores marcó los préstamos de criptomonedas en 2022 y 2023, cuando la SEC imputó a BlockFi, Celsius y Nexo por sus productos de intereses. Tras pagar un acuerdo de 45 millones de dólares, Nexo regresó en febrero a través de Bakkt y de un asesor registrado en la SEC. Coinbase, en cambio, canaliza sus préstamos a través del mercado onchain de Morpho. Las normas estatales siguen aplicándose. El DFPI de California multó a Nexo con 500.000 $ en enero por conceder préstamos sin las licencias necesarias antes de su salida, y los préstamos en California se emiten ahora a través de una filial con licencia. La mayoría de los productos siguen sin estar disponibles en Nueva York. Nuestra guía de los mejores exchanges de criptomonedas en EE. UU. explica el marco de licencias en términos más amplios.
- Reino Unido: el Parlamento aprobó el Reglamento de criptoactivos el 4 de febrero, seguido de las normas definitivas de la FCA sobre préstamos y endeudamiento en PS26/11 el 30 de junio. A partir del 25 de octubre de 2027, las empresas que concedan préstamos a clientes minoristas del Reino Unido deberán obtener la autorización de la FCA y realizar pruebas de idoneidad. Los préstamos deben estar sobrecolateralizados, con recurso limitado a la garantía aportada, de modo que los prestatarios no puedan deber más de lo que depositaron. La FCA abandonó una propuesta anterior de prohibir los préstamos minoristas. Las normas sobre promociones financieras seguirán aplicándose hasta que comience el nuevo régimen. Nuestra guía de las mejores casas de cambio de criptomonedas en el Reino Unido enumera los proveedores registrados.
- Unión Europea: MiCA se aplica desde diciembre de 2024 y su periodo transitorio termina el 1 de julio. Regula la custodia, la intermediación y la negociación, pero excluye de su ámbito los préstamos y la toma de préstamos. Por tanto, Nexo puede atender a clientes del EEE a través de socios con licencia y mantener su línea de crédito bajo condiciones separadas. El 20 de mayo se abrió una consulta de la Comisión para valorar la inclusión de los préstamos, con plazo de aportaciones hasta el 30 de septiembre y una evaluación prevista para junio de 2027. Nuestra guía de los mejores exchanges de criptomonedas con licencia MiCA detalla el alcance de la autorización CASP.
- Australia: Aprobada el 1 de abril, la Digital Assets Framework Act exige a las plataformas que custodian criptoactivos de clientes obtener una licencia de servicios financieros australiana (Australian Financial Services Licence) a partir de abril de 2027. La hoja de ruta de implantación de ASIC sitúa dentro de este marco a los prestamistas que mantienen garantías. Actualmente, los australianos pueden usar Nexo, Ledn y Aave. Nuestra guía de los mejores exchanges de criptomonedas en Australia explica los métodos de depósito locales.
- Canadá: el 22 de octubre, las Autoridades Canadienses de Valores (CSA) recordaron a los prestamistas con garantía en criptomonedas que sus productos pueden constituir valores y requerir registro o una exención. La CSA también publica una lista de prestamistas con exención. La regulación se aplica a nivel provincial, lo que explica que Ledn esté disponible en la mayor parte de Canadá, pero no en Saskatchewan, Quebec, Nuevo Brunswick ni Nueva Escocia. Nuestra guía de los mejores exchanges de criptomonedas en Canadá identifica las plataformas registradas.
- Singapur: desde 2023, la Monetary Authority of Singapore ha prohibido a los proveedores con licencia facilitar préstamos o staking a clientes minoristas. La norma abarca las seis plataformas de este ranking. Los inversores institucionales y acreditados aún pueden participar, mientras que la prohibición no aborda la actividad directa en DeFi.
- Suiza: proveedores como YouHodler operan a través de organismos de autorregulación en materia de lucha contra el blanqueo de capitales en lugar de contar con una licencia de FINMA. Una consulta del Consejo Federal iniciada en octubre pasado propone introducir una licencia para instituciones cripto en la Ley de Instituciones Financieras. La mayoría de las empresas pasarían a estar bajo la supervisión directa de FINMA si la propuesta entra en vigor.
Los préstamos de criptomonedas están pasando poco a poco de una zona gris regulatoria a normativas formales. Es más probable que las plataformas que ya usan entidades con licencia sigan operativas hasta 2028.
¿Cómo tributan los préstamos cripto?
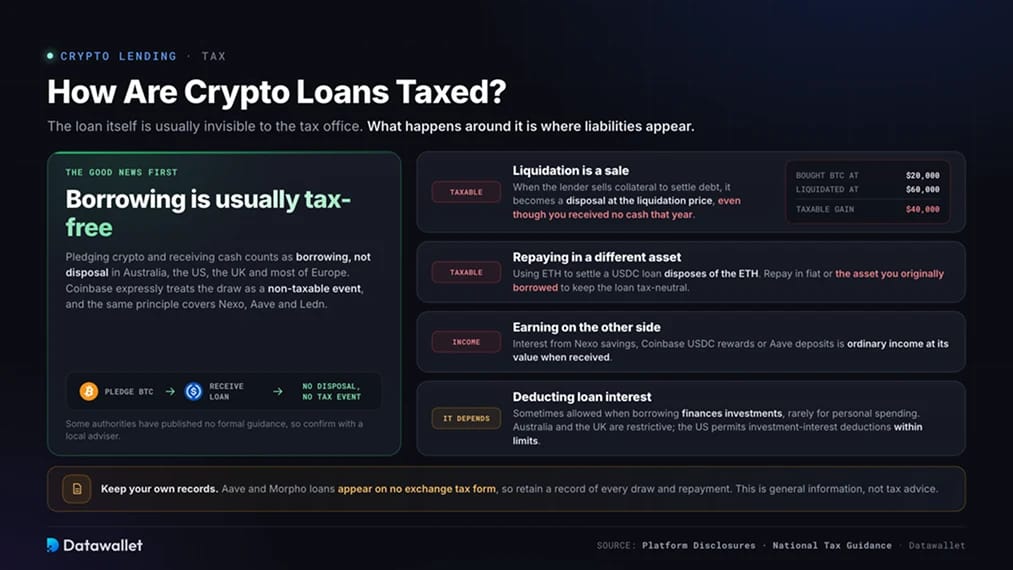
Recibir un préstamo respaldado por criptomonedas, por lo general, no tributa. Aun así, puede surgir una obligación fiscal por una liquidación, por el reembolso con un activo distinto o por los intereses obtenidos mediante préstamos.
- El préstamo en sí suele estar exento de impuestos: Aportar criptomonedas como garantía y recibir efectivo se considera, por lo general, un endeudamiento y no una transmisión en Australia, EE. UU., Reino Unido y la mayoría de los países europeos. Coinbase afirma expresamente que no trata el préstamo como un hecho imponible. El mismo principio se aplica a los préstamos de Nexo, Aave y Ledn. Algunas autoridades no han publicado una guía formal, así que confirma la situación con un asesor local.
- La liquidación es una venta: cuando un prestamista vende el colateral para saldar una deuda, la transacción se convierte en una transmisión al precio de liquidación. Quien compró BTC a 20.000 $ y lo ve liquidado a 60.000 $ obtiene una ganancia de 40.000 $ aunque ese año no reciba efectivo.
- Devolver el préstamo en otro activo también es una venta: usar ETH para saldar un préstamo en USDC supone disponer de ese ETH. Devolverlo en fiat o en el activo prestado originalmente ayuda a mantener el préstamo neutro fiscalmente.
- La deducibilidad de los intereses varía: algunos países permiten deducciones cuando los fondos prestados financian inversiones, pero rara vez cuando se destinan a gastos personales. Australia y Reino Unido aplican normas restrictivas, mientras que EE. UU. permite deducir los intereses de inversión dentro de unos límites determinados.
- Lo que se gana al otro lado es un ingreso: los intereses del ahorro de Nexo, las recompensas en USDC de Coinbase o los depósitos en Aave son ingresos ordinarios según su valor en el momento de recibirlos. Nuestra guía de las mejores tasas de interés en stablecoins compara la rentabilidad de los préstamos. La guía de los mejores países con baja tributación cripto recoge jurisdicciones con un trato más favorable.
Esta información no constituye asesoramiento fiscal. Los préstamos de Aave y Morpho no aparecen en los formularios fiscales de los exchanges, por lo que es importante conservar tus propios registros de cada reembolso y disposición.
Aportar garantías y recibir el importe del préstamo
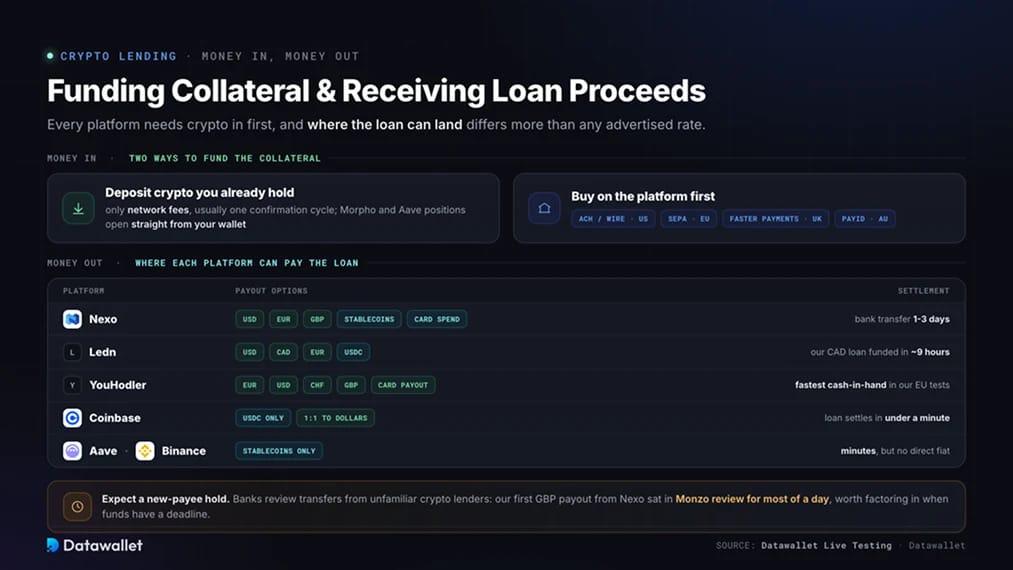
Las seis plataformas exigen garantía en criptomonedas. Los prestatarios deben primero transferir las monedas a la posición correspondiente y, después, organizar que los fondos del préstamo lleguen a su cuenta bancaria si necesitan fiat.
- Haz un depósito de las criptomonedas que ya tienes: Mover activos desde un exchange o wallet a Nexo, Ledn o YouHodler solo implica comisiones de red y suele requerir un ciclo de confirmación. Las posiciones de Morpho y Aave se abren directamente desde tu wallet.
- Compra primero en la plataforma: las compras de criptomonedas por transferencia bancaria están disponibles en Binance, Coinbase, Nexo y YouHodler. Los clientes de EE. UU. pueden financiar Coinbase y Nexo con ACH o transferencias. Los clientes europeos pueden usar SEPA, mientras que Faster Payments atiende a los usuarios británicos y PayID está disponible en Australia. Nuestras guías de Revolut y Monzo tratan los bancos de Reino Unido con más probabilidad de cuestionar una transferencia. La guía de CommBank explica las retenciones de pagos en Australia.
- Elige con cuidado la divisa de cobro: Nexo admite transferencias bancarias en USD, EUR y GBP. Ledn ofrece USD, CAD y EUR, mientras que YouHodler añade CHF y cobros con tarjeta. Coinbase ofrece USDC convertible uno a uno en dólares. Aave y Binance pagan solo en stablecoins. Las transferencias bancarias suelen tardar de uno a tres días hábiles, frente a los minutos de las stablecoins.
- Espera una retención por nuevo beneficiario: los bancos pueden revisar las transferencias relacionadas con un prestamista de criptomonedas desconocido. Nuestro primer pago en GBP desde Nexo estuvo en revisión en Monzo durante la mayor parte de un día antes de completarse, algo que conviene tener en cuenta si se necesitan los fondos antes de una fecha límite.
Cómo obtener un préstamo con criptomonedas como garantía
Abrir un préstamo respaldado por criptomonedas suele llevar unos quince minutos con un proveedor centralizado o cinco minutos con un protocolo DeFi. Mantener el importe muy por debajo del límite disponible reduce el riesgo de liquidación.
- Elige la plataforma según tu país y tu garantía: Elige Nexo para una línea de crédito fiat abierta en la mayoría de los mercados compatibles. Coinbase es adecuada para prestatarios de EE. UU. que buscan tipos onchain, mientras que Ledn ofrece custodia segregada para préstamos con Bitcoin. Aave ofrece préstamos no custodial, Binance acepta garantías menos habituales y YouHodler se dirige a préstamos europeos a corto plazo con un LTV alto.
- Verifica tu identidad y haz el depósito de la garantía: Las plataformas centralizadas exigen identificación y un selfie, a veces acompañados de un justificante de domicilio. Envía una pequeña cantidad de prueba antes de transferir el saldo completo. Comprueba que los activos aparecen en la wallet de garantía o de crédito y no en la cuenta de trading.
- Fija el importe del préstamo por debajo del máximo: si el LTV máximo es del 50 %, limita el préstamo a alrededor del 25 a 30 %. Selecciona el activo de pago, introduce el importe y revisa el nivel de liquidación que aparece en la pantalla de confirmación.
- Configura alertas y ten claro cómo aportar más garantía: activa las notificaciones de LTV y mantén garantía adicional disponible en la cuenta o en un wallet conectado. Los usuarios de Ledn pueden activar recargas automáticas. Responder a una llamada de margen a las 3 de la madrugada solo es viable si añadir garantía requiere un único toque.
- Reembolsa en el activo prestado y retira: usar la misma stablecoin o moneda puede evitar una disposición imponible. Una vez saldada la deuda, confirma que se ha liberado la garantía y devuelve las tenencias a largo plazo a autocustodia. Nuestra guía de las mejores carteras cripto compara las opciones disponibles.
Si te interesa financiar préstamos en lugar de solicitarlos, consulta nuestra guía de las mejores oportunidades de rendimiento con USDT.
Conclusiones
Nexo ocupa el primer puesto por combinar una línea de crédito flexible con la presencia regulada más amplia. Vuelve a operar en EE. UU. a través de Bakkt, presta servicio en Europa mediante socios con licencia de MiCA y siguió pagando a sus clientes durante la peor crisis de préstamos del sector.
Aave es la mejor opción para los usuarios que no quieren depositar su garantía en una empresa. Coinbase ofrece préstamos DeFi empaquetados para usuarios minoristas estadounidenses, mientras que Ledn ofrece un producto conservador solo con Bitcoin, respaldado por una cartera de préstamos con grado de inversión. Binance destaca por la variedad de garantías para los usuarios que ya tienen cuenta en un exchange. YouHodler encaja con quienes necesitan préstamos a corto plazo y el mayor anticipo por moneda.
Los reguladores se centraron intensamente en los préstamos tras 2022 y ahora están creando marcos específicos para ellos. La FCA ha confirmado una fecha de implementación, la Comisión Europea está realizando una consulta y la CSA y el DFPI ya aplican medidas de control. Las plataformas necesitarán entidades con licencia o un plan claro para seguir disponibles durante esta transición.
Prueba cualquier prestamista con una cantidad pequeña antes de aportar una garantía importante. Pide prestada una décima parte del límite disponible, supervisa el LTV durante una sesión volátil y después devuelve el préstamo y retira los fondos. El momento de las alertas, la rapidez de las reposiciones de garantía y los plazos reales de pago revelan más sobre el servicio que su tipo anunciado.
Nuestra metodología
Nos registramos en todas las plataformas y completamos las verificaciones de identidad con documentos aceptados de Australia, el EEE, el Reino Unido y EE. UU. Las pruebas consistieron en depositar BTC, ETH y stablecoins como garantía antes de solicitar préstamos tanto en fiat como en stablecoins. Mantuvimos cada posición abierta durante al menos una caída de la garantía de 8 % o más, y después devolvimos el saldo y retiramos todos los fondos. Las puntuaciones abarcan seis criterios.
- Trust Score: Nuestra calificación propia sobre 5 tiene en cuenta la situación regulatoria en las principales jurisdicciones y el historial operativo durante los fallos de préstamos de 2022. También evalúa la transparencia, el historial de sanciones, los acuerdos de custodia y las políticas de rehipoteca.
- Coste del préstamo: Examinamos los tipos de interés anunciados, las condiciones de titularidad de los tokens, las comisiones de apertura, las comisiones de prórroga y los periodos mínimos de intereses. La comparación incluyó el coste total de pedir prestados 10.000 $ durante 90 días.
- Tratamiento de la garantía: Nuestra revisión determinó si los activos pignorados están segregados, aislados o se vuelven a prestar. También comprobamos si la garantía sigue generando rendimientos durante el préstamo y con qué rapidez queda disponible tras el reembolso.
- Mecánica de liquidación: Documentamos los umbrales de liquidación y de llamada de margen, las penalizaciones, el momento de las alertas y el proceso para añadir garantías durante la volatilidad del mercado en directo.
- Financiación y desembolso: Las pruebas cubrieron depósitos en cripto, opciones de compra con fiat y desembolsos de préstamos en USD, EUR, GBP, CAD y stablecoins. Medimos los plazos de liquidación y registramos las retenciones bancarias.
- Cobertura regulatoria: se verificaron licencias, acuerdos con socios, registros y exenciones en Australia, Canadá, el EEE, Singapur, Suiza, Reino Unido y EE. UU.
Excluimos las plataformas insolventes, los prestamistas sin un producto activo en al menos dos mercados principales y los servicios incapaces de demostrar dónde se almacenan las garantías de los clientes. Las pruebas se realizaron entre abril y agosto. Los detalles regulatorios se volvieron a comprobar después de que la FCA publicara sus declaraciones de política el 30 de junio.