Compara los mejores exchanges de criptomonedas en el Reino Unido
1. Kraken
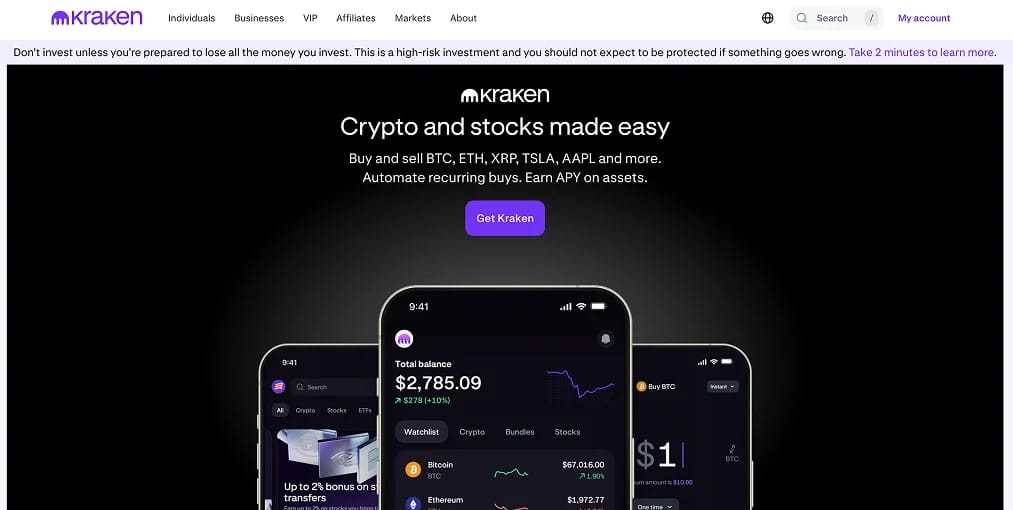
Kraken tiene más permisos de la FCA que cualquier otro exchange que atienda a clientes minoristas británicos, y la ventaja se nota cuando mueves dinero. Su filial en el Reino Unido, Payward Ltd, figura en el registro de criptoactivos; la empresa hermana Payward Services obtuvo una licencia completa de dinero electrónico en marzo de 2025, y Crypto Facilities tiene una autorización independiente de la FCA como empresa de inversión para derivados profesionales. Esa licencia de dinero electrónico significa que la FCA supervisa la gestión de GBP de Kraken con las mismas normas que se aplican a empresas de pago como Wise, por lo que los depósitos por Faster Payments son gratuitos a partir de 1 £ y se acreditan en menos de un minuto una vez que se completa la primera transferencia.
Los costes de trading favorecen a quien está dispuesto a dejar la app sencilla. Kraken Pro cobra 0,25 % como maker y 0,40 % como taker en el nivel base, y baja con el volumen, frente a aproximadamente 1 % más spread en la pantalla de Instant Buy. Kraken listó el primer gran par BTC/GBP en 2014 y sigue teniendo los libros de órdenes en libras más profundos que probamos; publica auditorías de prueba de reservas desde hace más de una década y no se han perdido fondos de clientes por una brecha de seguridad desde su lanzamiento en 2011. El staking cubre las principales monedas para cuentas de Reino Unido.
Las fricciones son regulatorias y no propias de Kraken. Los nuevos clientes del Reino Unido completan un cuestionario de idoneidad y luego esperan un periodo de reflexión obligatorio de 24 horas antes de la primera operación, y los futuros y el margen están reservados a clientes profesionales. Los retiros en GBP conllevan un cargo de 1,95 £, pequeño en un reembolso importante e irritante en uno de 50 £. Nuestra reseña de Kraken cubre el resto.
Ventajas
- El registro de criptoactivos, una licencia de dinero electrónico y una empresa de inversión autorizada dan a Kraken el conjunto más amplio de permisos de la FCA de todos los exchanges de esta lista.
- Depósitos gratuitos con Faster Payments desde 1 £, con comisiones de Kraken Pro del 0,25 % y del 0,40 % que mejoran las de todos los competidores basados en spread.
- Prueba de reservas publicada desde 2014 y ningún fondo de clientes perdido por una brecha de seguridad en quince años.
Inconvenientes
- Se aplica una comisión de 1,95 £ a cada retiro en GBP, y los depósitos con tarjeta cuestan 3,75 % más un cargo fijo.
- Los futures y el margin se limitan a clientes profesionales debido a la prohibición de derivados para minoristas.
- El test de idoneidad y la espera de 24 horas retrasan un día la primera compra.
2. Coinbase
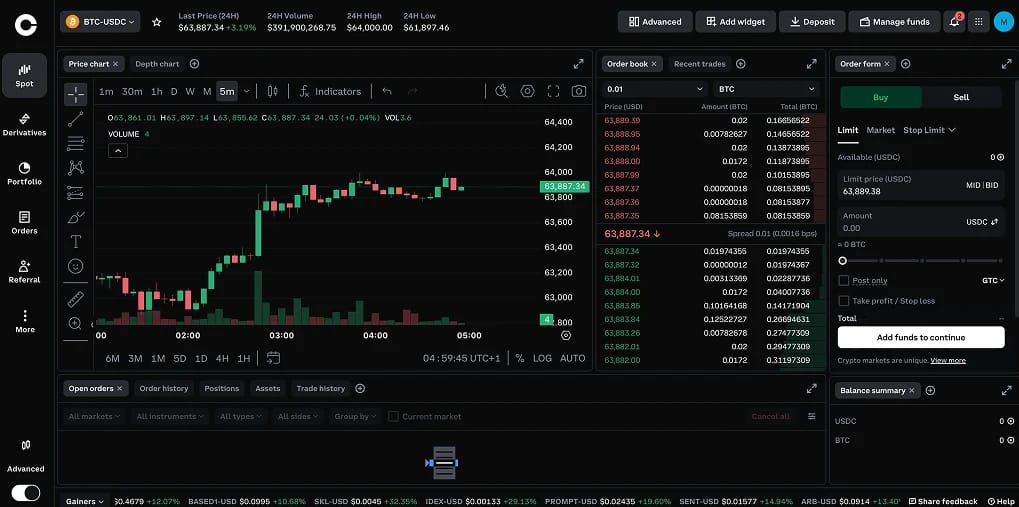
Coinbase combina la banca en GBP más fluida de esta lista con un nivel de transparencia financiera que ningún competidor nativo de las criptomonedas puede ofrecer. Se incorporó al registro de criptoactivos de la FCA en febrero de 2025, su filial en el Reino Unido, CB Payments Ltd, cuenta con una autorización de dinero electrónico y, como empresa del S&P 500, publica estados financieros auditados cada trimestre. Los depósitos y retiros por Faster Payments son gratuitos, nuestra transferencia de prueba pudo operarse en dos minutos y la compatibilidad con USDC ofrece a los usuarios de libras un stablecoin en dólares fiable sin salir de la aplicación.
Los costes dependen de la pantalla que abras. La pantalla de compra predeterminada cobra una comisión de transacción más un spread oculto, mientras que Coinbase Advanced funciona con un libro de órdenes real y comisiones desde el 0,40 % maker y el 0,60 % taker. Cambiar entre ambas no cuesta nada y lleva segundos. Hay unos 250 activos disponibles para cuentas del Reino Unido, el staking abarca una lista corta de las principales y la aplicación sigue siendo la introducción más amable de aquí para quien compra por primera vez. Nuestra guía de comisiones de Coinbase detalla los niveles.
El historial tiene una mancha. La FCA multó a CB Payments con 3,5 millones de libras en 2024 por incorporar a más de 13.000 clientes de alto riesgo a los que se había comprometido con el regulador a no atender, la primera medida sancionadora de la FCA en virtud de las normas de dinero electrónico. Los controles se han reconstruido desde entonces y el episodio dice más del cumplimiento normativo de la época de 2020 que de la plataforma actual, pero debe figurar en cualquier valoración justa. Nuestra reseña de Coinbase lo sopesa todo.
Ventajas
- Depósitos y retiros gratuitos con Faster Payments, con fondos operables en minutos.
- Pertenencia al S&P 500 y estados financieros auditados, además del registro en la FCA y una licencia de dinero electrónico.
- Coinbase Advanced sustituye la compra simple, con spreads elevados, por un libro de órdenes completo en la misma aplicación.
Inconvenientes
- Las comisiones avanzadas de 0,40 % y 0,60 % en el nivel de entrada cuestan más que en Kraken Pro o Bitstamp.
- La sanción de la FCA de 3,5 millones de libras en 2024 por fallos en la incorporación de clientes sigue siendo una mancha.
- El staking cubre solo un puñado de activos para los clientes de Reino Unido.
3. eToro
eToro supera un listón regulatorio que el resto de esta lista no ha intentado alcanzar. eToro (UK) Ltd está plenamente autorizada por la FCA como empresa de inversión con el número de referencia 583263, un estatus que le exige mantener un capital mínimo, separar el dinero de los clientes del propio y responder ante la FCA por cómo trata a sus clientes, algo que no exige ningún registro de criptoactivos. El atractivo práctico es la amplitud. Bitcoin convive en una misma cartera con acciones del FTSE, acciones de EE. UU., ETF y materias primas, y CopyTrader permite a los recién llegados replicar a inversores verificados.
La experiencia con GBP mejoró cuando eToro Money Reino Unido lanzó cuentas en moneda local. Tener una cuenta en GBP elimina la comisión de conversión del dólar que antes afectaba a cada depósito, y la financiación mediante Faster Payments es gratuita. Una cuenta demo de 100.000 $ es el mejor terreno de entrenamiento sin riesgo que hemos probado, y la interfaz explica su spread en lugar de ocultarlo.
El precio es la contrapartida. Las criptomonedas tienen una comisión fija del 1 % tanto en la compra como en la venta, además del spread de mercado, de modo que entrar y salir de una posición cuesta más del 2 %. Esto encaja con quien compra una vez al mes y penaliza a quien opera con frecuencia, y tras un año sin actividad se aplica un cargo mensual por inactividad de 10 $. Los traders frecuentes deberían usar un libro de órdenes, mientras que los inversores que quieren tener criptomonedas junto a su cartera de acciones no encontrarán un entorno regulado mejor.
Ventajas
- Autorización completa de la FCA como empresa de servicios de inversión, el máximo nivel regulatorio de esta lista.
- Criptomonedas, acciones, ETF y materias primas en una sola cuenta, con CopyTrader y una demo gratuita de 100.000 $.
- Las cuentas en GBP a través de eToro Money eliminan la conversión de divisas en los depósitos y retiros.
Inconvenientes
- La comisión del 1 % se aplica a la entrada y a la salida, antes del spread, lo que encarece el trading activo.
- Una comisión mensual de inactividad de 10 $ comienza tras doce meses sin iniciar sesión.
- Las criptomonedas no pueden incluirse en su ISA de acciones y participaciones, que cubre únicamente activos tradicionales.
4. Revolut
Revolut es la opción más cómoda. Revolut X, el exchange independiente para sus clientes de Reino Unido, cobra comisiones de 0 % para maker y 0,09 % para taker, y el dinero se mueve al instante entre el saldo principal de Revolut y el exchange, de modo que quien ya use la aplicación como banco puede tener Bitcoin en un minuto desde que se le ocurre. La firma cuenta con autorización de dinero electrónico de la FCA, obtuvo en 2024 una licencia bancaria de Reino Unido con restricciones y lista más de 220 criptomonedas junto con acciones, materias primas y productos de ahorro.
La tarifa destacada solo existe en Revolut X. La aplicación principal cobra hasta un 1,49 % por operación en los planes de nivel básico, una diferencia que nuestro desglose de comisiones de criptomonedas de Revolut detalla nivel por nivel, con los diferenciales además. El staking cubre un conjunto de criptomonedas principales, y los retiros on-chain son compatibles con una lista creciente de tokens.
Para un cliente de Revolut que hace compras ocasionales, o un trader activo cómodo con la interfaz de X, las cuentas salen. Quien busque libros de órdenes profundos de altcoin, un exchange independiente o una autocustodia sin fricciones seguirá prefiriendo a los especialistas anteriores.
Ventajas
- Revolut X cobra 0 % maker y 0,09 % taker en un libro de órdenes en directo.
- Las transferencias instantáneas entre la aplicación bancaria y el exchange eliminan los retrasos en la financiación.
- Las criptomonedas conviven con cuentas corrientes, acciones y materias primas en una sola aplicación.
Inconvenientes
- Las operaciones en la app principal cuestan hasta un 1,49 % más spread en los planes básicos.
- Para obtener los mejores precios hay que usar la interfaz independiente Revolut X.
- Para retirar fondos hay que pasarlos de vuelta por la app de Revolut en lugar de enviarlos directamente a cualquier banco.
5. Uphold
Uphold hace algo que no intenta ninguno de los grandes exchanges: negociar cualquier activo contra cualquier otro en un solo paso. XRP pasa directamente a oro, euros u otra altcoin sin convertirse antes en libras, entre unas 300 criptomonedas, varias divisas fiat y metales preciosos. Registrado en la FCA desde 2023 y con una licencia de dinero electrónico, publica una página de transparencia en tiempo real que muestra los activos mantenidos uno a uno frente a los saldos de los clientes.
La comunidad de XRP adoptó Uphold hace años y esa fidelidad se ha ganado gracias a su amplio soporte para el activo. El staking abarca más de 20 activos para usuarios del Reino Unido, y la tarjeta de débito de Uphold convierte criptomonedas en el punto de venta con cashback y un límite de gasto diario de 10.000 £. Los depósitos por Faster Payments son gratuitos y la aplicación hace sencilla la primera compra.
Los costes son la razón por la que ocupa el quinto puesto. No hay una comisión de trading independiente, sino que el coste está incluido en el spread, de aproximadamente 1,4 % en las monedas principales y más cercano al 3 % en las más pequeñas, lo que convierte a Uphold en la plataforma más cara de esta lista para comprar y vender de forma sencilla. Encaja mucho mejor con quienes cambian entre clases de activos y con los tenedores de XRP a largo plazo que con quienes compran con regularidad y vigilan los costes. Nuestra reseña de Uphold detalla todas las cifras.
Ventajas
- Swaps en un solo paso entre criptomonedas, divisas fiat y metales preciosos, sin intermediario en GBP.
- Transparencia de reservas uno a uno en tiempo real, además de registro en la FCA y una licencia de dinero electrónico.
- Staking en más de 20 activos y una tarjeta de débito con cashback y un gasto diario de 10.000 £.
Inconvenientes
- Con spreads de aproximadamente 1,4 a 2,95 %, es la plataforma más cara de esta lista para operar únicamente.
- No hay libro de órdenes, así que las operaciones grandes se ejecutan al precio que cotice el motor.
- Los precios basados en el spread son más difíciles de auditar que una tabla visible de comisiones maker y taker.
6. Bitstamp
Bitstamp casa órdenes desde 2011, más tiempo que cualquier otro exchange del mundo, y atiende a clientes británicos desde 2013. La plataforma, registrada en la FCA, pertenece ahora a Robinhood, cuya adquisición en 2025 añadió una matriz cotizada en Nasdaq a un mercado en el que las instituciones ya confiaban para operar con GBP de forma fiable. Admite financiación mediante Faster Payments, y su disponibilidad en sesiones volátiles lleva años siendo una seña de identidad de Bitstamp.
Las comisiones son las propias de un libro de órdenes. El nivel base cobra 0,30 % de maker y 0,40 % de taker, y baja a 0,20 % y 0,30 % cuando el volumen de 30 días supera 10.000 $, con gráficos de TradingView integrados. El catálogo de unos 110 activos se inclina hacia nombres consolidados, y el staking funciona con ETH y ADA para cuentas del Reino Unido.
Es una plataforma para compradores que valoran un historial largo y sin sobresaltos por encima de la novedad. La interfaz es funcional más que pulida, las nuevas incorporaciones llegan despacio y no hay un ecosistema de tarjetas ni de productos de rentabilidad. Para una orden grande de Bitcoin o Ethereum gestionada sin dramas, pocas plataformas inspiran la misma confianza.
Ventajas
- El historial operativo continuo más largo del sector cripto, en funcionamiento desde 2011 y con servicio en Reino Unido desde 2013.
- La propiedad de Robinhood aporta una matriz cotizada en Nasdaq y mayores recursos al respaldo del exchange.
- Los descuentos por volumen reducen las comisiones hasta el 0,20 % para maker y el 0,30 % para taker a partir de 10.000 $ de facturación mensual.
Inconvenientes
- Unos 110 activos, con incorporaciones lentas y poco más allá del trading spot y el staking.
- La interfaz queda por detrás de los rivales modernos en diseño y pulido móvil.
- Las comisiones del nivel de entrada son más altas que en Kraken Pro.
Cómo elegir un exchange de criptomonedas en Reino Unido
Elegir un exchange de criptomonedas en Reino Unido implica verificar el registro en la FCA, conocer la política de tu banco sobre criptomonedas antes de que te sorprenda, fondear mediante Faster Payments y valorar el coste total de la operación en lugar de la comisión destacada.
- Consulta el registro de la FCA y comprueba la transición: Todas las plataformas que prestan servicio legalmente a clientes de Reino Unido figuran en el registro de criptoactivos de la FCA. Los exchanges pueden solicitar la autorización completa a partir del 30 de septiembre, y las empresas que no la soliciten antes de que se cierre el plazo en febrero de 2027 deberán cesar su actividad en Reino Unido cuando el nuevo régimen entre en vigor en octubre de 2027. Un exchange que habla abiertamente de sus planes de autorización te está diciendo que tiene intención de quedarse.
- Conoce la política de tu banco sobre criptomonedas antes de hacer un depósito: Chase UK, Starling, TSB, Metro Bank y Virgin Money bloquean por completo las transferencias a exchanges, mientras que NatWest las limita a 1.000 £ al día y 5.000 £ cada 30 días, Santander a 1.000 £ por transacción, y HSBC y Barclays a 2.500 £ por transferencia. Nuestras guías para comprar criptomonedas con Barclays, NatWest y Monzo explican las normas de cada banco, y nuestra guía de los mejores bancos compatibles con criptomonedas en el Reino Unido enumera las cuentas que cooperan.
- Deposita mediante Faster Payments, nunca con tarjeta: las transferencias bancarias son gratuitas en todas las plataformas de aquí y se liquidan en minutos, mientras que los depósitos con tarjeta de débito cuestan entre 1,5 % y casi 4 %. Envía primero 20 £. La transferencia inicial a un nuevo beneficiario puede quedar retenida en un control antifraude; los pagos posteriores se procesan casi al instante.
- Busca la pantalla profesional antes de tu primera orden: Kraken Pro, Coinbase Advanced y Revolut X sustituyen las pantallas de compra instantánea, que ocultan costes en el spread, por libros de órdenes reales, lo que reduce a la mitad o más el coste de una compra idéntica. Haz una compra pequeña y véndela de inmediato para medir el coste real de la operación de ida y vuelta, spread incluido.
- Prepárate para HMRC desde la primera operación: todos los exchanges registrados recopilan ahora tus datos conforme a CARF y comunican anualmente los datos de las transacciones. Elige una plataforma con exportaciones CSV limpias o integraciones con Koinly o Recap, y ve guardando los registros sobre la marcha en lugar de reconstruirlos en enero.
Regulación de las criptomonedas y Bitcoin en el Reino Unido
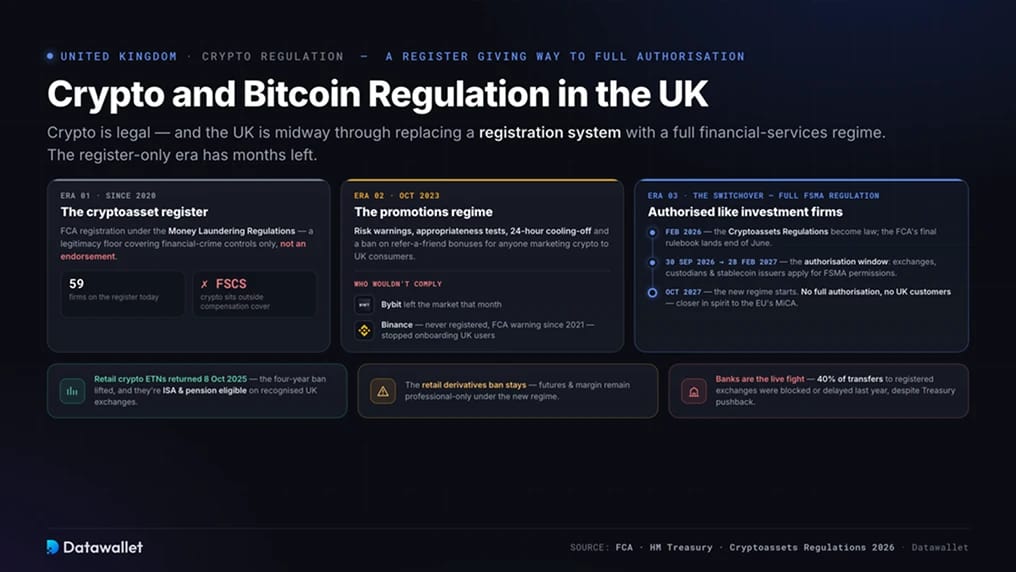
Las criptomonedas son legales en el Reino Unido, que se encuentra a mitad de camino de sustituir un sistema de registro por un régimen completo de servicios financieros.
- El registro de criptoactivos es el requisito de entrada desde 2020: las empresas deben registrarse en la FCA conforme a la normativa contra el blanqueo de capitales antes de atender a clientes del Reino Unido, y hoy figuran en el registro 59. El registro cubre únicamente los controles contra la delincuencia financiera, por lo que es un mínimo de legitimidad y no un aval, y las criptomonedas custodiadas en cualquier plataforma quedan fuera de la protección del FSCS.
- El régimen de promociones financieras cambió el acceso en octubre de 2023: las advertencias de riesgo, las pruebas de idoneidad, los periodos de reflexión de 24 horas para clientes nuevos y la prohibición de bonificaciones por recomendar a un amigo pasaron a ser obligatorias para cualquiera que promocione criptomonedas entre consumidores del Reino Unido. Bybit abandonó el mercado ese mes en lugar de cumplir, y Binance, que nunca se registró y está sujeta a una advertencia al consumidor de la FCA desde 2021, dejó de dar de alta a nuevos usuarios del Reino Unido cuando se derrumbó su acuerdo de promociones.
- La regulación completa de la FSMA llega en octubre de 2027: Las Cryptoassets Regulations se convirtieron en ley en febrero, la FCA publicó su normativa definitiva a finales de junio y los exchanges pueden solicitar la autorización entre el 30 de septiembre y el 28 de febrero de 2027. Las plataformas de trading, los custodios y los emisores de stablecoins necesitarán permisos comparables a los de las empresas de inversión tradicionales, un cambio más próximo en espíritu al marco MiCA de la UE, que tratamos en nuestra guía de los mejores exchanges de criptomonedas con licencia MiCA. Este listón ya está reduciendo el número de actores: Gemini cerró todas las cuentas del Reino Unido en abril en lugar de solicitar la autorización.
- Los ETN de criptomonedas para minoristas volvieron el 8 de octubre de 2025: La FCA levantó su prohibición de cuatro años sobre el acceso minorista a los exchange traded notes de criptomonedas cotizados en bolsas reconocidas del Reino Unido, y los productos pasaron a ser aptos para ISA y planes de pensiones en la misma fecha. La prohibición de los derivados de criptomonedas para inversores minoristas sigue vigente.
- El acceso bancario es la batalla política actual: el Tesoro británico (HM Treasury) dijo en enero que no espera que las empresas registradas en la FCA sufran restricciones generales de transacciones por parte de los bancos, pero la mayoría sigue limitando o bloqueando transferencias, lo que deja la propia transferencia bancaria como el último cuello de botella sin regular del sistema.
Los exchanges que preparan ahora solicitudes de autorización son los que planean seguir aquí en 2028, y la era del mero registro tiene los meses contados.
¿Cómo tributan las criptomonedas en el Reino Unido?
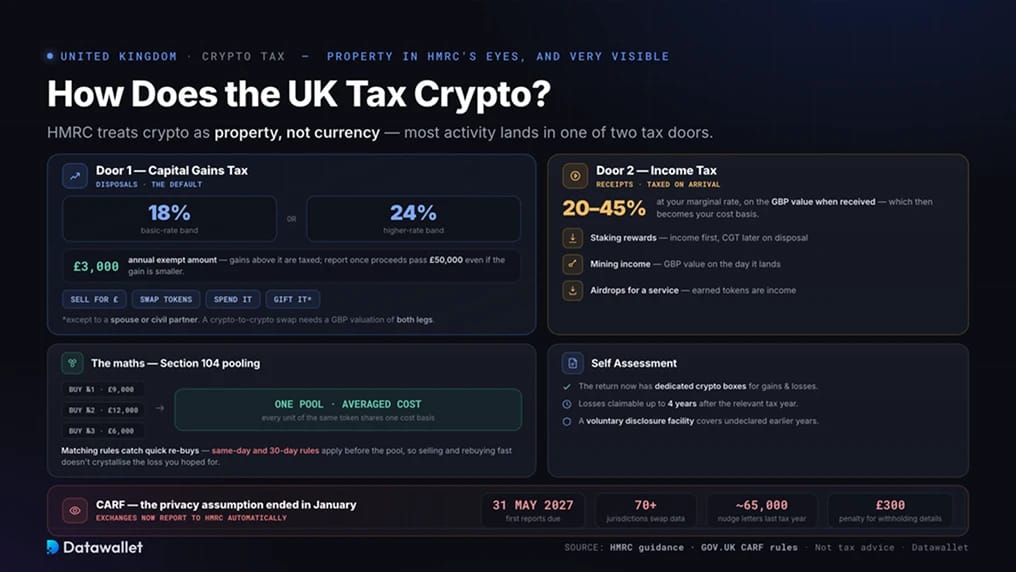
HMRC considera las criptomonedas un bien y no una divisa, y su visibilidad sobre la actividad de trading en el Reino Unido ha dado un salto importante este año.
- Las transmisiones están sujetas al impuesto sobre las ganancias de capital: vender por libras, cambiar un token por otro, gastar criptomonedas y regalarlas a cualquier persona que no sea tu cónyuge o pareja de hecho cuentan como transmisiones. Las ganancias que superen el importe anual exento de 3.000 £ tributan al 18 % o al 24 % según tu tramo de ingresos, y las transmisiones deben declararse cuando los ingresos totales superan 50.000 £, incluso si la ganancia es inferior a la exención.
- Algunos ingresos tributan primero como renta: Las recompensas de staking, los ingresos de minería y los airdrop recibidos a cambio de un servicio tributan como renta por su valor en GBP en el momento de la recepción, con tipos de 20 a 45 %, y ese valor pasa a ser el coste de adquisición en una enajenación posterior.
- Las reglas de agrupación determinan el cálculo: los inversores del Reino Unido calculan las ganancias con el fondo de la Sección 104, que promedia el coste de cada unidad del mismo token, con reglas de coincidencia del mismo día y de 30 días que alcanzan a quien vende y vuelve a comprar rápidamente. Intercambiar dos criptoactivos exige una valoración en GBP de ambas partes, aunque no se intercambien libras.
- CARF puso fin en enero a la presunción de privacidad: los exchanges del Reino Unido deben ahora recopilar y comunicar a HMRC datos de usuarios y transacciones; los primeros informes, que cubren este año natural, vencen el 31 de mayo de 2027, y el intercambio automático con más de 70 jurisdicciones más comenzará en 2027. Los usuarios que se niegan a facilitar sus datos se enfrentan a sanciones de hasta 300 £, y HMRC envió unas 65.000 cartas de aviso a presuntos incumplidores en el último ejercicio fiscal.
- La declaración de la renta (Self Assessment) ya incluye casillas para criptomonedas: las ganancias y pérdidas se declaran en un apartado específico, las pérdidas pueden reclamarse hasta cuatro años después del ejercicio fiscal correspondiente y existe un mecanismo de divulgación voluntaria para quien tenga ganancias no declaradas de años anteriores.
Nada de esto constituye asesoramiento fiscal, y las posiciones en DeFi o la actividad de alta frecuencia merecen un contable con conocimientos de criptomonedas. Para la compra de stablecoins en concreto, nuestra guía sobre cómo comprar USDT en Reino Unido cubre el aspecto práctico.
Adopción de criptomonedas en el Reino Unido
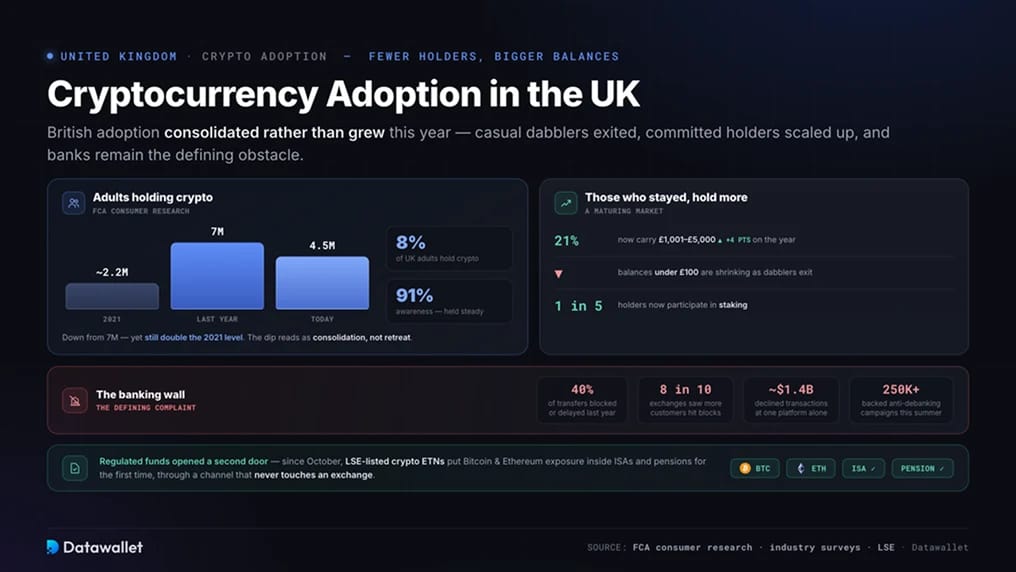
La adopción de criptomonedas en el Reino Unido se consolidó más que creció el último año. La investigación más reciente de la FCA sobre consumidores concluyó que unos 4,5 millones de adultos poseen criptomonedas, es decir, 8 % de la población, frente a 7 millones un año antes, aunque aún el doble que en 2021. La notoriedad se mantuvo en 91 % y quienes continuaron tienen más: la proporción de usuarios con entre 1.001 £ y 5.000 £ subió cuatro puntos hasta 21 %, los saldos inferiores a 100 £ se reducen y aproximadamente uno de cada cinco participa en staking.
La fricción bancaria sigue siendo la queja principal. Ocho de cada diez exchanges informaron de que más clientes sufrieron bloqueos de transferencias el año pasado, una plataforma registró casi 1.400 millones de dólares en transacciones rechazadas, y las campañas del sector contra el debanking reunieron a más de un cuarto de millón de simpatizantes este verano.
Los productos de fondos regulados abrieron una segunda puerta. Desde que en octubre pasaron a estar disponibles los ETN cripto minoristas cotizados en la London Stock Exchange, los inversores británicos pueden tener exposición a Bitcoin y Ethereum dentro de ISA y planes de pensiones por primera vez, a través de un canal que nunca pasa por un exchange.
Puedes consultar comparaciones globales en nuestra página de estadísticas de adopción de criptomonedas, y el patrón de Reino Unido refleja un mercado que madura, con aficionados ocasionales que salen y titulares comprometidos que aumentan su posición pese a los obstáculos bancarios.
Cómo comprar Bitcoin en Reino Unido
Comprar Bitcoin en Reino Unido lleva aproximadamente un día debido al periodo de reflexión obligatorio, y la vía más barata combina un depósito gratuito por Faster Payments con una orden limitada en una interfaz profesional.
- Elige la plataforma que se ajuste a tus hábitos: Kraken por la mejor combinación de comisiones bajas y licencias, Coinbase por el inicio más sencillo, eToro para criptomonedas junto con acciones, Revolut X para quien ya usa la app. Confirma el registro ante la FCA antes de darte de alta.
- Verifica tu identidad y supera los controles regulatorios: Con un pasaporte o un carné de conducir la identidad se comprueba en minutos; después, las normas del Reino Unido exigen un cuestionario de idoneidad sobre el riesgo de las criptomonedas, seguido de un periodo de reflexión de 24 horas antes de tu primera compra.
- Deposita GBP mediante Faster Payments: Es gratis en todas las plataformas de aquí y se liquida en minutos una vez que tu banco autoriza el primer pago a un nuevo beneficiario. Evita las tarjetas de débito, que añaden 1,5 a 4 % sin más ventaja que la inmediatez.
- Compra con una orden limitada en la pantalla profesional: una orden limitada BTC/GBP en Kraken Pro, Coinbase Advanced o Revolut X evita el spread de la compra instantánea y suele ahorrar 1 % o más por compra.
- Decide cómo gestionar la custodia y empieza un registro: los traders activos pueden quedarse en un exchange registrado, mientras que quienes mantienen a largo plazo deberían pasar sus monedas a autocustodia, una opción que compara nuestra guía de las mejores carteras cripto. Exporta tu historial de transacciones sobre la marcha, porque HMRC ya tendrá la copia del exchange.
La venta invierte los pasos, y los retiros en GBP llegan a tu cuenta corriente en cuestión de minutos en la mayoría de las plataformas.
Conclusiones
Kraken ocupa el primer puesto por combinar las credenciales más sólidas ante la FCA con depósitos gratuitos mediante Faster Payments y los costes totales más bajos de todos los exchanges completos. Coinbase convierte la transparencia de una empresa cotizada en tranquilidad para principiantes, eToro es la opción para tener criptomonedas junto a acciones con plena autorización de la FCA, Revolut integra las criptomonedas en la aplicación con la que ya operan millones de personas, Uphold atiende a quienes intercambian varios activos y a los fieles de XRP, y Bitstamp ofrece el historial más largo del sector.
La historia de fondo es estructural. En dieciocho meses, el registro que definió este mercado dará paso a la autorización completa, HMRC ya recibe datos de los exchanges de forma automática y la exposición a las criptomonedas ya se encuentra dentro de los ISA mediante ETN cotizados. El eslabón débil que queda es la propia transferencia bancaria, donde la política de los bancos, y no la regulación, decide quién participa.
Elijas la plataforma que elijas, mueve 100 £ por el circuito completo antes de operar con un importe real. Haz un depósito por Faster Payments, compra en la pantalla profesional, vende y retira. El coste total y cualquier fricción de tu banco te dirán más que cualquier reseña.
Si estás valorando alternativas de la UE, puedes comparar el mercado vecino en nuestra guía de los mejores exchanges de criptomonedas en Europa.
Nuestra metodología
Abrimos cuentas en cada exchange, completamos el KYC con documentos de Reino Unido, superamos las evaluaciones de idoneidad, depositamos fondos mediante Faster Payments y tarjetas, operamos en los libros de órdenes en GBP en directo y retiramos libras esterlinas. Cada plataforma se puntuó según seis criterios.
- Trust Score: Nuestra calificación propia sobre 5, que pondera la situación regulatoria ante la FCA, la transparencia en custodia y reservas, el historial de seguridad, la trayectoria y la cobertura de auditorías.
- Métodos de financiación en GBP: confirmamos la compatibilidad con Faster Payments, BACS, CHAPS y tarjeta, y medimos la velocidad de liquidación, las retenciones a nuevos beneficiarios, los depósitos mínimos y los plazos y comisiones de retiro.
- Situación regulatoria: registro verificado de criptoactivos, autorizaciones de dinero electrónico o de empresa de inversión, historial de sanciones y preparación para la apertura del plazo de autorización el 30 de septiembre.
- Historial de seguridad: Revisamos el historial de brechas de seguridad, las medidas de almacenamiento en frío, la frecuencia de la prueba de reservas, certificaciones como SOC 2 y protecciones de la cuenta como la 2FA y las listas de direcciones permitidas para el retiro.
- Activos y liquidez: colocamos órdenes de mercado y limitadas en BTC/GBP, ETH/GBP y al menos un par de capitalización media por plataforma, midiendo el spread, la profundidad y la calidad de ejecución frente al precio medio de mercado.
- Estructura de comisiones: Comparamos las tarifas maker y taker, los diferenciales de compra instantánea, los costes de financiación y el coste total de una operación de ida y vuelta de 1.000 £ en cada plataforma.
Excluimos las plataformas que no figuran en el registro de criptoactivos de la FCA, las que carecen de un proceso de incorporación conforme en el Reino Unido y cualquier exchange con acciones sancionadoras sin resolver en el Reino Unido. Las pruebas se realizaron de marzo a julio, y se volvió a comprobar la situación regulatoria después de que la FCA publicara su normativa final de autorización a finales de junio.