Las 10 principales estadísticas y tendencias de adopción de las criptomonedas
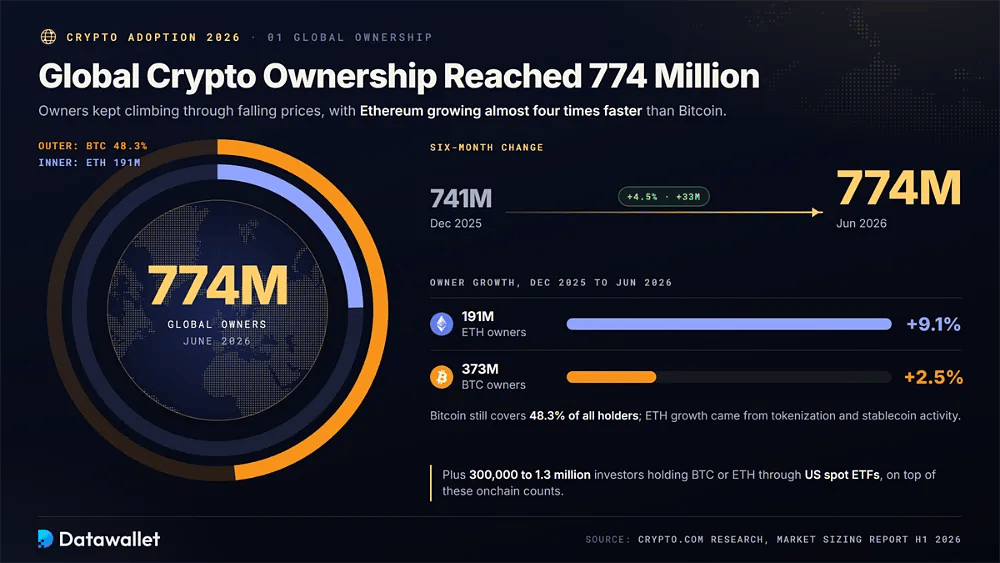
1. Los propietarios de criptomonedas en el mundo alcanzaron 774 millones en el H1 de 2026
La propiedad de criptomonedas siguió creciendo a pesar de la caída de los precios. El informe de dimensionamiento de mercado del H1 de 2026 de Crypto.com estimó 774 millones de propietarios en todo el mundo en junio de 2026, un 4,5 % más que los 741 millones de diciembre de 2025. El crecimiento se ralentizó respecto a los años de mercado alcista, pero la base de usuarios sumó aproximadamente 33 millones de personas en seis meses.
Ethereum lideró la expansión. Los propietarios de ETH aumentaron un 9,1 % hasta 191 millones, impulsados por la tokenización y la actividad con stablecoins, mientras que los de Bitcoin crecieron un 2,5 % hasta 373 millones, es decir, el 48,3 % de todos los titulares. El informe añade que entre 300.000 y 1,3 millones de inversores poseen BTC o ETH a través de ETF spot de EE. UU., además de estas cifras onchain.
2. Brasil encabezó el Índice de Adopción de Chainalysis de 2026
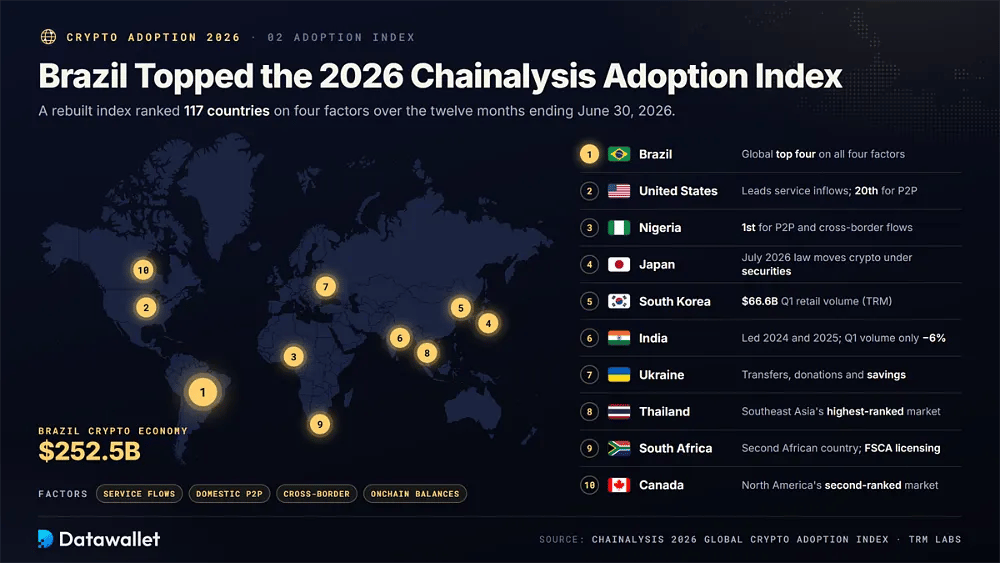
Chainalysis rediseñó su Índice Global de Adopción de Criptomonedas de 2026 en torno a cuatro factores: flujos de servicios, actividad peer-to-peer nacional, flujos transfronterizos y saldos onchain, y clasificó a 117 países durante los doce meses terminados el 30 de junio de 2026.
Los diez primeros países en adopción de criptomonedas de base en 2026 fueron:
- Brasil: Brasil ocupó el primer puesto con una economía cripto de 252.500 millones de dólares, situándose entre los cuatro primeros del mundo en flujos transfronterizos, flujos de servicios, actividad peer-to-peer y saldos onchain.
- Estados Unidos: EE. UU. quedó en segundo lugar, al liderar el mundo en entradas totales a servicios y en saldos onchain, pero ocupó solo el puesto 20 en actividad peer-to-peer nacional y el 11 en flujos transfronterizos.
- Nigeria: Nigeria ocupó el tercer puesto y fue primera del mundo tanto en actividad peer-to-peer nacional como en flujos transfronterizos, reflejo del uso intensivo de stablecoins para ahorrar, enviar remesas y acceder a dólares en el día a día.
- Japón: Japón quedó cuarto, respaldado por un mercado de exchange maduro y por una ley de julio de 2026 que somete las criptomonedas a la normativa de valores, lo que allana el camino para los ETF y una menor tributación.
- Corea del Sur: Corea del Sur quedó en quinto lugar, en línea con los datos de TRM Labs, que muestran 66.600 millones de dólares de volumen minorista en el T1 de 2026, el segundo total más alto del mundo tras Estados Unidos.
- India: India bajó al sexto puesto tras liderar las ediciones de 2024 y 2025, aunque TRM comprobó que su volumen minorista del T1 de 2026 cayó solo 6 %, el más resistente entre los grandes mercados.
- Ucrania: Ucrania ocupó el séptimo puesto y mantuvo su posición entre los diez primeros durante la caída, ya que las criptomonedas siguen facilitando transferencias transfronterizas, donaciones y ahorro mientras se ultima su ley nacional de activos virtuales.
- Tailandia: Tailandia quedó octava, apoyada por una intensa actividad minorista en exchanges locales autorizados y por proyectos piloto de pagos con criptomonedas dirigidos a turistas, lo que la convierte en el mercado mejor clasificado del sudeste asiático en el índice.
- Sudáfrica: Sudáfrica ocupó el noveno puesto, el segundo país africano entre los diez primeros, apoyada por la autorización de la FSCA a proveedores de criptoactivos y por un ecosistema local de exchange en crecimiento.
- Canadá: Canadá completó el top diez, combinando plataformas de trading reguladas, acceso temprano a ETF de criptomonedas spot y una base de inversores consolidada, lo que lo convierte en el segundo mercado mejor clasificado de Norteamérica.
3. La economía cripto mundial se mantuvo en 9,4 billones de dólares pese al mercado bajista
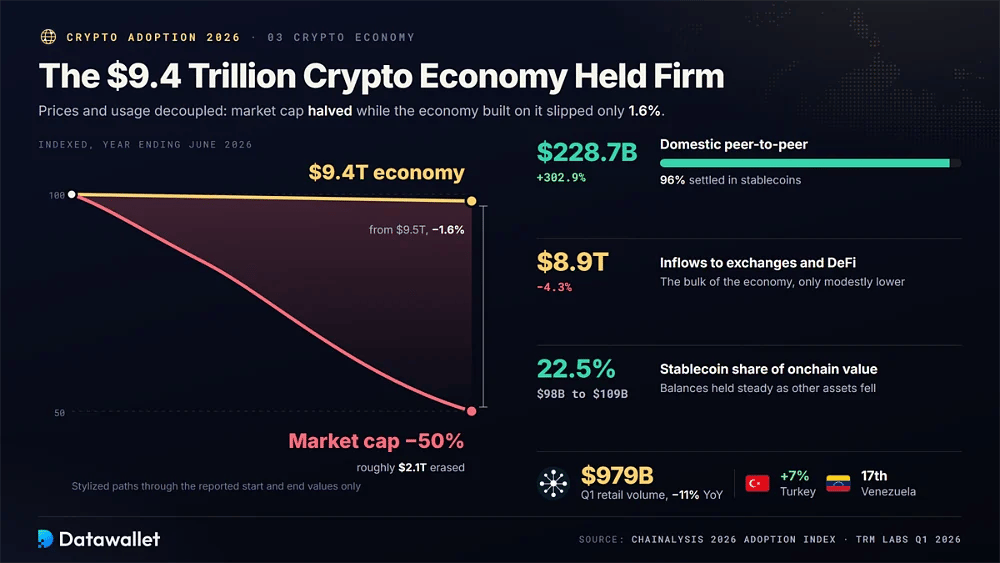
Los precios y el uso se desacoplaron en 2026. Chainalysis midió la economía cripto mundial, que combina entradas a servicios, actividad peer-to-peer y transferencias transfronterizas, en 9,4 billones de dólares en el año hasta junio de 2026, solo un 1,6 % menos que los 9,5 billones de dólares anteriores, mientras que la capitalización de mercado total cayó cerca de un 50 %, es decir, unos 2,1 billones de dólares.
Las stablecoins explican gran parte de esa resistencia. Las entradas a exchanges y DeFi cayeron un 4,3 %, hasta 8,9 billones de dólares, pero las transferencias peer-to-peer nacionales se dispararon un 302,9 %, hasta 228.700 millones de dólares, y el 96 % se liquidó en stablecoins. Los saldos en stablecoins se mantuvieron entre 98.000 millones de dólares y 109.000 millones de dólares, y subieron hasta el 22,5 % del valor onchain medido.
Los datos minoristas cuentan una historia similar. TRM Labs registró 979.000 millones de dólares de volumen minorista cripto mundial en el T1 de 2026, un 11 % menos interanual, con los mercados desarrollados enfriándose más rápido. Turquía creció un 7 % y Venezuela subió al puesto 17, lo que muestra que la adopción por necesidad se mantiene firme donde las divisas y los controles de capital aprietan.
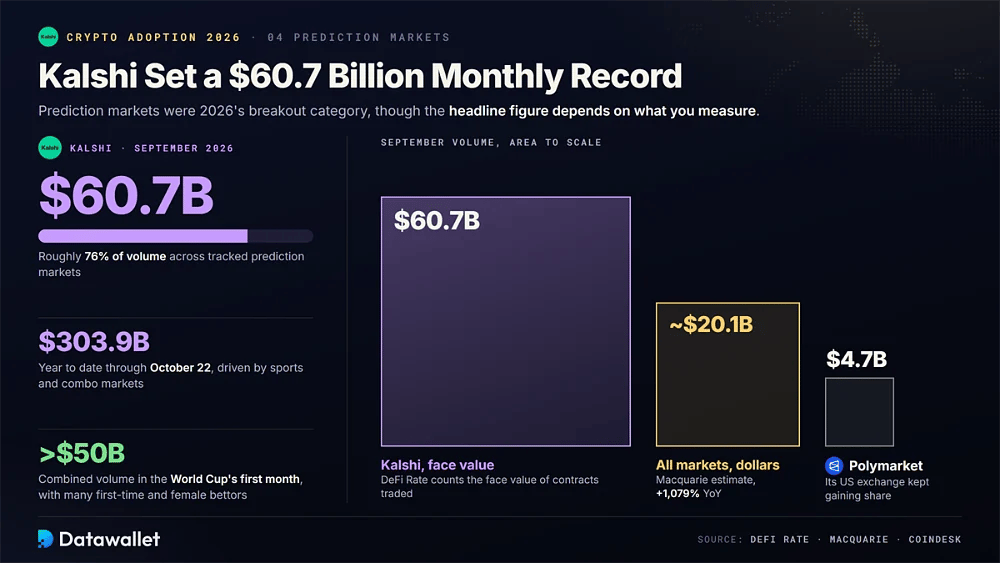
4. Kalshi marcó un récord mensual de mercados de predicción de 60.700 millones de dólares
Los mercados de predicción se convirtieron en la categoría afín a las criptomonedas de mayor despegue de 2026. Según el rastreador de Kalshi de DeFi Rate, Kalshi negoció un récord de 60.700 millones de dólares en contratos durante septiembre de 2026, aproximadamente el 76 % del volumen del sector, y ha procesado 303.900 millones de dólares en lo que va de año. Los mercados deportivos y combinados impulsaron la mayor parte de la actividad.
Aquí importa cómo se mide. DeFi Rate cuenta el valor nominal de los contratos, mientras que la estimación en dólares de Macquarie situó el volumen total de los mercados de predicción en torno a 20.100 millones de dólares en septiembre, un 1.079 % más interanual. Polymarket registró 4.700 millones de dólares ese mes, mientras que su exchange estadounidense, regulado por separado, siguió ganando cuota de mercado de forma constante.
El Mundial aceleró el uso generalizado. CoinDesk informó de que el volumen combinado superó los 50.000 millones de dólares en el primer mes del torneo, con Kalshi atrayendo a muchos apostantes novatos y mujeres. Nuestra página específica de estadísticas de mercados de predicción sigue cómo evolucionan los volúmenes, las comisiones, el número de mercados y la regulación en el sector.
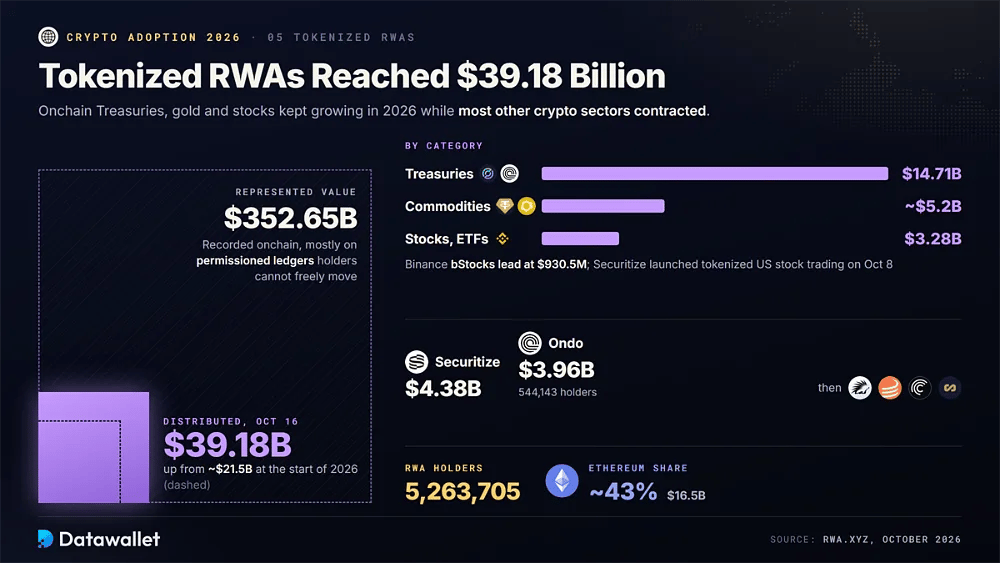
5. Los RWA tokenizados alcanzaron 39.180 millones de dólares en valor distribuido
La tokenización es el puente más claro de las criptomonedas hacia las finanzas institucionales, y 2026 trajo un crecimiento constante en bonos del Tesoro, crédito, oro y acciones onchain, incluso mientras la mayoría de los demás sectores cripto se contraían con fuerza junto con los precios.
Los datos del mercado de RWA de mediados de octubre de 2026 se desglosan así:
- Valor distribuido: RWA.xyz mostró 39.180 millones de dólares en valor distribuido de RWA el 16 de octubre de 2026, sin contar stablecoins, frente a unos 21.500 millones de dólares a comienzos de año.
- Valor representado: El valor de los activos representados alcanzó 352.650 millones de dólares, y abarca activos registrados onchain, sobre todo en libros con permisos, que los inversores corrientes no pueden transferir libremente entre sus propias carteras en autocustodia.
- Titulares de activos: RWA.xyz contó 5.263.705 titulares de RWA a mediados de octubre, una señal clave de adopción que muestra que los productos tokenizados ya llegan a millones de carteras y no solo a mesas institucionales.
- Letras del Tesoro: Los fondos tokenizados de bonos del Tesoro de EE. UU. acumulaban 14.710 millones de dólares a 19 de octubre, liderados por productos con rendimiento como USYC de Circle, USDY de Ondo y BUIDL de BlackRock.
- Materias primas: Las materias primas tokenizadas acumulaban unos 5.200 millones de dólares a finales de septiembre, dominadas por Tether Gold y Paxos Gold, ya que los inversores usaron las cadenas de bloques para acceder a tokens respaldados por oro.
- Acciones tokenizadas: Las acciones tokenizadas y los ETF alcanzaron 3.280 millones de dólares distribuidos el 13 de octubre, con los bStocks de Binance en cabeza con 930,5 millones de dólares, y Securitize lanzó la negociación de acciones estadounidenses tokenizadas el 8 de octubre.
- Principales plataformas: Securitize (4.380 millones de dólares) y Ondo (3.960 millones de dólares entre 544.143 titulares) lideraron los rankings de plataformas de RWA.xyz por valor distribuido en octubre, seguidas de Spiko, Maple, Centrifuge y Superstate.
- Cuota de Ethereum: Ethereum alojaba unos 16.500 millones de dólares, aproximadamente el 43 % del valor distribuido de RWA a finales de septiembre, aunque Stellar y BNB Chain captaron la mayor parte del crecimiento incremental de 2026.
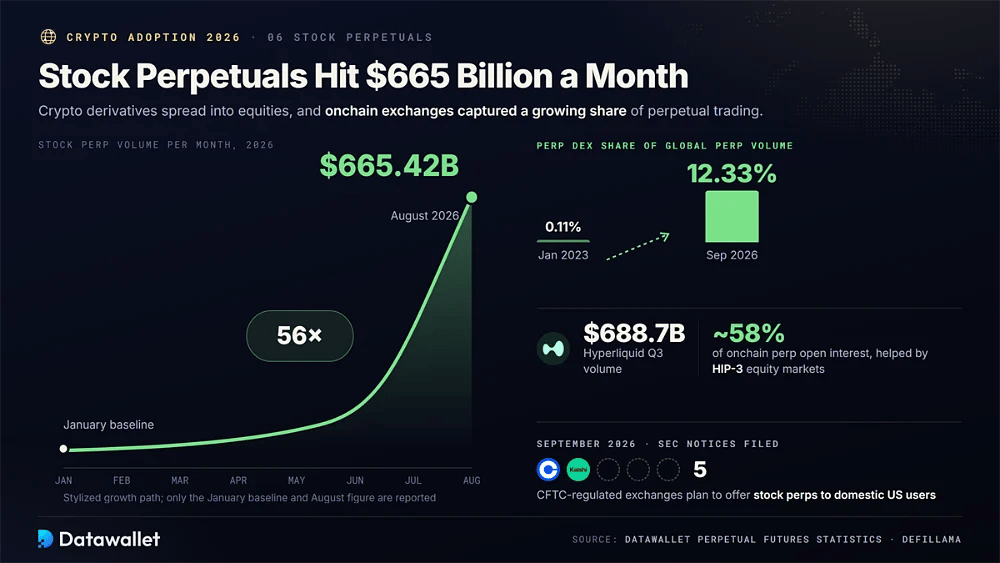
6. Los contratos perpetuos sobre acciones alcanzan 665.000 millones de dólares de volumen mensual
Los derivados cripto se expandieron a los mercados tradicionales. El volumen de operaciones de los futuros perpetuos sobre acciones alcanzó 665.420 millones de dólares en agosto de 2026, 56 veces más que en enero, y cinco plataformas reguladas por la CFTC, entre ellas Coinbase y Kalshi, presentaron en septiembre notificaciones ante la SEC para ofrecer finalmente contratos perpetuos sobre acciones a usuarios nacionales de EE. UU.
Las plataformas onchain captaron buena parte de esa demanda. Los DEX de contratos perpetuos alcanzaron el 12,33 % del volumen global de contratos perpetuos en septiembre de 2026, frente al 0,11 % de enero de 2023, mientras que Hyperliquid procesó 688.700 millones de dólares en el T3 y concentró cerca del 58 % del open interest onchain de contratos perpetuos, en parte impulsado por los mercados de acciones y materias primas HIP-3.
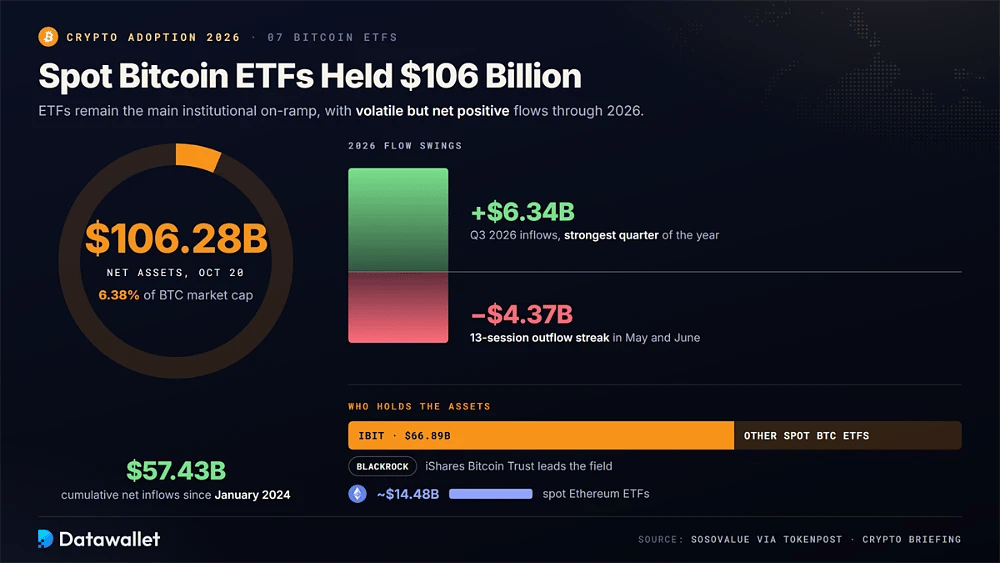
7. Los ETF de Bitcoin spot manejaron 106.000 millones de dólares en activos netos
Los ETF siguen siendo la principal vía de entrada institucional. Según datos de SoSoValue recogidos por TokenPost, los ETF de Bitcoin spot de EE. UU. mantenían 106.280 millones de dólares en activos netos el 20 de octubre de 2026, cerca del 6,38 % de la capitalización de mercado de Bitcoin, con 57.430 millones de dólares de entradas netas acumuladas desde enero de 2024.
Los flujos fueron volátiles, pero positivos en conjunto. El T3 de 2026 registró 6.340 millones de dólares de entradas, el mejor trimestre del año, tras una racha de 13 sesiones de salidas en mayo y junio que borró 4.370 millones de dólares. IBIT de BlackRock lideró con 66.890 millones de dólares, mientras que los ETF de Ethereum spot mantenían aproximadamente 14.480 millones de dólares.
8. Strategy mantenía 848.517 BTC; BitMine superó los 6 millones de ETH
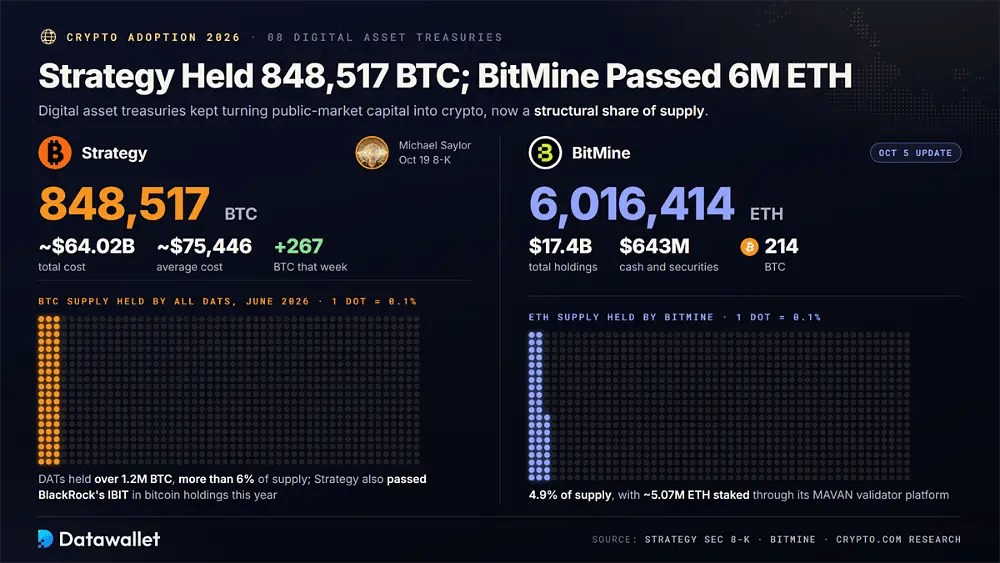
Las tesorerías de activos digitales siguieron convirtiendo capital de los mercados públicos en cripto. El formulario 8-K de Strategy del 19 de octubre mostró 848.517 BTC adquiridos por unos 64.020 millones de dólares, con un coste medio cercano a 75.446 $, después de que la empresa liderada por Michael Saylor comprara 267 BTC esa semana. Además, Strategy superó a IBIT de BlackRock en tenencias de bitcoin a principios de 2026.
BitMine lideró la versión del modelo en Ethereum. Su actualización del 5 de octubre indicaba 6.016.414 ETH, el 4,9 % del suministro, además de 214 BTC y 643 millones de dólares en efectivo y valores, hasta sumar 17.400 millones de dólares en tenencias totales. Aproximadamente 5,07 millones de ETH estaban en staking a través de su plataforma de validadores MAVAN.
Las tesorerías ya poseen una parte estructural del suministro. Crypto.com estimó que las empresas DAT tenían más de 1,2 millones BTC en junio de 2026, más del 6 % del suministro total, lo que convierte los balances corporativos en uno de los mayores canales indirectos de adopción junto con los ETF. Nuestro rastreador de tesorerías de Bitcoin sigue a los principales tenedores.
9. El TVL de DeFi se estabilizó cerca de 89.500 millones de dólares
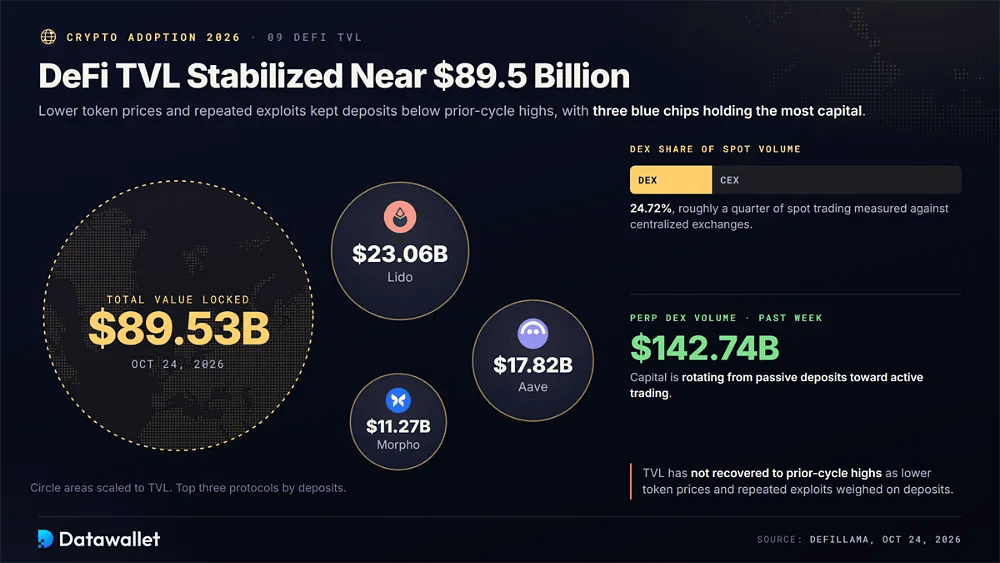
La liquidez de DeFi no ha vuelto a los máximos del ciclo anterior. DefiLlama mostraba un valor total bloqueado de 89.530 millones de dólares el 28 de octubre de 2026, ya que los precios más bajos de los tokens y los exploits repetidos lastraron los depósitos. Los exchanges descentralizados aún captaron el 24,72 %, aproximadamente una cuarta parte, del volumen de operaciones spot medido frente a los exchanges centralizados.
El uso se concentró en un puñado de protocolos de referencia. Lido lideró todos los protocolos con 23.060 millones de dólares, seguido de Aave con 17.820 millones de dólares y Morpho con 11.270 millones de dólares, mientras que los DEX de contratos perpetuos procesaron 142.740 millones de dólares en la última semana, lo que muestra capital que rota de los depósitos pasivos hacia la operativa activa.
10. Los puentes y el liquid staking lideraron las categorías de DeFi
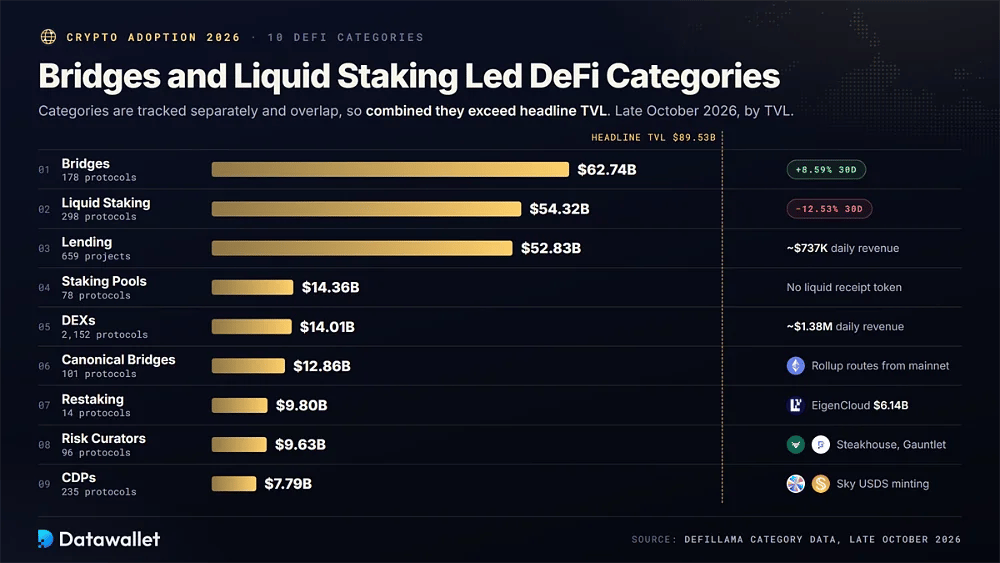
La adopción de DeFi va más allá del trading. Los datos por categorías de DefiLlama muestran que los mayores fondos de capital están en puentes cross-chain, liquid staking y préstamos; las categorías se registran por separado, por lo que combinadas superan el TVL total.
Los mayores sectores de DeFi por TVL a finales de octubre de 2026 fueron:
- Puentes: los puentes cripto acumulaban 62.740 millones de dólares en 178 protocolos, un 8,59 % más en 30 días, mientras los usuarios seguían moviendo activos entre Ethereum, redes de capa 2 y cadenas alternativas.
- Liquid staking: el liquid staking quedó en segundo lugar con 54.320 millones de dólares en 298 protocolos, aunque su valor cayó un 12,53 % en 30 días al debilitarse los precios de ETH y SOL.
- Préstamos: los protocolos de préstamos acumulaban 52.830 millones de dólares en 659 proyectos y generaron unos 737.000 $ de ingresos diarios, lo que confirma los préstamos con garantía como uno de los casos de uso más duraderos de DeFi.
- Pools de staking: los pools de staking acumulaban 14.360 millones de dólares en 78 protocolos, y dan servicio a usuarios que quieren recompensas de validador sin recibir un token de recibo líquido para usar en otras partes de DeFi.
- DEX: los exchanges descentralizados acumulaban 14.010 millones de dólares en 2.152 protocolos, el mayor número de protocolos de cualquier categoría, y obtuvieron aproximadamente 1,38 millones de dólares en ingresos diarios combinados.
- Puentes canónicos: los puentes canónicos oficiales acumulaban 12.860 millones de dólares en 101 protocolos, y aseguran las rutas nativas que usan los rollups y las nuevas cadenas para mover activos desde la mainnet de Ethereum.
- Restaking: el restaking acumulaba 9.800 millones de dólares en solo 14 protocolos en 2026, con EigenCloud, antes EigenLayer, concentrando por sí solo 6.140 millones de dólares, lo que muestra lo concentrados que siguen estando los mercados de seguridad compartida.
- Curadores de riesgo: los curadores de riesgo gestionaban 9.630 millones de dólares en 96 protocolos, una categoría más reciente de gestores de bóvedas, como Steakhouse y Gauntlet, que asignan depósitos entre mercados de préstamos.
- CDP: los protocolos de posiciones de deuda colateralizada acumulaban 7.790 millones de dólares en 235 protocolos, y mantienen la emisión de stablecoins respaldadas por cripto, incluida USDS de Sky, como pieza estructuralmente importante de la liquidez en dólares onchain descentralizada entre cadenas.
Las stablecoins se convirtieron en la principal vía de pago de las criptomonedas en 2026
Las stablecoins se convirtieron en 2026 en el canal de adopción más práctico de las criptomonedas, al transportar ahorros, remesas y liquidaciones empresariales entre países mientras los tokens volátiles se hundían, y las empresas de pagos integraron cada vez más USDT y USDC en productos masivos.
Estos son algunos datos clave sobre la adopción de stablecoins y pagos en 2026:
- Tamaño del mercado: DefiLlama mostraba una capitalización de mercado total de stablecoins de 300.540 millones de dólares el 28 de octubre de 2026, por debajo del récord de 322.400 millones de dólares marcado el 17 de mayo, pero resistente durante la caída.
- Concentración de emisores: USDT de Tether acumulaba 182.450 millones de dólares, o una dominancia del 60,71 %, mientras que USDC de Circle acumulaba 71.840 millones de dólares, con lo que cualquier otra stablecoin en dólares queda por debajo de 10.000 millones de dólares en circulación.
- Flujos transfronterizos: Chainalysis constató que las stablecoins que cruzan fronteras aumentaron un 77,5 % hasta 220.300 millones de dólares, con pagos medios cercanos a 3.000 $, un tamaño coherente con proveedores, remesas y ahorros de los hogares.
- Nuevos corredores: Chainalysis registró 4.708 nuevos corredores transfronterizos en el periodo de 2026 que movieron en conjunto 2.640 millones de dólares, lo que muestra que las stablecoins llegan a economías de larga cola que los canales bancarios tradicionales dejaban fuera por precio.
- Cambio en 2P: Chainalysis constató que la actividad peer-to-peer nacional en todos los criptoactivos cayó un 19,7 %, pero que la parte en stablecoins se disparó un 377,7 %, lo que muestra a usuarios que cambian tokens volátiles por dólares digitales.
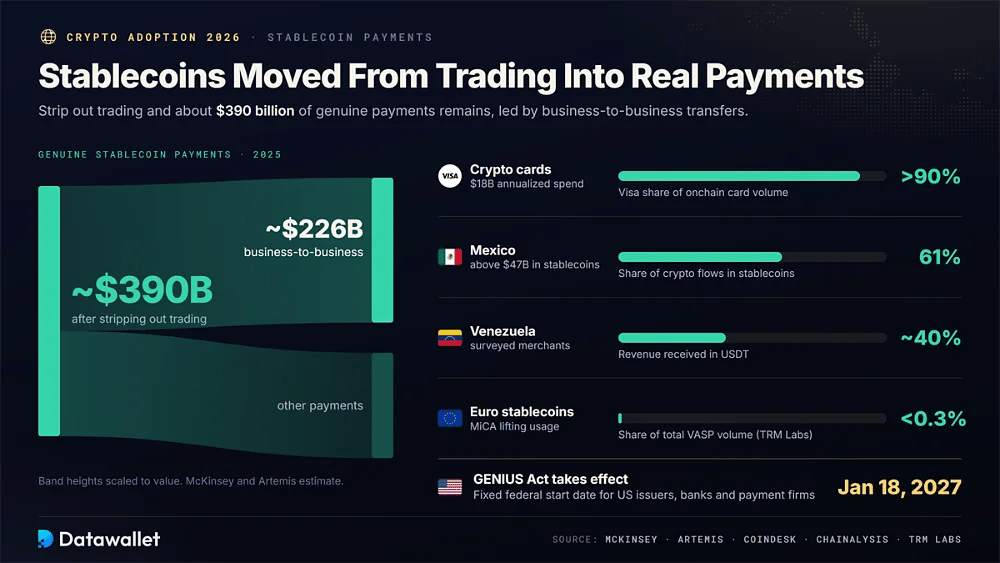
- Pagos reales: McKinsey y Artemis estimaron los pagos genuinos con stablecoins en unos 390.000 millones de dólares en 2025, tras excluir la operativa de trading, y las transferencias entre empresas suponían aproximadamente 226.000 millones de dólares.
- Gasto con tarjeta: el gasto con tarjetas cripto alcanzó un ritmo anualizado de 18.000 millones de dólares, según la cobertura de CoinDesk de una investigación de Artemis, con Visa acaparando más del 90 % del volumen de tarjetas onchain.
- Latinoamérica: en México, el 61 % de los flujos cripto pasó por stablecoins, por encima de 47.000 millones de dólares, mientras que los comerciantes venezolanos encuestados declararon recibir cerca del 40 % de sus ingresos en USDT, según Chainalysis.
- Stablecoins en euros: TRM Labs descubrió que las stablecoins en euros aún representaban menos del 0,3 % del volumen total de los VASP, pero la claridad impulsada por MiCA está elevando de forma constante el uso institucional y minorista en Europa.
- Normativa de EE. UU.: el marco de stablecoins de la Ley GENIUS está previsto que entre en vigor el 18 de enero de 2027, lo que da a los emisores, bancos y empresas de pagos de EE. UU. una fecha federal fija de inicio del cumplimiento.
Quién tiene criptomonedas en 2026: demografía y riqueza
Las estimaciones de propiedad varían mucho porque las encuestas plantean preguntas distintas, desde la tenencia actual hasta el uso a lo largo de la vida. Leer varias fuentes juntas ofrece una imagen más clara de quién tiene criptomonedas, qué edad tiene y hasta qué punto se ha concentrado la riqueza cripto.
Propiedad en EE. UU. por edad, ingresos y encuesta
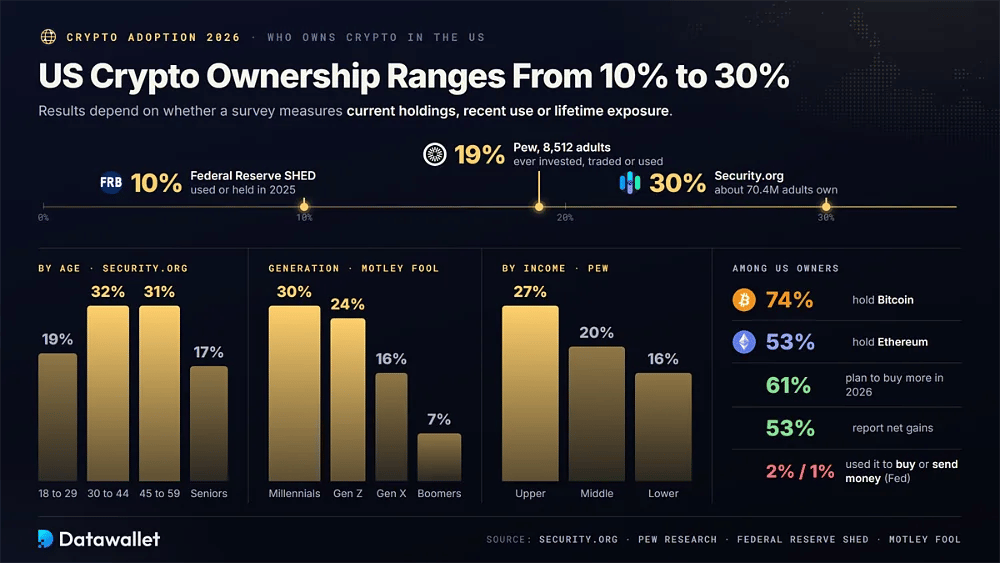
Estados Unidos ofrece los datos de encuestas más completos sobre los poseedores de criptomonedas, pero los resultados oscilan entre el 10 a 30 % de los adultos según si los investigadores miden la propiedad actual, el uso reciente o la exposición a lo largo de la vida.
Los resultados más citados sobre la propiedad en EE. UU. en 2026 muestran que:
- Propiedad general: el informe de 2026 de Security.org estima que el 30 % de los adultos estadounidenses, unos 70,4 millones de personas, tiene criptomonedas, frente al 27 % de 2024 y igualando el nivel de 2023.
- Pico por edad: la propiedad alcanza su máximo, el 32 %, entre los adultos de 30 a 44 años y el 31 % entre los de 45 a 59, frente al 19 % de los jóvenes de 18 a 29 años y el 17 % de los mayores.
- Generaciones: la encuesta de 2026 de Motley Fool halló que el 30 % de los millennials y el 24 % de la generación Z tiene criptomonedas, también a través de ETF, frente al 16 % de la generación X y el 7 % de los baby boomers.
- Uso a lo largo de la vida: la encuesta de enero de 2026 del Pew Research Center a 8.512 adultos halló que el 19 % había invertido, operado o utilizado criptomonedas alguna vez, una referencia más conservadora y representativa a nivel nacional.
- Uso para pagos: la encuesta SHED de la Reserva Federal halló que el 10 % de los adultos usó o tuvo criptomonedas en 2025, pero solo el 2 % las usó para comprar algo y el 1 % para enviar dinero.
- Brecha de ingresos: Pew halló que el 27 % de los adultos con ingresos altos ha usado criptomonedas, frente al 20 % de los de ingresos medios y el 16 % de los de ingresos bajos, por lo que el acceso sigue inclinado hacia los hogares más ricos.
- Monedas en cartera: entre los propietarios de EE. UU., el 74 % tiene Bitcoin y el 53 % tiene Ethereum, los únicos dos activos en manos de una mayoría, según la muestra de 2026 de Security.org, de 992 personas.
- Opinión: Security.org halló que el 61 % de los propietarios planea comprar más en 2026 y el 53 % declara ganancias netas, mientras que quienes no tienen citan un valor inestable, falta de protecciones y riesgos de hackeo.
La riqueza cripto sigue muy concentrada
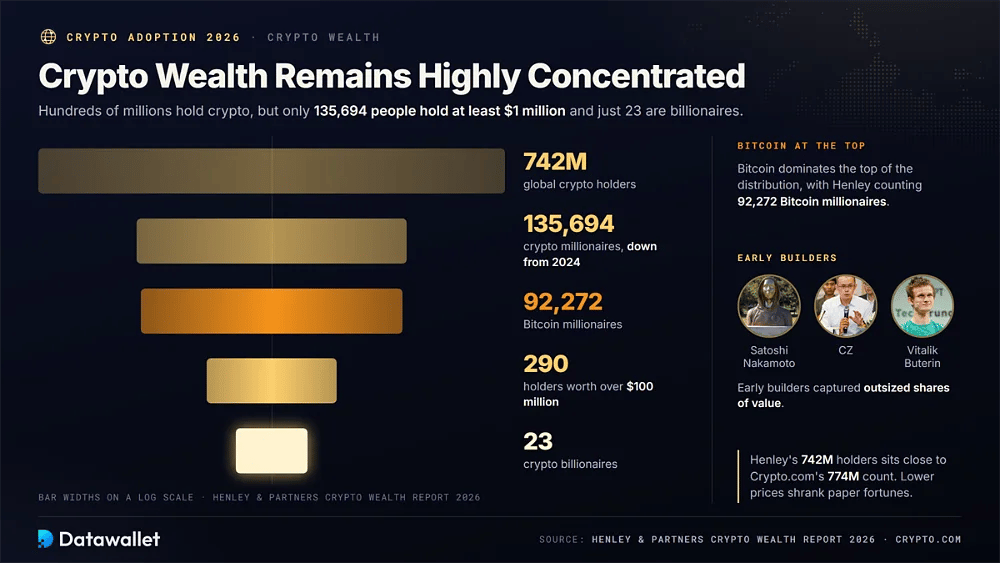
Una propiedad amplia no significa una riqueza repartida por igual. El Crypto Wealth Report 2026 de Henley & Partners estimó unos 742 millones de poseedores en todo el mundo, cifra cercana al recuento de Crypto.com, pero solo 135.694 personas con al menos 1 millón de dólares en criptomonedas, un descenso respecto a 2024 al reducirse las fortunas en papel por la caída de los precios.
Bitcoin domina la cima de la distribución. Henley contabilizó 92.272 millonarios en Bitcoin, 290 poseedores con más de 100 millones de dólares y 23 milmillonarios cripto. Para contextualizar las fortunas individuales, nuestros perfiles de Satoshi Nakamoto, CZ y Vitalik Buterin muestran cómo los primeros creadores captaron cuotas desproporcionadas de valor.
Breve historia de las criptomonedas
El camino de las criptomonedas, desde un experimento de pagos cypherpunk hasta un mercado de varios billones de dólares, pasó por repetidos auges, colapsos y reinvenciones, y cada ciclo añadió nueva infraestructura, desde exchanges y contratos inteligentes hasta stablecoins, ETF, activos tokenizados y mercados de predicción.
1. Bitcoin demostró la escasez digital entre 2008 y 2014
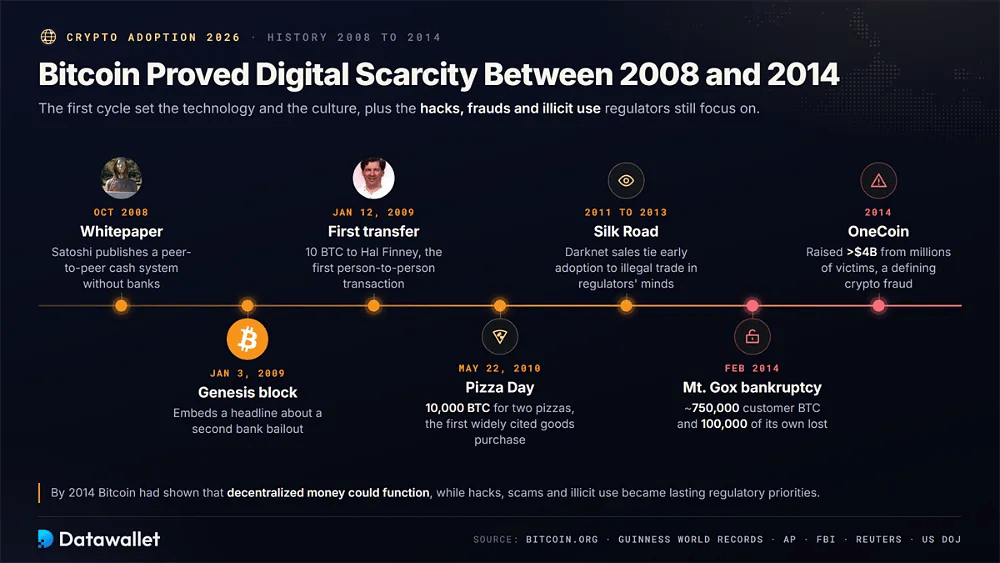
El primer capítulo de Bitcoin estableció la tecnología, la cultura y los riesgos recurrentes de las criptomonedas, combinando un libro de contabilidad público y pagos seudónimos con comercio en la darknet, custodios frágiles y los primeros fraudes de inversión a gran escala.
Los hitos que definieron el primer ciclo de mercado de Bitcoin incluyen:
- Whitepaper: en octubre de 2008, Satoshi Nakamoto publicó Bitcoin: A Peer-to-Peer Electronic Cash System, que describía cómo desconocidos podían intercambiar valor en línea sin depender de bancos ni procesadores de pagos.
- Bloque génesis: el bloque génesis de Bitcoin se minó el 3 de enero de 2009 e incluía un titular de periódico sobre un segundo rescate bancario que estudiaba el canciller británico.
- Primera transferencia: el 12 de enero de 2009, Satoshi envió 10 BTC al criptógrafo Hal Finney, una transferencia que Guinness World Records reconoce como la primera transacción de Bitcoin entre personas.
- Pizza Day: el 22 de mayo de 2010, el programador Laszlo Hanyecz gastó 10.000 BTC en dos pizzas, la primera compra de bienes físicos con Bitcoin ampliamente citada, que hoy se celebra cada año.
- Silk Road: entre 2011 y 2013, el mercado Silk Road de Ross Ulbricht se apoyó en Bitcoin para ventas en la darknet, lo que vinculó la adopción temprana con la resistencia a la censura y el comercio ilegal en la mente de los reguladores.
- Mt. Gox: en febrero de 2014, el exchange antes dominante Mt. Gox se declaró en quiebra tras perder unos 750.000 bitcoins de clientes y 100.000 propios, lo que destrozó la confianza inicial en los custodios.
- OneCoin: lanzada en 2014 por la fundadora búlgara Ruja Ignatova, OneCoin recaudó más de 4.000 millones de dólares de millones de víctimas y se convirtió en un ejemplo paradigmático de fraude de inversión con marca cripto.
Conclusión: en 2014, Bitcoin había demostrado que el dinero descentralizado podía funcionar, mientras que los hackeos, las estafas y el uso ilícito se convirtieron en prioridades regulatorias duraderas.
2. Ethereum abrió la era de los contratos inteligentes a partir de 2015
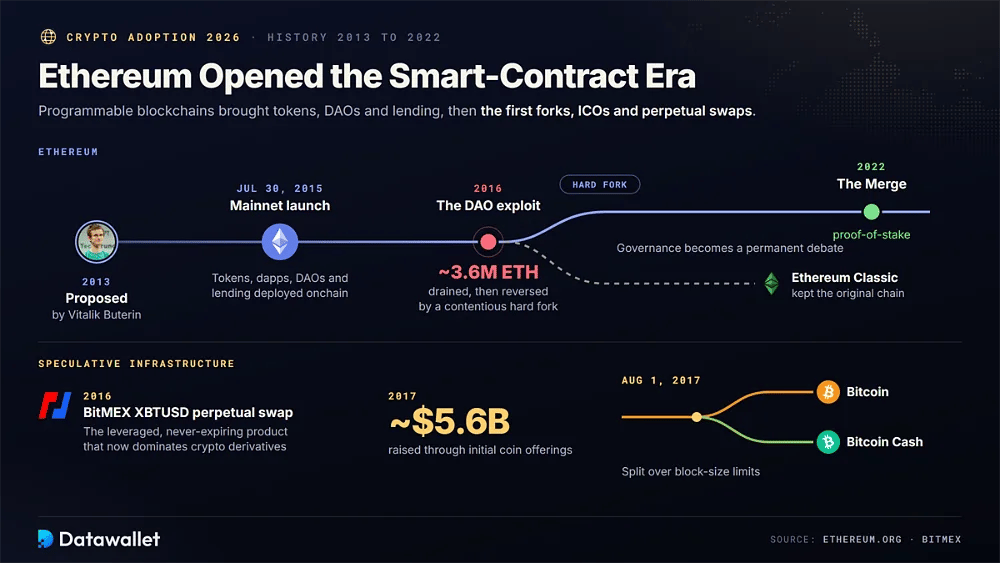
Ethereum convirtió las blockchain en plataformas programables. Propuesto por Vitalik Buterin en 2013 y lanzado el 30 de julio de 2015, permitió a los desarrolladores desplegar tokens, aplicaciones descentralizadas, DAOs y mercados de préstamos directamente onchain, creando la base sobre la que sigue funcionando buena parte de la actividad actual de DeFi y tokenización.
Su primera crisis llegó en 2016, cuando un exploit drenó unos 3,6 millones de ETH de The DAO. La comunidad respondió con un hard fork polémico que revirtió el robo, dividió la cadena en Ethereum y Ethereum Classic y convirtió la gobernanza en un debate permanente de la blockchain; la prueba de participación llegó más tarde, con The Merge de 2022.
La infraestructura especulativa llegó enseguida. Las ofertas iniciales de monedas recaudaron unos 5.600 millones de dólares en 2017, Bitcoin Cash se separó de Bitcoin el 1 de agosto de ese año por los límites de tamaño de bloque, y el swap de contratos perpetuos XBTUSD de BitMEX de 2016 introdujo el producto apalancado y sin vencimiento que hoy domina el volumen de operaciones de derivados cripto a nivel mundial.
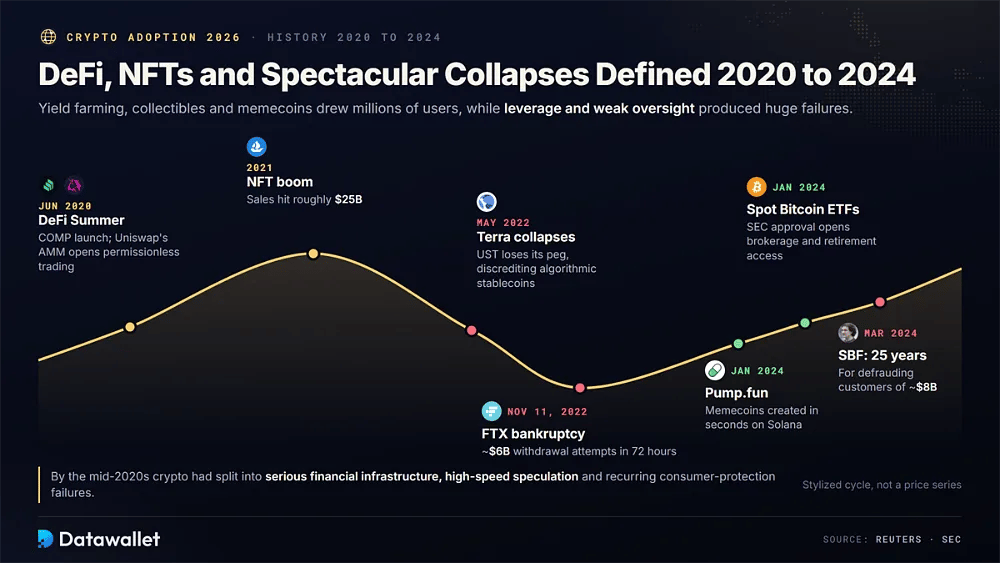
3. DeFi, NFTs y colapsos espectaculares marcaron de 2020 a 2024
A principios de la década de 2020, las criptomonedas se convirtieron en un fenómeno de trading de consumo, con yield farming, coleccionables digitales y memecoins que atrajeron a millones de nuevos usuarios, mientras que el apalancamiento y la supervisión débil provocaron algunos de los mayores fracasos de las finanzas.
Los hitos clave de los años de auge y caída incluyen:
- DeFi Summer: el lanzamiento del token COMP de Compound en junio de 2020 dio inicio al DeFi Summer, mientras que el diseño de creador de mercado automatizado de Uniswap hizo accesible el trading de tokens sin permisos a cualquiera con un wallet.
- Auge de los NFT: Las ventas de NFT alcanzaron unos 25.000 millones de dólares en 2021, lo que convirtió el arte digital, las colecciones de imágenes de perfil y los objetos de videojuegos en una de las mayores historias de consumo masivo de las criptomonedas.
- Terra: en mayo de 2022, TerraUSD perdió su paridad con el dólar y su token hermano Luna se desplomó, borrando decenas de miles de millones y desacreditando los diseños de stablecoins algorítmicas en todo el sector.
- FTX: FTX se declaró en quiebra el 11 de noviembre de 2022, después de que los clientes intentaran retirar unos 6.000 millones de dólares en 72 horas, lo que dejó al descubierto fondos mezclados y controles de riesgo débiles.
- Condena de SBF: El fundador Sam Bankman-Fried recibió una condena de 25 años de prisión en marzo de 2024 por defraudar a los clientes de FTX unos 8.000 millones de dólares, uno de los mayores fraudes financieros de la historia.
- Pump.fun: lanzado en enero de 2024, Pump.fun permitió a cualquiera crear una memecoin en Solana en segundos, lo que alimentó una ola de especulación minorista y millones de tokens efímeros durante 2024 y 2025.
- ETF spot: la SEC aprobó los ETP de Bitcoin spot de EE. UU. en enero de 2024, lo que dio a las cuentas de corretaje y de jubilación una exposición regulada y atrajo decenas de miles de millones en entradas en dos años.
Conclusión: a mediados de la década de 2020, las criptomonedas se habían dividido en infraestructura financiera seria, especulación de alta velocidad y fallos recurrentes en la protección del consumidor.
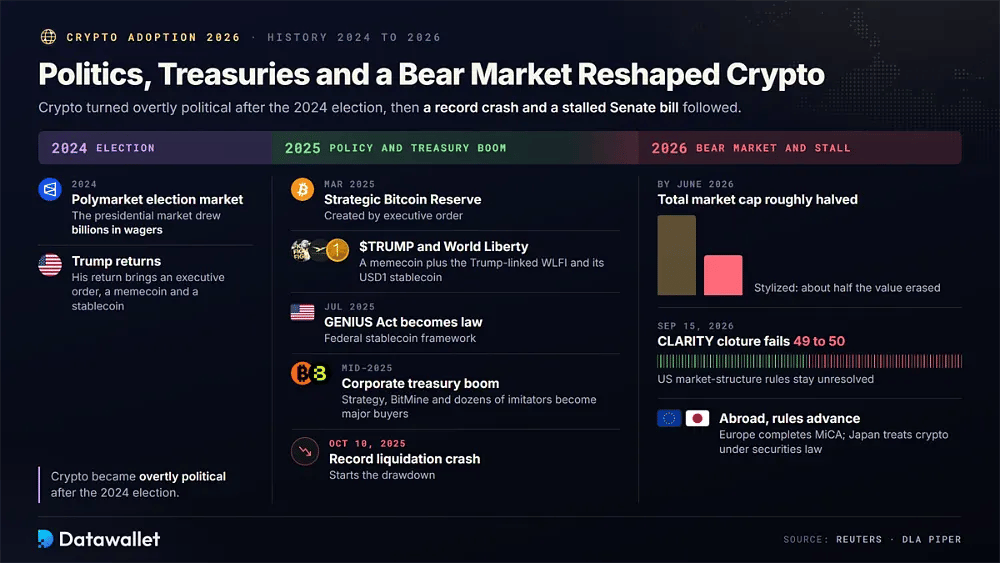
4. La política, los bonos del Tesoro y un mercado bajista remodelaron las criptomonedas hasta 2026
Las criptomonedas se volvieron abiertamente políticas tras las elecciones de 2024. El mercado presidencial de Polymarket atrajo miles de millones en apuestas, y el regreso de Donald Trump trajo una orden ejecutiva de marzo de 2025 que crea una Reserva Estratégica de Bitcoin, la memecoin $TRUMP y World Liberty Financial, vinculada a Trump, con su stablecoin de 1 $.
La GENIUS Act se convirtió en ley en julio de 2025, mientras que el auge de las tesorerías corporativas a mediados de 2025 convirtió a Strategy, BitMine y decenas de imitadores en grandes compradores. Después, el desplome del 10 de octubre de 2025 desencadenó liquidaciones récord y dio comienzo a una caída que redujo aproximadamente a la mitad la capitalización de mercado total de las criptomonedas en junio de 2026.
El impulso político se estancó en Washington durante 2026. La votación de cierre de debate de la Ley CLARITY en el Senado fracasó por 49 a 50 el 15 de septiembre de 2026, lo que dejó sin resolver las normas de estructura de mercado de EE. UU., mientras Europa completaba el despliegue de MiCA y Japón aprobaba una ley que trata las criptomonedas como un instrumento financiero regulado bajo la legislación de valores.
¿Cómo se regulan las criptomonedas en el mundo?
Las normas sobre criptomonedas en 2026 siguen fragmentadas entre agencias de valores, materias primas, prevención del blanqueo de capitales y fiscalidad. Europa ya cuenta con un régimen de licencias único, EE. UU. sigue sin legislación sobre estructura de mercado y los resultados fiscales dependen en gran medida de la residencia, el periodo de tenencia y la actividad.
Estados Unidos
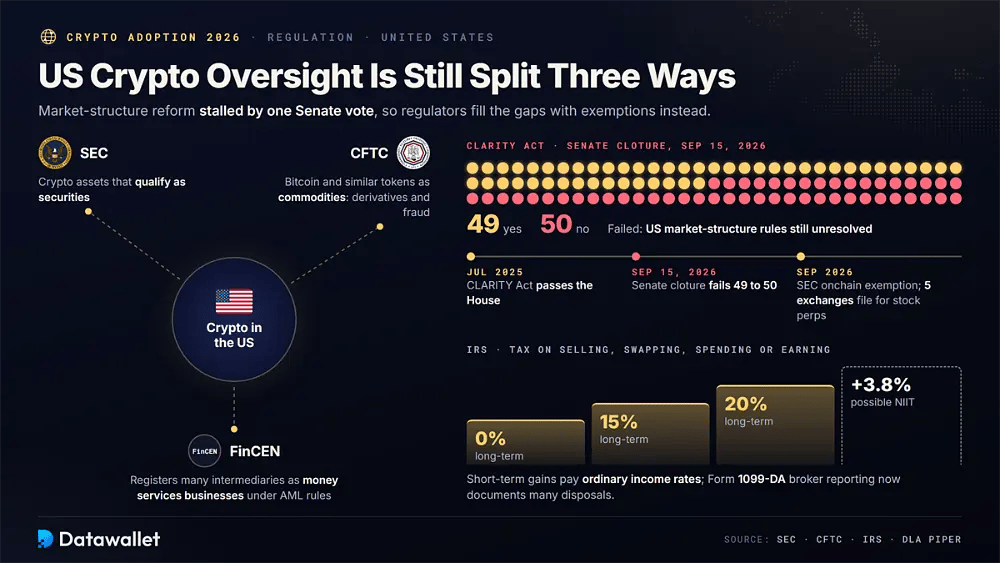
EE. UU. sigue repartiendo la supervisión entre varias agencias que se solapan. La SEC se ocupa de los criptoactivos que califican como valores, la CFTC trata Bitcoin y tokens similares como materias primas a efectos de derivados y de lucha contra el fraude, y FinCEN registra a muchos intermediarios como negocios de servicios monetarios conforme a las normas federales contra el blanqueo de capitales.
La reforma integral se estancó en 2026. La Ley CLARITY fue aprobada por la Cámara de Representantes en julio de 2025, pero una votación de cierre de debate en el Senado fracasó por 49 a 50 el 15 de septiembre de 2026. Los reguladores están cubriendo las lagunas: la SEC introdujo en septiembre una exención condicional para los mercados de valores onchain, y cinco exchanges regulados por la CFTC presentaron notificaciones a la SEC para listar perpetuos de acciones.
El IRS grava las criptomonedas cuando los usuarios las venden, hacen swap, gastan u obtienen. Las ganancias a corto plazo tributan a los tipos ordinarios de renta, mientras que las de largo plazo entran en los tramos del 0 %, 15 % o 20 %, más un posible impuesto del 3,8 % sobre los ingresos netos por inversión. La ampliación de la información de los brókeres en el Formulario 1099-DA documenta ya muchas disposiciones.
Reino Unido
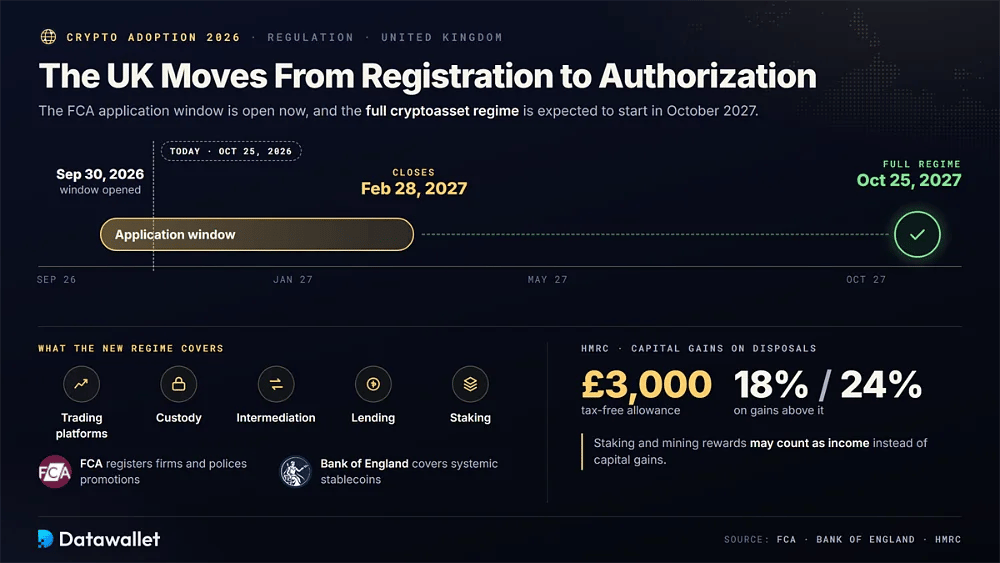
Reino Unido está pasando del registro contra el blanqueo de capitales a una autorización completa. La FCA registra actualmente a las empresas cripto y vigila las promociones financieras, mientras que el Banco de Inglaterra se centra en las stablecoins sistémicas. El periodo de solicitud del nuevo régimen de criptoactivos va del 30 de septiembre de 2026 al 28 de febrero de 2027.
El régimen completo entró en vigor el 25 de octubre de 2027 y abarca plataformas de negociación, custodia, intermediación, préstamos y staking. En materia fiscal, HMRC trata la mayoría de las disposiciones como hechos imponibles de ganancias de capital, gravando las ganancias que superan la exención de 3.000 £ al 18 % o al 24 %, mientras que las recompensas de staking y minería pueden considerarse renta.
Unión Europea
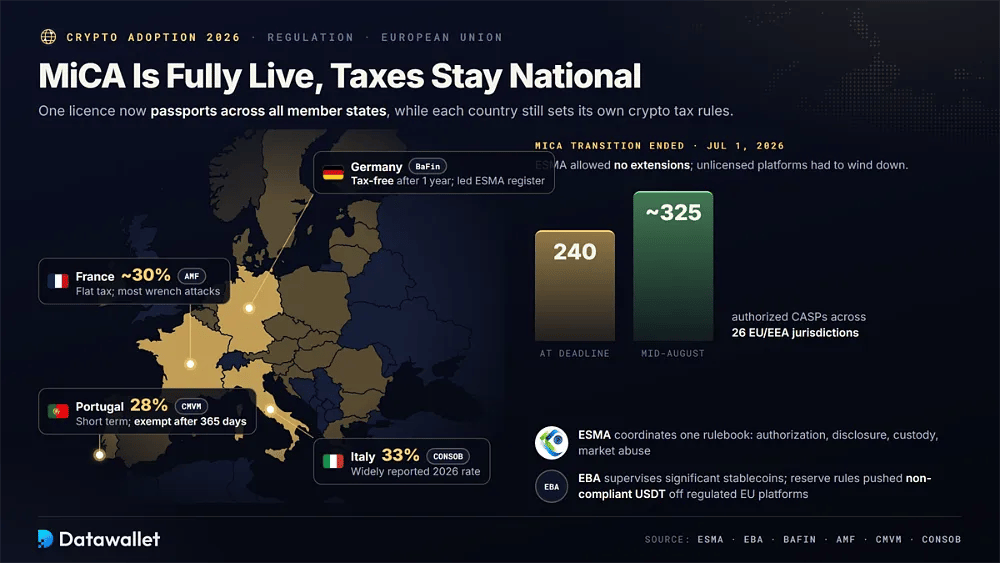
La UE cuenta ahora con el marco regulatorio cripto regional más completo del mundo. El periodo transitorio de MiCA terminó el 1 de julio de 2026, por lo que los proveedores sin licencia deben dejar de prestar servicio a clientes de la UE, aunque la fiscalidad sigue siendo una cuestión nacional.
Entre los puntos regulatorios y fiscales importantes de la UE en 2026 se incluyen:
- MiCA: ESMA coordina un marco único de la UE que abarca a emisores y proveedores de servicios de criptoactivos, con requisitos de autorización, divulgación, custodia y abuso de mercado que se aplican con pasaporte en todos los Estados miembros.
- Fin de la transición: ESMA confirmó que no habrá prórrogas más allá del 1 de julio de 2026 y exigió a las plataformas no autorizadas ejecutar planes de cierre ordenado, poniendo fin a años de regímenes nacionales de excepción dispares.
- Licencias: Unos 240 CASP tenían autorización en la fecha límite, cifra que subió a unos 325 en 26 jurisdicciones de la UE/EEE a mediados de agosto; consulta nuestra guía de exchanges con licencia MiCA para ver plataformas verificadas.
- Stablecoins: la EBA supervisa las fichas de dinero electrónico y los tokens referenciados a activos significativos, y las normas de reservas de MiCA expulsaron a USDT, que no cumplía, de los mercados regulados de la UE, mientras las stablecoins en euros ganaban terreno lentamente.
- Alemania: BaFin supervisa los servicios cripto, y Alemania lideró el registro de ESMA por número de autorizaciones. Las ganancias cripto privadas suelen estar exentas de impuestos pasado un año, mientras que las de corto plazo tributan por el impuesto sobre la renta.
- Francia: la AMF supervisa a los proveedores de servicios de criptoactivos y las ganancias ocasionales tributan con el impuesto fijo de aproximadamente el 30 %, mientras que Francia registró el mayor número de ataques con violencia contra titulares a mediados de 2026.
- Portugal: la CMVM de Portugal autoriza a los proveedores de MiCA; las tenencias mantenidas más de 365 días suelen estar exentas de impuestos y las ganancias a corto plazo tributan a un tipo del 28 % para particulares.
- Italia: la CONSOB y el Banco de Italia autorizan a los proveedores de servicios de MiCA, mientras que el impuesto de Italia sobre las plusvalías de criptoactivos en 2026 se sitúa, según se informa ampliamente, en el 33 %, con un tratamiento aparte para las fichas de dinero electrónico.
Asia
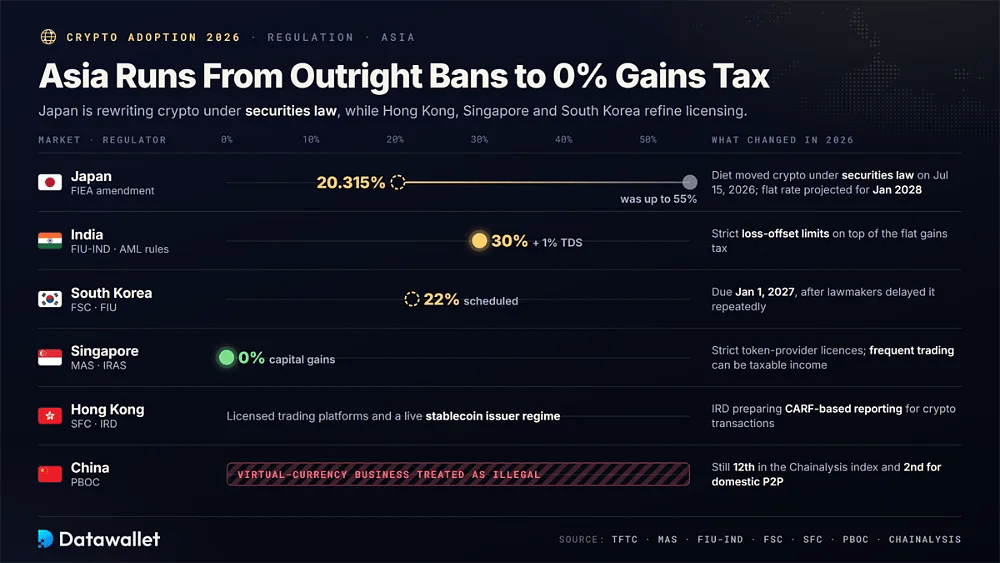
Asia abarca desde prohibiciones totales hasta centros financieros con licencia y mercados que reescriben sus leyes cripto. En 2026, Japón reclasificó las criptomonedas bajo la legislación de valores, mientras que Hong Kong, Singapur y Corea del Sur perfeccionaron sus normas de licencias y de stablecoins.
Entre los principales enfoques regulatorios y fiscales de Asia en 2026 se incluyen:
- Japón: la Dieta japonesa aprobó el 15 de julio de 2026 una enmienda de la FIEA que traslada las criptomonedas a la legislación sobre valores; para enero de 2028 se prevé un impuesto fijo del 20,315 % que sustituiría a tipos de hasta el 55 %.
- Singapur: la MAS concede licencias a los proveedores de tokens de pago digitales con normas estrictas, mientras que IRAS por lo general no grava las plusvalías, aunque los beneficios de operar con frecuencia pueden tributar como renta.
- India: FIU-IND somete a los proveedores de activos digitales virtuales a la normativa contra el blanqueo de capitales, mientras que las ganancias soportan un impuesto del 30 %, una retención TDS del 1 % sobre transferencias que cumplan los requisitos y límites estrictos para compensar pérdidas.
- Corea del Sur: la FSC y la FIU supervisan las plataformas de activos virtuales, y un impuesto del 22 % sobre las ganancias en criptomonedas sigue previsto para el 1 de enero de 2027, aunque los legisladores lo han aplazado en repetidas ocasiones.
- Hong Kong: la SFC concede licencias a las plataformas de negociación de activos virtuales, ya está en vigor un régimen de licencias para emisores de stablecoins y el IRD prepara un sistema de información basado en CARF para las transacciones con criptomonedas.
- China: el PBOC sigue considerando el negocio de las monedas virtuales una actividad financiera ilegal, pero China ocupó el puesto 12 en el índice de 2026 de Chainalysis y el segundo a escala mundial en actividad peer-to-peer nacional.
Resto del mundo
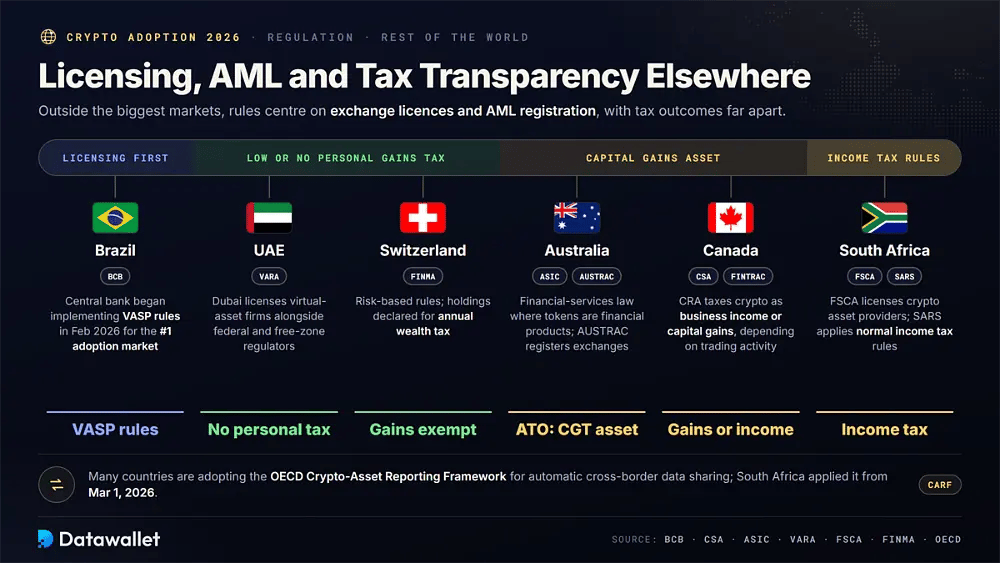
Más allá de los mayores mercados, la regulación de las criptomonedas se centra cada vez más en las licencias de exchange, el registro contra el blanqueo de capitales y la transparencia fiscal, y muchos países adoptan el Marco de Información sobre Criptoactivos de la OCDE para el intercambio automático de datos transfronterizo.
Ejemplos regulatorios importantes de otros grandes mercados de criptomonedas:
- Brasil: el Banco Central do Brasil comenzó a aplicar en febrero de 2026 sus normas para proveedores de servicios de activos virtuales, formalizando la supervisión del mercado con mayor adopción de criptomonedas del mundo.
- Canadá: la CSA coordina la supervisión de valores y FINTRAC gestiona el registro AML, mientras que la CRA grava las criptomonedas como renta empresarial o plusvalías según la actividad de negociación.
- Australia: ASIC aplica la legislación de servicios financieros cuando los tokens son productos financieros, AUSTRAC registra los exchanges y la ATO por lo general trata las criptomonedas como un activo sujeto al impuesto sobre las plusvalías.
- EAU: la VARA de Dubái concede licencias a las empresas de activos virtuales junto con reguladores federales y de zonas francas, y los particulares por lo general no pagan impuesto personal sobre la renta ni sobre las plusvalías por sus criptomonedas, lo que lo convierte en un centro de baja tributación.
- Sudáfrica: la FSCA concede licencias a los proveedores de servicios de criptoactivos, SARS aplica las normas ordinarias del impuesto sobre la renta y el marco de información de la OCDE entró en vigor a nivel local el 1 de marzo de 2026.
- Suiza: FINMA aplica a los servicios de criptomonedas normas del mercado financiero basadas en el riesgo, mientras que las plusvalías privadas por lo general están exentas de impuestos, aunque normalmente hay que declarar las tenencias a efectos del impuesto anual sobre el patrimonio.
¿Cuáles son los riesgos de las criptomonedas?
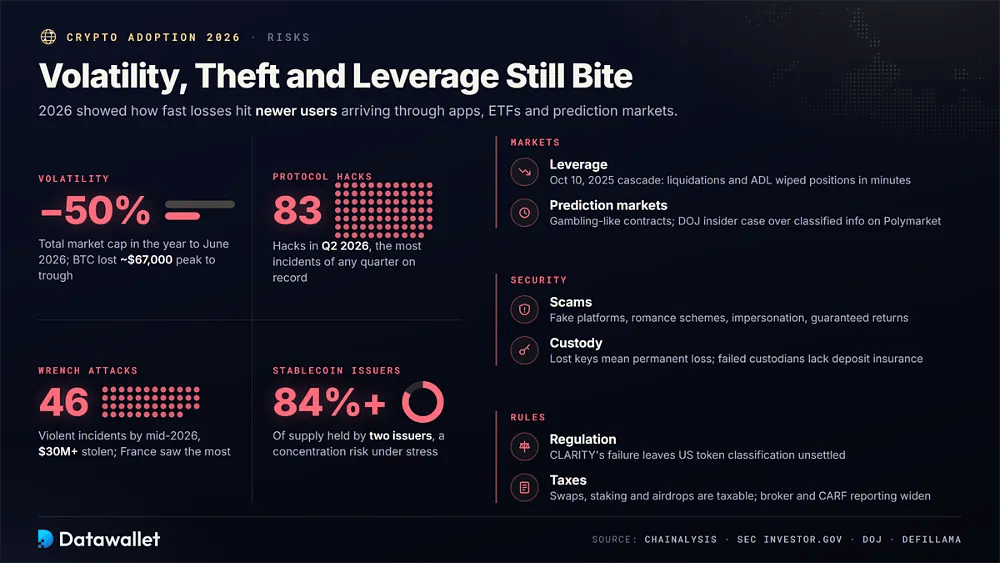
Las criptomonedas ofrecen acceso abierto, liquidación rápida y autocustodia, pero 2026 mostró la rapidez con la que la volatilidad, los robos y el apalancamiento pueden borrar las ganancias, sobre todo para los usuarios nuevos que entran a través de apps, ETF y mercados de predicción.
Los mayores riesgos de las criptomonedas que conviene entender en 2026 incluyen:
- Volatilidad: la capitalización de mercado total de las criptomonedas cayó aproximadamente un 50 % en el año hasta junio de 2026, y Bitcoin sufrió su mayor retroceso en dólares de la historia, al perder unos 67.000 $ de pico a valle.
- Hackeos de protocolos: los analistas registraron 83 hackeos de protocolos cripto en el T2 de 2026, el mayor número de incidentes en un trimestre de la historia, lo que muestra que los riesgos de los contratos inteligentes y de los oráculos siguen sin resolverse.
- Ataques con violencia física: Chainalysis documentó 46 incidentes violentos relacionados con criptomonedas hasta mediados de 2026 y más de 30 millones de dólares robados mediante coacción física, y Francia registró el mayor número de ataques en medio de filtraciones de datos personales.
- Estafas: los estafadores usan plataformas falsas, estafas románticas, suplantación de identidad y promesas de rentabilidad garantizada, y Investor.gov de la SEC advierte de que la popularidad de las criptomonedas facilita la promoción de estos fraudes entre recién llegados desprevenidos.
- Custodia: perder las claves privadas o las frases semilla suele significar una pérdida permanente, y los fallos de un exchange o de un custodio pueden dejar a los usuarios sin seguro de depósito ni opciones fiables de recuperación; compara carteras seguras.
- Apalancamiento: los futuros perpetuos, el margen y los préstamos en DeFi amplifican las pérdidas, y la cascada del 10 de octubre de 2025 mostró cómo las liquidaciones forzosas y el auto-deleveraging pueden eliminar posiciones en cuestión de minutos.
- Mercados de predicción: los contratos de eventos pueden parecerse al juego, y su rápido crecimiento ha traído un mayor escrutinio por uso de información privilegiada, incluido un caso del DOJ que alega que un soldado estadounidense usó información clasificada para apuestas en Polymarket.
- Stablecoins: las stablecoins dependen de las reservas del emisor, del acceso al reembolso y de la regulación, y dos emisores controlan más del 84 % de la oferta, lo que crea riesgo de concentración si cualquiera de ellos sufre tensión legal o de liquidez.
- Regulación: las normas siguen difiriendo mucho según el país, y el fracaso de la ley CLARITY en EE. UU. deja sin resolver la clasificación de los tokens, por lo que el acceso a las plataformas, la disponibilidad de productos y la protección del inversor pueden cambiar rápidamente.
- Impuestos: las ventas, los intercambios, los pagos, las recompensas de staking y los airdrop pueden generar hechos imponibles, y la ampliación de la información de brókeres y de CARF facilita a las autoridades detectar declaraciones inexactas.
Proyección de adopción de criptomonedas
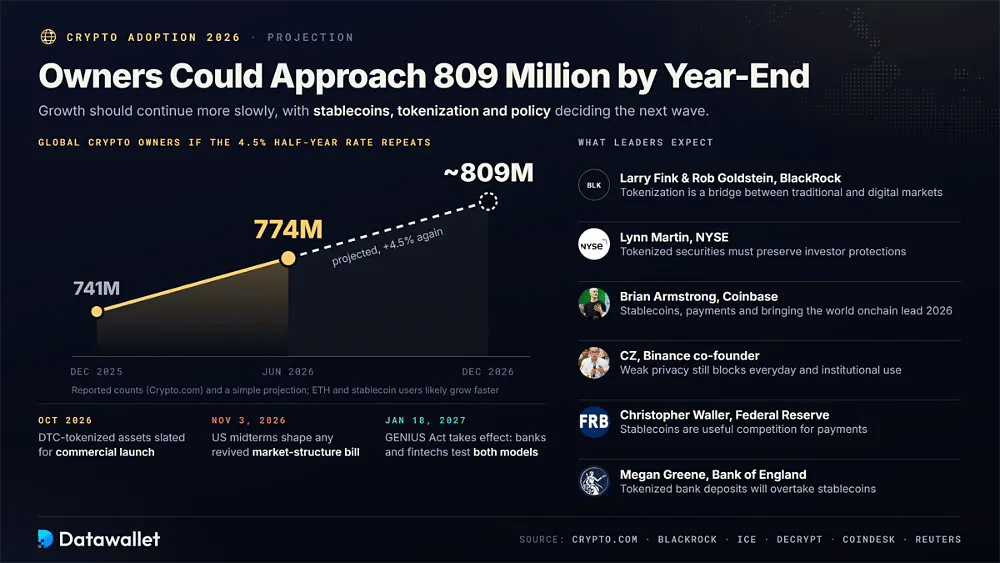
El número de propietarios debería seguir creciendo, pero a un ritmo más lento que en los mercados alcistas. Si se repite el ritmo del primer semestre de Crypto.com, del 4,5 %, los propietarios en todo el mundo se acercarían a 809 millones en diciembre de 2026, y los usuarios de Ethereum y de stablecoins probablemente crecerían más rápido que los que solo tienen Bitcoin, como ocurrió durante la caída.
La adopción institucional pasa de la exposición al precio a la infraestructura. Larry Fink y Rob Goldstein, de BlackRock, describen la tokenización como un bridge entre los mercados tradicionales y los digitales, mientras que la presidenta de NYSE, Lynn Martin, subraya que los valores tokenizados deben mantener la protección del inversor. Estaba previsto lanzar comercialmente los activos tokenizados de DTC en octubre de 2026.
La adopción por parte de los consumidores dependerá de los pagos y la privacidad. Brian Armstrong, de Coinbase, señaló las stablecoins, los pagos y llevar el mundo a la onchain como prioridades de 2026, mientras que CZ, cofundador de Binance, sostuvo que la débil privacidad sigue bloqueando el uso cotidiano e institucional. Las tarjetas de stablecoins y la liquidación B2B son las pruebas iniciales más claras.
La competencia en pagos seguirá siendo disputada. El gobernador de la Reserva Federal Christopher Waller ve las stablecoins como una competencia útil, mientras que la responsable de política del Banco de Inglaterra Megan Greene espera que los depósitos bancarios tokenizados las superen. Con la entrada en vigor de la GENIUS Act en enero de 2027, los bancos y las fintech de EE. UU. pondrán pronto a prueba ambos modelos de forma directa.
La política es el factor de cambio más importante. Las elecciones de mitad de mandato de EE. UU. del 3 de noviembre de 2026 marcarán cualquier proyecto revivido de estructura de mercado, el cambio en la legislación de valores de Japón podría abrir la puerta a ETF spot nacionales y el registro de MiCA en Europa revelará si las licencias consolidan o amplían el acceso. Reglas más claras, una custodia más segura y apps útiles decidirán la próxima ola de adopción de las criptomonedas.
Conclusiones
La adopción de las criptomonedas en 2026 resultó más sólida que los precios. El número de propietarios subió a 774 millones, la economía onchain apenas se contrajo durante un mercado bajista severo y los pagos con stablecoins se dispararon, lo que muestra que una proporción creciente de usuarios tiene ahora criptomonedas para transferencias, ahorro y liquidación, y no solo por el potencial especulativo.
La siguiente fase se centra en la infraestructura. Los bonos del Tesoro tokenizados, los contratos perpetuos de acciones, los mercados de predicción, los ETF spot y las tesorerías corporativas están llevando las infraestructuras cripto más a fondo en las finanzas tradicionales, mientras que mercados emergentes como Brasil, Nigeria y Venezuela muestran cómo los dólares digitales resuelven problemas cotidianos que los sistemas bancarios locales suelen dejar sin atender.
La confianza sigue siendo el límite. El récord de hackeos, los ataques físicos, la emisión concentrada de stablecoins y la legislación estadounidense sin resolver siguen disuadiendo a los usuarios generales, por lo que los productos que triunfen probablemente serán los que resulten más seguros, baratos y sencillos que los servicios financieros tradicionales a los que aspiran a sustituir.
Nuestra metodología
Este informe combina estudios de propiedad, análisis de blockchain, paneles de mercado en directo, documentos regulatorios e información financiera de prestigio, priorizando los datos publicados entre junio y octubre de 2026 y fechando cada instantánea con el día en que se recopiló, de acuerdo con nuestra metodología editorial.
Cómo se han recopilado los datos de este informe:
- Datos de titularidad: Se utilizaron el informe de dimensionamiento del mercado del 1 de 2026 de Crypto.com, Security.org, Pew, la Reserva Federal y Henley & Partners para estimar el número de titulares a nivel mundial, la demografía en EE. UU. y la concentración de la riqueza.
- Rankings de países: Nos basamos en el Chainalysis 2026 Global Crypto Adoption Index, que abarca de julio de 2025 a junio de 2026, y contrastamos las tendencias con los datos de volumen minorista del 1 de 2026 de TRM Labs.
- Datos de stablecoins: Obtuvimos las cifras de oferta y dominancia de DefiLlama el 28 de octubre de 2026, y las estimaciones de pagos de Chainalysis, McKinsey, Artemis y de la información de CoinDesk sobre el gasto con tarjeta.
- Paneles de DeFi: Utilizamos las páginas de resumen y de categorías de DefiLlama para consultar el valor total bloqueado, los principales protocolos, el volumen de contratos perpetuos y el TVL por sector, teniendo en cuenta que los totales por categoría se solapan con las cifras generales.
- Investigación sobre RWA: Tomamos el valor distribuido, el valor representado, el número de titulares y los rankings de plataformas de los paneles de RWA.xyz fechados del 13 al 19 de octubre de 2026, excluyendo las stablecoins de los totales de activos tokenizados.
- Datos de ETF y tesorerías: Combinamos la información sobre flujos de ETF basada en SoSoValue con los formularios 8-K de Strategy ante la SEC y las actualizaciones semanales de posiciones de BitMine a lo largo de octubre de 2026 para medir la exposición institucional y corporativa a las criptomonedas.
- Mercados de predicción: Comparamos el rastreador de volumen de contratos de DeFi Rate con las estimaciones en dólares de Macquarie y la información de CoinDesk, ya que las plataformas y los analistas miden el volumen de los mercados de predicción con métodos nocionales y de efectivo muy distintos.
- Fuentes regulatorias: Revisamos materiales de la SEC, la CFTC, el IRS, la FCA, HMRC, ESMA, la EBA, MAS, FSA, FINMA y reguladores nacionales, además de análisis jurídicos sobre la votación de la CLARITY Act.
- Revisión de riesgos: Comparamos la investigación sobre delitos de Chainalysis, los recuentos de hackeos, las acciones sancionadoras y las advertencias oficiales a inversores para clasificar los riesgos con más probabilidad de afectar a usuarios nuevos y existentes.