Las 10 principales estadísticas y tendencias de Tether (USDT) (2026)
Tether pone en circulación aproximadamente 185.000 millones de dólares en USDT y mantiene cerca de 141.000 millones de dólares en exposición a bonos del Tesoro de EE. UU., una posición que la sitúa como la 17.ª mayor poseedora de deuda pública estadounidense del mundo y por delante de varios Estados soberanos, entre ellos Taiwán e Israel.
La siguiente tabla recoge las métricas que definen la posición de Tether en 2026:
1. El suministro de USDT ronda los 185.000 millones de dólares
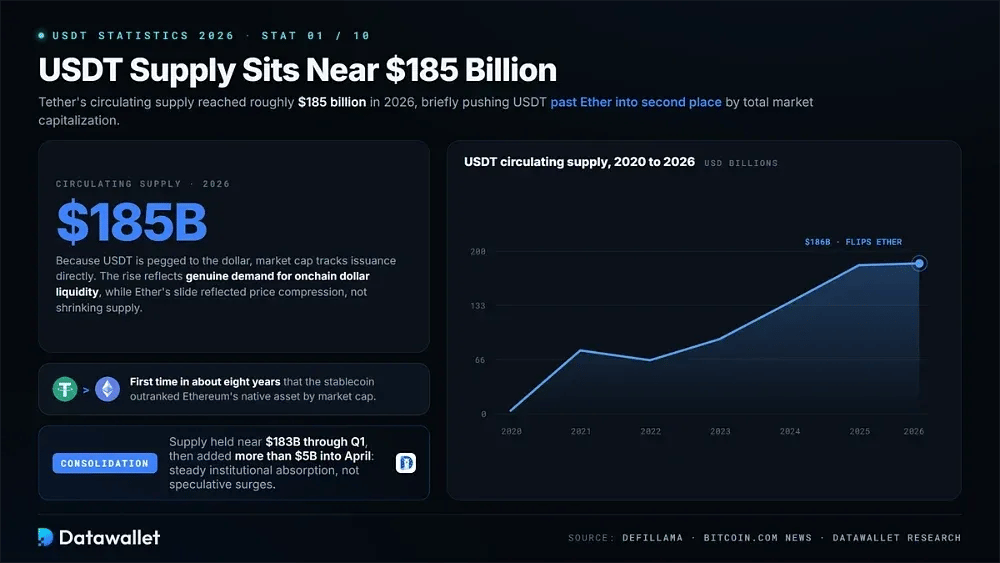
El suministro en circulación de Tether alcanzó aproximadamente 185.000 millones de dólares en 2026, una cifra que situó brevemente a USDT por delante de Ether, en segundo lugar, por capitalización de mercado total. Fue la primera vez en unos ocho años que la stablecoin superó al activo nativo de Ethereum.
Conviene separar la mecánica que hay detrás de ese hito. La capitalización de mercado de USDT sigue directamente a la emisión porque el token está referenciado al dólar, así que su subida reflejó una demanda real de liquidez en dólares onchain, mientras que el descenso de Ether reflejó una compresión del precio y no una reducción de la oferta.
Desde entonces, el crecimiento se ha estabilizado en una fase de consolidación. La oferta se mantuvo cerca de 183.000 millones de dólares durante el primer trimestre antes de sumar más de 5.000 millones de dólares hasta abril, según el panel de stablecoins de DefiLlama, lo que apunta a una absorción institucional constante y no a los picos especulativos de ciclos anteriores.
2. La cuota de mercado de Tether cayó hasta 57,96 %
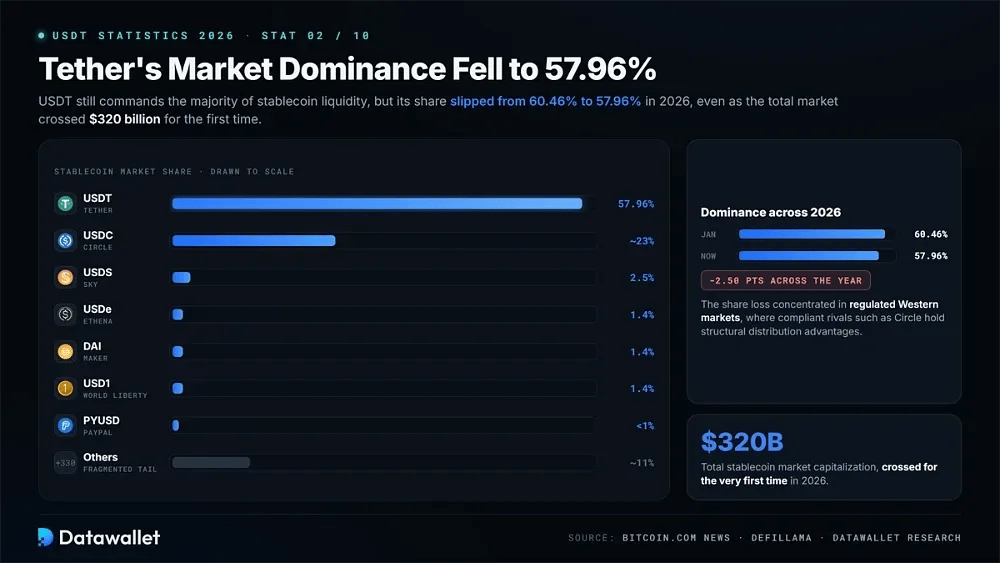
Tether sigue dominando la mayor parte de la liquidez de las stablecoins, pero su control se redujo de forma apreciable durante 2026. El dominio de USDT pasó de 60,46 % a 57,96 % a lo largo del año, incluso cuando el mercado global de stablecoins superó por primera vez los 320.000 millones de dólares de capitalización total.
El panorama competitivo actual se desglosa de la siguiente manera:
- USDT (57,96 %): mantiene su dominio gracias a la integración en los exchanges y a su adopción en mercados emergentes, con aproximadamente 185.000 millones de dólares en circulación.
- USDC (aproximadamente 23 %): la alternativa regulada de Circle se beneficia directamente del cumplimiento de MiCA y de un trato preferente en las plataformas de negociación reguladas en EE. UU.
- USDS (2,5 %): el dólar de Sky sirve a ecosistemas de finanzas descentralizadas donde importa más el colateral nativo del protocolo que la profundidad de listado en exchanges.
- USDe (1,4 %): el dólar sintético de Ethena capta la demanda que busca rendimiento mediante coberturas delta neutral, en lugar del respaldo tradicional de reservas fiat.
- DAI (1,4 %): la stablecoin descentralizada original sigue estando sobrecolateralizada con criptoactivos y no tiene un emisor central capaz de congelar saldos.
- 1 $ (1,4 %): El participante de World Liberty Financial ganó rápidamente tracción tras su lanzamiento a finales de 2025 en las principales plataformas de trading centralizadas.
- PYUSD (por debajo del 1 %): la stablecoin de PayPal se centra en la liquidación de comerciantes y los pagos minoristas, en lugar de competir por la liquidez de negociación en los exchanges.
- Otros (aproximadamente 11 %): Más de 330 proyectos restantes se reparten una cola fragmentada, que incluye tokens en dólares emitidos por bancos y respaldados por instituciones.
Esa erosión importa bastante más de lo que sugieren a primera vista las cifras absolutas, porque la pérdida de cuota se concentró precisamente en los mercados occidentales regulados, donde competidores que cumplen la normativa, como Circle, disfrutan ahora de ventajas estructurales de distribución que Tether simplemente no puede igualar desde su actual posición offshore.
3. Tron superó a Ethereum con 90.000 millones de dólares en USDT
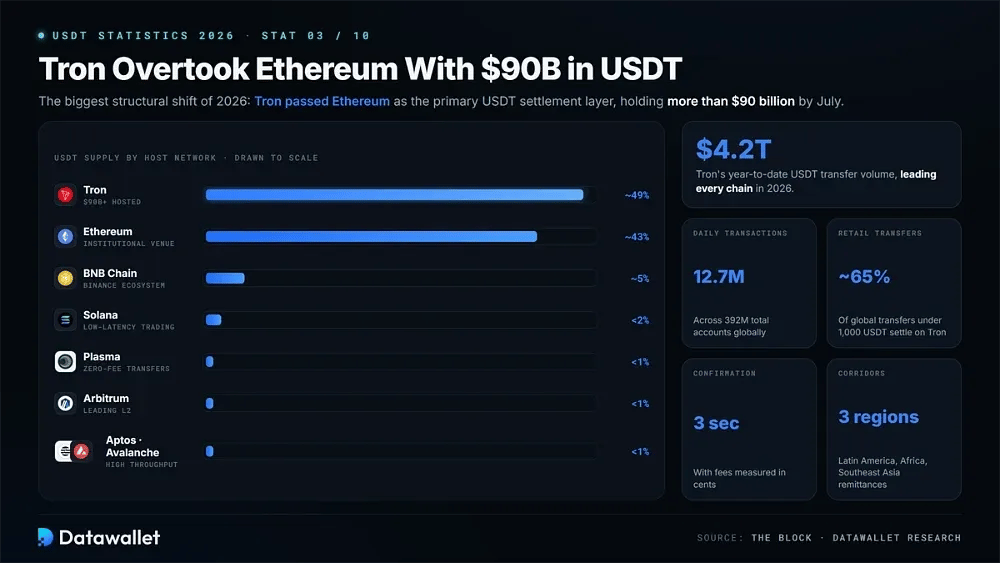
El cambio estructural más significativo de 2026 fue que Tron superó a Ethereum como principal capa de liquidación de USDT. El suministro en circulación en Tron superó los 90.000 millones de dólares en julio, y la red lideró todas las cadenas con aproximadamente 4,2 billones de dólares en volumen de transferencias en lo que va de año.
Las principales redes que alojan USDT se clasifican ahora así:
- Tron (aproximadamente 49 %): Aloja más de 90.000 millones de dólares, procesa 12,7 millones de transacciones diarias y suma 392 millones de cuentas en todo el mundo.
- Ethereum (aproximadamente 43 %): sigue siendo el lugar de liquidación institucional donde más se concentran la profunda liquidez de las finanzas descentralizadas y las transferencias de gran valor.
- BNB Chain (aproximadamente 5 %): Funciona como la principal capa de liquidez del ecosistema de Binance y de sus pares de trading asociados.
- Solana (por debajo del 2 %): admite aplicaciones de trading de baja latencia en las que la finalidad en menos de un segundo importa más que la profundidad de liquidación o la integración institucional.
- Plasma (por debajo del 1 %): una cadena de stablecoins creada con un propósito específico que gana tracción constante gracias a las transferencias de USDT sin comisiones y a aplicaciones de consumo centradas en pagos.
- Arbitrum (menos del 1 %): es el principal destino de capa 2 para la liquidez de USDT basada en Ethereum que busca una ejecución más barata.
- Aptos y Avalanche (cada una por debajo del 1 %): alternativas de alto rendimiento que poseen varios cientos de millones cada una para colateral cross-chain y negociación regional.
La ventaja de Tron es estructural más que una cuestión de prestigio técnico. Con confirmaciones de tres segundos y comisiones que se miden en céntimos, captó aproximadamente 65 % de las transferencias minoristas globales inferiores a 1.000 USDT, y las carteras compatibles con Tron dominan ahora los corredores de remesas de Latinoamérica, África y el sudeste asiático.
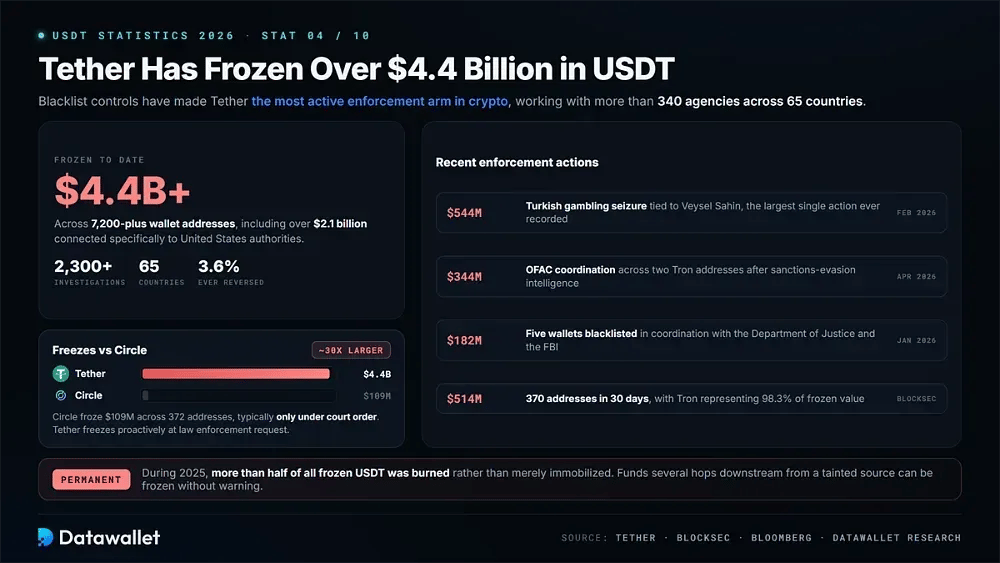
4. Tether ha congelado más de 4.400 millones de dólares en USDT
La capacidad de Tether para incluir direcciones en listas negras la ha convertido en el brazo de control más activo de todo el sector cripto. La empresa ha congelado más de 4.400 millones de dólares en USDT en más de 7.200 direcciones de wallet hasta la fecha, incluidos más de 2.100 millones de dólares vinculados específicamente a las autoridades de Estados Unidos.
La magnitud de esa actuación deja muy atrás a la competencia. Circle ha congelado aproximadamente 109 millones de dólares en USDC en 372 direcciones durante un periodo comparable, lo que hace que la actividad de Tether sea unas 30 veces mayor. La diferencia de fondo es que Circle suele actuar solo por orden judicial, mientras que Tether congela de forma proactiva a petición de las fuerzas de seguridad.
Las medidas sancionadoras recientes ilustran el ritmo:
- Incautación por juego ilegal en Turquía: Tether congeló 544 millones de dólares vinculados a Veysel Sahin a petición de la fiscalía de Estambul, su mayor medida sancionadora individual registrada hasta la fecha.
- Coordinación con OFAC en abril: una congelación de 344 millones de dólares en dos direcciones de Tron siguió a información sobre elusión de sanciones compartida con las autoridades de Estados Unidos.
- Medida de enero sobre Tron: aproximadamente 182 millones de dólares se incluyeron en la lista negra en cinco wallets, en coordinación con el Departamento de Justicia y el FBI.
- Resumen de treinta días: los datos de BlockSec registraron 370 direcciones en la lista negra que contenían 514,64 millones de dólares, y Tron representaba el 98,3 % del valor.
- Alcance global: Tether colabora ya con más de 340 agencias de 65 países y ha apoyado hasta la fecha más de 2.300 investigaciones en todo el mundo.
- Destrucción permanente: durante 2025, más de la mitad de todo el USDT congelado se quemó posteriormente en lugar de limitarse a inmovilizarse.
- Baja tasa de reversión: Solo alrededor del 3,6 % de las direcciones incluidas en la lista negra se ha retirado alguna vez de ella, por lo que estos bloqueos son prácticamente permanentes.
Para los usuarios, la consecuencia práctica es que los saldos de USDT conllevan un riesgo de contraparte totalmente ausente en las alternativas descentralizadas. Los fondos recibidos varios saltos de transacción después de una fuente contaminada pueden congelarse sin previo aviso, y a menudo antes de que hayan concluido los procedimientos legales formales.
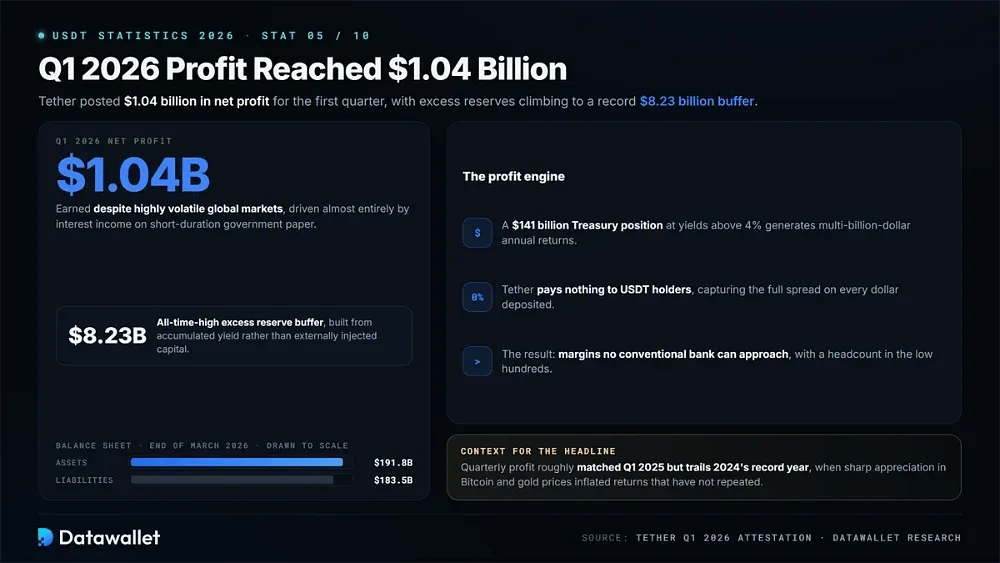
5. Los beneficios del 1.º trimestre de 2026 alcanzaron 1.040 millones de dólares
Tether registró 1.040 millones de dólares de beneficio neto en el primer trimestre de 2026, y las reservas excedentes alcanzaron un récord de 8.230 millones de dólares. Los activos totales rondaban los 191.800 millones de dólares frente a unos pasivos de 183.500 millones de dólares a finales de marzo.
Ese resultado se debe casi por completo a los ingresos por intereses de deuda pública a corto plazo. Con los rendimientos del Tesoro por encima del 4 %, una posición de 141.000 millones de dólares genera rendimientos anuales de miles de millones de dólares mientras Tether no paga nada a los poseedores de USDT, lo que produce márgenes que ningún banco convencional puede igualar.
El contexto importa para la cifra principal. El beneficio trimestral fue similar al del T1 de 2025, pero queda por debajo del año récord de 2024, cuando la fuerte revalorización de Bitcoin y del oro infló unos retornos que no se han repetido. El colchón de 8.230 millones de dólares representa rendimiento acumulado y no capital inyectado externamente.
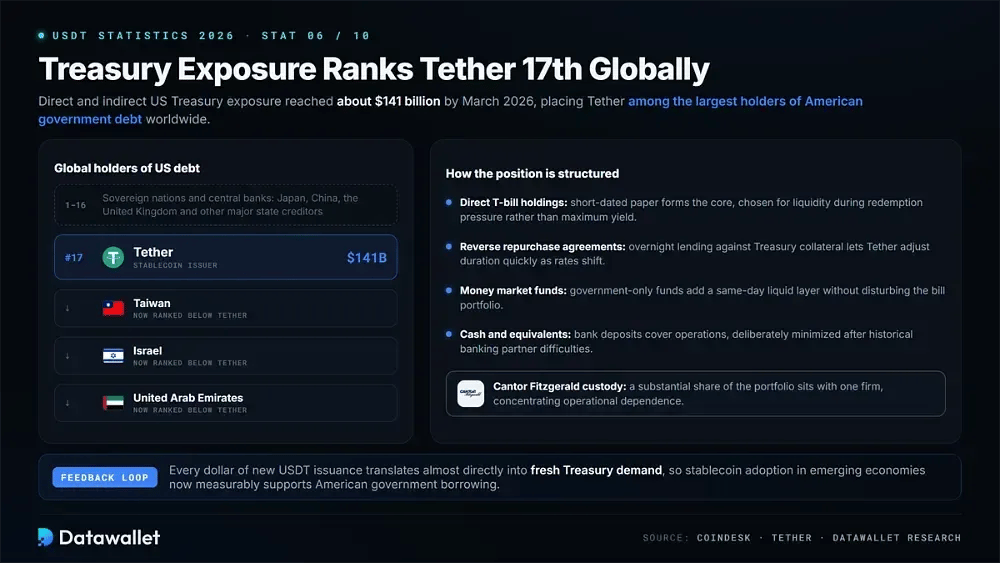
6. La exposición de tesorería sitúa a Tether en el puesto 17 a nivel mundial
La exposición directa e indirecta a letras del Tesoro de Estados Unidos alcanzó aproximadamente 141.000 millones de dólares en marzo de 2026, lo que convierte a Tether en el 17.º mayor tenedor de deuda del Gobierno estadounidense en todo el mundo. Esa posición queda ahora por delante de naciones soberanas como Taiwán, Israel y los Emiratos Árabes Unidos.
La estructura de reservas detrás de esa posición se desglosa así:
- Tenencia directa de letras del Tesoro: el papel público a corto plazo constituye el núcleo de la asignación, elegido por su liquidez ante presiones de reembolso y no por el máximo rendimiento disponible.
- Acuerdos de recompra inversa: Los préstamos a un día con garantía de bonos del Tesoro aportan flexibilidad y permiten a Tether ajustar rápidamente la exposición a la duración cuando cambian las condiciones de los tipos.
- Fondos del mercado monetario: Los fondos que solo invierten en deuda pública aportan una capa líquida adicional que puede reembolsarse el mismo día sin alterar la cartera subyacente de letras.
- Efectivo y equivalentes: los depósitos bancarios cubren las necesidades operativas inmediatas, aunque Tether minimiza deliberadamente esta exposición tras las dificultades históricas con sus socios bancarios.
- Custodia de Cantor Fitzgerald: Una parte sustancial de la cartera del Tesoro está en custodia a través de la firma, lo que concentra la dependencia operativa en una sola institución.
- Comparación soberana: la posición de 141.000 millones de dólares supera las tenencias de deuda estadounidense de la mayoría de los países individuales, lo que sitúa a Tether entre los mayores acreedores del mundo.
Esto crea un inusual círculo de retroalimentación entre los mercados cripto y los de deuda soberana. Cada dólar de nueva emisión de USDT se traduce casi directamente en nueva demanda de bonos del Tesoro, lo que significa que la adopción de stablecoins en las economías emergentes respalda ahora de forma medible el mercado de la deuda del Gobierno estadounidense.
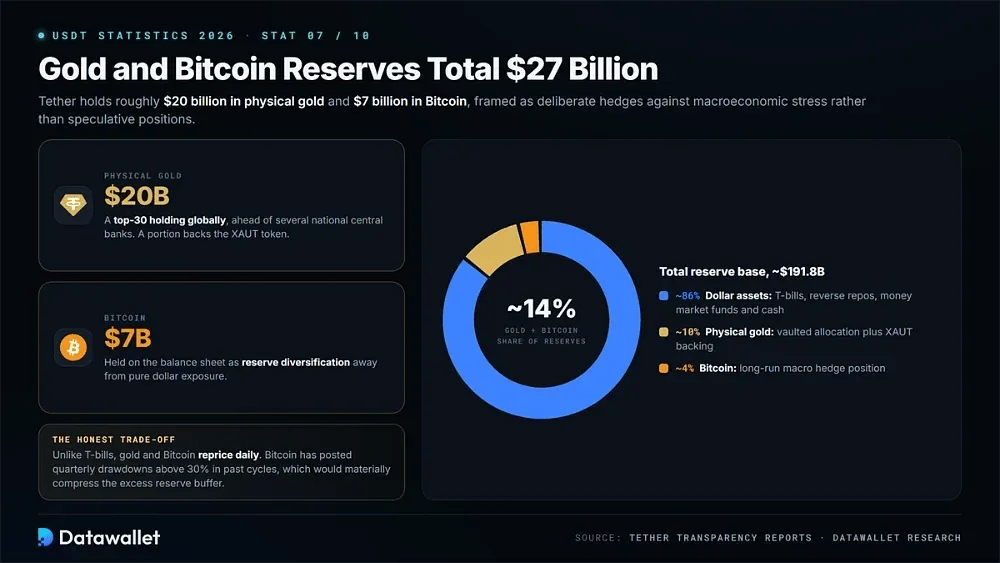
7. Las reservas de oro y Bitcoin suman 27.000 millones de dólares
Tether tiene aproximadamente 20.000 millones de dólares en oro físico junto con 7.000 millones de dólares en Bitcoin, que juntos representan cerca del 14 % de la base total de reservas. La dirección presenta ambas asignaciones como coberturas deliberadas frente al estrés macroeconómico, y no como posiciones especulativas sobre la dirección futura del precio de ninguno de los activos.
Solo la posición en oro sitúa a Tether entre los 30 mayores poseedores del mundo, por delante de varios bancos centrales nacionales. Una parte respalda Tether Gold, el token XAUT, mientras que el resto figura en el balance como diversificación de reservas para alejarse de la exposición puramente en dólares.
La contrapartida es un riesgo de volatilidad real. A diferencia de las letras del Tesoro, el oro y Bitcoin se revalorizan a diario y pueden mover la cifra de reserva excedente en cualquier dirección. Bitcoin ha registrado caídas trimestrales superiores al 30 % en ciclos pasados, lo que reduciría de forma notable el colchón durante una corrección brusca.
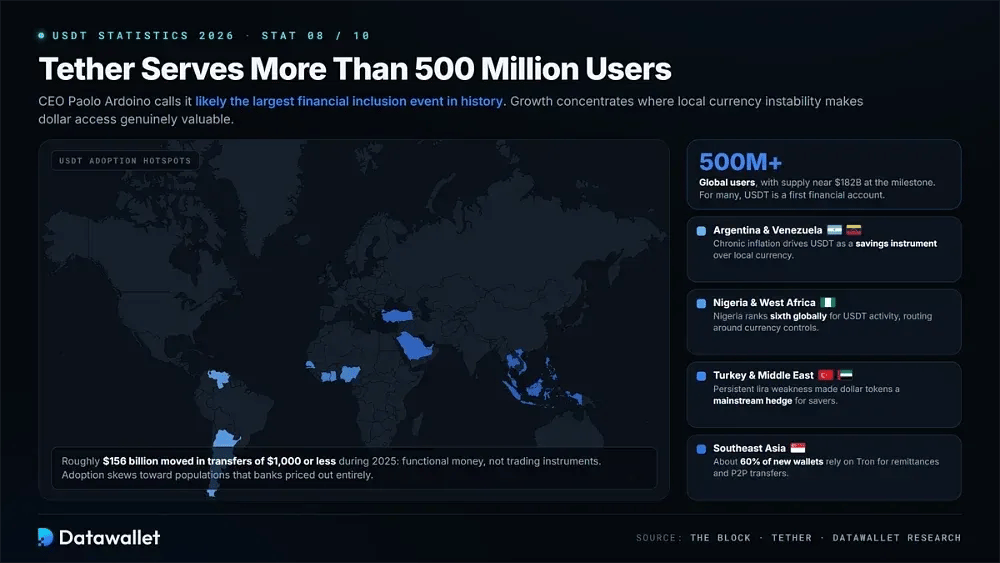
8. Tether tiene más de 500 millones de usuarios
Tether superó los 500 millones de usuarios en todo el mundo, un hito que el consejero delegado Paolo Ardoino ha descrito como probablemente el mayor acontecimiento de inclusión financiera de la historia. El crecimiento se concentra en economías donde la inestabilidad de la moneda local hace que el acceso al dólar sea realmente valioso y no meramente cómodo para los ahorradores comunes.
Los patrones de adopción regional muestran de dónde procede realmente esa demanda:
- Argentina y Venezuela: La inflación crónica impulsa la adopción de USDT como instrumento de ahorro, y los residentes mantienen stablecoins en lugar de la moneda local, que se deprecia.
- Nigeria y África Occidental: Nigeria ocupa el sexto puesto mundial en actividad con USDT, ya que las stablecoins sortean los controles de divisas y la escasa liquidez en dólares.
- Sudeste Asiático: Aproximadamente el 60 % de las nuevas carteras de la región usa Tron para remesas, ahorro y transferencias peer-to-peer cotidianas entre hogares.
- Turquía y Oriente Medio: La debilidad persistente de la lira ha convertido los tokens denominados en dólares en una cobertura habitual entre pequeños ahorradores y pequeñas empresas.
- Pagos de pequeño importe: se movieron aproximadamente 156.000 millones de dólares en transferencias de 1.000 $ o menos durante 2025, lo que indica un uso transaccional cotidiano genuino.
- Enfoque en la población sin acceso a la banca: la adopción se inclina hacia poblaciones que los bancos tradicionales dejaron fuera por completo, lo que convierte a USDT en la primera cuenta financiera de muchas personas.
La composición de estos usuarios difiere notablemente de la base especulativa del sector cripto. Son personas que usan tokens en dólares como dinero funcional y no como instrumentos de trading, y por eso precisamente la demanda de los mercados emergentes ha resultado mucho más duradera que los flujos especulativos impulsados por los exchange.
9. USDT movió 13,3 billones de dólares en transferencias anuales
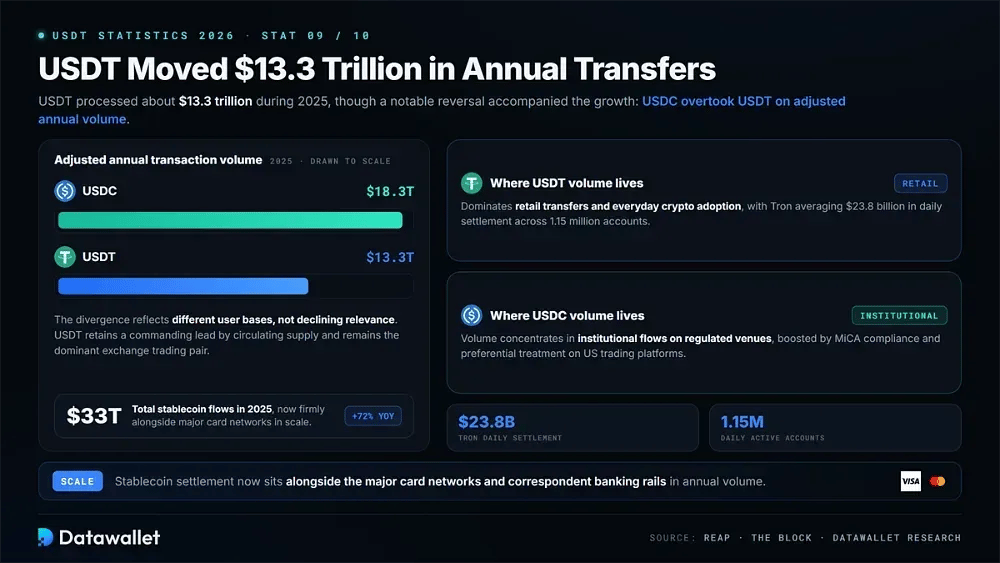
USDT procesó aproximadamente 13,3 billones de dólares en transferencias durante 2025, parte de unos 33 billones de dólares en flujos totales de stablecoins, que crecieron un 72 % interanual. Estos volúmenes sitúan ya la liquidación con stablecoins a la par, en escala, de las grandes redes de tarjetas y de la banca corresponsal tradicional.
Durante el año se produjo un cambio notable junto a ese crecimiento. USDC superó a USDT en volumen anual de transacciones ajustado, con 18,3 billones de dólares procesados frente a los 13,3 billones de dólares de Tether, aunque USDT mantiene una amplia ventaja por suministro circulante y sigue siendo, con diferencia, el par de trading dominante en los exchange.
La divergencia refleja bases de usuarios distintas y no una pérdida de relevancia. El volumen de USDC se concentra en flujos institucionales en plataformas reguladas, mientras que USDT domina las transferencias minoristas y la adopción cotidiana de las criptomonedas, con Tron registrando de media 23.800 millones de dólares en liquidación diaria entre 1,15 millones de cuentas.
10. KPMG inició la primera auditoría completa de Tether
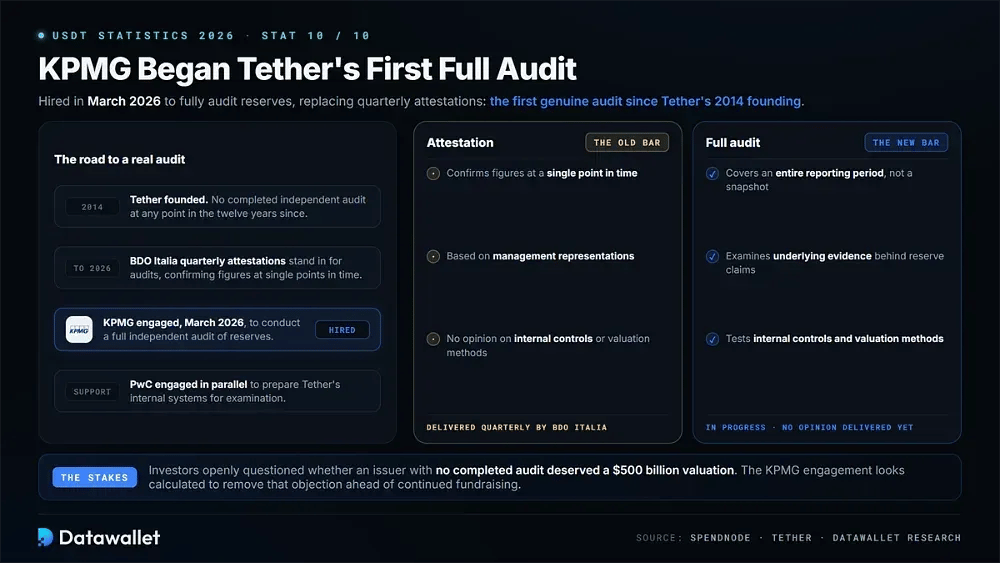
Tether contrató a KPMG en marzo de 2026 para realizar una auditoría independiente completa de sus reservas, y PwC se encargará de preparar los sistemas internos. Sería la primera auditoría genuina de la compañía desde su fundación en 2014, en sustitución de las atestaciones trimestrales publicadas por BDO Italia.
La distinción es sustancial y no meramente formal. Una certificación confirma las cifras en un momento concreto a partir de las declaraciones de la dirección, mientras que una auditoría completa examina los controles internos, los métodos de valoración y las pruebas subyacentes que respaldan las afirmaciones sobre las reservas durante todo un periodo de reporte.
La finalización resolvería por fin la crítica que más tiempo ha acompañado a Tether. Los inversores se preguntaban abiertamente si un emisor de stablecoin sin una auditoría completada merecía una valoración de 500.000 millones de dólares, y el encargo a KPMG parece calculado para eliminar esa objeción concreta antes de nuevos esfuerzos de captación de fondos.
¿Qué es Tether (USDT)?
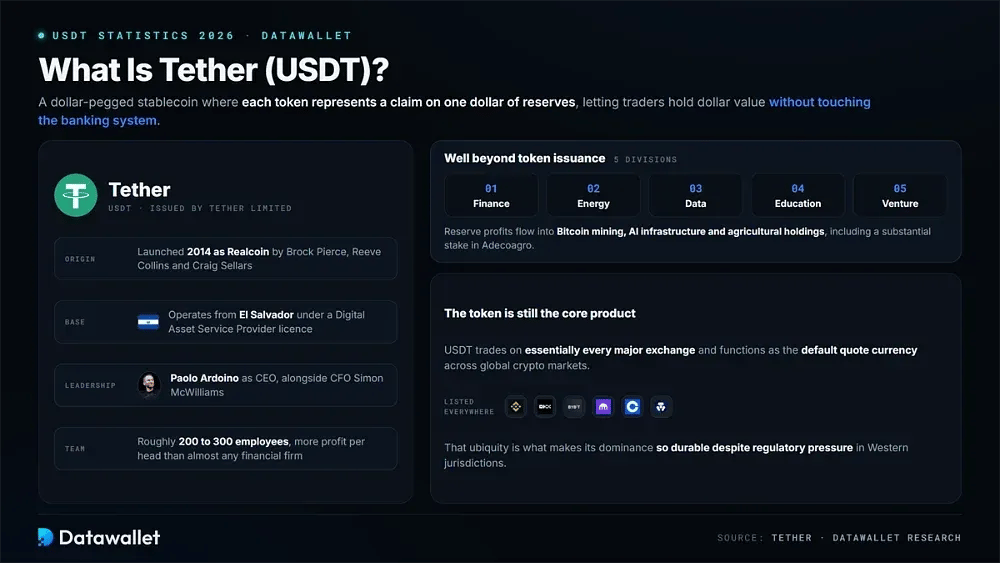
Tether es una stablecoin referenciada al dólar emitida por Tether Limited, lanzada originalmente como Realcoin en 2014 por Brock Pierce, Reeve Collins y Craig Sellars. Cada token representa un derecho sobre un dólar de reservas, lo que permite a los traders mantener valor en dólares sin recurrir al sistema bancario.
La empresa opera desde El Salvador con una licencia de proveedor de servicios de activos digitales (Digital Asset Service Provider), tras trasladarse desde su anterior estructura en British Virgin Islands. Paolo Ardoino es el CEO, junto con el director financiero Simon McWilliams, y dirige a entre 200 y 300 empleados que generan más beneficio por persona que casi cualquier otra firma financiera del mundo.
En los últimos años, la función de Tether ha ido mucho más allá de la simple emisión de tokens. El grupo abarca ahora cinco divisiones dedicadas a finanzas, energía, datos, educación e inversión de capital riesgo, y destina los beneficios de las reservas a la minería de Bitcoin, la infraestructura de inteligencia artificial y participaciones agrícolas, entre ellas una participación sustancial en Adecoagro.
El propio token sigue siendo el producto central: USDT se puede operar en prácticamente todos los exchanges importantes y funciona como la divisa de cotización por defecto en los mercados cripto globales. Esa ubicuidad es lo que hace que su dominio sea tan duradero pese a la presión regulatoria en las jurisdicciones occidentales.
¿Cómo funciona Tether?
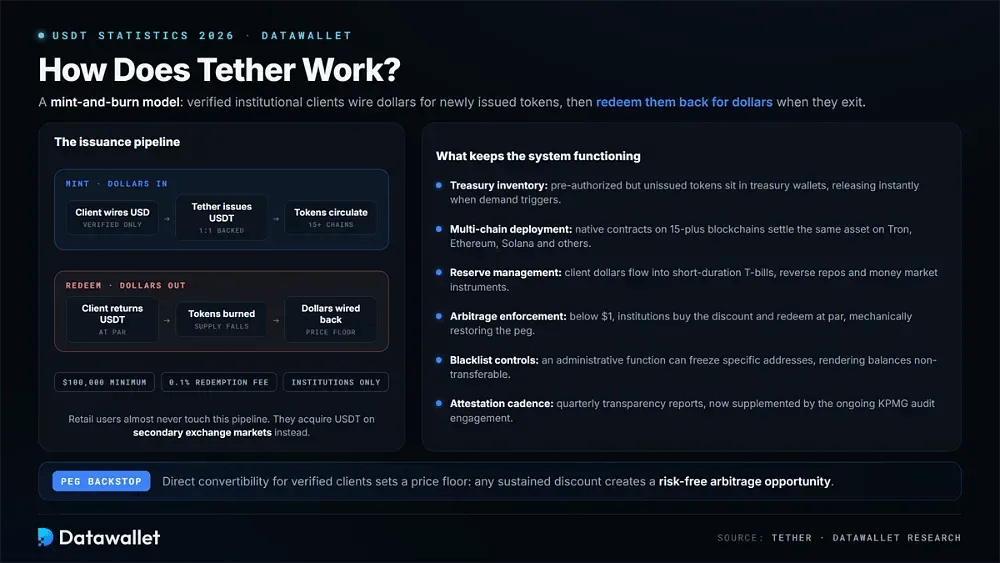
Tether opera un modelo de emisión y quema en el que clientes institucionales verificados transfieren dólares para recibir tokens recién emitidos y luego los canjean por dólares cuando salen. Los usuarios minoristas casi nunca interactúan directamente con este canal, sino que adquieren USDT en los mercados secundarios de exchange.
Los mecanismos que mantienen el sistema en funcionamiento incluyen:
- Emisión autorizada: solo los clientes institucionales verificados pueden acuñar o canjear directamente, con un mínimo de 100.000 $ y una comisión de canje del 0,1 % aplicable a gran escala.
- Inventario de tesorería: los tokens preautorizados pero no emitidos permanecen en wallets de tesorería hasta que la demanda activa su liberación, lo que permite a Tether responder al instante sin desplegar nuevos contratos.
- Despliegue multicadena: Existen contratos nativos de USDT en más de 15 blockchains, por lo que el mismo activo se liquida a la vez en Tron, Ethereum, Solana y otras.
- Gestión de la reserva: el dinero de los clientes se invierte en letras del Tesoro de corta duración, repos inversos e instrumentos del mercado monetario seleccionados por su liquidez y no por maximizar el rendimiento.
- Aplicación del arbitraje: Cuando USDT cotiza por debajo de un dólar, las instituciones compran con descuento y canjean a la par, empujando de forma mecánica la paridad de la stablecoin de vuelta hacia su valor.
- Controles de lista negra: Los smart contracts incluyen una función administrativa que permite a Tether congelar direcciones concretas, de modo que sus saldos dejan de ser transferibles de forma permanente si se solicita.
- Frecuencia de certificación: Los informes trimestrales de transparencia detallan la composición de las reservas y ahora se complementan con la auditoría de KPMG en curso, iniciada en 2026.
- Respaldo de reembolso: la convertibilidad directa para clientes verificados establece un suelo de precio, ya que cualquier descuento sostenido crea una oportunidad de arbitraje sin riesgo.
¿Está regulado Tether en 2026?
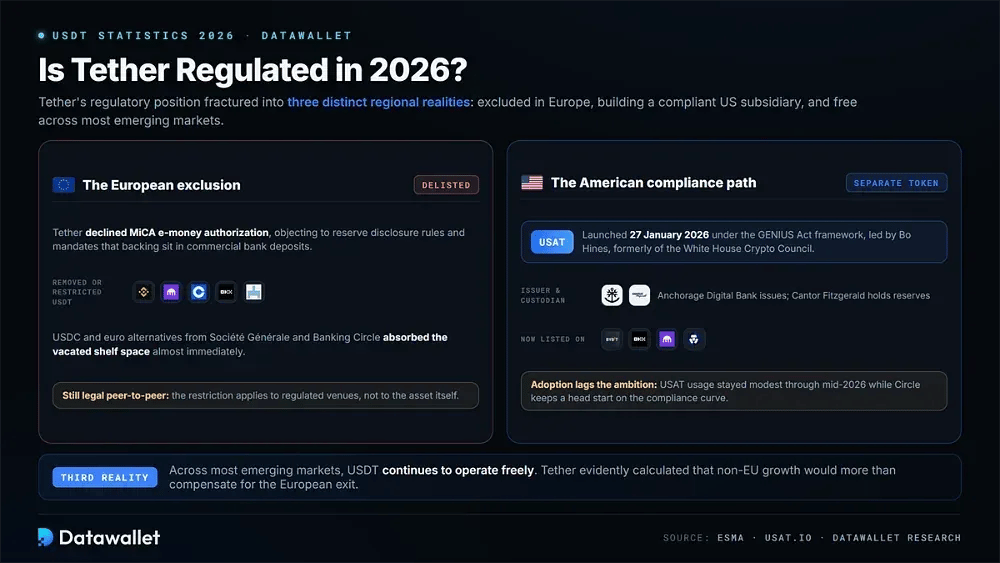
La posición regulatoria de Tether se fracturó en tres realidades regionales distintas durante 2026: la compañía quedó excluida de los exchanges europeos con licencia MiCA, construyó una filial estadounidense totalmente separada y plenamente conforme, y siguió operando libremente en la mayoría de los mercados emergentes del mundo.
La exclusión europea
Tether rechazó solicitar la autorización de ficha de dinero electrónico conforme al marco MiCA de Europa, y se opuso públicamente a los requisitos de divulgación de reservas y a las normas que exigen que una parte sustancial del respaldo esté en depósitos bancarios comerciales. Esa negativa tuvo un coste comercial inmediato y directo.
El resultado fue una cascada de exclusiones de cotización, con Binance, Kraken, Coinbase, OKX y Bitstamp retirando o restringiendo USDT para los usuarios europeos. USDC de Circle y las alternativas denominadas en euros de Société Générale y Banking Circle ocuparon casi de inmediato el espacio vacante en todo el bloque.
La cuota de mercado europea de Tether se desplomó como consecuencia directa, aunque la empresa calculó, al parecer, que el crecimiento fuera de la UE compensaría con creces. La restricción se aplica a los mercados regulados y no al activo en sí, por lo que las transferencias peer-to-peer de USDT siguen siendo totalmente legales para los particulares europeos.
El camino del cumplimiento normativo en Estados Unidos
Estados Unidos adoptó el enfoque opuesto: la GENIUS Act creó un marco federal al que los emisores extranjeros pueden incorporarse con el tiempo. Tether respondió el 27 de enero de 2026 lanzando USAT, un token independiente respaldado por dólares y emitido a través de Anchorage Digital Bank, con Cantor Fitzgerald como custodio de las reservas.
Bo Hines, anteriormente director ejecutivo del Consejo de Criptoactivos de la Casa Blanca, dirige la filial estadounidense. USAT presenta la composición de reservas y el nivel de divulgación que exige la ley, y ahora cotiza en Bybit, OKX, Kraken y Crypto.com, compitiendo directamente con USDC en canales nacionales regulados.
La adopción se ha quedado por debajo de la ambición. El uso de USAT siguió siendo modesto hasta mediados de 2026, mientras que Circle conserva una ventaja considerable en la curva de cumplimiento normativo. El USDT heredado solo mantiene su disponibilidad en Estados Unidos si el Tesoro certifica a El Salvador como jurisdicción comparable, algo que no ha ocurrido, o a través de la vía de registro de la GENIUS Act.
¿Cómo gana dinero Tether?
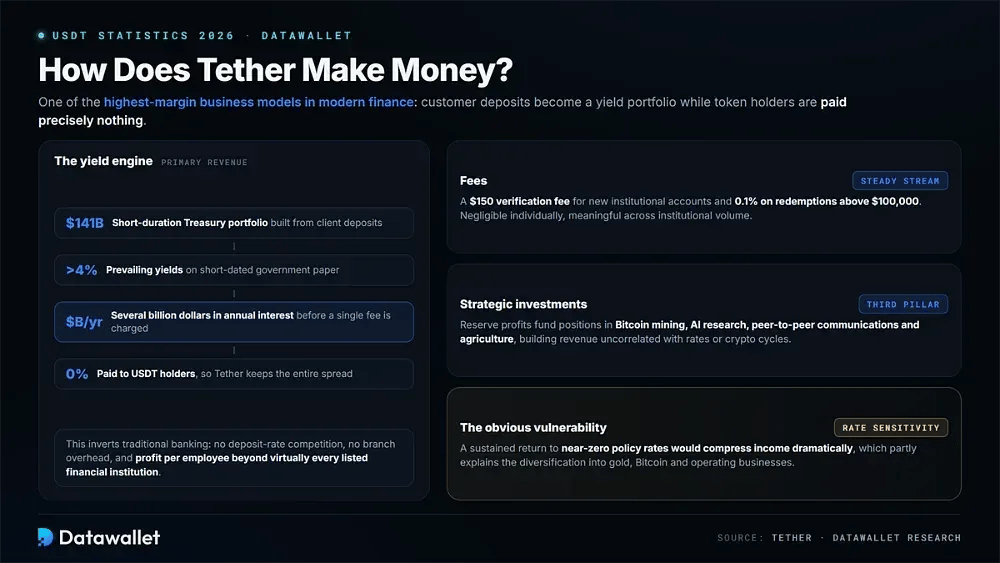
Tether opera uno de los modelos de negocio con mayor margen de las finanzas modernas: convierte los depósitos de los clientes en una gran cartera generadora de rendimiento y no paga absolutamente nada a los titulares del token, a diferencia de las numerosas plataformas que ahora ofrecen tipos de interés de stablecoins sobre los saldos depositados.
Intereses de los activos de reserva
La inmensa mayoría de los ingresos procede de los intereses generados por la propia cartera de bonos del Tesoro. Mantener aproximadamente 141.000 millones de dólares en deuda pública a corto plazo con rendimientos superiores al 4 % genera varios miles de millones de dólares de ingresos anuales antes de cobrar una sola comisión a ningún usuario.
Este modelo invierte la economía bancaria tradicional. Mientras los bancos compiten en tipos de depósito y asumen los gastos generales de las sucursales, Tether se queda con todo el spread con una plantilla de unos pocos cientos de personas, lo que genera cifras de beneficio por empleado que superan a prácticamente todas las entidades financieras cotizadas.
La vulnerabilidad evidente aquí es la sensibilidad a los tipos de interés a más largo plazo. Un regreso sostenido a tipos oficiales cercanos a cero reduciría drásticamente estos ingresos, lo que explica en parte la diversificación hacia el oro, Bitcoin y negocios operativos, junto con la tendencia de tokenización más amplia que ahora está remodelando los activos de reserva.
Comisiones e inversiones estratégicas
Las comisiones directas forman una fuente de ingresos menor, pero notablemente estable. Tether cobra una comisión de verificación de 150 $ por las nuevas cuentas institucionales y aplica una comisión del 0,1 % en los reembolsos superiores a 100.000 $, costes que son insignificantes por separado, pero relevantes al sumarse en el volumen institucional.
La reinversión es el tercer pilar del modelo. Los beneficios de la reserva financian las posiciones de la rama de capital riesgo en infraestructura de minería de Bitcoin, investigación en inteligencia artificial, comunicaciones peer-to-peer y activos agrícolas, con el fin deliberado de crear flujos de ingresos no correlacionados ni con los tipos de interés vigentes ni con los ciclos del mercado cripto.
Riesgos de USDT en 2026
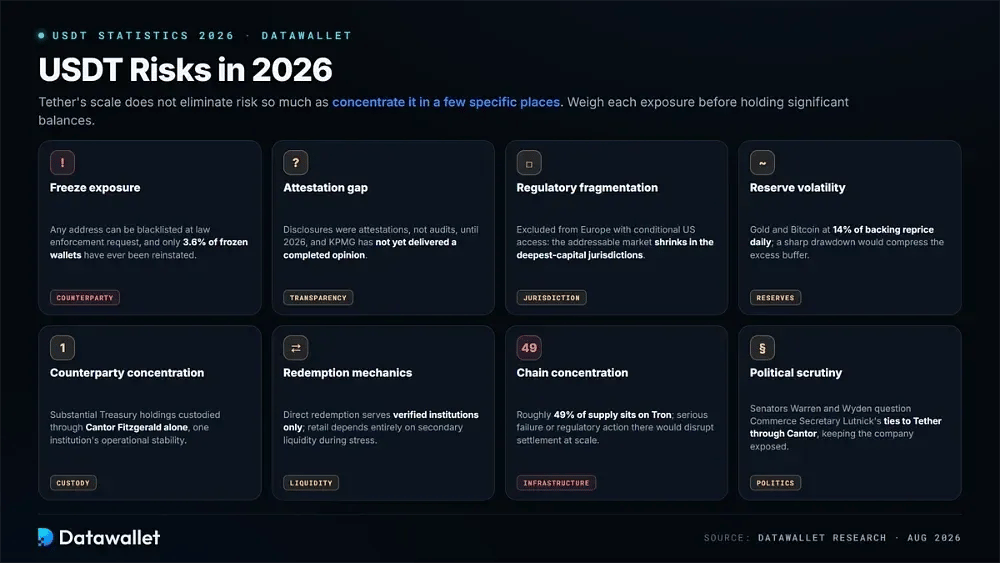
La enorme escala de Tether no elimina el riesgo, sino que lo concentra en unos pocos puntos concretos, y los titulares se enfrentan a una serie de exposiciones que difieren notablemente de las de los activos descentralizados, los depósitos bancarios regulados o las stablecoins alternativas emitidas bajo marcos regulatorios más estrictos.
Valora cada uno de estos riesgos antes de mantener saldos significativos de USDT:
- Exposición a congelaciones: Tether puede incluir en la lista negra cualquier dirección a petición de las fuerzas del orden, y solo se ha restablecido el 3,6 % de los wallets congelados.
- Brecha de atestación: Hasta 2026, la información sobre las reservas siguió siendo objeto de atestaciones y no de auditorías, y el encargo a KPMG aún no ha dado lugar a una opinión definitiva.
- Fragmentación regulatoria: la exclusión de Europa y el acceso condicionado en EE. UU. hacen que el mercado al que puede llegar USDT se reduzca justo en las jurisdicciones con más capital.
- Volatilidad de las reservas: las tenencias de oro y Bitcoin, que representan el 14 % del respaldo, se revalorizan a diario, y una fuerte caída reduciría de forma notable el colchón de reservas excedentes.
- Concentración de contrapartes: Una parte sustancial de las tenencias de tesorería está en custodia a través de Cantor Fitzgerald, lo que genera dependencia de la estabilidad operativa y financiera de una sola institución.
- Mecánica de reembolso: el reembolso directo solo está disponible para clientes institucionales verificados, por lo que los titulares minoristas dependen por completo de la liquidez del mercado secundario en momentos de tensión.
- Concentración en una cadena: con aproximadamente 49 % del suministro en Tron, un fallo grave o una acción regulatoria contra esa red afectaría a una enorme parte de las liquidaciones.
- Escrutinio político: Los senadores Warren y Wyden han cuestionado los vínculos del secretario de Comercio, Lutnick, con Tether a través de Cantor Fitzgerald, lo que mantiene a la empresa expuesta políticamente.
Conclusiones
Tether entra en la segunda mitad de 2026 más grande y rentable que nunca, pero por primera vez con una presión estructural real. Un suministro cercano a 185.000 millones de dólares y 141.000 millones de dólares en bonos del Tesoro confirman su importancia sistémica, mientras que la caída de su cuota de mercado y su exclusión en Europa muestran que su foso no es impenetrable.
La auditoría de KPMG es la variable que más importa. Una opinión sin salvedades neutralizaría las críticas que han acompañado a Tether durante una década y reforzaría tanto la adopción institucional como su ambiciosa valoración. Un retraso o una opinión con salvedades tendrían el efecto contrario en un momento especialmente inoportuno.
Para los usuarios, la conclusión práctica es que USDT se entiende mejor como una infraestructura privada que como un dólar digital neutral. Funciona notablemente bien para la mayoría de las necesidades, pero conlleva riesgos de congelación, de emisor y regulatorios que conviene sopesar antes de guardar saldos a largo plazo en cualquier wallet cripto.
Nuestra metodología
Este artículo se basa en atestaciones trimestrales, rastreadores de acciones coercitivas on-chain, publicaciones de reguladores y datos de mercado independientes para evaluar la posición de Tether en 2026.
- Información del emisor: la certificación de BDO del primer trimestre de 1 2026 de Tether y los informes de transparencia sobre la composición de las reservas, el exceso de capital, la exposición al Tesoro y las cifras de beneficio trimestral.
- Datos on-chain: DefiLlama para el suministro circulante, la dominancia y la distribución por cadena, junto con TRONSCAN y Token Terminal para el volumen de transferencias y la actividad de cuentas a nivel de red.
- Seguimiento de la aplicación de medidas: el rastreador de cumplimiento Phalcon de BlockSec y los anuncios de congelación de Tether para consultar el número de direcciones en la lista negra, los saldos congelados y la concentración por red.
- Fuentes regulatorias: el marco MiCA de la ESMA, el texto legal de la GENIUS Act y las normas de aplicación del Tesoro para el tratamiento de USDT y USAT en cada jurisdicción.
- Fuentes principales: Bloomberg, Reuters, CoinDesk, The Block y el Financial Times para medidas sancionadoras, novedades de captación de fondos y el encargo de auditoría de KPMG.
- Salvedad sobre la atestación: Las cifras de reservas proceden de atestaciones y no de una auditoría completa, lo que significa que confirman saldos en un momento concreto sin examinar los controles internos subyacentes.
- Advertencia sobre la instantánea: la oferta, la dominancia y los totales congelados cambian continuamente a medida que Tether emite, reembolsa y bloquea, por lo que las cifras reflejan el periodo de investigación y no valores en directo.