¿Qué es Plasma Chain?
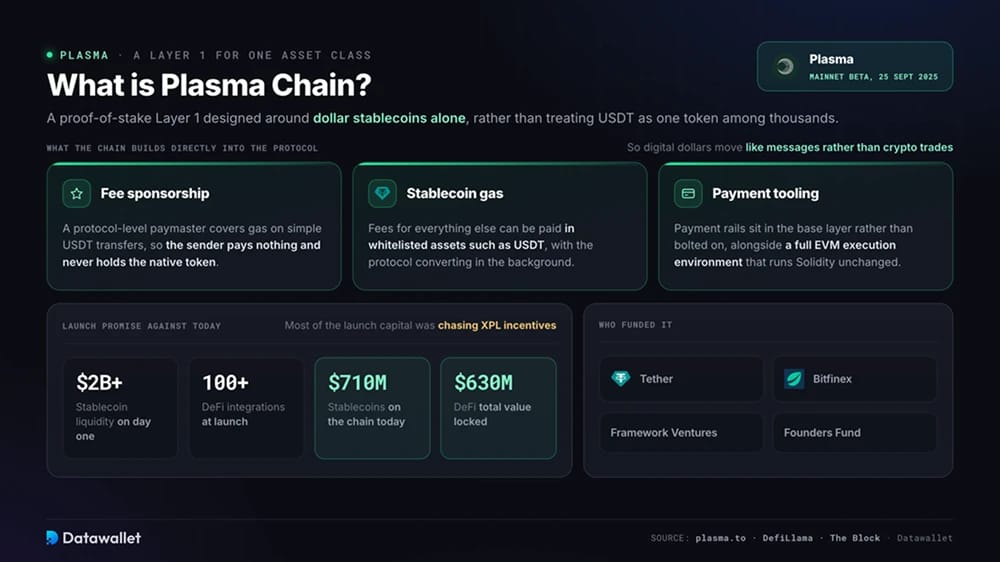
Plasma es una blockchain de capa 1 de prueba de participación diseñada en torno a una sola clase de activo: las stablecoins en dólares. En lugar de tratar a USDT como un token más entre miles, Plasma integra en el protocolo pagos de gas en stablecoins, patrocinio de comisiones y herramientas de pago. El objetivo es que los dólares digitales se muevan más como mensajes que como operaciones cripto.
Su beta de mainnet se lanzó el 25 de septiembre de 2025 con más de 2.000 millones de dólares en liquidez de stablecoin. Más de 100 integraciones de DeFi estuvieron disponibles desde el primer día, entre ellas Aave, Ethena, Fluid y Euler. Los depósitos superaron 6.000 millones de dólares en dos semanas, lo que convirtió brevemente a Plasma en una de las mayores cadenas por suministro de stablecoin.
El aumento resultó ser temporal. Gran parte del capital llegó para aprovechar los incentivos de XPL y no para usar Plasma en pagos. Cuando esas recompensas perdieron valor, los fondos abandonaron la cadena. A mediados de agosto, DeFiLlama muestra aproximadamente 710 millones de dólares en stablecoins en Plasma y unos 630 millones de dólares en valor total bloqueado en DeFi, es decir, activos depositados en sus aplicaciones on-chain.
Plasma sigue siendo relevante porque sus patrocinadores financieros son clave en la economía de las stablecoins. Tether, Bitfinex, Framework Ventures y Founders Fund financiaron el proyecto. El mercado de stablecoins más amplio al que se dirige ha superado los 300.000 millones de dólares en circulación.
¿Cómo funciona Plasma?
Plasma combina su propio protocolo de consenso con un entorno de ejecución compatible con Ethereum. La red también incluye comisiones patrocinadas, un bridge de Bitcoin y una aplicación para consumidores.
1. Consenso PlasmaBFT
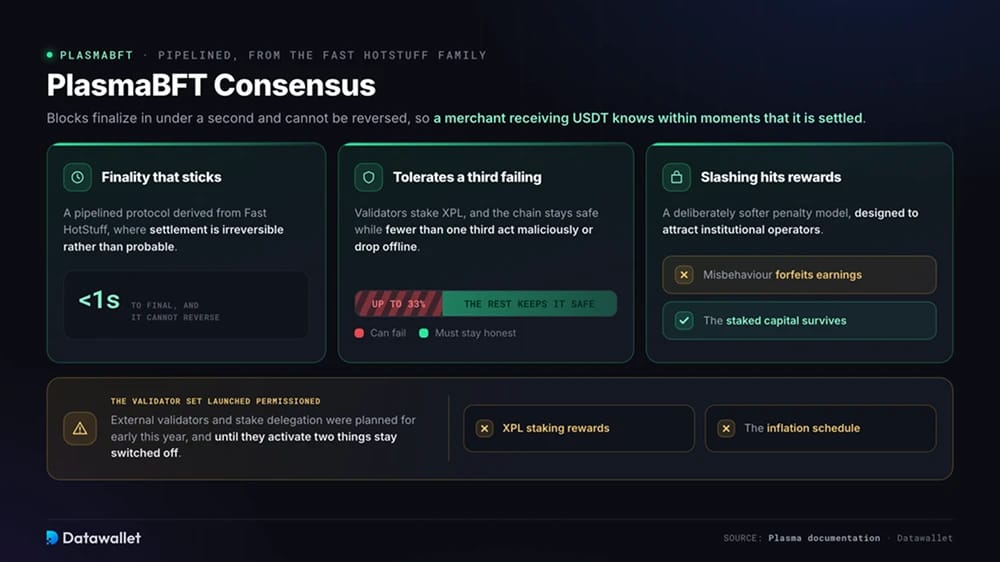
PlasmaBFT es un protocolo de consenso tolerante a fallos bizantinos con canalización (pipelining), derivado de Fast HotStuff. Los bloques alcanzan una finalidad irreversible en menos de un segundo. Así, un comerciante que recibe USDT puede saber en cuestión de instantes que un pago se ha liquidado.
Los validadores participan en el consenso haciendo staking de XPL. La red se mantiene segura siempre que menos de un tercio de los validadores actúe de forma maliciosa o se desconecte. Los validadores que se comportan mal pueden perder sus recompensas mediante slashing, pero no su capital staked. Este modelo de penalización más suave se diseñó para atraer a operadores institucionales.
En el lanzamiento, solo se incluyeron operadores aprobados en el conjunto de validadores. Los validadores externos y la delegación de stake estaban previstos para principios de este año. Hasta que se activen esas funciones, las recompensas de staking de XPL y el calendario de inflación asociado siguen desactivados. El retraso ha debilitado el argumento de utilidad del token.
2. Transferencias de USDT sin comisiones y gas en stablecoins
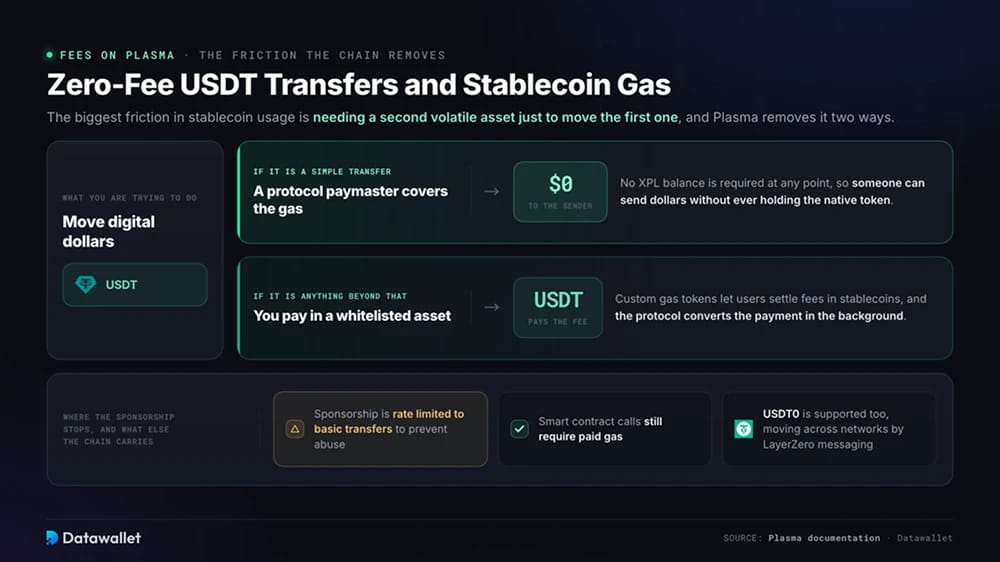
Las transferencias simples de USDT no cuestan nada al remitente en Plasma. Un paymaster a nivel de protocolo, que es un contrato que cubre el gas en nombre del usuario, paga la comisión. Cualquiera puede enviar dólares digitales sin tener XPL. Para evitar abusos, este patrocinio tiene un límite de frecuencia y solo se aplica a transferencias básicas.
Otras transacciones pueden usar tokens de gas personalizados. En lugar de adquirir primero el token nativo, los usuarios pueden pagar las comisiones con activos incluidos en una lista blanca, como USDT. El protocolo gestiona la conversión en segundo plano. Esto elimina una de las principales fuentes de fricción en los pagos con stablecoins: necesitar un segundo activo volátil solo para mover el primero.
Plasma también admite USDT0, la stablecoin omnichain de Tether que se mueve entre redes mediante la mensajería de LayerZero. Nuestra comparativa USDT vs USDT0 explica en qué se diferencia del USDT estándar.
3. Capa de ejecución EVM
Plasma ejecuta una capa de ejecución completa de la Ethereum Virtual Machine construida sobre Reth, un cliente de Ethereum de alto rendimiento escrito en Rust. Los contratos de Solidity que funcionan en Ethereum pueden desplegarse en Plasma sin cambios en el código. Herramientas consolidadas como MetaMask, Foundry y Hardhat también funcionan de forma inmediata.
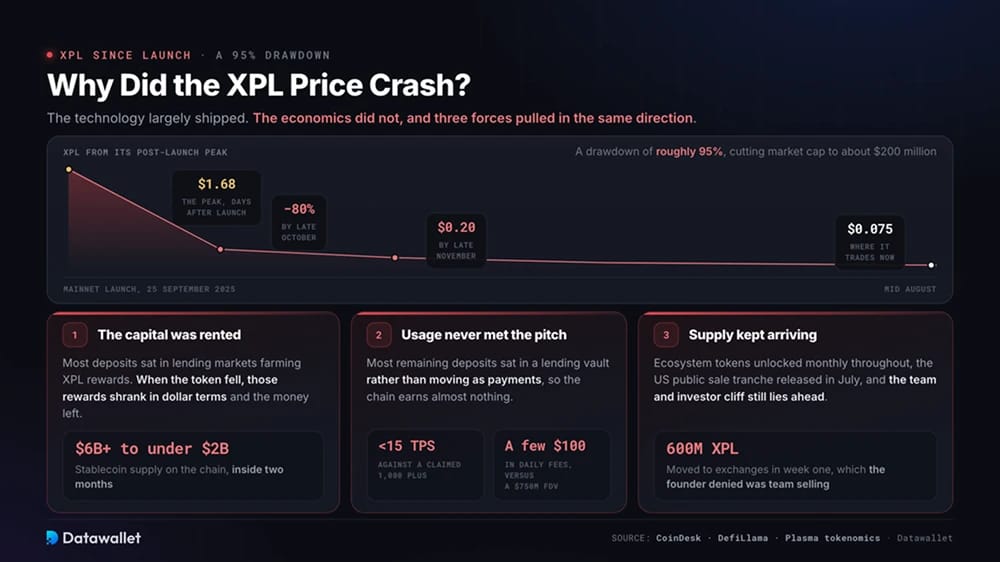
Esta compatibilidad permitió que protocolos DeFi consolidados llegaran en el lanzamiento en lugar de años después. Aave se convirtió en el mercado de préstamos dominante de Plasma y concentra la mayor parte del TVL de la cadena. Pendle admite el trading de rendimiento de posiciones en stablecoins basadas en Plasma, mientras que Ethena ha desplegado sus productos de dólar sintético en la red.
El soporte de EVM también da a Plasma un argumento claro frente a Tron, donde actualmente se concentra la mayor parte de la actividad de USDT. Tron utiliza su propia máquina virtual. Los desarrolladores que ya trabajan con cadenas EVM pueden considerar Plasma como un destino de despliegue más, en lugar de aprender una nueva pila tecnológica.
4. Anclaje a Bitcoin y pBTC
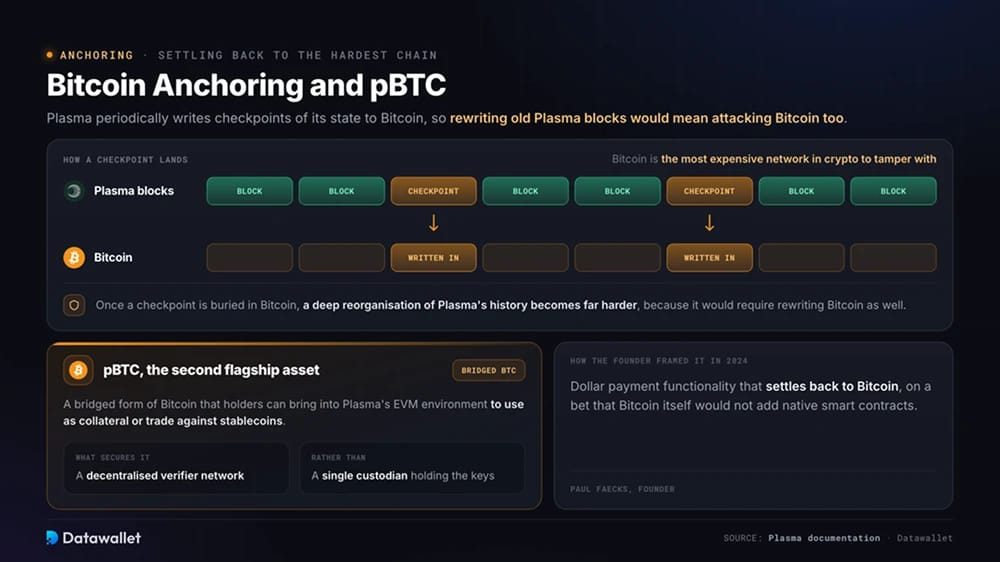
Plasma registra periódicamente puntos de control de su estado en la blockchain de Bitcoin. Estos anclajes dificultan mucho las reorganizaciones profundas del historial de Plasma. Reescribir bloques antiguos de Plasma exigiría además atacar Bitcoin, la red cripto más costosa de manipular.
La red combina este sistema con pBTC, una versión puenteada de Bitcoin protegida por una red descentralizada de verificadores en lugar de un único custodio. Los titulares de BTC pueden usar pBTC como garantía o intercambiarlo por stablecoins dentro del entorno EVM de Plasma. Esto da a la red un segundo activo estrella junto a USDT.
En 2024, el fundador Paul Faecks describió el modelo como una funcionalidad de pago en dólares que se liquida de nuevo en Bitcoin. El diseño parte de la base de que el propio Bitcoin no incorporará contratos inteligentes nativos.
5. Plasma One Neobank
Plasma One es la aplicación bancaria basada en stablecoins del proyecto, construida directamente sobre la cadena. Anunciada junto con mainnet, se lanzó en junio con una tarjeta Visa para gastar saldos de USDT. El producto ofrece hasta un 4 % de cashback en XPL y aceptación de la tarjeta en más de 150 países.
Los usuarios deben bloquear XPL para acceder a membresías por niveles, lo que crea una fuente de demanda similar al staking vinculada a los beneficios de la tarjeta. Los niveles superiores ofrecen más cashback y suscripciones incluidas. En julio llegó una versión para Android junto con una oferta promocional de membresía para los usuarios recién verificados.
La app se dirige a mercados emergentes donde el acceso a dólares a través de los bancos tradicionales es limitado. Su modelo trata los saldos en stablecoins como dinero para gastar a diario y no como capital para operar. Plasma One opera en una categoría competitiva que se recoge en nuestra guía de las mejores tarjetas de débito cripto.
Cómo usar Plasma Chain
Empezar con Plasma se parece a usar cualquier otra red EVM, aunque las transferencias básicas de USDT no requieren token de gas.
Sigue estos pasos para usar la red:
- Configura una wallet: elige una wallet EVM de autocustodia, como MetaMask o Rabby. Usa nuestra guía para añadir Plasma a MetaMask con los datos RPC correctos.
- Verifica los endpoints: obtén el ID de la cadena y la dirección RPC únicamente de la documentación oficial de Plasma. Los endpoints falsos y los sitios web que imitan a los oficiales suelen dirigirse a los usuarios de redes más recientes.
- Envía fondos con un bridge: Transfiere USDT u otro activo desde Ethereum o desde otra cadena a través de uno de los mejores bridges cripto compatibles con Plasma como destino.
- Envía USDT gratis: Haz una pequeña transferencia de USDT a otra dirección. El paymaster del protocolo patrocina las transferencias básicas, así que no necesitas saldo de XPL para el gas.
- Mantén XPL para hacer más: antes de usar contratos inteligentes, adquiere una pequeña cantidad de XPL o activa un token de gas en una stablecoin aceptada. Solo las transferencias básicas de USDT reciben patrocinio.
- Explora DeFi: los usuarios pueden aportar stablecoins a Aave en Plasma, operar con rendimiento a través de Pendle o acceder a productos de Ethena. Los préstamos y las estrategias de rendimiento conllevan riesgos adicionales a los de la propia cadena.
- Prueba Plasma One: si la aplicación opera en tu región, descárgala y completa la verificación de identidad. Compara sus niveles de cashback con la cantidad de XPL que cada nivel te exige bloquear.
- Retira con cuidado: comprueba la cadena de destino y la versión del token antes de hacer bridging de salida, ya que USDT existe en varios formatos en distintas redes.
Tokenomics y suministro de XPL
XPL es el token nativo de Plasma y tiene un suministro total fijo de 10.000 millones. El staking de validadores usa XPL para proteger la red. El token también paga el gas de las transacciones no cubiertas por el paymaster y financia el presupuesto de incentivos del ecosistema de Plasma.
Asignación
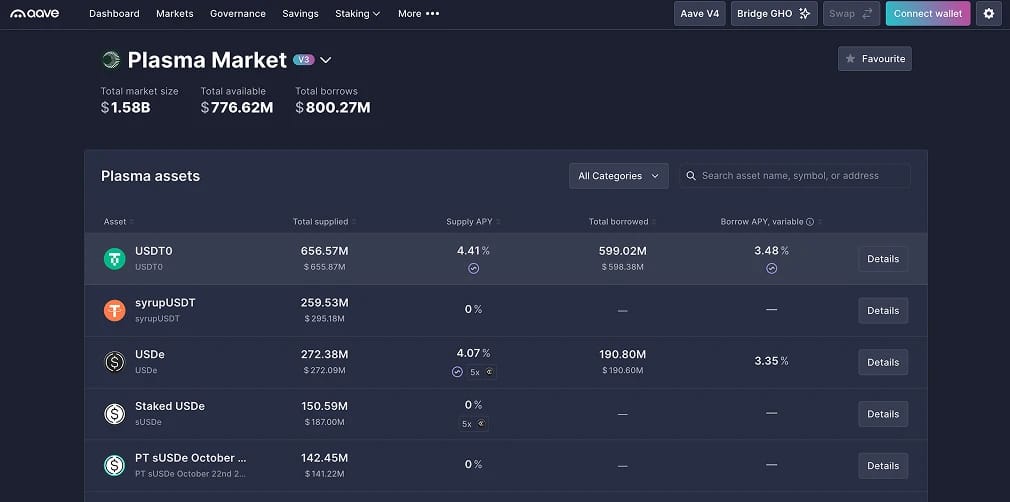
La tokenomics oficial reparte la oferta a partes iguales entre el gasto en crecimiento y los internos. Una décima parte se vendió al público.
El suministro de 10.000 millones de XPL se reparte así:
- Ecosistema y crecimiento: 40 %. De esta asignación, 800 millones de XPL se desbloquearon en el lanzamiento para incentivos de DeFi e integraciones con exchanges. Los tokens restantes se desbloquean mensualmente a lo largo de tres años.
- Equipo: 25 %, con un periodo de bloqueo de un año que comienza con el lanzamiento de la mainnet en septiembre de 2025. Después, la consolidación mensual continúa hasta septiembre de 2028.
- Inversores: 25 %, con el mismo calendario de cliff y vesting que la asignación del equipo.
- Venta pública: 10 %, vendido en julio de 2025 con una valoración de 500 millones de dólares. Los compradores de fuera de EE. UU. recibieron tokens desbloqueados en el lanzamiento, mientras que los compradores estadounidenses permanecieron bloqueados durante 12 meses, hasta el 28 de julio de 2026.
Desbloqueos e inflación
La mecánica de oferta de XPL está en el centro del debate de inversión. Los tokens del ecosistema se han desbloqueado mensualmente a lo largo del año, y la asignación de la venta pública en EE. UU. quedó disponible a finales de julio. El 25 de septiembre de 2026, el cliff de un año libera el primer tercio de las asignaciones del equipo y los inversores, lo que provoca un aumento programado de la oferta vendible.
La inflación comenzará cuando los validadores externos y la delegación pasen a estar activos. La tasa anual inicial es del 5 %, y disminuye 0,5 % cada año hasta alcanzar un mínimo del 3 %. Los tokens de nueva emisión se pagarán a los stakers.
Plasma quema las comisiones base con un modelo similar al EIP-1559 de Ethereum, lo que compensa en parte la inflación. Los tokens bloqueados del equipo y de los inversores no pueden obtener recompensas de staking.
Utilidad
La demanda de XPL depende en gran medida del uso de la red. Por ello, la escasa actividad ha dificultado que el token mantenga su valor.
Las funciones principales de XPL incluyen:
- Staking: los validadores hacen stake de XPL para operar el consenso PlasmaBFT. Cuando se active la delegación, otros titulares podrán delegar sus tokens a cambio de una parte de las recompensas.
- Liquidación de gas: XPL sigue siendo el activo de comisiones subyacente para las transacciones que no sean transferencias de USDT patrocinadas, incluso cuando el usuario paga con una stablecoin en la interfaz.
- Niveles de Plasma One: Bloquear XPL da acceso a tasas de cashback más altas y a ventajas adicionales de membresía dentro de la app para consumidores.
- Peso en la gobernanza: una vez que el sistema ampliado de validadores esté en funcionamiento, los cambios en las recompensas de los validadores y en el calendario de inflación requerirán la aprobación de los validadores.
¿Por qué se desplomó el precio de XPL?
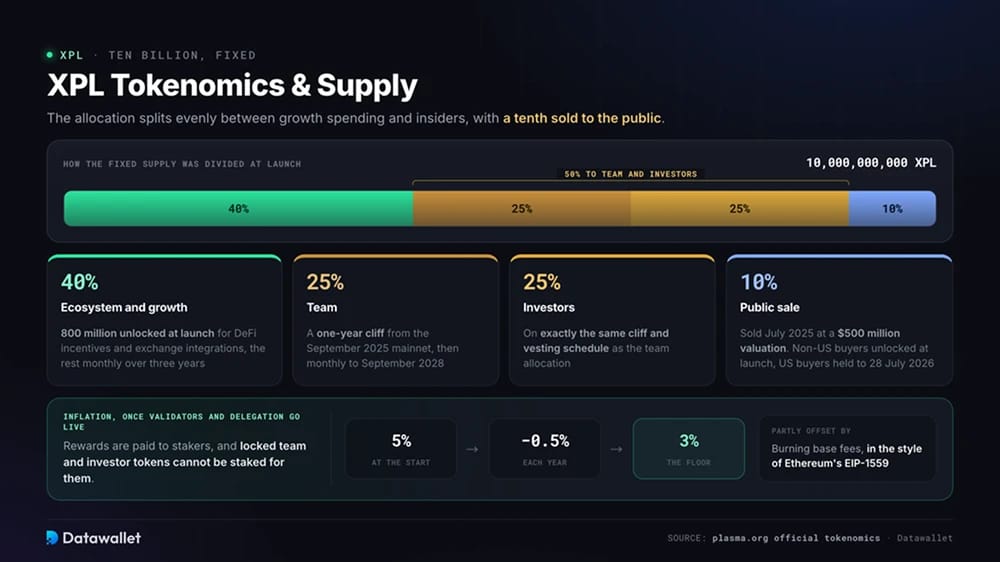
XPL debutó el 25 de septiembre de 2025 y alcanzó unos 1,68 $ en pocos días. El repunte se revirtió rápidamente. Perdió más de 80 % a finales de octubre, cayó cerca de 0,20 $ a finales de noviembre y cotiza en torno a 0,075 $ a mediados de agosto. Ese descenso de aproximadamente 95 % redujo su capitalización de mercado a unos 200 millones de dólares.
El capital que buscaba recompensas fue la primera fuente de presión. Aproximadamente el 65 % de las stablecoins en Plasma se depositó en mercados de préstamos para obtener recompensas en XPL. A medida que bajó el precio del token, el valor en dólares de esas recompensas cayó con él. Los depositantes trasladaron sus fondos a otra parte, y la oferta de stablecoins de la red pasó de un máximo superior a 6.000 millones de dólares a menos de 2.000 millones de dólares en dos meses.
El uso real tampoco coincidió con la propuesta inicial de Plasma. CoinDesk informó de que la cadena procesó menos de 15 transacciones por segundo en octubre de 2025, pese a afirmar tener una capacidad superior a 1.000. La mayoría de los depósitos restantes permanecieron en una bóveda de préstamos en lugar de circular como pagos. DeFiLlama muestra unos ingresos por comisiones de la cadena de solo unos pocos cientos de dólares al día, lo que deja a la red con unos beneficios insignificantes frente a una valoración totalmente diluida cercana a 750 millones de dólares.
Los desbloqueos añadieron más presión vendedora. Los analistas identificaron aproximadamente 600 millones XPL movidos desde carteras del proyecto a exchanges durante la primera semana. Faecks negó que las transferencias representaran ventas del equipo y señaló que los tokens del equipo y de los inversores estaban sujetos a un bloqueo de tres años.
Los tokens del ecosistema siguieron desbloqueándose cada mes de todos modos. El tramo de venta pública de EE. UU. quedó disponible en julio, y el cliff de septiembre para los tokens del equipo y de los inversores sigue pendiendo sobre el mercado. Durante el tramo más pronunciado de la caída, un vacío de comunicación por parte del equipo unido al retraso del staking dio a los titulares pocas razones para quedarse.
Plasma frente a Tron y otras cadenas de stablecoins
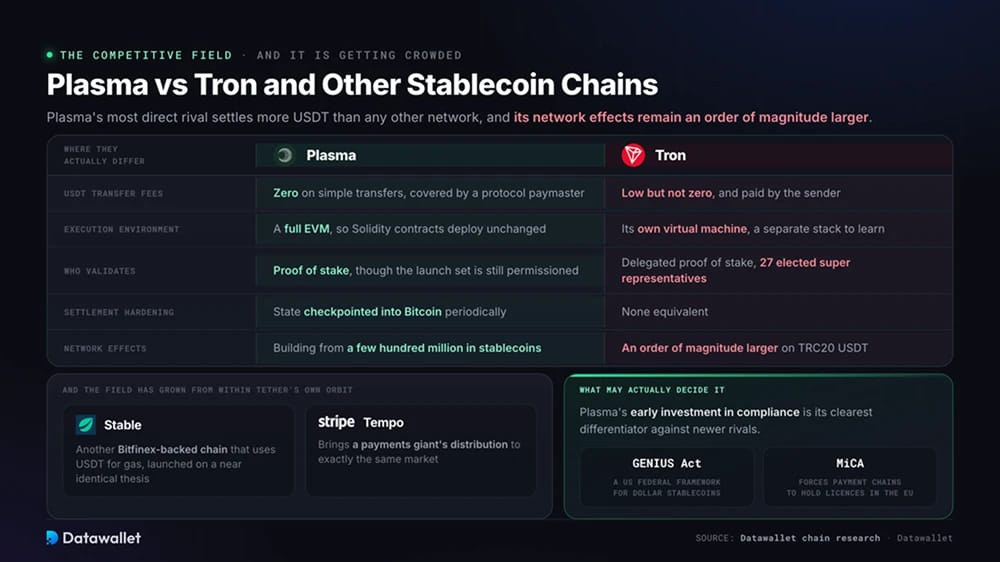
Tron es el competidor directo más cercano de Plasma y liquida más USDT que cualquier otra red. Sus comisiones de transacción son bajas, pero no nulas. Además, el modelo de prueba de participación delegada de Tron concentra la autoridad en 27 super representantes elegidos, una estructura que suscita cada vez más dudas entre las instituciones.
Plasma responde con transferencias de USDT gratuitas y herramientas EVM, respaldadas por el anclaje a Bitcoin. Aun así, los efectos de red en torno al USDT TRC20 de Tron siguen siendo un orden de magnitud mayores.
También ha surgido competencia dentro de la órbita de Tether. Stable, otra blockchain respaldada por Bitfinex que usa USDT para gas, se lanzó con una tesis casi idéntica. Tempo, de Stripe, aporta la distribución de una gran empresa de pagos al mismo mercado. Plasma ya no controla el relato de las cadenas de stablecoins que ayudó a crear.
La regulación podría determinar qué plataformas tendrán éxito. La GENIUS Act introdujo un marco federal para las stablecoins en dólares estadounidenses, cuyas disposiciones se explican en nuestra guía de la GENIUS Act. El régimen MiCA de Europa exige a las cadenas centradas en pagos obtener licencias. Frente a competidores más recientes, la inversión temprana de Plasma en cumplimiento normativo es su elemento diferenciador más claro.
¿Es seguro Plasma?
Plasma cuenta con una ingeniería de seguridad creíble. PlasmaBFT puede tolerar el fallo de hasta un tercio de los validadores, mientras que el anclaje a Bitcoin dificulta la reescritura del historial. Su bridge pBTC se apoya en un conjunto descentralizado de verificadores en lugar de un único custodio. Gran parte de la capa DeFi de la red la aportan protocolos probados como Aave.
El trabajo regulatorio también comenzó de forma inusualmente temprana. Plasma adquirió una entidad con licencia VASP en Italia y abrió una oficina en Ámsterdam en octubre de 2025. Ha contratado tanto a un director de cumplimiento normativo como a un responsable de reporte de blanqueo de capitales. El proyecto está solicitando la autorización como proveedor de servicios de criptoactivos conforme al marco MiCA de la UE, así como una licencia de entidad de dinero electrónico para sus servicios de tarjeta y cuenta.
Riesgos
Estas medidas no eliminan los riesgos que afrontan los usuarios ni los poseedores de XPL.
Los riesgos principales incluyen:
- Presión de desbloqueos: las asignaciones del equipo, los inversores y el ecosistema seguirán entrando en circulación hasta 2028. Los titulares también deberán absorber la liberación del cliff de septiembre.
- Poco uso orgánico: la actividad de pagos no ha sustituido al capital de farming que abandonó la cadena. Los ingresos por comisiones siguen cerca de cero, de modo que el valor de XPL sigue sin demostrarse.
- Centralización de validadores: Plasma se lanzó con un conjunto de validadores con permisos. Los retrasos en la delegación han mantenido el control de la red concentrado en operadores aprobados.
- Concentración en Tether: USDT representa aproximadamente el 89 % de las stablecoins en Plasma, lo que vincula el futuro de la red a la salud y las decisiones de un solo emisor.
- Exposición al bridge: los activos que entran o salen de Plasma dependen de la infraestructura de bridge, históricamente uno de los ámbitos más explotados de las criptomonedas.
- Dependencia de los incentivos: las recompensas en XPL atrajeron antes un TVL que después se marchó. Unos nuevos incentivos podrían repetir ese ciclo en lugar de resolverlo.
- Presión competitiva: el dominio de Tron y la llegada de Stable y Tempo presionan a Plasma desde ambos lados del mercado.
- Cambios regulatorios: las normas sobre stablecoins siguen endureciéndose en todo el mundo. Los contratiempos en materia de licencias debilitarían los productos de pago que Plasma trabaja por desarrollar.
Fundadores y financiación de Plasma
Paul Faecks fundó Plasma tras cofundar la empresa de infraestructura de trading institucional Alloy y trabajar en el exchange de derivados cripto Deribit. Es un empresario alemán. Christian Angermayer, el financiero detrás de Apeiron Investment Group, es descrito de forma generalizada como cofundador. Paolo Ardoino, consejero delegado de Tether, respaldó personalmente a Plasma desde su primera ronda de financiación.
El proyecto captó capital en tres fases. Bitfinex lideró una ronda de 3,5 millones de dólares en octubre de 2024. Después, Framework Ventures lideró una Serie A en febrero de 2025, con la participación de Founders Fund. La venta pública de tokens de Plasma en julio de 2025 atrajo 373 millones de dólares en compromisos de unas 3.000 wallet. La demanda superó el objetivo de 50 millones de dólares en más de siete veces.
Esa financiación da a Plasma años de margen de maniobra con independencia del precio de mercado de XPL. El equipo ha destinado capital a Plasma One, a la obtención de licencias europeas y a incentivos para el ecosistema. Su apuesta es poder sostener el desarrollo el tiempo suficiente para que surja una adopción genuina de los pagos.
Conclusiones
Plasma se creó para resolver un problema real: enviar un dólar digital aún suele requerir comprar antes un token volátil. Sus transferencias de USDT sin comisiones son la solución más limpia lanzada por cualquier Layer 1, y la tecnología subyacente cumplió en gran medida sus promesas.
La economía no ha acompañado. Miles de millones de dólares en depósitos resultaron ser liquidez alquilada. La valoración de lanzamiento de XPL asumía una adopción que no llegó, mientras que los desbloqueos continuos amplían la oferta más rápido que la demanda. La caída del 95 % del token refleja esas debilidades combinadas y no un único fallo aislado.
Plasma no está muerto. Conserva cientos de millones en financiación, su alianza con Tether, un neobanco de consumo en funcionamiento y un serio esfuerzo de licencias en Europa. Los usuarios y titulares de XPL deberían vigilar el suministro de stablecoin, el volumen real de transferencias y el calendario de desbloqueos. Es probable que esas tres cifras revelen el rumbo de la red antes que su precio.