Compara las mejores tarjetas de débito cripto
1. Bybit Card
La Bybit Card es la que elegimos en primer lugar, porque permite pagar sin obligarte a bloquear un token. Funciona con Mastercard, gasta desde tu cuenta de financiación de Bybit y usa cualquier saldo fiat antes de convertir criptomonedas, así que recargar en EUR o GBP evita costes de conversión. El cashback va del 2 a 10 % en USDT y, a partir del nivel 2, obtienes reembolsos completos en Netflix, Spotify, ChatGPT y Amazon Prime.
El límite importa más que la tasa. El nivel básico paga 2 %, pero se detiene cerca de 5 $ de cashback al mes, así que el 10 % solo cuenta cuando tu actividad de trading sube tu nivel VIP. La tabla de comisiones del EEE añade una comisión de conversión del 0,9 % y un margen de FX del 0,5 % sobre el tipo de Mastercard, con los primeros 100 $ de retiros mensuales en cajero automático gratis antes de una comisión del 2 %. La tarjeta virtual es gratuita y la física cuesta cinco dólares o euros por única vez.
La disponibilidad es el verdadero límite. Bybit gestiona programas regionales independientes en el EEE, Suiza, Australia, Brasil, Argentina, México, la zona AIFC y partes de Asia-Pacífico, pero no en EE. UU., y los listados cambian, así que confirma primero el tuyo. Al ser una tarjeta alineada con MiCA y emitida a través de socios europeos regulados, se sitúa en el extremo responsable de las tarjetas de exchange. Nuestra reseña completa de Bybit cubre la cuenta con más detalle.
Ventajas
- Hasta un 10 % de cashback en USDT sin requisito de staking de tokens.
- El gasto basado en fiat evita las comisiones de conversión de criptomonedas cuando se recarga con efectivo.
- Sin comisión anual ni por inactividad, y con descuentos en la suscripción a partir del nivel 2.
Inconvenientes
- Los niveles bajos limitan el cashback a cerca de 5 $ al mes, así que la tarifa máxima exige estatus VIP.
- Las comisiones de conversión y FX se acumulan para quien gasta con frecuencia criptomonedas volátiles.
- No está disponible en EE. UU., y los programas regionales varían en cobertura y límites.
2. Crypto.com Card
La Crypto.com Visa Card es la tarjeta más reconocida de esta lista y sigue siendo la de mayor alcance internacional. Se recarga con criptomonedas o fiat y se emite en aproximadamente 95 países, entre ellos EE. UU., Reino Unido, Canadá, Australia, Singapur y Brasil. Los niveles superiores añaden ventajas reales, como reembolsos en streaming, acceso a salas VIP de aeropuertos y un gestor de cuenta en el nivel más alto.
Lee con atención la mecánica de recompensas, porque ha cambiado. El cashback está ahora por defecto en el 0 % y solo se activa mientras mantengas un stake de CRO activo o pagues una suscripción Level Up. La escala va desde el Midnight Blue gratuito, con un 0 %, hasta aproximadamente un 2 % en Ruby Steel por unos 500 $ en CRO o 4,99 $ al mes, y un 3 % en torno a 5.000 $, mientras que el 5 % y superiores exigen bloquear entre 50.000 $ y 500.000 $. Varias bonificaciones no vinculadas al staking se recortaron en noviembre de 2025.
Esta tarjeta recompensa a quienes ya están dentro del ecosistema de Crypto.com. El cashback se paga en CRO, un token volátil, así que un nivel que hayas adquirido puede valer mucho menos cuando termine el periodo de bloqueo. La tarjeta no tiene cuota anual, pero el margen de FX aumenta en fin de semana y los límites gratuitos de cajero automático escalan según el nivel. Si todavía no tienes CRO, las cuentas son más difíciles de justificar que con las tarjetas más sencillas que figuran a continuación.
Ventajas
- La cobertura de países más amplia de todas las tarjetas aquí recogidas, incluidos EE. UU. y Australia.
- Los niveles premium añaden acceso a salas VIP, reembolsos en streaming y ventajas de conserjería.
- Sin comisión anual, con un nivel de entrada que funciona como una sencilla vía de salida prepago.
Inconvenientes
- Las recompensas son por defecto del 0 % a menos que hagas stake de CRO o pagues una suscripción mensual.
- El cashback se paga en CRO, por lo que el riesgo de precio del token puede erosionar la rentabilidad real.
- Los diferenciales de FX del fin de semana pueden superar al cashback en los niveles más bajos.
3. MetaMask Card
La MetaMask Card muestra hacia dónde se dirige esta categoría. Creada con Mastercard y Baanx, es de autocustodia: tus stablecoins permanecen en tu propia wallet de autocustodia y solo se convierten cuando pagas, sin ningún custodio que retenga tus fondos entre compras. Para quien ya usa una wallet, elimina por completo la rampa de salida.
Funciona en Linea, Base y Solana, permite gastar USDC, USDT y algunas variantes de stablecoin, y se acepta en más de 150 millones de comercios de Mastercard. La Virtual Card gratuita paga un 1 % de cashback en mUSD con una comisión del 1 % por operaciones internacionales. La Metal Card, de 199 $ al año, lo eleva al 3 % sobre los primeros 10.000 $ gastados al año y reduce la comisión de FX a cero. El cashback en una stablecoin referenciada al dólar conserva su valor, mientras que CRO o un token nativo fluctúan.
La tasa del nivel gratuito ronda el 1 %, por debajo de las tarjetas de exchanges, y la autocustodia añade fricción, porque debes tener los activos adecuados en la red adecuada y aprobar límites de gasto con transacciones on-chain que cuestan gas. La cobertura abarca EE. UU., Reino Unido, Europa, Canadá y Latinoamérica, pero los registros en EE. UU. se pausaron en junio de 2026, así que consulta el estado actual en tu región.
Ventajas
- Autocustodia real, con los fondos en tu wallet hasta el momento del pago.
- El cashback en stablecoin con mUSD conserva mejor el valor que un token de recompensa volátil.
- Sin comisión FX adicional en el nivel Metal, en una amplia lista de países.
Inconvenientes
- El cashback del nivel gratuito ronda el 1 %, por debajo de las mejores tarifas de las tarjetas de exchange.
- La configuración requiere la red, los activos y el gas adecuados para aprobar los límites de gasto.
- Los registros en EE. UU. y los pedidos de Metal se pausaron a mediados de 2026, por lo que la disponibilidad cambia.
4. OKX Card
La OKX Card es el lanzamiento principal más reciente y el diseñado para ahorrar costes. Se activó en todo el EEE en enero de 2026 con Mastercard, añadió una versión Visa en Singapur y gasta stablecoins del saldo de OKX Pay, que permanecen en tu wallet hasta el momento del pago. No hay comisiones por transacción ni FX, solo un spread de conversión del 0,1 % en Europa, una de las formas más baratas de gastar en el extranjero.
Las recompensas son más limitadas de lo que parecen. El cashback de 2 a 5 % solo se aplica al gasto financiado con USDG, la stablecoin de OKX, y los niveles superiores a 2 % dependen de tu nivel VIP en el exchange. Si gastas en USDC o USDT, no ganas nada, y el nivel básico limita el cashback a cerca de 5 $ al mes. El USDG inactivo también puede generar rendimiento, algo que conviene comparar con otras tasas de stablecoins.
El alcance es la contrapartida. La tarjeta está pensada para el EEE y unos pocos mercados más, con el acceso desde EE. UU. aún limitado, por lo que encaja mejor con europeos que ya tienen stablecoins que con quien busque una tarifa global plana. Aun así, es difícil de superar en cuanto al spread más bajo en gastos diarios y de viaje, y combina de forma natural con las monedas de nuestra guía de la stablecoin más segura.
Ventajas
- Sin comisiones por transacción ni por FX, solo con un spread de conversión del 0,1 % en el EEE.
- Los stablecoins permanecen en tu wallet de OKX Pay hasta el momento de la compra.
- USDG inactivo puede generar rendimiento, y el cashback no requiere bloquear tokens por separado.
Inconvenientes
- El cashback solo se aplica al gasto en USDG; con USDC y USDT no se recibe nada.
- El nivel base limita las recompensas a unos 5 $ al mes sin un nivel VIP alto.
- Diseñado en torno al EEE, con disponibilidad limitada en EE. UU., Reino Unido y Australia.
5. Nexo Card
La Nexo Card resuelve un problema distinto. La mayoría de las tarjetas te obligan a vender criptomonedas para gastarlas. Su Mastercard de doble modo te permite alternar con un toque entre el modo débito, que gasta un saldo y paga intereses por los fondos inactivos, y el modo crédito, que pide prestado con tus criptomonedas como garantía para que tus posiciones sigan invertidas. Para quien prefiere no vender durante un repunte, esa flexibilidad es el atractivo.
El nivel de fidelidad decide si merece la pena. El cashback del 0,5 a 2 %, pagado en NEXO o BTC, se aplica solo en Credit Mode, exige una cartera superior a 5.000 $ y aumenta según la cantidad de NEXO que tengas. Los intereses del crédito van desde aproximadamente un 1,9 % en el nivel superior hasta casi un 14 % en el inferior, por lo que pedir prestado para gastar solo compensa en los niveles más altos, donde Nexo también ofrece crédito sin intereses sobre BTC y ETH. Solo está disponible en el EEE, Reino Unido y Suiza, sin cuota anual, aunque los pedidos de tarjetas físicas están en pausa.
Considérala una herramienta para usuarios que entiendan las garantías, el ratio préstamo-valor y el diferimiento fiscal. Gastar con Credit Mode no es una venta, lo que puede diferir un hecho imponible, pero una fuerte caída de la garantía puede provocar una llamada de margen, y la empresa se ha enfrentado a medidas regulatorias, entre ellas una sanción en California en enero de 2026. Mantén tu saldo de gasto muy por debajo de tus tenencias a largo plazo y la tarjeta tendrá sentido.
Ventajas
- Alterna entre gastar un saldo y pedir un préstamo con tus criptomonedas como garantía con un solo toque.
- El modo Crédito te permite gastar sin vender, lo que puede aplazar un hecho imponible.
- Sin comisión anual, además de intereses por los saldos inactivos en el Modo Débito.
Inconvenientes
- El cashback requiere una cartera de más de 5.000 $ y solo se aplica en el modo crédito.
- Endeudarse para gastar solo compensa en los niveles de fidelidad más altos.
- Solo EEE y Reino Unido, con tarjetas físicas en pausa y riesgo de garantía en caso de caída del mercado.
6. Gate Card
La Gate Card se gana su puesto por su amplitud. Gate ofrece uno de los mayores catálogos de activos del sector, y la tarjeta financia el gasto a partir de ese abanico en lugar de un menú corto de monedas principales, así que una moneda que de otro modo venderías primero pasa a ser gastable. Es una tarjeta Visa con versiones virtual y física, y puedes recibir el cashback en USDT, BTC, ETH o el token GT de Gate.
El cashback escala por niveles hasta aproximadamente el 5 % en gasto elegible, con una base del 1 % en compras cotidianas. Las comisiones son razonables dentro de la región. Las tarjetas en EUR cobran un 0,2 % en transacciones europeas y un 2 % en el resto, las tarjetas en USD un 0,4 % fijo, más una comisión de conversión del 0,9 % por compra, sin comisión anual ni por transacción dentro del EEE.
La cobertura se centra en el EEE y Argentina en lugar de una presencia global, la tarjeta no se ofrece en EE. UU. y Gate queda por debajo de los mayores exchanges en confianza de marca, así que mantén en ella solo saldos para gastar. Como forma de poner a trabajar una amplia variedad de altcoins y stablecoins sin vender cada una, ocupa un hueco que los nombres más grandes dejan libre.
Ventajas
- Financia tus gastos con uno de los catálogos de activos más amplios de cualquier tarjeta.
- Elige tu moneda de cashback entre USDT, BTC, ETH o GT.
- Sin comisión anual ni por transacción dentro del EEE, con tarifas bajas en la región.
Inconvenientes
- La cobertura se centra en el EEE y Argentina, y excluye EE. UU.
- Se aplica una comisión de conversión del 0,9 % además de las tarifas regionales de transacción.
- Menor confianza en la marca que los mayores exchanges, así que limita los saldos que mantengas en ella.
¿Qué es una tarjeta de débito cripto y cómo funciona?
Una tarjeta de débito cripto vincula una Visa o una Mastercard a un saldo en criptomonedas en lugar de a una cuenta bancaria. En el pago convierte las criptomonedas que debes a la divisa del comercio y liquida en fiat, de modo que puedes gastar en millones de comercios sin vender y retirar antes. El terminal nunca ve las criptomonedas.
La custodia es la gran diferencia. Las tarjetas custodial de Bybit, Crypto.com o Gate mantienen tu saldo dentro de una cuenta de exchange, mientras que las tarjetas de autocustodia como MetaMask y OKX conservan tus stablecoins en una wallet que controlas hasta el momento de pagar.
La financiación también ha cambiado, ya que la mayoría de las tarjetas modernas convierten automáticamente en el punto de venta en lugar de funcionar con saldo prepago, vendiendo solo lo que necesita cada pago, y muchas permiten gastar primero stablecoins para proteger las monedas más volátiles.
Cómo elegir una tarjeta de débito cripto
La tarjeta adecuada depende más de dónde vives, de lo que tienes y de cómo se aplican las comisiones que de la tasa que figura en la página de marketing. Cinco comprobaciones distinguen una tarjeta que te paga de otra que solo lo parece:
- Calcula el cashback efectivo, no el anunciado. Un porcentaje del 10 % limitado a cinco dólares al mes equivale en realidad a un 2 % para la mayoría de las personas. Multiplica el porcentaje real por tu gasto y valora la cifra resultante.
- Comprueba la moneda del cashback. Las recompensas en CRO o NEXO conllevan riesgo de precio, así que el 3 % puede reducirse antes de que lo gastes. El cashback en stablecoin, como mUSD o USDG, mantiene su valor.
- Suma el spread y el FX. Una comisión de conversión del 0,9 % más un margen de FX del 0,5 % puede costar más de lo que devuelve el cashback, y muchas tarjetas amplían el spread los fines de semana. Las tarjetas con spread casi nulo, como OKX, salen ganando para viajar.
- Decide quién custodia el dinero. La self-custody mantiene los fondos en tu wallet hasta que pagas, pero te exige gestionar redes y aprobaciones. La opción custodial es más sencilla, pero confía el saldo al emisor.
- Confirma que la tarjeta se envía a tu país. En Estados Unidos, Reino Unido y el EEE se admiten o se excluyen tarjetas distintas, y las listas cambian sin previo aviso, así que verifica tu país y haz una prueba con una recarga pequeña.
El auge de las tarjetas con stablecoin y de autocustodia
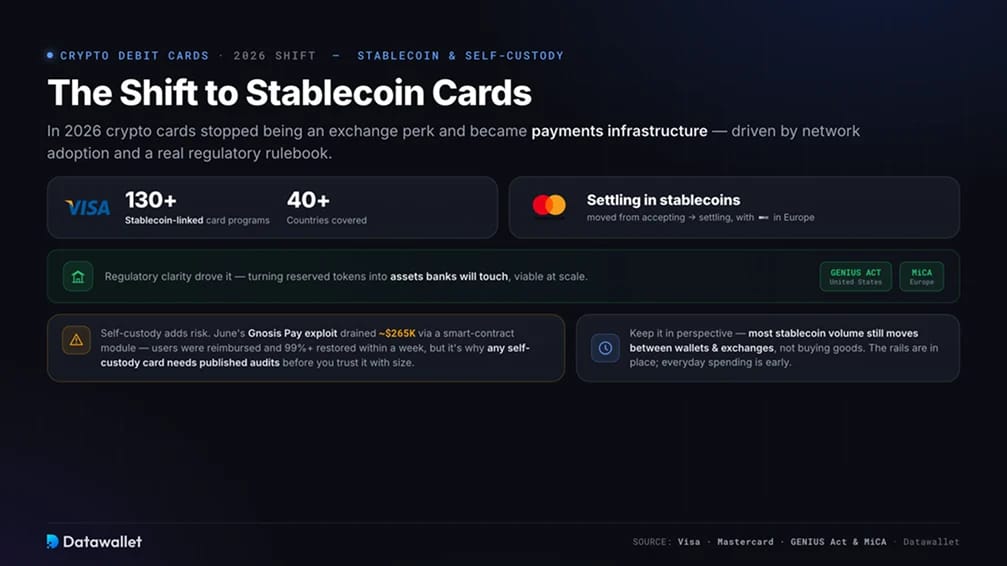
En 2026, las tarjetas cripto dejaron de ser un extra de los exchanges y pasaron a ser infraestructura de pagos. Visa impulsa ya más de 130 programas vinculados a stablecoins y gestiona la mayor parte del volumen on-chain de tarjetas, y Mastercard pasó de aceptar stablecoins a liquidar en ellas. Lo impulsó la claridad regulatoria, con la GENIUS Act definiendo el marco de las stablecoins estadounidenses y MiCA haciendo lo mismo en Europa, lo que convierte los tokens con reservas en activos con los que los bancos sí operarán.
Esa claridad hizo viables a gran escala la autocustodia y las tarjetas con stablecoins. Las tarjetas de MetaMask y OKX dejan tus activos en una wallet que controlas hasta el momento del pago y se apoyan en stablecoins, de modo que los saldos y el cashback se comportan como dólares y no como una apuesta. Es hacia donde apuntan la mayoría de los nuevos lanzamientos, desde tarjetas nativas de wallet hasta productos basados primero en stablecoins que se distribuyen en más de un centenar de países.
La promesa de la autocustodia conlleva su propio riesgo, y junio lo hizo evidente. La tarjeta no custodial Gnosis Pay sufrió un exploit de un módulo de contrato inteligente que drenó unos 265.000 $, tras lo cual Gnosis reembolsó a los usuarios y restableció el servicio para más del 99 % en una semana. Conectar una tarjeta a código on-chain añade una superficie de ataque que una tarjeta de un exchange convencional no tiene, razón por la que dejamos fuera Gnosis Pay en este ciclo y por la que cualquier tarjeta de autocustodia necesita auditorías publicadas antes de confiarle una cantidad importante.
Aun así, conviene verlo en perspectiva. La mayor parte del volumen de stablecoins sigue moviéndose entre wallets y exchanges en lugar de usarse para comprar bienes, por lo que el gasto diario con tarjeta está en una fase temprana. La infraestructura ya existe y la dirección está marcada.
Tarjetas de débito cripto e impuestos
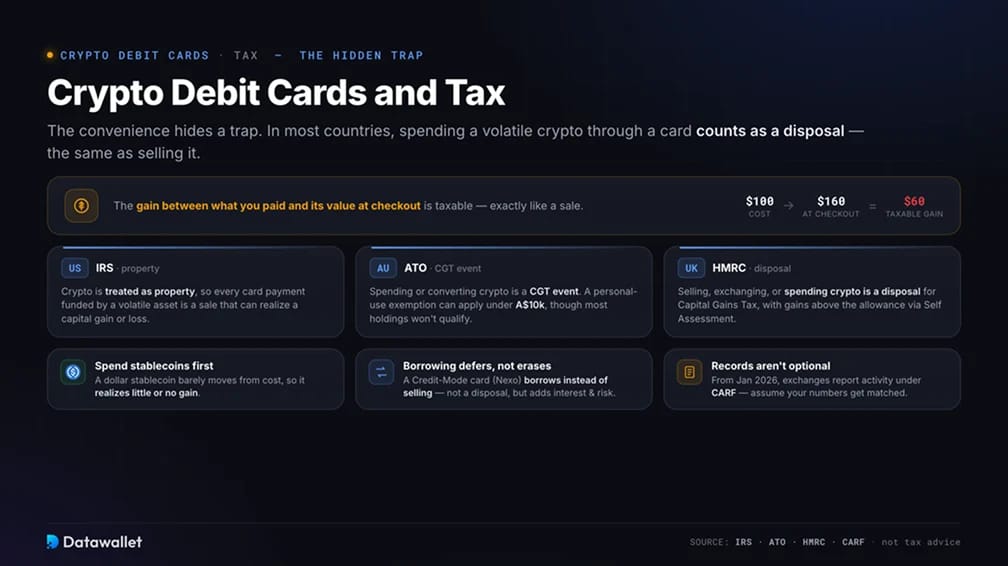
La comodidad esconde una trampa fiscal. En la mayoría de los países, gastar una criptomoneda volátil como Bitcoin con una tarjeta cuenta como una transmisión, igual que venderla, por lo que la ganancia entre lo que pagaste y su valor al pagar tributa. El resultado depende de dónde vivas y en qué gastes.
- Estados Unidos: el IRS trata las criptomonedas como propiedad, por lo que cada pago con tarjeta financiado con un activo volátil es una venta que puede generar una ganancia o una pérdida de capital.
- Australia: la ATO considera gastar o convertir criptomonedas un hecho imponible a efectos del CGT. Puede aplicarse una exención por activo de uso personal cuando las criptomonedas se adquirieron por menos de 10.000 A$ y se usaron principalmente para comprar artículos personales, aunque la mayoría de las tenencias no cumplirán los requisitos.
- Reino Unido: HMRC considera que vender, intercambiar o gastar criptomonedas es una transmisión a efectos del impuesto sobre las ganancias de capital, y las ganancias que superan la exención anual se declaran mediante Self Assessment.
- Gasta primero stablecoins: una stablecoin en dólares como USDC o USDG apenas se mueve respecto a tu coste, por lo que genera poca o ninguna ganancia realizada. Configurar el orden de gasto de tu tarjeta con stablecoins primero reduce el papeleo.
- Endeudarse aplaza, no elimina: Una tarjeta en Modo Crédito como la de Nexo toma prestado con tus criptomonedas como garantía en lugar de venderlas, así que el gasto no es una transmisión. Cambias simplicidad fiscal por intereses y riesgo de liquidación.
- Los registros no son opcionales: la mayoría de los emisores exportan un historial de transacciones con el valor en fiat de cada compra. Desde enero de 2026, los exchanges también comunican tu actividad a las autoridades fiscales con arreglo al estándar global CARF, así que da por hecho que tus cifras se cotejarán.
Nada de esto es asesoramiento fiscal. Quien gaste cantidades relevantes de criptomonedas con una tarjeta debe conservar registros completos y consultar los detalles con un contable local con conocimientos de criptomonedas.
¿Son seguras las tarjetas de débito cripto?
La mayor cuestión de seguridad es la custodia, no el fraude. Una tarjeta custodial confía a un exchange la custodia de tu saldo, por lo que su seguridad depende de la seguridad y la solvencia del emisor. Una tarjeta de autocustodia mantiene los fondos en tu wallet, pero traslada el riesgo a los contratos y las aprobaciones que vinculan la tarjeta con la cadena, como demostró Gnosis Pay. Ninguna es estrictamente más segura. Fallan de maneras distintas, por lo que en una tarjeta solo dejamos el dinero para gastar y mantenemos las posiciones a largo plazo en una wallet que controlamos nosotros.
En el día a día, las protecciones resultan familiares. Las tarjetas fiables incluyen chips EMV, PIN, 3D Secure en los pagos online, autenticación en dos pasos, alertas instantáneas y bloqueo desde la app, todo ello respaldado por la cobertura de responsabilidad cero de Mastercard o Visa para cargos no autorizados. Los hábitos que importan son los de siempre: verificar los enlaces antes de iniciar sesión, estar atento al phishing dirigido a los datos de la tarjeta y del wallet, y no firmar nunca una aprobación de wallet que no entiendas.
El riesgo propio de las criptomonedas es el precio. Como la tarjeta se nutre de un saldo volátil, una caída del mercado entre la recarga y el gasto reduce tu poder adquisitivo; un motivo más para recargar la tarjeta con stablecoins en lugar de dejar expuesto el dinero del día a día.
Conclusiones
La mejor tarjeta de débito cripto es la que se envía a tu país, cobra menos por convertir y devuelve en algo que conserva su valor. Para la mayoría de los usuarios fuera de EE. UU., la Bybit Card es la opción más completa, con cashback real, sin staking y con comisiones claras. Crypto.com gana en alcance y ventajas si ya tienes CRO, y Gate cubre la larga cola de activos que los grandes nombres omiten.
El cambio más importante apunta hacia la autocustodia y las stablecoins. Las tarjetas de MetaMask y OKX permiten gastar desde tu propio wallet, pagan un cashback que conserva su valor y señalan hacia dónde va la categoría. Nexo se distingue para quienes prefieren pedir un préstamo antes que vender.
Antes de pasar gastos reales a cualquiera de ellas, haz una recarga pequeña y una compra completa de principio a fin, confirma que el coste de conversión y la compatibilidad con tu país coinciden con lo que anuncian, y configura la tarjeta para gastar primero stablecoins. Diez minutos de pruebas te dicen más que cualquier reseña.
Nuestra metodología
Comparamos las principales tarjetas de débito cripto abriendo cuentas, financiándolas y gastando en tienda y online, con saldos en stablecoin y en activos volátiles, y después comprobando el coste en el extracto. Cada tarjeta se puntuó según cinco criterios:
- Recompensas efectivas: el cashback real tras límites, exclusiones y riesgo de precio del token de recompensa, no la cifra destacada.
- Coste total de gasto: diferenciales de conversión, márgenes de FX, comisiones de cajero automático y cualquier coste anual o de suscripción, incluidos los diferenciales de fin de semana.
- Custodia y seguridad: si los fondos están en manos del usuario o del emisor, los controles de la tarjeta y el historial de auditorías e incidentes de cada proveedor.
- Cobertura y financiación: países, redes y activos compatibles, además de lo bien que la tarjeta convierte y liquida.
- Facilidad de uso diaria: compatibilidad con Apple Pay y Google Pay, controles de la aplicación, fricción en la solicitud y rendimiento real de las transacciones.
Excluimos las tarjetas con fallos de seguridad recientes sin resolver, sin disponibilidad real en el día a día o con comisiones que hacían antieconómico gastar. Las pruebas se realizaron a principios y mediados de 2026 y las condiciones cambian rápido, así que confirma las comisiones y las listas de países con cada emisor antes de solicitarla.