¿Qué es Ondo Finance?
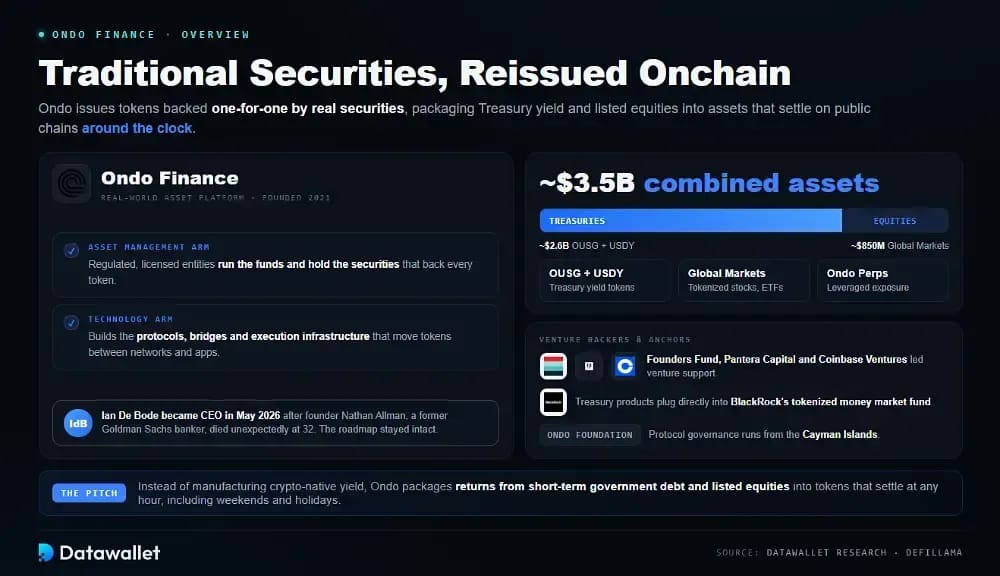
Ondo Finance es una plataforma de activos del mundo real que emite tokens blockchain respaldados uno a uno por valores tradicionales. En lugar de fabricar rendimiento nativo del mundo cripto, empaqueta los retornos de la deuda pública a corto plazo y de acciones cotizadas en tokens que se liquidan en cadenas públicas a cualquier hora del día, incluidos fines de semana y festivos.
El negocio se divide en dos mitades que rara vez comparten techo. Una división regulada de gestión de activos gestiona los fondos y mantiene los valores a través de entidades autorizadas, mientras que una división tecnológica construye los protocolos, los puentes y la infraestructura de ejecución que mueven esos tokens entre redes y aplicaciones.
Tres líneas de producto concentran el peso en 2026. OUSG y USDY ofrecen el rendimiento de los bonos del Tesoro, Ondo Global Markets cotiza acciones y ETF tokenizados, y Ondo Perps añade exposición apalancada. Los activos combinados rondaban los 3.500 millones de dólares, repartidos aproximadamente entre 2.600 millones de dólares en bonos del Tesoro y 850 millones de dólares en renta variable.
El liderazgo cambió de forma abrupta en mayo de 2026. El fundador Nathan Allman, antiguo banquero de Goldman Sachs que creó la empresa en 2021, falleció inesperadamente a los 32 años. Ian De Bode, hasta entonces presidente y director de estrategia, asumió el cargo de consejero delegado con efecto inmediato y ha mantenido intacta la hoja de ruta.
Sus patrocinadores siguen pareciendo una lista de las finanzas tradicionales. El capital riesgo procedió de Founders Fund, Pantera Capital y Coinbase Ventures, mientras que los productos del Tesoro se conectan directamente al fondo monetario tokenizado de BlackRock, y la Ondo Foundation supervisa la gobernanza del protocolo desde su sede en Cayman Islands.
¿Cómo funciona Ondo Finance?
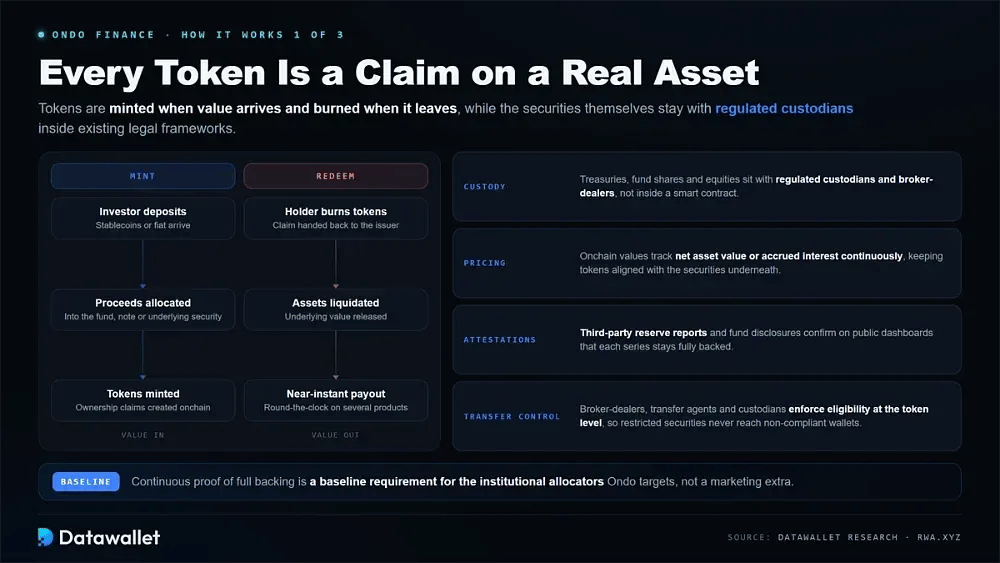
El modelo es deliberadamente sencillo. Cada token que emite Ondo representa un derecho sobre un activo real mantenido off-chain por un custodio regulado, se acuña cuando entra valor y se quema cuando sale, con un precio que sigue al del activo subyacente.
1. Tokenización y respaldo
Cada producto agrupa un conjunto de activos regulados y emite tokens que representan derechos de propiedad sobre él. Esta estructura mantiene el token on-chain vinculado al valor de los valores mantenidos en custodia tradicional.
Así funciona el modelo de respaldo en los productos de Ondo:
- Custodia: los bonos del Tesoro, las participaciones de fondos y las acciones están en manos de custodios regulados y de intermediarios financieros, en lugar de dentro de un contrato inteligente, lo que mantiene los activos dentro de los marcos legales existentes.
- Emisión: los tokens se crean cuando los inversores realizan un depósito de stablecoins o fiat, y el protocolo destina esos fondos al fondo, pagaré o posición en valores subyacentes correspondiente.
- Reembolso: los titulares queman tokens para recuperar el valor subyacente, y varios productos admiten ya el reembolso casi instantáneo, a cualquier hora, en lugar de los plazos de liquidación tradicionales, medidos en días hábiles.
- Valoración: Los valores onchain siguen de forma continua el valor liquidativo o los intereses devengados, lo que mantiene cada token estrechamente alineado con los valores que lo respaldan en cada momento.
- Atestaciones: los informes de reservas de terceros y la información de los fondos confirman en paneles públicos que cada serie sigue estando totalmente respaldada, un requisito básico para los asignadores institucionales a los que se dirige Ondo.
- Control de transferencias: los corredores de bolsa, los agentes de transferencia y los custodios aplican las reglas de elegibilidad a nivel de token, de modo que los valores restringidos nunca puedan llegar a wallets que no superen los controles de cumplimiento correspondientes.
2. Cómo llega el rendimiento a los titulares
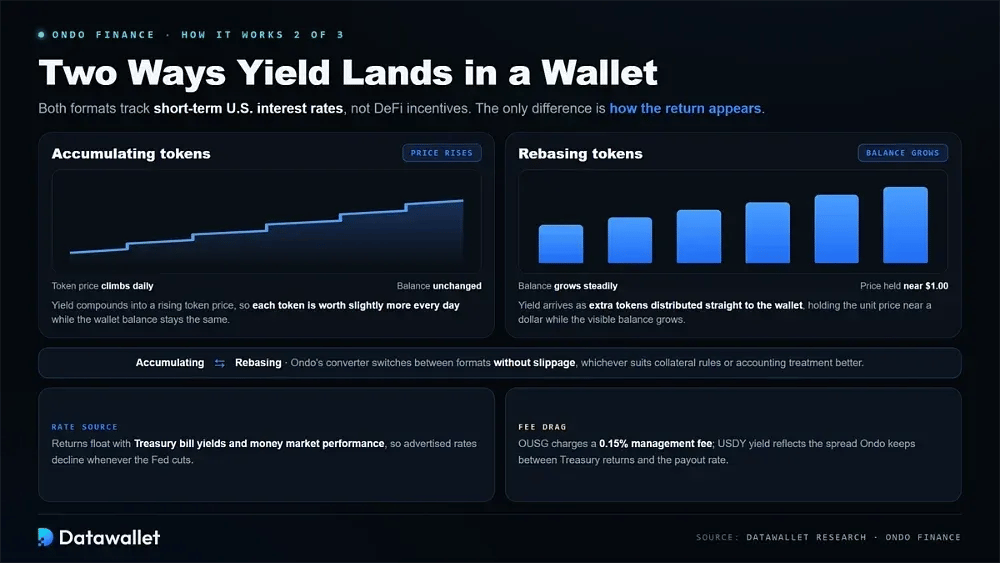
Los productos Treasury de Ondo pagan rendimiento en dos formatos, y la diferencia cambia cómo aparecen las rentabilidades dentro de un wallet. Ambos siguen los tipos de interés estadounidenses a corto plazo y no ningún programa de incentivos de DeFi.
Así se diferencian en la práctica los dos mecanismos de rendimiento:
- Acumulación de tokens: el rendimiento se acumula en un precio del token creciente, de modo que cada token vale algo más cada día mientras el saldo del wallet permanece completamente inalterado.
- Tokens de rebase: el rendimiento llega en forma de tokens adicionales que se distribuyen directamente al wallet, de modo que el precio unitario se mantiene cerca de un dólar mientras el saldo visible en tu wallet crece de forma constante.
- Conversión: Los titulares cambian entre las versiones de acumulación y de rebase mediante el conversor de Ondo sin slippage, eligiendo el formato que mejor se ajuste a sus requisitos de garantía o a su tratamiento contable interno.
- Fuente de la tasa: Los rendimientos fluctúan con los de las letras del Tesoro y con el desempeño de los fondos del mercado monetario, por lo que las tasas anunciadas bajan cada vez que la Reserva Federal recorta su tipo de interés de referencia.
- Efecto de las comisiones: OUSG cobra una comisión de gestión del 0,15 % sobre los activos del fondo, mientras que el rendimiento de USDY refleja el spread que Ondo retiene entre la rentabilidad real de los bonos del Tesoro y el tipo que se paga.
3. Requisitos y acceso
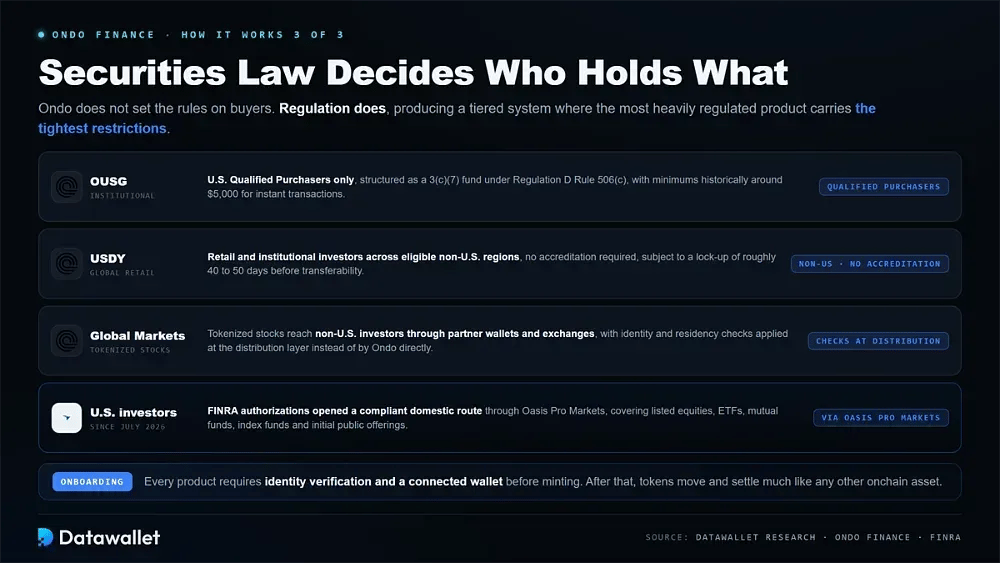
Es la legislación de valores, y no el propio Ondo, la que determina quién puede mantener cada token. Esto da lugar a un sistema escalonado en el que el producto más regulado también conlleva las restricciones más estrictas para los compradores.
El acceso a cada producto se divide de la siguiente manera:
- OUSG: restringido a compradores cualificados de EE. UU., estructurado como un fondo 3(c)(7) conforme a la Regla 506(c) de la Regulation D, con una inversión mínima que históricamente ronda los 5.000 $ para transacciones instantáneas.
- USDY: abierto a inversores minoristas e institucionales de regiones elegibles fuera de EE. UU. sin necesidad de acreditación, sujeto a un periodo de bloqueo de entre 40 y 50 días aproximadamente antes de poder transferirse.
- Mercados globales: las acciones tokenizadas llegan a inversores de fuera de EE. UU. a través de wallets y plataformas de intercambio asociadas, con comprobaciones de identidad y residencia aplicadas en la capa de distribución y no directamente por Ondo.
- Inversores de EE. UU.: las autorizaciones de FINRA de julio de 2026 abrieron una vía nacional conforme a la normativa a través de Oasis Pro Markets, que abarca acciones cotizadas, ETF, fondos de inversión, fondos indexados y ofertas públicas iniciales.
- Incorporación: Todos los productos exigen verificación de identidad y una wallet conectada antes de la acuñación, tras lo cual los tokens resultantes se mueven y se liquidan como cualquier otro activo onchain.
Principales productos de Ondo Finance
El catálogo ha pasado de dos wrappers de Treasury a una plataforma integral que abarca gestión de tesorería, renta variable, derivados y préstamos. Los cuatro productos siguientes concentran casi todos los activos de la plataforma y su actividad de trading.
1. OUSG: bonos del Tesoro de EE. UU. tokenizados
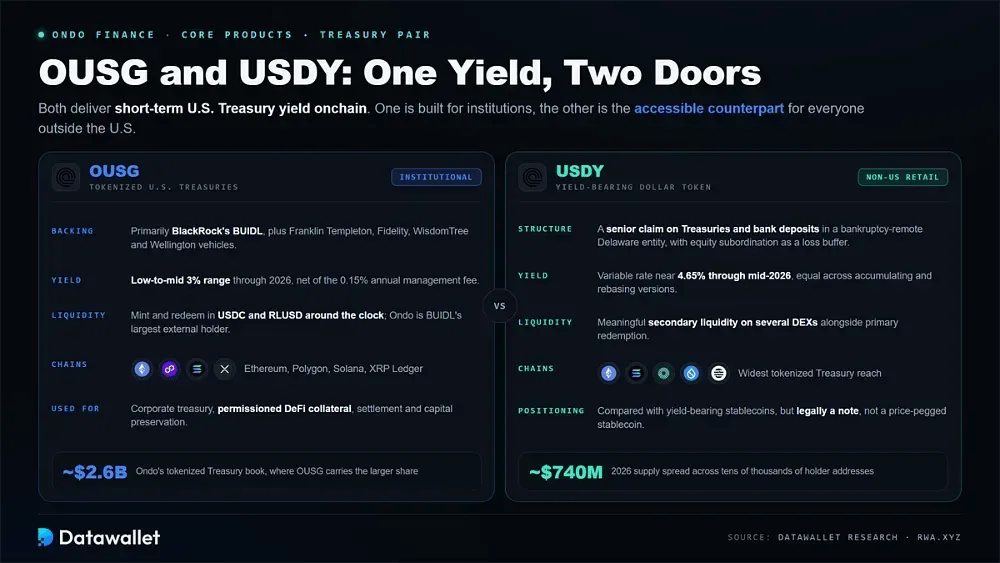
OUSG es el producto institucional de gestión de tesorería, que ofrece a inversores cualificados exposición tokenizada a deuda pública a corto plazo, con emisión y reembolso disponibles de forma continua en lugar de solo durante el horario bancario convencional de un día hábil.
Esto es lo que define el rumbo del producto OUSG hasta 2026:
- Respaldo: OUSG se asigna principalmente al fondo BUIDL de BlackRock, junto con vehículos de Franklin Templeton, Fidelity, WisdomTree y Wellington, además de stablecoins y depósitos bancarios que se mantienen disponibles para atender los reembolsos.
- Rendimiento: los retornos fluctúan con los tipos de los bonos del Tesoro a corto plazo, situándose en la parte baja-media del intervalo del 3 % hasta 2026, y se calculan netos de la comisión de gestión anual del fondo del 0,15 %.
- Liquidez: las suscripciones y los reembolsos se liquidan en USDC y en RLUSD de Ripple de forma ininterrumpida, mientras que Ondo sigue siendo el mayor titular externo del fondo BUIDL de BlackRock.
- Alcance: El token está activo en Ethereum, Polygon, Solana y el XRP Ledger, y concentra la mayor parte de la cartera de bonos del Tesoro tokenizados de Ondo, de unos 2.600 millones de dólares.
- Casos de uso: las instituciones mantienen OUSG para la gestión de tesorería corporativa, colateral DeFi con permisos, liquidación bilateral y estrategias de efectivo que priorizan la preservación del capital frente a rentabilidades más altas.
2. USDY: un token en dólares que genera rendimiento
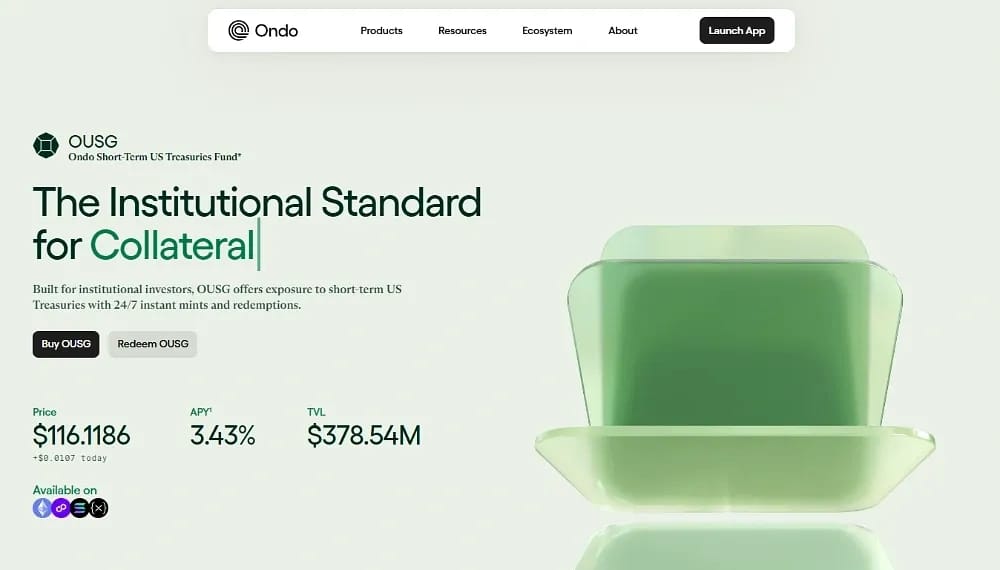
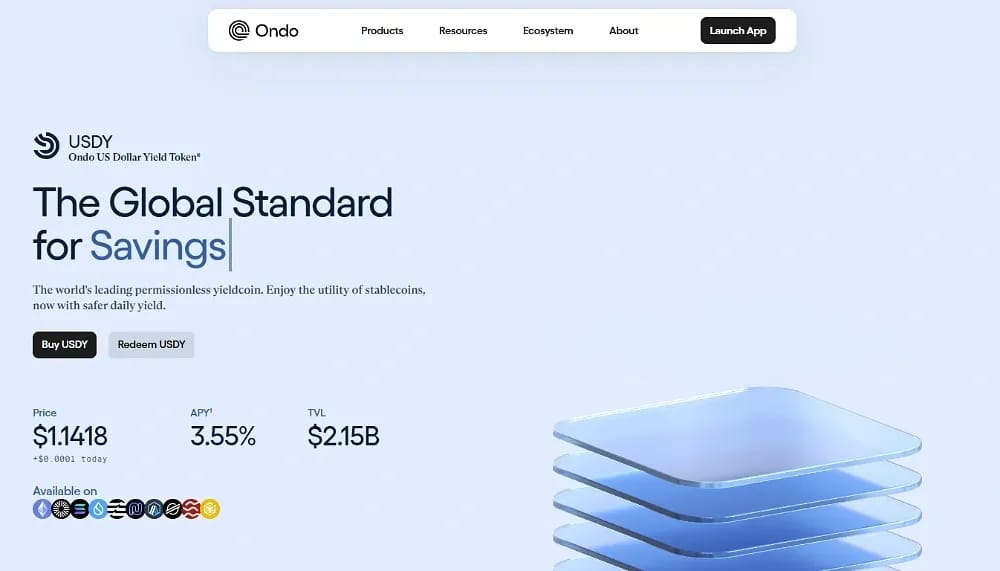
USDY es la alternativa accesible a OUSG, una nota tokenizada que ofrece rendimiento en dólares a inversores no estadounidenses que no pueden cumplir los umbrales de comprador cualificado que limitan el acceso a productos institucionales como OUSG.
Estos son los detalles que importan sobre USDY:
- Estructura: USDY es un derecho de crédito preferente sobre letras del Tesoro a corto plazo y depósitos bancarios en poder de Ondo USDY LLC, una entidad de Delaware aislada de la quiebra, con subordinación del capital como colchón frente a pérdidas.
- Rendimiento: la tasa variable sigue los rendimientos de los bonos del Tesoro a corto plazo y se sitúa en torno al 4,65 % hasta mediados de 2026, y se aplica por igual a las versiones de acumulación y de rebase.
- Distribución: USDY es el producto de bonos del Tesoro tokenizados más extendido por redes, con suministro activo en Ethereum, Solana, Mantle, Sui y Aptos para obtener rendimiento en dólares cross-chain.
- Escala: la oferta rondó los 740 millones de dólares durante 2026, repartida entre decenas de miles de direcciones de titulares distintas, junto con una liquidez secundaria significativa en varios exchanges descentralizados.
- Posicionamiento: El token aparece con frecuencia en comparaciones de alternativas de stablecoins con rendimiento, aunque USDY está estructurado legalmente como un pagaré y no como una stablecoin referenciada a un precio como USDC.
3. Ondo Global Markets: acciones y ETF tokenizados
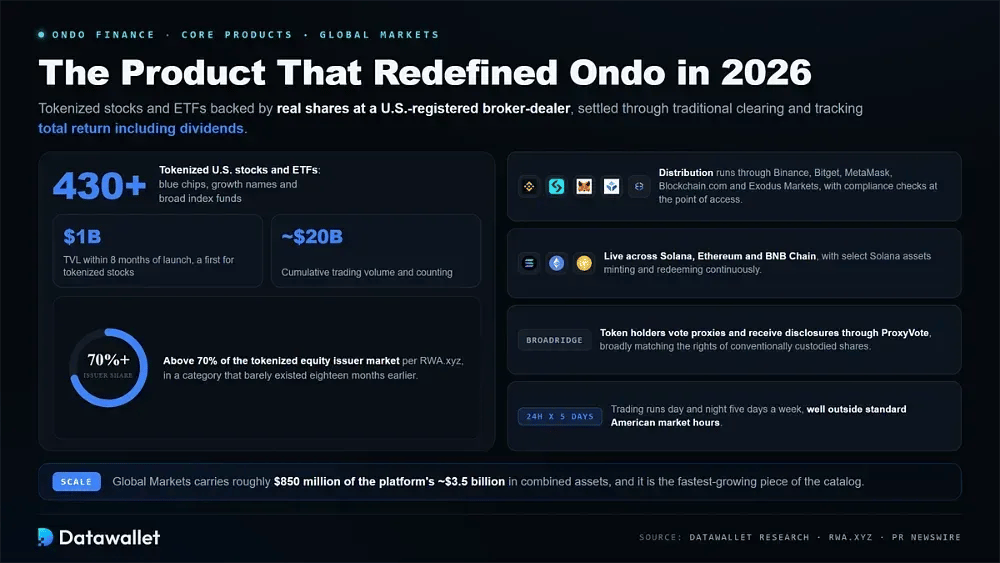
Ondo Global Markets es el producto que redefinió la empresa durante 2026. Ofrece acciones y ETF tokenizados respaldados por acciones reales custodiadas en un bróker-dealer registrado en EE. UU. y liquidadas mediante infraestructura de compensación tradicional.
Así se desglosa hoy Ondo Global Markets:
- Catálogo: La plataforma ofrece más de 430 acciones estadounidenses tokenizadas y ETF, que abarcan grandes empresas consolidadas, valores de crecimiento y fondos indexados amplios, cada uno con seguimiento de la rentabilidad total, incluidos los dividendos.
- Escala: Global Markets superó los 1.000 millones de dólares en TVL en los ocho meses siguientes a su lanzamiento, algo inédito para las acciones tokenizadas, con un volumen de operaciones acumulado cercano a 20.000 millones de dólares.
- Cuota de mercado: según RWA.xyz, Ondo posee más del 70 % del mercado de emisores de acciones tokenizadas, en una categoría de producto que apenas existía dieciocho meses antes.
- Distribución: los tokens llegan a los usuarios a través de Binance, Bitget, MetaMask, Blockchain.com y Exodus Markets en Solana, Ethereum y BNB Chain, con controles de cumplimiento aplicados en el punto de acceso.
- Derechos del accionista: una integración con Broadridge permite a los titulares de tokens votar por delegación y recibir información regulatoria a través de ProxyVote, lo que coincide en líneas generales con los derechos de las acciones mantenidas en custodia convencional.
- Disponibilidad: La negociación funciona 24 horas durante cinco días, y algunos activos de Solana admiten acuñación y reembolso continuos incluso mucho más allá del horario habitual del mercado estadounidense.
4. Contratos perpetuos de Ondo e infraestructura de apoyo
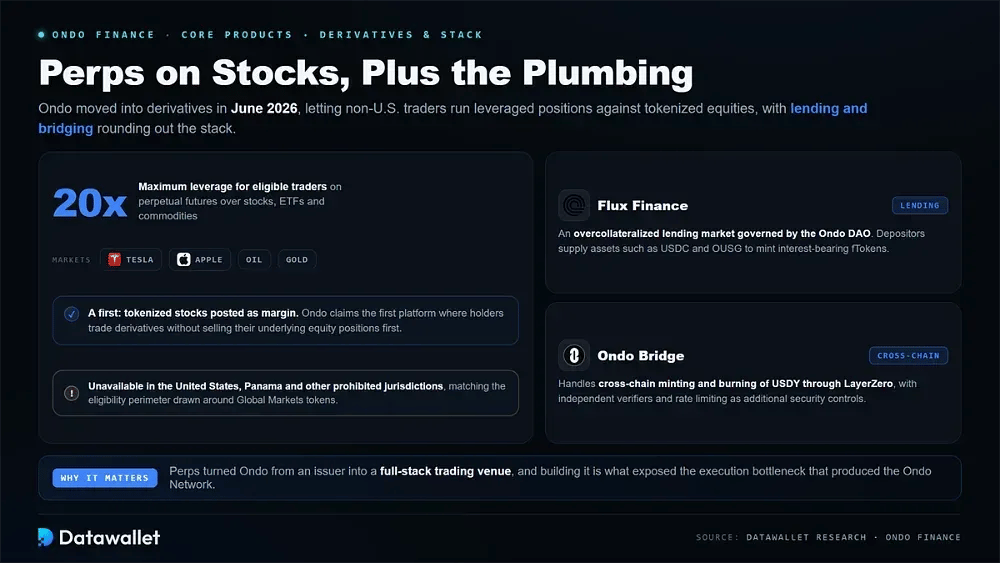
Ondo se adentró en los derivados en junio de 2026 con Ondo Perps, que permite a los traders no estadounidenses tomar posiciones apalancadas sobre acciones tokenizadas. Los productos de préstamos y bridging completan la infraestructura de apoyo a su alrededor.
El conjunto de productos más amplio incluye los siguientes componentes:
- Ondo Perps: ofrece futuros perpetuos sobre acciones, ETF y materias primas, como Tesla, Apple, petróleo y oro, con un apalancamiento de hasta 20x para los traders que cumplan los requisitos.
- Colateral tokenizado: Ondo afirma ser la primera plataforma que permite depositar acciones tokenizadas como margen, lo que permite a los titulares operar con derivados sin vender antes sus posiciones subyacentes en renta variable.
- Restricciones: los contratos perpetuos siguen sin estar disponibles para residentes en Estados Unidos, Panamá y otras jurisdicciones prohibidas, lo que coincide con el perímetro de elegibilidad definido para los tokens de Global Markets.
- Flux Finance: un mercado de préstamos sobrecolateralizado gobernado por Ondo DAO, donde los depositantes aportan activos como USDC y OUSG para acuñar fTokens que generan intereses.
- Ondo Bridge: gestiona la emisión y la quema cross-chain de USDY a través de LayerZero, con un conjunto de verificadores independientes y límites de tasa como controles de seguridad adicionales.
Qué es Ondo Network
La decisión técnica más trascendente de 2026 fue abandonar un plan que la empresa había promocionado durante dieciocho meses. Ondo Chain ya no existe y ha sido sustituida por algo estructuralmente distinto que ya ejecuta un producto de trading en directo.
Por qué Ondo aparcó su capa 1
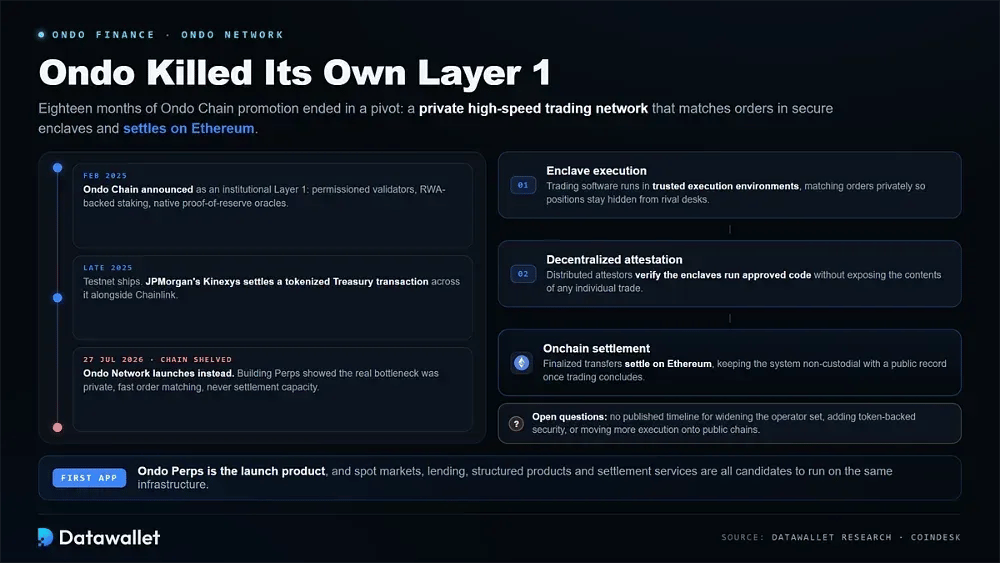
Ondo anunció Ondo Chain en febrero de 2025 como una Layer 1 institucional, con un conjunto de validadores con permisos, staking respaldado por RWA y oráculos nativos de prueba de reservas integrados en el protocolo. Más tarde ese año llegó una testnet, y Kinexys de JPMorgan liquidó en ella una transacción de bonos del Tesoro tokenizados junto con Chainlink.
Construir Ondo Perps cambió el diagnóstico. Las conversaciones con posibles usuarios institucionales mostraron que la capacidad de liquidación nunca fue la limitación, ya que el verdadero cuello de botella estaba en la rapidez y la privacidad con que se podían casar las órdenes, mucho antes de que nada llegara a un registro público para su liquidación final.
Así que la compañía cambió de rumbo. El 27 de julio de 2026 lanzó Ondo Network, que su consejero delegado, Ian De Bode, presentó como la continuación directa de Ondo Chain y no como un producto sustituto, y confirmó que los dos sistemas nunca funcionarían en paralelo.
Cómo funciona Ondo Network
La arquitectura separa tareas que una blockchain convencional agrupa. La ejecución, la verificación y la liquidación se realizan en lugares distintos, lo que permite una velocidad propia de un exchange sin ceder la custodia a un operador.
Así está estructurada Ondo Network:
- Ejecución en enclave: el software de trading se ejecuta en entornos de ejecución de confianza, que casan las órdenes de forma privada y rápida para que las posiciones y el flujo de órdenes permanezcan ocultos a las mesas de trading rivales.
- Atestación descentralizada: un conjunto distribuido de atestadores verifica que esos enclaves ejecutan código aprobado, lo que ofrece a los usuarios garantía criptográfica sin exponer el contenido de ninguna operación individual.
- Liquidación onchain: por ahora, las transferencias de activos finalizadas se liquidan en Ethereum, lo que mantiene todo el sistema como no custodial y deja un registro público de las transferencias una vez concluye la negociación.
- Primera aplicación: Ondo Perps es el producto de lanzamiento de la red, con acciones tokenizadas utilizables como garantía frente a futuros perpetuos que replican acciones, ETF y materias primas.
- Alcance previsto: Ondo ha señalado que los mercados spot, los préstamos, los productos estructurados y los servicios de liquidación podrían funcionar todos sobre la misma infraestructura a medida que la red madure gradualmente.
- Cuestiones abiertas: la empresa no ha publicado ningún calendario para ampliar su conjunto de operadores, añadir seguridad respaldada por tokens o trasladar más parte del proceso de ejecución a cadenas públicas.
La expansión de Ondo en EE. UU. y su posición regulatoria
Los valores tokenizados viven o mueren por la regulación, y 2026 convirtió el gasto de Ondo, centrado primero en el cumplimiento, en una ventaja competitiva. La empresa ya cuenta con todas las licencias que necesita para operar dentro de la normativa de valores de EE. UU. en lugar de esquivarla.
El conjunto de licencias de Oasis Pro
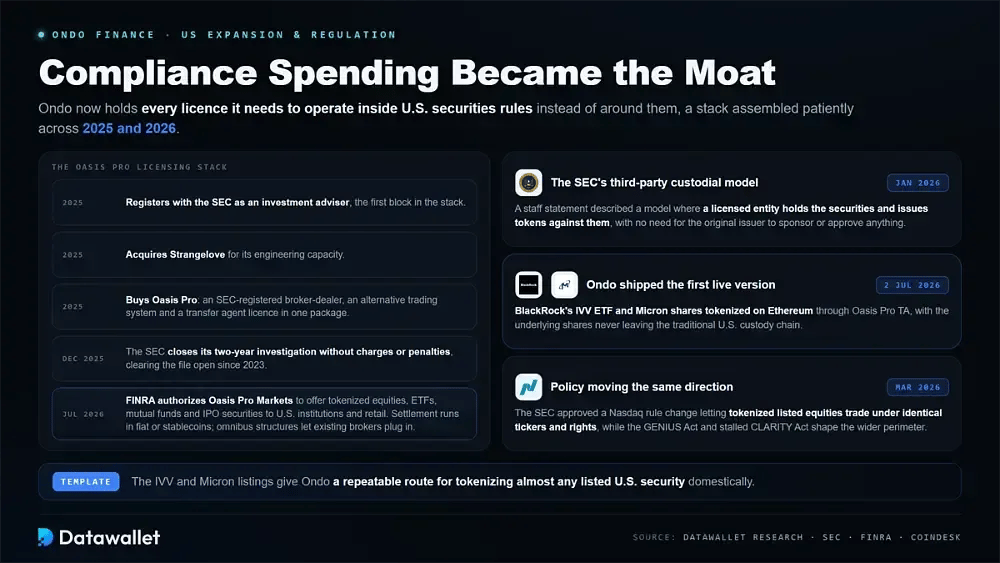
La base para ello se sentó con paciencia a lo largo de 2025. Ondo se registró ante la SEC como asesor de inversión, después adquirió Strangelove por su capacidad de ingeniería y más tarde compró Oasis Pro, que reunía en un solo paquete un bróker-dealer registrado en la SEC, un sistema alternativo de negociación y una licencia de agente de transferencias.
Ese paquete maduró en julio de 2026, cuando Oasis Pro Markets recibió las autorizaciones de FINRA para ofrecer acciones tokenizadas, ETF, fondos de inversión y valores de IPO a instituciones e inversores minoristas estadounidenses. La liquidación puede realizarse en fiat o en stablecoins compatibles, y las estructuras ómnibus permiten que los brókeres existentes se conecten.
Una amenaza anterior ya se había despejado antes de todo esto. La SEC cerró su investigación de dos años sobre la empresa en diciembre de 2025, sin cargos ni sanciones económicas, lo que eliminó el riesgo de actuación sancionadora que pesaba sobre el negocio desde que la administración anterior abrió el expediente en 2023.
Valores tokenizados bajo el nuevo marco de la SEC
En un comunicado del personal de enero de 2026, la SEC describió un modelo custodial de terceros en el que una entidad con licencia posee los valores subyacentes y emite tokens que representan un derecho sobre ellos, sin exigir que el emisor original de esos valores patrocine ni apruebe nada en absoluto.
Ondo lanzó la primera versión operativa. El 2 de julio de 2026, la empresa tokenizó el ETF IVV de BlackRock y acciones de Micron en Ethereum a través de Oasis Pro TA, su agente de transferencias registrado, sin que las acciones subyacentes salieran en ningún momento de la cadena de custodia tradicional estadounidense.
La política ha seguido la misma dirección. La SEC aprobó en marzo de 2026 un cambio de normas de Nasdaq que permite negociar versiones tokenizadas de acciones cotizadas con los mismos tickers y derechos, mientras que la Ley GENIUS y la Ley CLARITY, actualmente estancada, siguen configurando el perímetro regulatorio más amplio del sector.
Tokenomics de ONDO
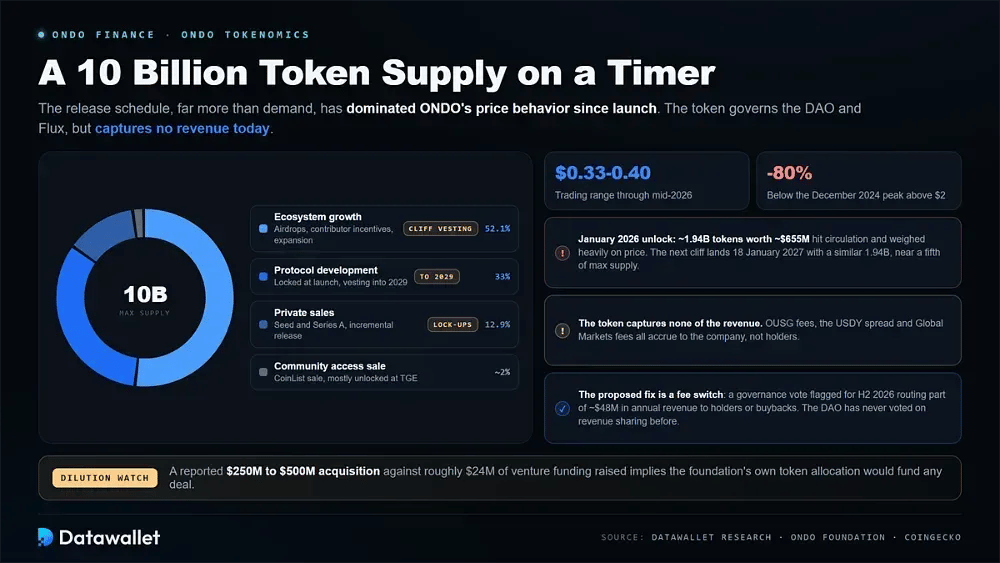
El token ONDO se lanzó en enero de 2024 en Ethereum con un suministro máximo fijo de 10.000 millones de unidades. Gobierna Ondo DAO y Flux Finance, con un poder de voto proporcional a las tenencias y delegable en otras direcciones.
Asignación y desbloqueos
El suministro de ONDO se inclina mucho hacia los grupos de ecosistema y desarrollo, que se liberan de forma gradual a lo largo de varios años. Ese calendario de liberación, mucho más que la demanda, ha dominado el comportamiento del precio del token desde su lanzamiento.
El suministro máximo se distribuye entre las siguientes categorías:
- Crecimiento del ecosistema: aproximadamente el 52,1 % financia airdrop, incentivos para colaboradores y programas de expansión, en gran parte con un calendario de adquisición con cliff que se libera mediante grandes desbloqueos programados cada año.
- Desarrollo del protocolo: Alrededor del 33 % apoya la infraestructura y el desarrollo de productos; está bloqueado por completo en el lanzamiento y después se desbloquea de forma gradual mediante un calendario de consolidación plurianual que se extiende hasta 2029.
- Ventas privadas: aproximadamente un 12,9 % se destinó a inversores semilla y de serie A, y todo ello está sujeto a periodos de bloqueo seguidos de una liberación gradual durante los años siguientes.
- Venta de acceso para la comunidad: alrededor del 2 % llegó a los primeros seguidores mediante una venta en CoinList, y la gran mayoría de esa asignación se desbloqueó de inmediato en el propio evento de generación del token.
- Desbloqueo reciente: un evento de enero de 2026 liberó aproximadamente 1.940 millones de tokens, con un valor de unos 655 millones de dólares, lo que amplió con fuerza la oferta circulante y pesó mucho después sobre el precio del token.
- Próximo desbloqueo importante: el siguiente desbloqueo anual llegará el 18 de enero de 2027 y liberará una cantidad similar, 1.940 millones de tokens, cerca de una quinta parte del suministro máximo total.
Utilidad y el debate sobre la captura de valor
La tensión central en el diseño de ONDO es que el token no captura ninguno de los ingresos que genera el negocio. Las comisiones de gestión de OUSG, el spread retenido en USDY y las comisiones de transacción cobradas por Global Markets corresponden a la empresa y no a los titulares del token.
Esa brecha explica en gran medida la desconexión entre el negocio y su token. ONDO cotizó entre 0,33 $ y 0,40 $ hasta mediados de 2026, aproximadamente un 80 % por debajo de su máximo de diciembre de 2024, por encima de 2 $, incluso cuando tanto los activos bajo gestión de la plataforma como los ingresos del protocolo subieron de forma constante durante ese mismo periodo.
La solución propuesta es un fee switch, una votación de gobernanza prevista para el segundo semestre de 2026 que destinaría parte de unos ingresos anuales estimados en 48 millones de dólares a los poseedores o a recompras programáticas. La DAO nunca ha votado hasta ahora sobre el reparto de ingresos.
La dilución complica aún más el argumento de inversión. Según se informa, Ondo está valorando una adquisición de entre 250 a 500 millones de dólares, frente a unos 24 millones de dólares de financiación de capital riesgo captados desde 2021, lo que sugiere con fuerza que la asignación de tokens de la propia fundación tendría que financiar cualquier operación.
Respaldo institucional y alianzas
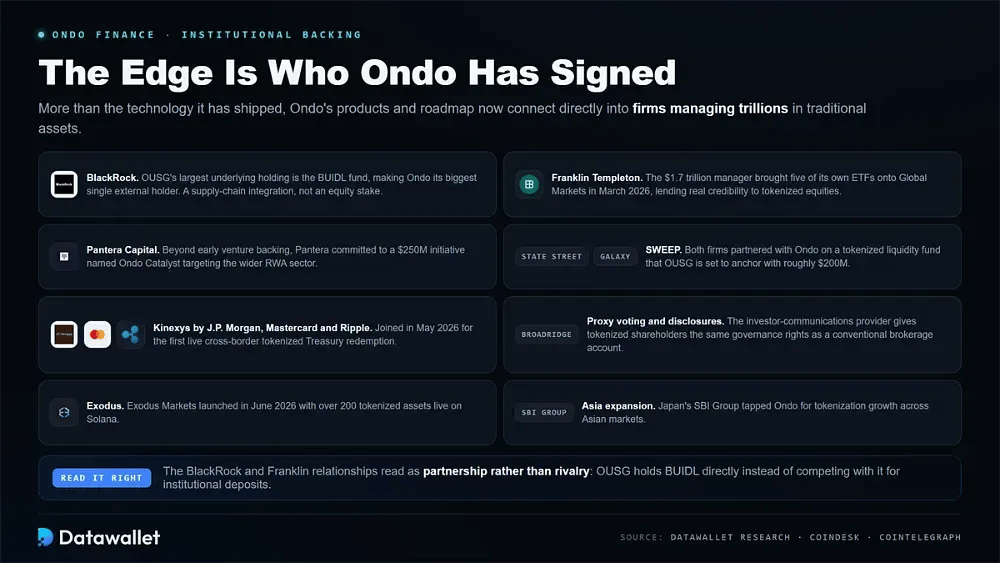
La verdadera ventaja de Ondo son las instituciones con las que ha firmado, más que la tecnología que ha lanzado. Sus productos y su hoja de ruta se conectan ahora directamente con firmas que gestionan billones en activos tradicionales.
Estas son las alianzas que sustentan la plataforma en la actualidad:
- BlackRock: la mayor posición subyacente de OUSG es el fondo BUIDL, lo que convierte a Ondo en su mayor titular externo individual, una integración de cadena de suministro y no una inversión directa en capital.
- Franklin Templeton: la gestora de 1,7 billones de dólares incorporó cinco de sus propios ETF a Global Markets en marzo de 2026, lo que aporta una credibilidad significativa al producto de acciones tokenizadas.
- Pantera Capital: Además de su apoyo inicial como capital riesgo, Pantera se comprometió con una iniciativa de 250 millones de dólares llamada Ondo Catalyst, con la que busca nuevas inversiones en todo el sector más amplio de los activos del mundo real.
- State Street y Galaxy: Ambas firmas se asociaron con Ondo en un fondo de liquidez tokenizado llamado SWEEP, que OUSG respaldará con un compromiso de aproximadamente 200 millones de dólares.
- Liquidación transfronteriza: en mayo de 2026, Ondo se unió a Kinexys by J.P. Morgan, Mastercard y Ripple para completar lo que describieron como el primer reembolso transfronterizo en directo de bonos del Tesoro tokenizados.
- Broadridge: este proveedor de comunicaciones para inversores se encarga del voto por delegación y de la entrega de información, lo que otorga a los accionistas tokenizados los mismos derechos de gobernanza que tendrían a través de una cuenta de corretaje convencional.
- Exodus y SBI: Exodus Markets se lanzó en junio de 2026 con más de 200 activos tokenizados en Solana, mientras que SBI Group, de Japón, recurrió a Ondo para ampliar la tokenización en Asia.
Cómo se compara Ondo con otras plataformas de RWA
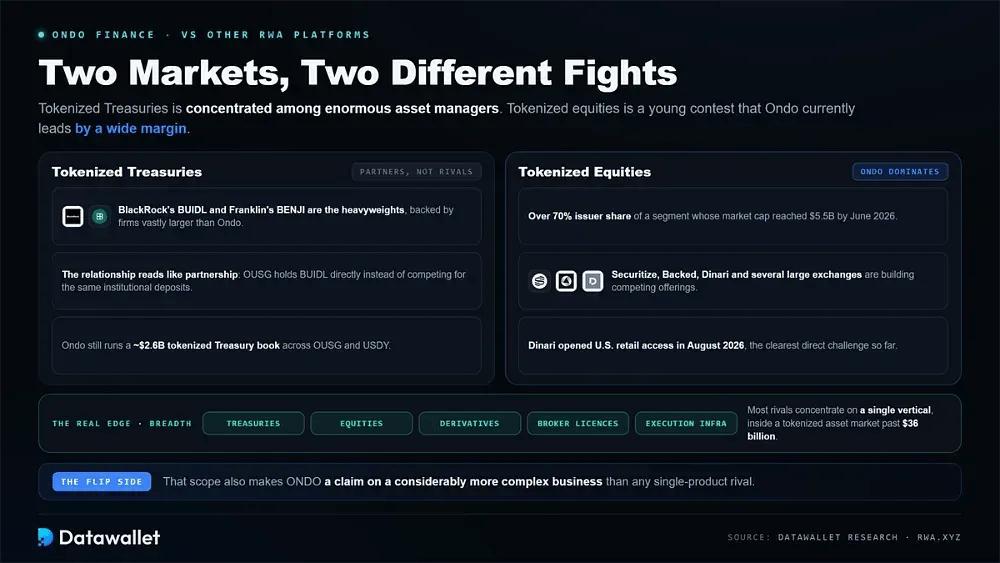
Ondo compite a la vez en dos mercados distintos y en cada uno se enfrenta a un conjunto de rivales completamente diferente. Los bonos del Tesoro tokenizados se concentran en unas pocas gestoras enormes, mientras que las acciones tokenizadas siguen siendo una contienda joven y cambiante que Ondo lidera actualmente por un amplio margen.
En el lado del Tesoro, BUIDL de BlackRock y BENJI de Franklin Templeton son los pesos pesados, respaldados por firmas mucho más grandes que Ondo. La relación aquí se parece más a una alianza que a una rivalidad, ya que OUSG mantiene BUIDL directamente en lugar de competir con el fondo por los mismos depósitos institucionales.
En las acciones tokenizadas domina Ondo, con una cuota como emisor superior al 70 % en un segmento cuya capitalización de mercado total alcanzó 5.500 millones de dólares en junio de 2026. Securitize, Backed, Dinari y varios exchanges grandes están desarrollando ofertas competidoras, y Dinari abrió su propio acceso minorista en EE. UU. en agosto de 2026.
La amplitud es el verdadero factor diferencial. Mientras que la mayoría de sus competidores se concentran en un único segmento, Ondo abarca bonos del Tesoro, renta variable, derivados, licencias de intermediación y la infraestructura de ejecución, dentro de un mercado de activos tokenizados que ya supera los 36.000 millones de dólares. Ese alcance también hace que ONDO sea una participación en un negocio considerablemente más complejo.
¿Es seguro Ondo Finance?
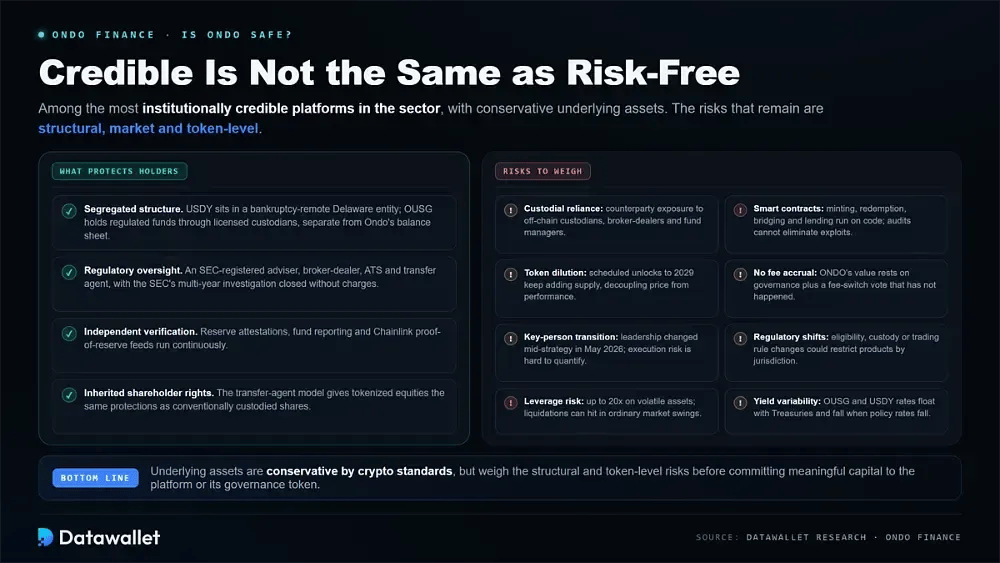
Ondo se sitúa entre las plataformas con mayor credibilidad institucional del sector, con activos de clientes segregados, certificaciones de terceros y un conjunto completo de licencias en EE. UU. Sin embargo, credibilidad no es lo mismo que ausencia total de riesgo.
Qué protege a los titulares
La estructura es la que realiza la mayor parte del trabajo de protección. USDY se aloja en una entidad de Delaware aislada de la quiebra, con subordinación del capital por debajo, mientras que OUSG mantiene fondos monetarios regulados a través de custodios autorizados, lo que mantiene los activos de los clientes completamente separados del balance corporativo propio de Ondo en todo momento.
La supervisión regulatoria añade una segunda capa. La empresa opera ahora a través de un asesor de inversión registrado en la SEC, un bróker-dealer, un sistema alternativo de negociación y un agente de transferencias, y la SEC cerró en diciembre de 2025 su investigación de varios años sin presentar nunca cargos ni sanciones económicas contra ella.
La verificación independiente funciona de forma continua junto con todo lo anterior. Las certificaciones de reservas, la información periódica de los fondos y los feeds de prueba de reservas de Chainlink permiten a los titulares confirmar por sí mismos el respaldo, y el modelo de agente de transferencias implica que las acciones tokenizadas heredan exactamente las mismas protecciones para el accionista que ya tienen las acciones custodiadas de forma convencional.
Riesgos de usar Ondo
Los activos subyacentes son conservadores para los estándares del sector cripto, aunque los riesgos estructurales, de mercado y de token merecen una atención detallada antes de destinar un capital significativo a la plataforma o a su token de gobernanza.
Entre los principales riesgos que conviene valorar se incluyen los siguientes:
- Dependencia de la custodia: Cada token depende de custodios off-chain, bróker-dealers y gestores de fondos, por lo que los titulares heredan una exposición a la contraparte que va mucho más allá de los propios contratos inteligentes.
- Contratos inteligentes: la emisión, el reembolso, el bridging y los préstamos funcionan con código, y las auditorías por sí solas no pueden eliminar del todo el riesgo de errores, fallos de oráculos o exploits directos.
- Dilución del token: los desbloqueos programados hasta 2029 siguen añadiendo oferta, y enero de 2026 mostró con qué intensidad esa presión puede desvincular el precio del token del rendimiento real de la plataforma.
- Sin acumulación de comisiones: ONDO no captura hoy ingresos del protocolo, por lo que su valor depende por completo de los derechos de gobernanza y de una votación del fee switch que aún no se ha producido.
- Transición de una persona clave: La muerte del fundador en mayo de 2026 dejó el liderazgo en manos de un sucesor a mitad de la estrategia, y el riesgo de ejecución que rodea ese traspaso es realmente difícil de cuantificar desde fuera.
- Cambios regulatorios: las normas sobre valores tokenizados siguen evolucionando con rapidez, y cualquier cambio en los requisitos de elegibilidad, la custodia o los marcos de negociación podría restringir el acceso a productos concretos en determinadas jurisdicciones.
- Riesgo de apalancamiento: Ondo Perps ofrece hasta 20x de apalancamiento en acciones y materias primas volátiles, donde las posiciones apalancadas pueden liquidarse rápidamente durante oscilaciones de mercado por lo demás normales.
- Variabilidad del rendimiento: las tasas de OUSG y USDY fluctúan con los rendimientos del Tesoro, por lo que los retornos mostrados nunca son fijos y bajarán cuando los tipos de interés de los bancos centrales empiecen a caer.
El futuro de Ondo Finance
La hoja de ruta apunta ahora hacia la infraestructura y la distribución en lugar de nuevos wrappers de activos. Ondo Network es la pieza a vigilar, ya que los mercados spot, los préstamos y los productos estructurados son candidatos a funcionar sobre la misma capa de ejecución que ya impulsa hoy su producto de futuros perpetuos.
La expansión estadounidense es el segundo hilo que conviene seguir. La autorización de FINRA permite a Oasis Pro Markets atender directamente a instituciones y minoristas de EE. UU., mientras que el modelo custodial de terceros probado con IVV y Micron ofrece a la empresa una plantilla repetible para tokenizar casi cualquier valor cotizado estadounidense en el ámbito nacional.
La consolidación podría acelerarlo todo. Las informaciones sobre una adquisición de una empresa de wealthtech por un valor de hasta 500 millones de dólares sugieren que Ondo pretende comprar distribución en lugar de construirla poco a poco, aunque la compañía ha declarado públicamente que no mantiene conversaciones activas con ninguna contraparte en este momento.
La captura de valor sigue siendo la cuestión sin resolver. Si Global Markets escala hasta decenas de miles de millones y el fee switch por fin dirige los ingresos hacia los titulares, la brecha entre el negocio y su token podría cerrarse de forma significativa. Si, en cambio, los desbloqueos siguen superando a la demanda, esa brecha simplemente se ampliará.
Conclusiones
Ondo Finance es el ejemplo en funcionamiento más claro de tokenización regulada a una escala real. Combina productos conservadores con respaldo total, un conjunto de licencias y una red de socios que casi ningún otro competidor nativo cripto puede igualar hoy, y las cifras subyacentes siguen respaldando ese posicionamiento.
La cuestión más difícil está en el token y no en la plataforma. El fuerte crecimiento del producto no se ha traducido en el rendimiento de ONDO, porque el token gobierna un protocolo cuyos ingresos fluyen por completo a otra parte, y la votación del fee-switch, prometida desde hace tiempo, sigue siendo el punto de inflexión que más conviene seguir de cerca.
Para quien siga de cerca la narrativa de los activos del mundo real, Ondo parece ahora el claro líder de la categoría según la mayoría de las medidas disponibles. Que ese liderazgo acabe traduciéndose en valor para el token dependerá de las decisiones de gobernanza, del ritmo de los desbloqueos y de cómo aprendan los mercados a valorar la infraestructura de finanzas tokenizadas.