Compara proyectos de activos del mundo real
1. Ondo
Ondo Finance ocupa el primer puesto por la amplitud de sus productos en funcionamiento. Se ha convertido en el mayor emisor tanto de bonos del Tesoro de EE. UU. tokenizados como de acciones tokenizadas, y OUSG y USDY suman en conjunto aproximadamente 2.000 millones de dólares. Estos productos ofrecen a los inversores globales exposición continua a los rendimientos de la deuda pública a corto plazo.
Ondo Stocks se convirtió en la historia más destacada de 2026. La plataforma superó 1.000 millones de dólares en valor bloqueado en los ocho meses posteriores a su lanzamiento y ahora lista más de 450 acciones y ETF estadounidenses tokenizados en Ethereum, Solana y BNB Chain. Esa escala le da a Ondo la mayor parte del mercado de acciones tokenizadas.
Otros hitos incluyen la capa de ejecución de Ondo Network, la autorización de FINRA para su bróker-dealer Oasis Pro y las carteras tokenizadas basadas en estrategias modelo de BlackRock. Nuestro análisis completo de Ondo Finance explica cómo funcionan los distintos productos.
Ventajas
- Mayor proveedor tanto de bonos del Tesoro tokenizados como de acciones tokenizadas.
- Las acciones tokenizadas replican la rentabilidad total, incluidos los pagos de dividendos.
- La SEC cerró su investigación sobre Ondo sin presentar cargos.
Inconvenientes
- La mayoría de los productos siguen sin estar disponibles para los inversores minoristas de EE. UU.
- La incertidumbre en la gobernanza siguió a una disputa por el control de la empresa.
- La emisión primaria requiere acreditación e importes mínimos elevados.
2. Robinhood
Robinhood Chain ocupa el segundo puesto porque combina una blockchain pública de RWA con una gran red de distribución de consumo ya existente. Su Ethereum Layer 2 basada en Arbitrum pasó a la mainnet pública el 1 de julio de 2026. Los nuevos Stock Tokens están disponibles para los usuarios elegibles de Robinhood Wallet en más de 120 países y admiten operaciones onchain 24/7, sujetas a las restricciones locales.
Robinhood ya había lanzado más de 200 tokens de acciones y ETF de EE. UU. para clientes europeos en junio de 2025 y después amplió su catálogo de Classic Stock Token hasta aproximadamente 2.000 en el cuarto trimestre. Los más recientes Robinhood Chain Stock Tokens son valores de deuda tokenizados ERC-20 que ofrecen exposición económica a las acciones o los ETF subyacentes sin otorgar derechos legales ni beneficiarios sobre dichos valores.
La adopción en la nueva cadena ha avanzado rápido. A 4 de septiembre, Robinhood Chain admitía más de 190 Stock Tokens y 149,4 millones de dólares en valor tokenizado. Los datos actuales de DeFiLlama sitúan el AUM activo de RWA cerca de 295 millones de dólares y el TVL de DeFi por encima de 1.000 millones de dólares. Uniswap, Alchemy, BitGo y Chainlink figuran entre las integraciones de infraestructura y liquidez de la red.
Ventajas
- Una cadena pública de RWA conecta las acciones tokenizadas con la distribución de Robinhood.
- Los tokens de acciones usan la infraestructura estándar ERC-20 y precios onchain.
- Mainnet admite flujos de trading, préstamos, endeudamiento y autocustodia.
Inconvenientes
- Los tokens de acciones no están disponibles para personas de EE. UU. y están restringidos en otros lugares.
- Los titulares no reciben derechos de propiedad sobre los valores subyacentes.
- La mainnet pública solo está en funcionamiento desde julio de 2026.
3. Canton
Canton Network ocupa el tercer puesto por adopción institucional más que por distribución minorista. Digital Asset y un grupo de grandes participantes del mercado anunciaron Canton en mayo de 2023. Su Global Synchronizer y su moneda nativa Canton Coin, o CC, se pusieron en marcha el 1 de julio de 2024, creando una capa de interoperabilidad con privacidad para aplicaciones financieras reguladas.
La red informa de más de 6 billones de dólares en activos del mundo real tokenizados, más de 300.000 millones de dólares diarios en operaciones de repo de bonos del Tesoro de EE. UU. y más de 700 empresas conectadas. Canton permite que aplicaciones reguladas sincronicen transacciones mientras mantienen privados los datos sensibles, una estructura diseñada para mercados de capitales donde los libros de registro públicos por defecto pueden resultar difíciles de usar.
Los flujos de trabajo institucionales fueron más allá de los pilotos en 2026. DTCC utilizó Canton en producción junto con su red privada Besu en transacciones con valores tokenizados, mientras que Tradeweb completó una operación en tiempo real con bonos del Tesoro de EE. UU. en Canton utilizando efectivo tokenizado. En agosto, Tradeweb, Virtu Financial y M1X Global también completaron un repo totalmente onchain utilizando un bono digital soberano como garantía.
Ventajas
- La privacidad y la interoperabilidad están diseñadas para los mercados financieros regulados.
- DTCC y Tradeweb utilizan Canton en flujos de trabajo de tokenización en directo.
- La actividad de la red incluye repos institucionales a gran escala y activos tokenizados.
Inconvenientes
- Las aplicaciones se escriben en Daml en lugar de en contratos inteligentes EVM estándar.
- Gran parte de la actividad de la red se centra en la infraestructura de mercado institucional.
- Canton Coin tiene un historial en el mercado público más corto que los criptoactivos consolidados.
4. Chainlink
Chainlink ocupa la capa de conexión de la tokenización y aporta datos de precios, verificación de reservas y mensajería cross-chain a los emisores de RWA. CCIP se ha convertido en la vía estándar para mover activos tokenizados entre cadenas públicas y entornos blockchain privados.
La integración institucional se profundizó durante 2026. La DTCC integró Chainlink en su Collateral AppChain para la gestión de garantías 24/7. Una iniciativa independiente de acciones corporativas con Swift, Euroclear y UBS avanzó a pruebas de nivel de producción en dos docenas de grandes entidades financieras.
Chainlink también respalda Project Pangea, una iniciativa de liquidación transfronteriza en la que participan más de 50 bancos, y sigue suministrando datos a Canton Network, utilizada por registros institucionales. Para muchos gestores, LINK ofrece una exposición amplia a la capa de infraestructura de tokenización, en lugar de a una sola categoría de activos.
Ventajas
- Proof of Reserve verifica automáticamente el colateral que respalda los activos tokenizados.
- CCIP conecta los registros institucionales con decenas de cadenas públicas.
- Adoptado por DTCC, Swift y Euroclear para flujos de trabajo en producción.
Inconvenientes
- La captura de valor del token a partir de acuerdos con empresas se desarrolla con relativa lentitud.
- Operar infraestructura de nodos exige compromisos de staking de LINK considerables.
- La complejidad de su conjunto de productos genera una curva de aprendizaje pronunciada para los desarrolladores.
5. Pendle
Para las estrategias de rendimiento, Pendle separa los tokens que generan rendimiento en componentes de principal y de rendimiento, lo que permite a los usuarios crear posiciones de tipo fijo o apalancadas en torno a activos tokenizados. El protocolo se ha convertido en el lugar de referencia para fijar el precio de los rendimientos de stablecoins y RWA en las finanzas descentralizadas.
Sus mercados se extienden ahora mucho más allá de las garantías nativas de las criptomonedas. Los productos de deuda pública tokenizada y las stablecoins que generan rendimiento dominan ahora los depósitos, mientras que Boros introdujo el trading con margen sobre funding rates. Esa incorporación amplía la base de ingresos de Pendle más allá de los mercados basados en vencimientos que impulsaron su crecimiento inicial.
Alrededor del 40 % del PENDLE en circulación está bloqueado en el sistema vePENDLE, lo que vincula a los titulares con las comisiones del protocolo y los incentivos de gobernanza. Nuestra guía sobre cómo funciona Pendle Finance explica con más detalle la mecánica de los tokens principales y los tokens de rendimiento.
Ventajas
- Fija rendimientos fijos en pools de bonos del Tesoro tokenizados y de stablecoins.
- Boros amplía sus ingresos mediante operaciones con funding rate con margin.
- El bloqueo de vePENDLE dirige las comisiones del protocolo hacia los titulares a largo plazo.
Inconvenientes
- Los tokens de rendimiento decaen hasta valer cero en el vencimiento del mercado.
- El TVL fluctúa bruscamente cuando terminan o rotan los programas de incentivos.
- Las estrategias de looping apalancadas amplifican las pérdidas cuando los diferenciales se vuelven negativos.
6. Ethena
El impulso institucional es la principal razón por la que Ethena figura aquí. USDe, su dólar sintético, se convirtió en una de las mayores stablecoins en circulación, con una oferta cercana a 6.000 millones de dólares. El rendimiento se genera mediante posiciones en derivados delta neutral y reservas mantenidas en parte en instrumentos tokenizados.
USDtb ofrece una conexión más directa con los RWA porque está respaldado principalmente por el fondo BUIDL de BlackRock. En junio de 2026, BlackRock integró USDe en su plataforma de riesgo Aladdin y lanzó una línea de liquidez de BUIDL de 100 millones de dólares con Securitize.
Janus Henderson ha realizado una inversión estratégica en ENA, Coinbase Ventures ha tomado su primera participación y Kraken ahora custodia reservas de USDe. Para más contexto sobre la estructura y las contrapartidas, consulta nuestra explicación sobre qué es Ethena y nuestra guía de las stablecoins más seguras.
Ventajas
- Las reservas de USDtb se encuentran principalmente en el fondo tokenizado BUIDL de BlackRock.
- USDe staked distribuye yield sin intermediarios bancarios tradicionales.
- Integraciones profundas con Aave, Pendle y los principales exchange.
Inconvenientes
- Los rendimientos se reducen o se vuelven negativos cuando los funding rates se invierten.
- El diseño sintético conlleva exposición a derivados y al riesgo de contraparte del exchange.
- La estabilidad de la paridad depende de que las coberturas funcionen durante periodos de tensión del mercado.
7. Maple
Maple Finance gestiona el mayor negocio de préstamos onchain y figura aquí por su exposición a crédito institucional. En septiembre de 2026 informó de 4.800 millones de dólares en activos bajo gestión y de 7.400 millones de dólares en originación de préstamos en lo que va de año. Su marco de riesgo reconstruido exige ahora que todos los préstamos estén sobrecolateralizados.
Los usuarios minoristas acceden a ese motor de crédito mediante syrupUSDC y syrupUSDT, tokens líquidos que transfieren a los depositantes los rendimientos de préstamos institucionales. El producto más reciente, syrupUSDG, se ha ampliado a Robinhood Chain, lo que da a Maple distribución dentro de un ecosistema cripto orientado al consumidor en rápido crecimiento.
El token SYRUP sustituyó al antiguo MPL y recibe el 25 % de los ingresos del protocolo mediante recompras y el fondo estratégico. Nuestro resumen de los mejores tipos de interés de stablecoins recoge formas comparables de obtener rendimiento con saldos denominados en dólares.
Ventajas
- Cada préstamo está sobrecolateralizado, con una contabilidad on-chain transparente.
- Los tokens Syrup hacen que los rendimientos del crédito institucional sean accesibles para cualquiera.
- Los ingresos del protocolo financian recompras periódicas de SYRUP según las reglas de gobernanza.
Inconvenientes
- Las decisiones de crédito siguen dependiendo de equipos de suscripción off-chain.
- Los retiros pueden quedar en cola durante los periodos de alta utilización de los préstamos.
- Las pérdidas crediticias pasadas muestran que el impago de los prestatarios sigue siendo un riesgo real.
¿Qué son los activos del mundo real (RWA)?
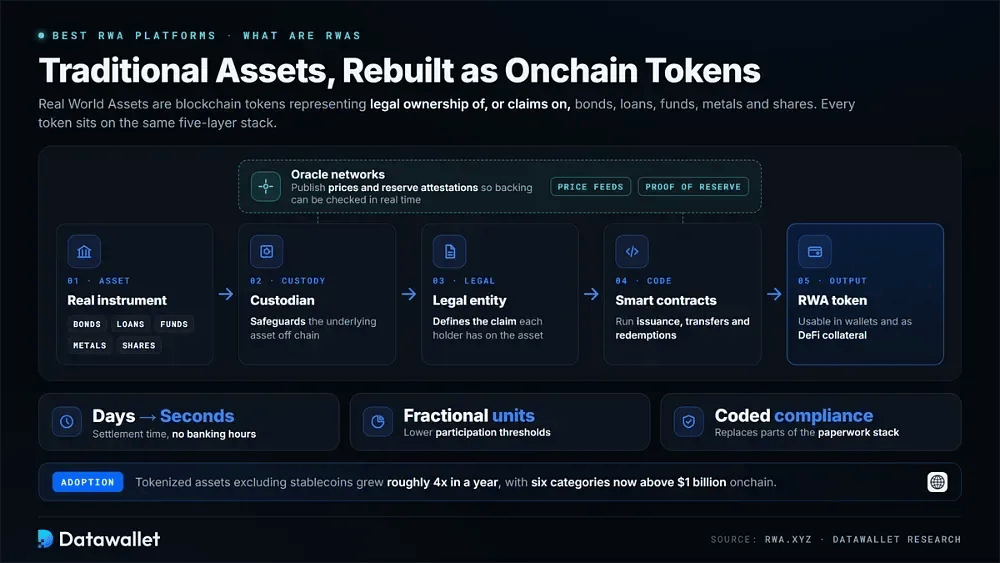
Los activos del mundo real son tokens en blockchain que representan la propiedad legal de instrumentos ajenos al mundo cripto, o derechos sobre ellos. Bonos, préstamos, fondos, metales y acciones encajan en esta categoría. Llevar esos derechos a la cadena (onchain) puede abrir mercados que antes estaban limitados por los intermediarios, los horarios bancarios o el acceso geográfico.
Una estructura RWA típica cuenta con un custodio que protege el activo subyacente y una entidad jurídica que define el derecho del titular. Los contratos inteligentes gestionan la emisión, las transferencias y los reembolsos. Las redes de oráculos pueden entonces publicar precios y atestaciones de reservas, lo que permite comprobar el respaldo en tiempo real.
El argumento comercial se centra en la eficiencia. La liquidación, que antes tardaba días, puede completarse en segundos, las unidades fraccionadas reducen los umbrales de participación y el cumplimiento normativo programable puede sustituir partes del papeleo manual. Por tanto, una participación en un fondo regulado puede funcionar como activo de garantía en DeFi sin convertirse en un instrumento distinto.
Los datos de adopción reflejan ese cambio. El seguimiento de rwa.xyz muestra que los activos tokenizados, sin contar las stablecoins, se han multiplicado aproximadamente por cuatro durante el último año, y que ahora hay seis categorías distintas por encima de 1.000 millones de dólares onchain. Nuestra página de estadísticas de tokenización sigue esas cifras a medida que cambia el mercado.
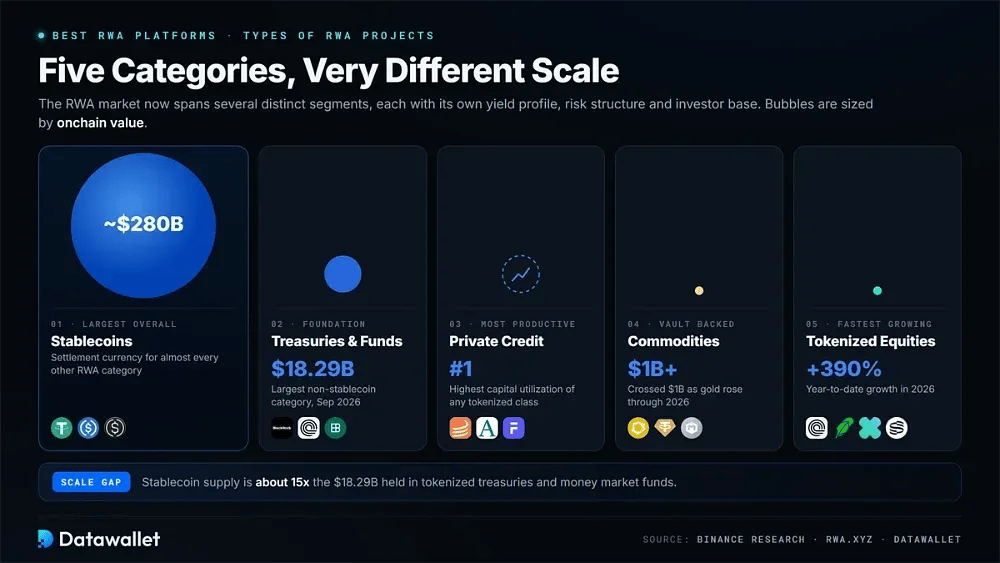
Tipos de proyectos de activos del mundo real
El mercado de RWA abarca ahora varias categorías diferenciadas en lugar de un único producto dominante. Cada segmento tiene un perfil de rendimiento, una estructura de riesgo y una base típica de inversores distintos.
1. Letras del Tesoro y fondos tokenizados
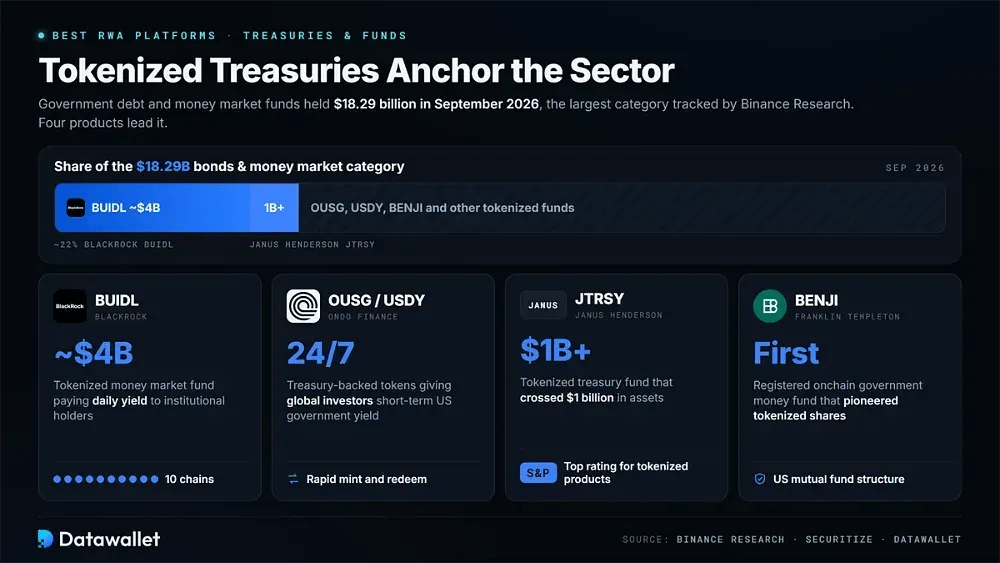
La deuda pública y los fondos del mercado monetario siguen siendo la base del sector. Los bonos y los productos del mercado monetario sumaban unos 18.290 millones de dólares en septiembre de 2026, lo que los convierte en la mayor categoría que sigue Binance Research.
Entre los principales productos de esta categoría se incluyen:
- BlackRock BUIDL: un fondo del mercado monetario tokenizado que mantiene aproximadamente 4.000 millones de dólares y distribuye rendimiento diario a titulares institucionales en diez redes blockchain.
- Ondo OUSG/USDY: tokens respaldados por bonos del Tesoro que dan a inversores de todo el mundo acceso continuo a los rendimientos de la deuda pública estadounidense a corto plazo, con emisión y reembolso rápidos.
- Janus Henderson JTRSY: un fondo de deuda pública tokenizado que superó los 1.000 millones de dólares y cuenta con la calificación más alta de S&P otorgada a productos tokenizados.
- Franklin Templeton BENJI: un fondo monetario de deuda pública registrado on-chain que fue pionero en las participaciones tokenizadas dentro de una estructura de fondo de inversión regulada en EE. UU.
2. Stablecoins
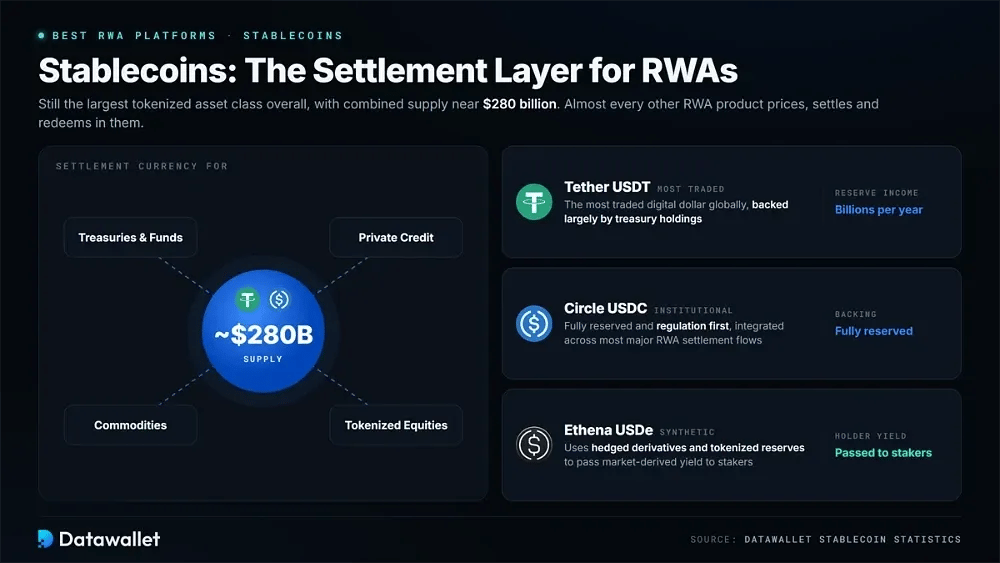
Las stablecoins siguen siendo la mayor clase de activos tokenizados en conjunto. La oferta combinada ronda los 280.000 millones de dólares, y estos activos sirven como moneda de liquidación para casi todas las demás categorías de productos RWA.
Los principales emisores de este segmento son:
- Tether USDT: el dólar digital más negociado del mundo, respaldado en gran parte por deuda pública y que genera miles de millones en ingresos anuales por reservas.
- Circle USDC: una stablecoin con reservas completas y enfoque prioritario en la regulación, preferida por las instituciones e integrada en la mayoría de los principales flujos de liquidación de RWA en todo el mundo.
- Ethena USDe: un dólar sintético que usa derivados con cobertura y reservas tokenizadas para trasladar directamente a los stakers el rendimiento derivado del mercado.
Nuestro panel de estadísticas de stablecoins desglosa con más detalle la oferta, las cadenas y la cuota de mercado de los emisores.
3. Crédito privado
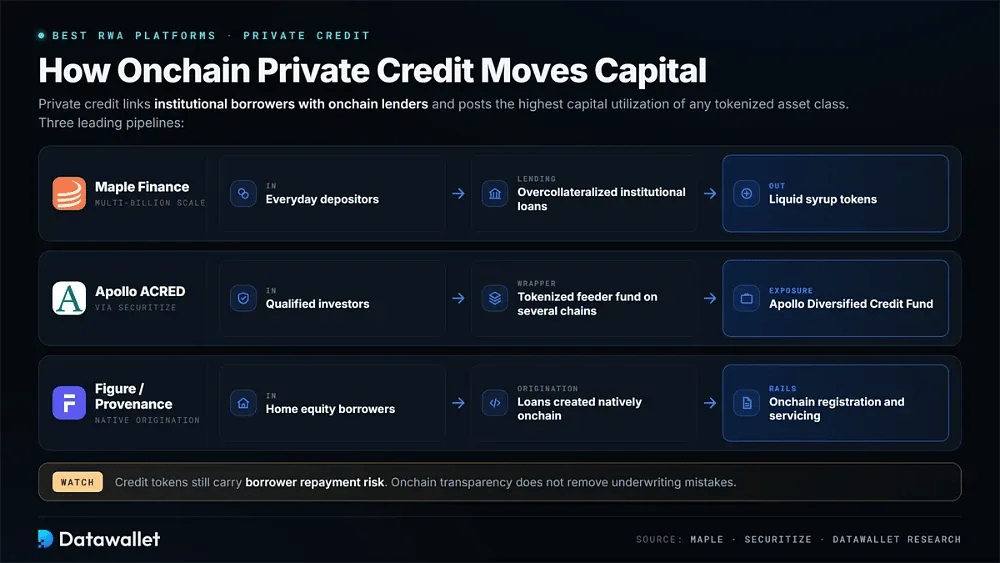
El crédito privado se ha convertido en uno de los segmentos de RWA más productivos: conecta a prestatarios institucionales con prestamistas on-chain y registra las mayores tasas de utilización de capital de cualquier clase de activo tokenizado.
Entre las plataformas recomendadas para la exposición crediticia se incluyen:
- Maple Finance: opera préstamos institucionales sobrecolateralizados a una escala de miles de millones y convierte los rendimientos de los préstamos en tokens syrup líquidos para depositantes particulares.
- Apollo ACRED: un fondo subordinado tokenizado que ofrece a inversores cualificados acceso onchain al Apollo Diversified Credit Fund a través de varias redes blockchain.
- Figure/Provenance: origina préstamos con garantía hipotecaria de forma nativa onchain, procesando miles de millones en crédito al consumo mediante infraestructuras de registro y gestión basadas en blockchain.
4. Materias primas
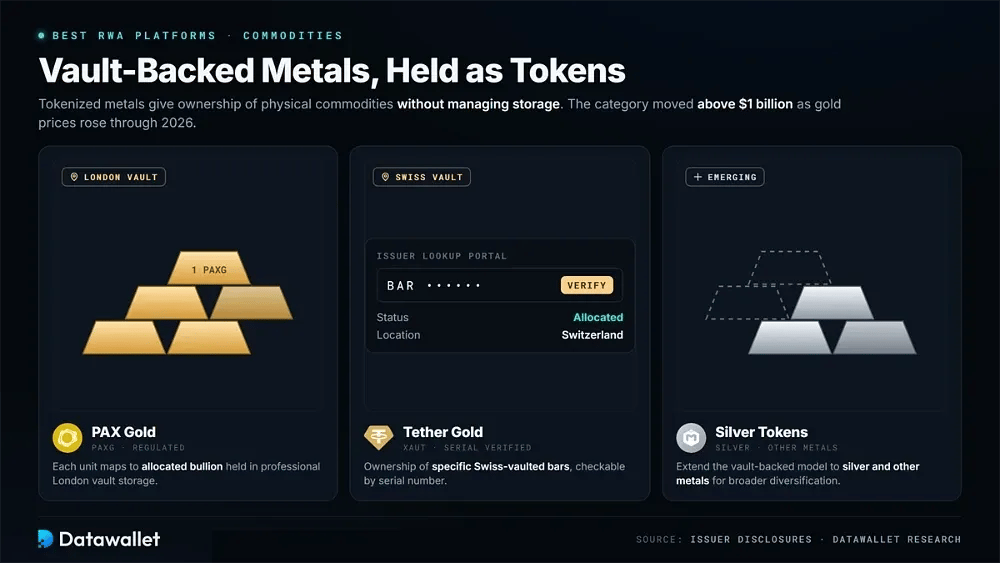
Los metales tokenizados ofrecen la propiedad de materias primas físicas respaldada por cámaras acorazadas, sin que los inversores tengan que gestionar el almacenamiento. La categoría superó los 1.000 millones de dólares a medida que subía el precio del oro hasta 2026.
Los principales actores de las materias primas tokenizadas son:
- PAX Gold: un token de oro regulado en el que cada unidad equivale a lingotes asignados custodiados en una bóveda profesional de Londres.
- Tether Gold: representa la propiedad de lingotes de oro concretos custodiados en cajas fuertes suizas, verificables por número de serie a través del portal de consulta del emisor.
- Tokens de plata: productos emergentes que extienden el modelo respaldado por bóvedas a la plata y otros metales para una mayor diversificación de materias primas.
Compara las principales opciones en nuestras guías sobre las mejores criptomonedas respaldadas por oro y los mejores activos de plata tokenizada.
5. Acciones tokenizadas
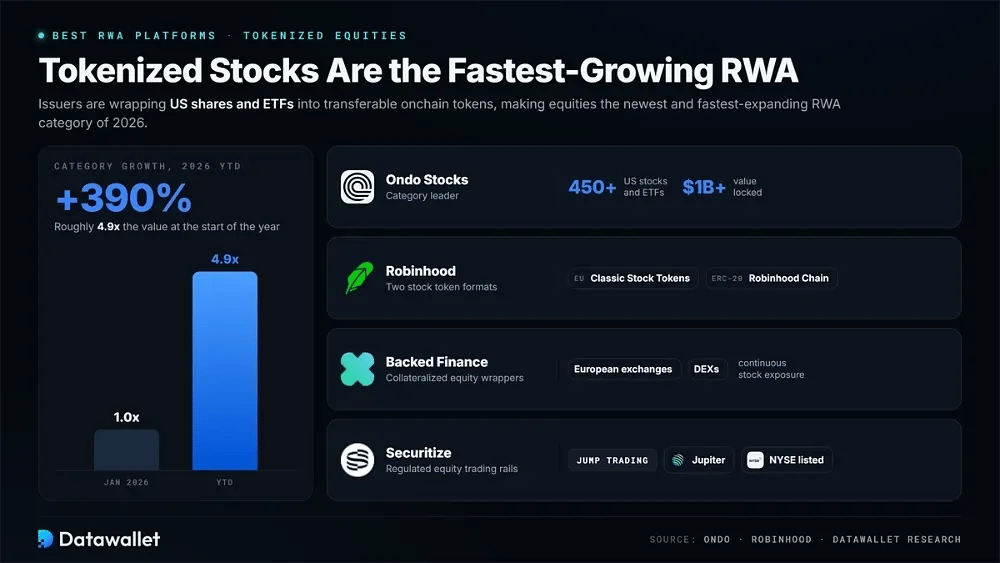
Las acciones son la categoría de RWA más nueva y de más rápida expansión, con un crecimiento de aproximadamente 390 % en lo que va de 2026, ya que los emisores han envuelto acciones estadounidenses y ETF en tokens onchain transferibles.
Entre los principales nombres que impulsan la tokenización de acciones se encuentran:
- Ondo Stocks: el líder de la categoría, con más de 450 acciones y ETF estadounidenses tokenizados y más de 1.000 millones de dólares en valor bloqueado.
- Robinhood Stock Tokens: ofrece exposición a acciones estadounidenses tokenizadas mediante Classic Stock Tokens en Europa y Stock Tokens ERC-20 componibles en Robinhood Chain.
- Backed Finance: emite envoltorios de acciones colateralizados que se utilizan en plataformas europeas y exchanges descentralizados para ofrecer exposición continua a acciones.
- Securitize: construye una infraestructura regulada de negociación de acciones tokenizadas con Jump Trading y Jupiter tras su propio listado público.
Consulta nuestra comparativa de los mejores exchanges para operar con acciones tokenizadas para saber dónde operar con estos productos.
¿En qué proyectos de RWA invierte BlackRock?
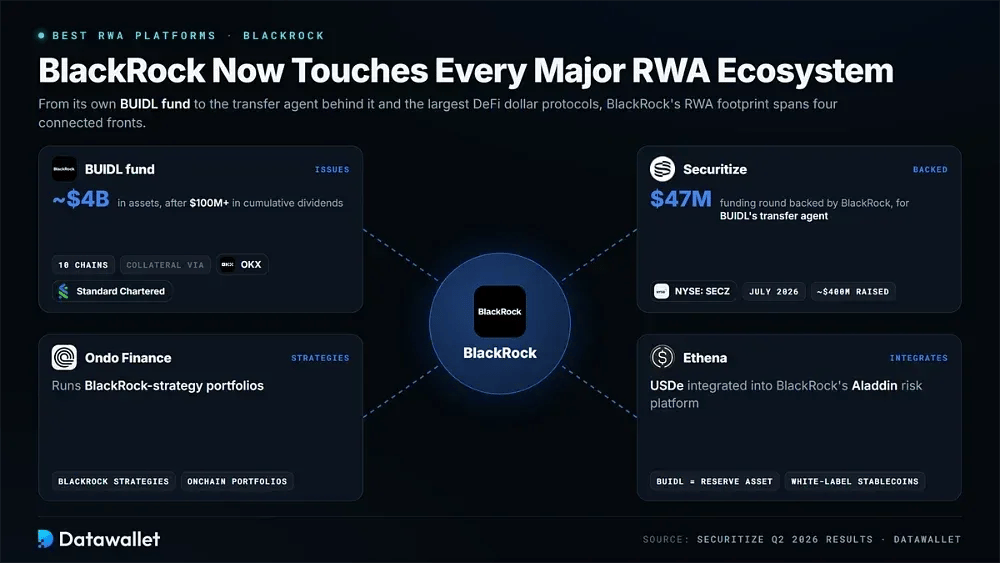
El fondo BUIDL de BlackRock ha crecido hasta unos 4.000 millones de dólares en activos, según los resultados del T2 de 2026 de Securitize, tras superar 100 millones de dólares en dividendos acumulados. El fondo opera en diez blockchains y se acepta como garantía de trading mediante marcos en los que participan OKX y Standard Chartered.
Securitize, el agente de transferencias respaldado por BlackRock mediante una ronda de financiación de 47 millones de dólares, salió a bolsa en la NYSE en julio de 2026 con el ticker SECZ y recaudó alrededor de 400 millones de dólares. Ese listado dio a los inversores del mercado público su primera exposición directa al capital de una infraestructura de tokenización.
BlackRock también amplió su exposición a DeFi al integrar USDe de Ethena en la plataforma de riesgo Aladdin y convertir BUIDL en el activo de reserva de las stablecoins de marca blanca de Ethena. Junto con las carteras de estrategia BlackRock de Ondo, estas relaciones implican que la firma ya está presente en casi todos los grandes ecosistemas RWA.
Cómo invertir en proyectos RWA
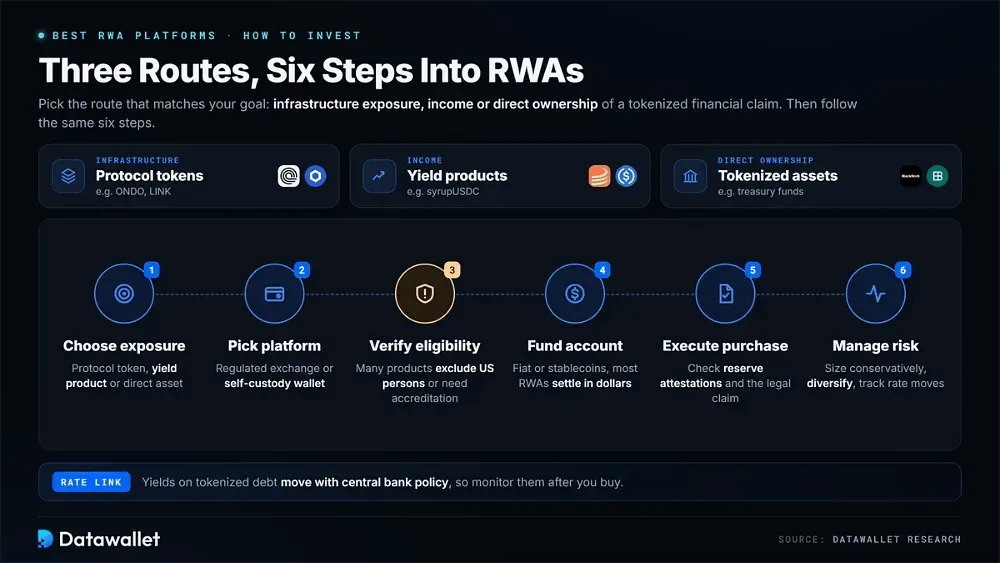
La exposición al sector RWA suele llegar por una de tres vías: tokens de protocolos, productos de rendimiento o los propios activos tokenizados. La vía adecuada depende de si el objetivo es exponerse a la infraestructura, obtener ingresos o poseer directamente un derecho financiero tokenizado.
Sigue estos pasos para construir tu posición en RWA:
- Elige la exposición: decide entre tokens de protocolo como ONDO o LINK, productos de rendimiento como syrupUSDC y activos tokenizados directos, como los fondos del Tesoro.
- Elige una plataforma: abre una cuenta en un exchange regulado que ofrezca el listado de tokens RWA o conecta un wallet de autocustodia para productos onchain.
- Verifica tu elegibilidad: consulta con atención las restricciones regionales, ya que muchos productos tokenizados de deuda y renta variable excluyen a personas de EE. UU. o exigen comprobaciones de acreditación.
- Fondea la cuenta: haz un depósito en fiat o stablecoins, teniendo en cuenta la moneda de liquidación, porque la mayoría de los productos RWA cotizan y se reembolsan en dólares.
- Ejecuta la compra: compra los tokens que hayas elegido, confirma las atestaciones de reservas cuando estén disponibles y revisa qué derecho legal representa realmente cada token.
- Gestiona el riesgo: dimensiona las posiciones de forma conservadora, diversifica entre categorías y vigila los rendimientos, ya que los tipos de la deuda tokenizada se mueven con la política de los bancos centrales.
Riesgos y desafíos de los RWA
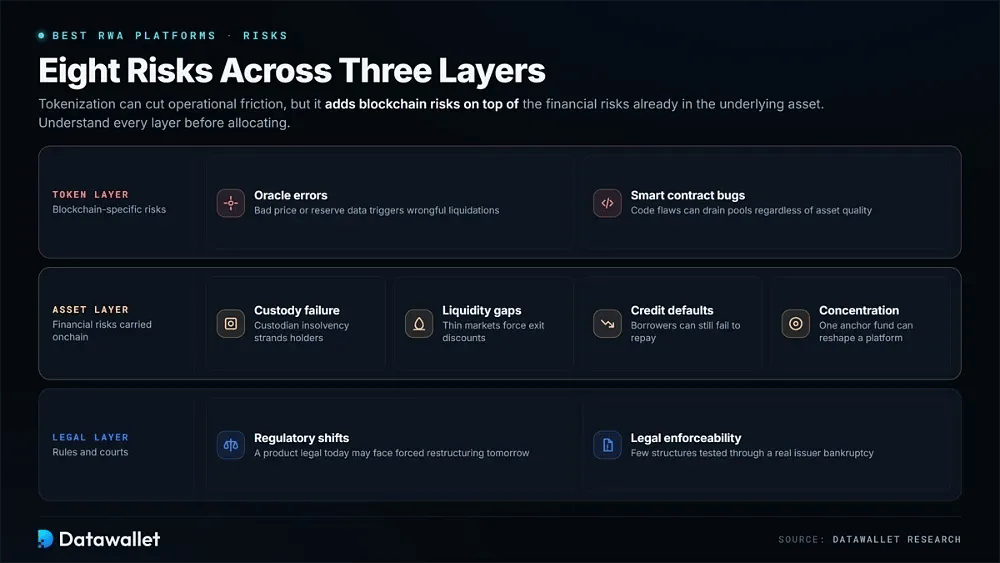
La tokenización puede reducir la fricción operativa, pero añade riesgos propios de la blockchain a los riesgos financieros que ya presenta el activo subyacente. Los inversores deben entender ambas capas antes de asignar capital.
Entre los factores de riesgo esenciales que conviene considerar se incluyen:
- Cambios regulatorios: las normas sobre valores difieren entre jurisdicciones y siguen evolucionando, por lo que un producto legal hoy podría enfrentarse mañana a restricciones o a una reestructuración forzosa.
- Fallo de la custodia: los tokens solo son tan sólidos como el custodio que guarda el activo subyacente, y una insolvencia de este puede dejar a los titulares de tokens sin nada.
- Errores de oráculo: Unos datos de precios o de reservas defectuosos pueden provocar liquidaciones indebidas u ocultar la infracolateralización hasta que las pérdidas ya sean inevitables para los participantes.
- Brechas de liquidez: muchos instrumentos tokenizados se negocian con poco volumen en los mercados secundarios, por lo que salir de posiciones de tamaño considerable en momentos de tensión puede obligar a aceptar descuentos significativos.
- Errores en los contratos inteligentes: las vulnerabilidades del código pueden vaciar los pools sin importar la calidad del activo, por lo que son importantes las auditorías de empresas de auditoría de contratos inteligentes de buena reputación.
- Impagos de crédito: los tokens de crédito privado conllevan riesgo de impago del prestatario, y los ciclos pasados muestran que la transparencia onchain no elimina los errores clásicos de evaluación de riesgos.
- Exigibilidad legal: las reclamaciones de los titulares de token deben resistir ante tribunales reales, y pocas estructuras se han puesto a prueba todavía en una quiebra real de un emisor.
- Exposición a la concentración: varias plataformas dependen de uno o dos fondos ancla o asignadores, por lo que una sola decisión de reembolso puede cambiar toda su economía.
Previsión del tamaño del mercado de RWA
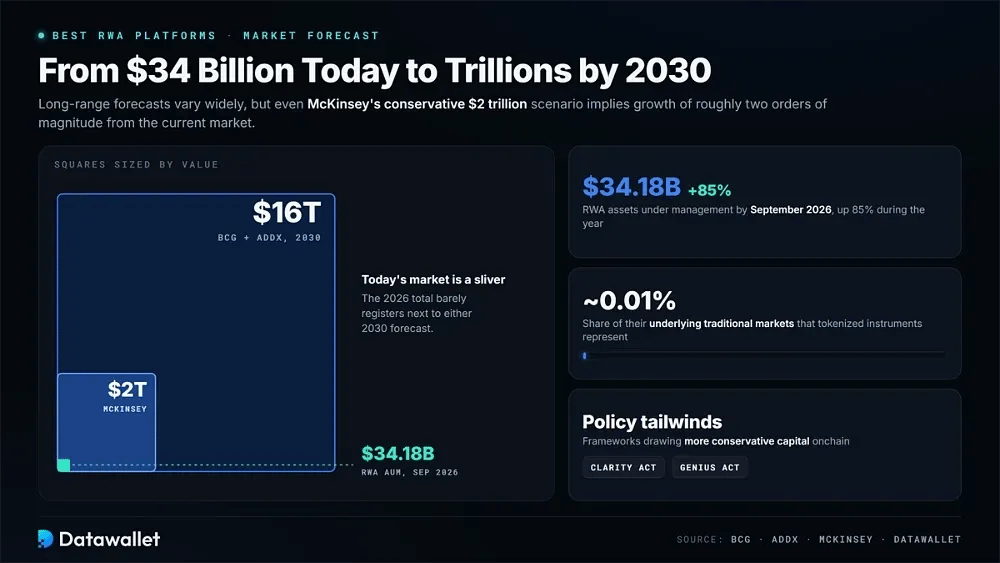
Las previsiones a largo plazo varían mucho. Boston Consulting Group y ADDX estiman que los activos tokenizados podrían alcanzar 16 billones de dólares en 2030, mientras que el modelo más conservador de McKinsey ronda los 2 billones de dólares. Incluso el escenario más bajo implicaría un crecimiento de unos dos órdenes de magnitud respecto al mercado actual.
Los datos a corto plazo dan contexto a esas previsiones. Los activos bajo gestión de RWA aumentaron 85 % durante 2026 hasta 34.180 millones de dólares en septiembre, aunque los instrumentos tokenizados aún representan solo en torno al 0,01 % de sus mercados tradicionales subyacentes. Marcos regulatorios como la CLARITY Act y la GENIUS Act siguen atrayendo más capital conservador a la cadena.
Conclusiones
La tokenización ha pasado de los programas piloto a las finanzas de producción. DTCC, BlackRock, Janus Henderson, Robinhood y otras grandes entidades financieras operan o respaldan ya productos onchain en funcionamiento. La cuestión ya no es si los RWA pueden escalar, sino qué infraestructura captará el flujo en emisión, distribución, liquidación, datos y liquidez.
Los siete proyectos de este ranking ocupan cada uno una posición defendible en ese conjunto. Ondo se centra en valores tokenizados, Robinhood en la distribución global al consumidor, Canton en la liquidación institucional, Chainlink en datos e interoperabilidad, Pendle en mercados de rendimiento, Ethena en dólares sintéticos y Maple en crédito. Estas funciones requieren infraestructura específica, y diversificar entre las capas sigue siendo preferible a depender de un solo proyecto.
Los inversores deberían seguir separando la adopción de la plataforma de la captura de valor del token. Conviene prestar mucha atención a la mecánica de ingresos, las reglas de acceso regionales, la estructura jurídica y la evolución regulatoria, porque esos detalles distinguirán las inversiones duraderas en RWA de las operaciones narrativas de corta vida.