Compara los principales activos tokenizados de plata
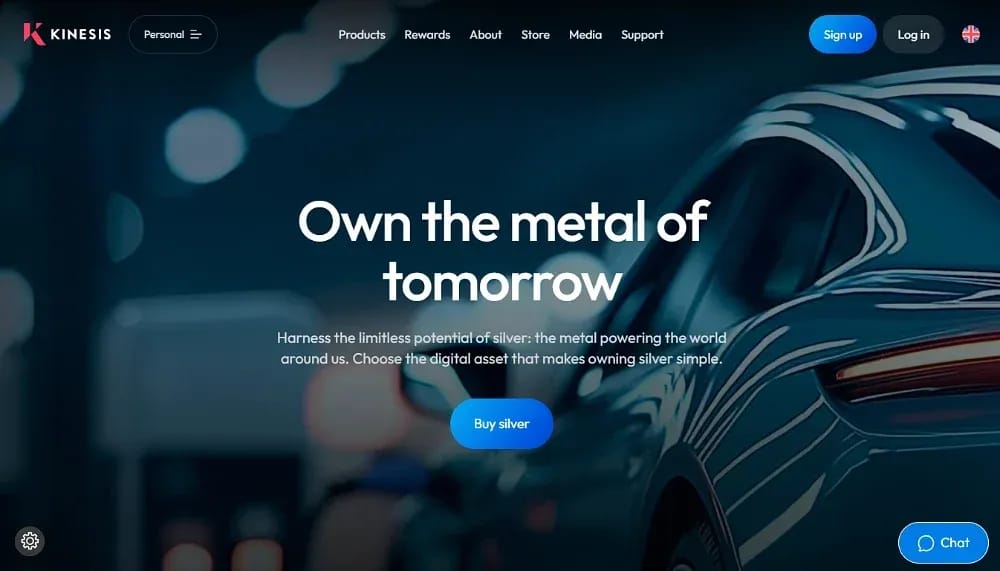
1. Kinesis Silver (KAG)
Kinesis Silver es el mayor activo de plata tokenizada por capitalización de mercado. Además, es el único que paga una renta a sus titulares. Un token representa una onza troy de lingotes asignados de pureza 999 custodiados en cámaras acorazadas aseguradas en seis continentes.
Su rendimiento es la razón principal por la que lo situamos en primer lugar. Cada mes, los titulares reciben plata financiada con una participación del 15 % de los ingresos por comisiones de transacción de Kinesis, en lugar de recompensas en un token distinto.
El principal inconveniente es el umbral de canje. La entrega física solo está disponible en múltiplos de 200 onzas a través de los centros de custodia de Kinesis, lo que deja los lingotes fuera del alcance de la mayoría de los compradores minoristas. Además, la operativa se concentra en el exchange de Kinesis.
Ventajas
- Los titulares obtienen un rendimiento mensual financiado con las comisiones de transacción de la plataforma, pagado directamente en plata.
- La bóveda y el seguro no conllevan coste de almacenamiento, a diferencia de los acuerdos tradicionales de custodia de lingotes.
- Las reservas se someten a auditorías independientes dos veces al año, y las barras asignadas se custodian en seis continentes.
Inconvenientes
- El canje físico empieza en 200 onzas, una cantidad muy superior a la que compraría la mayoría de los inversores minoristas.
- La liquidez se concentra sobre todo en el exchange Kinesis, y no se reparte entre los principales mercados.
- El emisor controla la acuñación y la custodia en cámara, lo que entra en conflicto con los principios estrictos de descentralización.
2. iShares Silver Trust (SLVon)
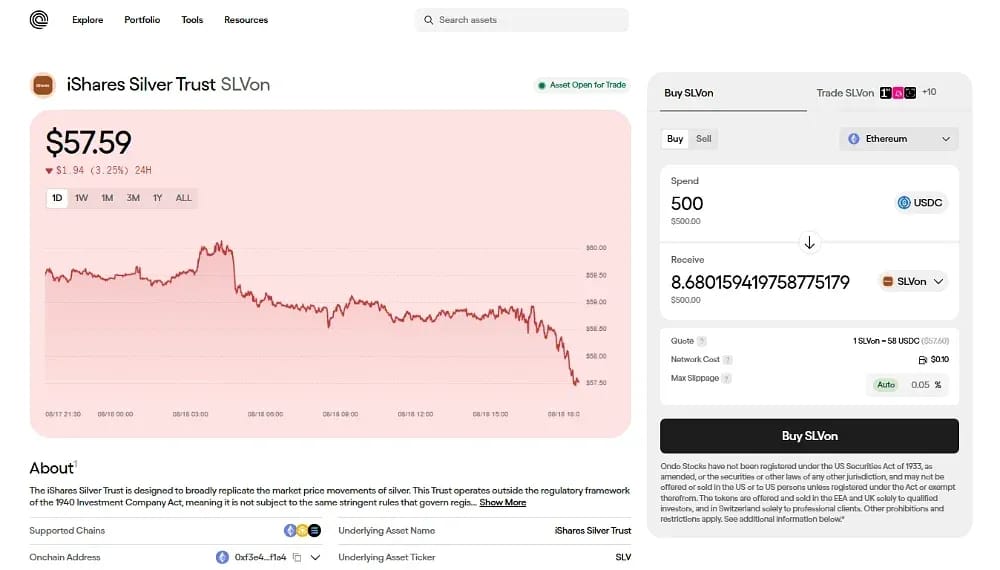
SLVon, emitido onchain por Ondo Finance, representa una participación tokenizada del iShares Silver Trust, el mayor ETF de plata. Cada token replica una acción de SLV en lugar de dar al titular un derecho sobre metal físico que pueda recogerse.
Esa estructura determina dónde encaja el producto. Los compradores obtienen exposición regulada a ETF con negociación en fin de semana. Ondo también acepta SLVon como garantía para futuros perpetuos, lo que permite que una misma posición ofrezca exposición al precio y margen.
El impulso se aceleró tras el listado en Binance Alpha. El volumen de transferencias alcanzó aproximadamente 117 millones de dólares en diciembre de 2025, es decir, se multiplicó por doce respecto al mes anterior. Los residentes en Estados Unidos no pueden comprar SLVon y los titulares no tienen derecho a canjearlo por lingotes.
Ventajas
- Ofrece acceso permanente al mayor ETF de plata sin esperar al horario de mercado.
- También sirve como garantía de margen en futuros perpetuos de Ondo, liberando capital que de otro modo estaría inactivo.
- Respaldado por la custodia fiduciaria de BlackRock, que ofrece una supervisión institucional de la que carecen los tokens nativos de las criptomonedas.
Inconvenientes
- No disponible para residentes en Estados Unidos por las restricciones de valores aplicables a las acciones de ETF tokenizadas.
- No confiere ningún derecho sobre el metal físico, por lo que los titulares quedan expuestos al ETF y a la estructura del emisor.
- La oferta en circulación sigue siendo modesta frente a los tokens de plata respaldados físicamente, lo que reduce la profundidad del mercado secundario.
3. Matrixdock Silver (XAGm)
Matrixdock Silver aplica estándares de custodia institucional a la plata onchain. Cada token está totalmente respaldado por barras acreditadas por la London Bullion Market Association, con verificación independiente de cada unidad custodiada.
Su traslado a Sui convirtió a XAGm en el primer activo de plata de nivel institucional emitido de forma nativa en esa red. Sui Foundation aportó capital de tesorería, y OSL, en Hong Kong, listó después juntos los tokens de oro y plata de Matrixdock.
Lo vemos como una opción más adecuada para tesorerías que para compradores minoristas. La acuñación directa requiere verificación de identidad y un mínimo de 10.000 $. Por tanto, los inversores más pequeños deben recurrir a los mercados secundarios o elegir una alternativa denominada en gramos.
Ventajas
- Totalmente asignado frente a barras acreditadas por la LBMA, con verificación independiente de cada unidad custodiada en cámara.
- Funciona como garantía en aplicaciones de préstamos y de trading en lugar de permanecer inactivo en un wallet.
- El acceso a plataformas reguladas mejoró después de que OSL listara el token en Hong Kong.
Inconvenientes
- La acuñación directa exige un mínimo de 10.000 $ y verificaciones de identidad completas, lo que excluye a la mayoría de los compradores minoristas.
- Las comisiones de acuñación nulas son promocionales y temporales, por lo que las estructuras de costes futuras siguen siendo inciertas.
- La liquidez secundaria sigue siendo menor que la de los equivalentes en oro del mismo emisor.
4. Plata (GRAMS)
GRAMS es un producto de Token Teknoloji referenciado a un gramo de oro de pureza 999. Como cada unidad representa solo un gramo, los compradores pueden entrar con unos pocos dólares en lugar de comprometerse con una onza completa.
La oferta se mantiene alineada con las reservas custodiadas mediante un mecanismo de acuñación y quema. Los tokens se acuñan cuando el metal entra en la cámara y se destruyen cuando sale, de modo que la oferta en circulación refleja las tenencias verificadas y no las promesas del emisor.
GRAMS funciona tanto en Avalanche como en Polygon, lo que da a los titulares dos redes de liquidación entre las que elegir. La liquidez sigue concentrada en pocas plataformas. La transparencia de las reservas también depende de auditorías periódicas del emisor en lugar de una prueba onchain continua.
Ventajas
- El precio por gramos permite a los compradores empezar con unos pocos dólares en lugar de una onza troy completa.
- Funciona tanto en Avalanche como en Polygon, lo que permite a los titulares elegir la red de liquidación más barata.
- Los contratos inteligentes aplican una paridad estricta de uno a uno mediante la emisión y la quema automatizadas.
Inconvenientes
- El modesto suministro circulante limita el volumen que los compradores institucionales pueden mover de una sola vez.
- La profundidad de mercado se concentra en pocas plataformas, lo que amplía los diferenciales en órdenes grandes.
- La verificación de las reservas se basa en auditorías periódicas del emisor y no en una certificación pública continua.
5. Dominion Silver (SILV)
Dominion Silver lleva lingotes asignados a Solana. Cada token representa una onza troy fina custodiada en una cámara acorazada con estándar LBMA en Fort Worth, Texas, y las barras están segregadas e identificadas por número de serie en lugar de agruparse.
La emisión se realiza al precio spot más una comisión del 1,5 %, y el token cotiza en Orca, Raydium y Sunrise. El volumen del primer día superó los 3 millones de dólares y supuso aproximadamente el 60 % de la negociación de materias primas tokenizadas en Solana, lo que le da una profundidad inusual para un activo joven.
Hay dos salvedades importantes antes de comprar. El canje físico aún no está disponible y el emisor lo prevé entre tres y seis meses después del lanzamiento, mientras que una revisión de SolidProof confirma que dispone de poderes de congelación y de delegado permanente sobre los saldos.
Ventajas
- Las barras se asignan y se segregan por número de serie, de modo que las tenencias son identificables y no se agrupan en una reserva común.
- La profunda integración con Orca, Raydium y Sunrise le da una liquidez el primer día mayor que la de la mayoría de los tokens de metales de reciente lanzamiento.
- La liquidación en Solana ofrece costes de transacción inferiores a un céntimo y una finalidad casi instantánea para quienes mueven posiciones con frecuencia.
Inconvenientes
- El canje físico aún no se ha abierto, así que la reclamación del lingote sigue sin probarse en la práctica.
- El emisor conserva la autoridad de congelación y los poderes de delegado permanente, lo que significa que los saldos pueden congelarse o recuperarse.
- Una capitalización de mercado cercana a 6 millones de dólares lo deja muy por debajo de los tokens de plata consolidados indicados arriba.
¿Qué son los activos de plata tokenizados?
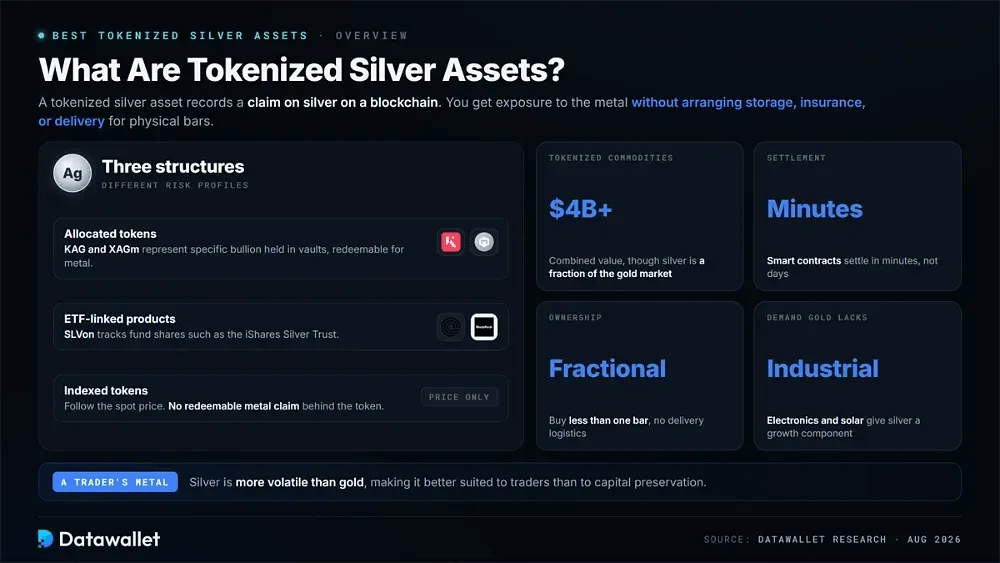
Un activo de plata tokenizada registra en una blockchain un derecho sobre plata. Al comprarlo, obtienes exposición al precio del metal sin tener que gestionar seguro, almacenamiento ni entrega de lingotes físicos.
La categoría está dominada por tres estructuras con distintos perfiles de riesgo. Los tokens asignados, como KAG y XAGm, representan lingotes concretos custodiados en cámaras acorazadas. Los productos vinculados a ETF, como SLVon, replican participaciones de fondos, mientras que los tokens indexados siguen el precio spot sin ofrecer un derecho canjeable sobre el metal.
La emisión y las transferencias se gestionan mediante contratos inteligentes, que permiten la propiedad fraccionada y la liquidación en minutos en lugar de días. Las materias primas tokenizadas superan ya los 4.000 millones de dólares en valor conjunto, aunque la plata sigue representando solo una fracción del mercado del oro.
La plata no se comporta como el oro en todos los aspectos. La demanda de la electrónica y de la fabricación solar le da un componente de crecimiento industrial que el oro no tiene. También es más volátil, por lo que resulta más adecuada para traders que para preservar el capital.
El shock de la plata y lo que enseñó a los poseedores
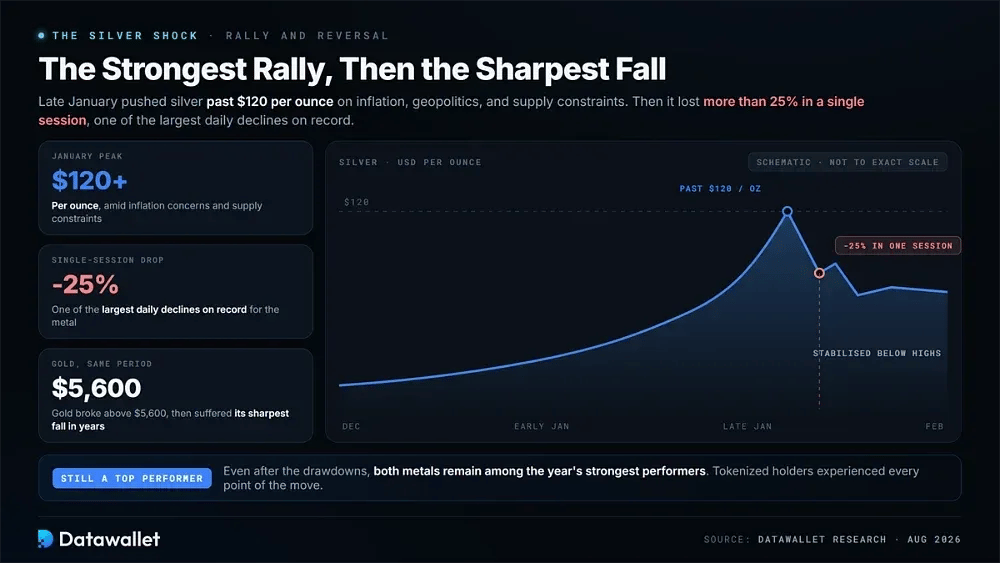
La plata registró tanto el repunte más fuerte como la caída diaria más brusca de su historial reciente de negociación. Los titulares de plata tokenizada vivieron esos movimientos en toda su magnitud, por lo que el episodio es un contexto importante a la hora de dimensionar una posición.
Cómo se desarrollaron el repunte y la reversión
A finales de enero se produjo un fuerte repunte en ambos metales preciosos. La plata superó los 120 $ por onza en un contexto de preocupación por la inflación, riesgo geopolítico y restricciones de oferta. El oro subió por encima de 5.600 $ durante el mismo periodo.
Después llegó el giro. La plata perdió más de un 25 % en una sola sesión, una de las mayores caídas diarias de la historia para este metal. El oro también sufrió su descenso más brusco en años antes de estabilizarse por debajo de sus máximos anteriores.
Incluso después de esas caídas, ambos metales siguen entre los de mejor comportamiento del año. Para los titulares de token, la lección fue clara: la custodia segura en cámara no reduce la volatilidad heredada de la propia plata.
Por qué la plata tokenizada resistió estructuralmente
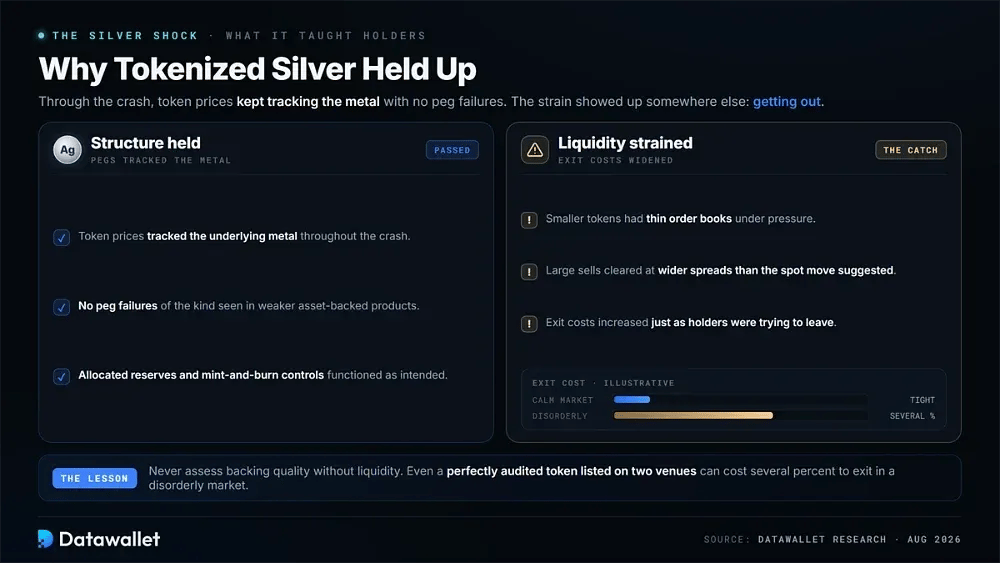
Durante la caída, los precios del token siguieron la evolución del metal subyacente sin los fallos de paridad que se vieron en productos respaldados por activos más débiles. Las reservas asignadas, junto con los controles de emisión y quema, funcionaron según lo previsto.
La liquidez fue más difícil. Los tokens más pequeños tenían libros de órdenes menos profundos, por lo que las órdenes de venta grandes se ejecutaban con diferenciales más amplios de lo que sugería el movimiento del precio spot. Por ello, los costes de salida aumentaron justo cuando los titulares intentaban salir.
La calidad del respaldo no debe evaluarse sin tener en cuenta la liquidez. Incluso un token perfectamente auditado y listado en solo dos plataformas puede costar varios puntos porcentuales al salir en un mercado desordenado.
Cómo elegir un activo tokenizado de plata
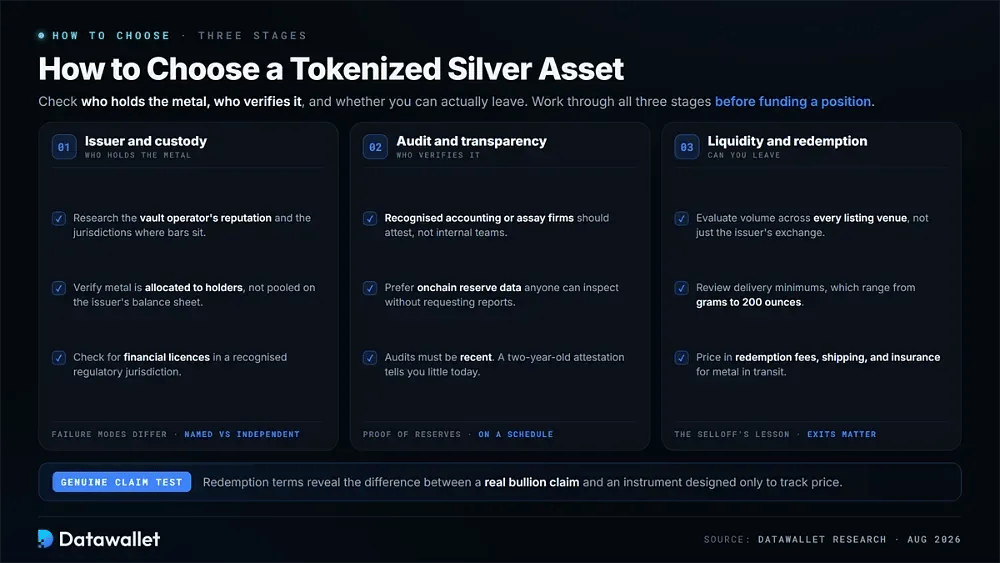
Elegir un token de plata exige comprobar quién custodia el metal subyacente y quién lo verifica. También necesitas saber si es posible la entrega física. Sigue las tres fases siguientes antes de financiar una posición.
Paso 1: evalúa al emisor y la custodia
Empieza por decidir si te sientes cómodo con un custodio con nombre o prefieres usar un activo cuyas reservas se mantienen independientes del emisor. Ambas estructuras pueden funcionar, pero sus modos de fallo son distintos.
Examina los protocolos de seguridad y las ubicaciones de las cámaras acorazadas:
- Investiga la reputación del operador de la cámara acorazada y las jurisdicciones donde se almacenan las barras.
- Comprueba si el metal está asignado a los titulares del token o agrupado en el balance del emisor.
- Comprueba si el emisor tiene licencias financieras en una jurisdicción regulatoria reconocida.
Paso 2: analiza la auditoría y la transparencia
La proof of reserves independiente ofrece una confirmación periódica de que cada token sigue correspondiéndose con metal custodiado en una cámara acorazada. Los activos que se tratan aquí varían considerablemente en la frecuencia con la que se realiza esa verificación.
Busca verificaciones frecuentes de terceros sobre las reservas de metal:
- Confirma que las attestations las realizan empresas de contabilidad o de auditoría reconocidas y no equipos internos.
- Busca plataformas que publiquen datos de reservas onchain que los titulares puedan consultar sin solicitar informes.
- Asegúrate de que las auditorías publicadas sean recientes, ya que una atestación de hace dos años aporta poca información hoy.
Paso 3: evalúa la liquidez y el reembolso
La caída mostró por qué salir merece tanta atención como entrar. Las condiciones de reembolso también revelan la diferencia entre un derecho real sobre lingotes y un instrumento diseñado solo para seguir el precio.
Comprueba los volúmenes de trading y el proceso de entrega física:
- Evalúa el volumen diario en todas las plataformas que ofrecen el listado del token, no solo en el exchange del propio emisor.
- Revisa las cantidades mínimas para la entrega física, que van desde gramos hasta 200 onzas.
- Averigua las comisiones de reembolso, los gastos de envío y los seguros que cubren el metal durante el transporte.
Regulación de los activos de plata tokenizados
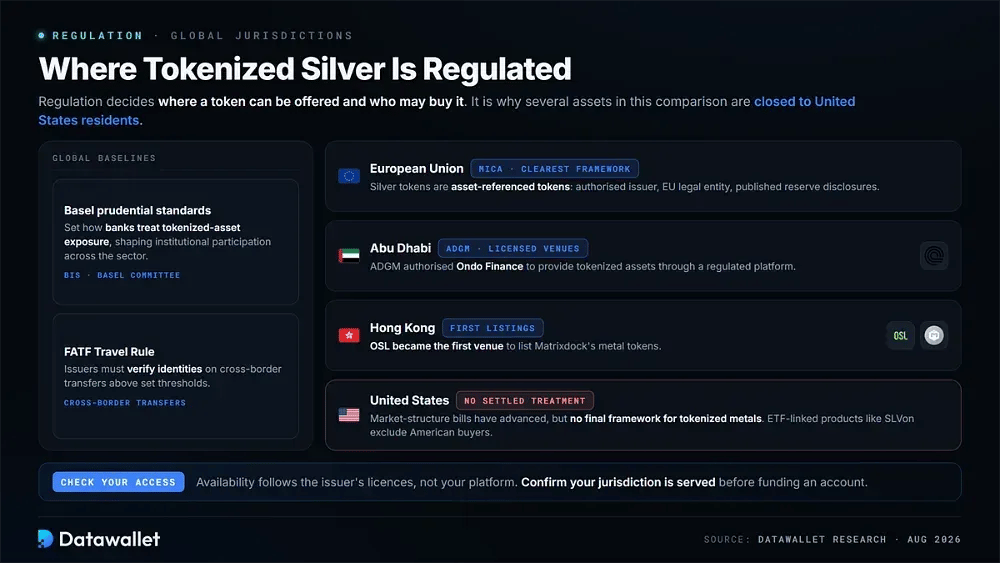
La regulación determina tanto dónde puede ofrecerse un token como quién puede comprarlo legalmente. Las normas varían según la jurisdicción, por lo que varios activos de esta comparativa no están disponibles para residentes en Estados Unidos.
Los estándares prudenciales del Comité de Basilea establecen cómo tratan los bancos la exposición a activos tokenizados, lo que influye en la participación institucional en todo el sector. Los emisores también deben cumplir las obligaciones de la Travel Rule del GAFI verificando las identidades en las transferencias transfronterizas que superen determinados umbrales.
Jurisdicciones y marcos regulatorios globales
El marco más claro procede del Reglamento de mercados de criptoactivos de la Unión Europea. Los tokens de plata que hacen referencia a materias primas entran en la categoría de tokens referenciados a activos. Los emisores deben estar autorizados, mantener una entidad jurídica establecida dentro del bloque y publicar información sobre las reservas.
Los reguladores del Golfo y de Asia se movieron con rapidez hacia la concesión de licencias a las plataformas en lugar de prohibirlas. El ADGM de Abu Dhabi autorizó a Ondo Finance a ofrecer activos tokenizados a través de una plataforma regulada. En Hong Kong, OSL se convirtió en la primera plataforma en listar los tokens de metales de Matrixdock.
Estados Unidos sigue sin un tratamiento definido para los tokens referenciados a materias primas. El Congreso ha avanzado en una legislación sobre la estructura del mercado, pero todavía no ha surgido un marco final para los metales tokenizados. Esa incertidumbre explica por qué los productos vinculados a ETF, incluido SLVon, excluyen a los compradores estadounidenses.
Normas de cumplimiento y seguridad
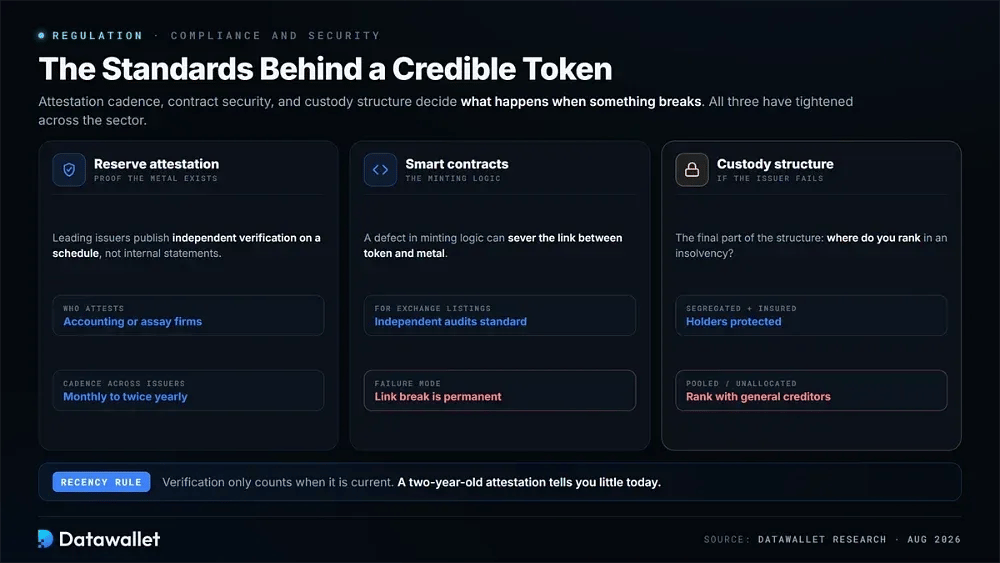
Los estándares de atestación de reservas se han vuelto más estrictos en todo el sector. Los principales emisores publican ahora verificaciones independientes de forma periódica en lugar de basarse en declaraciones internas, aunque la frecuencia va de mensual a semestral.
La seguridad de los contratos inteligentes importa igual de mucho. Un fallo en la lógica de acuñación puede romper el vínculo entre un token y el metal subyacente. Por ello, para los emisores que buscan listarse en exchanges, las auditorías independientes de contratos inteligentes se han convertido en una práctica habitual.
La custodia es la parte final de la estructura. Una bóveda segregada y asegurada protege a los titulares si el emisor quiebra. Con un almacenamiento agrupado o no asignado, los titulares pueden, en cambio, quedar al mismo nivel que otros acreedores en caso de insolvencia.
Cómo comprar plata tokenizada
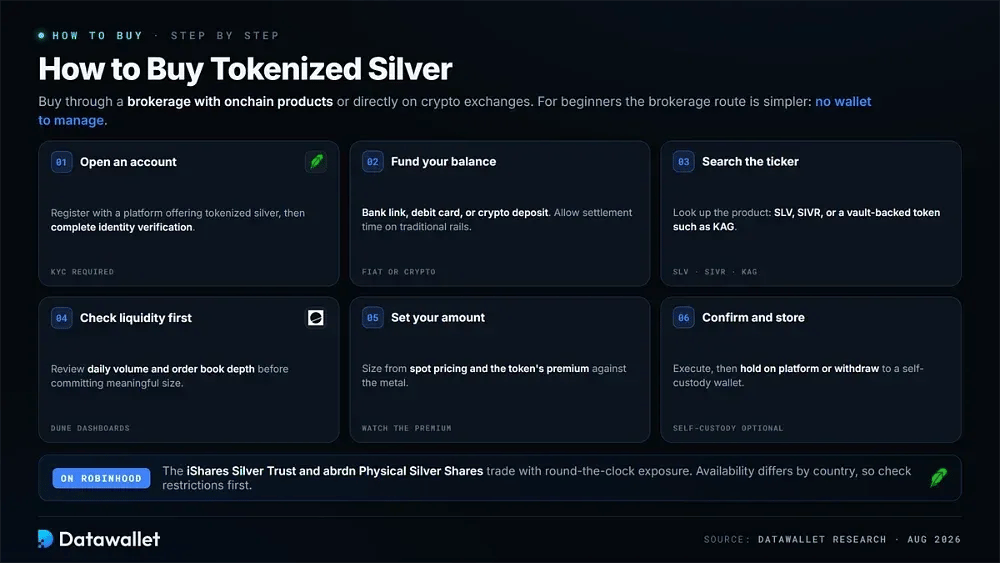
La plata tokenizada se puede comprar a través de un br��ker que ofrezca productos on-chain o directamente en exchanges de criptomonedas donde estén listados los tokens. Para principiantes, la vía del br��ker es más sencilla porque evita tener que gestionar un wallet.
Sigue estos pasos para hacer tu primera compra:
- Abre una cuenta: Regístrate en una plataforma como Robinhood que ofrezca productos de plata tokenizada y completa después la verificación de identidad.
- Fondea tu saldo: transfiere capital mediante enlace bancario, tarjeta de débito o depósito de criptomonedas, teniendo en cuenta el tiempo de liquidación en los canales tradicionales.
- Busca el ticker: localiza el producto concreto que quieres, ya sea SLV, SIVR o un token respaldado por una bóveda como KAG.
- Comprueba primero la liquidez: revisa el volumen diario y la profundidad del libro de órdenes con Dune analytics antes de comprometer un importe significativo.
- Fija tu importe: decide la cantidad según el precio spot y la prima a la que cotiza el token frente al metal.
- Confirma y guarda: Ejecuta la orden y decide después si mantener los fondos en la plataforma o retirarlos a un wallet de autocustodia.
Los usuarios de Robinhood tienen acceso al iShares Silver Trust y al abrdn Physical Silver Shares ETF, ambos con exposición las veinticuatro horas. La disponibilidad varía según el país, así que consulta las restricciones aplicables antes de abrir una cuenta.
Riesgos de los activos de plata tokenizados
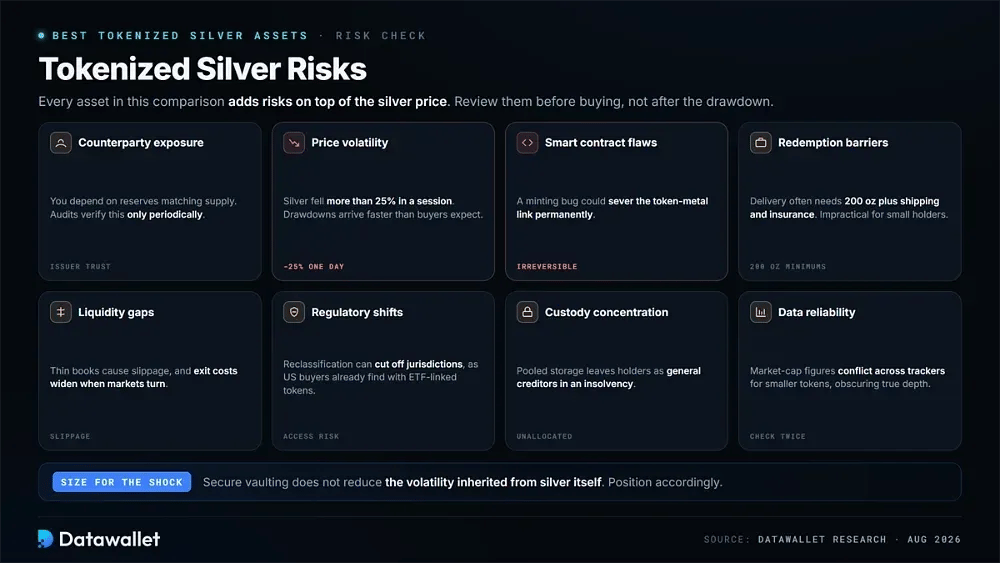
Cada activo de esta comparativa añade riesgos además de las variaciones del precio de la plata. Revisar esos riesgos antes de comprar puede evitar pérdidas que, de otro modo, sorprenden desprevenidos a los titulares.
Ten en cuenta los siguientes factores de riesgo antes de invertir:
- Exposición a la contraparte: dependes de que el emisor mantenga reservas que coincidan con la oferta en circulación, y las auditorías independientes solo lo verifican de forma periódica.
- Volatilidad del precio: la plata cayó más de un 25 % en una sola sesión durante el giro, así que las caídas llegan más rápido de lo que esperan la mayoría de los compradores.
- Fallos en el contrato inteligente: las vulnerabilidades en la lógica de emisión o de transferencia podrían romper de forma permanente el vínculo entre los tokens y el metal depositado en cámara.
- Barreras de reembolso: la entrega física suele exigir 200 onzas más los costes de envío y seguro, lo que hace poco prácticas las barras para los titulares pequeños.
- Brechas de liquidez: Los libros de órdenes poco profundos provocan slippage en órdenes grandes, y los costes de salida aumentan justo cuando los mercados se vuelven desordenados.
- Cambios regulatorios: la modificación de las normas de clasificación puede restringir el acceso por jurisdicción, como ya comprueban los compradores de Estados Unidos con los tokens vinculados a ETF.
- Concentración de la custodia: El almacenamiento agrupado o no asignado deja a los titulares como acreedores ordinarios si el emisor entra en insolvencia.
- Fiabilidad de los datos: las cifras de capitalización de mercado de los tokens más pequeños difieren entre los distintos rastreadores, lo que oculta la profundidad real disponible para los traders.
Conclusiones
La plata tokenizada ofrece exposición al metal sin que los compradores tengan que tratar con cámaras acorazadas o distribuidores de lingotes. El mercado ha madurado lo suficiente como para ofrecer una elección significativa entre estructuras de respaldo. Kinesis lidera en escala y rendimiento; SLVon es más adecuado para compradores que buscan exposición regulada a ETF.
Elige la estructura que se ajuste al uso previsto. Los inversores a largo plazo salen mejor servidos con tokens asignados con derechos de reembolso. Los productos vinculados a ETF e indexados son más adecuados para traders que solo necesitan exposición al precio.
La liquidez merece la misma atención que el respaldo del activo. Comprueba el volumen actual y verifica el calendario de auditorías antes de comprar, teniendo presente que el activo subyacente sigue siendo una materia prima volátil dentro de una estructura de mercado emergente.
Nuestra metodología
Hemos clasificado estos activos a partir de la documentación de los emisores, las atestaciones de reservas y los datos de mercado de CoinMarketCap y CoinGecko, en lugar de basarnos en material promocional. Se excluyó cualquier activo sin mecanismos de respaldo verificables.
Seis criterios determinaron el ranking:
- Calidad del respaldo: Comprobamos si los tokens representan lingotes asignados, participaciones de fondos o indexación de precios, ya que esa distinción determina lo que poseen los titulares.
- Transparencia de las auditorías: revisamos quién realiza la verificación de reservas, con qué frecuencia aparecen las certificaciones y si los titulares pueden consultarlas.
- Derechos de canje: Analizamos las cantidades mínimas, las comisiones y las jurisdicciones para la entrega física, y consideramos que el acceso práctico es más útil que el derecho teórico.
- Profundidad de liquidez: comparamos el volumen de operaciones entre plataformas en lugar de las cifras destacadas, dando más peso a los activos que se negocian fuera de la plataforma de su propio emisor.
- Acceso a la red: Evaluamos las redes de liquidación y la compatibilidad con wallet, favoreciendo los tokens utilizables en cadenas consolidadas frente a los sistemas cerrados.
- Situación regulatoria: hemos considerado las licencias, la disponibilidad por jurisdicción y cómo responde cada emisor a las obligaciones de cumplimiento normativo en los principales mercados.
Los precios de la plata y la oferta de tokens cambian constantemente. Las cifras se contrastaron con la información de los emisores y con rastreadores de mercado antes de su publicación, pero conviene confirmar los datos actuales antes de invertir capital.