Comparativa de las mejores acciones de criptomonedas
Evaluamos cada empresa según la durabilidad de su modelo de negocio, la solidez de su balance y la parte de los ingresos que resiste una caída de los precios de los tokens, en lugar de clasificarlas solo por el rendimiento reciente de sus acciones. Se otorgó mucho peso al riesgo de concentración, dado el gran número de vehículos de tesorería que existen ahora en el sector.
La tabla compara las siete empresas según los aspectos fundamentales que las distinguen:
1. Coinbase (COIN)
Coinbase sigue siendo el indicador institucional más claro del sector y, en mayo de 2025, se convirtió en la primera empresa nativa cripto incorporada al S&P 500. Esa inclusión obligó a los fondos indexados a mantenerla, integrando estructuralmente por primera vez la exposición a las criptomonedas en las carteras de jubilación ordinarias.
Consideramos que su combinación de ingresos es la más duradera del sector. Las comisiones de trading fluctúan con los volúmenes, pero los ingresos por suscripciones y servicios de custodia, staking y la economía de USDC aportan una base que no desaparece cuando se enfría la especulación, como explicamos en detalle en nuestra reseña de Coinbase.
Lo que nos gusta bastante menos es la evolución de la acción en 2026. Cayó aproximadamente un 10 % en lo que va de año después de que la cascada de liquidación de octubre de 2025 destruyera el volumen especulativo, y su red Base, junto con los ingresos por staking, no pudo compensar del todo esa fuerte caída de las comisiones de trading.
Ventajas
- Inclusión en índices: formar parte del S&P 500 obliga a los fondos pasivos a mantenerlo, lo que aporta una demanda estructural independiente del sentimiento del mercado cripto.
- Ingresos diversificados: los ingresos por custodia, staking y suscripciones amortiguan la volatilidad de las comisiones de trading que perjudica a los exchanges puros de la competencia durante las caídas.
- Foso regulatorio: las amplias licencias de EE. UU. y las exigencias de custodia de ETF crean barreras que los exchanges offshore realmente no pueden replicar en el mercado nacional.
Inconvenientes
- Dependencia del volumen: las comisiones de trading siguen aportando una gran parte de los ingresos, de modo que los mercados tranquilos reducen los beneficios más rápido de lo que sugieren las previsiones de la dirección.
- Compresión de comisiones: la competencia de Robinhood y de plataformas sin comisiones presiona la tasa de ingresos minorista que históricamente financió los márgenes de Coinbase.
- Rendimiento inferior: una caída de aproximadamente un 10 % en 2026 queda considerablemente por detrás tanto de Circle como del conjunto de acciones cripto.
2. Strategy (MSTR)
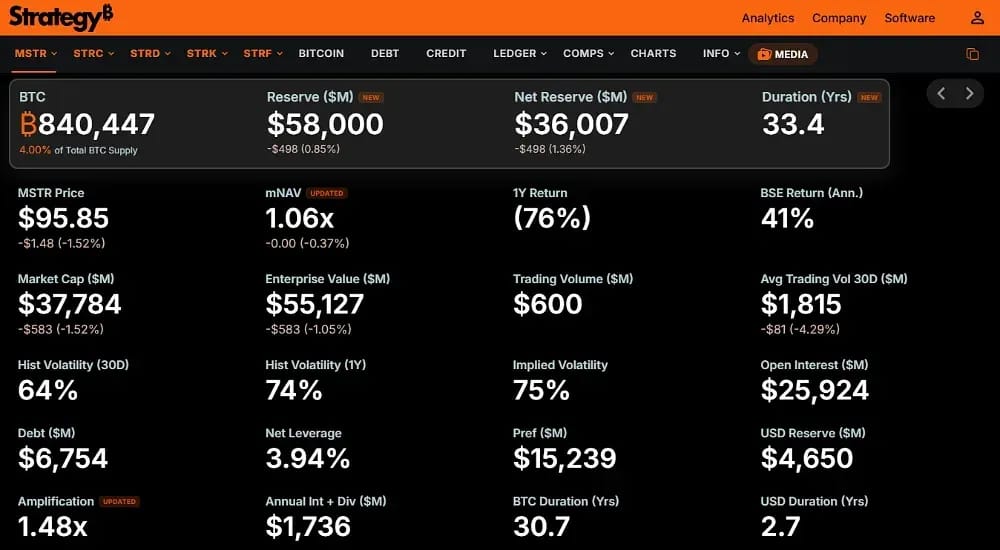
Strategy, antes MicroStrategy, posee 672.497 Bitcoin y sigue siendo el proxy de renta variable apalancado más puro del activo en cualquier mercado. La empresa financia sus adquisiciones mediante deuda convertible y emisión de acciones, amplificando deliberadamente la exposición a Bitcoin mucho más allá de lo que ofrecería simplemente mantener el token directamente.
Creemos que el apalancamiento actúa en ambos sentidos con más intensidad de lo que los inversores minoristas aprecian. La misma estructura de capital que amplificó las ganancias durante la acumulación amplifica ahora las caídas, y las acciones bajaron aproximadamente un 47 % durante el último año mientras Bitcoin retrocedía desde sus máximos.
El auténtico riesgo en 2026 es la exclusión del índice. Una posible salida de los índices MSCI forzaría una liquidación pasiva estimada en 9.000 millones de dólares, y consideramos que ese lastre es la variable más importante para quien tenga esta acción, junto con las oscilaciones de valoración a mercado de su tesorería en Bitcoin.
Ventajas
- Exposición a BTC sin igual: Con 672.497 Bitcoin, es el mayor tenedor corporativo y ofrece un potencial alcista con apalancamiento que ningún competidor iguala.
- Acceso a los mercados de capitales: su capacidad demostrada para captar deuda convertible y capital le permite acumular a lo largo de los ciclos cuando sus rivales no pueden.
- Margen de caja: unos 1.400 millones de dólares en reservas cubren alrededor de 21 meses de obligaciones de deuda durante periodos prolongados de debilidad del mercado.
Inconvenientes
- Riesgo de exclusión del índice: Una posible retirada de MSCI podría provocar ventas pasivas forzadas por unos 9.000 millones de dólares, con independencia de los fundamentos de la empresa.
- Caídas amplificadas: el apalancamiento que impulsó la rentabilidad en los mercados alcistas produjo una caída del 47 % en los últimos doce meses.
- Operaciones insignificantes: unos ingresos de software cercanos a 128,7 millones de dólares trimestrales son irrelevantes, por lo que la acción es esencialmente un derivado de Bitcoin.
3. Circle (CRCL)
Circle fue la acción cripto con mejor rendimiento de 2026: ganó alrededor de un 30 % hasta alcanzar una capitalización de mercado de 25.700 millones de dólares, mientras que la mayoría de sus competidoras retrocedió. Esa divergencia se debe a que sus ingresos dependen del crecimiento de la oferta de stablecoin y de los rendimientos del Tesoro, y no de los volúmenes de trading.
Consideramos que el modelo de negocio está realmente diferenciado respecto al de sus competidores. Circle obtiene intereses de las reservas que respaldan USDC, de modo que el crecimiento procede de la adopción y no de la especulación. La oferta aumentó más de un 30 % en doce meses, y esa expansión superó los ingresos perdidos por la bajada de los tipos.
La vulnerabilidad evidente es la sensibilidad a los tipos unida a la competencia. La bajada de los rendimientos comprime directamente los márgenes, y el marco estadounidense de stablecoins que está surgiendo podría atraer al mercado a tokens en dólares emitidos por bancos, que es la cuestión clave que seguiremos durante el resto de 2026.
Ventajas
- Mejor rendimiento de 2026: Una subida de aproximadamente 30 % lideró a todas las acciones del sector cripto que seguimos, impulsada por los fundamentos y no por el sentimiento del mercado.
- Ingresos no especulativos: los ingresos crecen con la adopción de stablecoins y el uso en pagos, más que con la actividad de trading, lo que los desvincula de los ciclos de mercado.
- Alineación regulatoria: operar como emisor conforme a la normativa sitúa a Circle en una posición favorable a medida que la legislación estadounidense sobre stablecoins formaliza la estructura del mercado.
Inconvenientes
- Exposición a los tipos de interés: Los intereses de las reservas generan la mayor parte de los ingresos, por lo que unas bajadas de tipos sostenidas reducen los márgenes de un modo que la dirección no puede compensar fácilmente.
- Competencia de los bancos: la nueva claridad regulatoria podría dar paso a tokens en dólares emitidos por bancos que compitan directamente por la cuota de stablecoin institucional.
- Un solo producto: USDC domina el negocio, de modo que cualquier pérdida de confianza en ese token amenaza toda la base de ingresos.
4. Robinhood (HOOD)
Robinhood se gana su lugar por su distribución y su infraestructura, más que por la evolución reciente de sus acciones. Registró resultados récord en 2025, con 4.500 millones de dólares en ingresos y 68.000 millones de dólares en depósitos netos, y en julio de 2026 lanzó su propia red de capa 2.
Consideramos Robinhood Chain el desarrollo más interesante de este apartado. Construida sobre Arbitrum y activa desde el 1 de julio, superó los 1.000 millones de dólares en volumen en pocos días y llegó a registrar brevemente más volumen de operaciones que cualquier exchange descentralizado, convirtiendo a 27 millones de usuarios del bróker en participantes onchain.
Lo que no nos gusta es el duro baño de realidad de 2026 que siguió. Las acciones cayeron aproximadamente un 27 % en lo que va de año tras no alcanzar las previsiones de beneficios del primer trimestre, y los ingresos del segmento cripto bajaron casi un 40 % en el T2, lo que muestra la rapidez con la que se evaporan los ingresos del trading minorista cuando se enfría la actividad especulativa.
Ventajas
- Distribución enorme: 27 millones de usuarios le dan un embudo de incorporación a las criptomonedas que ningún competidor de esta lista puede replicar.
- Infraestructura de cadena: Robinhood Chain convierte a los clientes de bróker en usuarios onchain y, al mismo tiempo, captura la economía de liquidación en su propia capa 2.
- Intermediación diversificada: Las acciones, las opciones y los productos de jubilación hacen que la debilidad de las criptomonedas no hunda toda la base de ingresos.
Inconvenientes
- Fuerte caída en 2026: el descenso de aproximadamente 27 % en lo que va de año llegó tras un resultado inferior a lo esperado en el 1.º trimestre, causado por unos ingresos por criptomonedas más débiles de lo previsto.
- Segmento volátil de criptomonedas: los ingresos de criptomonedas del T2 cayeron casi un 40 %, lo que confirma la rapidez con la que se contrae esta línea de ingresos en mercados tranquilos.
- Concentración minorista: los ingresos dependen en gran medida del comportamiento de trading minorista, que históricamente resulta el flujo menos duradero durante las caídas prolongadas.
5. Bitmine (BMNR)
Bitmine se ha convertido en el mayor tenedor corporativo de Ethereum del mundo, con una acumulación de 5,77 millones ETH por un valor aproximado de 10.200 millones de dólares. Sus tenencias totales en criptomonedas, efectivo y posiciones de capital riesgo alcanzan ya 11.300 millones de dólares, lo que la convierte en la segunda mayor tesorería cripto, solo por detrás de Strategy.
La economía del staking es lo que realmente lo diferencia de los vehículos de tesorería pasivos. Bitmine ha staked 4,92 millones de ETH a través de su red de validadores MAVAN, generando 242 millones de dólares en ingresos anualizados con un rendimiento del 2,70 %, y se prevé que el despliegue completo alcance 284 millones de dólares.
Consideramos que la inclusión de BMNR en el Russell 1000 en junio de 2026 es el catalizador estructural. Formar parte del índice atrae a inversores institucionales pasivos, y la compañía posee ahora el 4,8 % del suministro total de ETH mientras persigue un objetivo declarado del 5 %, aunque esa concentración es precisamente lo que la hace arriesgada.
Ventajas
- Tesorería productiva: el staking del 85 % de su ETH genera 242 millones de dólares al año, a diferencia de las tesorerías de Bitcoin, que mantienen activos que no generan rendimiento.
- Inclusión en índices: la pertenencia al Russell 1000 desde junio de 2026 atrae flujos institucionales pasivos que antes no estaban disponibles para la empresa.
- Ventaja de escala: poseer el 4,8 % de todo el suministro de ETH lo convierte en el referente cotizado para la exposición al staking de Ethereum.
Inconvenientes
- Concentración extrema: casi todo el balance está en un solo activo, por lo que una caída de ETH destruye directamente valor para el accionista.
- Riesgo de dilución: Seguir acumulando hasta el objetivo del 5 % exige emisiones continuas de acciones que diluyen de forma significativa a los accionistas actuales.
- Compresión del rendimiento: la rentabilidad del staking, del 2,70 %, cae a medida que se hace staking de más ETH en toda la red, lo que erosiona poco a poco la tesis de ingresos.
6. Galaxy Digital (GLXY)
Galaxy Digital es el operador más diversificado de esta lista, ya que combina trading institucional, gestión de activos y banca de inversión con aproximadamente 17.000 millones de dólares en activos bajo gestión. Esa amplitud hace que ninguna línea de ingresos determine por sí sola el resultado de la empresa en un trimestre concreto.
Lo que más nos gusta es el giro hacia la infraestructura. Galaxy está ampliando su campus Helios hasta 800 megavatios para cargas de trabajo de IA y de computación cripto, con el objetivo de alcanzar 1.000 millones de dólares en ingresos anuales procedentes de capacidad contratada, en lugar de comisiones de trading volátiles o ganancias de inversión de capital propio.
La contrapartida es el riesgo de ejecución de un gran proyecto de capital. Las obras de centros de datos suelen superar el presupuesto y retrasarse, y los aproximadamente 1.900 millones de dólares en efectivo y stablecoins de la empresa deben financiar esa expansión mientras absorbe unos ingresos por trading que fluctúan violentamente entre trimestres.
Ventajas
- Diversificación real: los ingresos procedentes del trading, la gestión de activos, la banca y la infraestructura reducen la dependencia de cualquier situación concreta del mercado cripto.
- Giro hacia la computación para IA: La ampliación Helios de 800 megavatios tiene como objetivo 1.000 millones de dólares en ingresos contratados, en gran medida no correlacionados con los precios de los tokens.
- Relaciones institucionales: los mandatos consolidados de prime brokerage y banca generan ingresos recurrentes de clientes a los que los competidores centrados en el cliente minorista no pueden acceder.
Inconvenientes
- Menor capitalización de mercado: con unos 7.800 millones de dólares, tiene menos liquidez y más volatilidad en el precio de la acción que sus competidores más grandes.
- Riesgo de ejecución del proyecto: La construcción de grandes centros de datos suele superar el coste y el plazo previstos, lo que tensiona los balances durante las fases de obra.
- Beneficios irregulares: las ganancias de inversión principal provocan resultados trimestrales que oscilan de forma drástica, lo que hace que el negocio sea realmente difícil de valorar.
7. Block (XYZ)
Block cierra nuestra lista por su alcance entre consumidores más que por su pureza cripto. Cash App llega a decenas de millones de usuarios activos mensuales, y sus terminales para comercios dan a la empresa una distribución en el comercio cotidiano que ningún otro negocio de esta lista puede igualar.
Su compromiso con Bitcoin es genuino y no meramente promocional. Block desarrolla hardware de minería, productos de self-custody e integración con Lightning Network, y posiciona Bitcoin como infraestructura de pago funcional en lugar de un activo de tesorería, una tesis claramente distinta del enfoque de acumulación de Strategy.
La clasificamos en último lugar porque los resultados financieros decepcionaron. El beneficio bruto creció un 17 % hasta 12.000 millones de dólares, pero un elevado gasto operativo produjo una pérdida neta de 3.000 millones de dólares y las acciones se corrigieron aproximadamente un 23 %, por lo que el objetivo de la Regla del 40 en el que ahora insiste la dirección cobra una importancia considerable.
Ventajas
- Alcance masivo entre consumidores: Cash App y los terminales de Square llevan la distribución de criptomonedas al comercio cotidiano, mucho más allá de las audiencias nativas del sector.
- Tesis centrada en los pagos: La integración de Lightning y el hardware de minería tratan Bitcoin como una infraestructura funcional y no como un activo especulativo de balance.
- Crecimiento del beneficio bruto: un aumento del 17 % hasta 12.000 millones de dólares muestra que el negocio de pagos subyacente sigue expandiéndose pese a la debilidad de las criptomonedas.
Inconvenientes
- Fuertes pérdidas: una pérdida neta de 3.000 millones de dólares por un gasto operativo elevado plantea dudas reales sobre la disciplina de costes y la asignación de capital.
- Exposición diluida: las criptomonedas son una parte modesta del negocio, así que se trata de una participación fintech con opcionalidad en Bitcoin.
- Debilidad de las acciones: una corrección de aproximadamente el 23 % refleja el escepticismo de los inversores sobre la rentabilidad, más que cualquier condición concreta del mercado de criptomonedas.
¿Qué son las acciones de criptomonedas?
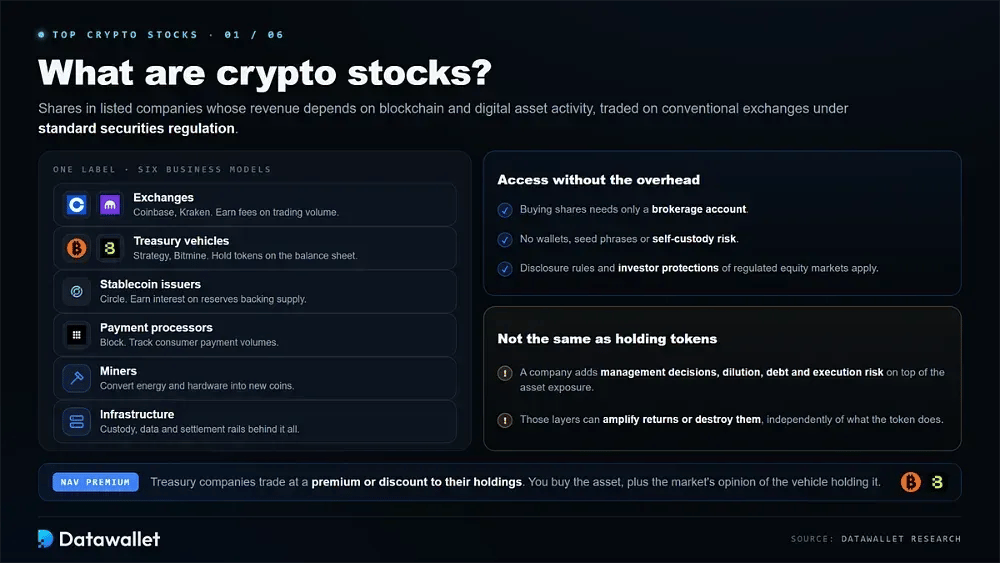
Las acciones cripto son participaciones en empresas cotizadas cuyos ingresos subyacentes dependen de la actividad de blockchain y de activos digitales. Abarcan exchanges, vehículos de tesorería, emisores de stablecoin, mineros, procesadores de pagos y proveedores de infraestructura, todos negociados en mercados convencionales bajo la regulación estándar de valores.
El atractivo es el acceso sin nada de la complejidad operativa. Comprar acciones solo requiere una cuenta de bróker, de modo que los inversores evitan por completo la gestión de wallets, la seguridad de la seed phrase y el riesgo de self-custody, a la vez que conservan los requisitos de divulgación y las protecciones al inversor que ya ofrecen los mercados de renta variable regulados.
Estas acciones no equivalen a poseer tokens directamente. Una empresa añade riesgo operativo, decisiones de gestión, dilución, deuda y fallos de ejecución a la exposición al activo subyacente, lo que puede amplificar la rentabilidad o destruirla con independencia de lo que haga el propio token.
Esa distinción importa sobre todo en las empresas con tesorería cripto. Strategy y Bitmine cotizan con primas o descuentos sobre su valor liquidativo según el sentimiento del mercado, de modo que los inversores compran tanto el activo subyacente como la opinión del mercado sobre el vehículo que lo posee.
La dispersión de 2026 en las acciones cripto
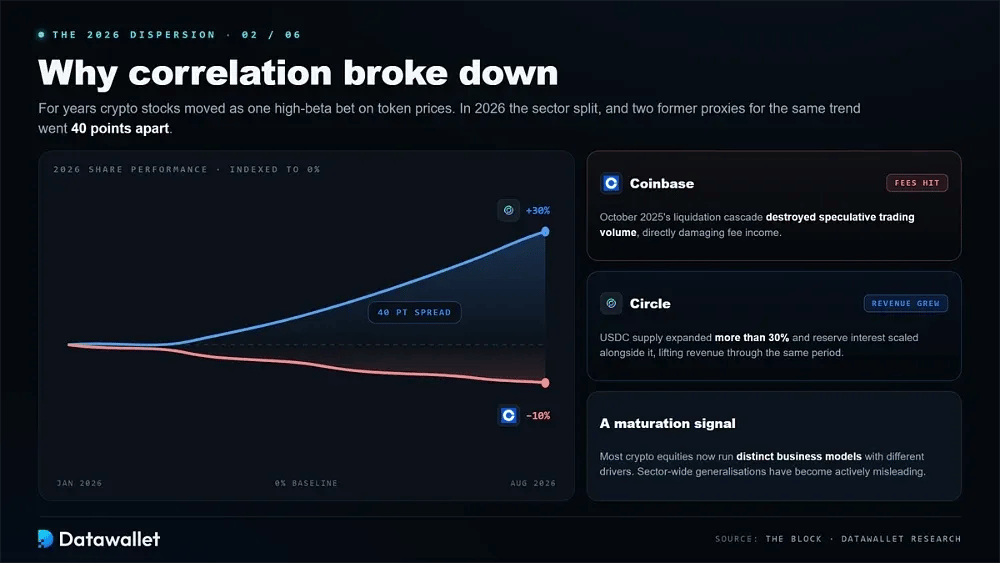
Durante años, las acciones cripto se movieron juntas como una única apuesta de alta beta sobre el precio de los tokens, siguiendo casi mecánicamente el sentimiento general hacia las tesorerías de activos digitales. Esa relación se rompió durante 2026, y la dispersión resultante es el hecho más importante para quien quiera construir exposición al sector este año.
Por qué se rompió la correlación
La evidencia es realmente contundente. Circle ganó aproximadamente un 30 % mientras que Coinbase cayó cerca de un 10 % durante el mismo periodo, un spread de 40 puntos entre dos empresas que un inversor en 2023 habría considerado representantes prácticamente intercambiables de la misma tendencia de fondo.
La causa de fondo es una clara divergencia de ingresos entre ambas. La cascada de liquidaciones de octubre de 2025 destruyó el volumen de operaciones especulativas, lo que dañó directamente los ingresos por comisiones de Coinbase, mientras que los ingresos de Circle crecieron porque la oferta de USDC aumentó más de un 30 % y los intereses de las reservas crecieron en paralelo.
Interpretamos esto como una señal genuina de maduración y no como una anomalía temporal. Como señaló The Block, la mayoría de las empresas cotizadas del sector cripto tienen ahora modelos de negocio distintos que responden a factores realmente diferentes, lo que significa que las generalizaciones sobre todo el sector se han vuelto claramente engañosas para los inversores.
Qué impulsa realmente cada negocio
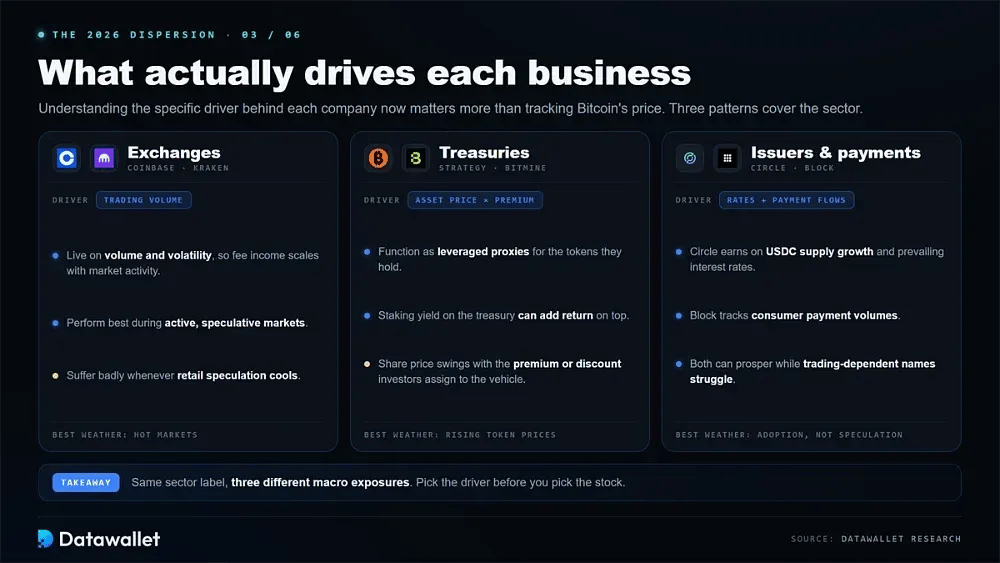
Entender el factor concreto que mueve a cada empresa importa ahora más que seguir simplemente el precio de Bitcoin. Exchanges como Coinbase y Kraken viven del volumen de operaciones y de la volatilidad, por lo que rinden mejor en mercados activos y sufren mucho cuando se enfría la especulación minorista.
Los vehículos de tesorería se comportan de forma distinta en casi todos los aspectos. Strategy y Bitmine funcionan como sustitutos apalancados de un activo: el precio de la acción sigue las tenencias subyacentes ajustadas por la prima o el descuento que asignen los inversores, más el rendimiento que genere la propia tesorería mediante staking.
Los emisores de stablecoins y las empresas de pagos al consumidor siguen un tercer patrón completamente distinto. Circle depende del crecimiento de la oferta y de los tipos de interés vigentes, mientras que Block sigue los volúmenes de pagos de consumo, lo que significa que ambas pueden prosperar en periodos en que las empresas dependientes del trading lo pasan muy mal.
Cómo elegir una acción cripto
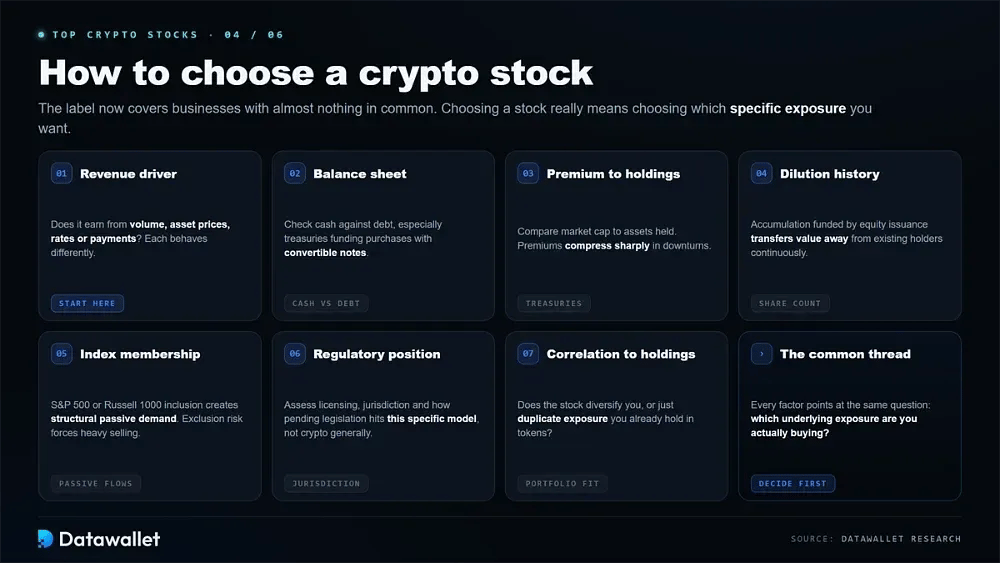
Elegir entre estas siete empresas supone decidir qué exposición subyacente concreta quieres realmente, ya que la etiqueta de acciones cripto abarca ahora negocios que casi no tienen nada en común salvo su asociación con los activos digitales y sus estadísticas de mercado.
Repasa estos factores antes de comprometer capital en cualquier posición:
- Fuente de ingresos: identifica si los beneficios dependen del volumen de operaciones, de los precios de los activos, de los tipos de interés o de los flujos de pagos, ya que cada uno se comporta de forma distinta.
- Calidad del balance: compara las reservas de efectivo con las obligaciones de deuda, en especial en el caso de las empresas con tesorería cripto que financian sus compras mediante bonos convertibles y emisión de acciones.
- Prima sobre las tenencias: En los vehículos de tesorería, compara la capitalización de mercado con el valor de los activos que poseen, ya que las primas se comprimen bruscamente durante las caídas.
- Historial de dilución: Revisa el crecimiento del número de acciones, porque las empresas que financian la acumulación mediante emisión de capital transfieren valor de forma continua de los accionistas actuales.
- Pertenencia a índices: la inclusión en el S&P 500 o el Russell 1000 crea una demanda pasiva estructural, mientras que el riesgo de exclusión puede provocar fuertes ventas.
- Posición regulatoria: evalúa las licencias, la jurisdicción y cómo afecta la legislación pendiente al modelo de negocio concreto, y no a las criptomonedas en general.
- Correlación con tus posiciones: determina si la acción aporta diversificación o simplemente duplica la exposición que ya tienes directamente a través de tokens.
¿Puedo comprar acciones de empresas cripto onchain?
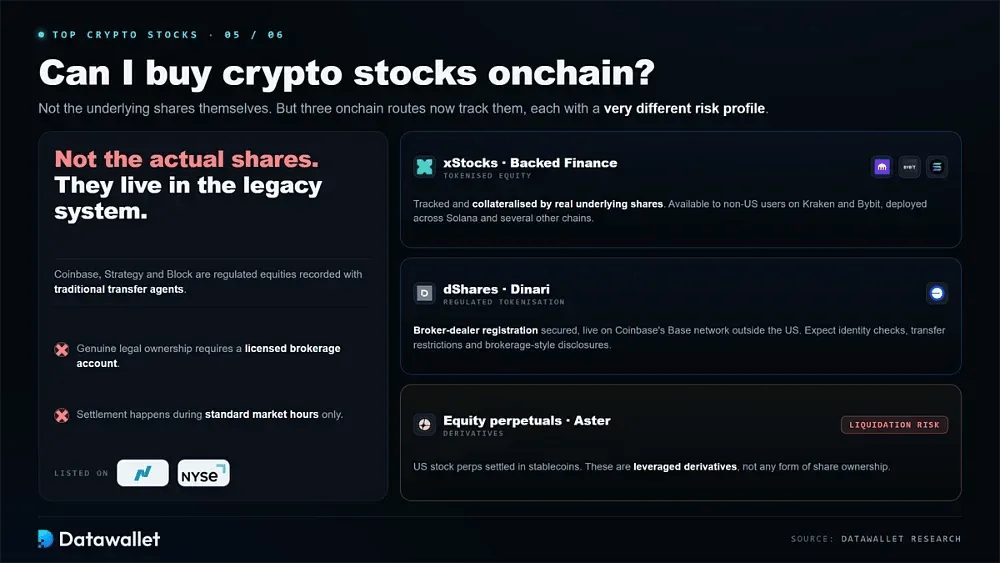
No son las acciones subyacentes en sí. Coinbase, Strategy y Block son valores regulados, registrados con agentes de transferencia tradicionales y negociados en Nasdaq o en la NYSE, por lo que la propiedad legal real requiere una cuenta en un bróker autorizado y una liquidación durante el horario habitual del mercado.
La renta variable tokenizada es hoy la alternativa más cercana a la propiedad real. Los xStocks de Backed Finance replican acciones subyacentes reales y están respaldados por ellas, y están disponibles para usuarios no estadounidenses a través de plataformas de acciones tokenizadas como Kraken y Bybit, con tokens desplegados en Solana y varias cadenas más.
La tokenización regulada avanza por una vía completamente distinta. Dinari obtuvo el registro de broker-dealer para acciones tokenizadas con la marca dShares, ya accesibles en la red Base de Coinbase fuera de Estados Unidos, aunque debes esperar verificación de identidad, restricciones de transferencia y divulgaciones propias de una correduría en todo el proceso.
Los contratos perpetuos sobre acciones ofrecen una tercera vía posible con un riesgo notablemente distinto. Plataformas como Aster listan ya contratos perpetuos de acciones estadounidenses liquidados en stablecoins, pero son derivados apalancados con un riesgo real de liquidación, no una forma de propiedad real de las acciones subyacentes.
Riesgos de las acciones cripto
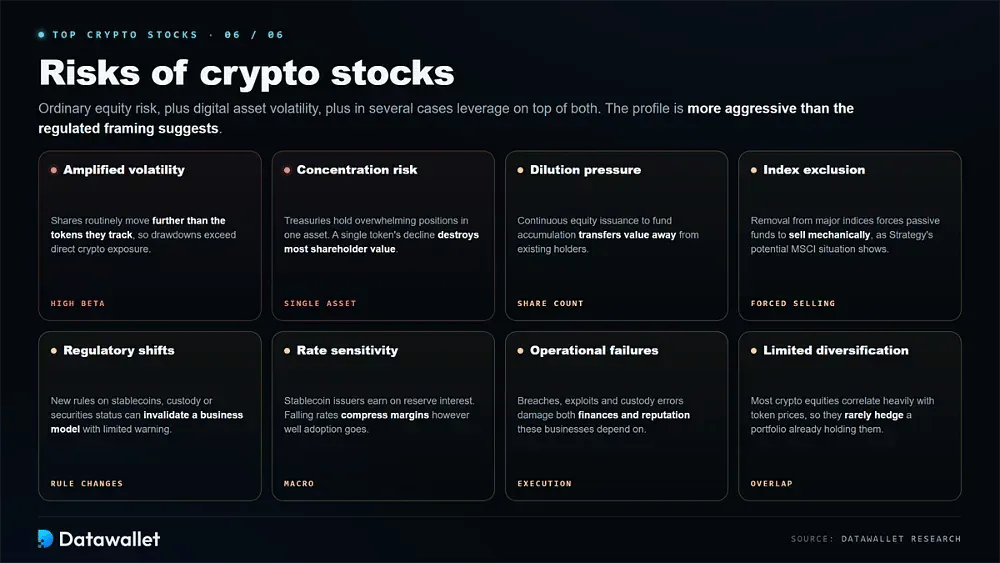
Las acciones del sector cripto combinan el riesgo habitual del mercado bursátil con la volatilidad de los activos digitales subyacentes y, en varios casos, añaden apalancamiento sobre ambos. El resultado es un perfil de riesgo considerablemente más agresivo de lo que sugiere el marco regulado del sector.
Ten en cuenta cada uno de estos puntos antes de asignar capital a cualquier posición:
- Volatilidad amplificada: Estas acciones suelen moverse más que los tokens que replican, por lo que las caídas superan las que produciría la exposición directa a criptomonedas.
- Riesgo de concentración: las empresas con tesorería cripto mantienen posiciones abrumadoras en un solo activo, de modo que la caída de un único token destruye directamente la mayor parte del valor para los accionistas.
- Presión de dilución: las empresas que financian la acumulación mediante emisiones de acciones aumentan continuamente el número de acciones, lo que transfiere valor de los titulares actuales a lo largo del tiempo.
- Exclusión del índice: La salida de los principales índices obliga a los fondos pasivos a vender de forma mecánica, como demuestra con claridad la posible situación de Strategy con MSCI.
- Cambios regulatorios: Los cambios en las normas sobre stablecoins, custodia o clasificación de valores pueden invalidar todo un modelo de negocio con poco margen de aviso.
- Sensibilidad a los tipos: los emisores de stablecoins obtienen ingresos de los intereses de las reservas, así que la bajada de los tipos comprime los márgenes con independencia de cómo evolucione la adopción.
- Fallos operativos: las brechas de seguridad, los ataques a contratos inteligentes o los errores de custodia dañan tanto las finanzas como la reputación de la que dependen estas empresas.
- Diversificación limitada: la mayoría de las acciones del sector cripto están muy correlacionadas con los precios de los tokens, por lo que rara vez cubren una cartera que ya contiene activos digitales.
Conclusiones
En 2026, las acciones cripto por fin dejaron de comportarse como una única operación correlacionada. La subida del 30 % de Circle frente a la caída del 10 % de Coinbase demostró que los modelos de ingresos individuales importan ahora mucho más que la etiqueta del sector, y que la dispersión parece más probable que aumente a que se revierta.
Coinbase sigue siendo nuestra opción general por su pertenencia al S&P 500 y sus ingresos realmente diversificados, mientras que Strategy ofrece la exposición apalancada más pura para cualquier inversor realmente cómodo con ese grado de riesgo de concentración en un solo activo. Circle merece atención por lograr un crecimiento que no dependía en absoluto de la especulación.
Nada de lo aquí expuesto constituye asesoramiento de inversión, y no somos asesores financieros. Todas las empresas incluidas conllevan un riesgo real de pérdida permanente, las valoraciones se mueven más rápido que los fundamentales, y quien se plantee estas posiciones debe verificar primero las cifras actuales y consultar con un profesional cualificado.
Nuestra metodología
Evaluamos cada una de las siete empresas a partir de los informes financieros publicados, los resultados trimestrales, los datos de mercado en directo y las tenencias de tesorería declaradas, en lugar de los precios objetivo de los analistas, dando prioridad deliberadamente a las empresas con ingresos operativos verificables frente a aquellas cuyo valor depende por completo de la apreciación de los activos.
Seis criterios determinaron el ranking final:
- Durabilidad de los ingresos: Evaluamos cuántos ingresos se mantienen ante una caída de los precios de los tokens, en lugar de depender por completo de la actividad especulativa.
- Solidez del balance: comparamos las reservas de efectivo, las obligaciones de deuda y el margen de maniobra financiero, en especial en las empresas que financian adquisiciones mediante apalancamiento o emisiones.
- Diferenciación del negocio: Dimos más peso a las empresas con posiciones defendibles, como licencias, inclusión en índices o distribución, que a los simples tenedores de activos sin diferenciación.
- Exposición a la concentración: penalizamos la fuerte dependencia de un solo activo, ya que los vehículos de tesorería amplifican tanto el potencial alcista como la caída mucho más allá de los movimientos del token.
- Gobernanza y transparencia: revisamos la calidad de la información, la participación de los directivos y la transparencia con la que cada empresa comunica sus tenencias y la dilución a los accionistas.
- Catalizadores estructurales: Tuvimos en cuenta la inclusión en índices, la claridad regulatoria y las infraestructuras de acciones tokenizadas que generan demanda independiente del sentimiento del mercado.
Las capitalizaciones de mercado y las cifras de rendimiento cambian a diario en este sector, por lo que nuestro ciclo de investigación se extendió de marzo a julio de 2026, y cada cifra se verificó con los documentos oficiales de las empresas y datos de mercado en directo antes de publicarla, en lugar de extraerla de resúmenes secundarios.