Este artículo analiza la tesorería de BitMine, los pilares técnicos de la tesis de Lee sobre Ethereum, sus objetivos de precio y cómo se compara la posición en ETH de BMNR con la posición en Bitcoin de Strategy.
¿Qué es BitMine Immersion Technologies?
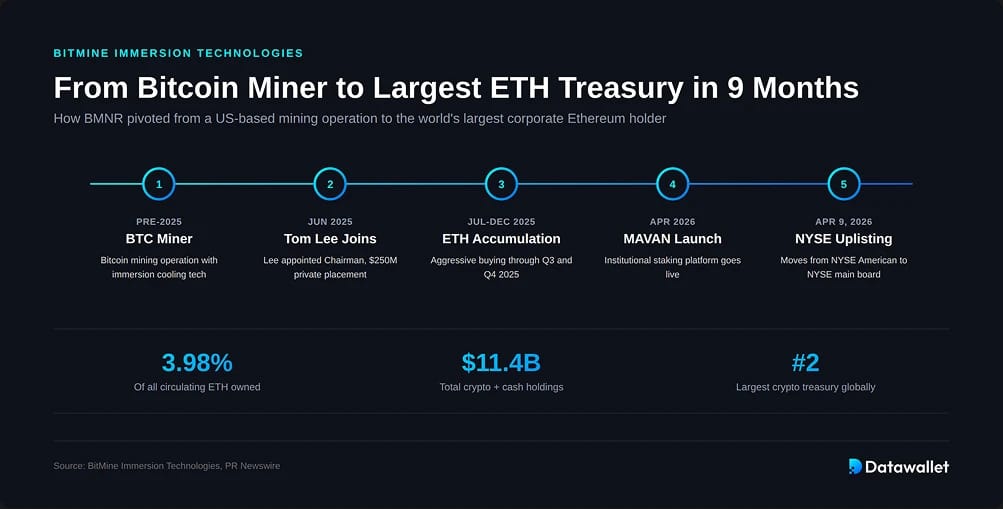
BitMine nació como una operación de minería de Bitcoin con sede en EE. UU., pero a mediados de 2025 giró para convertirse en una empresa de tesorería de Ethereum. El cambio comenzó cuando Tom Lee fue nombrado presidente en junio de 2025, junto con una colocación privada de 250 millones de dólares para financiar la nueva estrategia.
El objetivo declarado de BitMine es la "Alchemy of 5 %": acumular 5 % de todo el ETH en circulación y convertirlo en un balance productivo en stake. La empresa ha alcanzado 3,98 % del suministro en solo nueve meses, lo que la sitúa casi al 80 % del camino.
BMNR pasó a cotizar en la NYSE desde NYSE American el 9 de abril de 2026, con el respaldo de Founders Fund, de Peter Thiel, y de ARK Invest, de Cathie Wood. Ahora es la segunda mayor empresa de tesorería cripto del mundo, solo por detrás de Strategy.
Tenencias de tesorería en Ethereum de BitMine
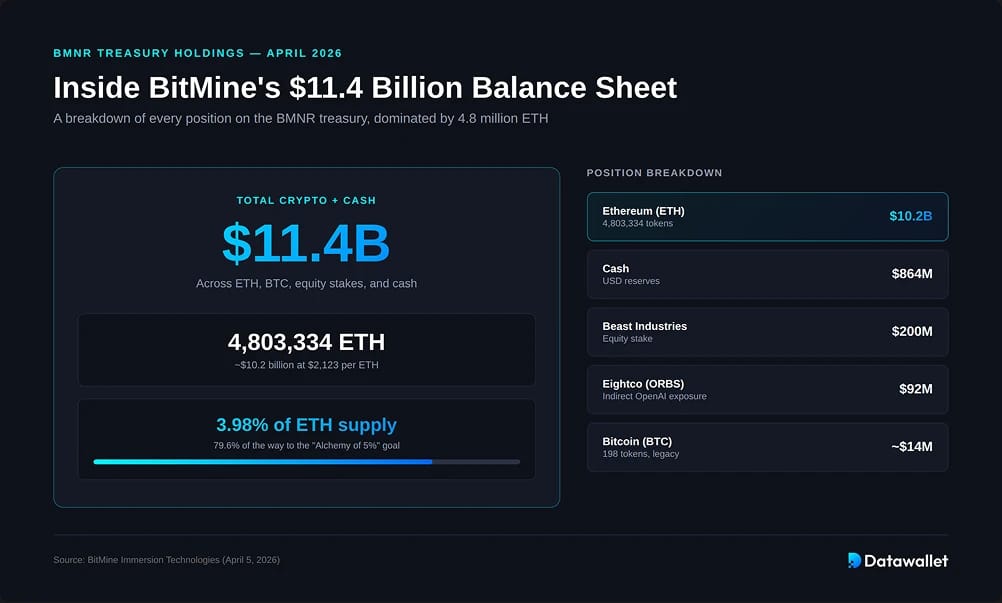
A 5 de abril de 2026, BitMine posee 4.803.334 ETH, alrededor del 3,98 % de la oferta circulante de Ethereum, de 120,7 millones. A 2.123 $ por ETH, la posición vale aproximadamente 10.200 millones de dólares.
El balance completo:
- 4.803.334 ETH (~10.200 millones de dólares a 2.123 $)
- 198 BTC (tenencias heredadas del negocio de minería)
- 864 millones de dólares en efectivo
- Participación de 200 millones de dólares en Beast Industries
- Participación de 92 millones de dólares en Eightco Holdings (ORBS), que da a BMNR exposición indirecta a OpenAI
- Total combinado: 11.400 millones de dólares
BitMine ha sido el comprador corporativo más agresivo de ETH durante la reciente caída, acumulando 71.252 ETH en una sola semana a principios de abril de 2026. Lee ha presentado las compras como una apuesta por que Ethereum se encuentra en "las etapas finales del mini invierno cripto". Para el seguimiento en directo, consulta nuestro Seguidor de tesorerías de Ethereum.
Cómo financia BitMine sus compras de Ethereum
BitMine aplica el mismo mecanismo que Michael Saylor popularizó con MSTR: emitir acciones con una prima sobre el valor liquidativo, convertir lo recaudado en ETH y aumentar el ETH por acción más rápido de lo que la dilución lo reduce. El modelo se rompe en cuanto la prima se comprime, que es precisamente el riesgo que Kerrisdale Capital señaló en su informe bajista de octubre de 2025. La estructura de financiación funciona en tres pasos:
- Capital semilla (9 de julio de 2025): colocación privada de 250 M $ liderada por MOZAYYX, con Founders Fund, Pantera, FalconX, Kraken, Galaxy Digital, DCG y Tom Lee a título personal.
- El motor principal: un programa de emisión de acciones ATM de 24.500 millones de dólares a través de Cantor Fitzgerald y ThinkEquity, ampliado de 2.000 a 24.500 M $ en menos de un mes. A finales de 2025, BMNR había emitido más de 240 M acciones y recaudado más de 10.000 M $ en ingresos brutos, con unos 14.000 M $ de capacidad sin utilizar.
- Operaciones de bloque estratégicas: ARK Invest adquirió 182 M $ de BMNR en un único bloque en julio de 2025, con el 100 % de los ingresos netos destinado a compras de ETH.
MAVAN: el motor de staking de BitMine
Lo que diferencia a BitMine de una tesorería pasiva es MAVAN (Made in America VAlidator Network), la plataforma de staking de nivel institucional lanzada a principios de abril de 2026.
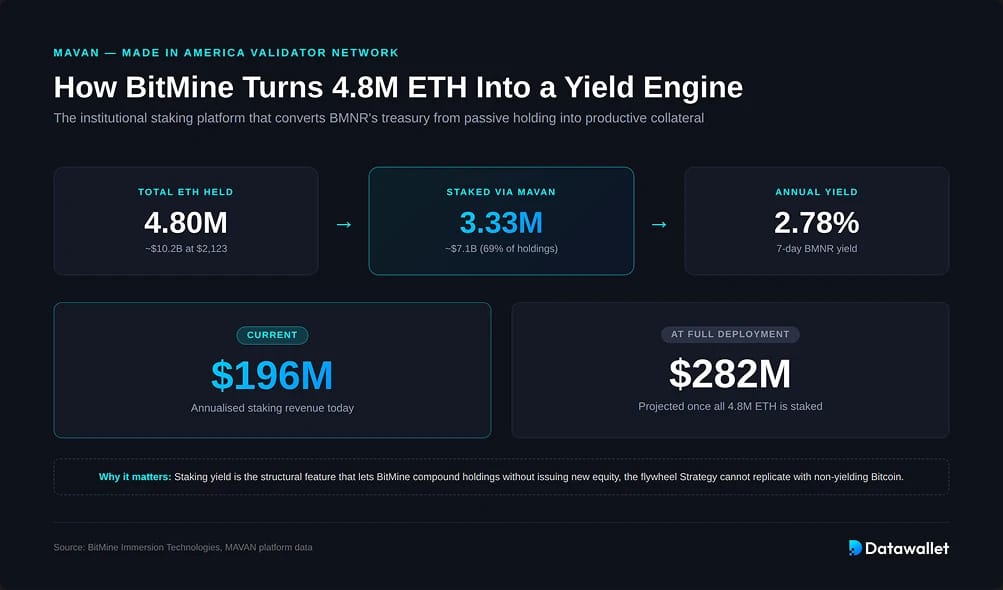
De los 4,8 millones de ETH que posee BMNR, 3.334.637 ya están en staking a través de MAVAN, lo que equivale a 7.100 millones de dólares a los precios actuales. Ese stake genera actualmente aproximadamente 196 millones de dólares en ingresos anualizados por staking, y Lee proyecta hasta 282 millones de dólares con el despliegue completo, usando un rendimiento a siete días del 2,78 %.
MAVAN se creó originalmente para la tesorería propia de BitMine, pero ahora se está ampliando para dar servicio a inversores institucionales y custodios externos. La plataforma convierte a BitMine en el mayor staker individual de ETH de la red y transforma la tesorería en un activo generador de rendimiento en lugar de una posición pasiva.
La tesis de Tom Lee sobre Ethereum: los seis pilares
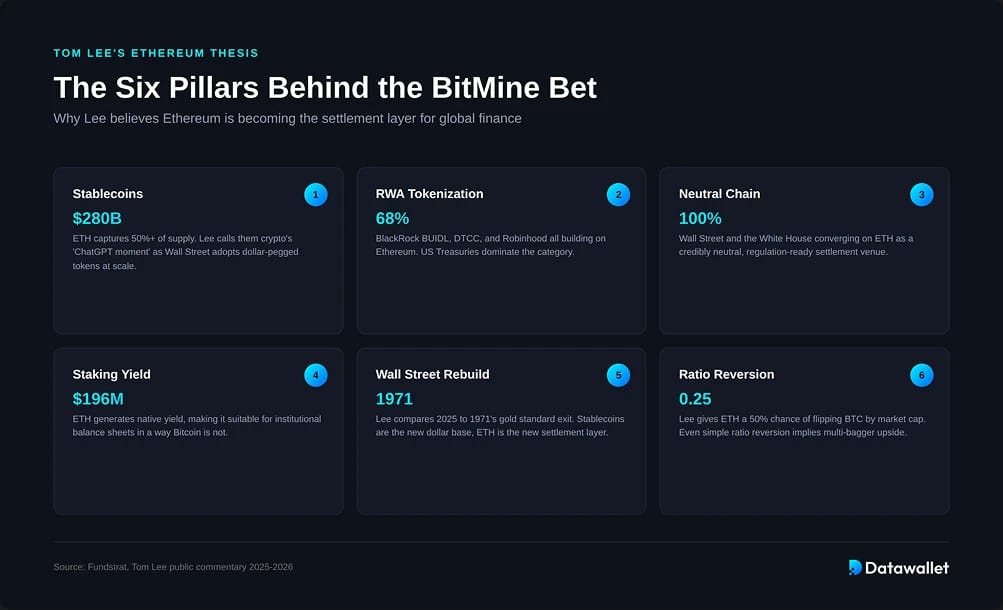
El argumento de Lee a favor de Ethereum está más estructurado de lo que sugieren los precios objetivo de los titulares. Se apoya en seis pilares interrelacionados, cada uno respaldado por datos que han cambiado de forma notable durante los últimos 18 meses.
Pilar 1: las stablecoins como el «momento ChatGPT»
Lee describe las stablecoins como "el momento ChatGPT de las criptomonedas", el primer producto que logra una adopción viral genuina entre consumidores, empresas y bancos. El mercado de stablecoins ronda los 280.000 millones de dólares, y Ethereum concentra más del 50 % del suministro total a través de USDT y USDC.
La tesis va más allá. Lee menciona proyecciones del Tesoro de EE. UU. según las cuales el mercado de stablecoin podría alcanzar 2 billones de dólares en cinco años, y señala la GENIUS Act como el marco regulatorio que por fin atrae a Wall Street. Si Ethereum mantiene su cuota dominante, ese crecimiento se traslada directamente a la demanda de la red.
Pilar 2: tokenización de activos del mundo real
El segundo pilar de Lee es la tokenización de activos financieros tradicionales en blockchains públicas. Ethereum alberga actualmente cerca del 68 % del valor de todos los activos del mundo real tokenizados, con los bonos del Tesoro de EE. UU. a la cabeza de la categoría, seguidos de las materias primas y el crédito tokenizado.
Aquí importan los nombres institucionales. El fondo BUIDL de BlackRock, el impulso de Robinhood a las acciones tokenizadas y la tokenización prevista por la DTCC de la infraestructura del Tesoro de EE. UU. funcionan principalmente sobre Ethereum. Cuando las empresas que gestionan la liquidación global eligen una cadena, esa cadena acumula valor de forma desproporcionada.
Pilar 3: Ethereum como la «cadena neutral» de Wall Street
El tercer pilar es el institucional. En la Korea Blockchain Week 2025, Lee sostuvo que Wall Street y la Casa Blanca están convergiendo en Ethereum porque se percibe como una «cadena verdaderamente neutral» sin ventajas para los insiders. Las instituciones quieren una infraestructura en la que puedan confiar durante décadas, no cadenas controladas por fundaciones con una tokenomics concentrada.
La neutralidad también se extiende al tiempo de actividad. Ethereum no ha sufrido una interrupción relevante desde The Merge, un umbral operativo que la mayoría de las L1s alternativas no han logrado superar.
Pilar 4: el yield del staking como garantía productiva
A diferencia de Bitcoin, ETH genera rendimiento nativo mediante staking. Lee lo considera la característica estructural que hace que Ethereum resulte adecuado para los balances institucionales, algo que Bitcoin no es. Una tesorería que posea 4,8 millones ETH y haga staking de 3,3 millones genera flujo de caja real, no solo exposición al precio.
Esto es fundamental en el modelo propio de BitMine. La empresa sigue el «ETH por acción» como métrica clave, copiando el marco de «BTC Yield» de Strategy, pero añadiendo además los ingresos de staking. Las tesorerías productivas pueden componer rendimientos, algo que las pasivas no pueden.
Pilar 5: el momento de 1971
El planteamiento macro de Lee establece un paralelo con 1971, cuando el dólar estadounidense abandonó el patrón oro y Wall Street se reconstruyó en torno al fiat. Sostiene que 2025 es el punto de inflexión equivalente, con Wall Street reconstruyéndose sobre la infraestructura blockchain. Las stablecoins son la nueva capa base dolarizada, la tokenización es la nueva ingeniería financiera y Ethereum es el nuevo lugar de liquidación.
El paralelismo histórico explica por qué Lee piensa que este ciclo no se parecerá a los anteriores mercados alcistas de las criptomonedas. La demanda procederá de flujos institucionales ligados a actividad real, no de una especulación minorista ligada al sentimiento.
Pilar 6: reversión de la relación ETH/BTC
El último pilar es técnico. Lee señala que la ratio ETH/BTC está muy por debajo de sus medias históricas y atribuye a ETH una probabilidad de aproximadamente 50 % de acabar superando a BTC en capitalización de mercado. Si la ratio simplemente vuelve a 0,25, muy por debajo de sus máximos de 2017 y 2021, eso por sí solo implica un potencial alcista de varias veces su valor para ETH con cualquier precio razonable de Bitcoin.
Objetivos de precio de Ethereum según Tom Lee
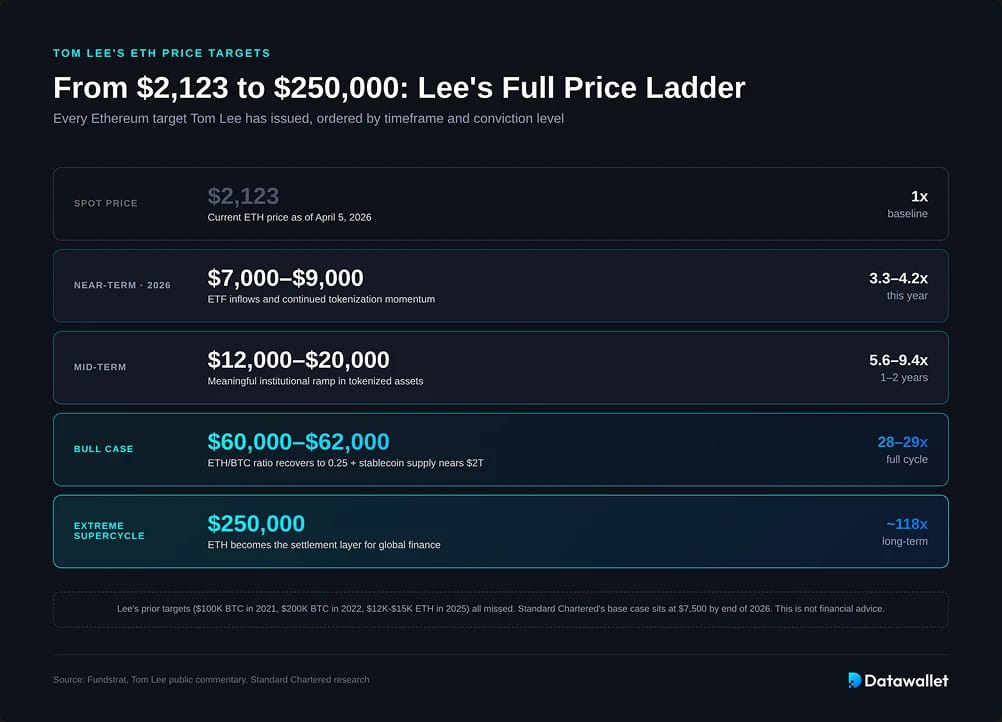
Lee ha emitido objetivos de ETH cada vez más agresivos durante los últimos 12 meses. La escalera completa:
- Corto plazo (2026): de 7.000 $ a 9.000 $, apoyado en las entradas en ETF y el impulso de la tokenización
- Medio plazo: de 12.000 $ a 20.000 $, lo que requiere un avance institucional significativo en activos tokenizados
- Escenario alcista: de 60.000 $ a 62.000 $, siempre que la proporción ETH/BTC se recupere hacia 0,25 y la oferta de stablecoin se acerque a 2 billones de dólares
- Supercilo extremo: hasta 250.000 $, lo que implica aproximadamente 100x desde los niveles actuales
Lee ha dejado claro que los objetivos más altos son a largo plazo y dependen de hitos de adopción secuenciales. También ha reconocido que su historial es irregular: sus previsiones anteriores de 100.000 $ para Bitcoin en 2021 y de 200.000 $ en 2022 fallaron por un amplio margen, y sus objetivos de 2025 para ETH de 12.000–15.000 $ no se cumplieron.
Como contexto, Geoff Kendrick, de Standard Chartered, proyecta 7.500 $ para finales de 2026 y 30.000 $ para 2029.
Tesorería de Ethereum de BMNR frente a tesorería de Bitcoin de MSTR
La comparación natural para BitMine es Strategy (NASDAQ: MSTR), la empresa que Michael Saylor convirtió en la primera tesorería corporativa de Bitcoin. Ambas son vehículos del mercado público construidos en torno a grandes posiciones en un único activo cripto. La mecánica es similar, pero los activos subyacentes se comportan de forma muy distinta.
Destacan dos cosas. BitMine ha acumulado el 4 % del suministro de ETH aproximadamente seis veces más rápido de lo que Strategy alcanzó el 4 % del suministro de BTC, lo que refleja tanto la mayor liquidez de ETH como la actividad más agresiva de BMNR en los mercados de capitales. La posición de Strategy es mayor en dólares porque la capitalización de mercado de Bitcoin es aproximadamente cuatro veces la de Ethereum, pero BMNR está cerrando la brecha en porcentaje de propiedad a una velocidad mucho mayor.
La diferencia estructural es el staking. Strategy mantiene un activo sin rendimiento y depende por completo de la apreciación del precio y de las primas en los mercados de capitales para generar valor para los accionistas. BitMine mantiene un activo con rendimiento y gana aproximadamente 196 millones de dólares al año antes de cualquier movimiento de precio. Ese flujo de caja financia más acumulación y crea un efecto volante que Strategy no puede replicar con Bitcoin.
La contrapartida es la narrativa del activo. Bitcoin tiene un historial más largo como reserva de tesorería, un perfil regulatorio más limpio y la tesis del «oro digital» que las instituciones ya entienden. La propuesta de Ethereum como infraestructura productiva es más reciente, depende más de que la adopción se materialice y está expuesta al riesgo competitivo de otras L1s alternativas. La trayectoria de BMNR requiere que la tesis de Lee se cumpla en gran medida. La de MSTR requiere sobre todo que Bitcoin siga haciendo lo que lleva 15 años haciendo.
Riesgos para la tesis
La tesis de Ethereum no está exenta de discusión. Andrew Kang, de Mechanism Capital, ha cuestionado públicamente las hipótesis de Lee sobre RWA, señalando que, pese a un aumento de 100-1000x en el valor de los activos tokenizados desde 2020, las comisiones de transacción de Ethereum se han mantenido relativamente estancadas. Mejoras de red como EIP-4844 y Fusaka han abaratado la actividad más rápido de lo que ha crecido la tokenización, de modo que un mayor uso no se ha traducido en ingresos por comisiones proporcionales.
Otros riesgos que conviene tener en cuenta:
- La competencia de L1s alternativas como Solana, que ha conseguido una cuota significativa del mercado de stablecoins y DeFi
- Exposición regulatoria al staking, donde la postura de la SEC ha cambiado varias veces
- Compresión de la prima de capital de BMNR, con las acciones muy a la baja desde septiembre de 2025 aunque las tenencias de ETH han aumentado
- Sensibilidad a la macroeconomía y a los tipos de interés, ya que las estrategias de tesorería dependen del acceso a los mercados de capitales para emitir acciones con primas sobre el valor liquidativo (NAV)
- Que la relación ETH/BTC no se revierta, lo que limitaría el potencial alcista muy por debajo de las proyecciones de Lee
El propio Lee ha reconocido que el camino no será lineal y describe el periodo actual como «la fase final» de la caída, en lugar de una tendencia alcista limpia.
Conclusión
BitMine ha construido la mayor tesorería corporativa de Ethereum del mundo en menos de un año, apoyada en la convicción de Tom Lee de que ETH se está convirtiendo en la capa de liquidación de Wall Street. Las 4,8 millones de ETH en cartera, el motor de staking MAVAN, que genera ~196 M $ anuales, y el uplisting en el NYSE apuntan a una empresa que ejecuta una apuesta institucional deliberada.
Los seis pilares de Lee (dominio de las stablecoins, tokenización de RWA, neutralidad, rendimiento del staking, la analogía macroeconómica con 1971 y la reversión a la media del ratio ETH/BTC) sustentan objetivos de precio que van desde 7.000–9.000 $ en 2026 hasta más de 60.000 $ en un supercírculo completo. Que esas cifras se cumplan depende de que la tokenización y la adopción de stablecoins aporten los flujos institucionales que exige la tesis.
En comparación con la tesorería de Bitcoin de Strategy, BitMine ofrece un ritmo de acumulación más rápido, rendimiento productivo y una apuesta de mayor beta sobre una tesis más joven. Ambos vehículos dependerán de si su activo subyacente se revaloriza como creen sus presidentes.